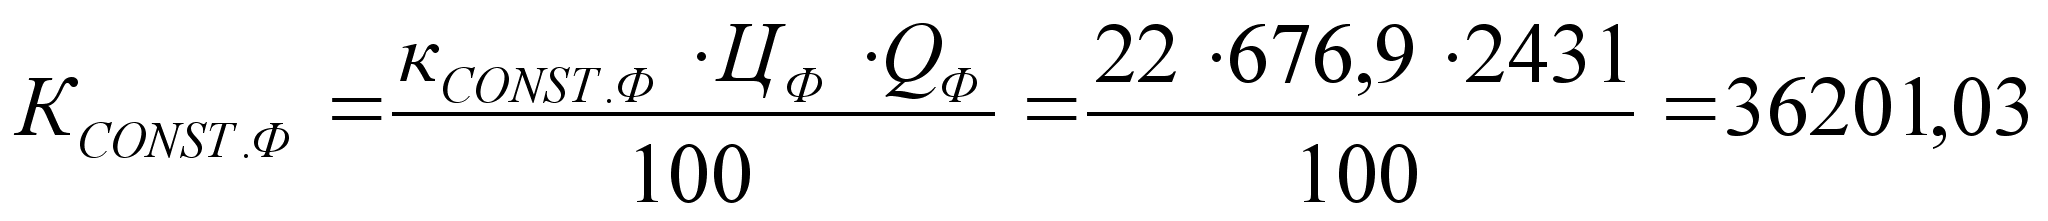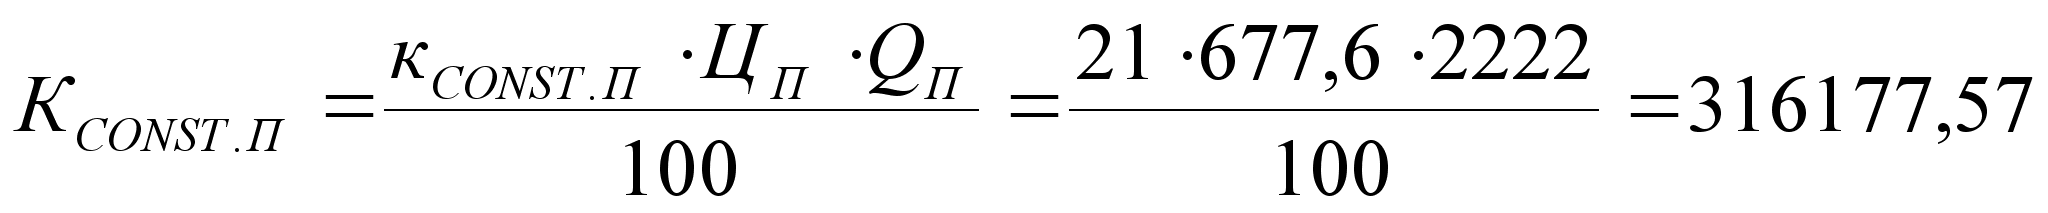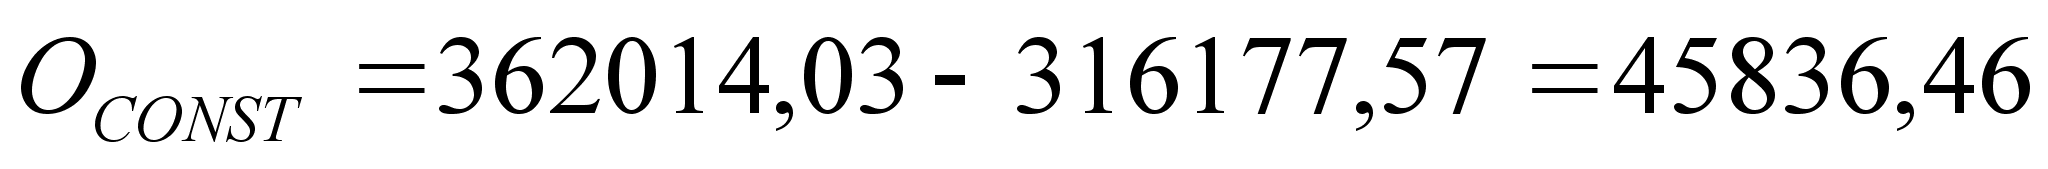Анализ затрат
Задача №5 "Вычисление отклонений"
ОТКЛОНЕНИЯ ПО ПРИБЫЛИ
- Рассчитаем отклонения по совокупным производственным затратам:
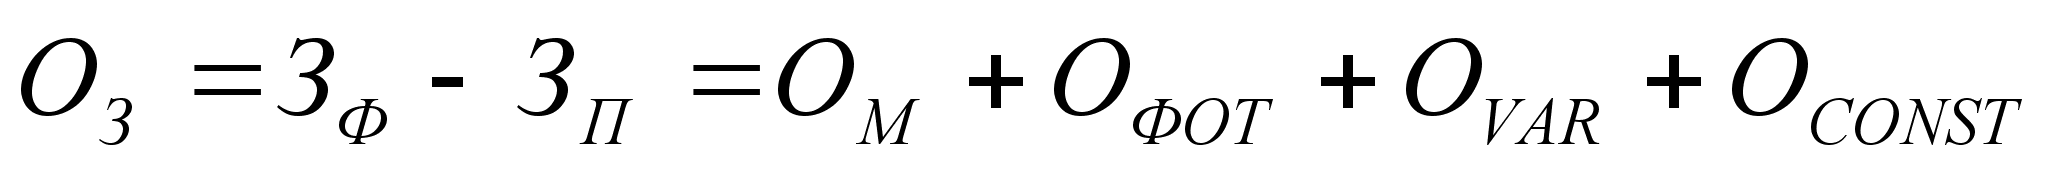 ,
где ОМ – отклонения по материалам;
ОФОТ – отклонения по фонду оплаты труда;
ОVAR – отклонения по переменным общепроизводственным расходам;
ОCONST – отклонения по постоянным общепроизводственным и общехозяйственным расходам;
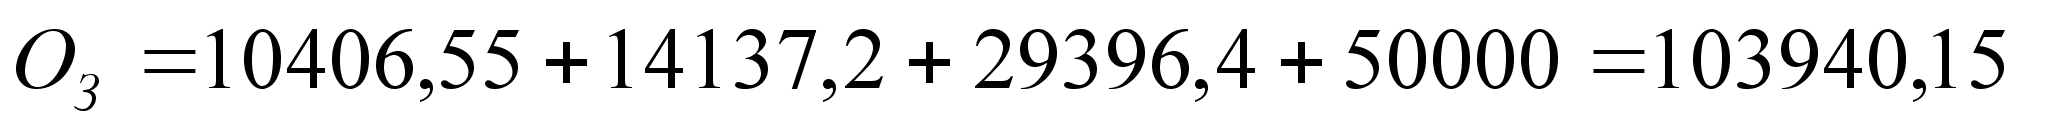
- Рассчитаем отклонения по материалам:
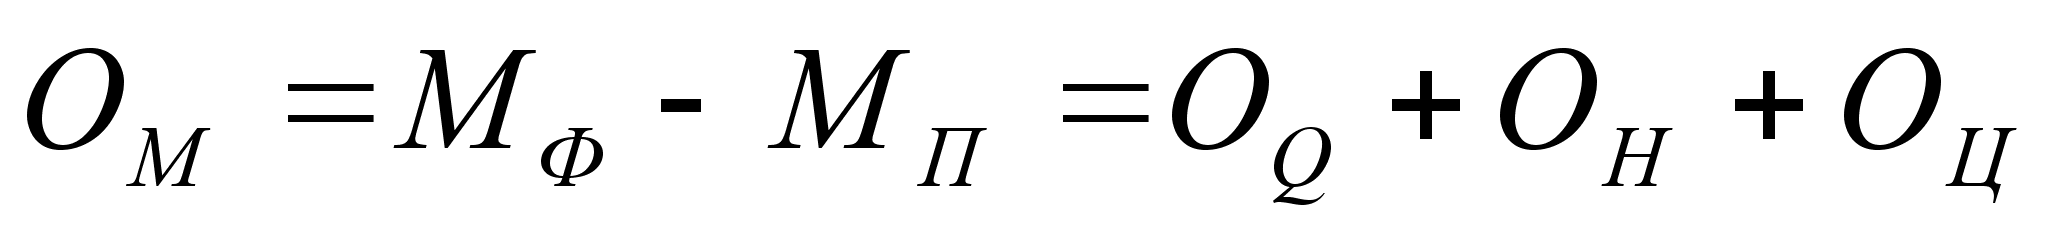 ,
где М – затраты на материалы;
МQ – отклонения по объему выпуска;
ОН – отклонения по нормам расхода;
Оц – отклонения по цене на материалы;
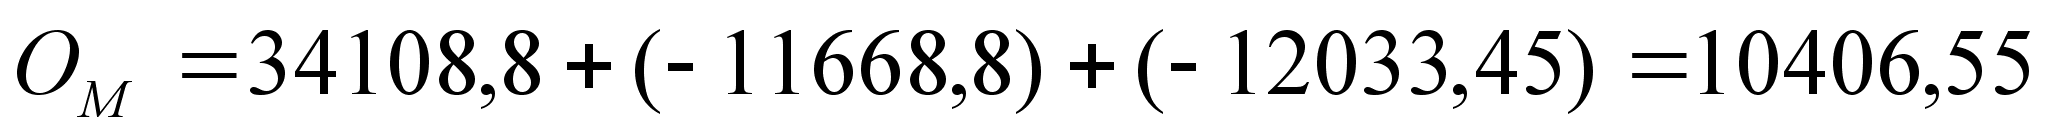
- Рассчитаем отклонения по объему выпуска:
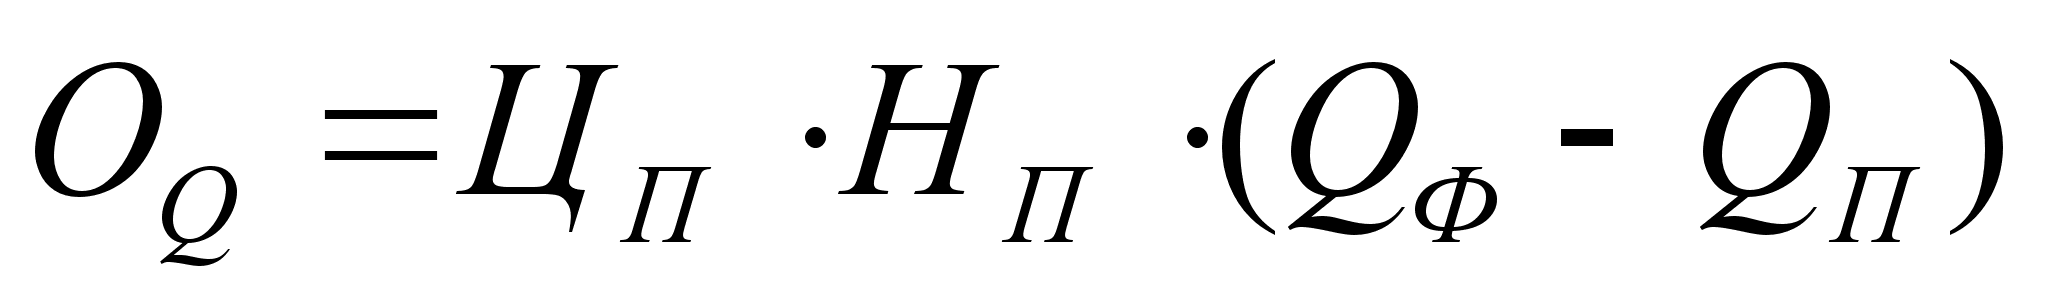 ,
где Н – норма расхода материала на единицу продукции в натуральных единицах;
Ц – цена за натуральную единицу материала (кг,м3 и т.п.);
Q – объем выпуска.
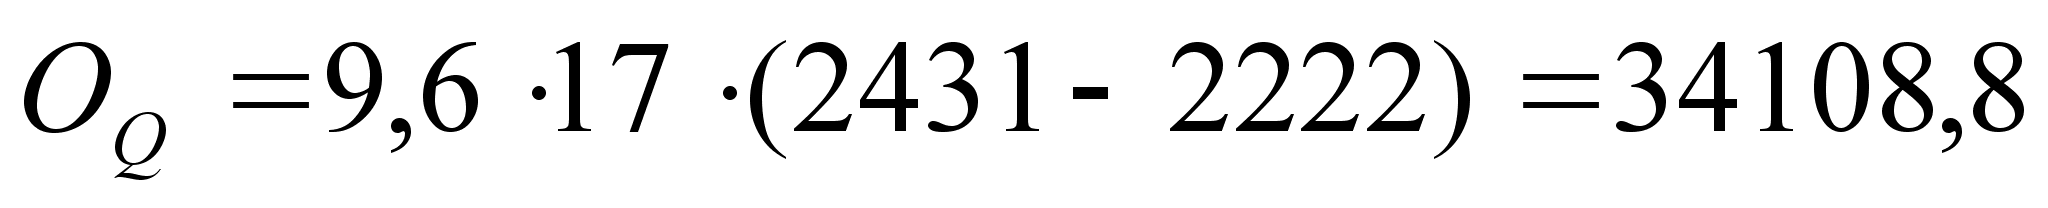
- Рассчитаем отклонения по нормам расхода:
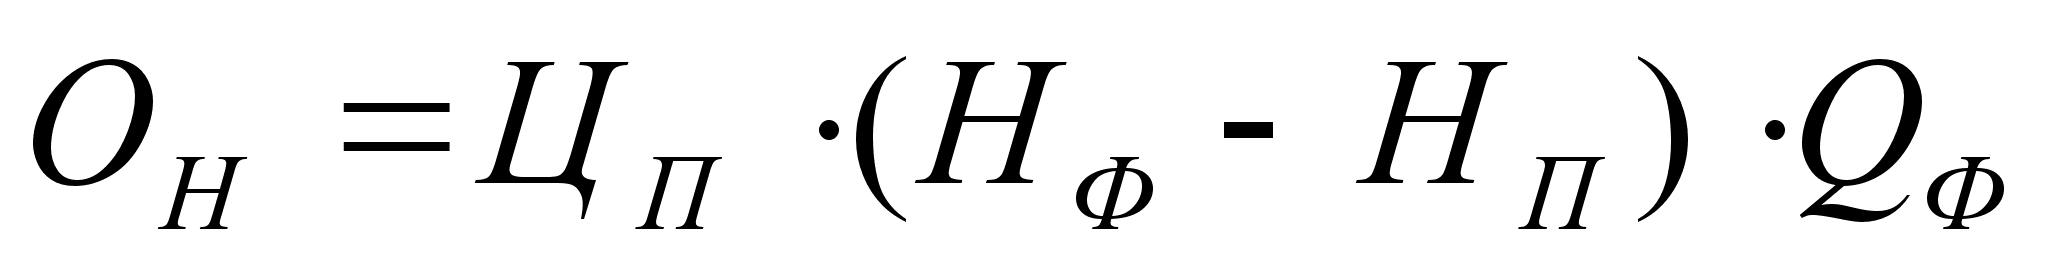 ,
где Н – норма расхода материала на единицу продукции в натуральных единицах;
Ц – цена за натуральную единицу материала (кг,м3 и т.п.);
Q – объем выпуска.
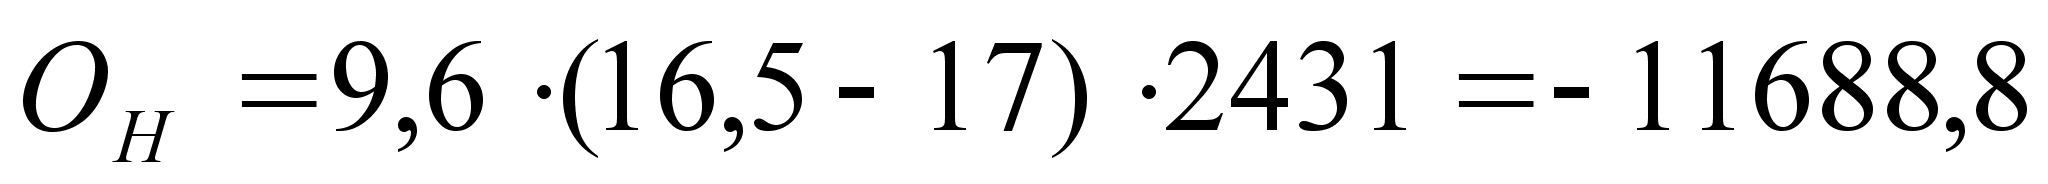
- Рассчитаем отклонения по цене на материалы:
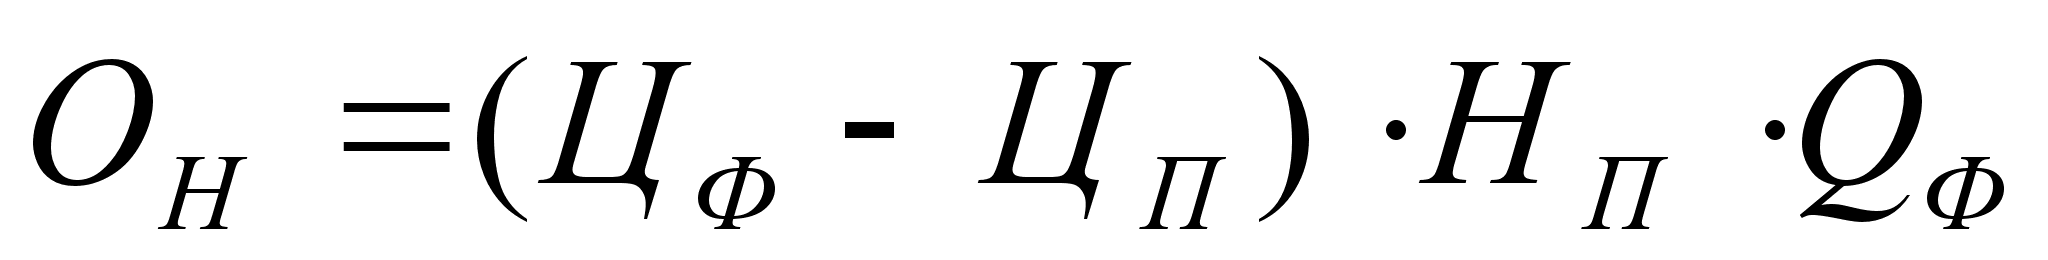 ,
где Н – норма расхода материала на единицу продукции в натуральных единицах;
Ц – цена за натуральную единицу материала (кг,м3 и т.п.);
Q – объем выпуска.
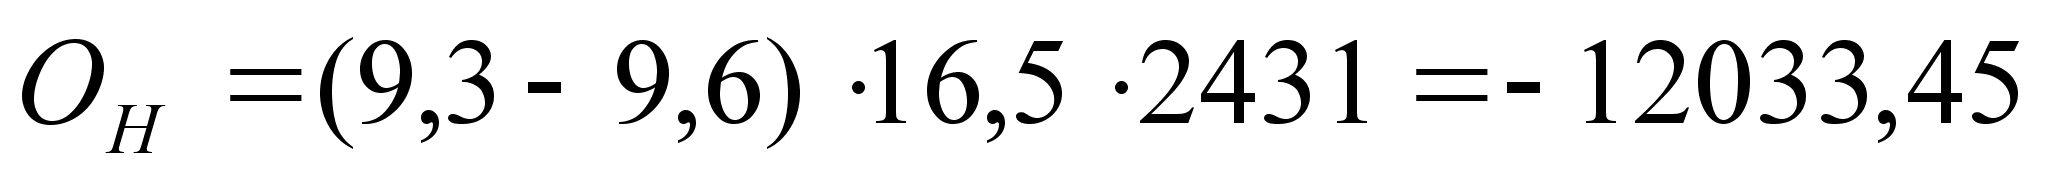
- Рассчитаем отклонения по фонду оплаты труда:
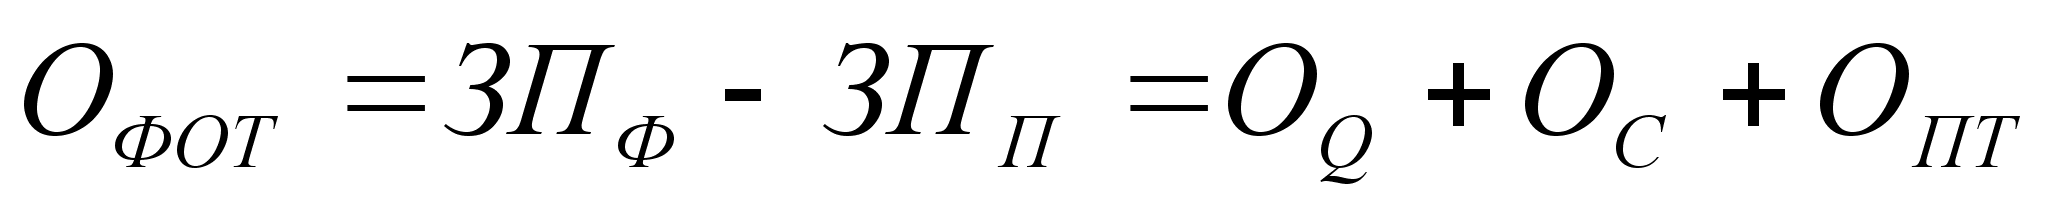 ,
где ЗП – издержки на зарплату;
ОQ – отклонения по объему выпуска;
ОС – отклонения по ставке зарплаты;
ОПТ – отклонения по производительности труда;
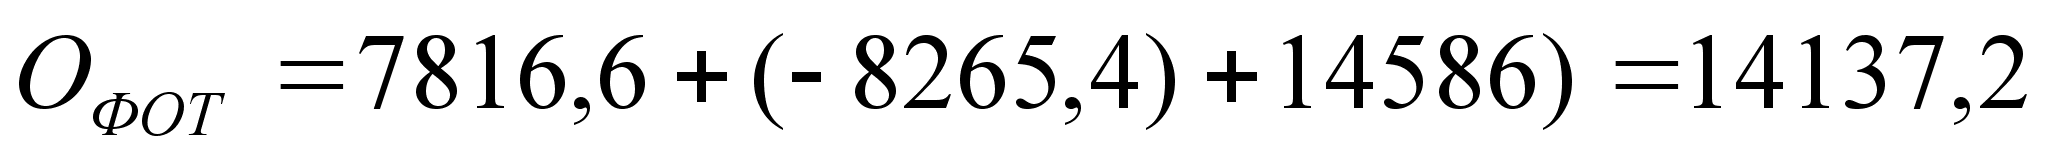
- Рассчитаем отклонения по объему выпуска:
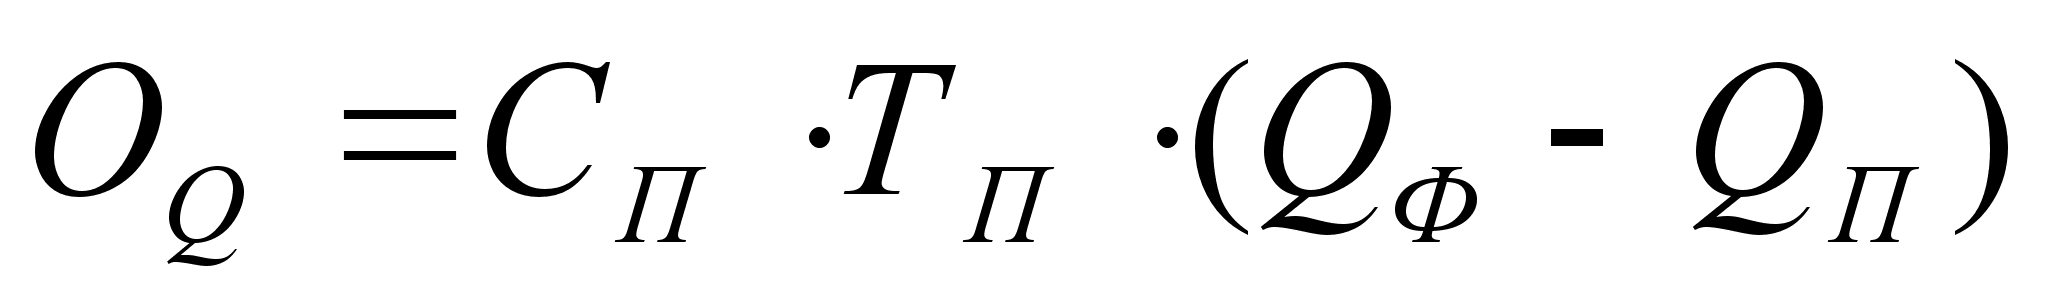 ,
где С – почасовая ставка;
Т – трудоемкость единицы продукции;
Q – объем выпуска.
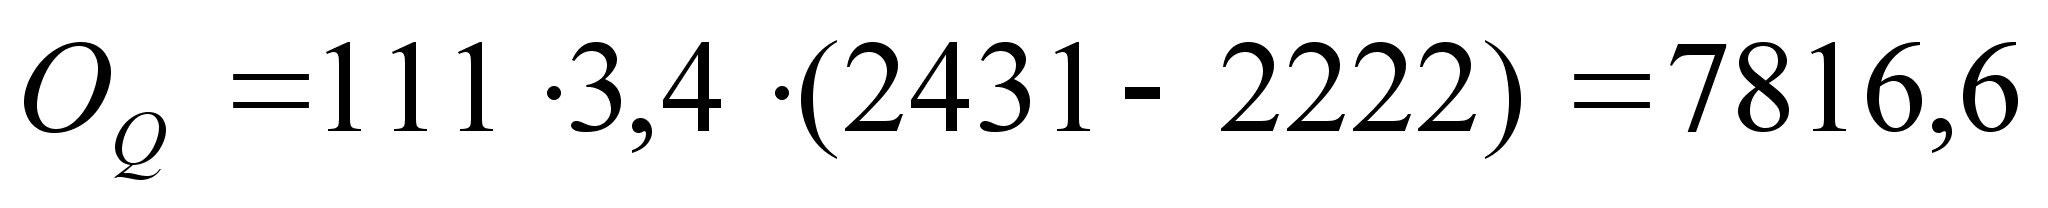
- Рассчитаем отклонения по ставке зарплаты:
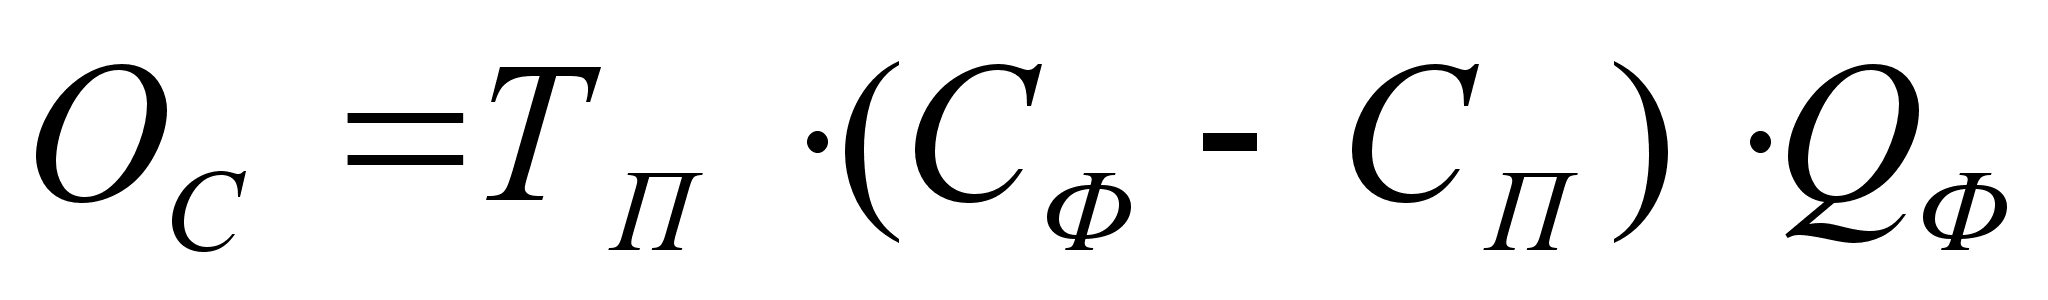 ,
где С – почасовая ставка;
Т – трудоемкость единицы продукции;
Q – объем выпуска.
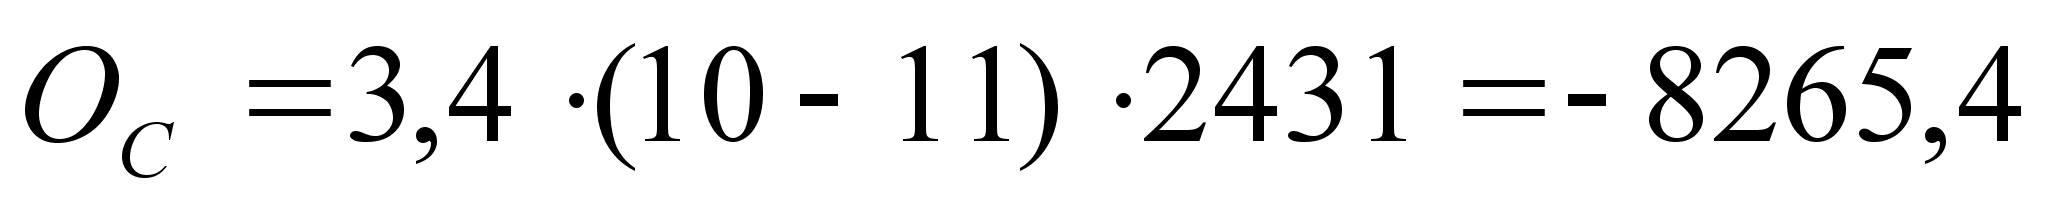
- Рассчитаем отклонения по производительности труда:
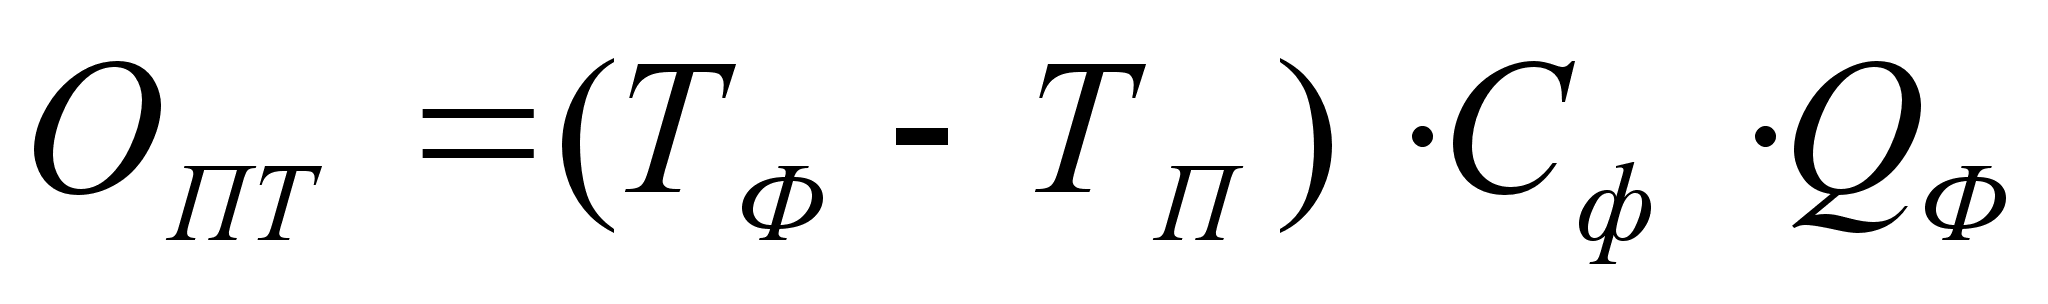 ,
где С – почасовая ставка;
Т – трудоемкость единицы продукции;
Q – объем выпуска.
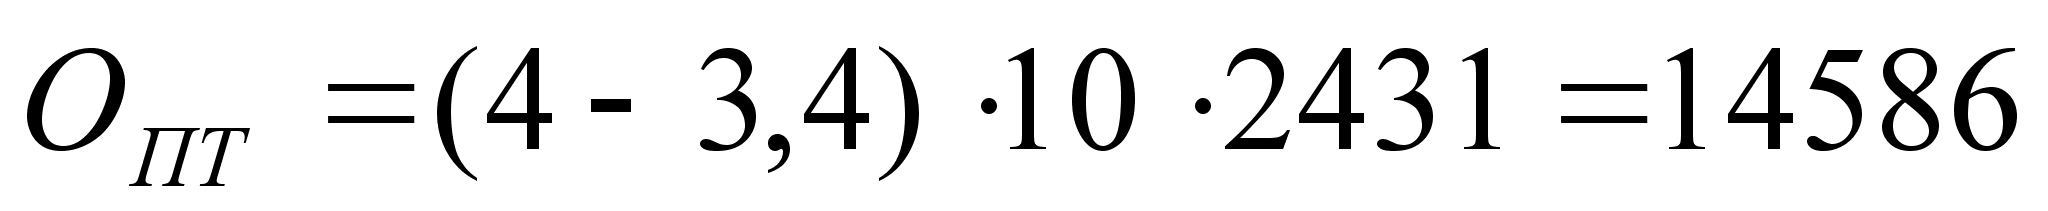
- Рассчитаем отклонения по переменным общепроизводственным расходам:
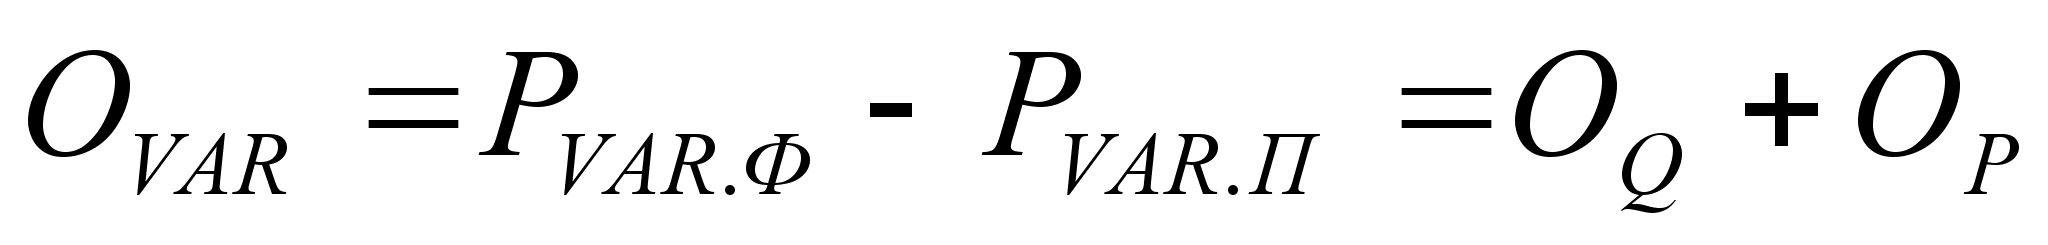 ,
где Р – переменная часть общепроизводственных расходов;
ОQ – отклонения по объему выпуска;
ОР – отклонения по ставке переменных расходов;
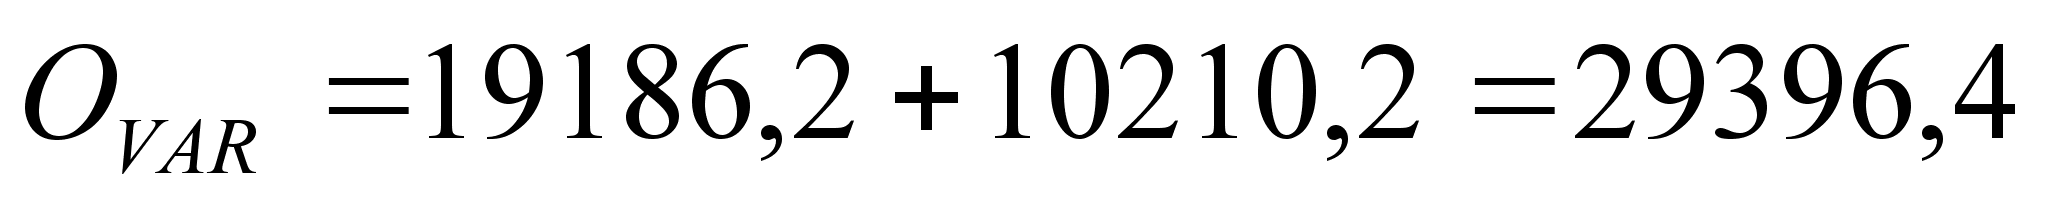
- Рассчитаем отклонения по объему выпуска:
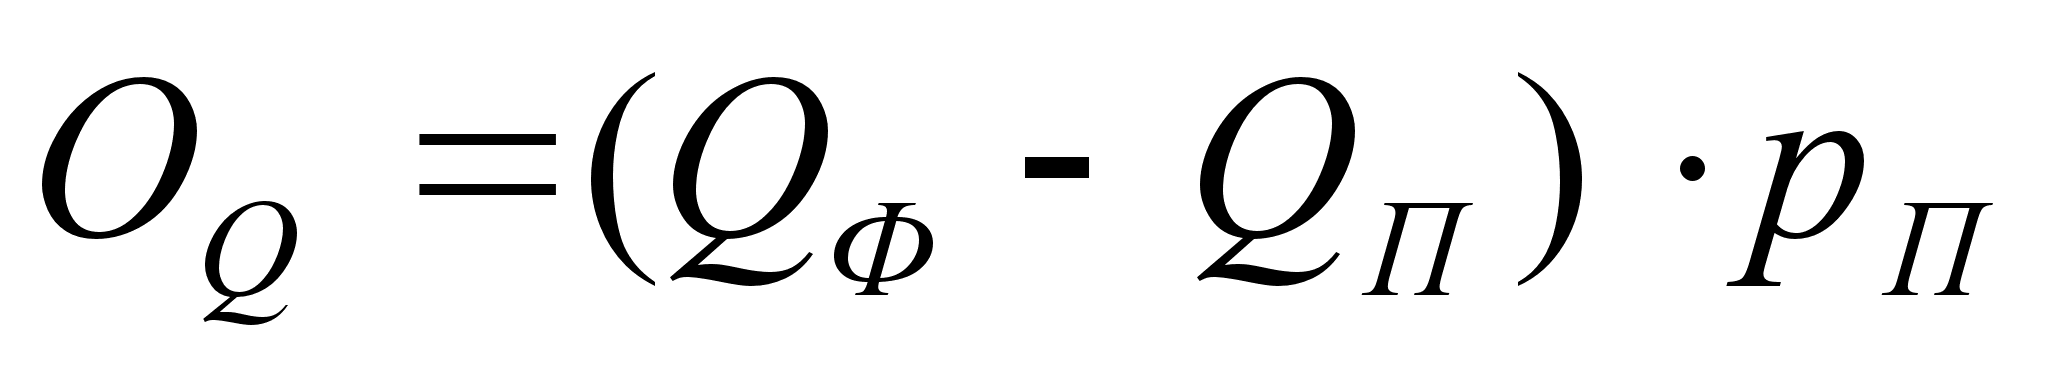 ,
где Q – объем выпуска;
р – переменные расходы на единицу выпуска.
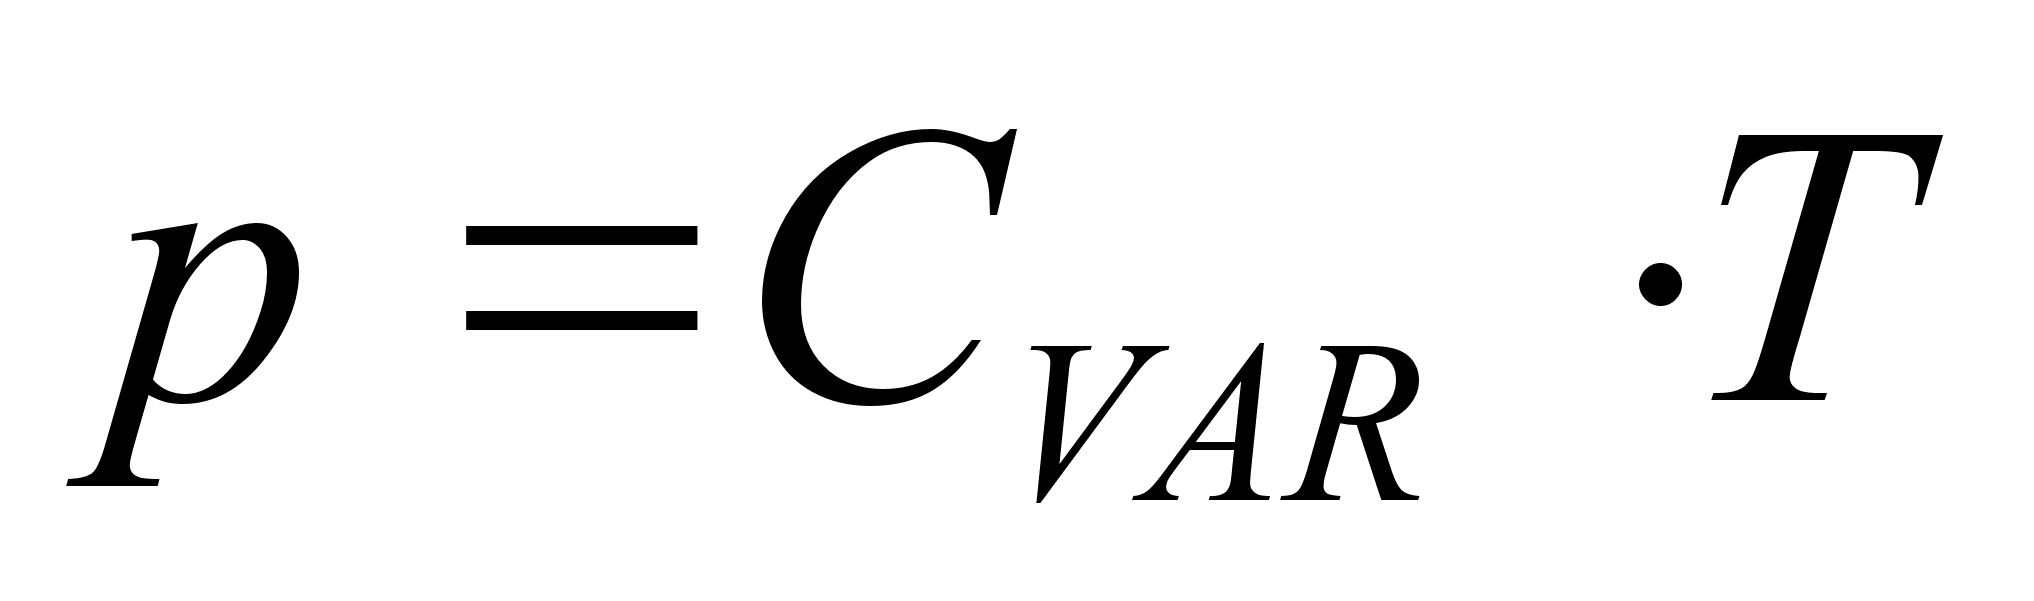 ,
где СVAR – ставка распределения общепроизводственных переменных накладных расходов;
Т – затраты труда основных производственных рабочих на единицу продукции.
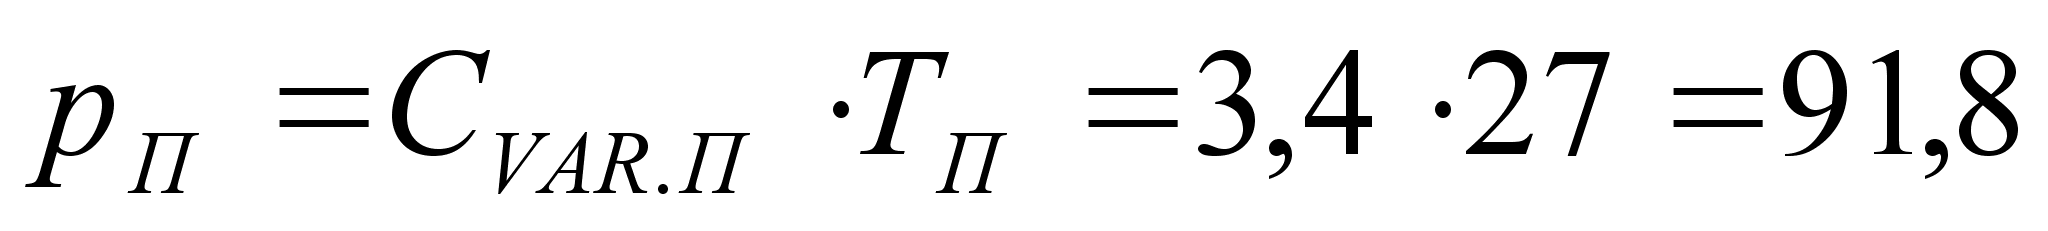
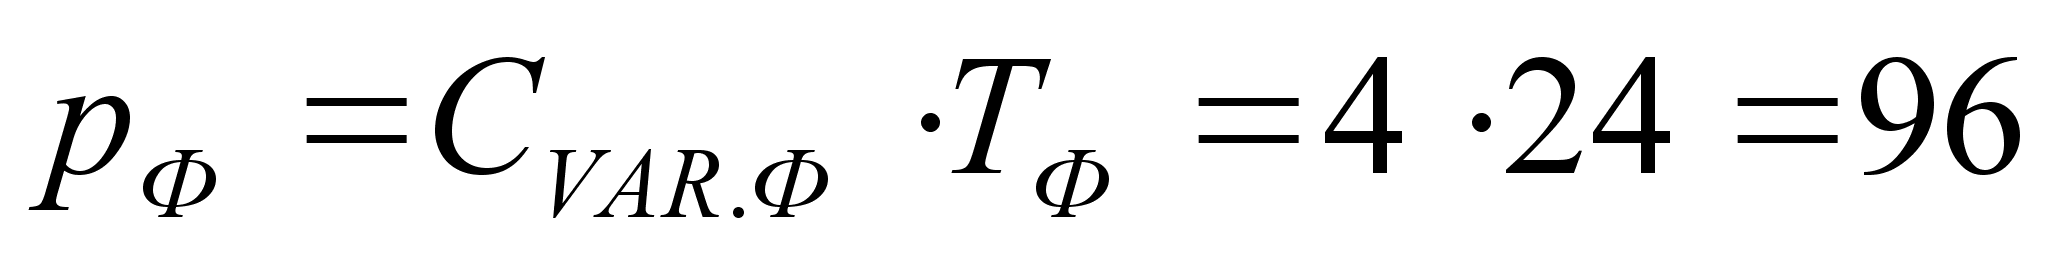
Найдем отклонения по объему выпуска:
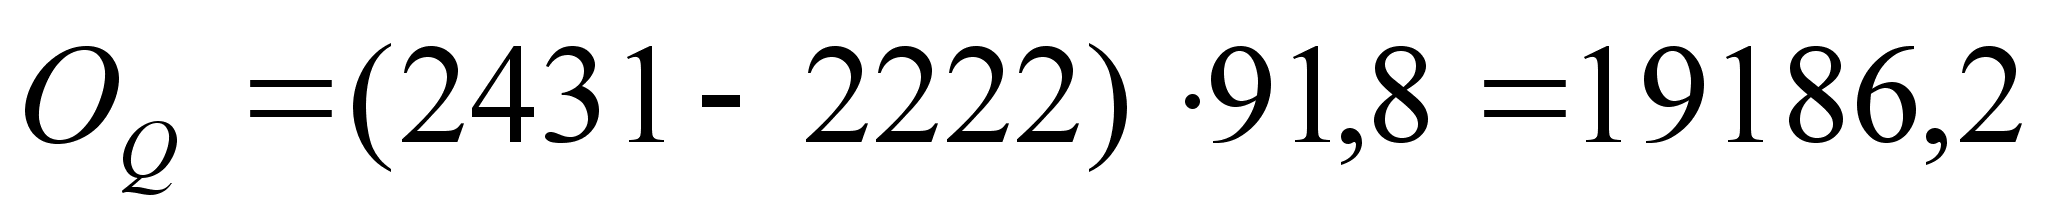
- Рассчитаем отклонения по ставке переменных расходов:
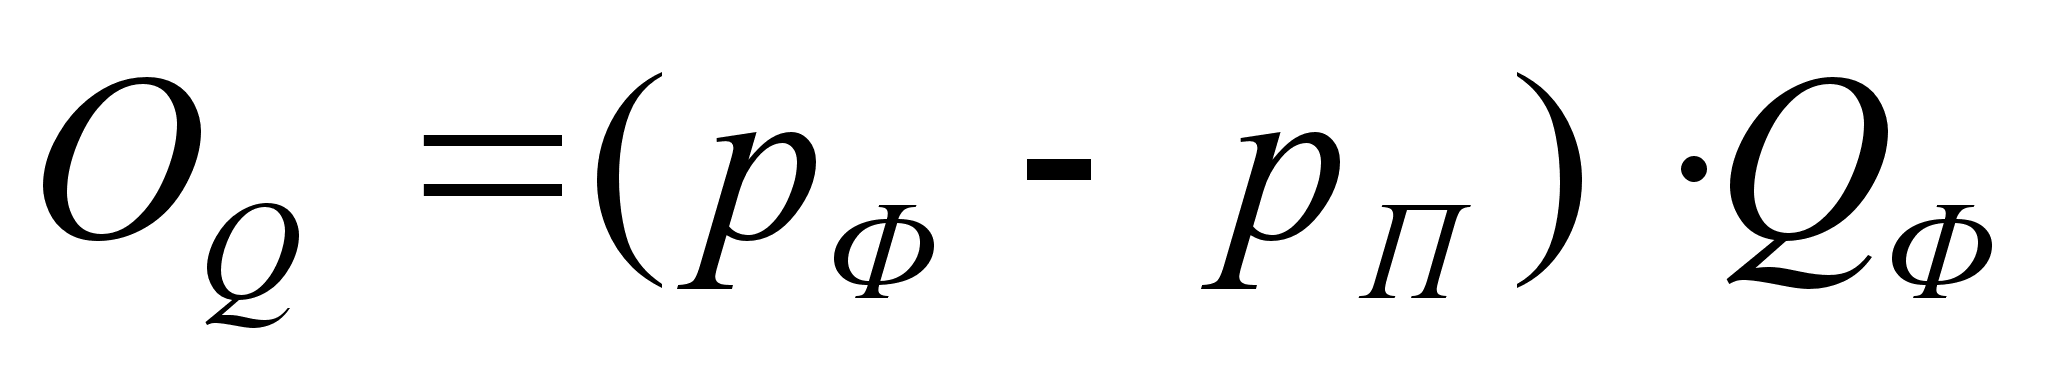 ,
где Q – объем выпуска;
р – переменные расходы на единицу выпуска (вычислены в пункте 1.3.1.).
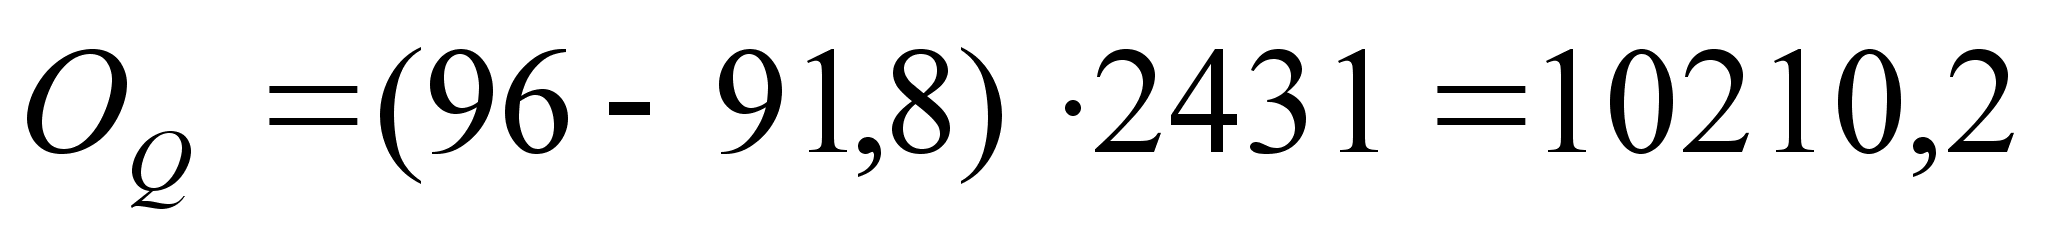
- Рассчитаем отклонения по постоянным общепроизводственным и общехозяйственным расходам:
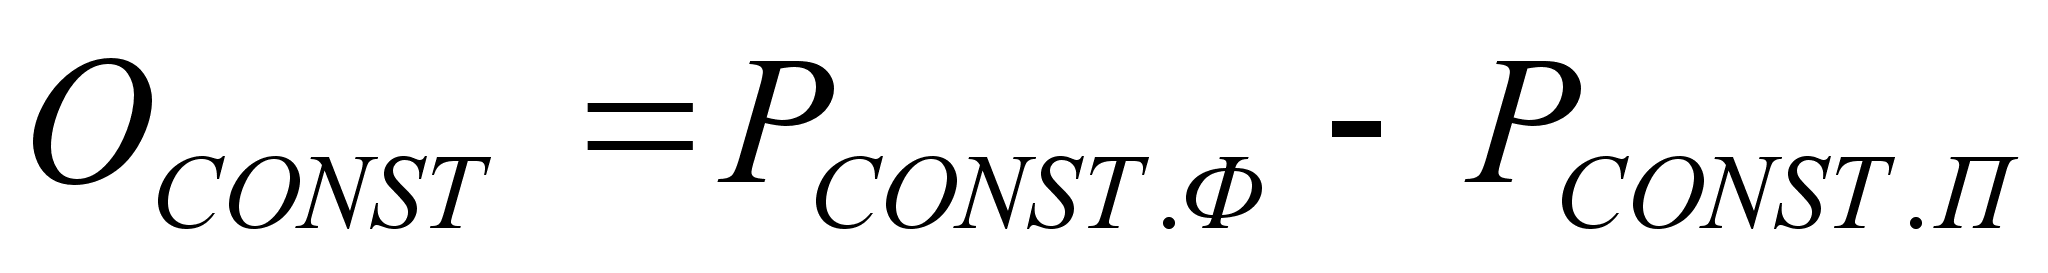 ,
где РCONST – величина общепроизводственных или общехозяйственных расходов.
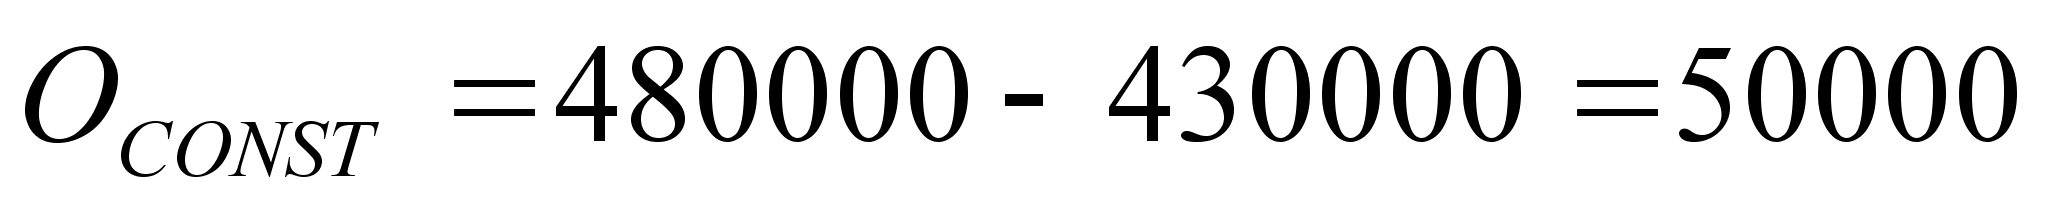
- Рассчитаем отклонения по выручке от реализации:
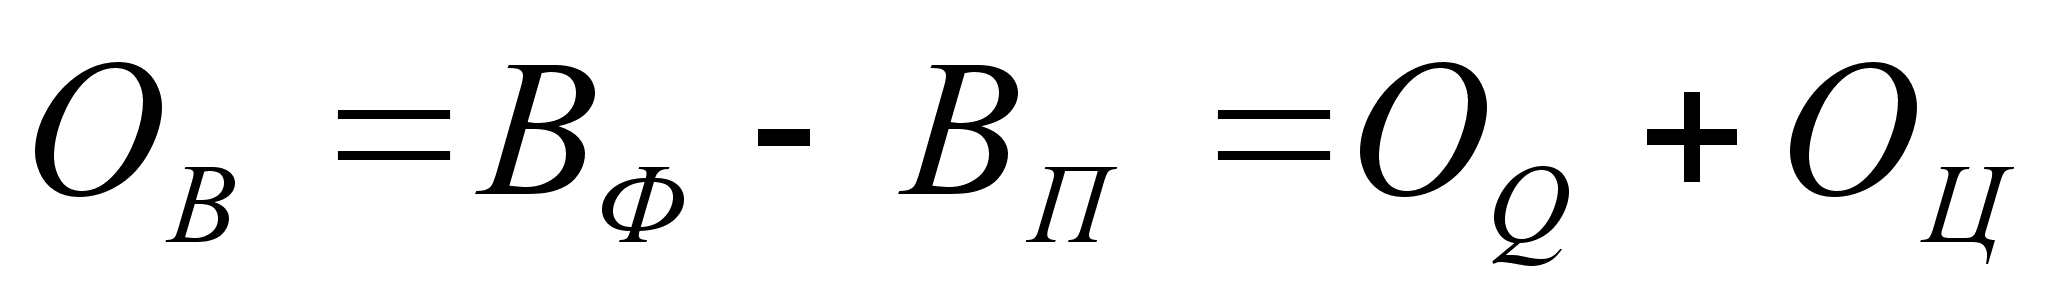 ,
где В – чистая выручка;
ОQ – отклонения по объему реализации;
ОЦ – отклонения по ценам реализации.
Вычислим для дальнейших расчетов цену реализации единицы продукции:
Цена за ед.прод.= МЗ+ЗТ+НРобщ+Вал.приб.+Издержки реал. и обр.,
где МЗ – материальные затраты на единицу продукции
МЗ=Нм·ЦМ, где
Нм – норма расхода материалов на единицу продукции,
ЦМ – стоимость материалов.
ЗТ – затраты на зарплату основных производственных рабочих
ЗТ=С·Т,где
С – почасовая ставка,
Т – трудоемкость единицы продукции.
НРОБЩ=НРПЕРЕМ+НРПОСТ, где
НРПЕРЕМ – переменные общепроизводственные расходы на единицу продукции
НРПЕРЕМ=СПЕРЕМ ·Т,где
СПЕРЕМ – ставка распределения общепроизводственных переменных накладных расходов,
Т – затраты труда ОПР на единицу продукции.
НРПОСТ – постоянные общепроизводственные накладные расходы на единицу продукции.
НРПОСТ=Р/Q, где
Р – общепроизводственные постоянные накладные расходы общие
Q – объем выпуска продукции.
Вал. прибыль – валовая прибыль на единицу продукции (в % от цены реализации);
– издержки реализации и обращения:
Издержки реал. обр.=перем .издержки+пост. издержки, где
перем. издержки = СПЕРЕМ ,где
СПЕРЕМ – ставка переменных издержек реализации и обращения на единицу продукции.
пост. издержки – постоянные издержки реализации и обращения (в % от цены реализации)
Так как по условию задачи две составные величины цены за единицу продукции даны в % от ее же величины, то можно составить следующую формулу:
Цена за ед.прод.= (МЗ+ЗТ+НРобщ+перем.издержки)·(Вал.приб.+пост.издержки)/100
Вычислим составные части цены реализации и цену реализации для базового и отчетного периодов:
Базовый период:
МЗ=НМ.Б·ЦМ.Б=17·9,6=163,2 (руб)
ЗТ=СБ·ТБ =11·3,4=37,4 (руб)
НРОБЩ=НРПЕРЕМ+НРПОСТ=91,8+193,5=285,3(руб)
НРПЕРЕМ=СПЕРЕМ.Б ·ТБ=27·3,4=91,8(руб)
НРПОСТ=РБ /QБ=430000/2222=193,5(руб)
Вал. прибыль – 14% от цены реализации
перем. издержки = СПЕРЕМ.Б=16(руб)
пост. издержки – 21% от цены реализации
Цена за ед.прод.= (МЗ+ЗТ+НРобщ+перем.издержки)·(1+(Вал.приб.+пост.издержки)/100)
(МЗ+ЗТ+НРобщ+перем.издержки)=163,2+37,4+285,3+16= 501,7(руб)
(Вал.приб.+пост.издержки)/100=(14+21)/100=0,35
Цена за ед.прод.= 501,7·(1+0,35) = 677,6
Отчетный период:
МЗ=НМ.О·ЦМ.О=16,5·9,3=153,5 (руб)
ЗТ=СО·ТО =10·4=40 (руб)
НРОБЩ=НРПЕРЕМ+НРПОСТ=96+197,5=293,5(руб)
НРПЕРЕМ=СПЕРЕМ.О ·ТО=24·4=96(руб)
НРПОСТ=РО /QО=480000/2431=197,5(руб)
Вал. прибыль – 13% от цены реализации
перем. издержки = СПЕРЕМ.Б=14,5(руб)
пост. издержки – 22% от цены реализации
Цена за ед.прод.= (МЗ+ЗТ+НРобщ+перем.издержки)·(1+(Вал.приб.+пост.издержки)/100)
(МЗ+ЗТ+НРобщ+перем.издержки)=153,5+40+293,5+14,5= 501,5(руб)
(Вал.приб.+пост.издержки)/100=(13+22)/100=0,35
Цена за ед.прод.= 501,5·(1+0,35) = 676,9(руб)
Вычислим отклонения по выручке от реализации:
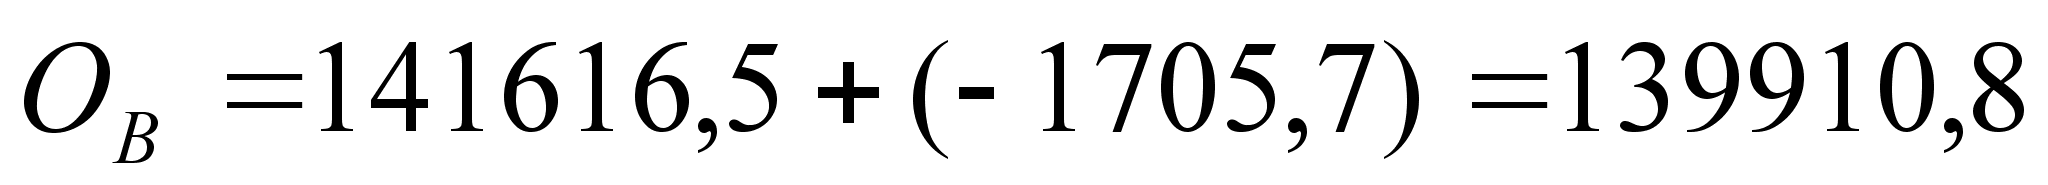
- Рассчитаем отклонения по объему реализации:
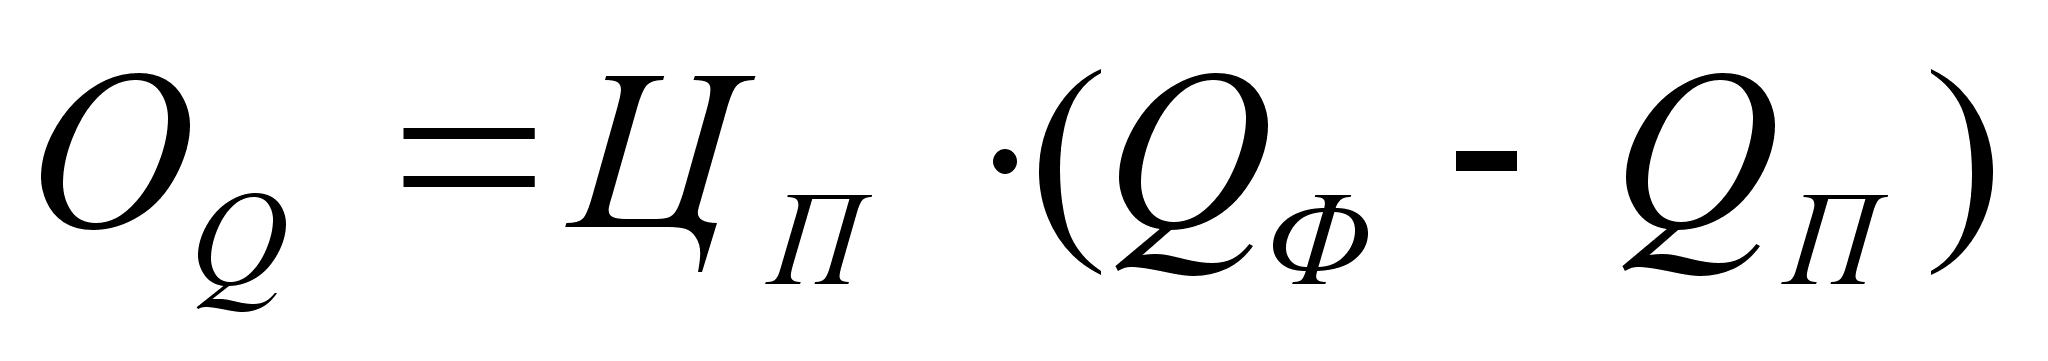 ,
где Q – объем выпуска;
Ц – цена за единицу продукции.
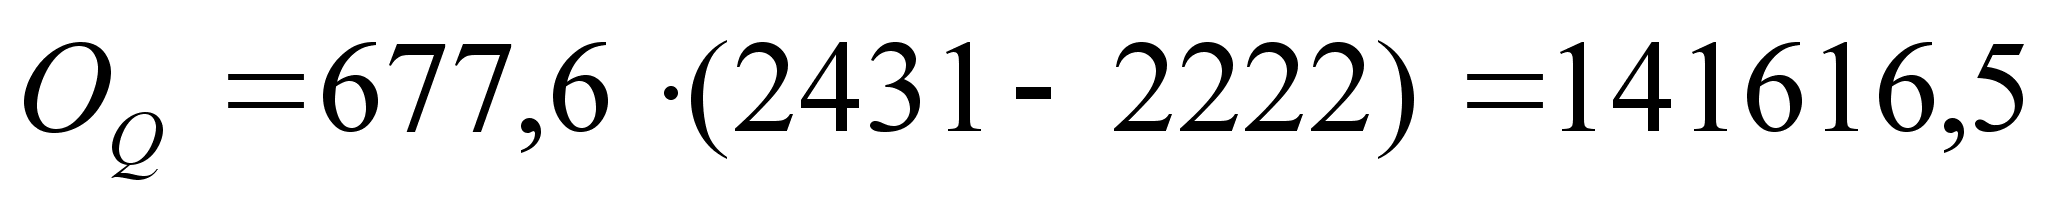
- Рассчитаем отклонения по ценам реализации:
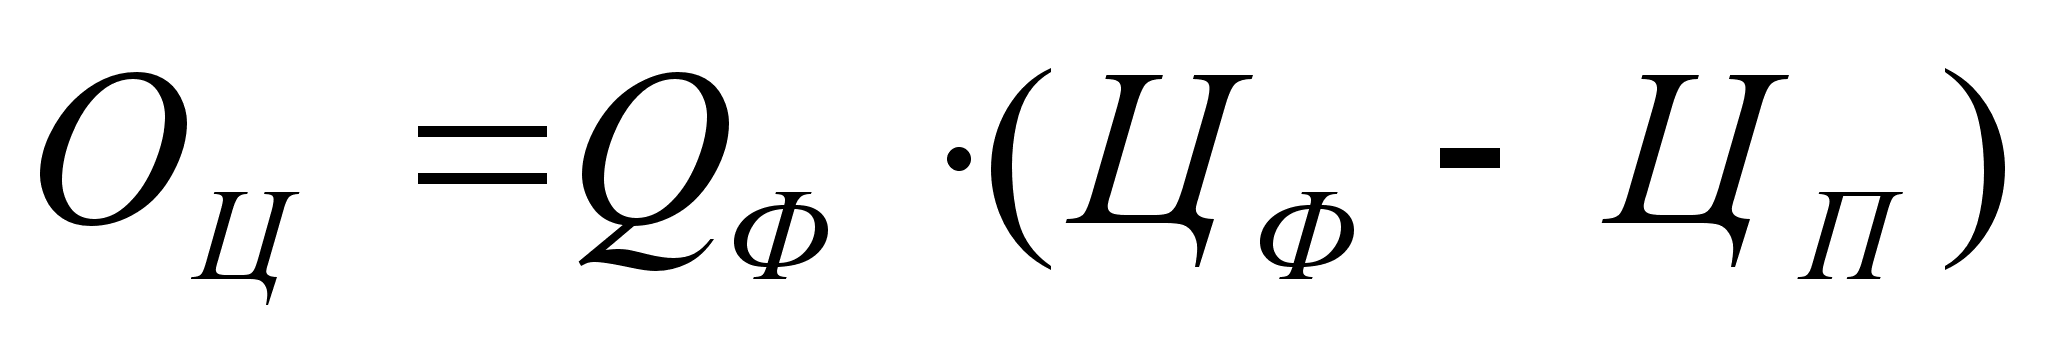 ,
где Q – объем выпуска;
Ц – цена за единицу продукции.
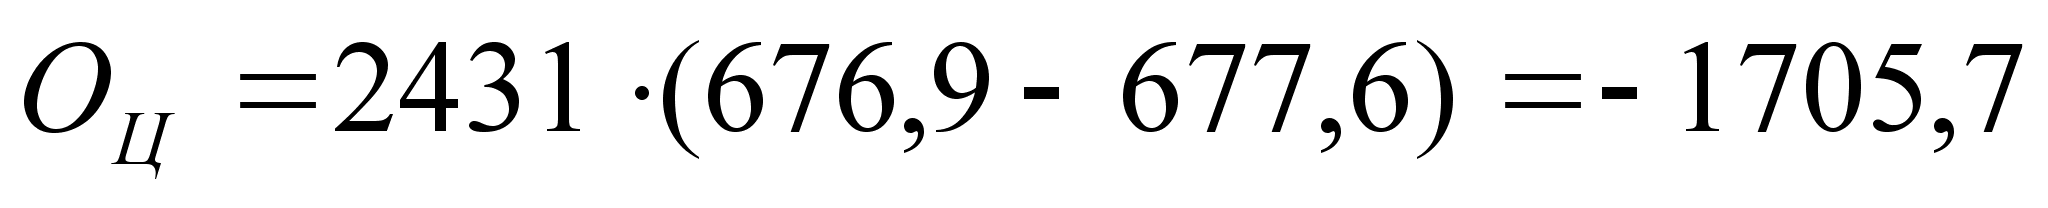
- Рассчитаем отклонения по издержкам реализации и обращения:
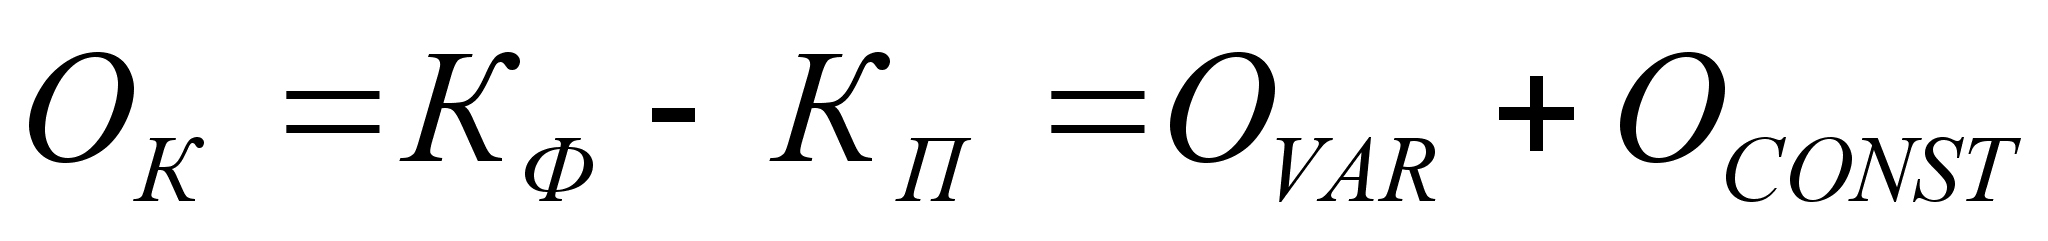 ,
где К – издержки реализации и обращения;
ОVAR – отклонения по переменным издержкам реализации и обращения;
ОCONST – отклонения по постоянным издержкам реализации и обращения;
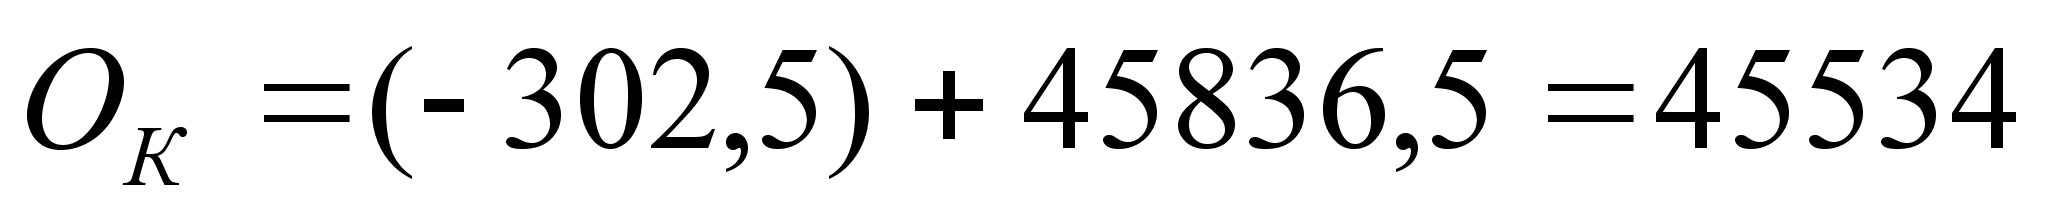
- Рассчитаем отклонения по переменным издержкам реализации и обращения:
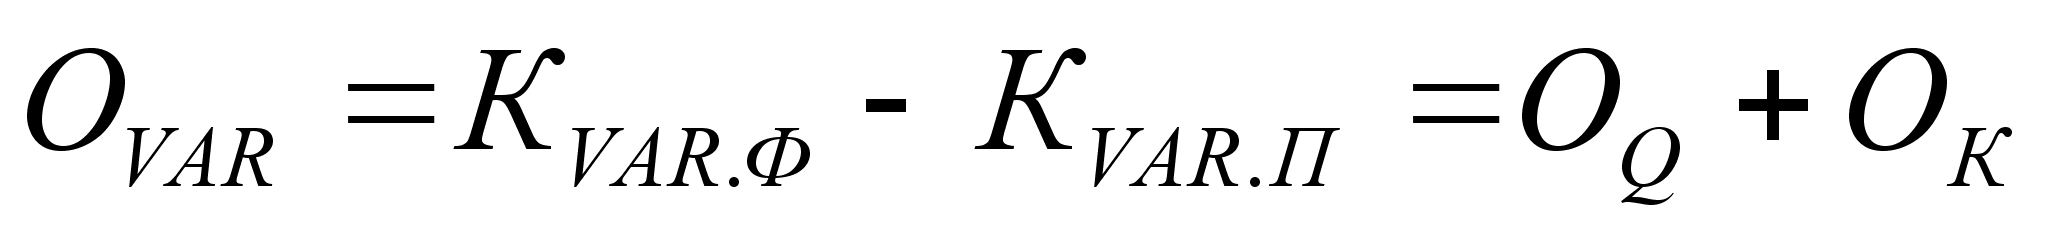 ,
где К – издержки реализации и обращения;
ОVAR – отклонения по переменным издержкам реализации и обращения;
ОCONST – отклонения по постоянным издержкам реализации и обращения;
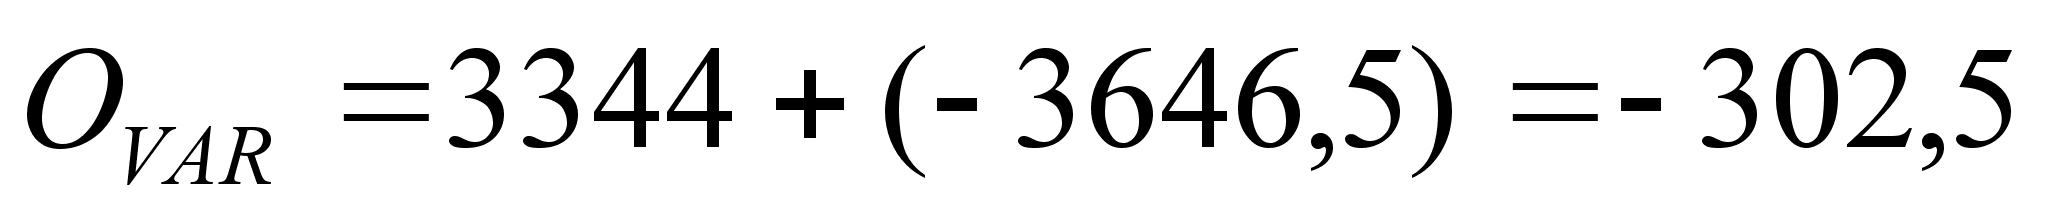
- Рассчитаем отклонения переменных издержек реализации и обращения по объему выпуска:
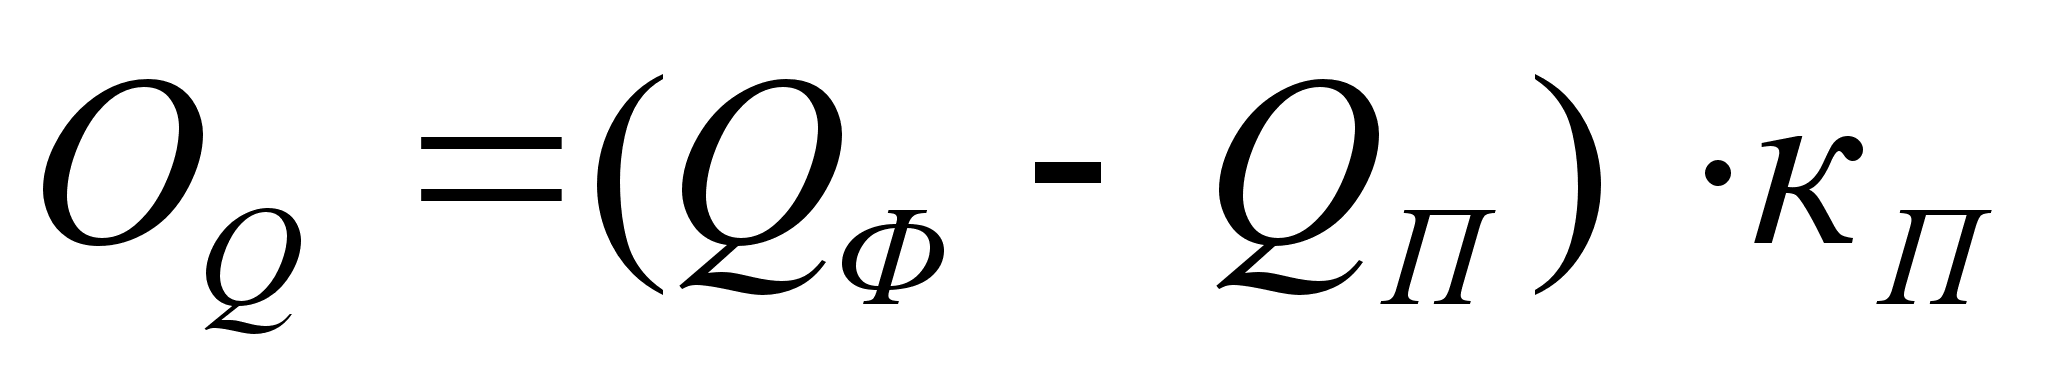 ,
где Q – объем выпуска;
к – ставка переменных издержек реализации и обращения на единицу продукции.
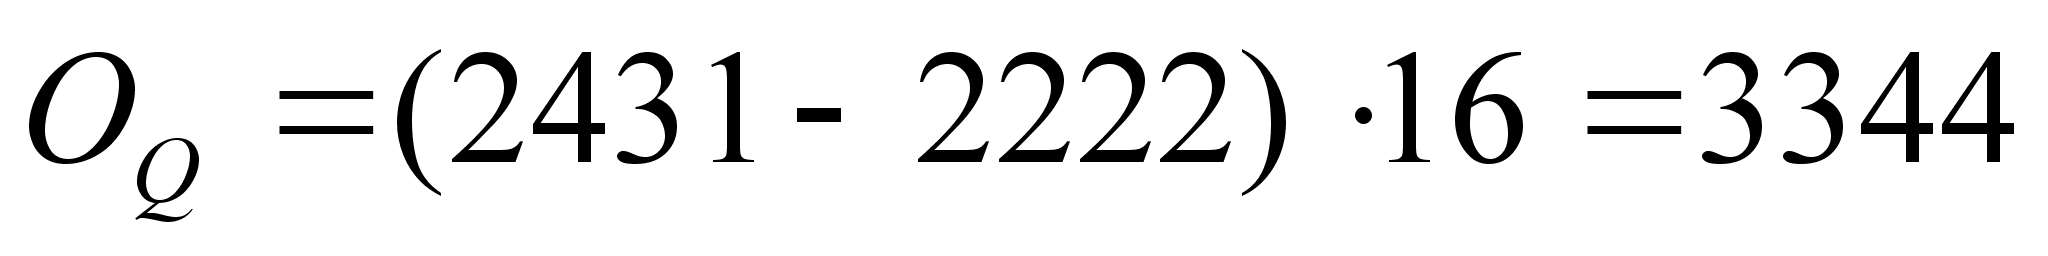
- Рассчитаем отклонения по ставке переменных издержек реализации и обращения на единицу продукции:
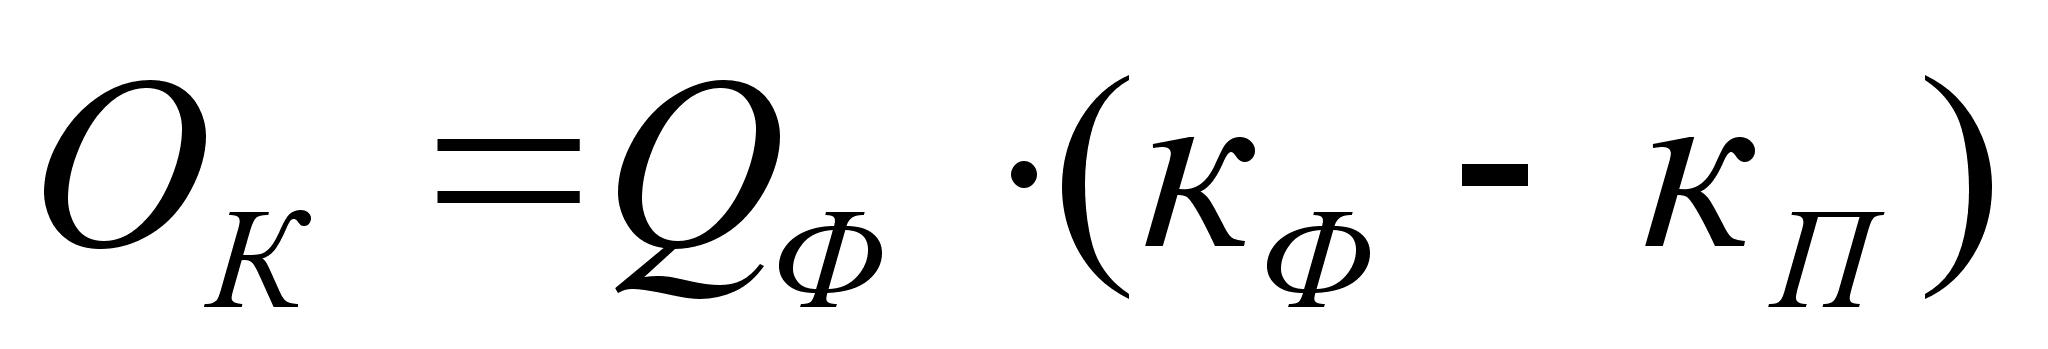 ,
где Q – объем выпуска;
к – ставка переменных издержек реализации и обращения на единицу продукции.
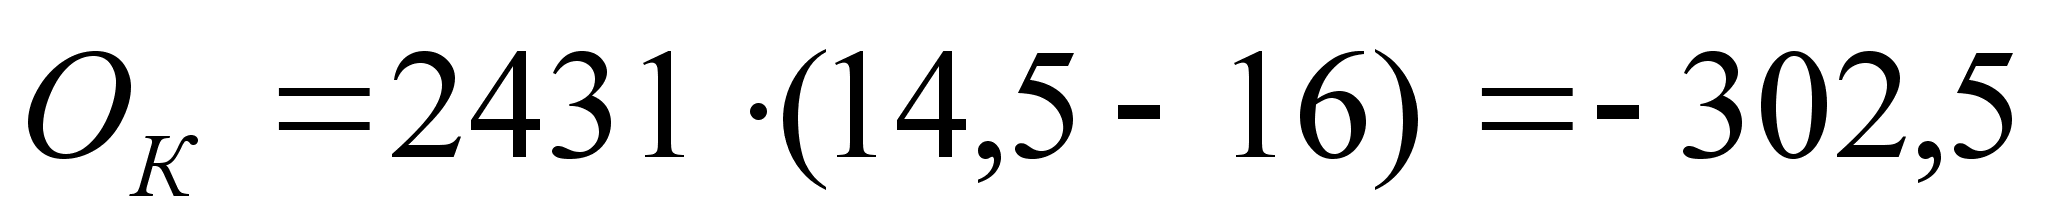
- Рассчитаем отклонения по постоянным издержкам реализации и обращения:
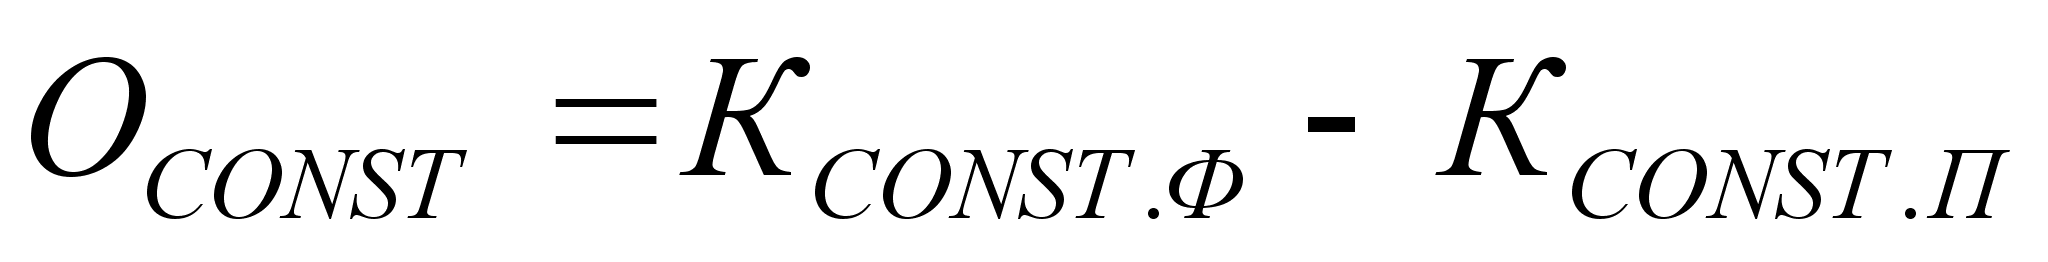 ,
где КCONST –постоянные издержки реализации и обращения.
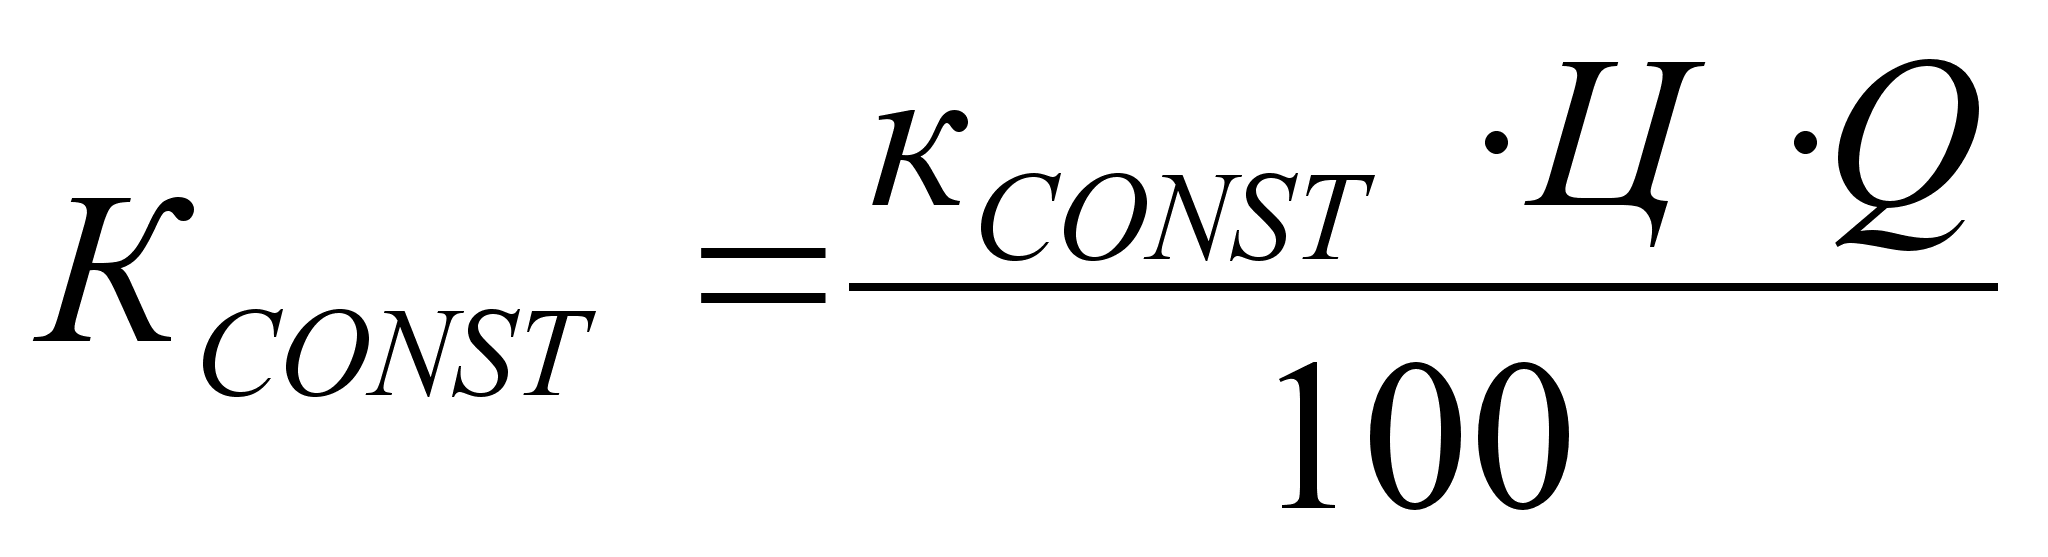
Вычислим КCONST для планового и отчетного годов: