Теоретические основы анализа инвестиционных проектов
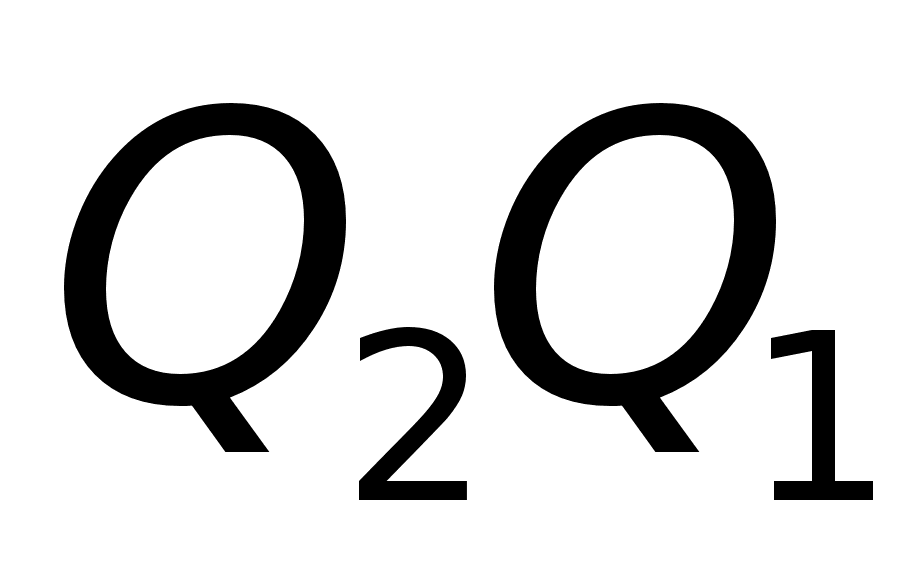 стоило
инвестировать
вне фирмы (например,
путем
покупки ценных
бумаг других
фирм
или положив
деньги на депозит
и т.д.).
Третья возможность- у фирмы достаточно собственного капитала, чтобы осуществить все независимые инвестиции, чья чистая текущая стоимость при ставке дисконтирования, равной проценту по привлеченному капиталу, положительна, но фирме не хватает капитала, чтобы осуществить все инвестиционные проекты, чистая текущая стоимость которых положительна по ставке процента по вложенному каситалу. Такая ситуация показана на в). В этих обстоятельствах фирма не будет ни привлекать дополнительный капитал, ни вкладывать имеющиеся капитал вне фирмы, а ставка дисконтирования для оценки инвестиционных проектов будет ниже, чем процент по привлеченному капиталу, но выше, чем процент по вложенному капиталу.
На основе этого анализа можно получить хотя и неполный, но все же какой-никакой набор правил оценки отдельных инвестиционных проектов. Возьмем независимые инвестиционные проекты, которые можно либо принять, либо отвергнуть. Определим чистую текущая стоимость денежных потоков по этому проекту при ставке дисконтирования, равной проценту по привлеченному капиталу. Если текущая стоимость положительна, то проект следует одобрить. Если проект удовлетворяет этому критерию, то его стоит осуществить, даже если для этого придется влезать в долги. Если проект не проходит по этому критерию, то найдем его текущую стоимость при ставке дисконтирования, равной стоимости размещенного капитала. Если текущая стоимость отрицательна, то от проекта следует отказаться. Проект с отрицательной чистой текущей стоимостью при ставке
дисконтирования, равной стоимости размещенного капитала, следует отбросить, даже если у фирмы есть свободный капитал.
Эти два правила не дают четких ответов для всех проектов. Возможно, появятся такие инвестиционные проекты, у которых чистая текущая стоимость отрицательна при ставке дисконтирования, равной проценту по привлеченному капиталу, и положительна при ставке, равной стоимости размещенного капитала. Для таких проектов никаких строгих правил не существует. Окончательное решение зависит отчасти от финансового положения фирмы, а отчасти- от целей менежеров.
Аналогичный набор правил можно применять при оценке набора взаимоисключающих альтернатив. Хотя лучшую из взаимоисключающих альтернатив можно найти с псшощью этих двух правил, все же необходимо проверить, действительно ли стоит принимать эту лучшую альтернативу. С этой целью ее следует проанализировать как отдельный инвестиционный проект.
Анализ построен на том, что на рынке капитала существует большая разница между ставками процента по заемному капиталу и размещенным капиталом. Предлагаемое решение довольно приблизительно, так как мы не знаем, какие могут быть ставки процента в будущем и каково будет положение фирмы. Будущие ставки процента имеют большое значение для принятия решений. Они важны для принимаемых сегодня решений, поскольку влияют на доходность капитала, которые будут реинвестированы в будущем. Ожидаемые будущие денежные потоки и дисконтировать нужно по тем ставкам процента, которые будут действовать в этот период.
Если мы спрогнозируем будущие процентные ставки по привлеченному и вложенному капиталу, то можно будет предположить, что ставка дисконтирования для каждого будущего периода находится где-то между ними. Иногда у фирмы есть основания считать, что в будущем ставка дисконтирования может быть примерно равна ставке заемного капитала или ставке размещенного капитала. Если фирма, даже принадлежащая к растущей отрасли экономики, сталкивается с временным излишком мощностей, она может надеяться, что в течение последующих лет в результате своей деятельности она получит больше капитала, чем требуется для финансирования имеющихся выгодных инвестиционных возможностей. Это можно выразить, используя для этих лет ставку дисконтирования, близкую к ставке размещенного капитала. В других случаях фирма может прогнозировать усовершенствоваиие новых продуктов, которые в настоящий момент находятся в стадии разработки, но через несколько лет исследования закончатся. Если эги нововведения потребуют широкомасштабных капиталовложений, то фирма может с уверенностью считать, что в будущем, когда придется осуществлять эти инвестиции, она окажется где-то в районе точки ставки процента по заемному капиталу. Посмотрите на рисунок с) и представьте, что кривая I-I сдвигается вверх и вправо (то есть появились более выгодные инвестиции) до тех пор, пока не получится та же картина, что и на рисунке а). В этой ситуации нужно применять ставку процента по заемному капиталу.
Хотя такие предсказания будущих базовых ставок в условиях внешнего лимитирования финансовых ресурсов неизбежно довольно грубые, они полезны если только общее направление прогнозируемого изменения ставок выбрано правильно. Используя высокие ставки дисконтирования для будущего периода, когда, вероятнее всего, капитала, генерируемого текущей деятельностью компании, будет недостаточно для финансирования инвестиционных возможностей, которые появятся в это время, фирма признает, что альтернативная стоимость фондов в одни периоды времени выше, а в другие- ниже. Поэтому инвестиционным проектам, которые высвобождают капитал в момент, когда спрос на них максимален, при прочих равных будет отдано предпочтение по сравнению с другими проектами, которые используют капитал в период, когда потребность в нем особенно настоятельна. Аналогично, если, по всей вероятности, появится свободный капитал, то использование низкой ставки дисконтирования приведет к тому, что будут приняты инвестиции, не приносящие никаких доходов в течение этих периодов. Альтернативная стоимость финансовых ресурсов в периоды излишка капитала низкая, а потому нужно применять более низкую ставку дисконтирования.
Если компания находится в снтуации внешнего лимитирования финансовых ресурсов, то руководителям полезно составить прогноз базовых ставок которые нужно применять в будущем. Таким образом, появится возможность скоординировать разрабатываемые в различных подразделениях организации инвестиционныс планы, в частности прогнозы будущих потребностей в капитале по всей компании в целом. Если н будушем ожидаются колебания базовых ставок, то компания, возможно, захочет подготовить и использовать таблицы текущей стоимости, показывающие, когда какие ставки дисконтирования следует использовать.
Внутреннее лимитирование финансовых ресурсов.
Существуют два случая внутреннего лимитирования финансовых ресурсов. Первый случай- фирма устанавливает более высокую нижнюю границу базовой ставки уровня доходности капиталовложений, чем стоимость капитала для фирмы. Второй случай- компания принимает решение ограничить общий размер внутрифирменных капиталовложений в каком-то году определенной суммой, даже если в результате такого решения придется отбросить некоторые инвестиционные проекты, чистая текущая стоимость которых при ставке дисконтирования, равной стоимости капитала для фирмы, положительна.
Рассмотрим внутреннее лимитирование финансовых ресурсов для первого случая. Представим, что фирма требует, чтобы чистая текущая стоимость инвестиций при ставке дисконтирования 15% была положительной, хотя стоимость капитала для фирмы- всего 10%. Если одну и ту же базовую ставку используют из года в год, то будущая ставка процента известна и фирма может оценивать инвестиционные проекты так, будто стоимость капитала 15%.
Но хотя при этом заранее точно известна базовая ставка, логика использования такой ставки для дисконтирования денежных потоков не во всем справедлива. Ставка дисконтирования должна отражать альтернативные способы использования имеющегося у фирмы капитала. В предыдущем же примере эта ставка показывает только то, что инвестиции, которые приносят на каждый инвестированный сегодня доллар менее 15% дохода, не будут осуществляться. Если в следующем году у компании собственный капитал будет больше, чем вложенный в проекты, приносящие не менее 15%, то альтернативная стоимость каждого имеющегося у компании дополнительного доллара меньше 15%. Насколько меньше- зависит от того, как будет использован "свободный' капитал, не реинвестированный внутри фирмы.
В случае внутреннего лимитирования возникает необходимость проранжировать инвестиционные проекты.
Существует масса процедур, на которые казалось бы можно положиться при ранжировании инвестиций, но надежность полученных результатов- не более чем иллюзия. Стопроцентно надежного метода ранжирования независимых инвестиций не существует. Проблема в том, что ранжирование предполагает использование базовой ставки, превышающей стоимость капитала, так как альтернативная стоимость финансовых ресурсов компании тоже будет выше. Кроме того, альтернативная стоимость для будущих периодов вполне может отличаться от альтернативной стоимости в настоящий момент- ведь лимитирование финансов может стать более или менее жестким.
Проанализируем использование чистой текущей стоимости для ранжирования. Прежде всего она не говорит нам, сколько нужно вложить в инвестиционный проект. Два маленьких инвестиционных проекта могут оказаться лучше, чем один большой, даже если чистая текущая стоимость крупного проекта превышает чистую текущую стоимость каждого из двух малых проектов (но не выше, чем их сумма).
Кроме того, чистая текущая стоимость опирается на исходные предположения о стоимости денег во времени, которые в условиях ограниченности капитала могут и не выполняться. Эго не позволяет использовать чистую текушую стоимость в качестве эффективного критерия ранжирования инвестиций.
Внутренняя норма окупаемости интуитивно вызывает симпатию, но мы уже знаем, что инвестиции с более низкой внутренней нормой окупаемости могут оказаться более выгодными, нежели инвестиции с более высокой внутренней нормой окупаемости.
Третий популярный критерий ранжирования инвестиций с помощью дисконтирования денежных потоков- индекс текущей стоимости, то есть текущей стоимости доходов, деленной на текущую стоимость расходов. Использование этого метода для ранжирования независимых инвестиций затруднено по нескольким причинам. Например, величина индекса зависит от того, уменьшают ли расходы числитель (то есть вычитаются ли они из доходов) или увеличивают знамеиатель (то есть увеличивают ли расходы). Решение о том, как именно необходимо поступать в конкретном случае, принимается произвольно- в этом серьезный недостаток метода. Другая трудность в том, что ставка дисконтирования используется в ситуации, когда альтернативную стоимость фондов определяет лишь окончательный выбор инвестиционных проектов. Еще одна трудность- возможна, ситуация, когда мы не в состоянии осуществить тот набор инвестиций, который предписывают результаты ранжирования. С помощью индекса текущей стоимости не удается учесть размер инвестиций.
В дополнение ко всем этим трудностям, если в анализе приходится учитывать еще и риск, то ранжирование независимых инвестиционных проектов в ситуации ограниченности финансовых ресурсов больше похоже на интуитивный выбор аналитика, чем на точные научные методы.
С помощью метода чистой текущей стоимости мы сможем выбрать наилучший набор инвестиций только при условии, что ставка дисконтирования равна соответствующей альтернативной стоимости капитала. Как только мы начинаем ранжировать независимые инвестиционные проекты с помощью метода чистой текущей стоимости, чтобы подобрать базовую ставку, превышаюшую стоимость капитала (при этом некоторые инвестиционные проекты с положительной чистой текущей стоимостью будут отвергнуты), ставку дисконтирования, использованную для расчета чистой текущей стоимости, нельзя больше применять, так как в действительности альтернативная стоимость капитала выше, чем выбранная ставка (то есть в качестве ставки дисконтирования надо брать IRR отвергнутых проектов, в которых NPV>0 и есть большая вероятность, что NPV проектов, которые классифицировались как лучшие, в результате пересчета по ставке дисконтирования равной IRR отвергнутых проектов окажется меньше, чем NPV по пересчитанным по новой ставке отвергнутых проектов).
Проблема станет еще сложнее, если мы будем рассматривать альтернативные стоимости денег для нескольких периодов времени и если у нас есть множество наборов взаимоисключающих инвестиционных проектов. Выбор лучшего проекта будет зависеть от того, какое значение альтернативной стоимости мы используем.
Ограниченность финансовых ресурсов в той или иной форме существует в большинстве корпораций. Мы можем провести грань между более жестким и менее жестким лимитированием капитала. При более мягкой форме метод текущей стоимости, предложенный в этой книге, можно использовать спокойно. При более суровом лимитировании финансовых ресурсов метод чистой текущей стоимости можни использовать, по применять одну и ту же ставку дисконтирования для всех будущих лет не вполне правомерно. Ставка дисконтирования, используемая для каждого периода, должна отражать стоимость привлечения дополнительных капиталов, стоимость внешних инвестиций, в которые фирма может вложить свой капитал, внутреннюю альтернативную стоимость финансовых ресурсов, стремление владельцев фирмы получать доходы сейчас или в будущем.
Рассмотрим наиболее типовые ситуации, требующие оптимизации распределения инвестиций. Более сложные варианты оптимизации инвестиционных портфелей решаются с помощью методов линейного программирования.
Пространственная оптимизация.
Временная оптимизация.
1. Пространственная оптимизация
Когда речь идет о пространственной оптимизации, имеется в виду следующее:
- общая сумма финансовых ресурсов на конкретный период (допустим, год) ограничена сверху;
- имеется несколько взаимно независимых инвестиционных проектов с суммарным объемом требуемых инвестиций, превышающим имеющиеся у предприятия ресурсы;
- требуется составить инвестиционный портфель, максимизипующий суммарный возможный прирост капитала.
В зависимости от того, поддаются дроблению рассматриваемые проекты или нет, возможны различные способы решения данной задачи. Рассмотрим их последовательно.
Рассматриваемые проекты поддаются дроблению.
Имеется в виду, что можно реализовывать не только целиком каждый из анализируемых проектов, но и любую его часть; при этом берется к рассмотрению соответствующая доля инвестиций и денежных поступлений. Последовательность действий в этом случае такова:
для каждого проекта рассчитывается индекс рентабельности PI;
проекты упорядочиваются по убыванию показателя PI;
в инвестиционный портфель включаются первые проектs, которые в сумме в полном объеме могут быть профинансированы предприятием;
очередной проект берется не в полном объеме, а лишь в той части, в которой он может быть профинансирован (остаточный принцип).
Можно проверить, что любая другая комбинация ухудшает результаты- уменьшает суммарный NPV.
Рассматриваемые проекты не поддаются дроблению.
В этом случае оптимальную комбинацию находят последовательным просмотром всех возможных вариантов сочетания проектов и расчетом суммарного NPV для каждого варианта. Комбинация, максимизирующая суммарный NPV, будет оптимальной.
2. Временная оптимизация.
Когда речь идет о временной оптимизации, имеется в виду следующее:
- общая сумма финансовых ресурсов, доступных для финансирования в планируемом году, ограничена сверху;
- имеется несколько доступных независимых инвестиционных проектов, которые ввиду ограниченности финансовых ресурсов не могут быть реализованы в планируемом году одновременно, однако в следующем за планируемым годом оставшиеся проекты либо их части могут быть реализованы;
- требуется оптимально распределить проекты по двум годам.
В основу методики составления оптимального портфеля заложена следующая идея: по каждому проекту рассчитывается специальный индекс, характеризующий относительную потерю NPV в случае, если проект будет отсрочен к исполнению на год. Проекты с минимальными значениями индекса могут быть отложены на следующий год.
Например, есть следующие проекты:
Таблица 2.6
-
Проект Инвестиции NPV А 30 2,51 Б 20 2,68 В 40 4,82 Г 15 1,37
Задача: составить оптимальный инвестиционный портфель на два года в случае, если объем ннвестиций на планируемый год ограничен суммой в 70.
Рассчитаем потери в NPV в случае, если каждый из анализируемых проектов будет отсрочен к исполнению на год:
Таблица 2.7
| Проект |
NPV в году 1 |
Дисконтирующий множитель при r=10% |
NPV в году 0 |
Потеря в NPV |
Величина отложенной на год инвестиции |
Индекс возможных потерь |
| А | 2,51 | 0,9091 | 2,28 | 0,23 | 30 | 0,0077 |
| Б | 2,68 | 0,9091 | 2,44 | 0,24 | 20 | 0,0120 |
| В | 4,82 | 0,9091 | 4,38 | 0,44 | 40 | 0,0110 |
| Г | 1,37 | 0,9091 | 1,25 | 0,12 | 15 |
0,0080 |
Индекс возможных потерь имеет следующую интерпретацию: он показывает, чему равна величина относительных потерь в случае откладывания проекта к исполнению на год. Из расчета видно, что наименьшие потери будут в том случае, когда отложен к исполнению проект А, затем последовательно проекты Г, В, Б.
Таким образом, инвестиционный портфель первого года должен включить проекты Б и В в полном объеме, а также часть проекта Г; оставшуюся часть проекта Г и проект А следует включить в портфель второго года:
Таблица 2.8
-
Проект Инвестиции Часть инвестиций, включенная в портфель, в % NPV А) инвестиции в году 0:
Б
В
Г
Всего
20
40
10
70
100
100
67
2,68
4,82
0,92*
8,42
А) инвестиции в году 1:
Г
А
Всего
5
30
35
33
100
0,41**
2,28
2,69
Пояснения к расчетам: * 0,92 = 1,370,67;
** 0,41 = 1,250,33.
Суммарный NPV при таком формировании портфелей за два года составит 11,11 (8,42 + 2,69), а общие потери будут равны 0,27 (2,51+2,68+4,82+1,37—11,11) и будут минимальны по сравнению с другими вариантами формирования портфелей.
Мы рассмотрели наиболее распространенные методы оценки инвестиционных проектов; существуют и более сложные методы и критерии.
Таким образом, можно предложить следующий несложный алгоритм формирования инвестиционного портфеля предприятия в условиях ограниченности финансовых средств:
Утверждаются все неизбежные инвестиционные проекты (приносящие и не приносящие денежный доход)
Прогнозируется прибыль от неизбежных (уже принятых) инвестиционных проектов.
Рассчитывается капитал, остающийся после шагов по п. п. 1, 2 – это сумма, которую предприятие может вложить в приносящие прибыль инвестиционные проекты.
Определяются минимально приемлимая доходность оставшейся части инвестиционного портфеля и максимально приемлимый риск.
Анализируются имеющиеся альтернативы (прибыльные инвестиционные проекты)
Отбор ведется по уже рассмотренным критериям.
Двойной бюджет
Для защиты стратегической работы некоторые фирмы разделяют свой бюджет на два: текущий и стратегический. Текущий бюджет обеспечивает непрерывное получение прибыли от использования действующих мощностей фирмы, капиталовложения в увеличение мощностей, капиталовложения ради увеличения прибыли с помощью снижения себестоимости. Стратегический бюджет предусматривает капиталовложения в повышение конкурентоспособности предприятия в стратегических зонах хозяйствования, освоение новых рынков, освоение новых направлений деятельности и прекращение капиталовложений в неприбыльные направления деятельности.
Двойной бюджет дает следующие преимущества:
• средства вьщеляются целевым порядком для стратегической деятельности, что защищает их от "посягательств" со стороны текущей деятельности;
• деление бюджета на два помогает сбалансировать капиталовложения и доходы в коротком и долгом периодах;
• критерии оценки проектов зависят от цели осуществления проекта (краткосрочный или долгосрочный эффект);
• двойной бюджет помогает осуществлять оперативный и стратегический контроллинг.
Соответственно и составление инвестиционного плана также разбивается на две части:
• стратегический инвестиционный план разрабатывается на длительную перспективу, на основе анализа внешней и внутренней сред, балансирования жизненных циклов различных стратегических зон хозяйствования, анализа синергизма, стратегической гибкости и др. (при этом финансовые показатели играют подчиненную роль);
• при составлении текущего бюджета ориентируются на показатели рентабельности с учетом ограничений на ликвидность, структуру капитала и т. п. При этом обычно для дисконтирования денежных потоков по проектам различных типов применяются различные ставки дисконтирования. Недостаток двойного бюджета в том, что он создает поле для всевозможных манипуляций (часто трудно бывает с полной определенностью отнести инвестиционный проект к одной из двух категорий).
Инвестиционные решения с дополнительной информацией (вариант пробных инвестиций)
Здесь будет рассмотрен вариант определения NPV для специфических инвестиционных проектов.
Иногда перед принятием инвестиционного решения можно получить дополнительную информацию. Это связано с тем, что в условиях неопределенности возникает возможность того, что считавшиеся приемлимыми инвестиции окажутся на практике невыгодными и наоборот, если будет получена дополнительная информация.
В модели сравниваются затраты связанные с получением информации и выгоды от нее. В рамках этой задачи решаются следующие проблемы:
Стоит ли собирать необходимую информацию
Использование дополнительной и ранее имеющейся информации для принятия решения.
Интерпретация результатов проверки.
Необходимость такого анализа: если сам по себе единичный инвестиционный проект убыточен, но с учетом последующих инвестиций в контексте проекта он может оказаться выгодным. (например: мы планируем модернизировать оборудование на одном технологическом участке и NPV получился отрицательным, но есть вероятность, что в дальнейшем исход инвестиций в модернизацию аналогичного оборудования на других участках окажется выгодным, то есть используется вероятностный подход). Иначе говоря, чем более неопределенным является результат, тем выгоднее собрать дополнительную информацию (например, с помощью экспериментальных инвестиций).
Инвестиционные решения с дополнительной информацией с полной дополнительной информацией.
Смысл понятия полная дополнительная информация: это значит, что осуществление пробного (единичного) инвестиционного проекта однозначно определяет что будет, если осуществляться все прочие аналогичные проекты. Идея метода- осуществление пробного инвестпроекта с отрицательным NPV оправдано, если позволит получить ценную информацию (если ожидаемая стоимость полной информации будет больше ожидаемых затрат на единичные инвестиции).
NPV в данной модели может быть потеряна из-за того, что инвестиции не осуществлялись. Пусть Vo- NPV пробного проекта (случайная величина), Vo ср- ее матожидание, Vb- точка безубыточности (Vb соответствует случаю Vo=0), С- угол наклона кривой NPV для всех, включая последующие инвестиции.
Если
ожидаемое Vo<0 и если Vo подчиняется некоторому закону распределения вероятности и есть вероятность, что Vo>Vb,
то требуется
дальнейший
анализ. Если
в дальнейшем
окажется, что
при Vo
ср<0 Vo>0,
то ожидаемая
прибыль будет
равна :
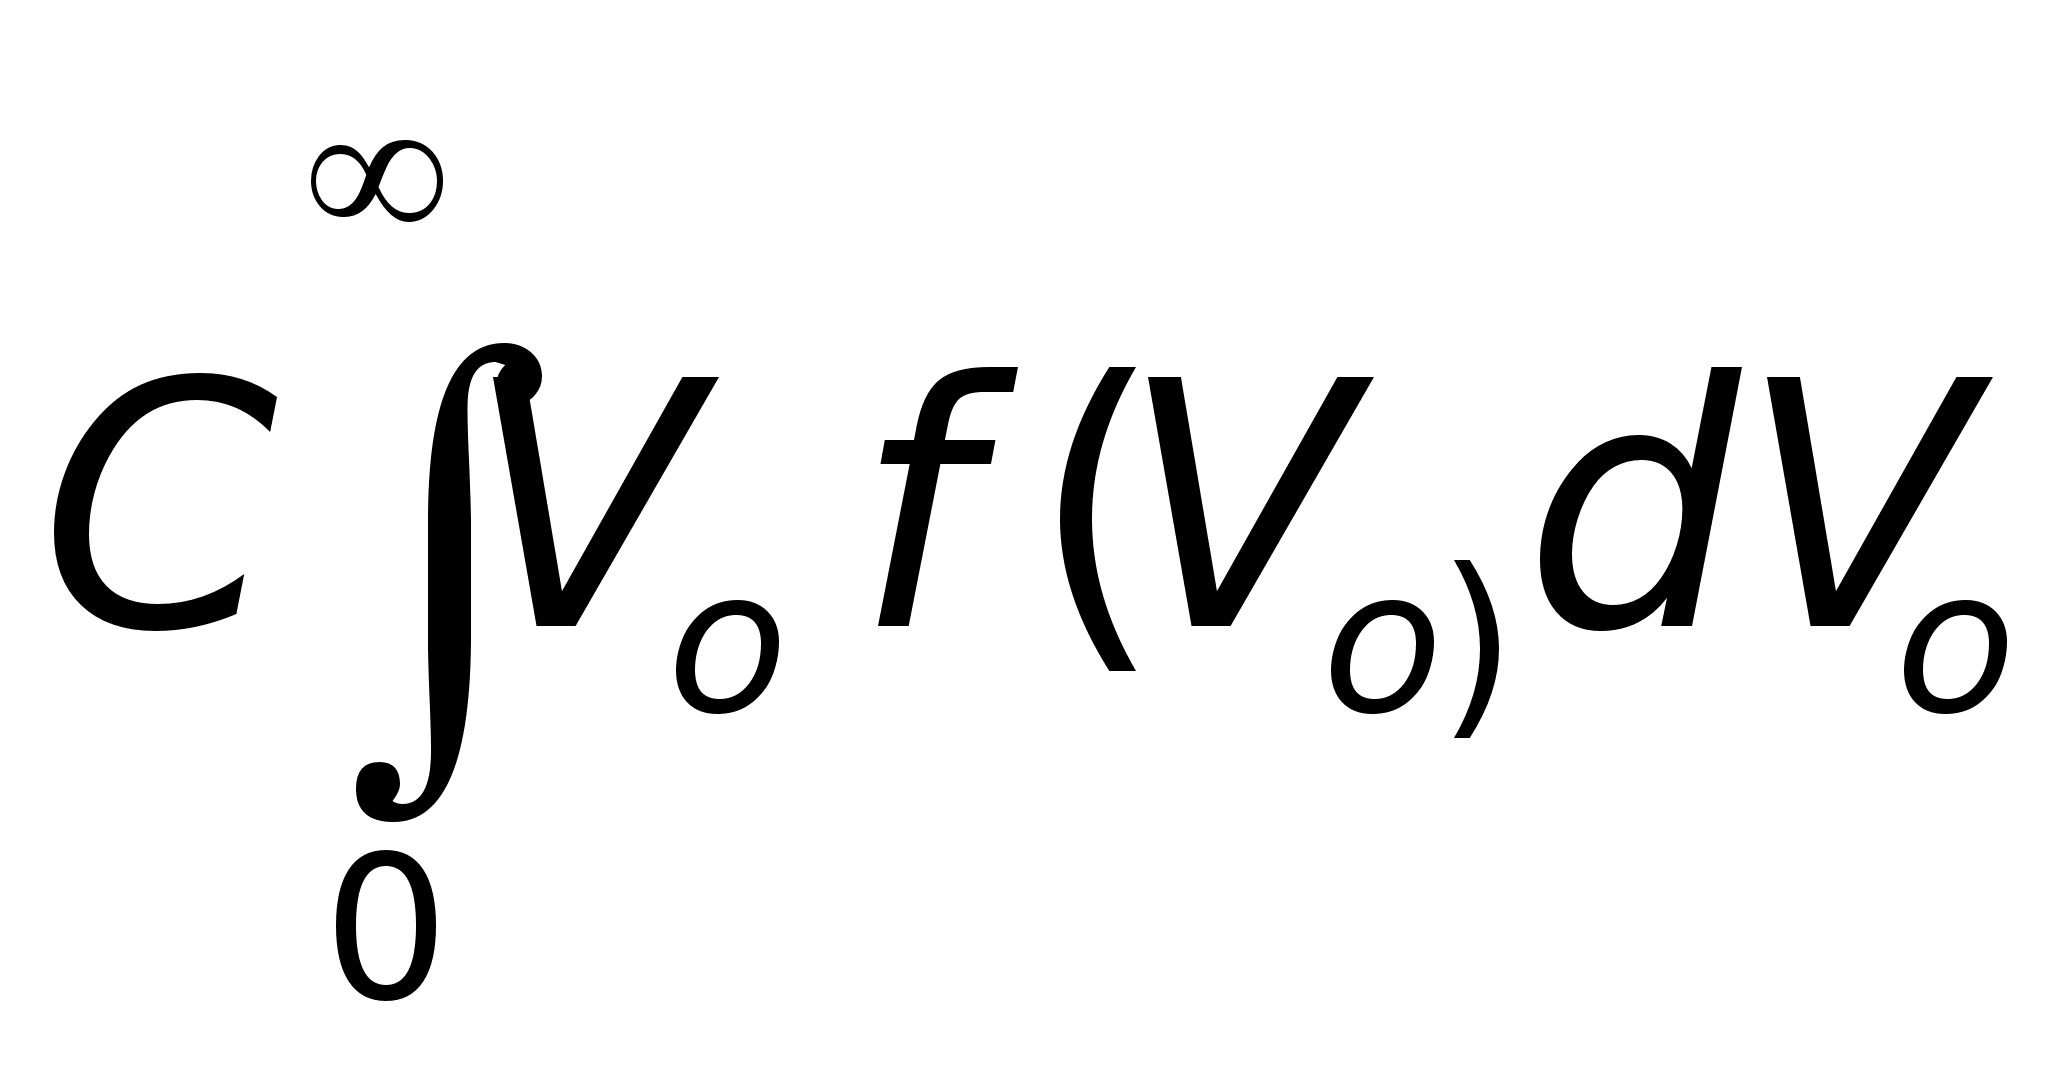
Где f(Vo)- функция плотности вероятности для Vo.
Таким образом, мы можем уменьшать потенциальные потери от неопределенности, осуществляя пробные инвестиции с NPV<0. Даже когда NPV эксперементальных инвестиций больше нуля, то все равно желательно провести пробные инвестиции.
Приведем простой пример.
Таблица 2.9
-
Событие Вероятность события NPV Ожидаемая текущая стоимость А 0,3 400 120 Б 0,7 -500 -350 Итого NPV=-70
Пусть С=10.
Если осуществив все инвестиции сразу, есть вероятность 0,3 получить NPV=4000, а есть вероятность 0,7 потерять NPV=–5 000, матожидание (4000*0,3-500*0,7=-2300)<0 и инвестиции будут невыгодными. Но можно уменьшить потери от неопределенности, сделав пробные инвестиции и если произойдет событие А, получить прибыль (в условиях полноты дополнительной информации). Ожидаемая стоимость пути А для С=10 равна 0,3*4000=1200. Ожидаемая стоимость пути B равна (-500)*0,7=-350. Ожидаемая NPV пробных инвестиций равна: 1200-350=850>0, что говорит о желательности пробных инвестиций в надежде, что произойдет событие А.
Анализ пробных инвестиций при нормальных априорных распределениях вероятностей при полной дополнительной информации.
Исходная посылка- вероятности исходов распределены нормально.
Пусть матожидание равно Vo ср, среднеквадратическое отклонение равно о, задано С.
Так как NPV<0 , проект можно было бы однозначно отвергнуть, лишь если бы дисперсия была равна нулю. Если есть вероятность Vo>0, то нужно посчитать ожидаемую текущую стоимость всех инвестиций С (обозначим эту стоимость EVPI).
EVPI=coL(D), где
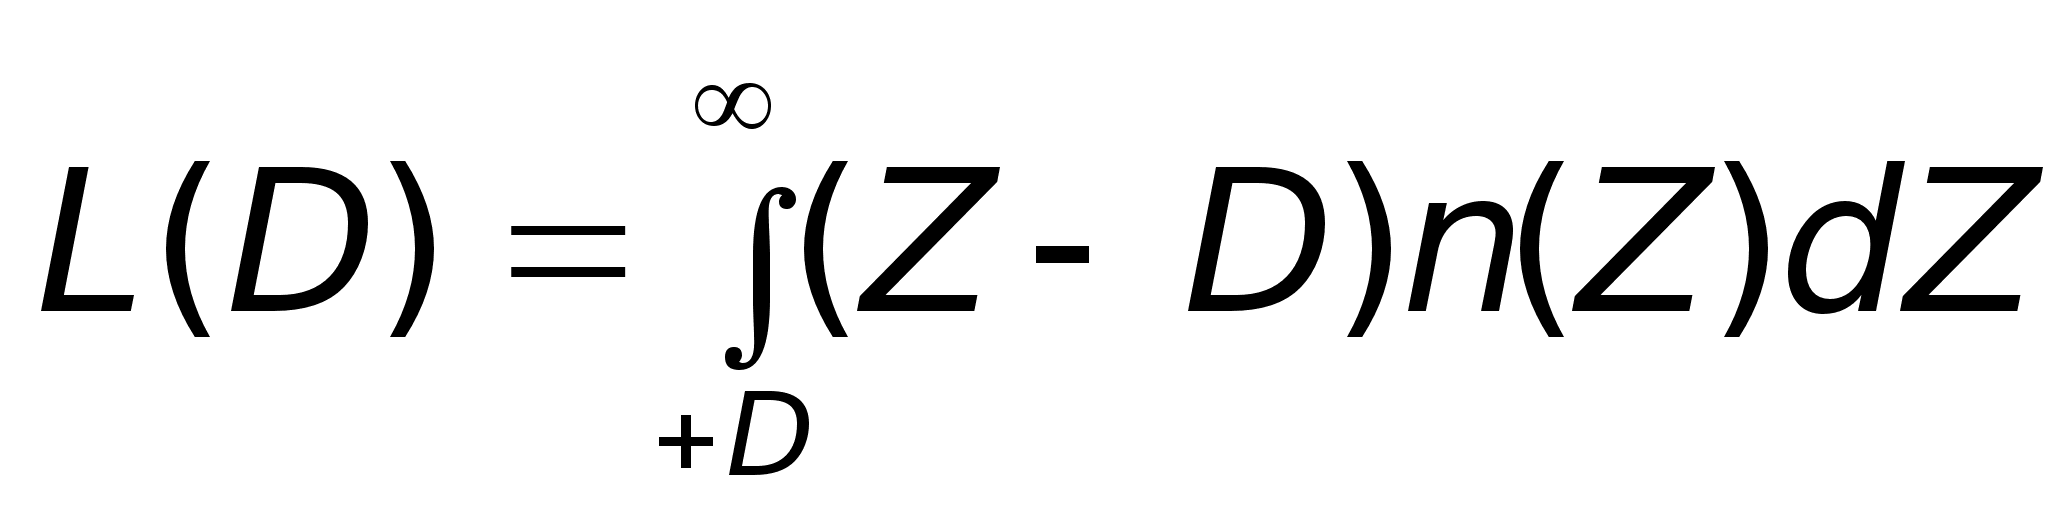
n(Z)- нормальная функция плотности вероятности для нормированной случайной величины,
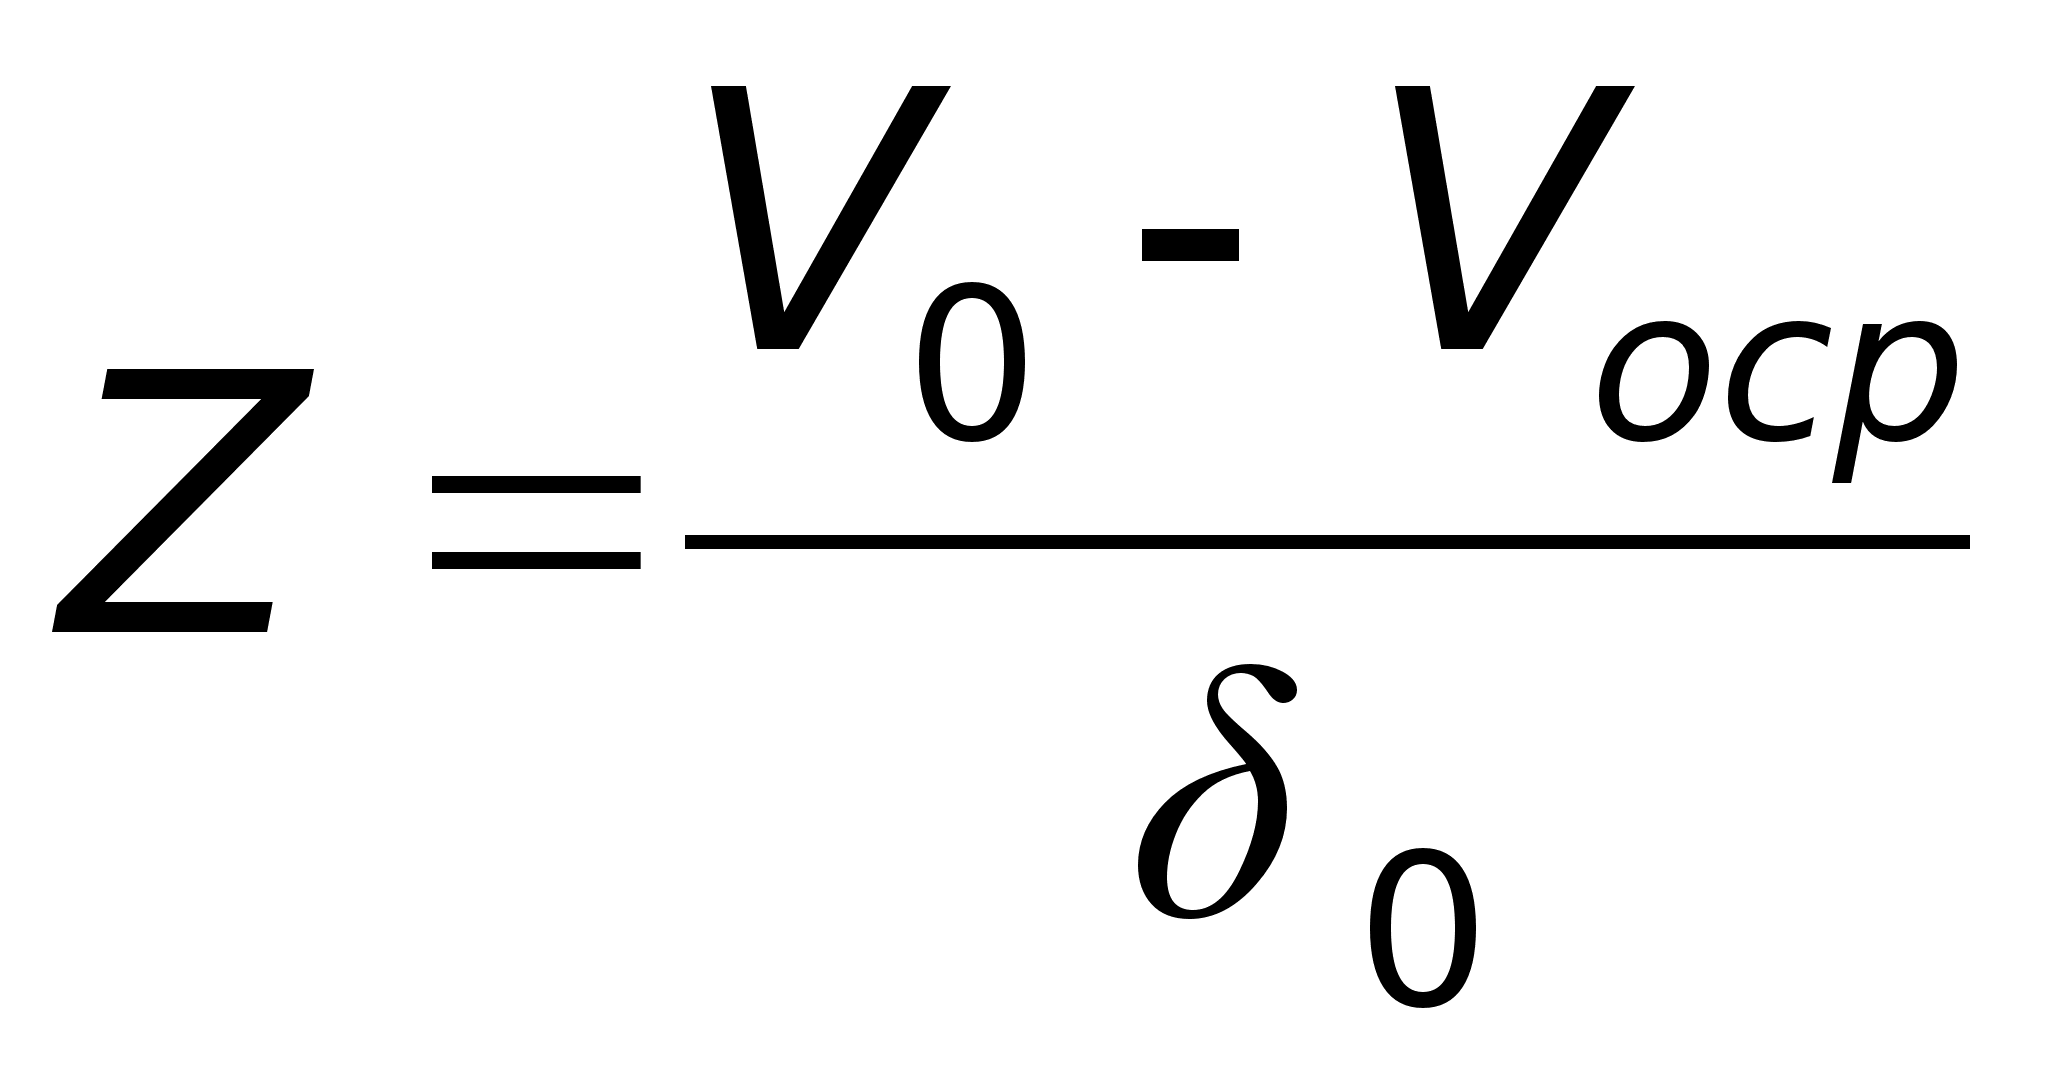
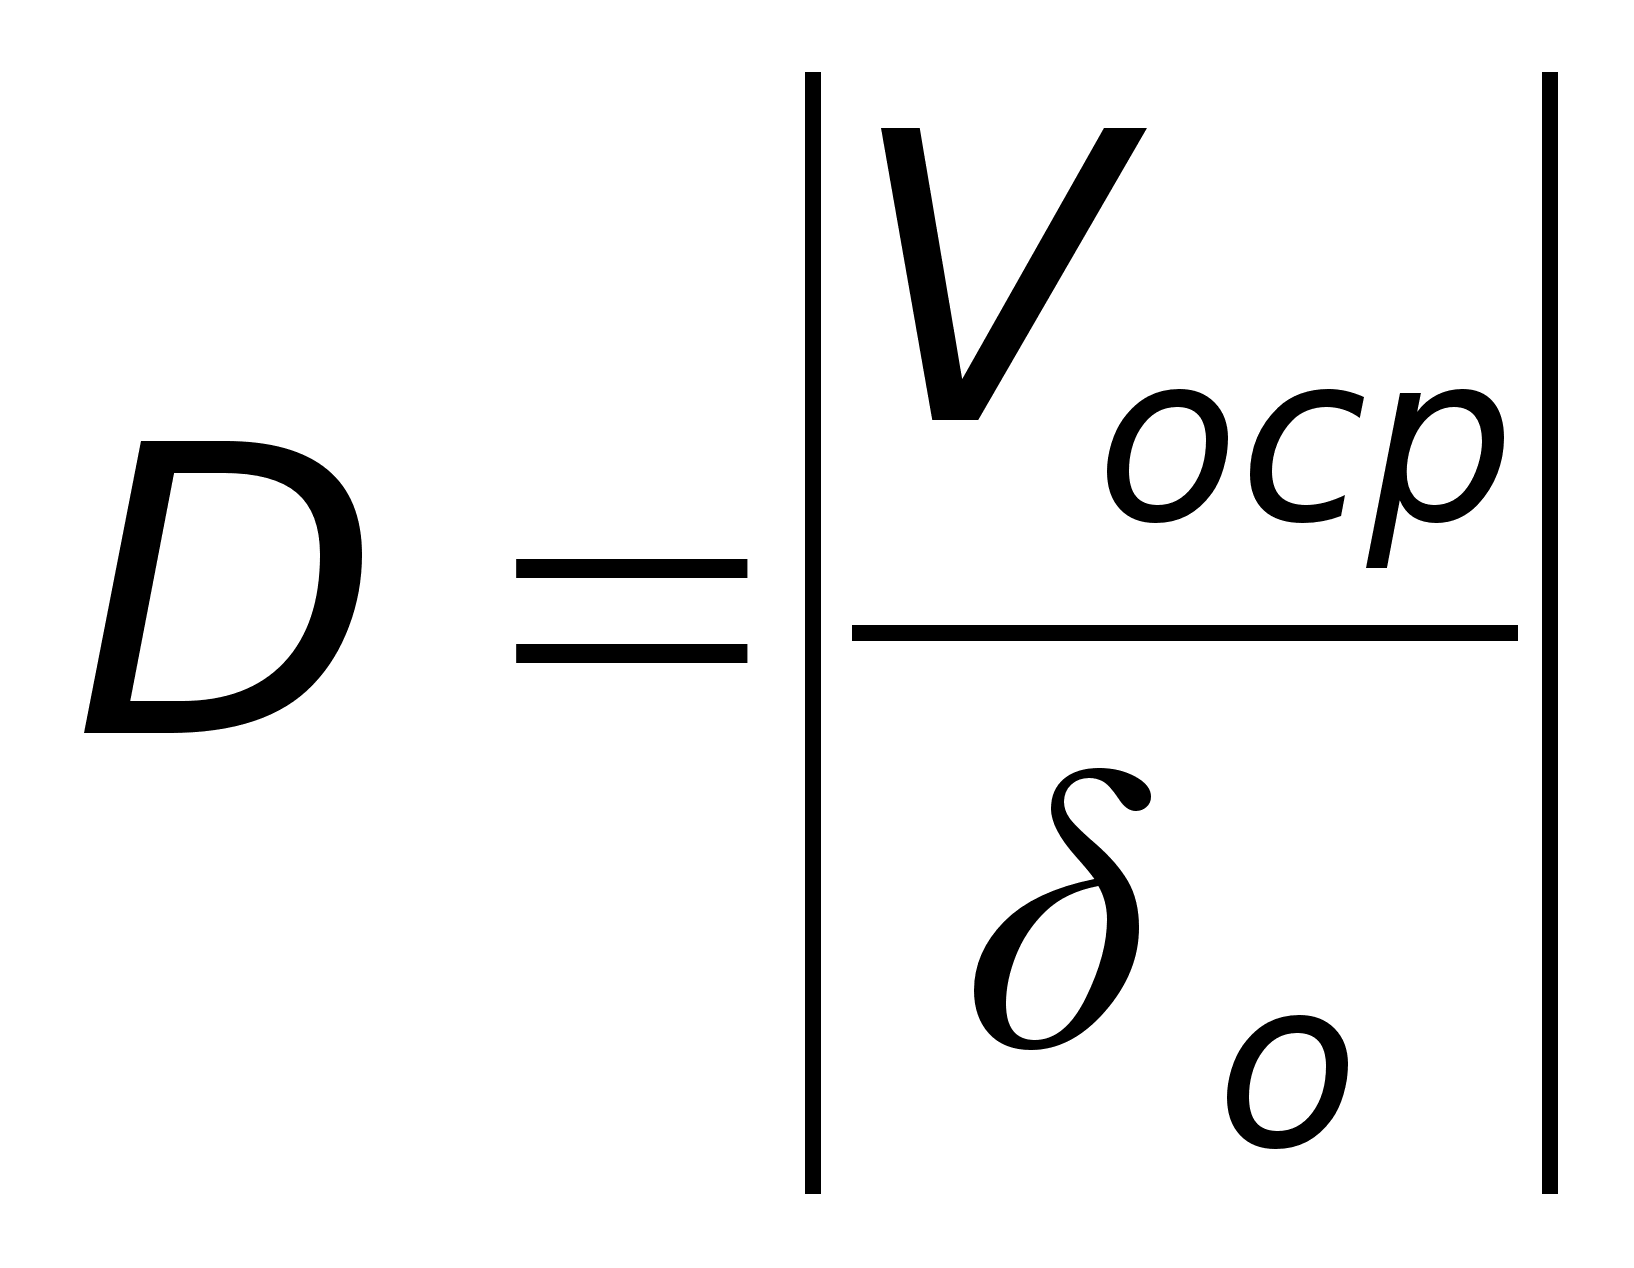
Из таблицы интегральной функции потерь для нормального распределения вероятностей можно найти L(D), а затем и EVPI=ожидаемая прибыль.
Пусть L(D*)=D+L(D), тогда ожидаемые затраты на пробные инвестиции равны:
E(Lo)= оL(D*).
Теперь если EVPI (ожидаемая стоимость полной информации)>Е(Lo), то пробные инвестиции с NPV пробных инвестиций<0 целесообразны.
Зная NPV пробных инвестиций, можно определить количество пробных инвестиций для того, чтобы ожидаемая стоимость полной информации пробных инвестиций была больше ожидаемых затрат на них: k=E(Lo)/EVPI` , где EVPI` равно EVPI при С=1.
Анализ пробных инвестиций при нормальных априорных распределениях вероятностей при полной дополнительной информации с помощью пакета Project Expert.
Предлагается следующая последовательность действий:
Рассчитать NPV пробного инвестиционного проекта (обычным способом в среде Project Expert).
Путем моделирования в разумных пределах факторов, влияющих на формирования NPV (это может быть объем сбыта, цены и т. д. при возможных изменениях рыночной среды), получить необходимое количество NVPi. Это количество должно быть достаточным для того, чтобы ответить на вопрос подчиняется ли NPV пробных инвестиций нормальному априорному распределению вероятностей или нет (эта проверку осуществляется обычными статметодами).
Если подчиняется, то матожидание от NPVi можно принять за Vo ср пробных инвестиций, а за о можно будет принять среднеквадратическое отклонение по NPVi и рассчитав по методике приведенной выше EVPI и E(Lo), принять решение о пробных инвестициях.
Анализ пробных инвестиций при неполной дополнительной информации.
Может сложиться так, что проведя эксперементальные инвестиции, мы не устраним неопределенности.
Это можно показать в таблице.
Таблица 2.10
-
Событие А В Принесет доход (G) P(G/A)=0,8 P(G/B)=0,3 Не принесет доход (N) P(N/A)=0,2 P(N/B)=0,7
Это значит, что если пробные инвестиции оказались удачными, то все равно есть 20% вероятность того, что последующие инвестиции принесут убыток и наоборот из события В с вероятностью 30 % можно в последующем получить доход.
Для расчета ожидаемой NPV надо посчитать совместные и апостериарные вероятности:
P (G,A)=0,80,3=0,24
P(G,B)=0,3*0,7= 0,21
P(G)= 0,45
P(N,A)=0,20,3=0,06
P(N,B)=0,7*0,7=0,49
P(N)= 0,55
P(A/G)=0,24/0,45=0,53
P(B/G)=0,21/0,45=0,47
P(A/N)=0,06/0,55=0,11
P(B/N)=0,49/0,55=0,89
Построим дерево принятия решений в виде таблицы.
Таблица 2.11
| Вероятности | Стоимость | Дальнейшие действия | Стоимость | Вероятность | NPV | |
| Ожидаемая NPV всех инвестиций при возможности пробных инвестиций=-324,05 | Последующие инвестиции будут доходными (G)=0,45 | -230 | Инвестировать дополнительно С | -230 | 0,53 | 4000 |
| 0,47 | -5000 | |||||
| Не инвестировать дополнительно С | Не выгодно | 0,53 | 400 | |||
| 0,47 | -500 | |||||
| Последующие инвестиции будут доходными (N)=0,55 | -401 | Инвестировать дополнительно С | Не выгодно | 0,11 | 4000 | |
| 0,89 | -5000 | |||||
| Не инвестировать дополнительно С |
-401 |
0,11 | 400 | |||
| 0,89 | -500 |
Если бы ожидаемая NPV всех инвестиций при пробных получилась бы положительной, то даже при NPV пробных инвестиций <0 и NPV всех С инвестиций сразу <0, то имело бы смысл даже в условиях неполной информации произвести пробные инвестиции. Так как у нас ожидаемый NPV всех инвестиций при пробных инвестициях меньше нуля, то проект выпадает из рассмотрения и от него стоит отказаться.
Анализ пробных инвестиций при неполной дополнительной информации при нормальном распределении вероятностей.
Пусть NPV пробного проекта при исходных данных равен Vo ср, а априорная вероятность подчиняется нормальному закону распределения со среднеквадратическим отклонением о .
Пусть мы собрали новую информацию (провели пробные инвестиции) и получили Vе и е (Ve подчиняется нормальному закону распределения со среднеквадратическим отклонением е и Ve определена только на основе дополнительной информации).
Пусть
Vr – уточненная
оценка стоимости
проекта на
основе исходной
и дополнительной
информации.
Тогда:
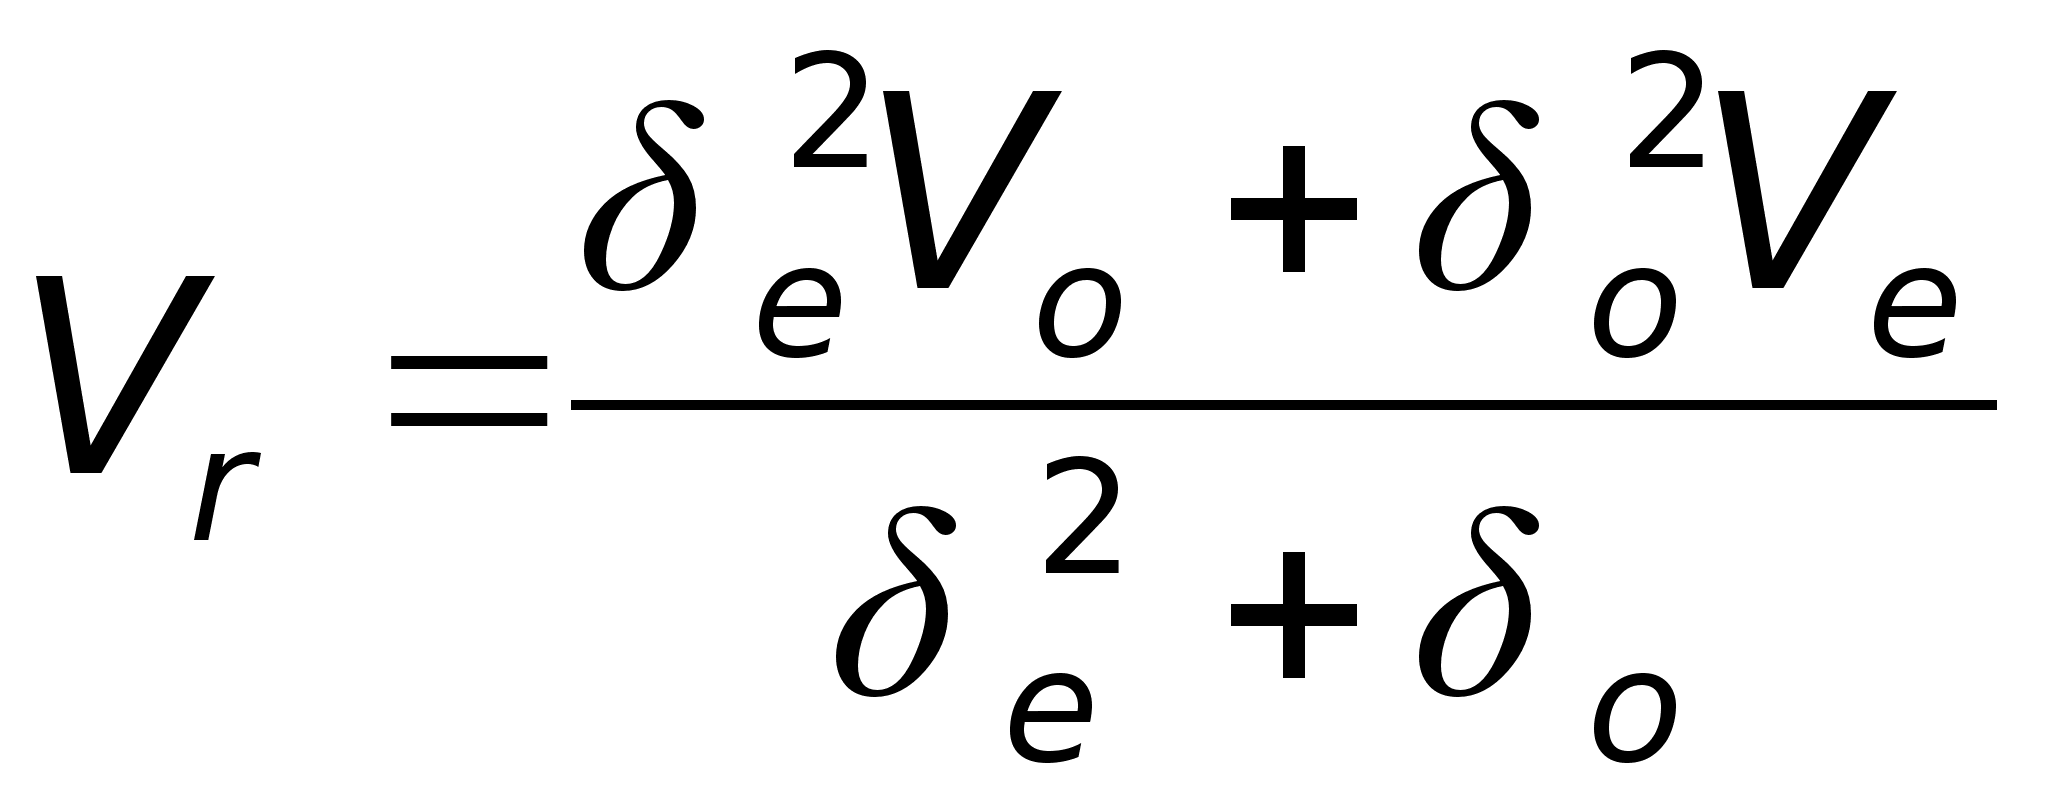
Ve критическое- это то Ve, при котором Vr=0:
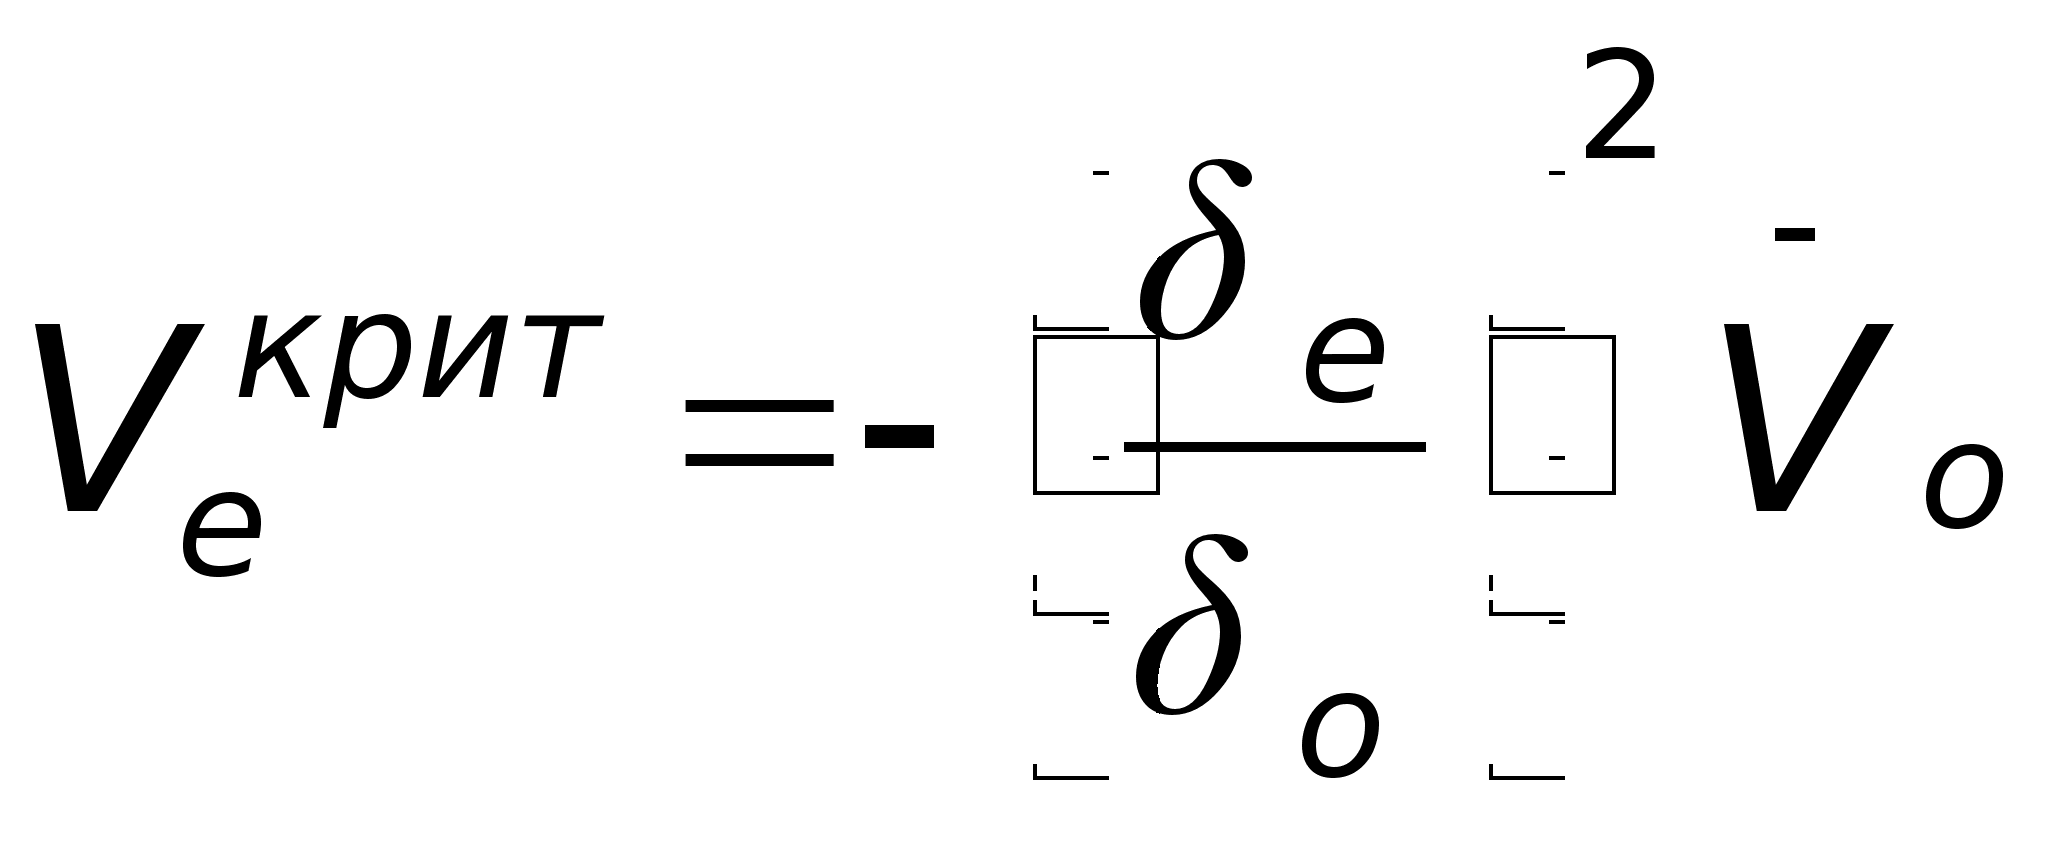
Критерий: Ve>Ve критического.
Если этот критерий окажется >0, то решение об инвестициях можно принять.
Систематическая ошибка.
Если после реализации инвестпроекта при сравнении Vr и фактического NPV нашлись отклонения, была допущена систематическая ошибка (смещение прогнозной оценки). Ожидаемая ошибка по сравнению с использованием Ve равна Ve-Vr и так как в случае если прогнозное значение NPV Ve окажется больше априорной Vr, то скорее всего Ve окажется больше факта.
2 Оценка инвестиционных проектов в условиях неопределенности.
В условиях определенности рыночную стоимость инвестиций можно определить с помощью текущей стоимости будущих денежных потоков при ставке дисконтирования, равной проценту по безрисковым вложениям. Этот подход теоретически верен и практически осуществим, так как имеется лишь один возможный вариант денежных потоков и точно известна соответствующая ставка дисконтирования.
Существует необходимость методы работы с капитальным бюджетом в условиях неопределенности. Когда инвестиционное решение принято в условиях неопределенности, денежные потоки могут возникать в соответствии с одним из множества альтернативных сценариев. Мы не знает заранее, какой из сценариев осуществится в действительности. Цели остаются все теми же: мы хотим узнать, на какую величину изменится рыночная стоимость фирмы в случае принятия решения в пользу вложения капитала. Однако процесс оценки гораздо сложнее, чем в условиях определенности.
В условиях неопределенности существует своего рода противоречие между теоретически верным и практически осуществимым подходом. Теоретически безупречный подход состоит в том, чтобы учесть все возможные варианты сценариев денежных потоков. В большинстве случаев это трудно или невозможно, так как придется учитывать слишком много альтернатив.
Методы исследования неопределенности можно разбить на три группы. Одна группа методов делает попытку учесть в явном виде все альтернативные сценарии денежных потоков. К этой группе относятся методы предпочтительного состояния.
Методы другой группы требуют, чтобы было дано полное обобщенное описание активов, на основе которого можно будет определить их стоимость. Например, можно составить прогноз ожидаемых денежных потоков на каждый период и дисконтировать их по соответствующей ставке с поправкой на риск, определяя тем самым стоимость активов.
Третья группа методов разработана для того, чтобы обеспечить более глубокое понимание характеристик инвестиций, особенно связанного с ними риска. Это может принести пользу, даже если метод и не дает точного прогноза рыночной стоимости инвестиций. Анализ окупаемости, анализ чувствительности, стратегическое планирование могут послужить примерами таких методов.
Хотя эти три подхода могут вступить в противоречие, их можно использовать и так, чтобы они дополняли друг друга. В условиях неопределенности любое инвестиционное решение в значительной мере основано на субъективных суждениях (на здравом смысле).
Чтобы принимать правильные решения, необходимо: а) понимать, каким образом альтернативные сценарии денежных потоков, возможные в результате инвестирования, повлияют на рыночную стоимость проекта; б) осознавать риск конкретного рассматриваемого инвестиционного проекта (этому поможет применение третьего подхода) и с) на основании своих заключений по первым двум пунктам оценить стоимость инвестиций (используя один из методов второй группы) так, чтобы данный проект можно было сравнивать с другими альтернативами.
Большинство инвесторов готовы пойти на риск только в том случае, если получат за это дополнительный вьигрыш (в виде доходов). Поэтому для полноценного анализа инвестиций нужно определить, сколько стоит риск в глазах инвестора, т.е. за какой дополнительный доход инвестор согласится рисковать.
Существует множество подходов к решению непростой проблемы анализа инвестиционных проектов в условиях риска и неопределенности.
Рассмотрим наиболее известные из них.
- Подходы, связанные с определением величины поправки на риск.
а) Анализ ставки дисконтирования с поправкой на риск.
Ставка дисконтирования с поправкой на риск- наиболее часто применяемый подход. Напомним, что ставка дисконтирования с поправкой на риск рассчитывается как сумма ставки по безопасным вложениям и поправки на риск. У этого подхода есть ряд достоинств и недостатков.
Основное достоинство метода в том, что он основывается на хорошо известных законах функционирования рынка капитала (на модели определения цены капитальных активов). Пользуясь этим методом, предприятие оценивает инвестиционные предложения так, как это сделали бы сами акционеры.
Но несмотря на очевидные достоинства, у этого метода есть ряд недостатков:
• Использование ставки дисконтирования с поправкой на риск взято из модели определения цены капитальных активов (САРМ)- модели, построенной для совершенного рынка, а реальный рынок не удовлетворяет требованиям к совершенному рынку капитала (полная информация, неограниченное количество продавцов и покупателей, низкие входные и выходные барьеры и т. д.) Кроме того, под риском в этой модели понимают степень отклонения фактической доходности инвестиций от среднерыночной, тогда как в реальной жизни риск более ассоциируется у менеджеров с опасностью потерь