СТАТИСТИКА
Оплата за неотработанное время — это различного рода выплаты, которые включают как оплату неотработанных часов в пределах рабочего дня, так и оплату неотработанных человеко-дней, в том числе: оплата ежегодных и дополнительных отпусков, оплата дополнительных отпусков, предоставленных по коллективному договору (сверх предусмотренных законодательством); оплата учебных отпусков и оплата периодов профессиональной переподготовки работников; оплата труда работников, привлекаемых к выполнению государственных и общественных обязанностей; оплата льготных часов подростков, суммы, выплаченные работникам за счет средств предприятий, вынужденно работавшим неполное время по инициативе администрации; оплата простоев не по вине работника и другие выплаты.
К единовременным поощрительным выплатам относятся единовременные (разовые) премии, вознаграждение по итогам работы за год и выслугу лет, компенсации за неиспользованный отпуск, дополнительные выплаты при предоставлении отпуска, стоимость бесплатно выдаваемых работникам в качестве поощрения'акций и другие выплаты.
Расходы на питание, жилье и топливо включают: стоимость бесплатно предоставляемых работникам отдельных отраслей экономики питания и продуктов (в соответствии с законодательством), стоимость бесплатного или по льготным ценам питания (сверх предусмотренного законодательством); стоимость бесплатно предоставляемого жилья и коммунальных услуг работникам отдельных отраслей или суммы денежной компенсации за непредоставление их бесплатно (в соответствии с законодательством), стоимость бесплатно предоставленного работникам топлива.
Фонд заработной платы исчисляется за месяц, квартал и год. Годовой фонд заработной платы равен сумме месячных фондов. Исходя из фонда заработной платы определяется уровень средней заработной платы как для предприятий и организаций, так и для отрасли и экономики в целом.
Данные о фонде заработной платы необходимы:
- для определения издержек на рабочую силу;
- для построения счета образования доходов в СНС;
- для определения валового внутреннего продукта распределительным методом.
Затраты на оплату труда являются важнейшим, а во многих отраслях экономики и самым значительным компонентом себестоимости продукции.
Фонд заработной платы на отдельных предприятиях учитывается по отдельным категориям персонала. Структура фонда заработной платы для отдельных категорий работников весьма различна, что подтверждает ее анализ как по персоналу в целом, так и по отдельным его категориям в различных отраслях экономической деятельности.
При анализе фонда заработной платы по категориям рабочих в промышленности и некоторых других сферах материального производства выделяют фонды часовой, дневной и месячной заработной платы.
Выплаты социального характера
В состав выплат социального характера, которые осуществляют предприятия и организации, включаются компенсации и социальные льготы, предоставляемые работникам на лечение, отдых, проезд, трудоустройство и другие цели.
Выплаты социального характера не включаются в заработную плату работников, но они являются составным элементом доходов лица как наемного работника, занятого на том или ином предприятии.
К выплатам социального характера относятся: надбавки к пенсиям работающим на предприятии и единовременные пособия уходящим на пенсию работникам за счет средств предприятия; страховые платежи, уплачиваемые работникам по договорам страхования за счет средств предприятия; взносы на добровольное медицинское страхование и расходы по оплате услуг организаций здравоохранения, оказываемых работникам за счет предприятия; выходные пособия при прекращении трудового договора и суммы, выплачиваемые уволенным работникам на период трудоустройства в связи с ликвидацией предприятия, сокращением штатов; оплата проезда к месту работы, разовая материальная помощь по семейным обстоятельствам; стипендии работникам, обучающимся в дневных высших и средних учебных заведениях по направлению предприятий, и другие выплаты и расходы предприятия.
Часть выплат социального характера производится на основе действующего трудового законодательства, а их значительная часть — на основе коллективных трудовых соглашений между администрацией и организациями трудящихся.
Помимо фонда заработной платы и выплат социального характера работники предприятий могут получать доходы по акциям и другие доходы от участия работников в собственности предприятий и организаций. Предприятия выплачивают страховые взносы в пенсионный фонд, фонд социального страхования и фонд обязательного медицинского страхования, государственный фонд занятости.
Важнейшие группировки, применяемые при изучении
состава оборудования.
Статистика оборудования изучает наличие, состав, состояние и использование двух групп оборудования: энергетического и производственного.
К производственному оборудованию относятся орудия труда, предназначенные для непосредственного воздействия на предмет труда в процессе производства продукции. При изучении состава производственного оборудования используются группировки по производственному и технологическому назначению, по методу воздействия на предмет труда, по степени автоматизации и др. признакам.
Энергетическое оборудование предназначено для производства различных видов энергии и преобразования одного вида энергии в другой.
Важнейшей предпосылкой интенсификации производства является улучшение использования оборудования. Для анализа эффективности использования оборудования применяется система статистических показателей, в которую входят показатели использования оборудования по численности, времени, мощности и объему работы.
Первая группа – показатели использования оборудования по численности.
Численность наличного оборудования учитывается по состоянию на определенную дату и в среднем за период. К этим показателям относятся следующие:
доля работавшего оборудования в общей численности наличного оборудования;
доля работавшего оборудования в общей численности установленного оборудования.
Вторая группа – показатели использования оборудования по времени работы.
К ним относятся:
коэффициент сменности, показывает, сколько смен в среднем работала каждая единица оборудования
в течении суток. Может быть исчислен за любой период времени: на день обследования, за месяц, квартал,
год. Общий принцип расчета заключается в сопоставлении количества отработанных оборудованием смен и
количества отработанных дней.
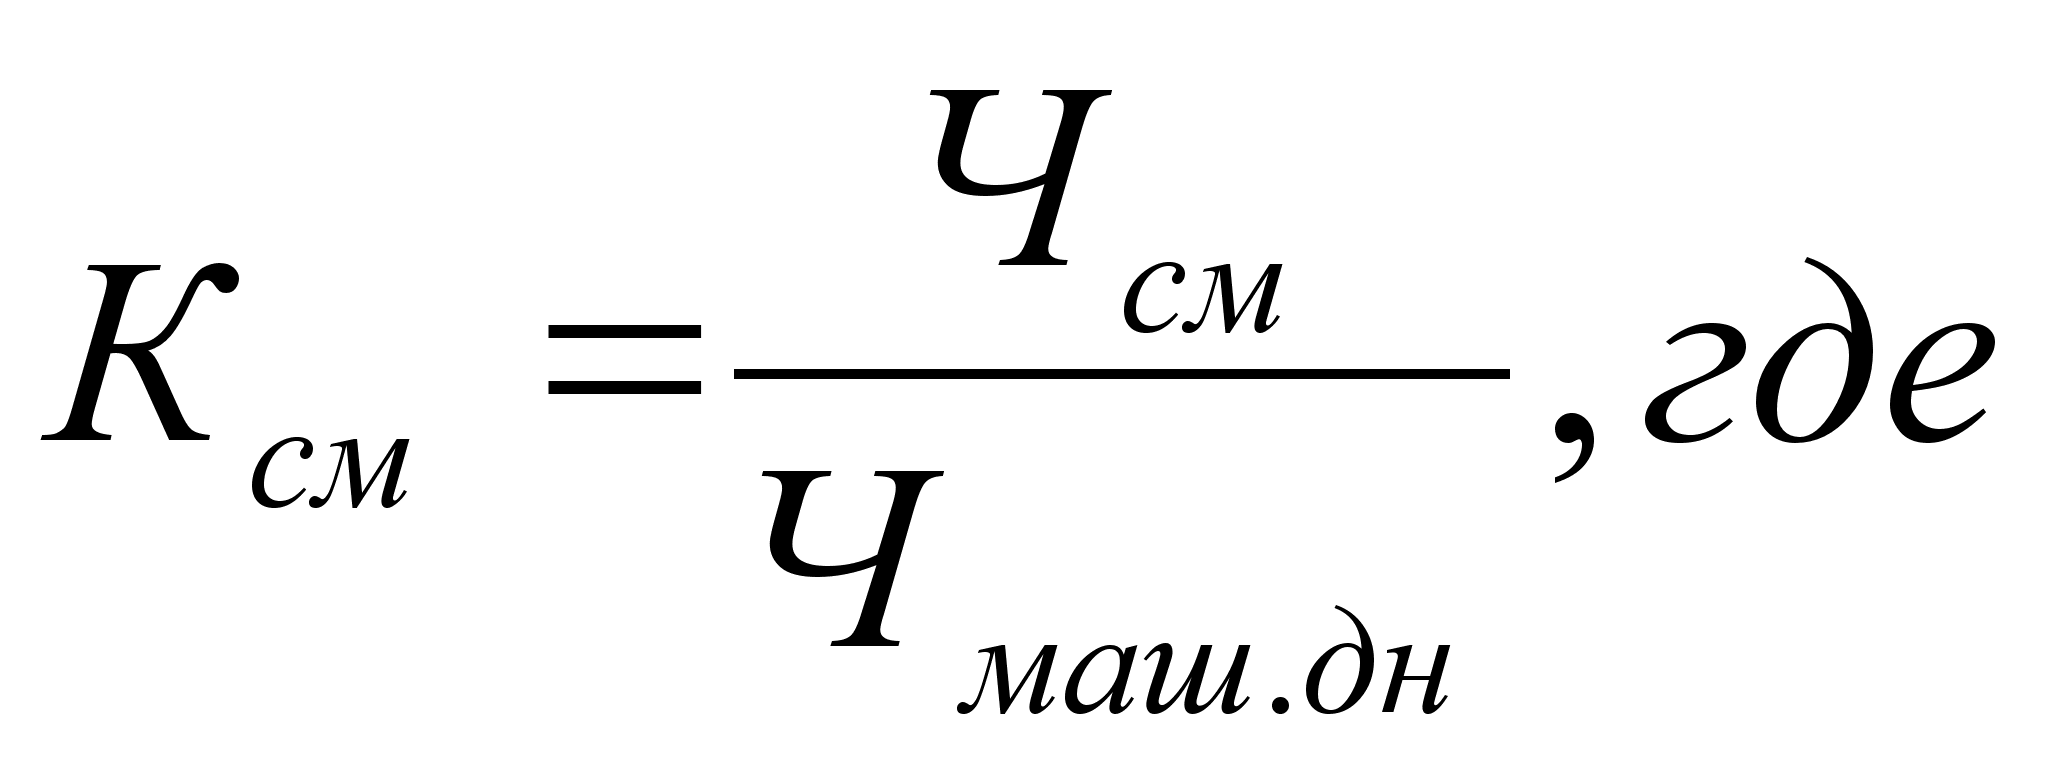
Чсм- общее число смен, отработанных всеми единицами оборудования за период,
Чсм- число станко-(машино-)дней , произведение среднего числа единиц оборудования и числа дней работы предприятия в этом периоде.
Поскольку один и тот же коэффициент сменности может быть у предприятий, работающих в две и в три смены, в дополнение к коэффициенту сменности исчисляется также коэффициент использования сменного режима как отношение коэффициента сменности к числу смен работы предприятия по установленному режиму.
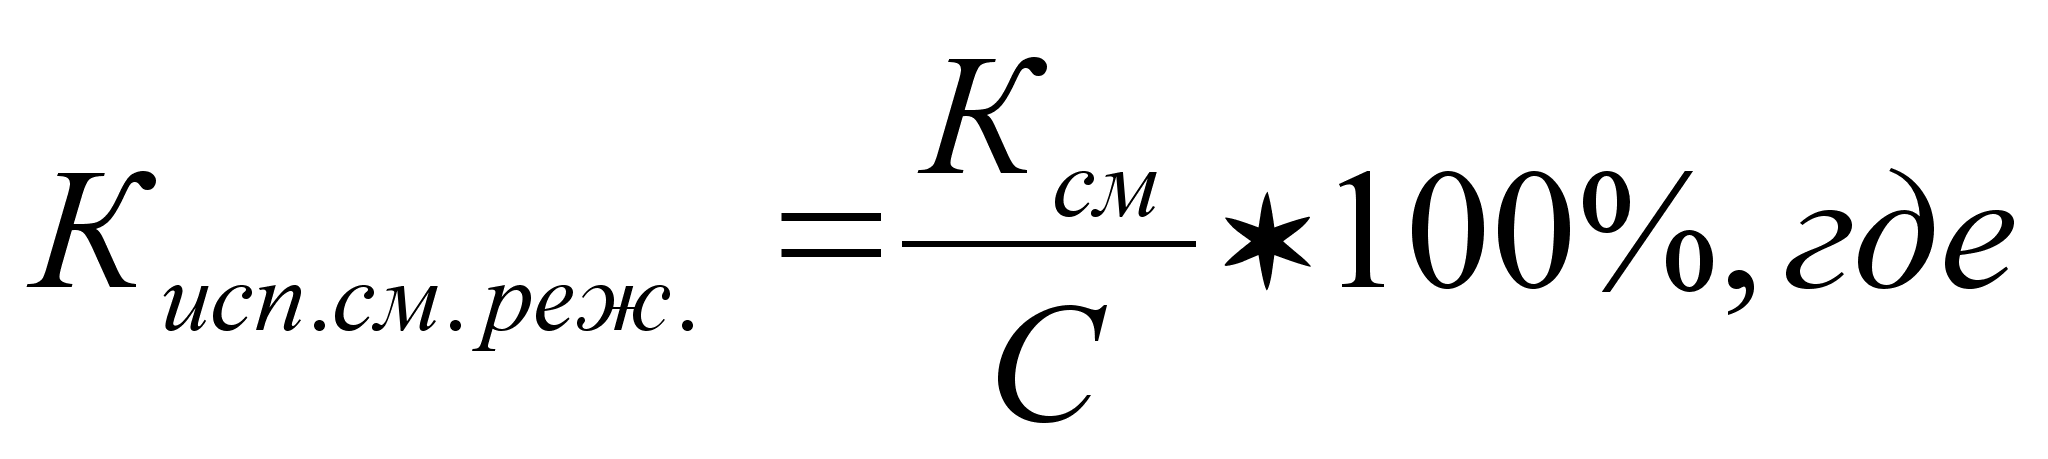
С - число смен ; Ксм – коэфф.сменности
Этот процент означает, сколько максимально возможного числа машино-смен отрабатывалось ежедневно.
Коэффициент экстенсивной нагрузки тоже относится к показателям использования по времени.
Он исчисляется как отношение времени, фактически отработанного оборудованием, к одному из фондов времени (календарному, режимному или плановому).
Календарный фонд – число календарных часов в периоде, приходящийся на все единицы оборудования.
Режимный фонд – меньше календарного на внесменное время, праздничные и выходные дни.
Его определяют : Продолжительность смены х Число смен х Число рабочих дней х
х Число единиц оборудования
Плановый фонд – меньше режимного на время плановых ремонтов и резервное время
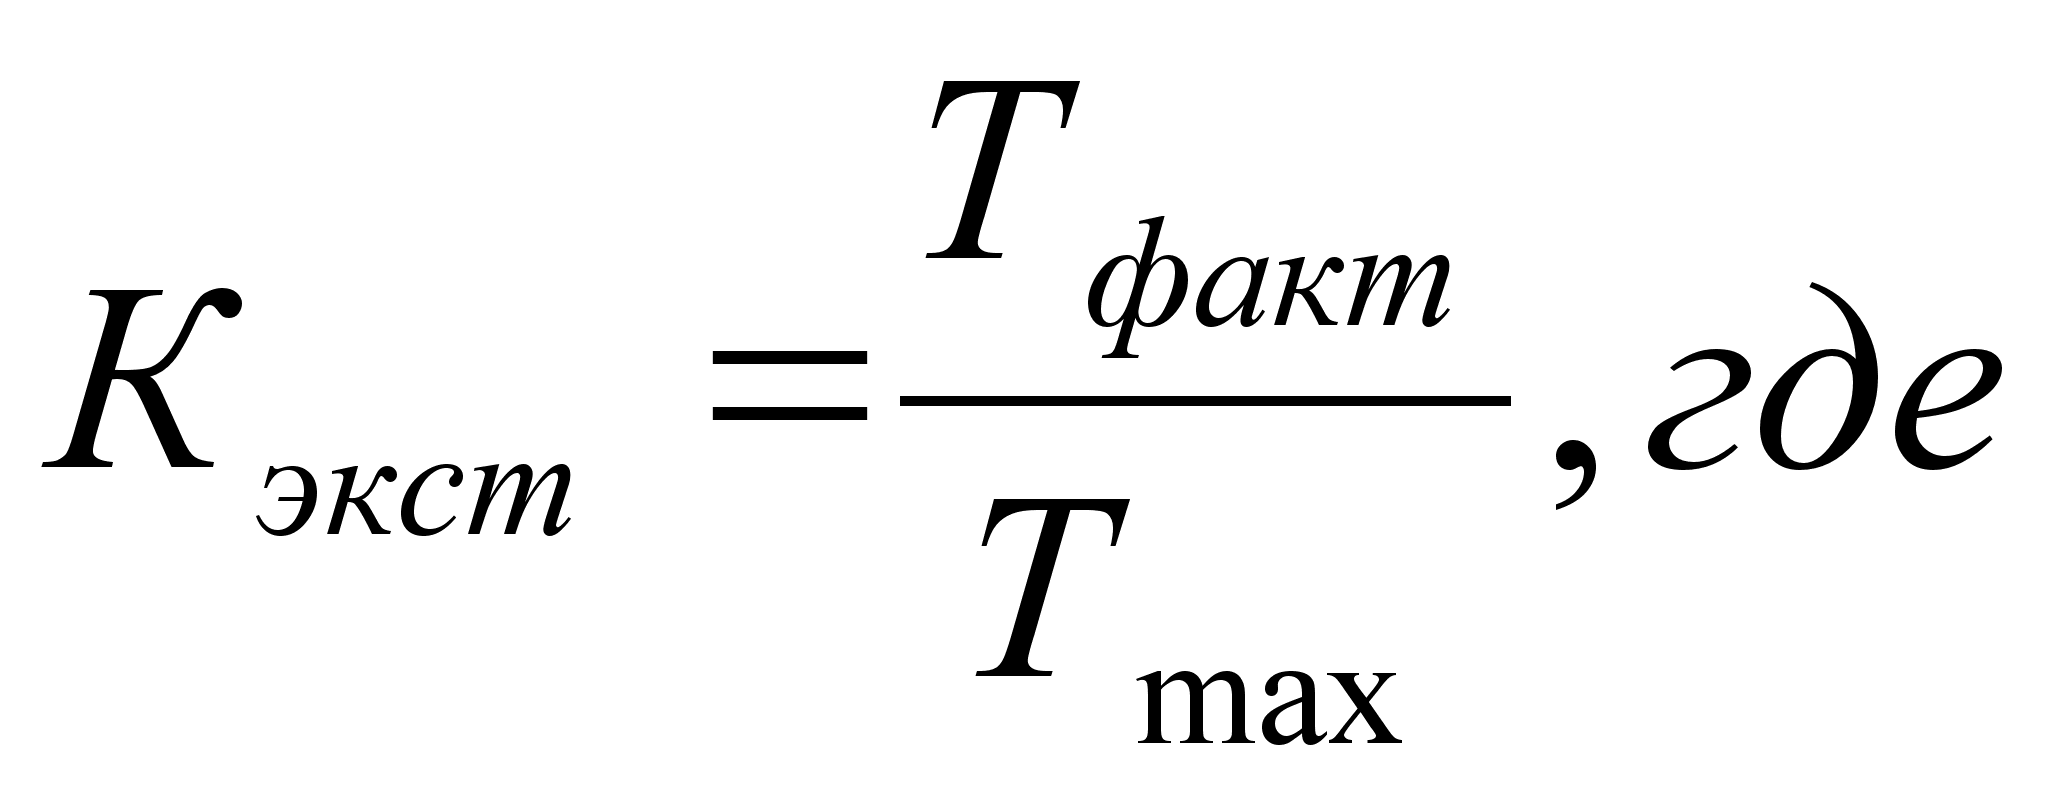

Коэффициент экстенсивной нагрузки показывает долю фактически отработанного времени в общем фонде времени. Разность (100% - Кэкст) отражает долю не использованного времени из-за простоев, ремонта и по др.причинам.
Третья группа – показатели использования оборудования по мощности, или коэффициенты интенсивной нагрузки оборудования. Под мощностью понимается способность оборудования производить определенную работу в единицу времени.
Эти
показатели
исчисляют :
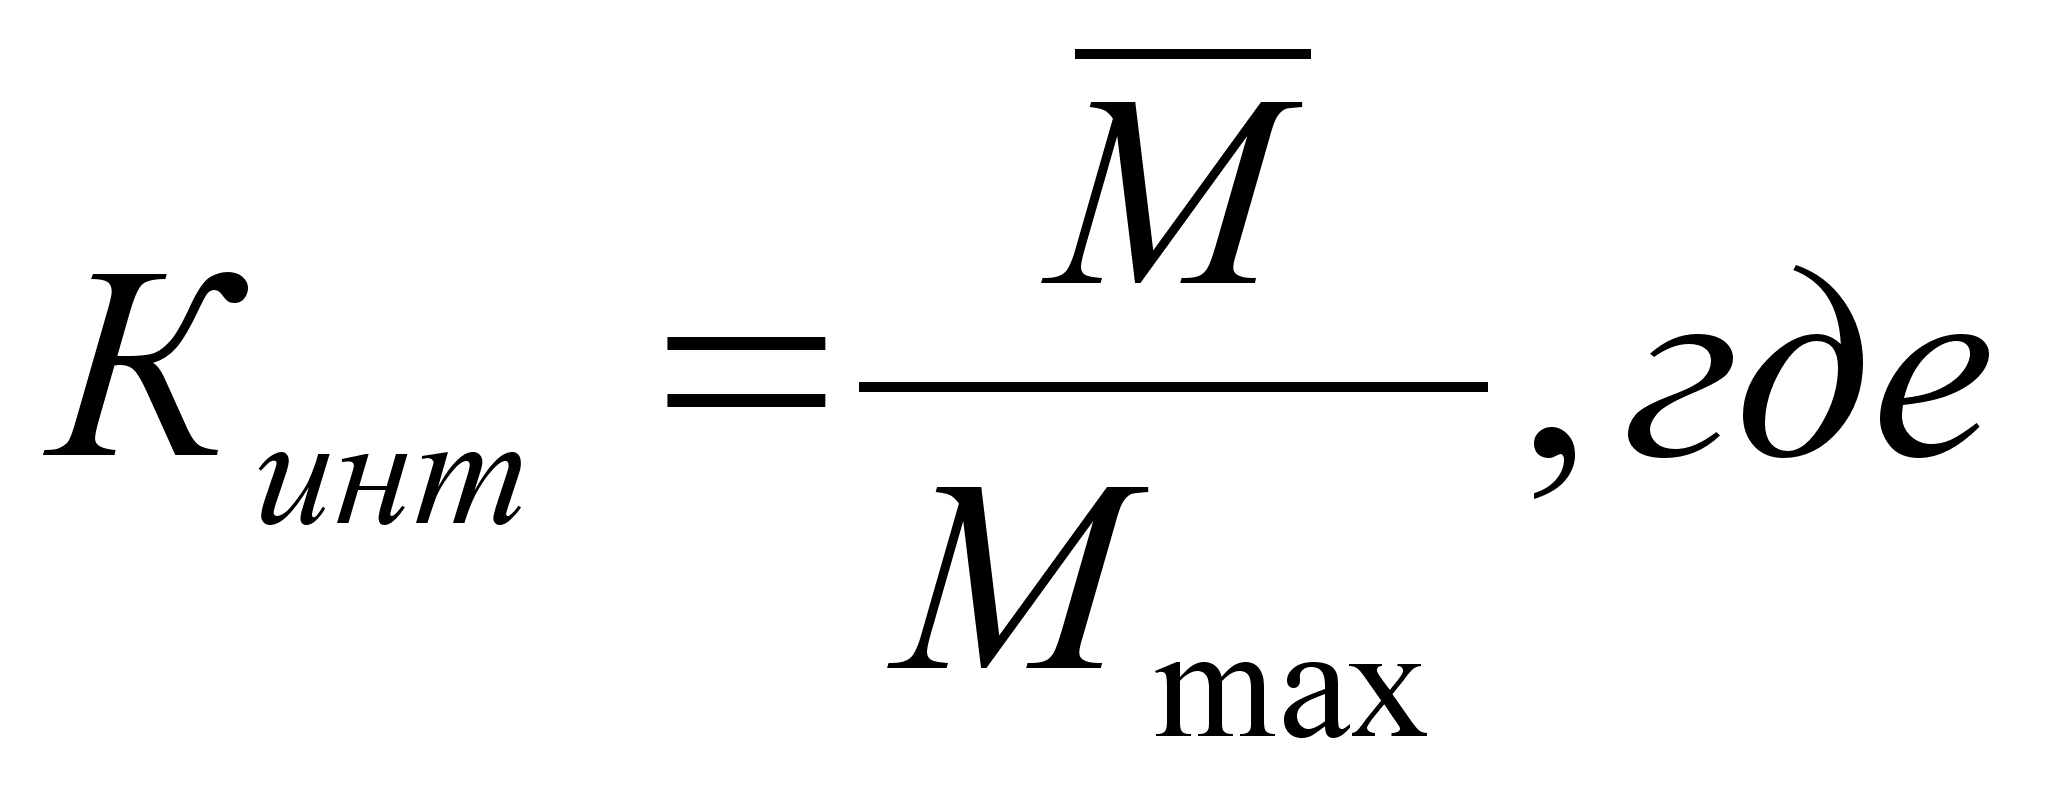
Кинт
– коэфф.интенсивной
нагрузки;
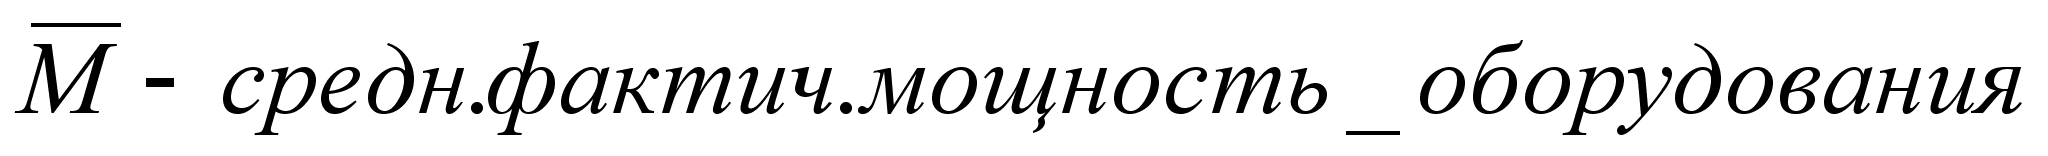 ;
Мmax – потенциальная мощность (т.е.плановая или паспотная).
Показывают степень использования технических возможностей оборудования в един.времени.
Разность (100% - Кинт) отражает резервы роста выпуска продукции или производства энергии в единицу времени.
Четвертая группа – коэффициенты интегральной нагрузки, которые отражают использование оборудования по объему работы. Они дают всестороннюю характеристику использования оборудования и по времени, и по мощности. Они исчисляются как отношение фактически выполненного объема работы к максимально возможному за этот период.
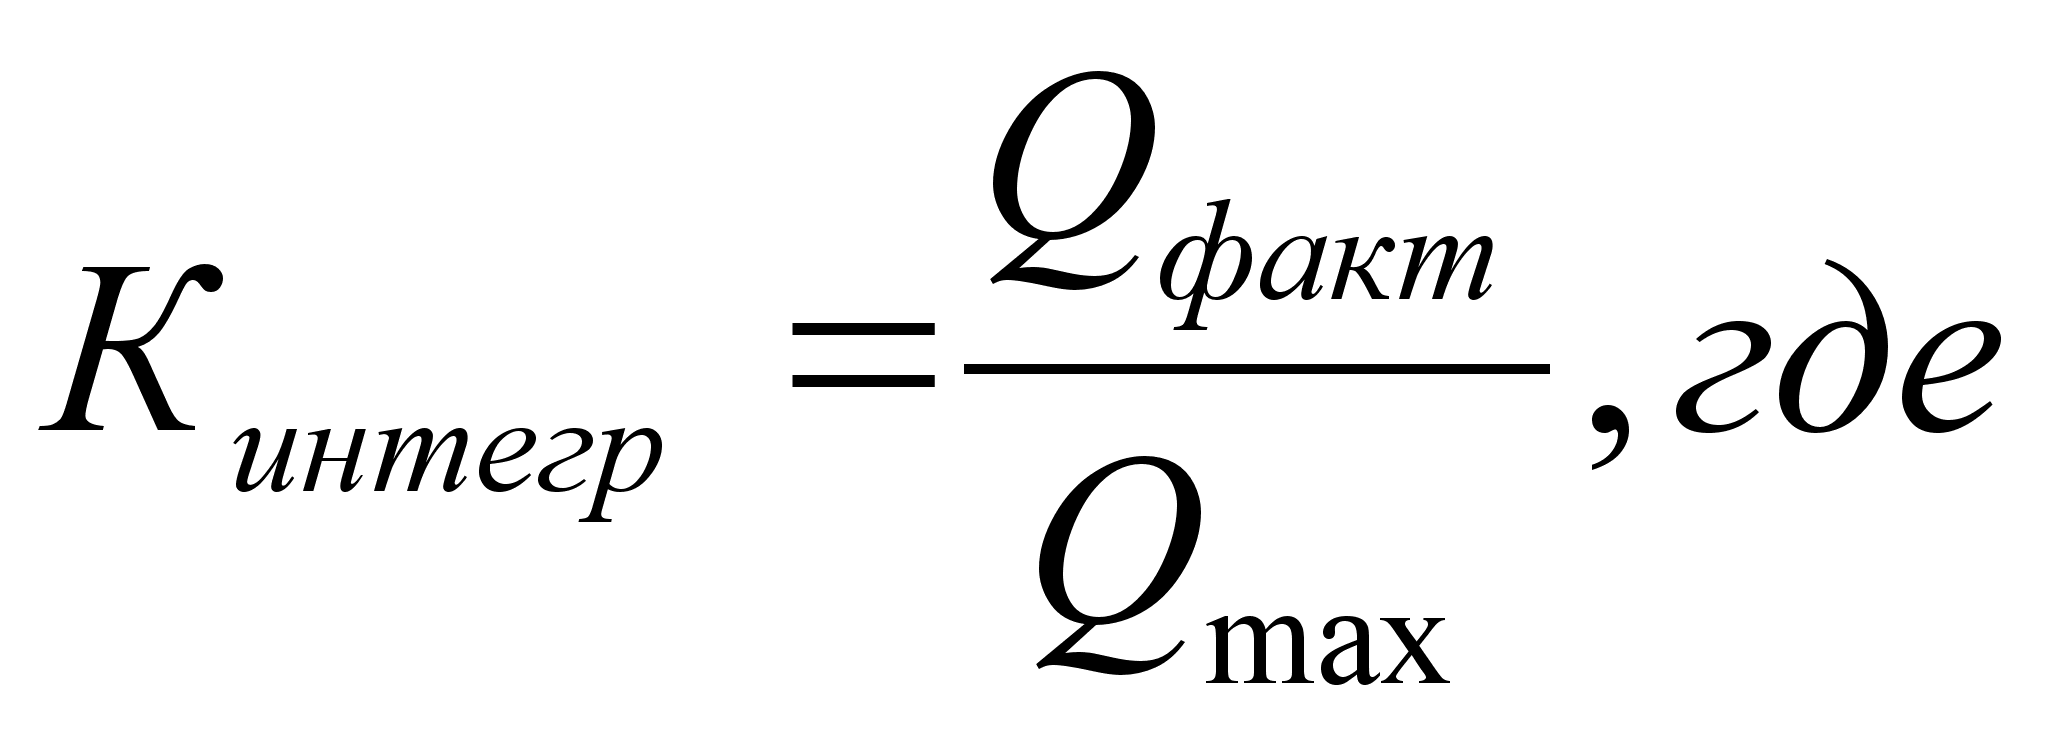 Q
– объем произведенной
продукции или
энергии.
Легко
увидеть, что
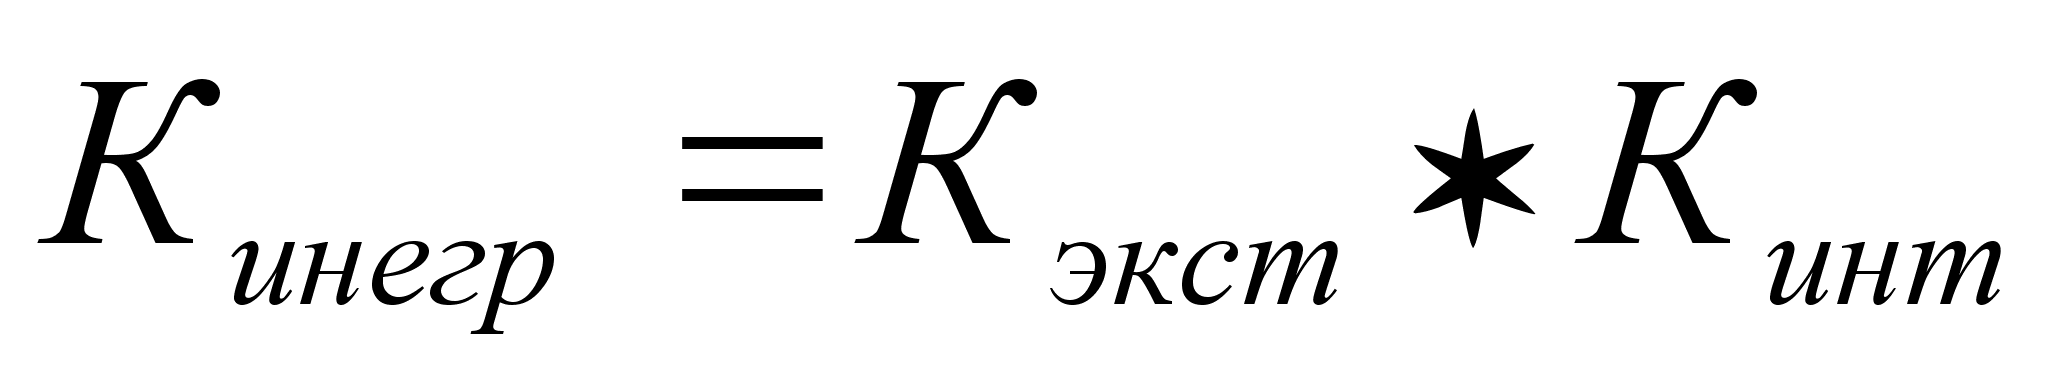
В качестве обобщающего показателя производственного потенциала предприятия используется – показатель производственной мощности.
Производственная мощность предприятия - это максимально возможный объем годового выпуска продукции при полном использовании производственного оборудования в условиях определенной номенклатуры продукции и режима работы предприятия. Она определяется как в натуральном так и в стоймостном выражении. Исчисляется как отношение объема фактически выпущенной продукции за год к срднегодовой производственной мощности.