Монополизация рынка, измерение и влияние на эффективность
2.2. Государственный контроль за монополистической деятельностью в странах с развитой экономикой
Реализация положений антимонопольного законодательства зарубежом осуществляется в административном, судебном или смешанном порядке. В последнем случае решения административных органов могут быть обжалованы в судах.
Наиболее сложна ситуация с государственным контролем за монополистической деятельностью сложилась в Великобритании. Особенности развития антимонопольного законодательства Великобритании привели к созданию двух систем контроля за монополиями. В первой из них, основанной на законах о добросовестной торговле и о конкуренции, ключевую роль играют Ведомство по добросовестной торговле, Комиссия по монополиям, государственный секретарь торговли и промышленности. Вторая система контроля, предусмотренная законодательством об ограничительной торговой практике, ключевую роль отводит Суду по ограничительной практике. Ведомство по добросовестной торговле хранит различные сведения о злоупотреблениях господствующим положением, информирует правительство о своих решениях и в случае необходимости возбуждает следующие производства: передает дела о монопольной ситуации в какой-либо отрасли в Комиссию по монополиям, осуществляет контроль за предполагаемыми слияниями предприятий, передает дела о картельных договорах в суд по ограничительной практике, возбуждает дела по поводу установления и поддержания перепродажных цен. Следует также отметить, что деятельность Ведомства в определении конкурентной политики носит консультативный характер.
Основная задача Комиссии по монополиям и слияниям заключается в проведении расследования и составления докладов по поводу наличия (или возможности возникновения) монопольной ситуации либо осуществления слияния предприятий. В случае, если Комиссия по монополиям придет к заключению о нарушении публичных интересов, государственный секретарь имеет широкие полномочия по применению различных мер воздействия на правонарушителя: вынесение постановлений о прекращении действия договора, о запретах в поставке товаров, связывающих сделок, дискриминации, о запрете или ограничении слияний, о разделении предприятий путем продажи каких-либо их частей или каким-то иным способом).
Роль государственного секретаря торговли и промышленности Великобритании в деле регламентации монополий и конкуренции весьма значительна. Так как заключения в докладах Комиссии по монополиям носят рекомендательный характер, то окончательное решение вопросов по монопольным ситуациям или антиконкурентной практике осуществляется государственным секретарем или другими министрами. Кроме того, государственный секретарь наделен полномочиями по предоставлению исключений из действия законодательства об ограничительной торговой практике на основании хозяйственной незначительности соответствующих картельных договоров.
В США главную работу по государственному контролю за монополистической деятельностью проводит антитрестовский отдел Министерства юстиции, который наделен полномочиями возбуждать судебные дела против лиц, которые нарушают антитрестовское законодательство. Кроме Министерства юстиции проведение государственного контроля за соблюдением антитрестовского законодательства осуществляет Федеральная торговая комиссия. Вместе с тем следует отметить, что основная нагрузка в проведении этих мероприятий падает на федеральные суды и, в первую очередь, на Верховный суд США, который оценивает законность или недействительность тех или иных ограничительных условий в договорах или методах хозяйственной деятельности.[1,372]
В ФРГ государственным регулированием рыночных отношений, которое ведет к смягчению отрицательных последствий чрезмерной монополизации, занимаются так называемые органы по делам картелей. К этим органам относятся Федеральное ведомство по делам картелей, федеральный министр экономики и высшие органы земель. К ним примыкает Комиссия по монополиям, созданная для предоставления заключений о концентрации предприятий в ФРГ. Деятельность промышленных и профессиональных ассоциаций по составлению для своих отраслей правил конкуренции можно признать в качестве саморегуляции конкурентных отношений частным бизнесом. Органы по делам картелей могут проводить в отношении предприятий, картелей, промышленных или профессиональных ассоциаций административное производство, производство по взысканию административных штрафов или осуществлять расследование. В ходе административного делопроизводства, в частности, решаются вопросы разрешения или запрета картельных договоров, признания договоров о слиянии предприятий недействительными, запрета незаконного поведения доминирующих на рынке предприятий.[20,328]
Во Франции контроль за монополистической деятельностью возложен на Совет по вопросам конкуренции, Министерство экономики и суды общей юрисдикции. Совет по вопросам конкуренции считается независимым административным органом, на решения которого министр экономики не может налагать “вето”. Он выполняет консультативные функции по заказу различных учреждений и организаций, а в определенных случаях сам налагает соответствующие санкции. Важной составляющей частью контроля за монополистической практикой во Франции является проверка экономической концентрации на рынке. По инициативе министра экономики советом по вопросам конкуренции может быть проверен любой проект о концентрации или любая концентрация предприятий, способная нанести вред конкуренции, в частности создание или усиление доминирующего положения на рынке.
2.3. Естественные монополии на рынке России и их реформирование
1. Электроэнергетика. Образование РАО "ЕЭС России" в форме акционерного общества датируется ноябрем 1992 г., когда были объединены мощности свыше 700 электростанций (ГЭС, ГРЭС, ТЭЦ) и Единой энергосистемы. Основной целью образования РАО было формирование оптового рынка электроэнергии. При создании РАО около 50 новейших электростанций - более половины общих мощностей были выведены из состава территориальных АО-энерго и поступили в федеральное владение РАО "ЕЭС России". В структуре капитала РАО "ЕЭС России" государству принадлежит 52,6% акций, на долю иностранных инвесторов приходится 30,7%. РАО "ЕЭС России" контролирует 77,7% суммарной мощности электростанций страны. Компания состоит из 72 региональных АО-энерго. В капитале 53 из них РАО имеет 50 и более процентов акций, в остальных - менее 50%. Основные фонды компании оцениваются в 400 млрд. долл., рыночная капитализация холдинга составляет около 13 млрд. долл. Владея большей частью энергетических мощностей, РАО "ЕЭС России" является собственником всей сети линий электропередач страны. Среди станций, не входящих в РАО, значительную долю составляют АЭС, на которые приходится 13% общего производства электроэнергии в РФ.
Большая часть проблем этой наиболее "продвинутой" с точки зрения того, что принято называть либеральными реформами, естественной монополии порождена двумя причинами: во-первых, непродуманностью концепции так называемого Федерального оптового рынка электроэнергии и мощности (ФОРЭМ), призванного ввести элементы конкуренции как между производителями, так и между потребителями электроэнергии; во-вторых, дроблением единой энергосистемы в процессе акционирования региональных АО-энерго, превращением последних в локальных монополистов, оказавшихся в конечном счете в полном подчинении местных властей.[9,29]
Справедливости ради следует отметить, что толчком к регионализации, дроблению единого рынка электроэнергии послужило введение в 1991 г. дифференцированных тарифов по оплате электроэнергии потребителями отдельных областей в зависимости от реальных затрат каждой энергосистемы. Такое решение привело к нерациональной загрузке энергетических мощностей: хронически недогруженными остаются крупные высокоэффективные станции при более полной загрузке менее эффективных малых станций, принадлежащих региональным энергосистемам.
Сохраняется напряженность и во взаимоотношениях между РАО "ЕЭС России" и независимыми электростанциями, пытающимися выйти на оптовый рынок со своей зачастую более дешевой электроэнергией. В условиях "конкуренции" собственник сетей - РАО "ЕЭС России" - заинтересован не только в сбыте в первую очередь "своей", часто более дорогой электроэнергии, но и в получении прибыли от перепродажи "чужой" электроэнергии, приобретенной по низкой цене. Производители дешевой энергии лишены возможности продавать ее непосредственно платежеспособным потребителям, минуя региональных и федеральных посредников.
Главная проблема российской электроэнергетики - неплатежи. В силу специфики производимой продукции применение санкций в отношении неплательщиков чрезвычайно затруднено. Положение, вызванное неплатежами, можно существенно улучшить путем реализации значительного экспортного потенциала РАО. В настоящее время около 1/3 установленных мощностей электростанций (200 млрд. кВтч) оказались избыточными из-за резкого спада производства. По некоторым оценкам, экспорт электроэнергии, произведенной на избыточных мощностях, позволил бы получать ежегодно до 16 млрд. долл. Однако для передачи больших объемов электроэнергии на значительные расстояния с сохранением ее параметров требуется модернизация линий электропередач и вспомогательных сооружений. Пока в страны дальнего зарубежья экспортируется всего около 10 млрд. кВтч электроэнергии.
По нашему мнению, необходимо полнее использовать преимущества единой централизованной энергосистемы как более устойчивой формы организации энергетического хозяйства. Организация производства электрической энергии, при которой в одних руках сосредоточены генерирующие мощности, передающие и распределительные сети, предоставляет больше возможностей для экспансии на внешние рынки. Не случайно подобная схема успешно работает во Франции - одном из крупнейших в мире экспортеров электроэнергии.
Главная цель реформирования энергосистемы - снижение затрат - принципиально недостижима без проведения продуманной инвестиционной политики, направленной на техническое перевооружение отрасли. Предлагаемые же РАО "ЕЭС России" полумеры (организация отдельного учета для энергосистем, упорядочение оплаты счетов населением, устранение посредников, передача на баланс местных органов власти объектов соцкультбыта, реорганизация работы энергосбытовых организаций) сами по себе полезны, но недостаточны.
2. Газовая промышленность. РАО "Газпром" создано в феврале 1993 г. путем преобразования Государственного газового концерна, в 1999 г. оно преобразовано в ОАО "Газпром" в соответствии с требованиями законодательства об акционерных обществах. На его долю приходится около 25% всех поступлений в федеральный бюджет. "Газпром" - крупнейший кредитор российской экономики. Согласно отчетности "Газпрома", его ежемесячная валютная выручка составляет 600 млн. долл., 800 млн. руб. получает с внутренних потребителей "Межрегионгаз". ОАО "Газпром" принадлежит около 30% европейского газового рынка (21% поставок в Западную и 56% в Восточную Европу). За рубежом он располагает огромными активами, в основном в виде долей в компаниях, владеющих газотранспортными и газораспределительными системами. "Газпром" включает 8 газодобывающих объединений и 13 региональных газотранспортных предприятий, а также внешнеэкономическое предприятие "Газэкспорт"; они осуществляют около 95% добычи и 100% транспортировки газа.
Среди факторов, определяющих устойчивость позиций "Газпрома" на мировом рынке, - уникальность ресурсной базы и наличие развитой системы газопроводов. В создании единой системы газоснабжения Россия опередила страны Западной Европы, где подобная система только начинает формироваться. Так, в Германии "Газпром" имеет мощную систему газопроводов, позволяющую выйти непосредственно на потребителя и тем самым существенно повысить выручку от реализации газа. "Газпром" создал ряд альянсов с крупнейшими западными корпорациями, позволивших объединить технологический, финансовый и научно-технический потенциал компаний. Так, объединение с группой "Wintershall" (дочернем предприятии концерна "BASF") дает "Газпрому" возможность контролировать до 10% рынка Германии с перспективой увеличения этой доли.
Экономические и финансовые успехи "Газпрома" во многом объясняются, во-первых, началом реформирования газовой отрасли в 1989 г., что дало концерну два дополнительных года для адаптации к новым условиям хозяйствования. Во-вторых, к началу реформ "Газпром" располагал опытом работы на внешних рынках. Ему удалось успешно реализовать свою, "газпромовскую" модель экономических реформ. Как крупные, так и менее значимые предприятия, входящие в систему "Газпрома", фактически остаются его производственными подразделениями. Будучи юридическими лицами, они не являются собственниками ни своих активов, включая права на недропользование, ни своих доходов. Их уставной статус - "предприятие ОАО". С правовой точки зрения - это унитарные предприятия, учрежденные ОАО и основанные на праве оперативного управления.
Жесткая вертикальная организационная структура "Газпрома" позволяет ему разрабатывать и реализовывать перспективную программу развития. Наряду с активной внешней экспансией она предусматривает крупные инвестиции в отечественную обрабатывающую промышленность, по некоторым оценкам, составляющие сотни миллионов долларов. Стратегия конкуренции на внешних рынках требует независимости от поставок оборудования по импорту.
Избранная "Газпромом" модель развития определяет характер и направления взаимодействия корпорации с государством. Лишь в качестве крупной компании - естественной монополии - "Газпром" способен в обозримом будущем стать мощным "локомотивом" экономики России. Демонополизация "Газпрома" означала бы создание благоприятных условий для внешних конкурентов с самыми негативными последствиями не только для него, но и для страны в целом.
Нецелесообразность реструктуризации "Газпрома", в частности, выделения из его состава "Газэкспорта", подтверждается отечественным опытом. Так, в советский период, когда производство, транспортировка и экспортные операции были организационно разделены. Советский Союз выступал "поставщиком до границы". Как только "Газпром" стал вертикально интегрированной структурой, его позиции в борьбе с зарубежными конкурентами резко укрепились.
3. Железнодорожный транспорт. Доля железных дорог в суммарном грузообороте всех видов транспорта общего пользования страны составляет около 80%. Удельный вес железнодорожного транспорта в пассажирских перевозках достигает 41%, что сопоставимо по объемам с автомобильными перевозками. Важнейшая особенность отрасли состоит в том, что основная ее продукция - перевозки - создается, как правило, несколькими предприятиями - железными дорогами, то есть на уровне всей отрасли. Отсюда необходимость централизованного формирования и распределения доходов от перевозок, аккумулирования финансовых ресурсов для развития железнодорожной сети, приобретения и ремонта железнодорожного состава, внедрения достижений научно-технического прогресса.
Сопоставление показателей производительности российских железных дорог, оцениваемой по количеству тонно-километров, приходящихся на одного занятого на перевозках, с зарубежными данными свидетельствует о том, что в России она в 2,5-3 раза выше, чем в Англии, Франции, Германии и Китае. При этом время оборота вагонов в нашей стране в 2-3 раза меньше, чем в США, несмотря на большие расстояния перевозок. В Западной Европе железные дороги нерентабельны: убытки достигают 50% и компенсируются государственными дотациями. В России железные дороги в целом работают с прибылью (при том, что средний железнодорожный тариф в России в 8-10 раз ниже, чем в западных странах). Убытки пассажирского транспорта покрываются за счет работы грузового.
Существуют три концепции реформирования МПС. В порядке убывания их радикальности это: концепция, предложенная Европейским банком реконструкции и развития; концепция Министерства транспорта РФ; концепция, разработанная самим МПС, так называемая "правительственная". Сущность последней состоит в том, что из железнодорожного транспорта в целом выделяется сектор перевозок. Он определен как конкурентоспособный и открыт для всех желающих начать здесь предпринимательскую деятельность. Предполагается развивать конкуренцию в этом секторе путем приобретения производственными предприятиями - пользователями услуг железнодорожной сети - собственного подвижного состава, создания грузовых и пассажирских компаний. Все это должно привести к конкурентному снижению транспортных издержек. Реализация этой концепции включает три этапа. Первый этап - до 2000 г. - предусматривает создание в системе МПС унитарных грузовых и пассажирских компаний. На этой же стадии из системы МПС должна быть выведена часть заводов, предприятий строительства, сельского хозяйства, объектов жилищно-коммунального хозяйства. Второй этап - до 2005 г. -налаживание работы пассажирских и грузовых компаний. Третий этап - после 2005 г. - акционирование пассажирских и грузовых компаний, перераспределение государственных и хозяйственных функций МПС, создание центральной железнодорожной компании. Однако эффективность предлагаемой реформы будет невысокой хотя бы потому, что на долю затрат по вагонному парку в себестоимости перевозок приходится не более 18-20%. Причем качество услуг новых операторов будет мало зависеть от их усилий, поскольку свыше 80% затрат связано с работой централизованных служб: обслуживание путей, электрификация, тяга и т.д. Кроме того, предлагаемая концепция противоречит существующему законодательству. В законе "О федеральном железнодорожном транспорте" записано: "Железнодорожный транспорт является единым производственно-технологическим комплексом". Концепция же в конечном счете направлена на его дробление. Где действительно нужны неотложные реформы, так это в транспортно-экспедиционной деятельности, которая во всем мире является исключительно прибыльной формой обслуживания клиентов. На рынке транспортных услуг действуют более двух тысяч экспедиторских фирм. Их деятельность характеризуется односторонней направленностью -они осуществляют лишь продажу и перепродажу фрахта, то есть железнодорожных тарифов на перевозки. Это девальвирует само понятие "транспортная экспедиция", цель которой, как известно, заключается в привлечении дополнительных объемов перевозок, предоставлении дополнительных транспортных услуг и ускорении доставки грузов с освобождением грузоотправителей и грузополучателей от большого числа операций. Сегодня получение транспортно-экспедиционных услуг фактически подменяется использованием права на скидку, предоставляемую МПС тому или иному экспедитору или грузоотправителю. В результате объемы скидок растут, а объемы перевозок падают.
2.4. Тарифное регулирование естественных монополий и влияние на эффективность
Ранее в работе были рассмотрены такие вопросы, как понятие монополии и естественной монополии (так как в России в основном распространен такой вид монополий), влияние монополий на эффективность экономики, теперь хочется в статистической части хочется осветить такую проблему, как регулирование монополий и их наличие в российской экономике. Монополии чреваты потерями для общества. Поэтому государство берет на себя функцию по регулировании монополий, в особенности естественной.
Никакое, даже самое совершенное ценовое регулирование не приведет к успеху без восстановления государственного влияния в принадлежащих ему субъектах естественных монополий (РАО "ЕЭС России", МПС и РАО "Газпром"). Не дело, когда трастовый договор по управлению долей государства в Газпроме характеризуется президентом ни много, ни мало как "грабеж страны", а с момента образования РАО "ЕЭС России" ни одного обсуждения данной проблемы совместно с правительством не проводилось, в то время как оно "обросло" сотнями посреднических фирм, направляющих финансовые потоки в обход не только бюджета, но и самой компании.
В соответствии с указом президента от 28.02 1995 г. № 221 "О мерах по упорядочению государственного регулирования цен (тарифов)" для наведения порядка созданы коллегии представителей государства в естественных монополиях, которые должны содействовать росту курсовой стоимости акций этих компаний, контролировать своевременность внесения в госбюджет всех положенных платежей, следить за соблюдением антимонопольного законодательства и созданием элементов конкурентной среды. Президентский указ носит концептуальный характер и не содержит конкретного плана реорганизации, хотя выделение внутри естественных монополистов структурных подразделений прописано достаточно четко.[4,138]
Не забыты естественные монополисты и в коммунальной сфере. Так, наведение порядка в локальных естественных монополиях (коммунальных предприятиях) предполагает внедрение энергосберегающих технологий начиная с установки счетчиков и водомеров в квартирах российских граждан, что, по словам Б. Немцова, может дать до 30 % экономии издержек.
Больше вопросов возникает с ценовым регулированием естественных монополий. Ценовое пространство России в настоящее время включает в себя две сферы. Первая - сфера свободных рыночных цен, которые устанавливаются самими хозяйствующими субъектами на основе баланса спроса и предложения. Причем цены на продукцию предприятий, занимающих доминирующее положение на рынке, но не относящихся к естественным монополиям, также формируются свободно и входят в данную сферу, хотя и контролируются антимонопольными органами России. Вторая - сфера прямого государственного регулирования цен и тарифов на продукцию естественных монополий и так называемые социально значимые товары.
Периодически проводимые ГАК РФ проверки практики установления тарифов из года в год показывают одно и то же: систематические нарушения порядка формирования тарифов, свидетельствующие о несовершенстве самих нормативных документов по ценообразованию. Эти документы позволяют наращивать численность промышленно-производственного персонала при сокращении объемов производства, предоставлять многочисленные льготы.
Разработаны они лишь в интересах производителей и не учитывают экономические интересы и возможности потребителей. Такие тарифы обеспечивают: получение необоснованно высокой по сравнению с другими отраслями и регионами заработной платы; выплату дивидендов независимо от того, как работало предприятие; страхование его работников; нецелевое использование части средств, предназначенных на строительство жилья и объектов соцкудьтбыта.
Например, на железнодорожном транспорте широко практикуются: взимание дополнительной оплаты за невыполненные (недовыполненные) работы (услуги) по сопровождению военизированной охраной МП С России вагонов и грузов; завышение тарифов в пригородном пассажирском сообщении; навязывание контрагентам при заключении договоров на перевозку грузов условий, не относящихся к предмету договора; выделение железной дороге продовольственных и промышленных товаров, различных материалов; требование оплаты сверх тарифов за отгрузку экспортных грузов и т.д.
Многочисленные нарушения действующего порядка ценообразования и несовершенство последнего показали проверки и в других отраслях естественных монополий.
Речь идет о том, чтобы сам механизм регулирования цен на продукцию и тарифов на услуги естественных монополий был максимально открытым, понятным и "прозрачным", то есть каждый покупатель вправе знать, за что и сколько он платит. При этом он должен быть уверен, что назначенная цена или тариф являются разумными и справедливыми. Все сказанное в равной степени относится к грузовым и пассажирским тарифам на услуги железнодорожного транспорта, на электропередачу и на транспортировку газа.
Законом "О естественных монополиях" предусмотрено, что государственными органами в числе методов регулирования деятельности субъектов естественных монополий может применяться ценовое регулирование посредством определения цен (тарифов) или их предельного уровня. Напомним, что в соответствии с правительственным постановлением, помимо использования предельных коэффициентов изменения цен, которые мы предлагаем применять с учетом индексов инфляции, регулирование цен может осуществляться и другими способами, например, путем установления фиксированных цен, предельных цен, надбавок, предельного уровня рентабельности, декларирования повышения цен.
Использование для эффективного ценового регулирования в условиях инфляционной переходной экономики фиксированных цен, предельных цен или надбавок, очевидно, нецелесообразно в силу того, что их величины придется постоянно пересматривать. Желательно, чтобы регулирование цен на значительном временном отрезке, по крайней мере в течение года, происходило автоматически.
В последнее время, в частности, в Концепции ценовой политики Российской Федерации на 1996-1997 гг., разработанной Минэкономики РФ, в качестве способа регулирования предлагалось "учитывать при установлении цен разумную норму прибыли на используемый капитал, обеспечивающую дивиденды на акционерный капитал". Однако для профессиональной переоценки основного капитала требуется немало времени, то есть процедура утверждения и пересмотра регулируемых цен и тарифов будет длиться годами. Об этом свидетельствует опыт регулирования в США. Кроме того, в мировой практике до сих пор не решен вопрос, по какой стоимости - первоначальной или восстановительной - должна производиться оценка капиталовложений.
Сложна и другая крупная проблема - установление "разумной" или "справедлйвой" нормы прибыли, ведь наши специалисты по регулированию цен в силу неразвитости официальной статистики не имеют представления даже о величине средней нормы прибыли в России. Наконец, регулирование цен и тарифов на продукцию субъектов естественных монополий посредством установления фиксированной нормы прибыли на вложенный капитал корпорации послужит стимулятором для поиска незаконных путей получения "справедливой" прибыли, как было при применении норматива рентабельности в 1996-2000 гг. Только тогда монополистом накручивались текущие издержки, а теперь будут максимизироваться еще и инвестиции.[4,139]
Таким образом, из предложенных правительственным постановлением способов ценового регулирования остается метод коэффициентов изменения цен, который активно использовался (неудачно) за годы реформ и, скорее всего, будет применяться и впредь. С одной стороны, это естественно. А с другой - нужно срочно на базе отечественного и зарубежного опыта регулирования ликвидировать накопившиеся недостатки и ошибки. К сожалению, для российской экономики еще достаточно долго, несмотря на успехи в области финансовой стабилизации, будет характерна инфляция, если подходить к делу по западным меркам. А в развитых странах экономика с годовым ростом цен, превышающим 3-5% в год, считается инфляционной. Поэтому нам тем более необходимы специальные инструменты ценовой политики государства по отношению к естественным монополиям. Очевидно, в условиях переходной инфляционной экономики России регулирование цен на их продукцию должно осуществляться путем индексирования, например, с использованием индекса потребительских цен (или индекса оптовых цен промышленности). Подобные рекомендации базируются на современном зарубежном опыте.
В частности, в Великобритании начиная с 1985 г. регулирующий орган первоначально определяет так называемую "справедливую" цену, основанную на разумных затратах предприятия и нормальной прибыли. Затем ему разрешается увеличивать свои цены по формуле ИПЦ - X. Первым компонентом здесь является индекс потребительских цен, вторым - плановая величина экономии издержек. Все величины берутся в процентах. Если, например, предполагаемая величина экономии на издержках планируется на уровне 2% в год, а годовая инфляция пред положительно составит У/о, то предприятие-субъект естественной монополии может повысить свои цены лишь на 3% в годовом исчислении. Когда предприятие объективно нуждается в инвестициях, плановая величина экономии издержек может быть отрицательной.
Таблица 2.1
Ценовое регулирование телефонной связи в Великобритании [9,41]
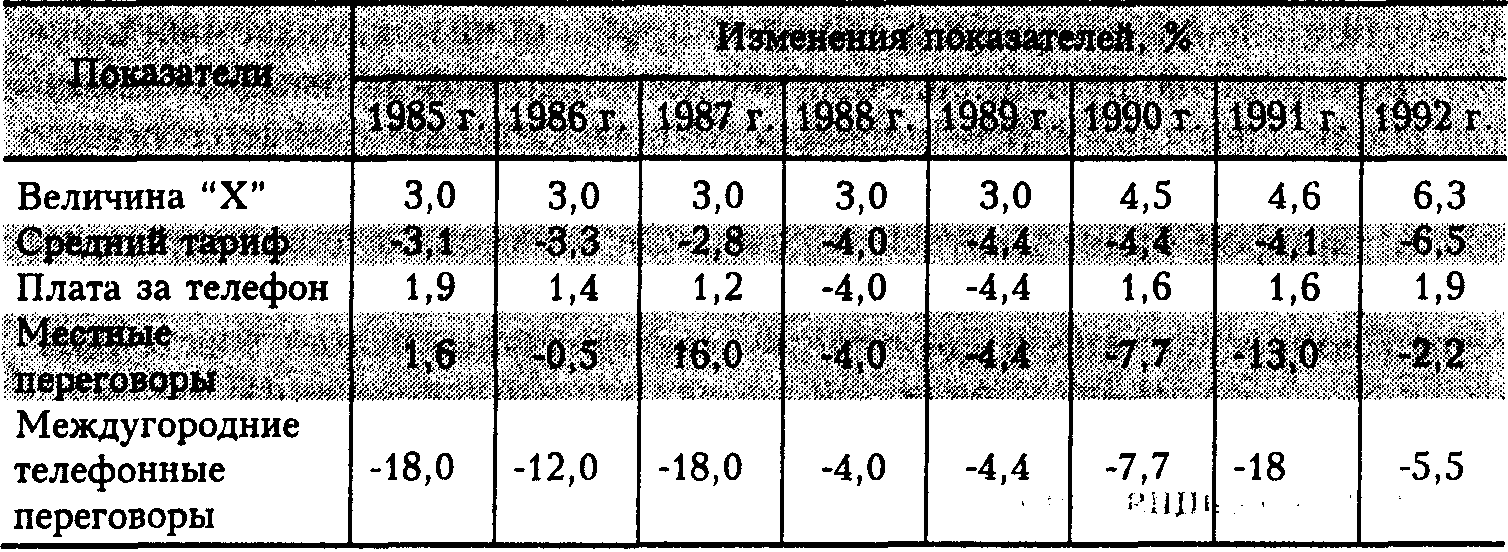
Опираясь на указанный опыт, вполне уместно говорить о необходимости корректировки уровня цен на продукцию естественных монополий в соответствии с общим уровнем инфляции (индексом потребительских цен). Однако, если основную долю затрат предприятия-монополиста составляют цены на сырье, можно пользоваться показателями повышения цен именно в сырьевой отрасли. Конечно, существуют и более сложные зависимости.[4,140]
Так, если регулирующий орган после соответствующего мониторинга за ценами на продукцию естественного монополиста пришел к выводу, что его цены должны тесно коррелировать с инфляцией в стране (регионе) или ростом цен в какой-либо сырьевой отрасли или (как в случае с РАО "Газпром") промышленности в целом, то текущие цены можно скорректировать по формуле:
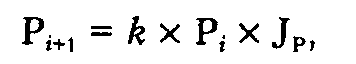
где: Рi - базовая цена в предыдущем (i-м) периоде (месяце, квартале, году). Искомую цену можно определить исходя не из рассчитанной базовой цены, а из фактической цены на продукцию, которая уже "прижилась" на рынке, то есть признана продавцом и покупателем; Jp - прогнозируемый (региональный или федеральный) индекс цен по выбранной регулирующим ведомством отрасли или по промышленности в целом; k - коэффициент корреляции индекса потребительских цен и выбранного индекса цен на продукцию естественного монополиста, рассчитанный регулирующим органам по результатам ценового мониторинга. По идее он должен учитывать возможную плановую величину экономии издержек или другой критерий повышения эффективности либо, напротив, необходимость срочных инвестиций (фактически k = 1-Х).
Расчет может производиться и путем корректировки по конкретным условиям производства, то есть перемножением базовой цены на индекс затрат по отдельным (или по всем) статьям себестоимости, занимающим наибольший удельный вес в ее структуре:
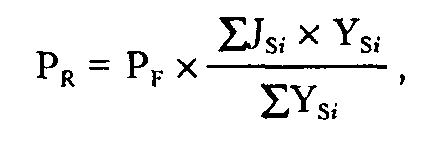
где: РR - регулируемая цена; РF- базовая расчетная или фактическая ("прижившаяся") цена; Jsi, - темп роста затрат по t-й статье калькуляции себестоимости проверяемой продукции, в %; Ysi — удельный вес i-й статьи калькуляции в себестоимости проверяемой продукции, в %. Если в расчет берутся затраты по всем статьям калькуляции, то SYsi = 100%.
Практически эту, вернее сказать, аналогичную идею попыталось с мая 1994 г. по сентябрь 1995 г. реализовать Министерство экономики РФ, разработав совместно с Министерством путей сообщения РФ "Порядок индексации тарифов на перевозку грузов и сборов на по-грузочно-разгрузочные работы, выполняемые железнодорожным транспортом Российской Федерации". Была согласована и утверждена номенклатура материально-технических ресурсов, потребляемых железнодорожным транспортом, при изменении цен которых осуществляется индексация тарифов на перевозки грузов и на погрузочно-разгрузочные работы. Она включала в себя одиннадцать позиций: дизельное топливо; масло смазочное дизельное; мазут; уголь; электроэнергию; пиломатериалы; рельсы железнодорожные; шпалы железнодорожные; щебень; железнобетонные конструкции; тонколистовую сталь рядовых марок (до 4 мм).
Однако ценовой индекс на основе данной номенклатуры был составлен не с учетом удельных весов входящих в него видов продукции, а таким образом, чтобы обеспечить для МГТС желаемый темп роста железнодорожных тарифов (рентабельность перевозок достигла 26%). Хотя подобное искажение не может дискредитировать сам метод.
"Монополистический перехлест" с уровнем железнодорожных тарифов попытались устранить их "замораживанием" в октябре-декабре 1995 г. Возникла другая крайность - в декабре отрасль понесла убытки в размере 134 млрд. руб. Первые шесть месяцев 1996 г., индексация железнодорожных тарифов проводилась в размере, не превышающем прирост оптовых цен промышленности, то есть фактически по формуле (1) с коэффициентом k = 0,8 (или Х = 20%). Убытки от перевозок составили 1,838 трлн. руб. Иначе и быть не могло. Даже если предположить, что тариф, "похудевший" в условиях инфляционной "заморозки" к началу 1996 г., стал "разумным и справедливым", а это еще большой вопрос, то откуда должно было взяться 20-процентное повышение эффективности железнодорожных перевозок, заложенное в алгоритм изменения тарифа?
Со второй половины 1996 г. по июнь 1997 г. пересмотр тарифов осуществлялся параллельно с изменением индекса оптовых цен промышленности (схема обкатанная и зарекомендовавшая себя в Газпроме). И если в 1996 г. железнодорожные перевозки по инерции еще были убыточными (156 млрд. руб.), то в 1997 г. они уже стали рентабельными. И вот с 1 июля 1997 г. принято решение сократить тарифы на железнодорожные перевозки, а также снизить для промышленных потребителей цены на газ и электроэнергию. Что это - просчитанная тарифная политика или политическая конъюнктура?
Вывод из проведенного анализа очевиден: в переходной экономике России для регулирования цен и тарифов на продукцию естественных монополий наиболее приемлемым является метод индексирования, а формула тарифов на продукцию естественных монополий должна выглядеть следующим образом:
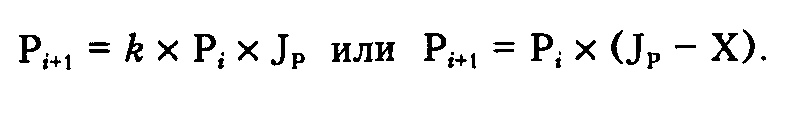
Разумеется, величина "X" - не критерий повышения эффективности, а лишь показатель срочных инвестиций (в условиях российского перманентного бюджетного кризиса всерьез рассчитывать на поддержку государства не приходится). Кстати, одновременно будет решена и проблема инвестиционной составляющей тарифа.
Правда, здесь тоже возникает ряд вопросов. Во-первых, нужно как можно более точно определить базовую цену, которую предстоит индексировать, а по прошествии соответствующего периода и пересматривать. Базовая, или "справедливая", цена после проведения указанных расчетов может уточняться и в конце концов быть результатом переговоров, согласовании или, проще говоря, торга между продавцом и покупателем. Однако, если этот рассчитанный и согласованный "разумный" тариф будет ниже тарифа, сложившегося к тому времени на практике, то ставить вопрос о его снижении нереально. Впрочем, ответ на этот вопрос уже найден хозяйственной практикой. Тарифы в данном случае надо "замораживать".
Кроме предложенного выше, в отдельных случаях и отраслях можно использовать альтернативные методы регулирования цен. Английские эксперты рекомендуют применять метод сравнения затрат. Регулирующий орган при наличии рынков, схожих в общих чертах по территории, оснащенности техникой у производителей и запросам потребителей, вправе предписать хозяйствующему субъекту, являющемуся естественным монополистом, изменить уровень и структуру его цен (тарифов) в соответствии с аналогичным предприятием данной отрасли, но проводящим разумную