Ответы на вопросы междисциплинарного экзамена на факультете Экономика в Уфимском государственном авиационно-техническом университете в 1998-1999гг. (Шпаргалка)
А
Б
Итого
55х8000х1,1=484000 605000 605000 726000 2420000
75х12000х1,1=990000 1237500 1237500 1485000 4950000
1474000 1842500 1842500 2211000 7370000
Расчет годового производственного плана фирмы в натуральном выражении
| Изделия |
План реализации, шт. |
Остаток на начало года, шт. |
Остаток на конец года, шт. |
Изменение остатка готовых изделий, шт. |
План производства |
|
А Б |
44000 66000 |
4000 6000 |
3200 4800 |
-800 -1200 |
43200 64800 |
Возможный вариант поквартального плана производства изделий, шт.
| Изделия | 1 кв. | 2 кв. | 3 кв. | 4 кв. | Итого |
|
А Б |
8600 12900 |
10800 16200 |
10800 16200 |
13000 19500 |
43200 64800 |
2 строка) Отчисления в резервные фонды должны быть не менее 15% Уставного капитала:
600.000х0,15=90.000
4 строка) Отчисления в фонд потребления по аналогии (не менее 15%), следовательно можно принять 100.00
6 строка) необходимо предусмотреть выплату дивидендов, 20.000
10 строка) Пополнение оборотных средств в данном случае рассчитывается как разность: (стр. 2 - стр. 3 исходных данных)
- 59.800 = 200.200
14 строка) Прочие расходы определяются методом «пробки» составляют: 40.510
Т.к. возможно варьировать р-р фонда потребления и прочих расходов, то возможны варианты решения.
Ответ: 2) 90.000 4) 100.000 6) 20.000 10) 200.200 14) 40.510
Корреспонденция счетов:
|
Номер хозяйственной операции по заданию |
1.1 | 1.2 | 1.3 | 1.4 | 1.5 | 2.1 | 2.2 | 2.3 | 3 |
|
Дебет Кредит |
20 70 |
25.1 70 |
25.2 70 |
23 70 |
26 70 |
70 68 |
70 69.1 |
70 73 |
50 51 |
Сумма по строке 3 равна 59026 рублей.
Продолжительность одного оборота сократилась на 2,11 дня за счет:
увеличение выручки ускорило оборачиваемость на 2,53 дня;
увеличение среднего остатка оборотных средств замедлило оборачиваемость на 0,42 дня. Эффект составляет 369,25 руб.
Коб.о =58000/5133=11,3 об. К/об.= 63000/5207=12,1 об. До=360/11,3=31,86 дня Д/ = 360/12,1=29,75
Коб.=0,8 об. Д= -2,11дня Д=360хОб.ср./РП 1под. Да=360х513,3/58000=31,86 2 под. ДРП=360х513,3/63000=29,33
3 Доб.ср.= 360х5207/68000=29,75 ДРП=29,33 - 31,86=-2,53 Доб.ср.=29,75-29,33=+0,42 Д=-2,11
Однодневная выручка: Во=161,1 руб. В1=175,0 руб.
Экономич. эффективность= 175,0х2,11=369,25 руб.
Задание 99-3
Под производственной мощностью предприятия понимают максимально возможный объем выпуска продукции в номенклатуре и ассортименте, установленный на плановый период при условии наиболее полного использования оборудования и площадей, при применении передовой технологии, передовых форм и методов организации производства и труда.
Производственная мощность предприятия определяется по мощности основных ведущих звеньев (цехов, участков) с учетом сложившейся кооперации и мероприятий по ликвидации узких мест.
Цель расчета производственной мощности состоит в выявлении диспропорций мощностей отдельных производственных звеньев, т.е. в выявлении узких мест и неиспользованных резервов.
Производственную мощность предприятий рассчитывают от низшего производственного звена к высшему - от рабочего места к участку, от участков к цеху, от цехов к заводу.
Производственная мощность предприятия является переменной величиной. Поэтому различают показатели производственной мощности на начало года, на конец года и среднегодовую. Последняя определяется как средневзвешанная величина по числу месяцев использования в году вводимой мощности и неиспользования выбывающей мощности.
Производственная мощность ведущего звена по производству конкретного вида продукции, определяется количеством единиц ведущего оборудования, технической производительностью и действительным фондом времени работы этого оборудования.
Основные направления улучшения использования производственной мощности предприятия одновременно являются направлениями улучшения использования основных производственных фондов в краткосрочном периоде, оцениваемые показателями: коэффициент сменности, коэффициента использования по времени, коэффициента интенсивного использования (производительности), фондоотдачи и другими.
Уровень использования производственной мощности предприятия определяется коэффициентом использования мощности. Он равен отношению фактического годового объема выпуска продукции к среднегодовой производственной мощности предприятия.
Со= 2000 руб. ПТ=8%
Ото= 250 руб. ЗП=4%
Чо= 200 чел.
Абсолютное снижение себестоимости ( С) равно снижению расходов на оплату труда ( ОТ). Влияние рассматриваемых факторов на снижение себестоимости можно оценить отношением С и Со.
1+ ЗП:100 1+0,04
С= ОТ= Ото (1- 1+ ПТ:100 ) = 250 (1- 1+0,08) = 9,26 руб.
С 9,26
Со х 100= 2000 х 100 = 0,46%
Плановая численность:
ПТ 8
Чпл=Чо - Ч = Чо ( 1- 100+ПТ ) = 200 ( 1 - 100+8) = 185 чел.
- Корреспонденция счетов:
| Операции | Сумма, руб. | Д | К |
|
1 1.1. 1.2. 1.3. 2 2.1. 28% 2.2. 3,6% 2.4. 5,4% 2.5. 1,5% |
10000 5000 8000 2800 1400 2240 360 180 288 540 270 432 150 75 120 |
20 25 26 20 25 26 20 25 26 20 25 26 20 25 26 |
70 70 70 69,1 69,1 69,1 69,2 69,2 69,2 69,3 69,3 69,3 69,4 69,4 69,4 |
3.4. по плану по плану факт. реализ. фактически
Прибыль 1269 1249 1400 +131
Выполнение плана по объему продукции:
11789/11255 = 104,74%
Факторный анализ:
изменение оптовых цен на продукцию
11789 - 11000 = +89 д.ед.
изменение объема продукции
1269х4,74/100= +60,15 д.ед.
изменение себестоимости продукции
10451 - 10389 = +62 д.ед.
изменение структуры
1249 - 1269х1,0474 = 80,15 д.ед.
Сумма +131 д.ед.
Отрицательные отклонения - резерв.
- Расчетные данные
|
Опера- ция |
шт. | спр. | Кз | Ччел. |
График - регламент работы ППЛ: Тп = 240 мин. |
|
|
1 2 3 4 |
2,9 2,3 2,7 1,7 |
0,56 0,44 0,52 0,33 |
1 1 1 1 |
0,56 0,44 0,52 0,33 |
1-й раб. 2-й раб. |
Максимальная величина межоперационного задела ( ) определяется по формуле:
где:
время совместной работы при неизменной производительности, мин.;
норма штучного времени на - ой операции, мин.;
количество станков на -ой операции.
Выбираем Тп = 240 мин. (можно =480 мин., =260 мин.)
Задание 99-5
Исторически деньги выступают как товар, ставший всеобщим эквивалентом стоимости. Деньги выполняют 5 функций:
меры стоимости - стоимость любого товара выражается в деньгах, что называется его ценой;
средства обращения - деньги являются посредником в обращении товаров;
средства платежа - при несовпадении во времени покупок и продаж товаров;
средства накопления - при изъятии денег из обращения;
мировых денег, когда они выступают как всеобщее платежное и покупательное средство.
В современной экономике реализация названных функций имеет свои особенности, т.к. современные кредитно-бумажные деньги - деньги законные (т.е. легальные, декретированные правительством) и фидуциарные (основанные на доверии к правительству) - лишь отражают оборот товаров и услуг и не имеют реального золотого содержания.
Объем товарной продукции
30+60+600=690 тыс. руб.
Объем реализованной продукции
30+60+600+40=730 тыс. руб.
Объем валовой продукции
690+30=720 тыс. руб.
Валовой оборот
1320+30=1350 тыс. руб.
Резервом
увеличения
объема реализации
в текущем году
является сокращение
остатков отгруженной
продукции 90
тыс. руб. и остатков
готовой продукции
60 тыс. рублей,
ит
3 К1=4 млн.руб. С1=20 руб.
К=2 млн.руб. С2=40 руб.
N=100 тыс.ед. Н=35 % r=10 %
Приведенные (экономические) издержки:
1). До модернизации 2). После модернизации
З1=С1+rК1/N З2=С2+rK2 / N
если З1-З2 > 0, модернизация целесообразна
З1-З2= (С1-С2) - r(К2/ N - К1/ N) = (С1 - С2) - r K/ N>0
(40-20) - 0,1 х 2000/100 = 20 - 0,1 х 20 = 18 > 0
Валовая прибыль П = (С1 - С2) N = (40 - 20) 100000 = 2 млн.руб.
Остаточная прибыль Пост. = П - 0,35П - 0,1 К= 0,65П - 0,1 К = 0,65 х 2 - 0,1 х 2 = 1,1 млн.руб.
Ток = К/ Пост. = 2/1,1 = 1,8 года
Ответ: 1). Модернизация целесообразна, поскольку З1 - З2 > 0
2). Ток = 1,8 года.
5.4. Согласно подходу Ф.Фидлера каждый стиль руководства эффективен в соответствующей ситуации. При анализе ситуации на предмет использования власти и влияние оцениваются четыре параметра: руководитель, подчиненные, среда, задача. В идеале все четыре параметра должны указывать на один и тот же стиль:
руководитель: в силу определенных личностных качеств ориентирован либо на директивный, либо на консультативный стиль руководства;
подчиненные: высокий уровень квалификации, опыт, умение, творчески подходить к решению задач в большей мере соответствуют консультативному стилю;
задача: четко структурированные типовые задачи дают руководителю возможность ограничить участие подчиненных в принятии решения;
среда: традиции организации, ее культура также указывают на определенный стиль руководства.
В предложенной ситуации нет согласования факторов: перед коллективом, ориентированным на консультативный стиль ставится новая, неструктурированная задача. Руководитель ориентирован на директивный стиль, который соответствует традициям организации.
Согласование факторов в данном случае затруднено.
Текущая стоимость облигации (РV):
1 1 1 1 1 1
PV = 1000 ( 1+1 + (1+1)2 + 23 + 24 + 25 ) + 10000 25 = 1000х0,96875 + 10000х0,03125 = 1281,25
Цена приобретения облигации (Р) должна быть ниже текущей стоимости, но может и равняться ей (но не выше), т.е. Р PV
Ниже приведены подробные расчеты:
Индекс планового задания по себестоимости сравнимой продукции
300х2010 + 100х765 + 110х400 723500
Iz= 310х2010 + 100х765 + 160х400 = 763600 = 0,947 (94,7%)
Сумма экономи-ии от изменения плановой себестоимости сравнимой продукции по сравнению с предыдущим годом:
723500 - 763600 = - 40100 тыс. руб.
| Показатели | Варианты | |
| 1 | 2 | |
(р-v), тыс.руб.
|
1854,7 354,7 9708,7 +2292,3 |
11854,7 145,3 12945,0 - 944,0 |
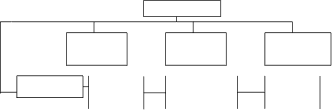
Управляющий
Технический Руководитель Руководитель
руководитель производства по маркетингу
Руководитель Технический Производственный Персонал по
по программе В персонал по персонал по маркетингу
программе В программе В по программе В
Руководитель