Государственное регулирование цен
Формирование цен (тарифов), дифференцированных по периодам в зависимости от того, являются ли производственные мощности лимитирующим фактором, основывается на обычной концепции максимизации благосостояния. Мы рассмотрим простую модель, в которой спрос хотя и колеблется, но известен с полной определенностью.
Предположим, что типичный отрезок времени, например день (сутки), разделен на два периода одинаковой продолжительности, в каждом из которых задана своя независимая функция спроса. Обозначим их D1(р) и D2(P).
Будем предполагать, что вторая кривая спроса лежит всюду выше первой. Независимость кривых спроса означает, что цена, назначенная в одном периоде дня, не оказывает влияния на объем спроса в другом периоде.
Затраты предполагаются линейными. Пусть b обозначает переменные (эксплуатационные) затраты на единицу продукции в период, а β — затраты в день, обеспечивающие единицу производственной мощности. Таким образом, требующаяся (в период) единица продукции будет стоить b, если производственная мощность, необходимая для ее производства, уже существует, и b+β, если дополнительную мощность необходимо установить. Раз уж производственная мощность установлена, она может использоваться для удовлетворения спроса в обоих периодах дня.
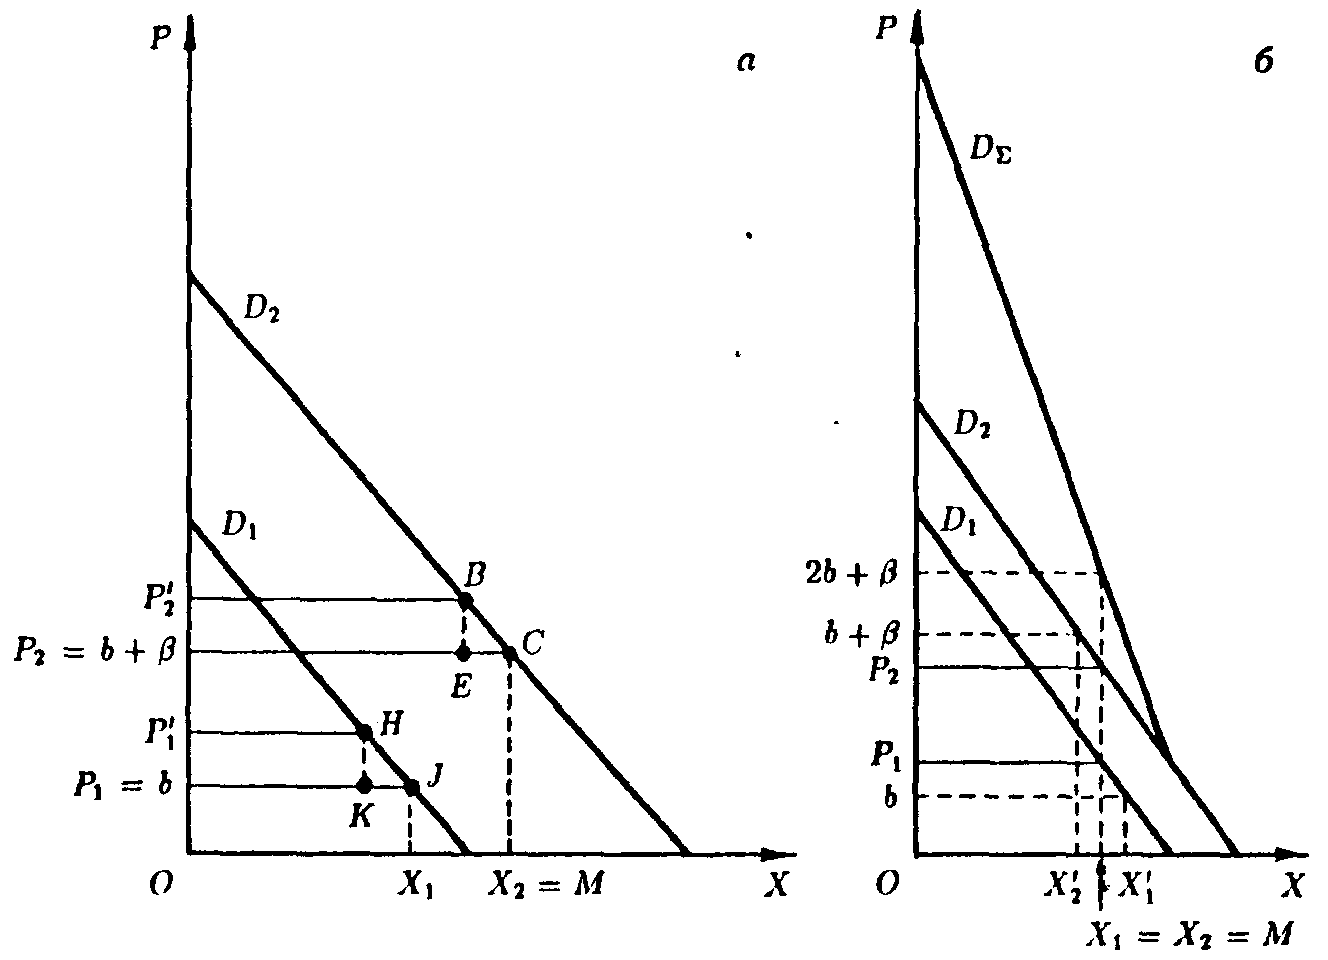
Рис. 1.7. Формирование цен в двухпериодной задаче.
Будем предполагать в анализе, который следует ниже, что устанавливается достаточная мощность, чтобы удовлетворять весь спрос.
Решение двухпериодной задачи оптимального ценообразования показано на рис. 1.7 (всюду нижний индекс указывает номер периода). Рис. 1.7, а показывает случай несмещающегося пика, в котором должны быть установлены цены P1 = b и Р2 = b +β; при этом попериодные выпуски Х2 > X1, а производственная мощность М = Х2.
Чтобы продемонстрировать, что указанные цены оптимальны, рассмотрим цены Р2 и Р1, которые немного выше, чем заданные нами Р2 и P1. Просуммируем и сравним площади фигур, измеряющих чистую выручку продавца и излишек потребителей, для каждого случая. Для пикового периода чистая выручка, соответствующая Р2, увеличится на Р2Р2ВЕ, но излишек потребителей уменьшится на Р2Р2ВС, поэтому чистые потери в эффективности составят ЕВС. Аналогично при Р1 потери в эффективности равны KHJ. При иных отклонениях цен от Р2 и P1 будут иметь место похожие потери в эффективности. Оптимальная производственная мощность будет М = max(X1,X2), потому что при оптимальных ценах объем спроса в каждом периоде не может превысить производственной мощности.
Обратим внимание на то, что в случае несмещающегося пика выручка в пиковый период (Р2Х1) покрывает затраты пикового периода: и затраты на мощность (М), и текущие затраты (P2Х2); а во внепиковый период выручка (P1X1) покрывает только текущие затраты.
На рис. 1.7, б изображен случай смещающегося пика. В результате применения цен, установленных в соответствии с описанным выше правилом, пик спроса переместится из периода высокого спроса в период низкого спроса, так что X2 < Х1. Подобный результат кажется необычным и на самом деле не обеспечивает максимизации благосостояния.
Правильное
решение получим,
просуммировав
по вертикали
две кривые
спроса D1 и
D2 и получив
D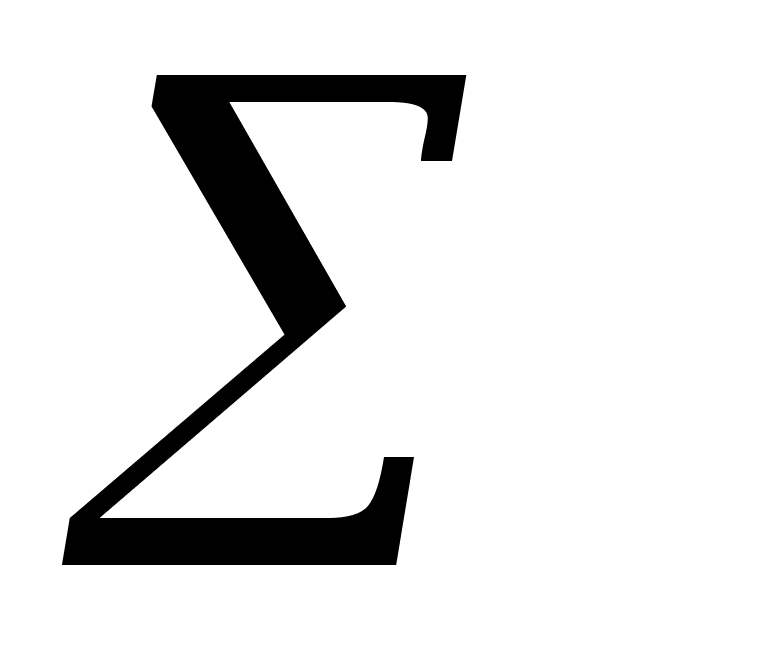 .
Пересечение
кривой Dс
горизонтальной
линией, проходящей
через 2b+β,
определяет
оптимальную
производственную
мощность М, в
соответствии
с которой могут
быть определены
оптимальные
цены, Р2 и P1,
которые, как
и в случае
неизменного
пика, удовлетворяют
равенству Р2
+ Р1 = 2b + β.
Заметим, что в случае смещающегося пика потребители пикового периода оплачивают более высокую цену, чем потребители внепикового, хотя объемы поставок одинаковы в обоих периодах. Это дает основание для утверждения, что оптимизирующая благосостояние дифференциация цен по периодам может повлечь ценовую дискриминацию.
В случае смещающегося пика потребители обоих периодов участвуют в возмещении затрат на мощность (β), которая полностью используется в обоих периодах. Заметим, что нет твердого правила для распределения затрат на мощность между потребителями пикового и внепикового периодов, оно зависит от относительной силы спроса в двух периодах. Если пиковый спрос возрастет относительно внепикового спроса, оптимальность потребует, чтобы потребители пикового периода оплачивали теперь возросшую долю затрат на мощность β. Но не только соотношение между спросом одного и другого периодов определяет, будем ли мы иметь несмещающийся или смещающийся пик, величина затрат на мощность в соотношении со спросом также важна.
На рис. 1.7, б видно, что, если β понизится в достаточной степени, мы получим картину несмещающегося пика. И наоборот, если на рис. 1.7, а β повысится, мы можем получить случай смещающегося пика. Ясно, почему это так. Когда затраты на мощность относительно велики, неполное использование производственной мощности (как в случае несмещающегося пика) стоит дорого, что поощряет смещение пика.
Таким образом, если затраты на мощность больше, чем β, имеет место смещающийся пик, а в ином случае — несмещающийся пик. В первом случае (смещающегося пика), когда, например, затраты на мощность равны β, объемы выпуска в двух периодах и цены можно прочесть вдоль вертикальной прямой, проведенной через точку L. В случае несмещающегося пика, например при затратах на мощность β, цены равны Р2 =b + β. (рис. 1.8.)
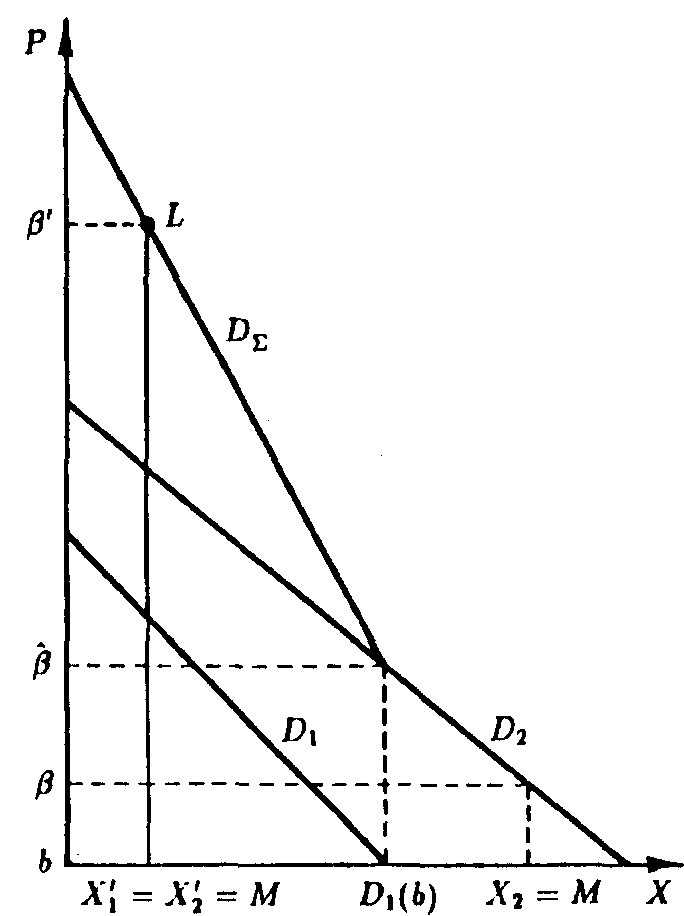
Рис. 1.8. Формирование цен в двухпериодной задаче (обобщение)
II. АНАЛИТИЧЕСКАЯ ЧАСТЬ
2.1. Контроль цен налоговыми органами: отечественный и зарубежный опыт
Проблема использования льготного налогового режима (офшорных зон) для легального ухода от налогообложения стала актуальной для нашей страны с переходом к рыночной экономике, либерализацией внешней торговли. Зарубежные государства столкнулись с этой проблемой значительно раньше. Следует также иметь в виду, что развитые страны, где налоговое бремя значительно, пытаются найти способы противодействия не только использованию офшорных зон для избежания налогообложения, но и стремлению транснациональных корпораций переносить часть своей деятельности в государства с более благоприятным налоговым режимом. Если транснациональные корпорации проводят такую политику, то при совершении внешнеэкономических сделок между юридическими лицами, подконтрольными этим корпорациям, используются так называемые трансфертные цены. В связи с этим законодательство, предоставляющее налоговым органам право корректировать в определенных случаях для исчисления налогов цены, применяемые налогоплательщиками, называют законодательством о трансфертном ценообразовании.[6,67]
Российское налоговое законодательство до 1.01.1999 г. обязывало налогоплательщиков корректировать налогооблагаемую базу для реализации продукции по ценам не выше фактической себестоимости. При такой реализации в исчислении налога на прибыль, НДС, а также отчислений на воспроизводство минерально-сырьевой базы использовались рыночные цены на аналогичную продукцию. Кроме того, для исчисления НДС в случае реализации аналогичной продукции в течение предшествующих 30 дней по ценам выше себестоимости требовалось применять максимальную цену реализации за этот период.
Эти положения законодательства вызывали многочисленные нарекания налогоплательщиков, не соответствовали принципам налогового законодательства развитых стран и с введением в действие первой части Налогового кодекса РФ были отменены. Их заменили нормы, позволяющие налоговым органам в определенных случаях корректировать цены для целей налогообложения. Они в целом соответствуют законодательству США и Европы о трансфертном ценообразовании.
Ст. 40 Налогового кодекса РФ позволяет налоговым органам корректировать цены сделок в следующих случаях: при сделках между взаимозависимыми лицами; по товарообменным (бартерным) операциям; при отклонении цен сделок более чем на 20% (до 18.08.1999 г. - 30%) в сторону повышения или понижения от уровня цен, применяемых налогоплательщиком по однородным товарам в течение непродолжительного периода времени и совершения внешнеторговых сделок (с 18.08.1999 г.).
Если в этих случаях цены товаров, примененные сторонами сделки, отклоняются более чем на 20% (до 18.08.1999 г. - 30%) в сторону повышения или понижения от рыночной цены однородных товаров, то налоговый орган вправе вынести решение о доначислении налогов, исходя из рыночной цены, с взысканием с налогоплательщика пени.
Для определения рыночной цены используется информация о сделках с однородными товарами между лицами, не являющимися взаимозависимыми. Должны учитываться такие факторы, как величина сделки, сезонные скидки, качество и т.п. При отсутствии сделок с однородными товарами или недоступности информации о них применяются иные способы определения рыночной цены - метод цены последующей реализации и затратный метод. При применении первого из них рыночная цена определяется как разность цены, по которой рассматриваемые товары реализованы (перепроданы) покупателем, и обычных в подобных случаях затрат по реализации, понесенных этим покупателем, а также обычной для данной сферы деятельности прибыли покупателя. Если невозможно применить этот метод, то применяется затратный метод, при котором рыночная цена товаров определяется как сумма произведенных затрат и обычной для данной сферы деятельности прибыли.
Решение налоговых органов о доначислении налога и пени может быть оспорено налогоплательщиком в суде, который при рассмотрении дела должен принять во внимание все факторы, используя информацию, полученную из любых источников.
Рассмотрим отличия ст. 40 Налогового кодекса РФ от соответствующих норм зарубежного законодательства. Законодательство, позволяющее налоговым органам корректировать в определенных случаях цены сделок при их отклонении от рыночных, возникло в США. Затем подобные нормы были введены в странах Европы. Впервые Организация экономического сотрудничества и развития (ОЭСР) обобщила международный опыт в этой области в своем отчете в 1979 г. В 1995 г. она издала документ «Принципы трансфертного ценообразования для транснациональных предприятий и налоговых администраций». Его положения используются налоговыми органами стран - членов ОЭСР.
Основная область регулирования законодательства о трансфертном ценообразовании стран ОЭСР - внешнеэкономические сделки, совершаемые между взаимозависимыми лицами. Однако в России налоговые органы получили право контролировать цены не только при сделках между взаимозависимыми лицами и внешнеторговых, но и при бартерных операциях, а также в случаях отклонения цен сделок более чем на 20% в сторону повышения или понижения от уровня цен, применяемых налогоплательщиком по идентичным товарам в течение непродолжительного периода времени. Предоставление налоговым органам столь широких полномочий по контролю за ценообразованием при том, что уровень рыночных цен на практике определить объективно достаточно сложно, нельзя считать оправданным.
Зарубежное законодательство о трансфертном ценообразовании исходит из предположения, что при любой сделке обе стороны ожидают доход. Прибыль взаимозависимых компаний может быть ниже обычной, если экономический риск возлагается в большей степени на головную компанию (например, она реализует конечную продукцию покупателям, не входящим в группу, и несет риск неоплаты продукции), но полное отсутствие прибыли у каких-либо компаний группы считается неприемлемым.[6,68]
При сделках между взаимозависимыми лицами цены не должны существенно отклоняться от рыночных. В случае их существенного отклонения налоговые органы имеют право доначислить сумму налога (как правило, налога на прибыль корпораций), исходя из рыночных цен. Способы определения этих цен те же, что предусмотрены в ст. 40 первой части Налогового кодекса РФ, т.е. на основе цены сделки с однородными товарами в сопоставимых экономических условиях. При невозможности применения этого способа применяются метод цены последующей реализации или затратный метод. Также может применяться перераспределение прибыли внутри группы взаимозависимых компаний с использованием определенных законодательством принципов.
Следует подчеркнуть, что существует отличие между изложением метода цены сделки с однородными товарами в ст. 40 и в рекомендациях ОЭСР. По российскому законодательству требуется определить рыночную цену на рынке однородных товаров, с которой сравнивается цена исследуемой сделки. При этом должны использоваться лишь официальные источники информации о рыночных ценах и биржевых котировках. В соответствии с рекомендациями
ОЭСР цена исследуемой сделки сравнивается с ценой любой конкретной сделки в отношении идентичного товара между независимыми лицами при сопоставимых условиях сделки.
В соответствии как с западными нормами, так и с российскими, если условия сопоставляемых сделок (величина партии, качество товара и т.п.) различаются и это оказывает серьезное влияние на цену, то необходимо произвести соответствующие корректировки. Если такие корректировки не могут быть произведены, то можно использовать метод цены сделки с однородными товарами вместе с другими методами или использовать лишь эти другие методы.
При применении метода последующей перепродажи рыночная цена определяется как разность между ценой перепродажи и суммой затрат с учетом обычной для перепродавца прибыли (включая риски, возлагаемые на перепродавца, и используемые им активы). При этом важно правильное определение величины этой прибыли. Она определяется, исходя из прибыли, полученной перепродавцом при перепродаже товаров, приобретенных у независимых контрагентов, а если это невозможно, исходя из прибыли других участников рынка при совершении сравнимых сделок между независимыми лицами. При этом необходимо учитывать различия в характере деятельности сравниваемых перепродавцов.
При применении затратного метода также важно правильное определение суммы обычной для данной сферы деятельности прибыли. Она определяется, исходя из прибыли, получаемой данным субъектом рынка, а если это невозможно, то исходя из прибыли, получаемой другими субъектами рынка. При этом следует учитывать влияние различий в характере деятельности этих субъектов рынка. Например, прибыль компаний, использующих собственные и арендованные основные средства, не может быть одинаковой.
В соответствии с рекомендациями ОЭСР при проведении проверок налоговые органы прежде всего анализируют методы ценообразования, используемые самими налогоплательщиками, проверяя правильность их применения. Обычно налоговые органы должны доказать несоответствие применяемых цен рыночным. Налогоплательщик при этом стремится доказать, что используемый им подход к ценообразованию обеспечивает соответствие применяемых цен рыночным с учетом необходимых поправок. Для того, чтобы отстоять свою позицию, налогоплательщик должен обладать необходимыми документальными доказательствами.
В ряде государств применяется такой инструмент, как предварительные соглашения между налогоплательщиками и налоговыми органами о механизме ценообразования. В нашей стране они законодательством не предусмотрены. В таких соглашениях оговариваются применяемые налогоплательщиками методы ценообразования. Соглашения позволяют налогоплательщикам избежать риска доначисления сумм при проведении налоговых проверок (если соблюдаются условия соглашений).
Следует отметить, что в Польше, Венгрии, Чехии в 90-е гг. также появилось законодательство о трансфертном ценообразовании, соответствующее требованиям ОЭСР (эти страны стали ее членами). Наиболее широко такое законодательство применяется в Польше, где опыт проведения налоговыми органами проверок его соблюдения показывает, что в наиболее выигрышном положении оказываются налогоплательщики, которые могут документально обосновать применяемый ими способ ценообразования и имеют доказательства соответствия применяемых ими цен рыночным. В противном случае, налоговые органы могут произвести расчет отклонения применявшихся налогоплательщиком цен от рыночных с использованием метода, который наименее отвечает интересам налогоплательщика. В связи с этим можно сделать вывод, что в России подготовленность налогоплательщика к налоговой проверке по соблюдению законодательства о трансфертном ценообразовании и наличие необходимых документальных подтверждений соответствия применяемых цен рыночным, позволят ему доказать свою правоту.
Сотрудники отечественных налоговых органов (в отличие, например, от налоговых органов стран Восточной Европы) не используют рекомендации ОЭСР. Не существует подробных указаний о применении ст. 40 Налогового кодекса РФ налоговыми органами. Налоговые органы в основном ориентируются на данные о рыночных ценах, предоставляемые органами статистики. Ввиду отсутствия необходимого опыта налоговым органам трудно применять метод последующей перепродажи и затратный метод. Неопытность налоговых органов в применении нового законодательства позволяет налогоплательщику при соответствующей подготовке, наличии документальных обоснований применяемых цен доказать их соответствие рыночным или уменьшить сумму возможных доначислений налоговыми органами.
Практика применения законодательства о трансфертном ценообразовании в России только начинает создаваться. Так, руководство МНС РФ намеревалось провести масштабную проверку трансфертных цен, применяемых российскими вертикально интегрированными нефтяными компаниями, закупающими нефть у своих добывающих предприятий по заниженным ценам. Это позволяет им уменьшить платежи по налогам с оборота, за пользование недрами, а также отчисления на воспроизводство минерально-сырьевой базы (величина которых зависит от выручки). В данном случае трудность при определении рыночных цен состоит в том, что отсутствует внутрироссийский свободный рынок нефти. Подавляющая часть добываемой нефти приобретается холдинговыми нефтяными компаниями у своих добывающих предприятий для переработки или экспорта.
При практическом применении ст. 40 налоговыми органами, и особенно при возможных судебных разбирательствах по искам налогоплательщиков, должны быть уточнены такие понятия, как «непродолжительный период времени», «официальные источники информации» и т.д. С учетом этого в Налоговый кодекс РФ целесообразно внести необходимые изменения. Чем более четко будут сформулированы правила, которыми должны руководствоваться налоговые органы при проведении проверок, применяемых организациями цен, тем более будут защищены интересы как государства, так и налогоплательщиков, тем меньше будет возможностей для произвола и коррупции.
2.2. Нормирование прибыли при регулировании цен естественных монополий
В пореформенной истории России наступил момент, когда для возобновления развития электроэнергетики, железнодорожного транспорта, газового комплекса, равно как и других отраслей - естественных монополий, требуются значительные капиталовложения. Планируются мероприятия по реструктуризации и реформированию естественных монополий с целью повышения их инвестиционной привлекательности. Однако для радикального улучшения инвестиционной и финансовой деятельности предприятий указанных отраслей необходимо осовременить концепции и методы регулирования цен на продукцию естественных монополий.[12,28]
Вполне очевидно, что совершенствование ценообразования на продукцию естественных монополий не сводится только к способу нормирования прибыли в регулируемых ценах. Повышению эффективности использования производственных ресурсов способствовало бы внедрение в практику регулирования цен на них моделей ценообразования по предельным затратам, в частности, цен, дифференцированных по периодам времени (peak-load pricing), а также ценообразования по Рамсею. Однако прежде всего следует перейти от "бухгалтерских затрат" к экономическим (альтернативным) затратам. Строить ли цены на показателях средних или предельных затрат - вопрос второй. В основе тех и других должны лежать экономические затраты, следовательно, необходимо учитывать (альтернативную) стоимость капитала.
В статье рассматриваются две противоположные точки зрения на способы отражения в регулируемых ценах инвестиционных затрат и анализируются последствия выбираемой политики регулирования цен для развития рынка капитала и инвестиционной деятельности естественных монополий.
2.2.1. Рыночный и традиционный подходы к регулированию цен
Согласно рыночному подходу к регулированию цен, инвесторы будут вкладывать средства в осуществление тех инвестиционных проектов, которые обеспечивают норму отдачи на вложенный капитал, покрывающую альтернативную стоимость капитала (процент). Следовательно, в отраслях, где цены регулируются, они должны обеспечивать (при эффективном менеджменте) норму отдачи на капитал, равную стоимости используемого капитала. Регулирование цен при этом как бы имитирует действие рыночного механизма конкуренции, который через влияние на норму отдачи на капитал направляет средства на капиталовложения. Там, где по условиям спроса и предложения требуется рост производства и физического капитала, цены принимают такое значение, чтобы норма отдачи на капитал покрывала стоимость капитала (процент). Если в отрасли недостаточно производственных мощностей (их уровень ниже оптимального), то совсем необязательно, что цены вырастут настолько, чтобы внутренних ее накоплений хватило для финансирования всего прироста физического капитала. Кроме того, если бы такой рост цен был правилом, то не потребовались бы ни рынок капитала, ни финансовые институты, обеспечивающие трансформацию сбережений в капиталовложения. Однако этот рынок и эти институты существуют, а цены хотя и растут в ответ на недостаток товарного предложения, прирост прибыли предприятий в отрасли лишь случайно может совпадать с суммой капиталовложений в отрасль в данном периоде.
В соответствии с традиционным подходом регулируемые цены должны предприятию приносить прибыль ("инвестиционную составляющую"), достаточную для финансирования всех капиталовложений или значительной их части. Другими словами, считается, что годовая прибыль должна создать источник прироста капитала, обеспечивающий необходимый его объем в данном году, а не только покрыть годовую стоимость пользования капиталом. По понятным причинам такого взгляда придерживаются менеджеры естественных монополий. К сожалению, данную точку зрения разделяют и некоторые представители органов исполнительной власти, регулирующих деятельность естественных монополий. Надо отметить, что она мало чем отличается от традиционного подхода к регулированию цен и определению уровня прибыли в регулируемых ценах, применявшегося еще в плановой социалистической экономике.
Этот подход можно обозначить как концепцию "необходимой прибыли в распоряжении". Согласно такому пониманию прибыли, она должна быть достаточной, чтобы обеспечивать необходимые на производственное и социальное развитие средства, а также отчисления в резервный фонд и на уплату налогов. В последнее время в данном перечне стали значиться еще и дивиденды по акциям. Заметим, что появление дивидендов выглядит здесь как "смешение жанров", поскольку в рассматриваемой концепции нет места внешним инвесторам. Кроме того, если в цены наряду с инвестициями закладывать дивиденды, равные дивидендам в нерегулируемых отраслях экономики, то акционеры регулируемых предприятий получат значительные преимущества. Действительно, если в конкурентном нерегулируемом секторе экономики увеличение внутреннего накопления (нераспределенной прибыли) уменьшает дивиденды данного периода, то в регулируемом указанным образом секторе оно их не снижает.
Сторонники "инвестиционной составляющей" среди прочего ссылаются на проблемы, связанные с высокой инфляцией в 1990-е годы. Их логика проста. Отрасль должна заменять изношенное оборудование, а если ожидается повышение спроса, то и расширяться. Амортизационных отчислений и прибыли не хватает для финансирования капиталовложений в нужных объемах. Получить заемные средства на рынке капитала невозможно (точнее, нет желания платить за них высокую цену). Следовательно, в расчет регулируемых цен помимо себестоимости и прибыли, предназначенной для выплаты налогов и содержания социальной сферы предприятий, необходимо включать также сумму средств, недостающих для финансирования капиталовложений в требуемом объеме.
Еще дальше в этом направлении идут те, кто требует отнесения инвестиционных средств на себестоимость продукции. Вот характерное высказывание: "Форма сбора инвестиций в электроэнергетику зависит от выбора стратегии развития страны. Если электроэнергетику рассматривать как необходимое звено подъема промышленности, то инвестиции следует включать в себестоимость производства электроэнергии, что приведет к наименьшему увеличению тарифа. Если же электроэнергетику рассматривать как отрасль, обеспечивающую получение дивидендов, то инвестиции необходимо получать из прибыли, и в этом случае повышение тарифов будет наибольшим, поскольку увеличение прибыли, направляемой на инвестиции, ведет к росту налогов на прибыль"'. Нужно ли говорить, что сторонники этой позиции не просто добиваются налоговой льготы, но и перечеркивают принципиальное различие между текущими расходами и капитальными затратами (последние не являются расходами данного года), а также общепринятые правила их отражения в себестоимости продукции.[12,35]
III. СТАТИСТИЧЕСКАЯ ЧАСТЬ
3.1. Две концепции — две практики регулирования цен методом нормирования прибыли
За рубежом в регулируемых отраслях широко используется метод нормирования рентабельности по отношению к использованному капиталу. Суть метода заключается в том, что прибыльность компании должна быть достаточной, чтобы обеспечивать ее инвесторам тот уровень отдачи на вложенный капитал, какого они могли бы достичь, инвестируя капитал в другие направления со сравнимым риском.
В России такой метод пока не применяется, прибыль планируется исходя из "потребности" регулируемых компаний в средствах и политически приемлемого повышения цен. Следовательно, норма прибыли устанавливается не из соображений удержания или привлечения инвесторов. Но на основе регулирования цен (ив результате отсутствия конкуренции в соответствующих отраслях) у компаний при необходимости создаются повышенные внутренние источники накопления. Например, в тарифы атомных электростанций включаются так называемые целевые инвестиционные средства, предназначенные на поддержание безопасности и развитие атомной электроэнергетики. Абонентская плата за электроэнергию, взимаемая РАО "ЕЭС России", в большей своей части предназначается для образования инвестиционных средств. На нефтепроводном транспорте появился дополнительный инвестиционный тариф, используемый на финансирование строительства Балтийской трубопроводной системы. Из высказываний высших менеджеров естественных монополий становится вполне ясным, что в каждой из них желательно расширение практики применения "инвестиционной составляющей" в регулируемых ценах и тарифах.[15,29]
Эта российская особенность регулирования цен и неразвитость рынка капитала наложили определенный отпечаток на финансовую политику российских естественных монополий, которые почти не обращаются на рынок капитала за средствами для финансирования собственных капитальных вложений, полагаясь главным образом на внутренние источники накопления. Анализ источников финансирования инвестиций в основной капитал по крупным и средним предприятиям отраслей естественных монополий в России в 1999-2000 гг. свидетельствует о большой доле собственных средств в источниках финансирования капиталовложений (см. табл.). Так, в 1999 г. она составляла в среднем 74%. Наиболее высока эта доля на железнодорожном транспорте и в электроэнергетике. В газовой промышленности, на трубопроводном транспорте и в отрасли связи она ниже и соответственно выше доля привлеченных средств. Однако большая доля привлеченных средств не всегда свидетельствует о зрелости отрасли с точки зрения ее рыночной трансформации. Нужно иметь в виду, что некоторые источники привлеченных средств не имеют рыночного характера: бюджетные средства, средства внебюджетных фондов, а также заемные средства других организаций в тех случаях, когда должники аффилированы со своими кредиторами.
Как видно из данных таблицы, в 1999 г. связь - единственная отрасль, в которой среди источников финансирования капиталовложений используется эмиссия акций (0,3%). Она характеризуется существенной долей кредитов банков в общем объеме фондов, направляемых на инвестиции (12,3%), а также самой высокой долей прибыли в финансировании капиталовложений (28,2%).
Таким образом, связь как отрасль в наибольшей степени ориентирована на внешние рыночные источники финансирования капиталовложений, поскольку больше других отраслей естественных монополий подчинена стимулам рынка. Объясняется это тем, что часть ее тарифов не регулируется, а те, которые регулируются, привлекают меньше внимания правительства и населения, поскольку услуги связи занимают относительно скромное место в расходах большинства потребителей.[12,40]
В газовой промышленности в 1999 г. доля прибыли в источниках финансирования капиталовложений составила всего лишь 0,6%, что существенно меньше, чем в электроэнергетике, на железнодорожном и трубопроводном транспорте (15-17%). Зато доля "заемных средств других организаций" на два порядка больше (30,6%), чем в электроэнергетике (0,4%) и на железнодорожном транспорте (0,1%). В целом в 1999 г. электроэнергетика, железнодорожный транспорт, газовая промышленность и трубопроводный транспорт опирались в первую очередь на нерыночные формы привлечения средств для капиталовложений в основные фонды.
В 2000 г. на первый взгляд ситуация в анализируемых отраслях заметно изменилась по сравнению с 1999 г. В среднем по пяти отраслям доля собственных средств в источниках финансирования капиталовложений упала до 38%, а доля привлеченных средств выросла до 62%. Однако более пристальное рассмотрение данных приводит к выводу, что ситуация в обращении предприятий этих отраслей на рынок капитала практически не изменилась.
Объем привлеченных средств увеличился из-за резкого роста прочих источников. В 2000 г. прочие привлеченные средства составили (в среднем по пяти отраслям) 41,7% всех источников финансирования инвестиций в основные фонды (против 7,1% в 1999 г.). Особенно велики объемы прочих источников в газовой промышленности и на железнодорожном транспорте. В последней отрасли огромные средства централизуются в фонде министерства, а затем направляются на конкретные предприятия для приобретения и создания основных фондов. Предприятия показывают эти источники в статистической отчетности как "прочие". Нечто подобное происходит, по-видимому, и в системе ОАО "Газпром", который значительную часть основных фондов перевел на баланс головной организации и предоставляет их в аренду дочерним и зависимым организациям. Как видим, изменившаяся в 2000 г. структура источников финансирования инвестиций в основные фонды свидетельствует главным образом о развитии процессов централизации и перераспределения средств внутри систем взаимозависимых организаций. Впрочем, в
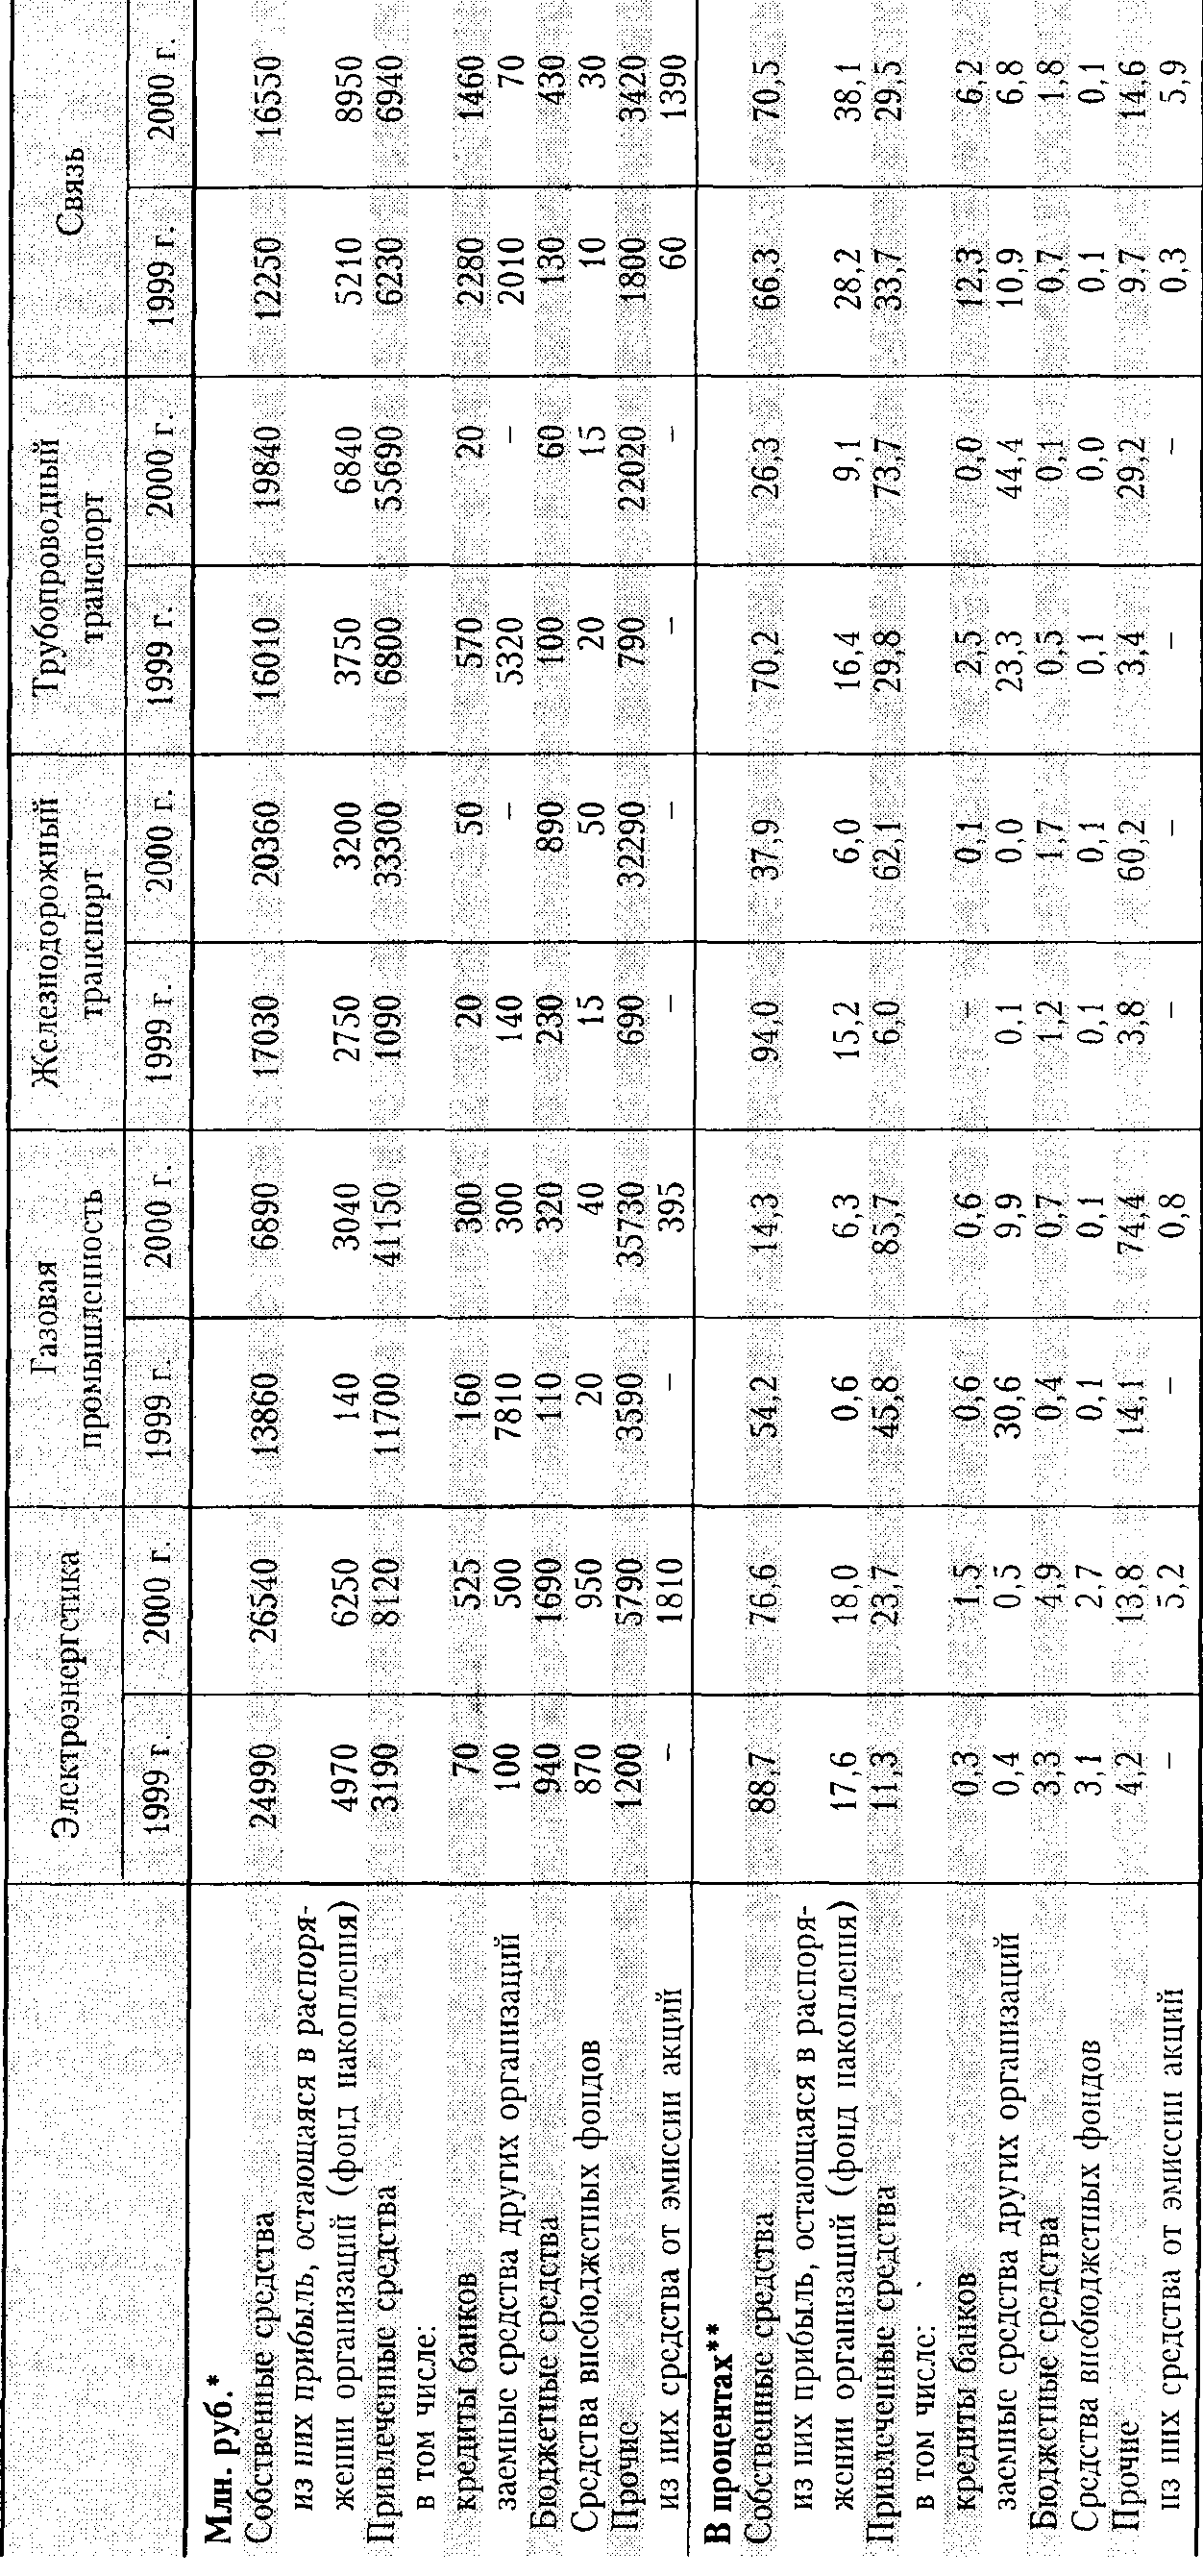
Таблица 3.1
Источники финансирования инвестиций в основной капитал по крупным и средним предприятиям отраслей естественных монополий в России в 1999—2000 гг.
электроэнергетике финансовая политика предприятий становится все более рыночно ориентированной, если судить по структуре источников финансирования капиталовложений.
На основе анализа приведенных выше данных, экспертных оценок и сведений о выпуске корпоративных облигаций крупнейшими компаниями можно сделать общий вывод. В газовой промышленности и на трубопроводном транспорте доля внешних рыночных источников финансирования капитальных вложений составляет 3-4%, а по более реалистичной оценке - 1-2%. На железнодорожном транспорте их доля еще меньше. В электроэнергетике и отрасли связи доля рыночных источников - 10 и 15% соответственно или, скорее всего, - 8 и 13%. Для сравнения заметим, что в США средства, привлеченные с рынков капитала, составляют в среднем около 1/3 всех источников финансирования капитальных вложений субъектов естественных монополий (остальные 2/3 - амортизация и нераспределенная прибыль).
Структура источников финансирования капиталовложений естественных монополий в России мало чем отличается от структуры, присущей нерегулируемому сектору экономики. Это можно объяснить особенностями российского капитализма. В 1999 г. все хозяйственные организации России направили на выплату дивидендов и процентов всего 2,4% по отношению к прибыли рентабельных организаций. В промышленности этот показатель составил 1,4%, на транспорте в целом - 1%, в отрасли связи - 4,3%.
Следует отметить, что политика регулирования цен на продукцию естественных монополий косвенно препятствует формированию рынка капитала в России. Такое воздействие нельзя упускать из виду, поскольку инвестиции естественных монополий составляют значительную часть (около 30%) всех инвестиций в экономику России.
Нужно ли доказывать, что применяемый ныне порядок финансирования капиталовложений не заинтересовывает в эффективном их использовании. "Целевые инвестиционные средства" (как и бюджетные ассигнования) ничего не стоят предприятию в отличие от других источников финансирования капиталовложений. Неудивительно, что история естественных монополий в России - это череда примеров неэффективности их капиталовложений.
Далеко нецелевое использование "целевых инвестиционных средств" долгое время демонстрировал Единый фонд стабилизации и развития ОАО "Газпром", просуществовавший до 1997 г. По данным Счетной палаты РФ, в 1995 г. расходы из этого фонда на финансирование капитальных вложений составили около 70% всех его расходов, а в 1996 г. - уже менее 30% (остальное - расходы на пополнение оборотных средств, подготовку кадров, выставки, командировочные расходы и т.п.). По ее оценке, нормативы образования фонда были явно завышены и не отвечали реальным потребностям "Газпрома". Неиспользованный остаток фонда на 1 января 1995 г. составил 3,6 трлн. руб., на 1 января 1996 г. - почти 19 трлн. руб.
Бесплатность инвестиций порождает распыление средств по многим стройкам, долгострой, в энергетике строительство дорогих новых станций вместо более дешевой реконструкции действующих, использование услуг посредников, бартерных операций. Все это приводит к удорожанию единицы производственной мощности. Например, по данным Института энергетических исследований РАН, в электроэнергетике в 1986-1990