Природа и сущность денег. Денежное обращение
Поэтому символические деньги обладают дурным свойством терять свою покупательную способность. В таких ситуациях возникает явление, именуемое «бегством от денег», стремлением превратить их в товары, материально-вещественные ценности.
Основная масса денежных средств — это безналичные деньги, то есть деньги на банковских счетах. В орбиту их действия входят не только денежные средства предприятий, которые пользуются во взаимных расчетах между собой и с банками безналичным оборотом, но и в значительной степени — деньги граждан, хранящиеся на счетах в банках. Прогресс денежной системы в большинстве стран проявляется в виде сокращения удельной доли налично-денежного оборота в пользу увеличения доли безналичных расчетов. Кроме того, развитие денежных систем происходит в направлении объединения каналов обращения наличных и безналичных платежных средств, при котором право выбора способа расчетов остается за пользователем.
Отметим, что в советский период экономической истории России наличный и безналичный обороты денег были строго разграничены, особо регламентировалось превращение в наличные деньги безналичных средств предприятий. В то же время каналы использования этих средств во многом были предписаны планами и инструкциями, за чем постоянно и строго следил государственный банк. Отголоски этих подходов проявились и в более поздние периоды, уже в процессе перехода России к рыночным отношениям в виде затруднений в обналичивании денежных средств, находящихся на банковских счетах. Проведение подобных, казалось бы, безобидных операций стали осуществлять посредники за определенную плату, одновременно открывая «лазейку» для ухода от налогов.
Весьма значительное место в денежной системе и в денежном обращении развитых стран заняли денежные чеки, превратившиеся в Средство и инструмент многих денежных расчетов. Чек — это приказ банку о выдаче денег со счета владельца чека предъявителю чека. Чеки правомерно воспринимаются как одна из форм денег в связи с тем, что, не будучи собственно деньгами в наличной форме, они в полной мере реализуют функции их как платежного средства. Строго говоря, формой денег являются не сами чеки, так как они отражают только расходы на перечисление денег, а те «банковские» деньги на счетах, которые служат основой чекового обращения, то есть вклады в банках, именуемые депозитными вкладами или просто депозитами. Ведь только благодаря наличию такого вклада и возможности снять с него и перечислить деньги чеки обретают возможность выступать в качестве инструмента платежа. Оплата многих или даже большинства торговых операций в ряде стран осуществляется с помощью чеков, поэтому в таких странах получили широкое распространение специальные чековые счета до востребования в банках, средства которых на основании чека, ставшего письменным приказом вкладчика, переводятся для осуществления любых его платежей в пределах имеющейся на счете суммы.
Стали широко использоваться дорожные чеки, продаваемые банками и бюро путешествий. Чеки, воплощающие в себе кредитные билеты, обрели статус своеобразных денежных средств, а «чековые деньги» заняли достойное место в ряду приумножающихся видов денег.
Будущее денег видится в их наиболее удобной и совершенной форме — в виде «электронных денег», движение которых как денежного средства целиком определяется операциями, реализуемыми посредством команд и программ с помощью компьютерной техники. Преобразование бумажных денежных документов в документацию на машинных носителях информации открывает дорогу «электронным деньгам».
К числу таких специфических инструментов денежных расчетов, используемых для перевода денежных средств с одного счета на другой и осуществления тем самым денежных платежей, относятся входящие в практику денежного обращения пластиковые кредитные карточки, представляющие собой обязательство банка оплатить покупки за счет предоставления владельцу карточки кредита. Разновидностью кредитных карточек выступают дебетовые карточки, выполняющие роль платежных средств в сумме, равной вкладу на текущем счете (карт-счете), то есть карточек, по которым банк не предоставляет кредита. Многообразие кредитных карточек обусловлено удобством их использования, не нужно иметь с собой всю сумму денег наличными, кроме того, иногда стоимость покупки может превышать сумму наличных денег, в этом случае банк, предоставляя кредит, дает возможность приобретения данного товара.
Как ясно из предыдущего, безналичные деньги на текущих счетах в банках с помощью чеков легко превращаются в средства платежа. Кроме того, благодаря безналично-денежным перечислениям банковские счета можно широко использовать как средства платежей и взаимных расчетов не только в чековой форме. Отсюда вытекает явно выраженная тенденция к переводу денежных расчетов на систему безналичных платежей. Так, в США около 90% всей стоимости сделок и товарно-денежного оборота охватывают расчеты без использования наличных денег. Отсюда все вклады на счетах до востребования или бессрочные депозиты, а также разнообразные иные формы чеков и чековых вкладов правомерно считать деньгами и относить к денежной массе.
В несколько ином положении находятся вклады, помещенные в банки на определенный срок для получения процентного денежного дохода, представляющие разные виды срочных и сберегательных вкладов. В отличие от счетов до востребования они не столь любимы и представляют собой не текущие, а потенциальные платежные средства. В связи с этим деньги на срочных вкладах называют «почти деньги». К этой же категории принято относить и государственные облигации, которые в любое время можно предъявить для их выкупа либо продать за деньги. Хотя облигации — это уже не деньги, а ценные бумаги.
Деньги, хранящиеся на счетах в банках и тем самым предоставленные банку в кредит с правом их использования до времени возврата вкладчику, именуют «кредитными деньгами» или «банковскими деньгами».
Разновидность денег не ограничивается названными, помимо этого, в экономической теории выделяют деньги повышенной эффективности, отражающие совокупность наличных и безналичных денег, прежде всего наиболее ликвидных денежных средств, то есть деньги, активно участвующие в обращении и способные порождать дополнительные деньги. К ним относят деньги, выпущенные в обращение, и депозиты коммерческих банков и иных банков в центральном банке. Иначе говоря, деньги повышенной эффективности можно определить как частное от деления денежной массы на денежный мультипликатор, характеризующий, во сколько раз увеличивается денежная масса вследствие ее «мультипликации», то есть порождения активными деньгами дополнительных денег.
4. Структура денежной массы. Денежные агрегаты
В настоящее время из-за множества разнообразных денежных средств трудно говорить о совокупности денег в силу того, что данное понятие не отражает всей полноты и многообразия имеющихся в стране платежных средств. Поэтому наиболее распространенным термином для такого обозначения выступает денежная масса. Денежная масса представляет собой совокупный объем покупательных и платежных средств, обслуживающих хозяйственный оборот и принадлежащих частным лицам, предприятиям и государству. В денежной массе различают активные деньги, обслуживающие наличный и безналичный оборот, и пассивные, которые потенциально могут быть использованы для расчетов. К числу активных денег относят деньги повышенной эффективности. К пассивным деньгам относят накопления, резервы, остатки на счетах, то есть денежные средства на срочных и сберегательных вкладах в коммерческих банках и специализированных кредитных институтах, депозитные сертификаты и так называемые квазиденьги. Это лишь подобие денег, так как их нельзя непосредственно использовать как покупательное и платежное средство, тем не менее квазиденьги являются основным и наиболее динамичным компонентом денежной массы
Кроме разделения денег на товарные, наличные, безналичные в финансовой макроэкономической практике принято структурировать денежную массу путем деления ее на части в зависимости от степени ликвидности. Под ликвидностью понимается возможность использования денежных средств (финансовых активов) в качестве платежного средства.
Если денежное средство можно непосредственно использовать для платежей и расчетов или легко обратить в средство платежа, то его считают высоколиквидным. Считается, что «абсолютной» ликвидностью обладают денежные средства, которые непосредственно, в своей первичной, исходной форме, без преобразования в иные виды средств способны быть средством платежа, расчетов. Более всего этому образу соответствуют наличные деньги, представляющие универсальное средство платежа, принимаемые в качестве такового без ограничений.
Если же применить данный вид денежного средства для платежей и расчетов затруднительно или, хуже того, его надо для этого трансформировать в другой вид средств, то данные денежные средства считаются низколиквидными, а порою и неликвидными. Так, к примеру, у вас могут не принять к оплате старую изношенную денежную купюру и порекомендовать обменять ее предварительно в банке или даже продать по цене ниже номинала.
Заметим, что понятие ликвидности распространяется не только на денежные средства, но и на другие финансовые активы, представляющие ценности, в том числе и материальные, которые можно обратить в деньги.
Отдельные виды денежных средств, образующие часть денежной массы, обращающейся в стране, в соответствии с присущим им уровнем ликвидности объединяются в денежные агрегаты или денежные комплексы. В рамках такой структуризации агрегат с более высокой степенью ликвидности входит составной частью в комплекс с более низким уровнем ликвидности. В результате образуется система вкладывающихся друг в друга агрегатов, каждый из которых характеризуется определенными показателями состава и количества денежной массы. В разных странах эти показатели и, соответственно, число денежных агрегатов различны. Так, в США, Японии, Италии используются 4 агрегата, в ФРГ — 3, а во Франции — целых 10. Россия использует в основном американскую систему деления денежной массы на агрегаты с разным уровнем ликвидности. Однако в российской практике финансового анализа и статистики разделение денежной массы на агрегаты стало применяться только с началом рыночных реформ.
Охарактеризуем в общих чертах типичные денежные агрегаты.
Денежный агрегат М0 представляет наличные, то есть самые ликвидные средства.
Денежный агрегат М1 включает наиболее мобильные денежные средства в виде наличных денег в обращении, денег, находящихся на банковских счетах до востребования, других чековых вкладов и дорожных чеков. Хотя денежный агрегат М1 охватывает не только наличные деньги, обладающие практически абсолютной ликвидностью, но и денежные чеки, все входящие в этот комплекс денежные средства можно считать собственно деньгами. Такой вывод основывается на возможности использовать все компоненты агрегата М1 без ограничений для осуществления платежей и расчетов.
Денежный агрегат М2 состоит из всех видов денежных средств, входящих в комплекс М1, и, кроме того, включает деньги на срочных вкладах, нечековые сберегательные вклады и суммы на счетах взаимных фондов денежного рынка. В целом агрегат М2 охватывает высоколиквидные денежные средства, так как наряду с собственно деньгами в него входят нечековые сбережения и срочные депозиты относительно небольшого размера (в США это вклады до 100 тыс. долларов), которые могут быть беспрепятственно обращены в наличные деньги в течение определенного времени То же относится и к двусторонним денежно-рыночным фондовым счетам. Дополнение агрегата М1, преобразующее его в агрегат M2 представляет так называемые почти деньги.
Денежный агрегат М3 образуется из М2 присовокуплением к нему крупных срочных сберегательных вкладов (в США это вклады более 100 тыс. долларов), принадлежащих частным организациям, фирмам. Такие вклады в форме депозитных сертификатов несложно обратить, переоформить в чековые вклады, но с некоторыми потерями, обусловленными изменением вкладчиком заявленных сроков хранения вклада.
Самый обширный денежный агрегат L включает все денежные средства, входящие в M3 плюс различные ценные бумаги (в США это сберегательные облигации, казначейские векселя и другие кредитные ценные бумаги, выпускаемые государством и имеющие 18-месячный срою погашения). Ценные бумаги, как известно, тоже могут быть обращены в собственно деньги или иные платежные средства. Но так как обратить их в деньги намного сложнее, чем сберегательные вклады, денежный комплекс L в целом обладает более низкой ликвидностью в сравнении с М2 и M3.
Как следует из изложенного, «денежные» (платежные) свойства наиболее присущи части денежной массы, входящей в агрегат М1, почему он и назван выше собственно деньгами. Именно этот агрегат включает виды денежных средств, которые непосредственным образом используются в качестве средства обращения, то есть реализуют главную функцию денег. Что же касается других денежных агрегатов, то они представляют поле потенциального, возможного расширения денежной массы за счет включения в него многочисленных иных видов денежных средств, которые теми или иными путями могут быть трансформированы в наличные деньги и чеки. В России периода перехода к рынку до широкого распространения в ней чекового обращения к наиболее ликвидным денежным средствам целесообразно относить наличные деньги и безналичные на текущих счетах до востребования.
Приходится отмечать, что разделение денежной массы на денежные агрегаты с различным уровнем ликвидности носит во многом условный характер. Отсюда, когда мы говорим, например, о денежной массе, находящейся в обращении в данное время или в течение года, не уточняя, какие именно денежные средства имеются в виду, может оказаться, что разные люди будут воспринимать состав этой массы поразному. Простейший выход состоит, видимо, в том, чтобы считать денежной массой, находящейся в обращении, самые ликвидные деньги M1, разделяя их на наличные деньги и на деньги на счетах до востребования.
Состояние денежных систем разных стран характеризуется как общим объемом денежной массы, так и ее распределением по отдельным денежным агрегатам. Для устойчивых, развитых денежных систем характерна относительно небольшая доля агрегата M1, в общей массе денежных средств, которую можно считать эквивалентной объему агрегата L. К примеру, в середине 90-х годов в США и в Японии сложилось процентное соотношение между долями денежных агрегатов следующим образом:
Денежный агрегат M1, М2 М3 L
Процентная доля 15 65 80 100
В России в тот же период сложилось примерно следующее соотношение между объемами денежной массы, входящими в разные денежные агрегаты:
Денежный агрегат M1, М2 М3 L
Процентная доля 50 70 80 100
Доля высоколиквидных денег в общем объеме денежной массы в России (в том числе наличных) была выше, чем в развитых странах, что прежде всего свидетельствует о низкий доле Срочных вкладов и государственных ценных бумаг.
5. Сколько денег надо иметь в обращении. Уравнение обмена и скорость обращения денег
Говоря о необходимом количестве денег, обслуживающих обращение, следует вначале уточнить, о каком виде денег идет речь. Ниже будет рассмотрено денежное обращение в масштабе страны, и соответственно в поле нашего зрения попадет денежный агрегат, непосредственно связанный с обращением. Будем считать, что количество денег в обращении — это объем денежной массы агрегата М,, проще говоря, общая масса наличных денег и безналичных денег на текущих счетах в банках, имея в виду и деньги предприятий, и деньги граждан.
Отметим, что задача определения количества денег, необходимого для обращения, возникает не только в макроэкономической, но и в микроэкономической обстановке, применительно к предприятиям (фирмам), предпринимателям и домашним хозяйствам. Здесь мы сконцентрируем внимание на макроэкономике, на масштабах страны в целом, откладывая микроэкономический анализ для последующего рассмотрения.
Решение поставленной задачи опирается на использование изложенного в главе 4 книги закона денежного обращения, согласно которому количество денег в обращении должно быть таким, чтобы соблюдался баланс между ними и стоимостью производимых и реализуемых в стране товаров и услуг с учетом цен последних. Вернемся к схеме денежного оборота, использованной при рассмотрении закона денежного обращения.
Пусть в стране обращается ряд товаров, включая услуги. Предположим, что в течение года на всех рынках страны продается Qi физических единиц некоторого «i» товара по цене Рi за единицу. Тогда объем продаж, а следовательно, и покупок этого товара в денежном выражении будет равен QiPi, а общий объем годовых продаж (покупок) в том же денежном выражении исчисляется их суммой и равен:
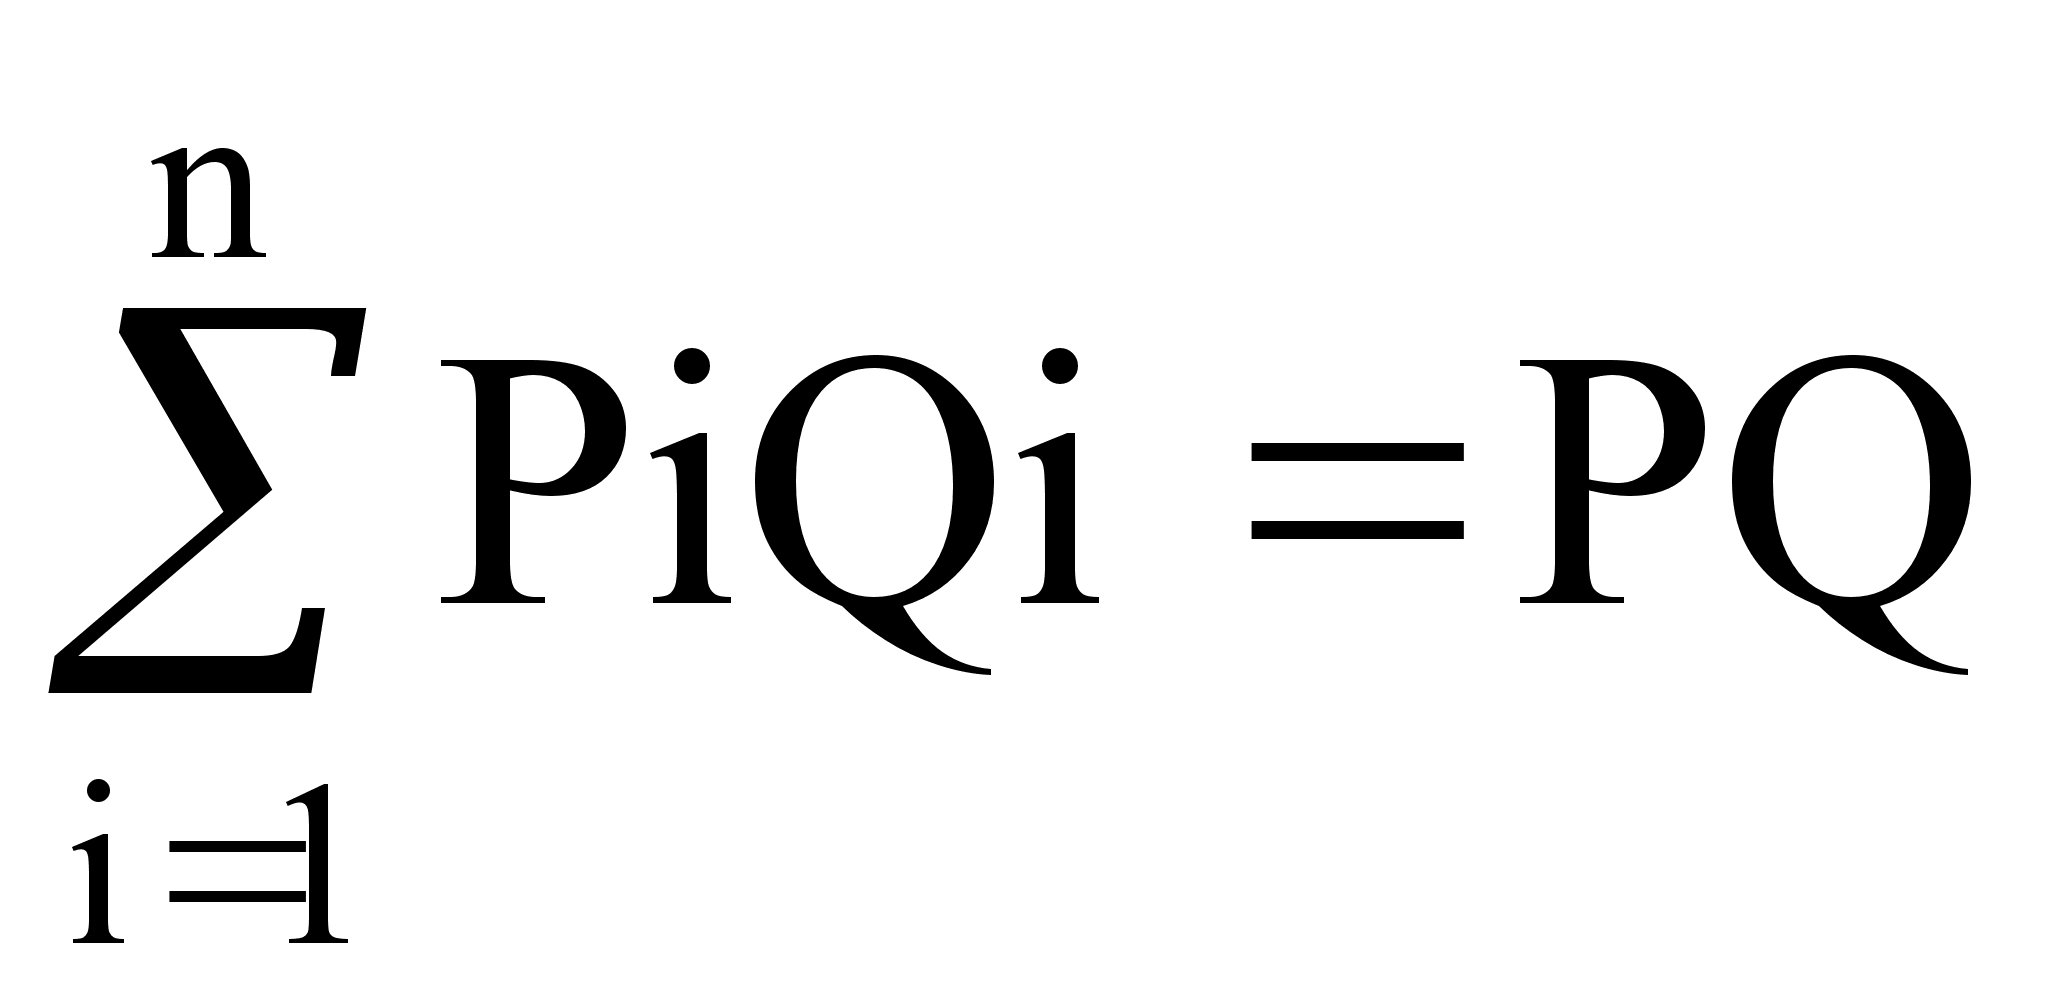
где P — средняя цена, Q — совокупное количество проданного товара, а п — число реализуемых товаров.
Величина PQ представляет собой не что иное, как стоимость продукта, созданного в обществе за определенный период времени, то есть стоимость валового национального продукта (Y), его объем в денежном измерении. Таким образом, общее количество денег М, необходимых для приобретения годового объема товаров, выразится соотношением M=PQ. На первый взгляд представляется, что величина М, равная годовому товарообороту в денежном выражении, и есть количество денег, необходимых для обращения товаров. Если говорить об общей массе денег, циркулирующих в течение года, то такой вывод верен. Но надо иметь в виду, что одна и та же денежная единица способна в течение года быть использованной неоднократно, поэтому масса денег в обращении М может быть меньше годового денежного товарооборота. Действительно, если каждый рубль выручки от купли-продажи проделает за год V оборотов, то есть участвует в тактах купли-продажи товаров, то активная денежная масса увеличивается в V раз. Один и тот же рубль, участвующий, скажем, в 5 актах купли-продажи, эквивалентен 5 рублям. Отсюда совокупный годовой объем денежных средств, израсходованных покупателями и одновременно полученных в виде дохода продавцами, равняется количеству денег М в обращении, умноженному на число их оборотов в актах купли-продажи, то есть:
MV = PQ.
Это соотношение как математическая формулировка закона денежного обращения уже приводилось в главе 4. Мы обращаемся к нему вторично, чтобы понять, что же следует из этого закона.
Величина V, равная числу циклов, оборотов, в которых участвует денежная единица в течение года (числу актов купли-продажи), получила название скорости обращения денег. Соотношение MV = PQ, где М — денежное предложение на рынке, то есть средняя масса денег, находящихся в обращении; V — скорость обращения денег, PQ — номинальный валовой национальный продукт, именуется количественным уравнением обмена или просто уравнением обмена. Его связывают с именем американского ученого Ирвинга Фишера, которого считают одним из родоначальников монетаризма. Уравнение обмена относится к основополагающим макроэкономическим соотношениям монетаристской теории.
Будучи
количественным
соотношением,
уравнение
обмена связывает
такие важнейшие
макроэкономические
показатели,
как масса денег
в обращении
и скорость
обращения
денег, стоящие
в левой части
уравнения
(которое по
сути является
тождеством),
с величиной
годового объема
чистого национального
продукта, стоящей
в правой части.
Одновременно
оно связывает
среднюю цену
P продаваемых
товаров с массой
денег в обращении,
скоростью
обращения денег
и количеством
товаров. Уравнение
обмена позволяет
получить
к
оличественную
зависимость
для массы
обращающихся
денег в виде:
Эта формула допускает довольно четкую экономическую трактовку. Ясно, что чем больше созданный в стране национальный продукт, тем больше денег должно находиться в обращении, ибо деньги по своей сути должны быть отражением товара. С увеличением физического количества товаров, предметов купли-продажи и цен этих товаров поневоле приходится наращивать денежную массу, и, наоборот, по мере уменьшения количества товаров и цен на них надо сужать денежную массу.
В условиях инфляции масса денег в обращении оказывается чувствительной по отношению к уровню цен. Хотим мы того или нет, но для нормального товарообмена и денежного обращения приходится увеличивать денежную массу в соответствии с ростом цен. Несоблюдение этого правила ведет к сбоям в функционировании товарно-денежной системы, нехватке денег в обращении.
К примеру, в первой половине 1992 года, когда в России началась либерализация цен и за несколько месяцев и оптовые и розничные цены возросли примерно в 5 раз, а денежная масса за это время увеличилась только в 2—3 раза, возникла острая нехватка денег. Предприятиям недоставало денег, чтобы выдать заработную плату, осуществить платежи за поставки материалов и продукции. Понадобилось срочно ввести в обращение денежные купюры более высокого достоинства, резко увеличить количество наличных денег, облегчить безналичные расчеты, допустить взаимозачеты задолженностей предприятий, чтобы нормализовать денежное обращение.
Напомним, что когда мы говорим о массе денег в обращении, то имеем в виду не только наличные, но и безналичные деньги. Так что увеличить или уменьшить массу денег в обращении можно как с помощью эмиссии, то есть выпуска в обращение дополнительного количества бумажных денег либо монет, так и посредством увеличения или уменьшения денег на счетах в банках.
Выданное предприятию разрешение банка на расходование дополнительных, отсутствующих у него денежных средств, увеличение денег на счетах предприятий не в результате роста их выручки, дохода, а путем предоставления кредитов, субсидий, дотаций в безналичной форме адекватно увеличению денежной массы в обращении.
Из уравнения обмена и следующего из него выражения для массы денег в обращении явно видно, что необходимая для обращения масса обратно пропорциональна скорости обращения. Иначе говоря, чем больше скорость обращения, чем «резвее бегают деньги», тем меньшим их количеством можно обойтись при осуществлении товарообменных операций, в процессе обращения товаров в деньги и денег в товары.
Показатель скорости обращения денег трудно поддается количественной оценке, поэтому приходится довольствоваться косвенными данными. Принято исчислять его двумя показателями: 1) по оборачиваемости денег в кругообороте доходов, то есть как отношение ВНП (иногда национального дохода) к средней величине денежной массы (М,) за определенный период; 2) по оборачиваемости денег в платежном обороте, то есть путем деления суммы переведенных средств по банковским текущим счетам на среднюю величину денежной массы. Второй показатель отражает огромный объем спекулятивных сделок, не входящих в ВНП.
Существуют разные способы ускорения денежного потока, увеличения скорости обращения. Один из них — сокращение продолжительности банковских операций по перечислению денег, увеличение оперативности работы банков. Перечисление денег со счета плательщика на счет получателя должно занимать не неделю, а 1—2 дня. Движение денежных средств граждан можно ускорить, выдавая им причитающиеся денежные средства чаще, скажем, не раз в месяц, а 2—3 раза соответствующим уменьшением порции выдачи. Более частое получение доходов приведет и к более быстрым расходам, ведь учить людей, как быстро расходовать деньги, не приходится, этим искусством и желанием обладает большинство граждан.
Так что когда мы говорим о скорости обращения денег, то имеется в виду прежде всего скорость обращения доходов. Не следует поддаваться иллюзии, согласно которой, увеличивая только скорость расходования денег, мы приумножаем свое богатство, так как при этом растет масса денег в обращении. Надо прежде всего ускорять получение доходов, а это значит быстрее, оперативнее создавать реальные ценности, зарабатывать деньги и, естественно, получать денежные доходы.
В целом скорость обращения денег зависит от долговременных и конъюнктурных факторов, от размеров и числа, оборотов, от темпов экономического роста, степени напряженности воспроизводственного процесса, ускоряющего «обмен веществ» в экономике. Экономические кризисы и спады обычно сопровождаются снижением скорости обращения денег, подъем экономической конъюнктуры — увеличением скорости обращения. При прочих равных условиях увеличение скорости обращения денег при постоянной их массе равнозначно увеличению количества денег в обращении. Если при этом количество продаваемых товаров не изменяется, то рост скорости обращения денег способен стать фактором инфляции.
Какова реальная скорость обращения денежной массы в разных странах, сколько оборотов успевает сделать денежная единица за один год? Примерный ответ на этот вопрос можно получить, разделив величину чистого национального продукта страны на объем денежной массы в стране. Так, в США середины 90-х годов скорость равна примерно 6—7 оборотам в год. В России этот показатель ниже и ориентировочно оценивается в 4—5 оборотов в год, однако в отдельные периоды он увеличивается.
Отметим, что приведенные выше рассуждения и оценки во многом опираются на монетаристские представления и поэтому справедливы в той мере, в которой моне-таристская теория отражает реальные процессы в экономике той или иной страны. Кроме того, рассмотрение опиралось в своей основе на макроэкономический подход, поэтому автоматически переносить его на микроэкономический уровень не следует, хотя общие закономерности денежного обращения так или иначе находят свое отражение в экономическом микромире, поскольку макроэкономика есть синтез микроэкономики.
6. О выпуске денег в обращение
Каждая страна имеет свою денежную систему и свои денежные единицы, в чем проявляется один из символов самостоятельности государства. Это не исключает применения на территории страны валюты других стран или даже использования ее (чаще всего временно) в качестве собственной валюты, от этого суть дела не меняется, но процесс выпуска и применения денег усложняется.
Государство обладает суверенным правом на выпуск собственных денежных знаков в виде бумажных банкнот, казначейских билетов и монет, такой выпуск принято называть эмиссией.
Выпуск денег может преследовать разные цели. Во-первых, надо периодически обновлять старые, изношенные деньги. Банк изымает такие деньги из обращения и выпускает взамен них новые. Такое печатание бумажных денег или чеканку монет не следует считать эмиссией, так как суммарная масса денег в обращении остается при этом неизменной. Во-вторых, выпуск денег может быть обусловлен их недостаточным количеством в обращении и необходимостью перехода к более крупным денежным знакам. Это имеет место в случае, если оказывается, что находящаяся в обращении денежная масса не в состоянии обслужить товарооборот в связи, например, с ростом цен, увеличением количества товаров, снижением скорости обращения денег, выпадением части денег из денежного оборота. В-третьих, денежная эмиссия может осуществляться как способ получения недостающих денег с целью возврата внутреннего государственного долга, покрытия бюджетного дефицита, осуществления социальных выплат, финансирования государственных программ сверх имеющихся средств.
Наконец, возможна и довольно часто встречается ситуация, когда происходит полная или частичная замена денежных знаков в связи с проведением денежных реформ или вследствие деноминации, заключающейся в укреплении денежных единиц при одновременном изменении нарицательной стоимости денежных знаков.
В целом эмиссия денежных средств обусловливается двумя взаимозависимыми показателями: количеством уже имеющихся денежных средств в обращении, то есть предложением денег, и необходимостью денежных средств — спросом на деньги со стороны разных агентов денежных отношений.
Предложение денег в стране зависит от денежной политики государства и центрального банка. Они же в своей политике руководствуются как объективно существующей потребностью экономики, сферы обращения, торговли в деньгах, так и естественным стремлением сдерживать денежную массу в определенных пределах, опасаясь инфляции, обесценения денег.
Основными факторами, определяющими спрос на деньги, являются уровень цен на приобретаемые товары и услуги, процентные ставки, реальные доходы населения, домашних хозяйств. Величина реальных доходов оказывает влияние на расходы, что ведет к росту спроса. Но одновременно действует и первый фактор в виде цен, с которыми связаны расходы. В связи с этим принято делить спрос на две крупные категории.
Спрос на деньги со стороны сделок, или операционный спрос, связан с потребностью в деньгах для осуществления сделок, приобретения товаров и услуг. Деньги нужны предприятиям в качестве средства оплаты труда работников, закупки материалов и оборудования, оплаты услуг. Домашним хозяйствам деньги необходимы, чтобы покупать потребительские товары, оплачивать услуги. Требующиеся для этих целей денежные средства и представляют спрос на деньги для сделок, зависящий от доходов