Промышленные отрасли естественных монополий
Неадекватность в оценке платежеспособности предприятия с использованием коэффициентов с нормативными значениями, взятыми на уровне западных аналогов, особенно четко проявилась в механизме банкротства предприятий. Отечественная практика показала, что при решении этой проблемы взятый в качестве одного из критериев неплатежеспособности (банкротства) того или иного предприятия коэффициент текущей ликвидности, нижний предел которого так же как и у аналогичного ему общего коэффициента покрытия равен 2 единицам, не обеспечивает приемлемой вероятности выделения неэффективных производств. Более того, при такой пороговой величине указанного коэффициента абсолютное большинство российских предприятий, в том числе Российское акционерное общество «Газпром» и акционерное общество «Единая энергетическая система России» с их многотриллионными активами по результатам исследования их бухгалтерской отчетности за1993-1994 годы
Таблица 12.
Алгоритм расчета коэффициентов платежеспособности предприятия
№ п.п |
П о к а з а т е л и |
Ед. изме- рения |
Коды строк формы отчетности, алгоритм расчета |
№ формы отчет-ности |
|
1 |
2 |
3 |
4 |
5 |
| 1 | Материальные оборотные средства | тыс. руб. | стр.180-стр.140-стр.175 | 1 |
| 2 | Денежные средства и краткосрочные финансовые вложения | тыс. руб. | Стр.270чстр.310 | 1 |
| 3 | Дебиторская задолженность | тыс. руб. | Стр.199чстр.260 | 1 |
| 4 | Прочие оборотные активы | тыс. руб. | стр.320 | 1 |
| 5 | Краткосрочная задолженность | тыс. руб. | стр.770-(стр.500+стр.510)-(стр.725чстр.750)+стр.760 | 1 |
| 6 | Общий коэффициент покрытия | един. |
(стр.1+стр.2+стр.3+стр.4):стр.5 |
Х |
| 7 | Промежуточный коэффициент покрытия | един. |
(стр.2+стр.3):стр.5 |
Х |
| 8 | Коэффициент абсолютной ликвидности | един. |
стр.2:стр.5 |
Х |
9 |
Отношение промежуточного коэффициента покрытия к общему коэффициенту покрытия | един. |
стр.7:стр.6 |
Х |
10 |
Отношение коэффициента абсолютной ликвидности к общему коэффициенту покрытия | един. |
стр.8:стр.6 |
Х |
могли бы быть признаны неплатежеспособными со всеми вытекающими отсюда последствиями [114]. Все это, конечно же, мало соответствует действительности, и поэтому, по мнению автора диссертации, возникла объективная необходимость разработки таких критериев показателей платежеспособности предприятий, которые в полной мере учитывали бы следующее:
-специфику отрасли;
-особенности структуры бухгалтерского баланса, динамику изменений величины оборотных средств, дебиторской и кредиторской задолженности;
-наличие (отсутствие) лишних основных фондов и материальных оборотных средств и их ликвидности с учетом изменяющейся конъюнктуры рынка.
Разработка таких критериев, в основе которых лежит анализ большого объема статистического материала, в период становления в России рыночной экономики связана с решением множества труднопреодолимых задач и поэтому достаточно злободневным в такой ситуации становится изменение самого подхода к оценке платежеспособности предприятий, позволяющего более точно определять их финансовое состояние.
Одним из вариантов такого подхода к оценке платежеспособности предприятия автором диссертации предлагается сопоставление общего коэффициента покрытия не с нормативным его значением, а с нормальным уровнем, характеризующим возможности предприятия не только полностью погашать кредиторскую задолженность, но и осуществлять вместе с тем бесперебойную производственно-хозяйственную деятельность. Предлагаемый вариант на примере конкретного хозяйствующего субъекта с использованием данных проведенного в главе 2 настоящей работы исследования по алгоритму, приведенному в таблице 13, показывает, что уровень платежеспособности анализируемого предприятия, определяемый как отношение фактического общего коэффициента покрытия к его нормальному уровню, за отчетные периоды не превысил 100%, что еще раз подтверждает ранее сделанный вывод о его финансовой несостоятельности. Об этом же, но только уже в абсолютном исчислении, свидетельствует и возрастающая из года в год величина денежных средств, необходимая для восстановления платежеспособности этого хозяйствующего субъекта. Так, если на начало 1994 года для погашения текущей задолженности предприятие испытывало недостаток в денежных средствах в сумме 53626 тыс. рублей, то на конец 1995 года ему для этих целей недоставало уже 2599969 тыс. рублей. Автором предлагается использовать данную информацию о дефиците денежных средств у предприятия в качестве ориентира для определения величины дотации тем хозяйствующим субъектам, цены и тарифы у которых регулируются государством. Предлагаемый механизм обеспечивает расчет показателя, необходимость в котором испытывают администрации субъектов Российской Федерации, регулирующие цены (тарифы) естественных монополий.
Оказавшись в сложном финансовом положении в результате ценового регулирования со стороны государственных органов, предприятия-монополисты зачастую стремятся получить от администрации такую величину дотации, которая обеспечивала бы им возмещение убытков, связанных не только с превышением издержек над установленными местной властью ценами (тарифами), но и со всеми непроизводительными расходами, имевшими место в отчетном периоде. И если, например, запрашиваемая ими сумма дотации превышает рассчитанную в указанном выше порядке величину денежных средств, необходимую для восстановления платежеспособности, то администрация, сравнив эти две величины, всегда вправе усомниться в правильности их чрезмерных требований. Кроме того, у администрации при такой методике определения реальной суммы дотации
Таблица 13
Алгоритм расчета уровня платежеспособности предприятия
№ п.п. |
П о к а з а т е л и |
Ед. изме-рения |
Коды строк форм отчетности, алгоритм расчета |
№ формы отчетности |
||||
|
1 |
2 |
3 |
4 |
5 |
||||
| 1 | Материальные оборотные средства | тыс. руб. | стр.180-стр.140-стр.175 | 1 | ||||
2 |
Денежные средства и краткосрочные финансовые вложения | тыс. руб. | стр.270:-стр.310 |
1 |
||||
| 3 | Дебиторская задолженность | тыс. руб. |
стр.199:-стр.260 |
1 | ||||
| 4 | Безнадежная дебиторская задолженность*) | тыс. руб. | Х | Х | ||||
| 5 | Краткосрочная задолженность | тыс. руб. |
Стр.770-(стр.500+стр.510)-(стр.725:-стр.760) |
1 | ||||
| 6 | Нормальный уровень общего коэффициента покрытия | единицы |
(стр.1+стр.4+стр.5):стр.5 |
Х | ||||
| 7 | Фактический общий коэффициент покрытия | единицы | Стр.6 табл.2 | Х | ||||
| 8 | Уровень платежеспособности предприятия | % |
Стр.7: стр.6 |
Х | ||||
9 |
Величина денежных средств, необходимая для восстановления платежеспособности предприятия |
тыс. руб. |
(стр.6-стр.7) х стр.5 |
Х |
||||
*) Данные по стр.4 находят свое отражение на забалансовом счете 007 «Списанная в убыток
задолженность неплатежеспособных дебиторов.
имеются возможности уточнять ее величину путем корректировки сравниваемого с ней расчетного показателя на основе дополнительно проведенного анализа фактически происходящих на предприятии хозяйственных процессов. При этом в процессе анализа его финансово-хозяйственной деятельности в первую очередь необходимо проверить состояние основных фондов и материальных запасов и выявить ту их часть, которая без ущерба для производства может быть продана. Важно так же определить, пользуются ли на рынке спросом те материальные ценности, которые предприятие может продать, и проанализировать состав дебиторской задолженности, обратив особое внимание на точный расчет ее безнадежной части.
Не менее важно в ходе анализа выявить потенциальные возможности предприятия возврата долгов кредиторам по первому их требованию. Для этих целей предлагается использовать информацию, получаемую посредством использования промежуточного ________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________. Проведенное исследование позволяет сделать вывод, что устанавливать для этих коэффициентов какие -либо нормативные (эталонные) значения в наших условиях также не имеет смысла. Применять эти коэффициенты с их нормативными значениями целесообразно в основном для решения вопроса о возможности предприятия при расчетах с кредиторами обойтись без продажи своих материальных ресурсов. В данном случае, например, когда на начало года всего лишь 0,92 части долга от общего коэффициента покрытия было обеспечено быстро реализуемыми активами и 0,05 - наиболее мобильными активами, анализируемое предприятие вряд ли будет в состоянии погасить долги по первому требованию кредиторов, не лишившись при этом определенной части своих материальных ресурсов.
Не лучшим образом сложились у предприятия дела и на конец отчетного года. Правда, у него наметились положительные сдвиги в части погашения долгов быстро реализуемыми активами, однако говорить при этом об улучшении его финансового положения в целом преждевременно.
Существенной особенностью представленной выше методики анализа производственно-хозяйственной деятельности, финансового положения и финансовой устойчивости субъектов естественных монополий является понимание крайней необходимости совершенствования действующего в настоящее время порядка ценообразования, от которого, как показывает практика, во многом зависят результаты не только в производственной, но и социальной сфере жизнедеятельности общества.
3.3 Основные направления регулирования и методика контроля ценообразования в отраслях естественных монополий.
В мировой экономической науке и практике хозяйствования известны два основополагающих подхода к формированию цен на товары (работы, услуги): свободное ценообразование, в основе которого лежит так называемая «саморегулирующая сила рынка», и жесткая регламентация со стороны государства порядка формирования цен, имеющая место в странах с командно-административной системой управления.
Для естественных монополий, как показала практика, применение в чистом виде любого из указанных направлений в ценообразовании еще никогда не приводило к желаемому результату. Абсолютно нереально, например, прибегать к свободным (рыночным) тарифам на услуги естественных монополий, так как в сфере деятельности последних отсутствует, как правило, конкурентная среда и по этой причине они практически всегда имеют неограниченные возможности осуществлять ценовую дискриминацию по отношению к своим клиентам. В результате жесткого административного надзора за тарифами со стороны государства, если судить по опыту нашей страны, подобная практика ценообразования также не показала себя с положительной стороны. Убедительным подтверждением этому являются существовавшие в дореформенной командно-административной экономике России тарифы на услуги естественных монополий в инфраструктурных отраслях, величины которых не по экономическим, а по политическим соображениям зачастую оказывались значительно ниже их собственных издержек. Не соответствовала в большинстве случаев своей реальной величине стоимость оказываемых услуг и ввиду широкого применения затратного подхода к формированию цен (тарифов), стимулировавшего рост издержкоемкости предприятий и сводящего на нет их заинтересованность в снижении себестоимости продукции. За долгую практику использования затратного механизма ценообразования ( от которого естественные монополии, к сожалению, не отказались по сей день) предприятия настолько хорошо приспособились к калькулированию своих издержек в заведомо завышенных размерах, что уличить их в этом даже при наличии в доперестроечные времена жесткого административного регулирования цен не всегда представлялось возможным.
Является сдерживающим фактором в тарифной политике естественных монополий и ныне действующая методология государственного регулирования цен (тарифов), в основе которой по-прежнему лежит все та же постатейная проверка отнесения затрат на себестоимость продукции. И поэтому для кардинального изменения ситуации на рынке услуг с целью ликвидации на нем ценового диктата со стороны естественных монополий решение проблемы необходимо начинать не с очередного директивного снижения цен (тарифов), а с изменения самой методологии контроля ценообразования.
В качестве одной из альтернатив по отношению к не оправдывающей себя дореформенной методологии государственного регулирования цен (тарифов) наиболее перспективной представляется та из них, в основе которой постатейная проверка правильности отнесения затрат на себестоимость продукции не является основополагающим фактором.
Вместо этой традиционной процедуры соответствующий контролирующий орган, формирующий свою собственную альтернативную цену (тариф) и, сравнивая ее с тем, как оценил этот же товар (услугу) хозяйствующий субъект, принимает то или иное решение. Роль своеобразного эталона в ходе такого сравнения вполне может сыграть цена (тариф) контролирующего органа, сформированная не по принципу затратного подхода, а путем использования, например, данных бухгалтерской отчетности, проверенной внешним аудитором и налоговой службой. Систематизация методических подходов в главе 2 диссертации, позволяет представить порядок расчета справедливой цены в следующем виде (таблица 14).
Таблица 14.
Порядок расчета цены (тарифа) на продукцию естественных монополий.
№ п.п. |
Показатели |
Ед. измерения |
Коды строк форм бухгалтерской отчетности и алгоритм расчета |
№ формы отчетности |
|
1 |
2 |
3 |
4 |
5 |
1 |
Затраты на производство реализованной продукции | тыс. руб. |
стр.040 |
2 |
2 |
Среднегодовая остаточная стоимость основных средств (фондов) | тыс. руб. |
[стр.022(гр.3+гр.4)]:2 |
1 |
|
3 |
Балансовая (валовая) прибыль | тыс. руб. |
стр.090 |
2 |
4 |
Среднегодовая стоимость основного и оборотного капитала | тыс. руб. |
[(стр.080+стр.180+стр.330) х (гр.3+гр.4)]:2 |
1 |
5 |
Нормы прибыли на активы хозяйствующего субъекта | % |
(стр.3:стр.4) х 100 |
Х |
6 |
Количество реализованной продукции | физические единицы |
стр. 0100 (0400) |
6т |
| 7 | Справедливая цена | Руб. |
(стр.1+стр.5хстр.2):стр.6 |
Х |
Примечание: 1. В таблице использована информация из форм бухгалтерской отчетности, утвержденной Министерством финансов Российской Федерации для годовой бухгалтерской отчетности.
Для установления справедливой цены (применяемой как для потребителей, так и для субъекта естественной монополии) в порядке, приведенном в таблице 13, контролирующему органу необходимо прежде всего оценить издержки, которые субъект естественной монополии вправе был понести для получения им разумной нормы прибыли. С этой целью по предприятию в целом анализируется и определяется правомерность производственных затрат на оплату труда, рекламу, командировочные расходы. Изучается ситуация на рынках закупаемых материалов и оборудования. По результатам проведенного анализа делаются соответствующие выводы о целесообразности включения в регулируемую цену (тариф) тех или иных дорогостоящих затрат и о том, сможет ли контролируемое предприятие при новой цене безубыточно функционировать и развиваться.
Балансовая прибыль может быть уточнена по предлагаемому автором наиболее простому и достаточно эффективному способу регулирования естественных монополий, позволяющему, кроме того, пресечь их попытки планирования заведомо невыполнимых объемов инвестиций на техническое перевооружение. В качестве такого способа предлагается графическое определение условий безубыточности реализации продукции с обеспечением целевой прибыли (рис. 10). Основными элементами этого графика являются прямая условно постоянных затрат (CE), сумма которых, как известно, не зависит от объема производства и реализации, прямая общих затрат на производство и реализацию (CД), представляющих собой сумму условно - постоянных затрат и условно - переменных затрат, находящихся в прямой зависимости от объема выпускаемой продукции, а также прямая выручки от реализации продукции (ОБ). При использовании хозяйствующим субъектом метода бухгалтерского учета и отчетности, основанного на исчислении полной производственной себестоимости (а этот метод до настоящего времени преобладает в организации отечественного бухгалтерского учета), основными источниками информации о фактических размерах условно - переменных затрат служат бухгалтерские счета №№ 20, 23 и 25, а условно - постоянных - счета №№ 26 и 43. Кроме того, информация об этих затратах в обобщенном виде отражается в Главной книге и в разделе I журнала- ордера № 10. И, наконец, из «Отчета о финансовых результатах и их использовании» (форма №2 бухгалтерской отчетности) имеется возможность определить величины общих затрат на производство и сбыт реализованной продукции (________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________чности. Она показывает ту предельную минимальную сумму выручки от реализации продукции в стоимостной оценке (П) и в натуральных единицах (К), ниже которой деятельность хозяйствующего субъекта будет убыточной, так как линия общих затрат (себестоимости) выше линии выручки от реализации продукции. Определив графическим путем точку безубыточности (М), а также границы зон убыточности (ОСМ) и прибыльности (МБД), аналитик имеет возможность достаточно легко решить такие сложные проблемы, как установление величины прибыли, если выпуск продукции или выручка от реализации уменьшится (увеличится), если цена будет увеличена, себестоимость снижена, а реализация упадет? Ответ на последний вопрос всегда является наиболее актуальным при определении регулирующим органом «разумной» целевой прибыли, которую вправе получить субъект естественной монополии, реализуя свою продукцию по согласованной с ним цене (тарифу). Если, например, в случае реализации продукции в количестве В физических единиц (см. рис.10) по предлагаемой регулирующим органом цене выручка от реализации составит Т млн. руб., а масса прибыли (НР), по мнению хозяйствующего субъекта, является недостаточной для нормальной его деятельности, то более приемлемый ее размер можно определить только в пределах зоны прибыльности (МДБ), которая, естественно, при построении последующего графика будет несколько трансформирована. При этом в процессе поиска «справедливой» цены, приемлемой для потребителя, а также позволяющей хозяйствующему субъекту получать прибыль, обеспечивающую не только текущие, но и долговременные финансовые потребности, договаривающиеся стороны будут, как правило, иметь дело со множеством вариантов решения этой двумерной задачи. Однако и эта проблема легко решается, если в своей работе аналитики будут использовать персональный компьютер с табличными процессорами «SuperCalc», «QUATTRO PRO» и др. В этом случае электронная система компьютера автоматически осуществляет перерасчет поэтапно изменяемых аналитиком соответствующих исходных данных и на основе вновь получаемой на графиках информации о параметрах прибыли выбирается приемлемая величина и принимается окончательное решение о размере «справедливой цены».
Одним из достоинств предполагаемого порядка регулирования деятельности субъектов естественных монополий, выпускающих один вид продукции, является его применимость для предприятий, товарная номенклатура которых состоит из нескольких видов продукции. Только в этом случае в качестве «справедливой» цены, на основе которой строится график безубыточности (рис. 10.), будет выступать средневзвешенная цена. «Справедливая» цена на конкретный продукт, входящий в это товарную номенклатуру, при необходимости может быть также установлена регулирующим органом путем построения соответствующих графиков безубыточности реализации этого изделия (услуги) с обеспечением целевой
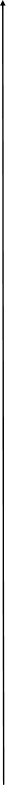
Б
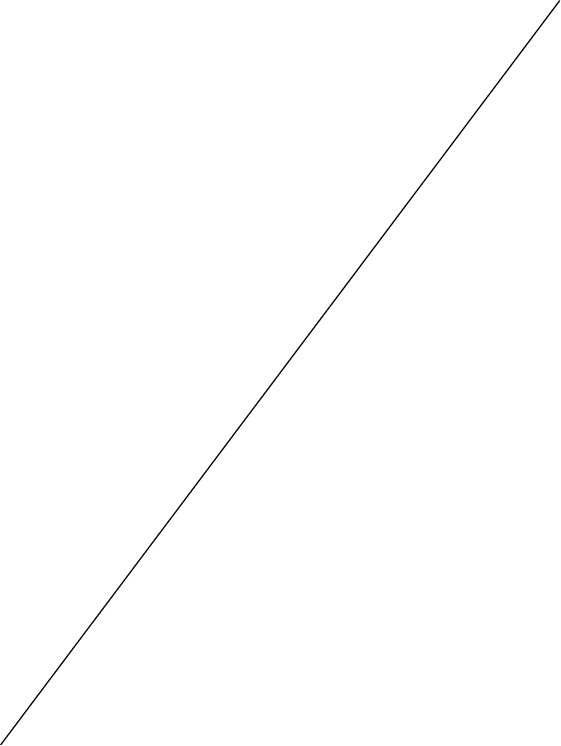
Затраты, выручка от реализации
(млн. руб.)
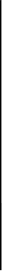
Выручка от
реализации
Т
Н
Д
Зона
прибыльности

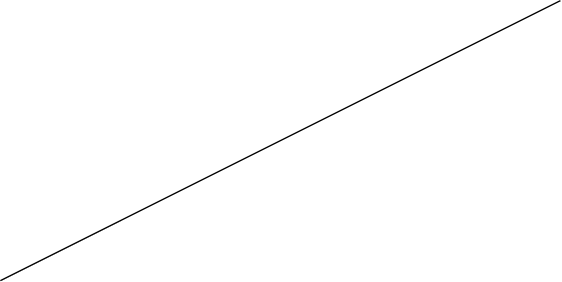
Общие
затраты

П
Порог безубыточности
реализации
М
Точка безубыточности
Е
Зона
убыточности

С
Условно постоянные затраты

О
Количество
продукции
(физические
единицы)

К
В
Критический
объем реализации
Рис. 10. График безубыточности реализации продукции с обеспечением целевой прибыли.
прибыли. Оптимальной является ситуация, при которой в качестве входных параметров графиков берутся бухгалтерские отчетные данные, сформированные по заданному методу. Кроме того, на предприятии в обязательном порядке должны рассчитываться условно - постоянные и условно - переменные затраты, а также организован их учет, позволяющий достаточно точно относить их как на товарную продукцию, так и на конкретные изделия (услуги).
Целесообразность использования изложенного выше метода регулирования естественных монополий заключается также в том, что в этом случае местным органом власти и управления значительно проще решать вопросы о дотирования деятельности тех или иных хозяйствующих субъектов. В процессе построения графика безубыточности реализации продукции с обеспечением целевой прибыли имеется возможность в сравнительно простой и наглядной форме определять эффективность деятельности предприятий в отчетном периоде, а также их перспективы в условиях действия предлагаемой им цены (тарифа). И если при этом будет установлено, что стоимость товара (услуги) в целях обеспечения доступности его для юридических и физических лиц заведомо занижена, то эффективное функционирование данного предприятия вряд ли может быть достигнуто без выделения ему дотации, обеспечивающей полное покрытие экономически обоснованных издержек. Механизма дотирования субъектов естественных монополий, равно как и методов регулирования всех других видов их деятельности на региональном уровне, то, как показывает практика, все это должным образом не подкреплено соответствующей нормативно - правовой базой и поэтому теоретические наработки по созданию такой базы вощли в число проблем, требующих к себе самого пристального внимания.
Одновременно с порядком определения справедливой цены, представленным в таблице 14, и вышеизложенным порядком определения балансовой прибыли для теоретического осмысления и практического применения основ регулирования тарифной политики естественных монополий, автором предлагается определение тенденций изменения тарифов в сопоставлении с индексом инфляции потребительских цен на товары и услуги (JИПЦ) или индексом цен на промышленную продукцию (JИЦ,ПРОМ) путем решения системы линейных уравнений, совмещающей отображение функциональных зависимостей с графическим изображением анализируемых функций:
JИ = f1 (t)
Jt = f2 (t), (5)
где Jи- индекс инфляции потребительских цен на товары и услуги (JИПЦ) или индекс цен на промышленную продукцию (JИЦ.ПРОМ);
Jt - индекс тарифа;
t - временной интервал (месяцы).
Предлагаемая графо-аналитическая методика контроля и регулирования цен в сферах естественных монополий с использованием индексов позволяет, анализировать сопоставимые цены на товары, реализуемые субъектами естественных монополий, в том числе потребительские и промышленные товары. Эти относительные цены вполне сопоставимы, если имеется общая база сравнения. С целью элиминирования влияние инфляции предлагается в качестве общей базы использовать цены по состоянию на 01.01.92г. В отдельных случаях, вызываемых конкретной экономической ситуацией, автор рекомендует использование в качестве базы 01.01.91г.,