Модели рыночной экономики
Представить полную периодизацию пока невозможно, поскольку Россия, как и другие страны, прошла пока лишь часть пути к рыночной экономике. Однако теоретический анализ позволяет предположить, что постсоциалистическая трансформация должна пройти через три этапа.
Первый этап – это макроэкономическая стабилизация и либерализация экономики. Основное содержание этого этапа – подавление инфляции, устранение наиболее резких дисбалансов в денежно-кредитной сфере и укрепление рубля. В России первый этап начался в январе 1992г с либерализации цен и завершился в 1996-1997гг, когда удалось победить инфляцию, создать основные правовые и организационные институты рыночной экономики и завершить первый (ваучерный) этап приватизации.
Второй этап – это переход к экономическому росту. Первые признаки оживления в нашей стране возникли в первом полугодии 1997г, но они еще слабы и неустойчивы.
Третий этап – это будет этап завершения постсоциалистических реформ, когда сложится современная структура экономики с преобладанием наукоемких производств и информационных услуг, возникнет саморазвивающаяся рыночная система и начнут формироваться институты социального партнерства. Этот этап переходного периода продлится, видимо до конца первого десятилетия XXI в.
Среди многочисленных изменений, происходящих в переходной период, некоторые носят необходимый, неизбежный характер и поэтому могут рассматриваться как закономерности.
Их пять:
изменение роли государства;
макроэкономическая стабилизация;
приватизация;
трансформационный спад;
интеграция в мировое хозяйство.
Исторический путь нашей страны в сочетании с универсальными конечной целью социально-экономическими тенденциями свидетельствует о том, что постсоциалистической трансформации для России является смешанная либерально-регулируемая экономика с сильно выраженными социальными функциями государства.
Сущность административно-командной системы составляло всевластие государства. В рыночной экономике оно занимает совсем иное положение и выполняет совсем иные функции.
Этот процесс протекает во взаимодействии с формированием рынка. В переходный период рынок не сложился в целостную и эффективную систему, поэтому проведение реформ требует не только участия рыночных институтов, но и организующей силы государства.
Наиболее видимым проявлением изменения роли государства в экономике в первые годы трансформации была экономическая либерализация. Фактически она сводилась к отказу государства от монополии на ведение тех или иных видов хозяйственной деятельности. Например, государство разрешило всем субъектам рынка устанавливать цены (либерализация цен), покупать и продавать валюту (либерализация валютного рынка) и осуществлять экспортно-импортные операции (либерализация внешней торговли). Всем памятен Указ президента о свободе торговли, который разрешил заниматься торговой деятельностью – от уличной торговли до образования торговых компаний – любым физическим и юридическим лицам.
Воздействие государства на формирование институциональной среды выражается прежде всего в законотворчестве и контроле за соблюдением законов.
Корпус рыночного хозяйственного права должен включать как минимум четыре основные части:
1)права собственности;
2)контрактные отношения (договоры между экономическими агентами);
3)порядок начала и окончания хозяйственной деятельности;
4)поддержание конкурентной среды.
В переходный период к корпусу рыночного права следует добавить особые экономико-правовые процедуры, регулирующие переход к рынку (например, приватизация).
Наша страна вступила в период трансформации при отсутствии или крайней слабости формальных (и неформальных) основ для экономической деятельности в условиях рынка.
В результате приватизации основная часть государственной собственности перешла к новым владельцам. Чаще всего это акционерные общества, в которых контрольный пакет акций принадлежит администрации и работникам предприятия или другим юридическим лицам. Отношения между новыми владельцами обычно бывают неустойчивыми и запутанными. Права собственности неспецифицированны, то есть не определены границы правомочий каждого владельца. Это называется размытостью прав собственности. Поэтому предстоит пройти еще долгий путь урегулирования противоречий, взаимной ''притирки'' новых собственников и юридического оформления четко определенных прав собственности, прежде чем появятся настоящие частные собственники.
Тем не менее уже сегодня изменение характера собственности привело к важным изменениям в функционировании российских предприятий, компаний и других экономических организаций. В их экономической деятельности явственно проявляются черты субъектов рынка. Это выражается в том, что большинство экономических организаций:
руководствуются рыночным принципом максимизации прибыли;
свободны и независимы в принятии экономических решений.
В отличие от развитого рыночного хозяйства переходная экономика характеризуется высоким монополизмом и соответственно слабым развитием конкурентной среды. Это прямое наследие административно- командной системы, когда монополии создавались целенаправленно под флагом борьбы с ''параллелизмом'' и ''дублированием''. Поэтому производство однородной продукции, особенно сложных технических изделий, обычно концентрировалось на одном-двух предприятиях, которые снабжали своей продукцией всю страну.
В переходный период эти монополии сохранились и даже укрепили свои позиции. Дело в том, что в отличие от периода административно-командной экономики в переходный период монополии испытывают гораздо меньшую степень контроля и регулирования государства. Антимонопольная политика – наиболее слабое звено экономической политики во всех постсоциалистических государствах, что в огромной степени связано с объективными трудностями контроля над монополиями. Ведь почти все крупные и средние российские предприятия – монополисты.
Институциональная неполнота –это отсутствие или крайне слабое развитие некоторых важных институтов рынка.
В России это отсутствие рынка земли. Эта черта специфична для переходного периода именно в нашей стране и связана с особо сложной и противоречивой историей аграрных отношений в России. В большинстве других постсоциалистических стран такой проблемы нет.
Однако другое проявление институциональной полноты характерно для всех постсоциалистических государств – это отсутствие рыночной селекции в форме закрытия несостоятельных предприятий (банкротств).
В России и в других странах с переходной экономикой в самом начале рыночных реформ были приняты законы о несостоятельности и банкротстве и созданы специальные государственные ведомства для претворения этих законов в жизнь. Однако на практике они почти не применяются. Видимыми причинами такого положения являются несовершенство правовой базы и процедуры банкротств, загруженность судов. Но на самом деле причина глубже. Она состоит в том, что в переходный период основная масса предприятий переживает глубокий кризис, и добросовестное применение законодательств о несостоятельности обернулось бы закрытием большинства предприятий и массовой безработицей.
В постсоциалистический период распространение неплатежей первоначально было обусловлено крайней искаженностью цен, резким и неравномерным подорожанием топлива, материалов, полуфабрикатов и готовой продукции и объективной неспособностью предприятий рассчитаться друг с другом в этих условиях. Позднее основным источником неплатежей стало государство, которое из-за бюджетного кризиса не может рассчитаться по госзаказам, что ведет к распространению долгов по ''технологической цепочке'' в виде неплатежей.
Вторая особенность постсоциалистического рынка – структурная асимметричность. Это означает, что различные сегменты рынка развиты неравномерно.
Так, товарный рынок и рынок услуг в России мало отличаются от аналогичных сегментов рыночной системы в западных странах по насыщенности товарами и услугами, ассортименту, численности и организационно-юридическим формам компаний и других организаций, действующих на этих рынках.
Но другие сегменты рынка – рынок капитала, труда и земли – развиты значительно слабее. Так, кредитование производства коммерческими банками, мобилизация финансовых ресурсов через продажу корпоративных ценных бумаг (акций и облигаций) и другие формы перелива капитала занимают пока незначительное место в финансировании производства. Очень низка мобильность трудовых ресурсов из-за избыточной занятости на большинстве предприятий (за исключением ''нового'' частного бизнеса), а также отсутствия возможностей переезда работников из трудоизбыточных в трудодефицитные регионы. Не урегулированы юридические аспекты взаимоотношений между работниками и работодателями (они по-прежнему опираются на старый КзоТ- Кодекс законов о труде ). За исключением отдельных регионов России, легальный рынок земли вообще отсутствует.
Рыночная система, как известно, состоит из рынка товаров (услуг) и рынка факторов производства.
Факторами производства являются труд, капитал, земля и предпринимательство. Для того чтобы функционирование этих факторов приобрело рыночный характер, необходимо их свободное обращение в экономике, регулируемое спросом, предложением и рыночным вознаграждением каждого фактора.
Рынок капитала в форме торговли продукцией производственно-технического назначения стал складываться в нашей стране еще в конце 80-х годов в процессе либерализации материально-технического снабжения. Однако наиболее существенный компонент этого рынка – это обращение акционерного капитала, или фондовая торговля, - смог появиться, естественно, только в первой половине 90-х годов параллельно с акционированием, приватизацией и началом выпуска корпоративных ценных бумаг (это акции, облигации и другие документы, удостоверяющие право собственности на определенную часть имущества компании и дающие право на получение части ее дохода ).
Различают, как известно, биржевой и внебиржевой оборот ценных бумаг. Торговля акциями и облигациями на бирже предусматривает довольно жесткую регламентацию и высокие требования к надежности ценных бумаг. Поэтому на российских биржах сейчас обращается только 10-20% выпущенных акций и облигаций. Однако этот показатель выше, чем в других странах СНГ, что свидетельствует о быстром развитии рынка капитала в России.
Акции ведущих российских компаний, например, ''Газпрома'', ''Лукойла'' и ''ЕЭС России'', довольно быстро растут в цене.
Рост котировок связан с хорошими перспективами многих российских компаний, а также с убежденностью участников рынка в том, что стоимость компаний резко возрастет после экономически обоснованной переоценки их имущества, включая земельные участки. Так, в конце 1997г котировки акций упали, когда вслед за мировым финансовым кризисом западные инвесторы стали выводить капиталы из России. Вторая волна падения котировок пришлась на конец января 1998г, когда цена акций ведущих российских нефтяных компаний пошла вниз в ответ на падение мировых цен на нефть.
Несмотря на сложности в становлении рынка капитала, этот быстрорастущий рынок имеет огромные перспективы. Он будет расширяться по мере нормализации экономического положения и улучшения финансового состояния предприятий. О потенциале роста этого рынка свидетельствует то, что сейчас в России ежедневный оборот торговли корпоративными ценными бумагами составляет 20-30млн.долл., тогда как в США этот показатель примерно в 10 раз выше.
Рынок труда, в отличие от рынка капитала, имеет значительно большую социальную составляющую. Это означает необходимость учитывать и регламентировать социальные аспекты взаимоотношений между работниками и работодателями, используя для этого экономические, законотворческие и судебные возможности государства. Работники в нашей стране не имеют защиты в лице сильных и эффективных профсоюзов. Средняя зарплата в нашей стране в 15-20 раз ниже средней зарплаты в Западной Европе.
В этом состоит один из парадоксов российской экономики, потому что двукратный спад ВВП за последние восемь лет должен был бы сопровождаться значительно большим сокращением занятости. Это объясняется, во-первых, отсутствием массовых банкротств и увольнений на предприятиях, несмотря на резкое сокращение производства, во-вторых, широким распространением вторичной занятости, когда работник официально числится на работе и формально не считается безработным, арендатор на самом деле зарабатывает в другом месте, чаще всего в мелком бизнесе. По официальным оценкам в теневой экономике занято примерно 7 млн. чел., что составляет 12-13% самодеятельного населения.
Третий фактор производства – земля – совокупность всех ресурсов, предоставляемых природой. К ним относятся не только земля, но и полезные ископаемые.
В результате нерешенным остался центральный вопрос реформирования аграрных отношений в России. В настоящее время этот вопрос решается путем предоставления земельного участка в долгосрочную аренду с правом выкупа.
Что касается других факторов производства природного характера – полезных ископаемых, то большинство из них тоже остаются в государственной собственности, но их добыча и переработка осуществляются частными компаниями. Речь идет, например, о нефти и газе. Добывающие компании рассчитываются с государством путем уплаты специальных налогов, после чего извлеченные полезные ископаемые поступают в их собственность. Сейчас в центре внимания государственных органов и добывающих компаний находятся соглашения о разделе продукции. Принципы раздела установлены специальным законом. Но поскольку предметом соглашений чаще всего являются нефть и газ, реализация которых на рынке приносит огромную прибыль, пропорции раздела в каждом конкретном случае устанавливаются в результате напряженной борьбы между сторонами.
Наконец, последний фактор производства – предпринимательская инициатива. Либерализация условий хозяйственной деятельности в начале 90-х годов позволила заниматься бизнесом миллионам граждан. Однако реальная степень развития рыночных отношений в сфере предпринимательства зависит от многих дополнительных причин. В России по-прежнему широко распространен разрешительный порядок создания юридического лица, поскольку для многих видов деятельности нужна государственная лицензия. Официальный перечень насчитывает около 80 лицензионных видов деятельности.
В настоящее время на российском фондовом рынке работают следующие институциональные инвесторы:
сберегательные отделения коммерческих банков
негосударственные пенсионные фонды
страховые компании
паевые инвестиционные фонды.
При этом процесс формирования инвестиционных институтов российского фондового рынка отличается некоторыми особенностями, в частности, наличием ограничительных рамок развития конкретного направления инвестиционной деятельности, что дифференцирует уровень привлекательности институциональных инвесторов по показателям надежности, ликвидности и доходности.
На сегодняшний день наиболее привлекательным с точки зрения надежности и ликвидности вложений выглядит накопление средств страховой компании. Именно это институциональная структура обеспечивает возвратность инвестиций обязательным резервированием средств самой компанией. Вложения компенсируют потери при наступлении страхового случая, что является условием сохранности и ликвидности средств. Однако доходность вложений в страховые компании по сравнению с другими структурами ниже.
Таким образом, по критериям надежности и эффективности инвестиции среди российских институциональных инвесторов на первом месте стоят страховые компании, что подтверждается и количественными показателями функционирования данного институционального инвестора. (следует отметить, что финансовый кризис оказал весьма негативное воздействие на деятельность страховых компаний, объемы привлеченного ими капитала в долларовом исчислении значительно сократились.) На втором месте по условиям инвестированиям находятся коммерческие банки.
Соотношение оборота рынка институциональных инвестиций 1999г. и суммы накоплений населения страны составляет около 15%, в то время как в странах с развитым рынком капитала через этот сектор проходит порядка 13 общего оборота капитала. Доля сбережений населения в обороте инвестиционного капитала пока остается невысокой. Это создает огромные потенциальные возможности для развития в России рынка институциональных инвестиций. (Таблица 2.)
По состоянию на конец 2000 г. (за 1991-1999 гг. и 2000 г.) накопленный иностранный капитал в экономике России составил 32,0 млрд. долларов США (здесь и далее данные приведены без учета органов денежно-кредитного регулирования, коммерческих и сберегательных банков, включая рублевые поступления, пересчитанные в доллары США). Доля прямых инвестиций составила 50,4%, портфельных -1,6, прочих - 48,0%. 1
В 2000 г. объем поступившего иностранного капитала составил 114,6% от объема предыдущего года, или 11,0 млрд. долларов США. В 2000 г. изменилась структура иностранного капитала, поступившего в Россию. Так, при снижении доли прямых инвестиций на 4,2 процентного пункта по сравнению с 1999 г. доля прочих инвестиций возросла на 3,2 процентного пункта.1
По-прежнему привлекательными для иностранных инвесторов остаются предприятия и организации транспорта, где объем иностранных инвестиций возрос в 2000 г. по сравнению с 1999 г. почти в 2,0 раза, связи - в 2,4 раза, пищевой промышленности - на 26,3%, торговли и общественного питания - на 20,5%. Вместе с тем снизились объемы иностранных инвестиций в такую привлекательную ранее для иностранных инвесторов отрасль, как топливная промышленность (на 63,5%). Общая величина прямых инвестиций в транспорт, торговлю и общественное питание, пищевую промышленность, а также топливную промышленность составила в 2000 г. 3,0 млрд. долларов США, или 68,8% всех прямых вложений.1
Следует отметить, что отраслевые предпочтения иностранных инвесторов определяют и региональное распределение инвестиций - вложение капиталов в крупные центры с развитой инфраструктурой рынка, со сравнительно более высокой платежеспособностью населения, а также в территории, обладающие значительными запасами сырья.
Так, например, лидерство Центрального федерального округа во главе с Москвой (42,6% от общего объема иностранных инвестиций) и Северо-западного федерального округа (15,7%), где доминирует Санкт-Петербург, не только сохраняется, но и укрепляется. Поступление иностранных инвестиций в эти округа возросло по сравнению с 1999 г. на 35,4 и 11,6% соответственно.1
В 2000 г. в экономику России поступили инвестиции из 108 стран (в 1999 г. - из 96 стран). Основные страны-инвесторы, постоянно осуществляющие значительные инвестиции, - США, Германия, Кипр, Нидерланды, Швейцария, Франция, Великобритания. Общий объем инвестиций из этих стран составил 7,9 млрд. долларов, или 71,8% от общего объема поступивших в 2000 г. инвестиций.1
Наиболее крупные инвестиции в 2000 г. были направлены в топливную промышленность - США (33,0% от общего объема иностранных инвестиций в эту отрасл1ь); пищевую промышленность - Нидерландами (35,6%); строительные организации - Кипром (35,8%); транспортные организации - США (47,3%); предприятия связи -Германией (41,3%); торговлю и общественное питание -Гибралтаром (36,7%).1
По накопленному иностранному капиталу по состоянию на конец 2000 г. лидировали США, удельный вес которых в общем объеме инвестиций составил 22,0% (7,0 млрд. долларов США). Значительные объемы накопленных иностранных инвестиции приходились на Германию -20,4% (6,5 млрд. долларов), Кипр -13,2% (4,2 млрд. долларов), Францию - 10,5% (3,4 млрд. долларов), Великобританию - 7,1% (2,3 млрд. долларов США).1
В 2000 г. предприятия государств – участников СНГ вложили в экономику России инвестиций на сумму 22375 тыс. долларов США (менее 1% иностранных инвестиций в российскую экономику), из которых наибольшие вложения осуществляли Украина - 8996 тыс. долларов США (рост в 3,6 раза в 2000 г. по сравнению с 1999 г), Казахстан - 5632 тыс. долларов (в 3,6 раза), Узбекистан - 2738 тыс. долларов (в 8,3 раза), Молдавия - 1069 тыс. долларов США (в 3,1 раза).1
Основные экономические показатели России за 1996-2001гг. представлены в таблице 5.
Заключение
Центральная проблема любой современной экономики – это обеспечение экономического роста. Но без четких правил и их точного выполнения невозможно решить ни одной проблемы. Если в казну не платят налогов, нельзя помочь социально незащищенным. Если все вокруг пронизано коррупцией, нельзя построить цивилизованный рынок. Арендатор если чиновник зависит от капитала, невозможен никакой экономический прогресс.
Сегодня необходимо создать благоприятную среду как для предпринимателей, так и для наемных работников. Федеральные и региональные органы власти должны завершить формирование государственных и частных институтов рыночной инфраструктуры, содействовать их эффективному функционированию и координации деятельности. Права собственности подлежат четкому юридическому определению и практическому осуществлению, финансовые институты нуждаются в строгом и эффективном государственном регулировании, механизм налогообложения призван соблюдать принцип посильности налоговых обязательств.
Очень важно обеспечить эффективную правовую защиту государством частной собственности и бизнеса от вымогательства и рэкета со стороны криминальных структур, минимизацию процедур и издержек лицензирования нового бизнеса, надлежащую государственную ответственность за регистрацию прав частной собственности и сделок по ее передаче, проведение открытых и честных конкурсов и аукционов по продаже государственной собственности и распределению государственных заказов. Полномочия Федеральной комиссии по ценным бумагам нужно расширить так, чтобы она могла требовать от эмитентов полного раскрытия информации, пресекать обман и махинации, гарантировать акционерам защиту их прав и соблюдение корпоративного (акционерного) права. Последнее необходимо совершенствовать с тем, чтобы исключить самоуправство менеджеров и директоров, обеспечить их подконтрольность наблюдательным советам из представителей акционеров и трудовых коллективов, не допускать участия правительственных чиновников в бизнесе в качестве директоров или членов наблюдательных советов и лоббирования корпоративных интересов через правительство.
Особого внимания требует внедрение современных методов бухгалтерского учета и аудита. Надо заставить участников рынка раскрывать властям свои действительные расходы и доходы. В этой связи целесообразно расширить возможности и компетенцию Счетной палаты РФ в обеспечении соблюдения принятых стандартов отчетности, надзора за административными нарушениями и злоупотреблениями, в принятии мер по наказанию виновных. От ее внимания не должны ускользать попытки искусственного раздувания трансакциоиных издержек, создания излишних посреднических звеньев в процессе движения товаров и услуг на формирующемся в России рынке.
Список литературы:
1. Абалкин А. И. Вопросы экономики. - 2000г. - № 1
2. Архипов А. И. Экономика: Учебник. - М., 1998г.
3. Большой экономический словарь. Под ред. А. Н. Азрилияна. М., 1994г.
4. . Булатов А. С. Экономика. - М., 1997г.
5 Волков А.М. Швеция: социально-экономическая модель. - М., 1991г.
6. Вопросы статистики – 2001. - № 9
7. Добрынин А. И. - Экономическая теория. - М., 1999г.
8. Кемпбел Р. Экономикс. - М., 1992г.
9. Радаева В. В. Экономика переходного периода. - М., 1995г.
10. Хромушин И. Польша – европейский тигр? / Рынок ценных бумаг. – 2000. - №2
11. Экономист - 2000г. - № 1
12. Юрасова Л. Экономика Венгрии: успех через исчезновение. / Открытая политика. – 2000. - № 7-8. – С. 21-31.
1 Маршалл А. Принципы политической экономии. М.: Прогресс, 1984. Т.2.С.6.
1 Волков А.М. Швеция: социально-экономическая модель. - М., 1991г.- с.65
1 Волков А.М. Швеция: социально-экономическая модель. - М., 1991г.- с.79
1 Абалкин А. И. Вопросы экономики. , 2000г., № 1.- с.24
1 Волков А.М. Швеция: социально-экономическая модель. - М., 1991г.- с.91
1 Хромушин И. - Польша – европейский тигр? - Рынок ценных бумаг. – 2000. - №2.- с.30
1 Хромушин И. - Польша – европейский тигр? - Рынок ценных бумаг. – 2000. - №2.- с.31
1 Хромушин И. - Польша – европейский тигр? - Рынок ценных бумаг. – 2000. - №2.- с.31
1 Хромушин И. - Польша – европейский тигр? - Рынок ценных бумаг. – 2000. - №2.- с.32
1 Юрасова Л. - Экономика Венгрии: успех через исчезновение. - Открытая политика. – 2000. - № 7-8. – С. 21-31
1 Юрасова Л. - Экономика Венгрии: успех через исчезновение. - Открытая политика. – 2000. - № 7-8. – С. 21-31
1 Юрасова Л. - Экономика Венгрии: успех через исчезновение. - Открытая политика. – 2000. - № 7-8. – С. 21-31
1 Вопросы статистики. - № 8. - 2001. - с.54-55
1
1 Вопросы статистики. - № 8. - 2001. - с.54-55
Приложение
Таблица 1
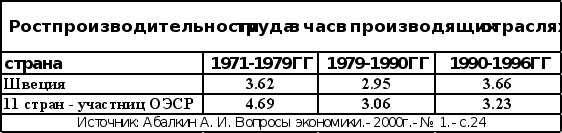
Таблица 2
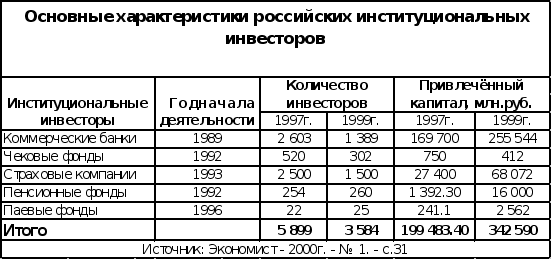
Таблица 3
|
Процесс приватизации в Польше |
|||||||
|
Методы приватизации |
Итого |
||||||
|
Годы |
прямая |
косвенная |
ликвидация |
||||
|
начато |
завершено |
начато |
завершено |
начато |
завершено |
||
| 1991 |
415 |
182 |
260 |
28 |
535 |
19 |
1210 |
| 1992 |
696 |
475 |
480 |
51 |
853 |
86 |
2029 |
| 1993 |
892 |
707 |
527 |
98 |
1079 |
186 |
2498 |
| 1994 |
1023 |
945 |
723 |
134 |
1239 |
303 |
2985 |
| 1995 |
1174 |
1054 |
958 |
160 |
1383 |
396 |
3515 |
| 1996 |
1371 |
1243 |
1076 |
184 |
1480 |
563 |
3927 |
| 1997 |
1563 |
1424 |
1254 |
228 |
1540 |
677 |
4357 |
| 1998 |
1698 |
1573 |
1366 |
244 |
1583 |
752 |
4647 |
|
Источник: Польша – Европейский тигр? – с.29 . |
|||||||
Основные макроэкономические показатели экономики Польши |
||
|
ВВП (оценка), млрд долл. |
156,7 |
1999 г. |
|
Прирост ВВП (оценка), % |
4 |
за 1999 г. по отношению к 1998 г. |
|
Среднегодовой прирост ВВП, % |
5 |
1992— 1999гг. |
|
Доля частного сектора в ВВП, % |
70—80 |
1998г. |
|
Импорт, млрд долл. |
28,2 |
1998г. |
|
Экспорт, млрд долл. |
47,0 |
1998г. |
|
Накопленная величина иностранных инвестиций, млрд долл. |
30,0 |
на 01.01.99 г. |
|
Инфляция (в годовом исчислении), % |
7,2 |
за январь — сентябрь 1999 г. |
|
Уровень безработицы (оценка), % |
11,9 |
1999 г. |
|
Рейтинг Moody's |
Baal |
Oт 02.12.1999 г. |
|
Рейтинг S&P |
BBB |
От 10.06.1999 г. |
|
Рейтинг Fitch-IBCA |
BBB+ |
на 13.01.2000 г. |
|
Источник: Польша – Европейский тигр? – с.29 |
||
Таблица 4
Таблица 5
ОСНОВНЫЕ СОЦИАЛЬНО-ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ ПО РОССИЙСКОЙ ФЕДЕРАЦИИ ЗА 1996-2001 гг.__________
|
Всего за год |
Кварталы |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
||||
|
I |
II |
III |
IV |
||||||||||||||
|
1. Валовой внутренний продукт трлн. рублей 1996 |
2146 |
456 |
509 |
570 |
611 |
||||||||||||
|
1997 |
2479 |
539 |
594 |
679 |
667 |
||||||||||||
|
млрд. рублей 1998 |
2741 |
564 |
632 |
699 |
846 |
||||||||||||
|
1999 |
4757 |
867 |
1108 |
1358 |
1424 |
||||||||||||
|
2000 |
7063 |
1461 |
1642 |
2004 |
$956 |
||||||||||||
|
2001 |
1886 |
||||||||||||||||
|
в % к соответствующему периоду предшествующего года 1996 |
96,6 |
98,1 |
96,6 |
94,6 |
97,3 |
||||||||||||
|
1997 |
100,9 |
98,9 |
98,7 |
102,6 |
103,2 |
||||||||||||
|
1998 |
95,1 |
98,7 |
99,0 |
91,9 |
91,8 |
||||||||||||
|
1999 |
105,4 |
97,3 |
102,2 |
110,8 |
110,5 |
||||||||||||
|
2000 |
108,3 |
109,0 |
108,6 |
108,8 |
106,8 |
||||||||||||
|
2001 |
104,9 |
||||||||||||||||
|
2. Объем промышленной продукции1 трлн, рублей 1996 |
1469 |
364,6 |
356,6 |
352,1 |
395,5 |
116,9 |
118,8 |
128,9 |
125,6 |
115,9 |
115,1 |
116,2 |
117,9 |
118,0 |
131,0 |
126,6 |
137,9 |
|
1997 |
1626 |
399,5 |
387,8 |
398,5 |
440,6 |
133,0 |
128,2 |
138,3 |
135,9 |
126,4 |
125,5 |
132,2 |
132,8 |
133,5 |
144,1 |
142,8 |
153,7 |
|
млрд. рублей 1998 |
1707 |
406,6 |
390,9 |
374,0 |
535,1 |
131,8 |
130,8 |
144,0 |
134,3 |
119,8 |
136,8 |
117,4 |
114,6 |
142,0 |
160,8 |
169,5 |
204,8 |
|
1999 |
3150 |
624,1 |
709,2 |
821,3 |
995,6 |
187,6 |
197,8 |
238,7 |
236,6 |
225,9 |
246,7 |
256,8 |
272,8 |
291,7 |
308,5 |
321,6 |
365,5 |
|
2000 |
4763 |
1070,0 |
1104,8 |
1216,9 |
1370,8 |
331,7 |
350,8 |
387,5 |
359,2 |
361,1 |
384,5 |
391,6 |
407,7 |
417,6 |
442,7 |
451,9 |
476,2 |
|
2001 |
1348,6 |
1212,8 |
436,4 |
430,2 |
482,0 |
467,2 |
468,1 |
477,5 |
|||||||||
|
индексы промышленного производства:2 в % к соответствующему периоду предшествующего года 1996 |
95,5 |
97,3 |
95,9 |
92,3 |
96,4 |
95,4 |
97,6 |
98,9 |
103,6 |
93,5 |
90,7 |
93,7 |
89,9 |
93,3 |
96,7 |
94,3 |
98,1 |
|
1997 |
102,0 |
98,4 |
99,5 |
104,3 |
105,8 |
98,0 |
99,3 |
98,0 |
98,8 |
100,1 |
99,8 |
103,2 |
105,7 |
104,0 |
104,2 |
107,9 |
105,6 |
|
1998 |
94,8 |
102,3 |
98,6 |
88,1 |
90,8 |
102,9 |
101,3 |
102,6 |
101,1 |
97,3 |
97,2 |
91,1 |
88,4 |
85,0 |
88,4 |
90,6 |
93,3 |
|
1999 |
111,0 |
97,2 |
106,8 |
126,0 |
115,9 |
96,2 |
95,7 |
99,6 |
99,5 |
107,3 |
114,7 |
120,5 |
127,3 |
130,5 |
115,9 |
115,6 |
116,2 |
|
2000 |
111.93 |
114,3 |
112,0 |
111,9 |
109,6 |
114,1 |
116,7 |
112,3 |
109,5 |
114,2 |
112,4 |
111,9 |
113,2 |
110,7 |
113,9 |
111,6 |
103,9 |
|
2001 |
105,2 |
105,9 |
107,8 |
103,1 |
104,7 |
107,0 |
107,0 |
103,7 |
|||||||||
|
в % к предыдущему периоду 1996 |
95,5 |
95,2 |
98,6 |
107,5 |
90,7 |
101,8 |
107,6 |
96,1 |
91,1 |
99,2 |
102,0 |
99,3 |
102,8 |
107,4 |
93,9 |
108,3 |
|
|
1997 |
97,5 |
96,2 |
103,3 |
109,1 |
90,7 |
103,2 |
106,1 |
96,9 |
92,3 |
98,9 |
105,4 |
101,7 |
101,1 |
107,6 |
97,2 |
106,0 |
|
|
1998 |
94,3 |
92,8 |
92,4 |
112,4 |
88,4 |
101,5 |
107,5 |
95,5 |
88,8 |
98,8 |
98,8 |
98,8 |
97,2 |
111,8 |
99,7 |
109,2 |
|
|
1999 |
100,9 |
101,9 |
109,0 |
103,4 |
91,2 |
100,9 |
111,9 |
95,5 |
95,7 |
105,6 |
103,7 |
104,3 |
99,7 |
99,4 |
99,4 |
109,7 |
|
|
2000 |
99,5 |
99,9 |
108,9 |
101,3 |
89,5 |
103,2 |
107,7 |
93,1 |
99,8 |
104,0 |
103,3 |
105,5 |
97,5 |
102,3 |
97,4 |
102,1 |
|
|
2001 |
95,4 |
100,6 |
92,9 |
98,7 |
109,4 |
95,2 |
99,8 |
100,8 |
|||||||||
Примечание. Экономические показатели в стоимостном выражении приведены в действующих ценах соответствующих лет.
Изменения валового внутреннего продукта за 1998-2000 гг. обусловлены уточнением информационной базы расчетов, корректировками масштабов торгово-посреднической деятельности, не наблюдаемой прямыми статистическими методами, уточнениями объемов внешнеторговых операций в платежном балансе. Внесены также изменения в показатели выпуска и добавленной стоимости промышленности в сопоставимых ценах, вызванные пересмотром индексов промышленного производства. Кроме того, оценки ВВП за 1998-2000 гг. прооизведены с учетом использования новой методики исчисления показателя потребления основного капитала.
1 С учетом оценки объемов производства малых предприятий, промышленных подразделений при непромышленных организациях, а также с учетом поправки на неформальную деятельность. Данные за 1995-1999 гг. уточнены.
2 Данные пересмотрены в связи с переводом расчетов на новый базисный год. Без исключения сезонности и фактора времени.
3 По предварительным данным.
|
Всего за год |
Кварталы |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
||||
|
I |
II |
III |
IV |
||||||||||||||
|
3. Внешнеторговый оборот1 Экспорт товаров - всего млрд. долларов США 1996 |
90,6 |
20,8 |
22,0 |
22,0 |
25,8 |
5,9 |
7,0 |
7,9 |
7,2 |
7,7 |
7,1 |
7,5 |
7?2 |
7,3 |
8,8 |
8,2 |
8,8 |
|
1997 |
89,0 |
21,1 |
20,6 |
21,8 |
25,5 |
7,0 |
6,7 |
7,4 |
6,9 |
6,8 |
6,9 |
7,7 |
7,0 |
7,1 |
8,1 |
8,4 |
9,0 |
|
1998 |
74,9 |
18,6 |
18,9 |
18,1 |
19,3 |
5,9 |
5,9 |
6,8 |
6,2 |
6,1 |
6,5 |
6,3 |
5,8 |
6,0 |
6,1 |
6,0 |
7,3 |
|
1999 |
75,7 |
15,5 |
17,0 |
1^,9 |
24,3 |
4,6 |
5,0 |
5,9 |
6,5 |
5,1 |
5,4 |
6,2 |
6,2 |
6,5 |
7,0 |
7,6 |
9,7 |
|
2000 |
105,5 |
24,4 |
25,0 |
26,6 |
29,5 |
7,0 |
8,1 |
9,3 |
8,1 |
8,3 |
8,6 |
8,6 |
9,1 |
8,9 |
9,0 |
10,2 |
10,3 |
|
2001 |
25,6 |
8,4 |
8,3 |
8,9 |
8,7 |
8,5 |
|||||||||||
|
в % к соответствующему периоду предшествую-щего года 1996 |
109,2 |
109,5 |
106,3 |
106,9 |
113,8 |
103,2 |
109,6 |
114,6 |
107,2 |
111,0 |
100,7 |
112,7 |
107,8 |
100,8 |
122,5 |
105,9 |
113,6 |
|
1997 |
98,3 |
101,3 |
94,1 |
99,5 |
98,3 |
118,1 |
97,3 |
92,4 |
96,8 |
87,6 |
98,4 |
101,6 |
98,2 |
98,6 |
91,9 |
101,4 |
101,9 |
|
1998 |
84,1 |
87,7 |
91,4 |
83,1 |
76,1 |
84,5 |
86,9 |
91,5 |
89,6 |
90,9 |
93,7 |
83,0 |
82,7 |
83,6 |
75,5 |
71,4 |
81,0 |
|
1999 |
101,0 |
83,9 |
90,0 |
104,6 |
125,0 |
77,9 |
85,5 |
87,7 |
104,5 |
83,3 |
82,3 |
100,0 |
106,2 |
107,9 |
113,9 |
126,7 |
132,8 |
|
2000 |
139,5 |
156,6 |
147,3 |
141,0 |
121,9 |
151,3 |
161,3 |
156,7 |
124,3 |
163,3 |
160,2 |
136,6 |
147,5 |
139,0 |
130,5 |
134,7 |
105,7 |
|
2001 |
105,0 |
120,6 |
102,0 |
96,1 |
107,4 |
101,8 |
|||||||||||
|
в % к предыдущему периоду 1996 |
91,9 |
105,1 |
99,9 |
117,9 |
76,1 |
117,5 |
114,9 |
90,0 |
107,0 |
91,8 |
105,9 |
96,0 |
101,3 |
120,5 |
94,0 |
107,3 |
|
|
1997 |
81,9 |
97,6 |
105,7 |
116,5 |
79,1 |
96,8 |
109,0 |
94,3 |
96,7 |
103,2 |
109,3 |
92,8 |
101,7 |
112,3 |
103,7 |
107,8 |
|
|
1998 |
73,0 |
101,7 |
96,1 |
106,7 |
65,7 |
99,6 |
114,8 |
92,3 |
98,1 |
106,4 |
96,8 |
92,4 |
102,8 |
101,5 |
98,1 |
122,2 |
|
|
1999 |
80,5 |
109,1 |
111,7 |
127,5 |
63,1 |
109,3 |
117,9 |
110,0 |
78,2 |
105,1 |
117,7 |
98,2 |
104,4 |
107,2 |
109,1 |
128,0 |
|
|
2000 |
100,8 |
102,7 |
106,9 |
110,2 |
71,9 |
116,6 |
114,5 |
87,3 |
102,7 |
103,1 |
100,4 |
106,0 |
98,4 |
100,7 |
112,6 |
100,4 |
|
|
2001 |
86,9 |
82,0 |
98,6 |
107,9 |
97,5 |
97,3 |
|||||||||||
|
Импорт товаров - всего млрд. долларов США 1996 |
68,0 |
16,4 |
17,2 |
17,0 |
17,4 |
4,8 |
5,7 |
5,9 |
6,1 |
5,6 |
5,5 |
6,0 |
5,8 |
5,2 |
5,6 |
5,5 |
6,3 |
|
1997 |
72,0 |
15,2 |
17,2 |
18,4 |
21,2 |
4,7 |
5,0 |
5,5 |
6,1 |
5,4 |
5,7 |
6,3 |
6,0 |
6,1 |
6,7 |
6,4 |
8,1 |
|
1998 |
58,0 |
17,8 |
17,4 |
13,4 |
9,4 |
5,6 |
5,9 |
6,3 |
6,0 |
5,6 |
5,7 |
5,5 |
4,9 |
3,0 |
2,9 |
2,9 |
3,5 |
|
1999 |
39,5 |
9,0 |
10,1 |
9,6 |
10,8 |
2,7 |
2,9 |
3,4 |
3,3 |
2,9 |
3,9 |
3,3 |
3,1 |
3,2 |
3,3 |
3,5 |
4,0 |
|
2000 |
44,9 |
10,0 |
10,4 |
11,1 |
13,4 |
2,9 |
3,4 |
3,7 |
3,4 |
3,4 |
3,6 |
3,6 |
3,8 |
3,7 |
4,2 |
4,3 |
4,9 |
|
2001 |
11,1 |
3,2 |
3,6 |
4,3 |
4,3 |
4,4 |
|||||||||||
|
в % к соответствующему периоду предшествующего года 1996 |
108,8 |
121,9 |
117,4 |
108,1 |
93,3 |
122,7 |
125,6 |
117,9 |
136,9 |
116,4 |
102,1 |
110,7 |
111,5 |
101,9 |
99,2 |
86,8 |
94,4 |
|
1997 |
105,7 |
9J1 |
100,1 |
108,0 |
120,7 |
99,8 |
86,6 |
94,0 |
100,3 |
95,9 |
104,2 |
104,9 |
104,2 |
115,8 |
118,4 |
114,5 |
128,2 |
|
1998 |
80,6 |
117,1 |
101,3 |
73,0 |
44,2 |
119,0 |
118,2 |
114,4 |
99,8 |
104,2 |
100,1 |
86,9 |
81,8 |
49,8 |
43,7 |
46,3 |
43,0 |
|
1999 |
68,1 |
М,1 |
58,1 |
70,6 |
115,8 |
47,8 |
50,3 |
54,7 |
54,2 |
51,0 |
69,3 |
58,9 |
63,4 |
103,5 |
115,7 |
117,7 |
114,3 |
|
2000 |
113,5 |
109,5 |
102,7 |
117,3 |
123,5 |
107,4 |
116,2 |
105,6 |
103,3 |
118,2 |
90,9 |
111,2 |
121,4 |
119,5 |
122,3 |
125,7 |
122,5 |
|
2001 |
111,0 |
111,5 |
105,7 |
115,5 |
127,1 |
130,7 |
|||||||||||
|
в % к предыдущему периоду 1996 |
87,1 |
104,8 |
99,3 |
102,9 |
70,6 |
121,0 |
102,8 |
102,5 |
93,4 |
96,8 |
110,3 |
95,5 |
91,2 |
107,5 |
98,2 |
114,2 |
|
|
1997 |
86,9 |
112,6 |
107,2 |
115,0 |
74,6 |
105,0 |
111,7 |
109,3 |
89,3 |
105,2 |
111,1 |
94,9 |
101,4 |
109,9 |
95,0 |
127,9 |
|
|
1998 |
84,3 |
97,5 |
77,2 |
69,7 |
69,3 |
104,2 |
108,2 |
95,3 |
93,2 |
101,1 |
96,4 |
89,3 |
61,8 |
96,4 |
100,8 |
118,7 |
|
|
1999 |
97,4 |
110,9 |
93,8 |
114,2 |
77,0 |
109,7 |
117,6 |
94,5 |
87,8 |
137,3 |
81,9 |
96,0 |
100,9 |
107,7 |
102,5 |
115,3 |
|
|
2000 |
92,1 |
104,0 |
107,2 |
120,2 |
72,4 |
118,7 |
106,8 |
92,5 |
100,5 |
105,6 |
100,3 |
104,8 |
99,3 |
110,2 |
105,3 |
112,4 |
|
|
2001 |
82,8 |
65,9 |
112,5 |
116,7 |
101,8 |
103,3 |
1 По данным Банка России, рассчитанным по методологии платежного баланса с учетом экспорта (импорта) товаров, не пересекающих таможенную границу России, и досчетов к данным статистики внешней торговли.
Продолжение
|
Всего за год |
Кварталы |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
||||
|
I |
II |
III |
IV |
||||||||||||||
|
в том числе: внешнеторговый оборот со странами вне СНГ Экспорт товаров ллр д. долларов США 1996 |
72,0 |
15,8 |
17,5 |
17,8 |
20,9 |
4,5 |
5,2 |
6,1 |
5,5 |
6,2 |
5,8 |
6,1 |
5,8 |
5,9 |
7,0 |
6,8 |
7,1 |
|
1997 |
70,0 |
16,5 |
16,2 |
17,4 |
19,9 |
5,5 |
5,2 |
5,« |
5,4 |
5,3 |
V |
6,2 |
5,6 |
5,6 |
6,4 |
6,5 |
7,0 |
|
1998 |
59,1 |
13,9 |
14,9 |
14,8 |
15,4 |
4,6 |
4,3 |
5,1 |
4,8 |
4,9 |
5,3 |
5,1 |
4,7 |
5,0 |
4,9 |
4,6 |
5,9 |
|
1999 |
63,6 |
12,6 |
14,5 |
16,1 |
20,4 |
3,6 |
4,1 |
4,9 |
5,7 |
4,3 |
4,5 |
5,3 |
5,3 |
5,5 |
5,9 |
6,3 |
8,2 |
|
2000 |
91,1 |
20,6 |
21,7 |
23,4 |
25,4 |
5,8 |
6,9 |
7,9 |
7,0 |
7,2 |
7,5 |
7,6 |
8,0 |
7,8 |
7,8 |
8,8 |
8,8 |
|
2001 |
21,9 |
7,3 |
7,0 |
7,6 |
7,4 |
7,2 |
|||||||||||
|
в%ксоответст-вующему периоду предшествующего года 1996 |
109,2 |
104,6 |
102,1 |
110,7 |
118,5 |
98,7 |
103,4 |
110,6 |
98,1 |
108,5 |
99,7 |
114,7 |
111,0 |
106,5 |
123,7 |
113,7 |
118,5 |
|
1997 |
97,1 |
104,2 |
93,0 |
98,2 |
94,4 |
122,1 |
100,8 |
94,0 |
99,4 |
85,0 |
95,4 |
101,2 |
97,2 |
96,1 |
90,6 |
95,0 |
97,5 |
|
1998 |
84,5 |
84,5 |
92,1 |
85,1 |
77,8 |
83,2 |
82,2 |
87,6 |
87,9 |
92,7 |
95,7 |
82,3 |
84,3 |
88,9 |
77,7 |
70,8 |
84,4 |
|
1999 |
107,8 |
91,0 |
97,3 |
108,9 |
132,0 |
79,3 |
95,1 |
98,0 |
119,4 |
88,1 |
85,8 |
106,0 |
111,5 |
109,3 |
119,4 |
136,8 |
138,7 |
|
2000 |
143,2 |
162,6 |
149,2 |
145,6 |
124,9 |
160,4 |
168,2 |
159,5 |
122,4 |
168,7 |
164,7 |
141,8 |
152,2 |
143,0 |
133,3 |
140,0 |
107,3 |
|
2001 |
106,0 |
125,2 |
101,6 |
95,9 |
105,7 |
99,3 |
|||||||||||
|
в % к предыдущему периоду 1996 |
89,3 |
110,3 |
101,6 |
118,4 |
74,1 |
116,3 |
117,9 |
89,3 |
113,0 |
93,2 |
105,2 |
95,0_ |
101±5 |
118,8 |
98,5 |
104,3 |
|
|
1997 |
78,5 |
98,4 |
107,3 |
113,8 |
76,4 |
95,9 |
110,0 |
94,4 |
96,6 |
104,7 |
111,7 |
91,3 |
100,4 |
112,0 |
103,2 |
107,0 |
|
|
1998 |
70,3 |
107,3 |
99,1 |
104,0 |
65,3 |
94,8 |
117,2 |
94,7 |
101,8 |
108,1 |
96,0 |
93 ,5 |
105,9 |
97,9 |
94,0 |
127,6 |
|
|
1999 |
82,2 |
114,8 |
110,9 |
126,1 |
61,3 |
113,7 |
120,8 |
1 15,4 |
75,1 |
105,3 |
118,6 |
98,4 |
103,8 |
106,9 |
107,7 |
129,4 |
|
|
2000 |
101,3 |
105,4 |
108,2 |
108,2 |
70,9 |
119,2 |
114,7 |
88,5 |
103,5 |
102,8 |
102,1 |
105,5 |
97,5 |
99,7 |
113,2 |
99,2 |
|
|
2001 |
86,0 |
82,7 |
96,8 |
108,2 |
97,6 |
97,2 |
|||||||||||
|
Импорт товаров млрд, долларов США 1996 |
47,2 |
11,2 |
11,8 |
11,8 |
2,4 |
3,2 |
3,7 |
4,3 |
4,2 |
3,9 |
3,7 |
4,2 |
3,9 |
3,7 |
3,9 |
3,9 |
4,6 |
|
1997 |
53,4 |
11,1 |
12,8 |
13,6 |
15,9 |
3,3 |
3,7 |
4,1 |
4,5 |
4,0 |
4,3 |
4,7 |
4,4 |
4,5 |
4,9 |
4,7 |
6,3 |
|
1998 |
43,7 |
13,7 |
13,1 |
10,2 |
6,8 |
4,3 |
4,5 |
4,8" |
4,6 |
4,3 |
4,3 |
4,1 |
3,7 |
2,3 |
2,1 |
2,1 |
2,6 |
|
1999 |
29,2 |
7,0 |
7,2 |
7,1 |
7,9 |
2,1 |
2,3 |
2,6 |
2,6 |
2,2 |
2,4 |
2,5 |
2,3 |
2,3 |
2,4 |
2,5 |
2,9 |
|
2000 |
31,5 |
7,1 |
7,4 |
7,6 |
9,4 |
1,9 |
2,6 |
2,6 |
2,4 |
2,4 |
2,6 |
2,5 |
2,6 |
2,5 |
2,9 |
3,0 |
3,5 |
|
2001 |
7,9 |
2,2 |
2,6 |
3,1 |
3,1 |
3,2 |
|||||||||||
|
в% к соответствующему периоду предшествующего года 1996 |
106,8 |
112,0 |
110,5 |
111,4 |
96,0 |
112,8 |
106,6 |
116,6 |
125,1 |
115,7 |
93,7 |
109,9 |
118,7 |
106,3 |
100,8 |
87,4 |
100,4 |
|
1997 |
113,0 |
99,2 |
108,6 |
115,7 |
126,8 |
105,7 |
98,5 |
95,0 |
107,4 |
102,4 |
116,6 |
111,6 |
114,0 |
122,3 |
125,1 |
118,0 |
135,7 |
|
1998 |
81,9 |
122,4 |
103,1 |
74,6 |
42,5 |
129,7 |
121,1 |
117,7. |
103,4 |
106,5 |
99,6 |
87,7 |
85,1 |
50,5 |
42,8 |
44,8 |
40,7 |
|
1999 |
66,7 |
51,9 |
54,8 |
69,0 |
116,4 |
48,5 |
52,3 |
54,5 |
55,6 |
51,2 |
57,6 |
59,1 |
60,9 |
100,6 |
115,8 |
120,7 |
113,3 |
|
2000 |
107,8 |
99,4 |
102,5 |
108,0 |
120,1 |
88,3 |
111,9 |
97,2 |
94,4 |
108,6 |
105,4 |
101,5 |
112,8 |
110,2 |
117,3 |
120,3 |
122,2 |
|
2001 |
111,7 |
119,6 |
99,0 |
118,9 |
129,6 |
136J |
|||||||||||
|
в % к предыдущему периоду 1996 |
86,3 |
104,4 |
100,2 |
106,4 |
68,7 |
118,1 |
115,6 |
95,5 |
95,5 |
92,8 |
115,6 |
91,1 |
95,1 |
107,5 |
100,0 |
117,5 |
|
|
1997 |
89,1 |
114,3 |
106,8 |
116,6 |
72,4 |
110,1 |
111,5 |
107,9 |
91,0 |
105,7 |
110,7 |
93,1 |
102,0 |
109,9 |
94,3 |
135,2 |
|
|
1998 |
86,1 |
96,2 |
77,3 |
66,5 |
69,2 |
102,7 |
108,4 |
94,8 |
93,8 |
98,8 |
97,5 |
90,3 |
60,6 |
93,1 |
98,8 |
122,6 |
|
|
1999 |
104,9 |
101,7 |
97,3 |
112,1 |
82,6 |
110,6 |
113,0 |
96,6 |
86,4 |
111,1 |
100,1 |
93,1 |
100,0 |
107,2 |
102,9 |
115,2 |
|
|
2000 |
89,6 |
104,9 |
102,6 |
124,5 |
64,4 |
140,1 |
98,2 |
93,8 |
99,4 |
107,9 |
96,4 |
103,4 |
97,7 |
114,1 |
105,5 |
117,0 |
|
|
2001 |
83,4 |
63,0 |
115,9 |
118,0 |
102,3 |
104,4 |
|||||||||||
|
внешнеторговый оборот со странами СНГ Экспорт товаров млрд. долларов США 1996 |
18,6 |
5,0 |
4,5 |
4,2 |
4,9 |
1,4 |
1,8 |
1,8 |
1,7 |
1,5 |
1,3 |
1,4 |
1,4 |
1,4 |
1,8 |
1,4 |
1,7 |
|
1997 |
19,0 |
4,6 |
4,4 |
4,4 |
5,6 |
1,5 |
1,5 |
1,6 |
1,5 |
1,5 |
1,4 |
1,5 |
1,4 |
1,5 |
1,7 |
1,9 |
2,0 |
|
1998 |
15,8 |
4,6 |
3,9 |
3,3 |
3,9 |
1,4 |
1,6 |
1,7 |
1,4 |
1,2 |
1,2 |
1,2 |
1,1 |
1,0 |
1,2 |
1,4 |
1,4 |
|
1999 |
12,1 |
2,9 |
2,5 |
2,8 |
3,9 |
1,0 |
0,9 |
1,0 |
0,8 |
0,8 |
0,9 |
0.9 |
0,9 |
1,0 |
1,1 |
1,3 |
1,5 |
|
2000 |
14,4 |
3,8 |
3,3 |
3,2 |
4,1 |
1,2 |
1,2 |
1,4 |
1,1 |
1,1 |
1.1 |
1,0 |
1,1 |
1,1 |
1,2 |
1,4 |
1,5 |
|
2001 |
3,7 |
1,1 |
1,3 |
1,3 |
1,3 |
1,3 |
|||||||||||
|
Всего |
Кварталы |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
||||
|
за год |
I |
II |
III |
IV |
|||||||||||||
|
в % к соответствующему периоду предшествующего года 1996 |
109,4 |
128,2 |
125,9 |
93,6 |
96,9 |
119,8 |
133,6 |
130,3 |
152,9 |
122,3 |
105,0 |
105,0 |
96,2 |
82,5 |
117,9 |
78,8 |
96,6 |
|
1997 |
102,7 |
92,4 |
98,5 |
105,1 |
115,6 |
105,7 |
87,1 |
86,9 |
88,5 |
98,2 |
112,0 |
103,4 |
102,6 |
109,2 |
96,9 |
133,7 |
120,6 |
|
1998 |
82,8 |
99,3 |
88,7 |
75,2 |
70,3 |
89,1 |
102,9 |
105,5 |
95,4 |
84,5 |
86,1 |
86tO |
76,4 |
64,0 |
67,8 |
73,8 |
69,2 |
|
1999 |
75,9 |
62,4 |
62,0 |
85,7 |
97,6 |
73,1 |
58,9 |
57,1 |
55,1 |
64,6 |
67,4 |
75,8 |
83,5 |
100,6 |
91,2 |
92,5 |
107,8 |
|
2000 |
119,9 |
130,3 |
136,0 |
114,7 |
105,8 |
118,0 |
131,1 |
141,9 |
138,3 |
134,1 |
135,6 |
107,0 |
120,4 |
116,6 |
115,4 |
108,2 |
97,1 |
|
2001 |
99,7 |
97,8 |
104,0 |
97,7 |
118,8 |
118,8 |
|||||||||||
|
в % к предыдущему периоду 1996 |
101,0 |
88,8 |
93,4 |
115,5 |
83,0 |
121,3 |
105,8 |
92,2 |
87,4 |
85,9 |
108,7 |
100,0 |
100,4 |
127,9 |
76,5 |
122,6 |
|
|
1997 |
96,3 |
94,7 |
99,7 |
127,1 |
90,8 |
100,0 |
105,6 |
93,9 |
97,0 |
98,0 |
100,3 |
99,2 |
106,8 |
113,5 |
105,5 |
110,6 |
|
|
1998 |
82,8 |
84,7 |
84,5 |
118,7 |
67Л |
115,6 |
108,2 |
84,9 |
85,8 |
99,8 |
100,2 |
88,1 |
89,6 |
120,2 |
114,9 |
103,8 | |
|
1999 |
73,5 |
84,1 |
116,8 |
135,2 |
70,8 |
93,1 |
104,9 |
82,1 |
100,5 |
104,3 |
112,7 |
97,1 |
107,9 |
108,9 |
116,6 |
120,9 |
|
|
2000 |
98,0 |
87,8 |
98,5 |
124,8 |
77,5 |
103,4 |
113,4 |
80,0 |
97,5 |
105,4 |
88,9 |
109,2 |
104,5 |
107,7 |
109,3 |
108,6 |
|
|
2001 |
92,4 |
78,1 |
109,9 |
106,6 |
97,5 |
||||||||||||
|
Импорт товаров лпрд. долларов США 1996 |
20,8 |
5,2 |
5,4 |
5,2 |
5,0 |
1,6 |
2,0 |
1,6 |
1,9 |
1,7 |
1,8 |
1,8 |
1,9 |
1,5 |
1,7 |
1,6 |
1,7 |
|
1997 |
18,6 |
4,1 |
4,4 |
4,8 |
5,3 |
1,4 |
1,3 |
1,4 |
1,6 |
1,4 |
1,4 |
1,6 |
1,6 |
1,6 |
1,8 |
1,7 |
1,8 |
|
1998 |
14,3 |
4,2 |
4,2 |
3,3 |
2,6 |
1,3 |
1,4 |
1,5 |
1,5 |
1,3 |
1,5 |
1,4 |
1,2 |
0,8 |
0,8 |
0,9 |
0,9 |
|
1999 |
10,4 |
2,0 |
2,9 |
2,5 |
3,0 |
0,6 |
0,6 |
0,8 |
0,7 |
0,7 |
1,5 |
0,8 |
0,8 |
0,9 |
0,9 |
1,0 |
1,1 |
|
2000 |
13,4 |
2,9 |
3,0 |
3,5 |
4,0 |
1,0 |
0,8 |
1,1 |
1,0 |
1,0 |
1,0 |
1,1 |
1,2 |
1,2 |
1,3 |
1,3 |
1,4 |
|
2001 |
3,2 |
1,0 |
1,0 |
1,2 |
1,2 |
1,2 |
|||||||||||
|
в % к соответствующему периоду предшествующего года 1996 |
113,5 |
151,0 |
135,6 |
101,4 |
87,0 |
149,0 |
189,0 |
121,7 |
172J |
118,0 |
125,1 |
112,6 |
99,4 |
93,1 |
95,7 |
85,1 |
81,3 |
|
1997 |
89,3 |
79,7 |
81,6 |
90,9 |
105,6 |
87,8 |
64,1 |
91,3 |
84,9 |
80,6 |
79,0 |
89,1 |
84,4 |
100,8 |
102,9 |
106,1 |
107,9 |
|
1998 |
76,9 |
102,4 |
96,1 |
68,3 |
49,1 |
92,9 |
109,7 |
105,0 |
90,0 |
97,4 |
101,9 |
84,5 |
72,6 |
47,8 |
46,1 |
50,3 |
50,9 |
|
1999 |
72,6 |
48,5 |
68,5 |
75,5 |
114,4 |
45,3 |
44,0 |
55,2 |
49,9 |
50,5 |
103,7 |
58,3 |
71,3 |
112,3 |
115,5 |
110,5 |
116,9 |
|
2000 |
129,4 |
145,1 |
103,1 |
143,7 |
132,5 |
176,7 |
132,6 |
132,0 |
134,3 |
149,6 |
67,1 |
141,6 |
145,2 |
144,2 |
135,4 |
140,1 |
123,4 |
|
2001 |
109,3 |
96,9 |
127,4 |
107,6 |
121,1 |
117,8 |
|||||||||||
|
в % Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||||||||||