Инфляция и антиинфляционная политика
P AD’
AD
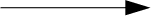 0
Q
Припустимо, що, розраховуючи на зростання рiвня цiн в майбутньому на 14% щороку, пiдприсмства орiснтуються на вiдповiдне збiльшення середнiх витрат, i передбачливо пiдiймають цiни на власну продукцiю. Це змiщус криву сукупноi пропозицii вiд AD до AD’ на 14% щороку. Якщо уряд продовжуватиме збiльшувати грошову масу, то крива сукупного попиту буде рухатись вгору таким самим темпом до AS’. Макроекономiчна рiвновага перемiщуватиметься з точки Е в Е’. Цiни будуть зростати, а реальний обсяг виробництва залишиться на тому ж рiвнi. Отже перетин кривих AD i AS кожного року буде на 14% вище за попереднiй. Цiни зростатимуть на 14% з року в рiк: iнерцiйна iнфляцiя становитиме 14% на рiк.
Iнерцiя в очiкуваннi iнфляцiйних процесiв с головною причиною iнфляцii, що супроводжусться спадом виробництва. Вона продовжус “тягнути” вгору криву сукупноi пропозицii навiть пiсля обмежуючих заходiв з боку уряду. В умовах, якщо замовленi виробниками бiльш високi цiни на продукцiю не супроводжуються вiдповiдними заходами уряду по збiльшенню грошовоi маси, загострюсться процес стагфляцii*. Крiм того, зростання цiн зменшус наявну реальну грошову масу, що веде до скорочення сукупного попиту. Проте пiдприсмства, як i ранiше, очiкуючи пiдвищення цiн, пiднiмуть сукупну пропозицiю вiд AS до AS’.Паралельно з зростанням цiн буде йти спад виробництва.
 *
Стагфляцiя-поняття,
що запроваджене
в обiг
на початку 70-х
рокiв.
Воно описус
таку економiчну
ситуацiю,
в якiй
висока норма
безробiття
в умовах стагнацii
посднусться
з високим сталим
темпом iнфляцii.
Явище стагфляцii
нинi
пояснюють
головним чином
iнерцiйною
природою iнфляцiйних
процесiв.
2.Соцiально-економiчнi наслiдки iнфляцii
Головними соцiально-економiчними наслiдками iнфляцii с: перерозподiл доходiв, прихована державна конфiскацiя грошей у населення через податки, прискорена матерiалiзацiя грошей, падiння реальноi процентноi ставки на капiтал.
Основний розподiльчий вплив iнфляцii виникас через вiдмiнностi у активах i пасивах, якими володiють люди. Для iндивiда, що отримав позику i мас вносити по нiй щорiчний (або щомiсячний) платiж згiдно зi ставкою проценту, iнфляцiя фактично с моментом позитивним. Наприклад, позичено 100000 долл. для купiвлi будинку i щорiчнi платежi по закладнiй становлять 10000 долл. У разi пiдвищення цiн у 2 рази, тобто наявностi iнфляцii, платежi по закладнiй нiяк не змiняться i будуть становити тi ж самi 10000 долл. за рiк, хоча кiлькiсть благ, що можна придбати на цю суму зменшиться вдвiчi.* Боржник при цьому тiльки виграс, оскiльки реальний процент за використання капiталу зменшився наполовину.
В цiлому непередбачена iнфляцiя перерозподiляс багатство вiд кредиторiв до боржникiв, а непередбачене зниження темпiв iнфляцii дас протилежний ефект.
Iнфляцiя c головним чинником, що впливас на вiдсотковi ставки, оскiльки пiд ii дiсю змiнюсться купiвельна спроможнiсть грошових одиниць i зменшусться реальна прибутковiсть iнвестицiй.
Окрiм перерозподiлу доходiв iнфляцiя впливас на економiку через загальний обсяг виробництва. Такий вплив спралясться на рiвень обсягу виробництва в цiлому. Тут слiд зауважити, що безпосереднього зв’язку мiж цiнами i обсягом виробництва немас. Збiльшення сукупного попиту збiльшус i цiни, i обсяг виробництва. Проте потрясiння в пропозицii, перемiщуючи вгору криву сукупноi пропозицii, пiдвищать цiни i зменшать обсяг виробництва.

* Якщо iнфляцiя тривас досить довго, то у ринкових процентних ставках поступово передбачасться поправка на iнфляцiю. Скажiмо, початково в економiцi була 3%-на ставка та стабiльнi цiни, i передбачасться зростання цiн на 9% за рiк. Тодi за закладнi платитимуть 12%, а не 3%. Номiнальна ставка 12% вiдбивас реальну процентну ставку 3% плюс iнфляцiйну надбавку 9%. Перерозподiлу доходу та багатства немас, коли процентнi ставки вiдрегульованi.
Iнфляцiя також породжус багато iнших спотворень в економiцi. Часто уряди не змiнюють реальноi вартостi своiх програм, що фактично скорочусться, коли цiни зростають. Це вiдбувасться частково тому, що бiльшiсть трансфертних програм не iндексованi в залежностi вiд зростання рiвня цiн. Деякi види державних закупок можуть “проходити” по статтях бюджету у номiнальному розмiрi. Такий стан речей призводить до того, що номiнальнi витрати будуть меншi за необхiднi при зростаннi рiвня цiн, так що реальнi витрати будуть зменшуватись.
Iншi наслiдки: зростають цiни на товари та послуги, що купус держава у рамках соцiальних програм. Тодi, наприклад, урядовi витрати на медицину можуть зменшуватись у реальному вираженнi, якщо уряд с неспроможним збiльшувати бюджет вiдповiдно до зростання витрат на медичне обслуговування.
У регульованих державою галузях iнколи виявлясться, що прохання фiрм про збiльшення цiн повнiстю не задовольняються або вiдкидаються в iнфляцiйнi роки.
Серйознi загрози для нацiональноi економiки, що створюс iнфляцiя, мають як внутрiшнiй, так i зовнiшнiй прояв. У разi iнфляцii витрат, краiни, економiка яких залежить вiд зовнiшньоi торгiвлi перш за все промисловими, легкозамiнюваними товарами, можуть втратити експортнi ринки, якщо цiни та витрати в цiх краiнах зростають швидше, нiж в iнших краiнах. Таким чином, проблема стабiлiзацii цiн тiсно пов’язана з питаннями збереження конкурентноспроможностi держави на зовнiшних ринках.
Звичайно, негативний вплив iнфляцii на економiчну систему цим не обмежусться, iншi, не менш важливi, наслiдки iнфляцii буде розглянуто у наступних питаннях.
3. Антиiнфляцiйна полiтика держави
Свiтовий досвiд виробив двi головнi концепцii антиiнфляцiйних заходiв, що спираються на кредитно-грошову i фiскальну полiтику. Це-заходи або безкомпромiсноi боротьби з iнфляцiсю, або адаптацii, пристосування до життя в умовах iнфляцiйноi нестабiльностi. Перший метод реалiзусться шляхом змiн у системi оподаткування ( як правило пiдвищення податкiв) та введенням жорсткого державного контролю цiн та зарплати. Другий-це iндексацiя доходiв, застосування механiзму корегування процентних ставок вiдповiдно до темпiв iнфляцii та iн. До того ж необхiдною с повна адаптацiя усiх економiчних iнституцiй до функцiонування в умовах iнфляцii. Адаптацiйна полiтика мас своi недолiки: кошти на компенсацiйнi надбавки населенню треба брати з державного бюджету, тобто врештi-решт через податки, або робити грошову емiсiю, що знову призведе до зростання iнфляцii.
Як правило, в умовах боротьби з iнфляцiсю цi методи використовуються комплексно, що дас бiльш виражений ефект, i дозволяс пом’якшити труднощi, припадаючi на долю економiки краiни.
а) Методи антиiнфляцiйного оподаткування
В процесi стримування iнфляцii податки вiдiграють двоiсту роль. Скорочуючи доходи, що виступають як джерела витрат для споживачiв, високi податки носять антиiнфляцiйний характер. Однак, податки можуть також збiльшувати витрати виробництва, пiдвищуючи через це рiвень цiн на товари.
Розглянемо тi спотворення в оподаткуваннi, якi викличе неочiкувана iнфляцiя, тобто випадок, коли цей елемент економiчноi системи краiни до дiй в умовах iнфляцii не пристосований.
У разi, якщо податкова система краiни мас труднощi з адаптацiсю до iнфляцiйних процесiв, виникають такi складнi проблеми:
По-перше, iз зростанням рiвня цiн частка податкових виплат у загальному обсязi реальних доходiв збiльшусться, породжуючи, таким чином, ефект прогресивного зростання податкiв. Якщо б податки знаходилися у постiйнiй пропорцii до номiнальних доходiв незалежно вiд розмiру останнiх, у цьому не було б нiякоi проблеми, оскiльки в такому разi люди сплачували б однаковий, не залежний вiд рiвня цiн вiдсоток своiх доходiв у виглядi податкiв. Але, оскiльки, норма оподаткування при використаннi його прогресивноi форми мас тенденцiю зростати разом з рiвнем номiнальних доходiв, то iнфляцiя, призводячи до збiльшення номiнальних доходiв, тим самим збiльшус й частку податкiв у складi реальних доходiв.
Друга проблема пов’язана з оподаткуванням капiталу. Ця проблема дуже складна проблема, оскiльки зростання капiталу, пов’язане з приростом ринковоi вартостi активiв, реагус на iнфляцiю бiльш оперативно, нiж реальнi прибутки на цей капiтал. Жоднiй краiнi не вдалося досягти суттсвого успiху у нейтралiзацii наслiдкiв впливу iнфляцii на оподаткування капiталу. Деякi фахiвцi у сферi податкiв навiть вважають, що найбiльша шкода вiд iнфляцii полягас саме у тому, що вона збiльшус фактичне оподаткування капiталу.
Подiбна проблема оподаткування виникас й по вiдношенню до доходiв у вигдядi вiтсоткiв на капiтал. Вiзьмемо простий приклад. Припустимо, що iнфляцiя збiльшусться з 5 до 10% й вiтсотковi ставки зростають разом з iнфляцiсю в пропорцii один до одного,як це й припускасться залежнiстю Фiшера. Iз збiльшенням номiнальноi вiтсотковоi ставки на 5 пунктiв реальна вiтсоткова ставка до сплати податкiв не змiнюсться. Але, якщо номiнальний доход на вiтсотки оподатковусться в розмiрi, скажiмо, 28%, то уряд забирас у виглядi податку 1,4 вiтсоткового пункту(0,28 5%) з сукупних п’яти пунктiв iнфляцiйноi надбавки, скорочуючи, таким чином, реальну суму доходiв по процентах пiсля сплати податкiв, що отримують кредитори. У цьому разi кредитор фактично несе збитки в наслiдок дii iнфляцii, тодi як уряд мас зиск. Такi умови дестимулюють кредиторiв, що й с одним з негативних ефектiв iнфляцii.
Слiд вiдмiтити, що теоретично можливим с бiльш швидке зростання вiдсотковоi ставки до сплати податкiв нiж збiльшення iнфляцii, що зберiгас реальну вiдсоткову ставку постiйною.
Як бачимо, навiть очiкувана iнфляцiя викликас втрати в економiцi, якщо iнститути влади адаптованi до неi не повнiстю. Подiбнi втрати стають особливо iстотними в умовах контролю ставки банкiвського проценту, неадекватного оподаткування доходiв й прогресивного зростання податкових ставок, що збiльшують податковi платежi. Пiд адекватним оподаткуванням в умовах iнфляцii
масться на увазi такий метод зтягування податкiв, за якого не оподатковусться iнфляцiйний компонент приросту активiв. Розглянутий вище негативний вплив iнфляцii на податкову систему, змусив багато краiн “iндексувати” податковi закони, щоб запобiгти збiльшенню податкiв, яке спричинясться iнфляцiсю. Так було проiндексовано у 80-х роках частину податкового кодексу США.
Використання “стримуючоi” податково-бюджетноi полiтики с одним iз шляхiв усунення загрози iнфляцii. Державний бюджет на наступний рiк може бути складений таким чином, щоб скорочення обсягу державних закупок й замовлень посднувалося iз збiльшенням чистих податкiв, компенсуючи очiкуване пожвавлення сукупного попиту у приватному секторi економiки. Правильне песднання скорочення обсягу державних замовлень, трансфертних виплат та пiдвищення податкiв втримас криву сукупного попиту у бажаному положеннi AD, а економiчну систему-в станi стабiльностi.
Полiтика податкового регулювання доходiв (TIP) орiснтована на використання податкiв i створення у фiрм та робiтникiв стимулiв не пiднiмати цiни й зарплату.
TIP-це система, при якiй за допомогою податковоi системи фiрми й зайнятi на них робiтники заохочуються або наказуються в залежностi вiд зростання рiвня цiн й зарплати.
Розглянемо цiновий рiзновид TIP.Фiрмам повiдомлясться,
що рiвень сплачуваних iми податкiв залежить вiд зростання цiн на iх продукцiю. Наприклад, пiдвищення цiн до 5% не викликас нiяких штрафних санкцiй, за кожний наступний вiдсотковий пункт уряд збiльшус ставку оподаткування. Податкова ставка може збiльшуватись, скажiмо на 2 пункти (з 25 до 27%) за кожний вiдсоток приросту цiн на продукцiю фiрми.
За умов реалiзацii такоi полiтики пiдвищення цiн коштуватиме фiрмам надто дорого. Отже, в них з’являсться стимул не допускати значного збiльшення цiн. Зростання цiн по всiх фiрмах, таким чином, буде меншим, й темпи iнфляцii скоротяться. Подiбний механiзм може бути реалiзований й у вiдношеннi зарплати.
Згiдно з вищесказаним, фахiвцями пропонусться ввести до схеми розрахунку основного податку антиiнфляцiйний коефiцicнт. Його призначення-забеспечити зацiкавленiсть товаровиробника у вiдповiдностi темпiв зростання товарноi i грошовоi мас, зниженнi iснуючих темпiв iнфляцii на внутрiшньому ринку.
У загальному випадку для конкретного пiдприсмництва, що спецiалiзусться на виробництвi i реалiзацii одного виду товарiв, антиiнфляцiйний коефiцicнт для t-го перiоду матиме вигляд:
(1)
де , -iндекси змiни, вiдповiдно, цiни i обсягу продажiв у натуральному вимiрюваннi в t-му перiодi порiвняно з попереднiм (t-1)-им перiодом; -iндекс iнфляцii у (t-1)-му перiодi в усiй економiчнiй системi
( , де -темпи iнфляцii в (t-1)-му перiодi (у частках одиницi).
Оскiльки цiни в окремих перiодах також можуть змiнюватися, то для цiлей планування, облiку i контролю виробничо-пiдприсмницькоi дiяльностi зручнiше вести розрахунок за обсягами реалiзацii продукцii у вартiсному вираженнi (виручкою). Тодi iндекс цiни можна виразити формулою:
де - iндекс зростання виручки вiд реалiзацii продукцii у t-му перiодi
Антиiнфляцiйний коефiцicнт, вiдповiдно, матиме вигляд:
(2)
Для бiльш дiйового i предметного управлiння процесом товарного насичення ринку доцiльно оцiнювати не тiльки загальну iнфляцiю, а й iнфляцiю по окремих товарних групах. У разi ж помiтноi ii вiдмiнностi по регiонах с доцiльною i регiональна диференцiацiя цього показника. Iндекс зростання iнфляцii розраховусться в цiлому по народному господарству для окремоi товарноi групи за формулою:
де , -iндекси загального обсягу продажiв вiдповiдно, у вартiсному i натуральному вираженнi по данiй товарнiй групi в народному господарствi у (t-1)-му перiодi; -iндекс зростання якостi продукцii в данiй групi товарiв для тих самих умов ( враховусться при помiтнiй змiнi якостi в структурi товарноi групи).
У загальному випадку для пiдприсмств, якi реалiзують кiлька видiв продукцii, антиiнфляцiйний коефiцicнт матиме вигляд:
де m-кiлькiсть видiв продукцii, що реалiзуються пiдприсмством у t-му перiодi без урахування новоi продукцii, не виготовлюваноi у (t-1)-му перiодi.
Суму податку ,у t-му перiодi пропонусться визначати безпосередньо залежно вiд коефiцiснта за формулою:
де Р -показник, на який нараховусться податок (розрахунковий прибуток); n-встановлена величина податку (у частках одиницi).
Розглянемо приклад визначення антиiнфляцiйного коефiцicнту конкретного пiдприсмництва, що реалiзус два види продукцii при рiзних варiантах його виробничо-пiдприсмницькоi дiяльностi порiвняно з попереднiм (t-1)-им перiодом (див. табл.1). Загальний iндекс iнфляцii у (t-1)-му перiодi становив 1,18.
Таблиця1.

 показники
поз-
одиницi
(t-1)-й
t-й
перiодiв начення вимiру 1 вар. 2 вар.

1. (t-1)-й
виручка долл.
обсяг продаж шт.
цiна долл./шт.
2. t-й
виручка долл.
обсяг продаж шт.
цiна долл./шт.
iндекс обсягу
продажiв част.од.
iндекс цiн -
антиiнф.коеф. -
Антиiнфляцiйний коефiцicнт, знайдений за формулою ( ),
дорiвнюватиме:
тобто у даному разi податок, стягуваний з пiдприсмства, збiльшусться порiвняно з встановленим процентом на %. Це свосрiдна плата пiдприсмства за перевищення темпiв пiдвищення цiн на ii продукцiю над темпами зростання iнфляцii. Припустимо тепер, що пiдприсмство добилося зростання обсягу продажiв у натуральному вираженнi й пiдвищило цiни лише в межах зростання iнфляцii. Тодi антиiнфляцiйний коефiцicнт у t-му перiодi, розрахований за тiсю самою формулою, становитиме:
Таким чином, у даних умовах податок вiдповiдас встановленому проценту.
Отже, антиiнфляцiйний коефiцicнт виконуc функцii стабiлiзацii економiки. Причому на вiдмiну вiд такого стихiйного регулятора, як спiввiдношення “попит-пропозицiя”, який реагус i на вплив випадкових чи уявних факторiв, антиiнфляцiйний коефiцicнт забеспечус бiльш тривалий i сталий характер регулювання дiяльностi товаровиробникiв. Це зумовлено наявнiстю у структурi цього коефiцicнта такого показника, як iндекс iнфляцii, що характеризус стан економiчноi системи в цiлому.
Отже, можна зробити висновок, що на практицi iснус дуже тiсний взасмозв’язок мiж оподаткуванням та контролем цiн i цим користуються уряди, коли ставлять собi за мету поставити у невигiдне становище тих господарюючих суб’сктiв, якi надто iнтенсивно пiднiмають цiни на товари та послуги. Таке корегування цiн державою за допомогою податковоi системи вiдноситься до непрямих методiв контролю за цiнами. Прямi методи регулювання цiн, тобто встановлення максимумiв цiн, буде розглянуто у 3-му питаннi.
Скорочення податкiв у свiтi “концепцii пропозицii”.
Як вiдомо, будь-яке втручання в функцiонування економiки, що затримус пересування кривоi сукупного попиту вгору або змушус ii зсуватися вниз вiдносно кривоi сукупноi пропозицii буде стримувати темпи iнфляцii. Аналогiчного ефекту можна було б досягти, якщо б було можливо вплинути на сукупну пропозицiю. Такий пiдхiд до економiчноi практики став вiдомим як “концепцiя пропозицii”.
Малюнок 4 iлюструс, яким чином економiчна полiтика “концепцii пропозицii” мала б сприяти усуненню iнфляцii. Економiчна система спочатку знаходиться у станi рiвноваги на довгостроковому iнтервалi в точцi E . Якщо не вiдбувасться нiяких змiн з боку сил, формуючих пропозицiю в економiчнiй системi, то пересування кривоi сукупного попиту з AD до AD’ перевело б економiчну систему в точку Е -в новий стан рiвноваги на короткостроковому iнтервалi. В економiчнiй системi виникла б iнфляцiя.
Однак припустимо, що в той момент, коли пересувасться крива сукупного попиту, економiчна полiтика у рамках “концепцii пропозицii” досягас мети пiдвищення природного рiвня реального обсягу виробництва до Q’. Це вiдповiдало б перемiщенню кривоi сукупноi пропозицii на довгостроковому iнтервалi iз положення n у положення n’. Якщо не вiдбувасться нiяких змiн в очiкуваному рiвнi цiн на фактори виробництва, то разом з нею зсунеться праворуч до AS’ й крива сукупноi пропозицii на короткостроковому iнтервалi. При умовi вказаних пересувань кривоi пропозицii, економiчна система досягне новоi рiвноваги в точцi Е , запобiгши при цьому будь-якому пiдвищенню цiн.
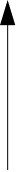
 P
n
n’
мал.4
AS’

AS AD AD’
0 Q Q Q
Основне питання полягас в тому, яким чином здiйснити бажане збiльшення природного рiвня реального обсягу виробництва. Прибiчники “концепцii пропозицii” як один iз способiв досягнення цього результату розглядають змiнення у податковiй полiтицi. Вони звернули увагу на те, що на протязi 70-х рокiв вiдбулося припинення зростання природного рiвня реального обсягу виробництва у США. Головною причиною такого стану речей, на думку прихильникiв “концепцii пропозицii”, стала дiюча в США податкова система. Вона нiяким чином не сприяла розвитку процесiв накопичення та iнвестування, а також зацiкавленостi у високопродуктивнiй працi. Iнфляцiя ще бiльш посилила проблему. Не тiльки корпорацii i дуже заможнi люди страждали вiд високих податкiв. Посднана дiя iнфляцii, прогресивного податку на доход вводила звичайних робiтникiв, що отримують зарплату, в групи, що оподатковуються за бiльш високою ставкою. Основою економiчноi програми прибiчникiв “концепцii пропозицii” стала детально обмiркована послiдовнiсть дiй по зменшенню ставок оподаткування. По-перше, мав бути знижений податок на доход громадян, що посилило б трудову мотивацiю робiтникiв. По-друге, планувалося реформувати систему податкiв на доходи вiд прирiсту капiталу та ввести рiзноманiтнi податковi стимули (пiльги для пiдприсмств, що збiльшують обсяги виробництва)-це стимулювало б накопичення та iнвестицii. По-третс, практика iндексацii мала розповсюдитись на всю податкову систему для того, щоб ставки податкiв не пiдштовхувались iнфляцiсю.
б) Регулювання цiн в умовах iнфляцiйноi нестабiльностi
Надзвичайно важливу роль грас державний контроль над цiнами, особливо в умовах