Индивидуальное и рыночное предложение, эластичность предложения
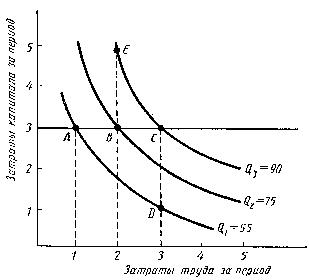
Рис.5. Формы изоквант
Убывающая отдача
В данном случае как по отношению к труду, так и по отношению к капиталу действует закон убывающей отдачи. Чтобы увидеть, почему, например, сокращается отдача от труда, проведем горизонтальную линию, фиксирующую использование капитала на определенном уровне, скажем 3 единицы. Подсчитывая данные об объеме выпуска продукции по каждой изокванте по мере роста трудозатрат, мы отмечаем, что каждая дополнительная единица труда дает все меньший и меньший прирост выпуска продукции. Таким образом, закон убывающей отдачи действует по отношению к труду как в долговременные, так в краткосрочные периоды. Увеличение использования одного фактора при фиксированном положении другого приводит ко все более и более низкому приросту выпуска продукции, а изокванта становится все круче по мере замещения труда капиталом и все более плоской, когда капитал замещается трудом. Закон убывающей отдачи действует и по отношению к капиталу. При фиксированных трудозатратах предельный продукт капитала снижается по мере роста капитала.
Замещаемость производственных факторов
Угловой коэффициент каждой изокванты указывает, каким образом происходит замещение одного фактора производства другим при сохранении постоянного объема продукции. Абсолютное значение углового коэффициента называется предельной нормой технологического замещения (MRTS). MRTS труда капиталом представляет собой величину, на которую может быть сокращен капитал за счет использования одной дополнительной единицы труда при фиксированном объеме выпуска продукции. MRTS всегда является положительной величиной. В математической форме:
MRTS = - 5К/5L,
где 5К и 5L представляют собой относительно небольшие изменения капитала и труда для отдельной изокванты (т. е. для постоянного Q).
Заметим, что на рис. 6 предельная норма технологического замещения (- 5K/5L) равна 2, когда затраты труда увеличиваются с 1 единицы до 2 и выпуск продукции фиксируется на уровне 75 единиц. Однако MRTS снижается до 1, когда затраты труда возрастают с 2 до 3, а впоследствии уменьшаются с 2/3 до 1/3. Ясно, что чем больше труда замещается капиталом, тем менее производительным становится труд, а использование капитала становится относительно более эффективным. Поэтому чтобы сохранить постоянным объем выпуска продукции, необходимо сократить минимальное количество капитала, в этом случае изокванта приобретает более плоскую форму.
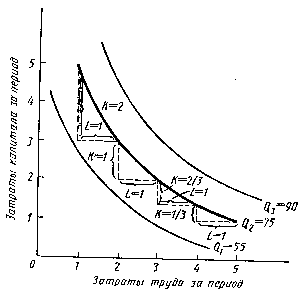
Рис. 6. Предельная (маргинальная) норма технического замещения
Изоквантные кривые имеют вогнутую форму — MRTS сокращается по мере движения вниз вдоль изокванты. Уменьшение предельной нормы технического замещения говорит о том, что эффективность использования любого производственного фактора ограничена. По мере замещения в производственном процессе капитала большим количеством труда производительность труда снижается. Аналогичным образом когда труд замещается большим количеством капитала, его отдача снижается. Производству требуется сбалансированное сочетание обоих производственных факторов.
Как мы и предполагали, MRTS тесно связана с предельными продуктами труда МРL и капитала МРK. Объем дополнительного выпуска в результате увеличения трудозатрат = MPL * 5L; cокращение выпуска в результате уменьшения капитала = МРK * 5К. Так как мы сохраняем объем выпуска продукции постоянным для всей изокванты, изменение объема выпуска продукции равно нулю. Таким образом:
MPL *5L + МРK*5К = 0.
Теперь, меняя условия, мы видим, что
MPL *МРK = - 5К/5L = MRTS.
Уравнение говорит о том, что для отдельной изокванты непрерывное замещение капитала трудом в производственном процессе приводит к росту предельного продукта капитала и уменьшению предельного продукта труда. Общим результатом обоих изменений является тенденция к снижению предельной нормы технического замещения и выравниванию изокванты.
Эффект масштаба
Анализ долгосрочной стратегии фирмы очень важен в различных ситуациях. Лучше всего начать долговременный анализ с масштаба деятельности фирмы. Зависимость прироста объема выпуска продукции от увеличения использования всех производственных факторов раскрывает отдельные особенности производственного процесса фирмы на долговременном этапе. Например, если использование факторов удвоилось, удвоился ли объем выпуска продукции или он увеличился в большей или меньшей степени? Если объем выпуска продукции увеличился более чем в 2 раза (при удвоении производственных факторов), такое увеличение называется положительным эффектом масштаба. Выпуск растет, потому что крупномасштабная деятельность позволяет руководителям и рабочим углубить специализацию при выполнении своих задач и использовать более сложное и мощное оборудование. Автомобильный сборочный конвейер представляет собой известный пример положительного эффекта масштаба. Положительный эффект масштаба необходимо учитывать при разработке государственной политики.
Второй тип влияния увеличения масштаба производства заключается в том, что объем выпуска продукции может удвоиться при удвоении производственных факторов. В данном случае производство осуществляется в условиях неизменного эффекта масштаба. При неизменном эффекте масштаба размер деятельности фирмы не влияет на продуктивность используемых факторов. Средняя и предельная производительность факторов производства фирмы остается неизменной как для крупных, так и для мелких предприятий.
Наконец, объем выпуска продукции может увеличиться менее чем в 2 раза при удвоении используемых факторов производства. В данном случае мы сталкиваемся с отрицательным эффектом масштаба, применимым к любой фирме с крупномасштабными операциями. В конечном итоге трудности управления, связанные со сложностями организации и проведения крупномасштабных операций, могут привести к снижению капитало- и трудоотдачи. Таким образом, отрицательный эффект масштаба связан с проблемами координации задач и сохранения контактов между руководством и рабочими.
На графике изокванты приближаются все ближе друг к другу, если используемые факторы возрастают пропорционально. Однако при отрицательном эффекте масштаба изокванты все больше удаляются друг от друга, так как требуется все большее и большее количество производственных факторов. При неизменном эффекте масштаба изокванты равномерно распределяются в пространстве.
Во многих работах понятие «экономия, обусловленная ростом масштаба производства» используется как синоним понятия «возрастающий эффект масштаба». Однако первое понятие применимо, когда масштаб деятельности возрастает и фирме дано достаточно времени (скажем, один или два года), чтобы удешевить производство путем замены тех или иных вводимых факторов другими. Эффект масштаба соизмерим с расширением производства, когда вводимые факторы в пропорциональном отношении остаются неизменными. Таким образом, фирма может удвоить выпуск продукции, используя некоторое кратное число всех вводимых факторов меньше двух, и получить возрастающий эффект масштаба. Экономия, обусловленная ростом масштаба производства, включает, следовательно, возрастающий эффект масштаба как особый случай, но в более общей форме он допускает изменение всех сочетаний вводимых факторов по мере изменения уровня выпуска продукции.
Определение издержек производства
Вмененные и фактические издержки
Экономист рассматривает издержки производства не так, как бухгалтер, которого интересует финансовый баланс фирмы. Бухгалтеры склонны к ретроспективному взгляду на финансы фирмы, так как им приходится следить за активом и пассивом и оценивать эффективность деятельности фирмы в прошлом. К фактическим издержкам относятся фактические затраты и амортизационные отчисления по капитальному оборудованию, величина которых определяется в соответствии с налоговым законодательством.
Экономисты и руководители, наоборот, интересуются перспективами фирмы. Они озабочены предстоящими издержками и тем, как их снизить и повысить рентабельность. Они, следовательно, должны интересоваться вмененными издержками — издержками, связанными с упускаемыми возможностями наилучшего использования ресурсов фирмы. Вмененные издержки включают явные затраты, производимые фирмой, но не ограничиваются только ими.
В свои расчеты и бухгалтеры, и экономисты включают фактические расходы в виде денежных затрат. К последним относятся заработная плата рабочих и служащих, расходы на сырье и материалы, арендная плата за недвижимость. Денежные затраты играют важную роль для бухгалтерской службы, так как они связаны с прямыми выплатами, производимыми компанией другим фирмам и отдельным лицам, с которыми они производят операции. Эти затраты существенны и для экономистов, так как издержки на зарплату и материалы представляют собой деньги, которые могли бы быть эффективно потрачены на другие цели. Денежные затраты включают также вмененные издержки. Например, зарплата представляет собой вмененные издержки на трудовые ресурсы, приобретаемые на конкурентном рынке.
Посмотрим, как вмененные издержки отличаются от бухгалтерских издержек применительно к заработной плате, прибыли и амортизационным отчислениям. Например, владелец магазина розничной торговли управляет магазином сам и предпочитает не выплачивать себе жалованье. Хотя никаких денежных операций не проводится, его торговля требует вмененных издержек, так как владелец мог бы получать жалованье где-нибудь в другом месте.
По-разному бухгалтеры и экономисты относятся и к амортизации. При оценке будущих доходов экономист или руководитель интересуется капитальными затратами на здания и машинное оборудование. Это связано не только с денежными затратами на приобретение и обслуживание техники, но также и с издержками на износ основных производственных фондов. При подсчете количественных характеристик предшествующей деятельности фирмы бухгалтеры используют действующие правила налогообложения, чтобы определить размер амортизационных платежей и рассчитать прибыль. При этом размер амортизационных отчислений не обязательно отражает действительный износ оборудования.
Невозвратные издержки
Хотя вмененные издержки часто носят скрытый характер, их всегда надо брать в расчет при принятии экономических решений. Обратная картина с невозвратными издержками — они обычно на виду, но их всегда игнорируют, принимая экономические решения. Невозвратные издержки представляют собой ранее произведенные и невозместимые расходы. Из-за своей невозместимости они не влияют на решения фирмы. Например, рассмотрим покупку специального оборудования, сконструированного по заказу завода. Мы предполагаем, что оборудование может быть использовано только с той целью, для которой оно первоначально предназначено, и не может быть реконструировано для альтернативного применения или продано другой фирме. Расходы на такое оборудование являются невозвратными издержками. Так как оборудование не имеет альтернативного применения, вмененные издержки равны нулю.
Издержки в краткосрочный период времени
В краткосрочный период некоторые факторы производства остаются неизменными, хотя остальные могут изменяться для того, чтобы увеличить выпуск продукции. Валовые издержки (ТС) на производство какого-либо товара состоят из двух компонентов: постоянных (FC), которые фирма несет независимо от объема выпуска продукции, и переменных (VC), которые меняются вместе с объемом выпуска продукции. Постоянные издержки могут включать расходы по содержанию завода, страховке и, возможно, по привлечению минимального количества работающих.
Эти расходы останутся одинаковыми независимо от того, сколько производит фирма. Переменные издержки включают расходы на заработную плату и сырье — они растут по мере роста выпуска продукции.
Постоянные издержки могут контролироваться на долговременном этапе, но они не меняются при изменении выпуска продукции в короткие промежутки времени (эти издержки оплачиваются даже тогда, когда продукция вообще не выпускается). Постоянные издержки являются, следовательно, неотъемлемой частью процесса принятия управленческих решений.
Чтобы решить, сколько выпускать продукции, руководителям фирм необходимо знать, как возрастут переменные издержки с изменением выпуска продукции. Для этого необходимо разработать некоторые дополнительные критерии измерения издержек.
Данные, приведенные в табл. 3, относятся к фирме с постоянными издержками в 50 долл. Переменные издержки растут вместе с выпуском, как и валовые издержки. Валовые издержки представляют собой сумму постоянных (в колонке 2) и переменных (в колонке 3) издержек. Из данных колонок 2 и 3 можно определить некоторые дополнительные переменные затрат.
Предельные, или маржинальные, издержки (МС). Предельные издержки (иногда их называют приростными) представляют собой прирост издержек в результате производства одной дополнительной единицы продукции. Так как постоянные издержки не меняются с изменением объема выпуска продукции фирмы, предельные издержки определяются ростом лишь переменных издержек в результате выпуска дополнительной единицы продукции. Следовательно, мы можем записать предельные издержки как
МС = 5VC/5Q.
Предельные издержки показывают, во сколько обойдется фирме увеличение объема выпуска продукции на одну единицу. В табл. 3 предельные издержки можно вычислить исходя как из переменных издержек в колонке 3, так и из валовых издержек в колонке 4. Например, предельные издержки при увеличении объема выпуска с 2 до 3 единиц составляют 20 долл., потому что переменные издержки фирмы растут с 78 до 98 долл. (валовые издержки производства возрастают также на 20 долл. — со 128 до 148 долл. Валовые издержки отличаются от переменных только постоянными издержками, которые не меняются, когда меняется объем выпуска продукции).
Таблица 3. Краткосрочные издержки фирмы
|
Объем выпуска Q |
Постоянные издержки |
Переменные издержки |
Валовые издержки |
Предельные издержки (MC) |
Средние постоянные издержки (AFC) |
Средние переменные издержки (AVC) |
Средние валовые издержки |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
0 |
50 |
0 |
50 |
- |
- |
- |
- |
|
1 |
50 |
50 |
100 |
50 |
50 |
50 |
100 |
|
2 |
50 |
78 |
128 |
28 |
25 |
39 |
64 |
|
3 |
50 |
98 |
148 |
20 |
16,7 |
32,7 |
49,3 |
|
4 |
50 |
112 |
162 |
14 |
12,5 |
28 |
40,5 |
|
5 |
50 |
130 |
180 |
18 |
10 |
26 |
36 |
|
6 |
50 |
150 |
200 |
20 |
8,3 |
25 |
33,3 |
|
7 |
50 |
175 |
225 |
25 |
7,1 |
25 |
32,1 |
|
8 |
50 |
204 |
254 |
29 |
6,3 |
25,5 |
31,8 |
|
9 |
50 |
242 |
292 |
38 |
5,6 |
26,9 |
32,4 |
|
10 |
50 |
300 |
350 |
58 |
5 |
30 |
35 |
|
11 |
50 |
385 |
435 |
85 |
4,5 |
35 |
39,5 |
Средние издержки (АС). Средние издержки являются издержками на единицу выпуска продукции. Имеются три вида средних издержек: средние постоянные, средние переменные и средние валовые издержки. Средние постоянные издержки (AFC) представляют собой постоянные издержки, деленные на объем выпуска продукции (FC/Q). Так как постоянные издержки не изменяются, средние постоянные издержки снижаются по мере увеличения объема выпуска продукции.
Средние переменные издержки (AVC) представляют собой переменные издержки, деленные на объем выпуска продукции (VC/Q). Наконец, средние валовые издержки (АТС) представляют собой валовые издержки, деленные на объем выпуска продукции (TC/Q). В целом средние валовые издержки представляют собой издержки производства единицы продукции. Сравнивая средние валовые издержки с ценой продукта, мы можем определить, прибыльно ли производство.
Факторы, определяющие причину краткосрочных издержек
Как видно из данных табл. 3, переменные и валовые издержки растут вместе с выпуском продукции. Скорость, с которой эти издержки увеличиваются, зависит от природы производственного процесса, и в частности от степени, в которой производство подвержено действию закона убывающей отдачи по отношению к переменным факторам. По отношению к труду данный закон действует, когда сокращается предельный продукт труда. Если труд является единственным переменным фактором, что происходит при увеличении объема выпуска продукции? Чтобы больше производить, фирма должна нанять больше рабочих. Тогда, если предельный продукт труда быстро снижается по мере увеличения трудозатрат (из-за действия закона убывающей отдачи), для ускорения выпуска продукции необходимы все большие и большие издержки. В итоге переменные и валовые издержки быстро растут одновременно с увеличением объема выпуска продукции. С другой стороны, если предельный продукт труда незначительно снижается при увеличении количества используемых трудовых ресурсов, издержки будут возрастать не столь быстро при увеличении объема выпуска продукции.
Характер кривых издержек производства
На рис. 7 показана группа непрерывных кривых, которые приблизительно отражают данные о предельных и средних издержках, приведенных в табл. 3. Постоянные издержки составляют 50 долл. В итоге кривая средних постоянных издержек AFC непрерывно снижается от 50 долл. до нуля. Форма остальных зависимостей краткосрочных издержек определяется соотношением кривых предельных и средних издержек. Когда предельные издержки ниже средних, кривая средних издержек идет вниз. Когда предельные издержки выше средних, кривая средних издержек идет вверх. Когда средние издержки минимальны, предельные издержки равны средним.
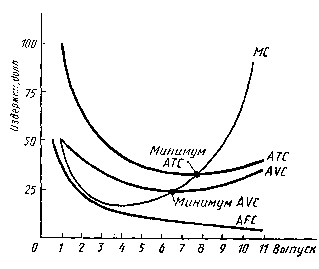
Рис. 7. Характер изменения кратковременных предельных и средних издержек производства
Предельные и средние издержки решающим образом сказываются на выборе фирмой объема производства. Знание краткосрочных издержек особенно важно для фирм, действующих в условиях заметных колебаний спроса. Если фирма в настоящее время осуществляет выпуск продукции в объеме, при котором предельные издержки резко возрастают, неопределенность относительно увеличения спроса в будущем может заставить фирму внести изменения в производственный процесс и, вероятно, побудить к дополнительным затратам сегодня, чтобы избежать более высоких издержек завтра.
Издержки на долговременном этапе
На долговременном этапе времени фирма может менять все используемые факторы производства. В данном разделе мы покажем, как руководитель выбирает сочетание факторов производства, которое минимизирует издержки производства определенного объема продукции. Мы также постараемся показать взаимосвязь между долговременными издержками и объемом выпуска продукции.
Выбор факторов производства, минимизирующих производство
Начнем с рассмотрения фундаментальной проблемы, с которой сталкиваются все фирмы: как выбрать такое сочетание факторов, чтобы достичь определенного объема производства с минимальными издержками. Для упрощения возьмем два переменных фактора: труд (измеряемый в часах работы) и капитал (измеряемый в часах использования машин и оборудования). Мы исходим из предположения, что и труд, и капитал могут быть наняты или арендованы на конкурентных рынках. Цена труда равна ставке зарплаты w, а цена капитала — арендной плате за оборудование r. Мы предполагаем, что капитал «арендуется», а не приобретается, и поэтому можем поставить все деловые решения на сравнительную основу. Так как труд и капитал привлекаются на конкурентной основе, мы принимаем цену этих факторов постоянной. Тогда мы можем сконцентрировать внимание на оптимальном сочетании факторов производства, не беспокоясь, что крупные закупки вызовут скачок в ценах на используемые факторы производства.
ИЗОКОСТА
Начнем с рассмотрения издержек производства, которые могут быть представлены в виде изокост. Изокоста включает все возможные сочетания труда и капитала, которые имеют одну и ту же суммарную стоимость, т. е. все сочетания двух факторов производства с равными валовыми издержками. Чтобы увидеть, как выглядит изокоста, вспомним, что валовые издержки ТС на производство определенного объема продукции равны сумме издержек на оплату рабочей силы wL и капитальных издержек rК:
ТС = wL + гК
Для каждого значения валовых издержек это уравнение графически выражается отдельной изокостой. Например, изокоста С0 на рис. 8 описывает все возможные сочетания факторов производства, приобретение которых обходится в С0.
Если мы перепишем уравнение валовых издержек как уравнение для прямой линии, мы получим:
К = ТС/r — (w/r) L.
Из этого следует, что изокоста имеет угловой коэффициент, равный 5К/5L = -(w/r), что является отношением ставки заработной платы к арендной плате за пользование капиталом. Угловой коэффициент изокосты показывает, что, если фирма отказывается от единицы трудозатрат (и экономит w долларов), чтобы приобрести w/r единиц капитала по цене r долл. за единицу, валовые издержки производства остаются теми же.
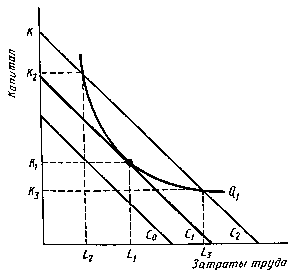
Рис. 8. Зависимость объема выпуска продукции от минимальных издержек производства
Выбор факторов производства
Предположим, мы хотим достичь объема выпуска продукции Q1. Как мы можем сделать это с минимальными издержками? Проблема заключается в том, чтобы выбрать точку на данной кривой, которая минимизирует валовые издержки.
Рис. 8 показывает решение данной проблемы. Предположим, фирма хотела бы потратить С0 на приобретение факторов производства. К сожалению, ни одно сочетание факторов, которое позволило бы фирме достичь объем выпуска Q1, не может быть приобретено за сумму С0. Выпуск продукции Q1 может быть достигнут при затратах C2 с использованием K2 единиц капитала и L2 единиц труда либо К3 единиц капитала и L3 единиц труда. Но С2 больше минимальных издержек. Тот же выпуск продукции Q1 может быть достигнут более дешевым способом при издержках С1 за счет использования K1 единиц капитала и L1 единиц труда. Фактически изокоста С1 является самой нижней, которая допускает выпуск продукции Q1. Точка касания изокванты Q1 и изокосты С1 определяет набор факторов производства L1 и K1, минимизирующий издержки. В этой точке углы наклона изокванты и изокосты одинаковы.
Когда затраты по всем факторам производства растут, угол наклона изокосты не меняется (так как цены на факторы производства не изменились), но отрезок изокосты между осями координат увеличивается. Предположим теперь, что цена одного из факторов производства (скажем, труда) возрастает. Тогда угол наклона изокосты — (w/r) увеличивается, а сама кривая становится круче. В нашем анализе технологии производства мы показали, что предельная норма технического замещения (MRTS) труда капиталом равняется угловому коэффициенту изокванты, взятому с обратным знаком, и равна соотношению предельных продуктов труда и капитала:
MRTS = - 5К/5L = МРL/МРK.
Выше мы отмечали, что изокоста имеет наклон 5К/5L = - w/r. Из этого следует, что когда фирма минимизирует издержки производства при некотором объеме выпуска, выполняется следующее условие:
МРL/МРK = w/r.
Перепишем его в другой форме:
МРL/w = МРK/r.
Это уравнение показывает, что при минимальных издержках каждый дополнительный доллар затрат на производственные факторы добавляет одинаковое количество выпускаемой продукции. Фирма может минимизировать свои издержки только тогда, когда затраты на производство дополнительной единицы продукции одни и те же независимо от того, какой дополнительный фактор производства используется.
Форма кривых затрат на долговременном этапе
На долговременном этапе возможность изменения размеров капитала позволяет фирме сократить издержки. Чтобы увидеть, как меняются издержки по мере движения вдоль траектории расширения экономической деятельности на долговременном этапе, мы можем посмотреть на графики средних и предельных долговременных издержек. Наиболее важным определяющим фактором формы этих графиков является то, каким будет эффект масштаба — возрастающим, постоянным или падающим. Предположим, например, что для производственного процесса фирмы характерен постоянный эффект масштаба для всех объемов производства. Тогда удвоение используемых факторов ведет к увеличению объема производства в 2 раза. Так как стоимость факторов производства останется неизменной при увеличении объема выпуска продукции, средние издержки производства должны быть теми же для всех объемов производства.
Теперь предположим, что эффект масштаба возрастающий. Удвоение используемых факторов производства ведет к увеличению объема выпуска продукции более чем в 2 раза. Тогда средние издержки производства снижаются, так как удвоение издержек связано с более чем двукратным ростом выпуска продукции. По той же логике при падающем эффекте масштаба средние издержки производства должны расти вместе с объемом производства.
На долговременном этапе для большинства производственных технологий фирм эффект масштаба сначала возрастающий, затем постоянный и, наконец, падающий. Рис. 9 показывает типичную кривую средних долговременных издержек LAC, соответствующую данному описанию производственного процесса. Кривая средних долговременных издержек имеет U-образную форму, так же как и кривая средних краткосрочных издержек, но причина U-образной формы в первом случае заключается скорее в возрастающем и падающем эффекте масштаба, а не в действии закона убывающей отдачи по отношению к факторам производства.
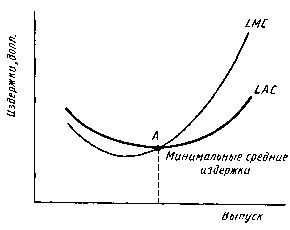
Puc.9. График долговременных средних и предельных издержек
Взаимосвязь между краткосрочными и долговременными издержками
Предположим, фирма не уверена в будущем спросе на свою продукцию и рассматривает три альтернативных варианта размеров предприятия. Линии краткосрочных средних издержек по трем вариантам даны как SAC1, SAC2 и SAC3 на рис. 10. Решение имеет огромное значение, поскольку после того, как предприятие построено, его размеры невозможно изменить в течение некоторого времени.
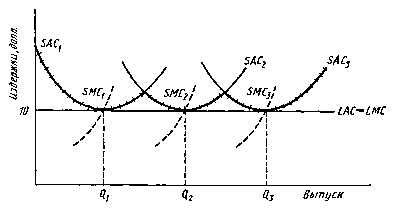
Puc.10. График долговременных и краткосрочных издержек производства при постоянном эффекте масштаба
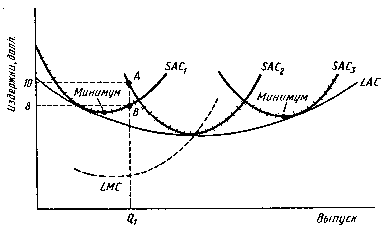
Рис. 11. График долговременных и краткосрочных издержек производства при увеличивающемся и сокращающемся эффекте масштаба
Что показывает линия долговременных издержек фирмы? На долговременном этапе фирма может изменить размеры своего завода таким образом, что, если первоначальный объем производства составлял Q1 и появилось желание увеличить выпуск продукции до Q2 или Q3, это может быть сделано без увеличения издержек производства. Кривая долговременных средних издержек представляет собой отмеченные перекрестными штрихами участки линии краткосрочных средних издержек, так как она показывает минимальные издержки производства для любого объема выпуска продукции. Кривая долговременных средних издержек является, таким образом, огибающей кривых краткосрочных средних издержек — она огибает краткосрочные кривые.
Теперь предположим, что существует множественный выбор размеров завода, для каждого из которых имеется кривая краткосрочных средних издержек с минимумом на уровне 10 долл. Вновь кривые долговременных средних издержек будут огибать краткосрочные кривые. На рис. 10 это прямая линия LAC. Сколько бы ни решила производить фирма, она может выбрать размер производства, который позволяет ей осуществлять выпуск продукции с минимальными средними издержками в 10 долл. (так как эффект масштаба постоянный). При возрастающем или падающем эффекте масштаба анализ в основном такой же, но линия долговременных средних издержек не является больше горизонтальной. Рис.11 показывает типичный случай, при котором минимальные средние издержки являются самыми низкими для производства средних размеров. График долговременных средних издержек вначале отражает возрастающий эффект масштаба, но при увеличении объема производства этот эффект становится падающим. Опять-таки участки с поперечной штриховкой образуют огибающую, связанную с тремя вариантами производства
Отметим, что кривая LAC никогда не поднимается выше любой кривой краткосрочных средних издержек. Заметим также, что точки минимальных средних издержек самого маленького и крупнейшего из предприятий не находятся на кривой долговременных средних издержек вследствие возрастающего и падающего эффекта масштаба на долговременном этапе.
Выбор объема производства на краткосрочный период
Как следует выбирать руководителю фирмы, максимизирующей прибыль, объем выпуска продукции на краткосрочный период при фиксированном размере капитала? Здесь мы покажем, как фирма может использовать информацию о доходах и издержках, чтобы принять решение по объему выпуска продукции, максимизирующее прибыль.
Максимизация прибыли
На краткосрочном отрезке времени фирма оперирует постоянным размером капитала и должна выбирать такой объем переменных факторов производства (труда и материалов), который максимизировал бы прибыль. Ввиду важности этого вопроса мы будем выводить объем выпуска продукции, максимизирующий прибыль, тремя различными способами: численным, графическим и алгебраическим.
Таблица 4 содержит информацию о доходах и издержках фирмы. Фирма продает свою продукцию на конкурентном рынке по рыночной цене 40 долл. за единицу независимо от количества реализуемой продукции. Заметим, что доход фирмы растет пропорционально объему выпуска продукции, так как средний доход (т. е. цена) является постоянной величиной. Постоянные издержки производства составляют 50 долл., а полные издержки растут вместе с объемом выпуска, как свидетельствуют данные табл. 4. Прибыль фирмы является разницей между доходом и полными издержками:
p(q) = R(q) - TC(q).
Для малых объемов выпуска продукции прибыль фирмы имеет отрицательную величину — доход недостаточен, чтобы возместить постоянные и переменные издержки. По мере увеличения объема производства прибыль становится положительной величиной и растет, пока объем выпуска продукции не достигнет 8 единиц. Выше 8 единиц прибыль падает, отражая опережающий рост полных издержек производства. Заметим, что прибыль максимизирована при q* = 8, где MR близко к МС.
Таблица 4. Краткосрочные доходы и издержки фирмы
|
Объем выпуска продукции, шт. |
Цена за единицу, долл. |
Совокупный доход, долл. |
Полные издержки, долл. |
Прибыль, долл. |
Предельные издержки, долл. |
Предельный доход, долл. |
|
0 |
40 |
0 |
50 |
—50 |
- |
- |
|
1 |
40 |
40 |
100 |
—60 |
50 |
40 |
|
2 |
40 |
80 |
128 |
—48 |
28 |
40 |
|
3 |
40 |
120 |
148 |
—28 |
20 |
40 |
|
4 |
40 |
160 |
162 |
—2 |
14 |
40 |
|
5 |
40 |
200 |
180 |
20 |
18 |
40 |
|
6 |
40 |
240 |
200 |
40 |
20 |
40 |
|
7 |
40 |
280 |
222 |
58 |
22 |
40 |
|
8 |
40 |
320 |
260 |
60 |
38 |
40 |
|
9 |
40 |
360 |
305 |
55 |
45 |
40 |
|
10 |
40 |
400 |
360 |
40 |
55 |
40 |
|
11 |
40 |
440 |
425 |
15 |
65 |
40 |
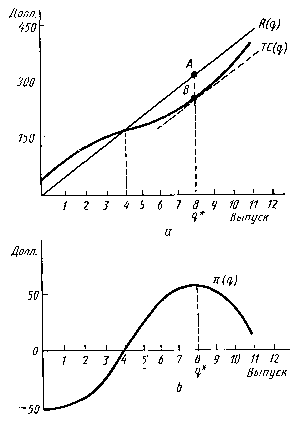
Рис.12. График максимизации прибыли в краткосрочном периоде
Рис. 12 показывает это графически. На рис. 12 изображен доход фирмы R(q) в виде прямой, проходящей через начало координат. Ее угловой коэффициент представляет собой отношение изменения дохода к изменению объема выпуска продукции, т. е. равен предельному доходу. Аналогичным образом угловой коэффициент линии полных издержек (ТС) представляет собой отношение изменения издержек производства к изменению объема выпуска продукции, т. е. предельные издержки.
На рис. 12 показана прибыль фирмы p, которая вначале имела отрицательную величину, затем достигла максимума при объеме выпуска продукции q* = 8 и стала вновь снижаться. Отметим, что, когда прибыль максимизирована, расстояние между кривыми R и ТС (отрезок между точками А и В) самое большое. В этой точке угловой коэффициент кривой дохода (предельный доход) равен угловому коэффициенту кривой полных издержек (предельным издержкам). Таким образом, прибыль максимальна, когда предельный доход фирмы равен предельным издержкам производства. Это условие обязательно для всех фирм, будь они идеально конкурентны или нет.
Таким образом, мы делаем вывод, что прибыль достигает максимума, когда
MR(q) = MC(q).
Максимизация прибыли конкурентной фирмой
Вспомним, что кривая спроса для фирмы на конкурентном рынке представляет собой горизонтальную линию, и, таким образом, предельный доход и цена равны: MR = P. Следовательно, правило максимизации прибыли для конкурентной фирмы заключается в выборе такого объема выпуска продукции, чтобы цена равняясь предельным издержкам.
Правило для конкурентной фирмы:
Р = MC(q).
Кривые предельного дохода и предельных издержек на рис. 13 также иллюстрируют данное правило максимизации прибыли. Кривые средних и предельных доходов проведены как горизонтальные линии при цене, равной 40 долл. На этом рисунке мы провели кривую средних издержек АС, кривую средних переменных издержек AVC и кривую предельных издержек МС для того, чтобы лучше показать прибыль фирмы.
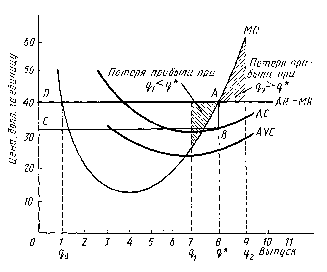
Рис. 13. График максимизации прибыли конкурентной фирмой
Прибыль достигает максимума в точке А, связанной с объемом выпуска продукции q* = 8 и ценой в 40 долл., так как в данной точке предельный доход равен предельным издержкам. При более низком объеме производства (скажем, q1=7) предельный доход больше предельных издержек, и поэтому прибыль может быть дополнительно увеличена за счет увеличения выпуска продукции. Заштрихованная площадь между q1 = 7 и q* показывает потерянную прибыль, связанную с производством при q1. При более высоком объеме выпуска продукции (скажем, q2) предельные издержки выше предельного дохода. В этом случае сокращение объема выпуска продукции дает экономию издержек, превышающих предельный доход. Заштрихованная площадь между q* и q2 = 9 показывает потерянную прибыль, связанную с производством на уровне q2.
Кривые MR и МС пересекаются как при объеме производства q0, так и при