Оценка обеспеченности трудовыми ресурсами
Однако, несмотря на значительное уменьшение ФРВ по сравнению с планом, в целом следует отметить неплохое использование имеющихся трудовых ресурсов, т.к. ФРВ сократился в основном за счет недостатка в численности ППП, тогда как общие потери рабочего времени составили всего 4,05%.
Для выявления причин целодневных и внутрисменных потерь рабочего времени сопоставляют данные фактического и планового баланса рабочего времени (табл. 3.4.2.). Они могут быть вызваны разными объективными и субъективными обстоятельствами, не предусмотренными планом: дополнительными отпусками с разрешения администрации, заболеваниями рабочих с временной потерей трудоспособности, прогулами, простоями из-за неисправности оборудования, машин, механизмов, из-за отсутствия работы, сырья, материалов, электроэнергии, топлива и т.д. Каждый вид потерь анализируется подробнее, особенно те, которые зависят от предприятия. Уменьшение потерь рабочего времени по причинам, зависящим от трудового коллектива, является резервом увеличения производства продукции, который не требует дополнительных капитальных вложений и позволяет быстро получить отдачу.
Как выяснилось, на предприятии большая часть потерь ((278 + 83,4 + 556) х 7,95 + 8670,93 = 15964,26 ч) вызвана субъективными факторами: дополнительные отпуска с разрешения администрации, прогулы, простои, что можно считать неиспользованными резервами увеличения фонда рабочего времени. Недопущение их равнозначно высвобождению девяти работников (15964,26/1749=9,1).
Таблица 3.4.2.
Анализ использования фонда рабочего времени
| Показатель |
На 1 рабочего |
Отклонение от плана |
||
|
план |
Факт |
на 1 рабочего |
На всех рабочих |
|
| Календарное количество дней | 365 | 365 | - | - |
| В том числе: | ||||
| Праздничные | 9 | 9 | - | - |
| Выходные дни | 52 | 52 | - | - |
| Выходные субботы | 50 | 50 | - | - |
| Номинальный фонд рабочего времени, дни | 254 | 254 | - | - |
| Неявки на работу, дни | 34 | 38 | +4 | +1112 |
| В том числе: | ||||
| Ежегодные отпуска | 24 | 24 | - | - |
| Отпуска по учебе | 5 | 8 | +3 | +834 |
| Отпуска по беременности и родам | 2 | 0 | -2 | -556 |
|
Доп. отпуска с разрешения |
||||
| Администрации | 1 | 2 | +1 | +278 |
| Болезни | 2 | 1,7 | -0,3 | -83,4 |
| Прогулы | - | 0,3 | +0,3 | +83,4 |
| Простои | - | 2 | +2 | +556 |
| Явочный фонд рабочего времени, дни | 220 | 216 | -4 | -1112 |
| Продолжительность рабочей смены, ч | 8 | 8 | - | - |
| Бюджет рабочего времени, ч | 1760 | 1728 | -32 | -8896 |
| Предпраздничные сокращенные дни, ч | 9 | 9 | - | - |
| Льготное время подросткам, ч | 2 | 1,8 | -0,2 | -55,6 |
| Внутрисменные простои, ч | - | 31,2 | +31,2 | +8673,6 |
| Полезный фонд рабочего времени, ч | 1749 | 1686 | -63 | -17514 |
| Средняя продолжительность рабочей смены, ч | 7,95 | 7,8056 | -31,1904 | -8670,93 |
| Сверхурочно отработанное время, ч | - | 5,342 | +5,342 | +1485 |
|
Непроизводительные затраты рабочего времени |
- | 37,924 | +37,924 | +10543 |
Изучив потери рабочего времени, необходимо установить непроизводительные затраты труда, которые складываются из затрат рабочего времени в результате изготовления забракованной продукции и исправления брака, а также в связи с отклонениями от технологического процесса. Для определения их величины используют данные о потерях от брака (журнал-ордер №10).
Таблица 3.4.3.
Данные для расчета непроизводительных затрат рабочего времени
|
Показатель |
Сумма, тыс. руб. |
|
Производственная себестоимость товарной продукции |
9905 |
| Заработная плата рабочих | 6618 |
| Заработная плата производственных рабочих | 4753,252 |
| Материальные затраты | 337 |
|
Себестоимость забракованной продукции |
189 |
|
Затраты на исправление брака |
117 |
По данным табл. 3.4.3. определяем:
а) удельный вес заработной платы производственных рабочих в производственной себестоимости товарной продукции: 4753,252/9905 х 100 = 48%;
б) сумму заработной платы в себестоимости окончательного брака: 189 х 48% = 90,72 тыс. руб.;
в) удельный вес зарплаты производственных рабочих в производственной себестоимости товарной продукции за вычетом сырья и материалов, полуфабрикатов и комплектующих изделий: 4753,252/(9905 - 337) х 100 = 49,7%;
г) заработную плату рабочих по исправлению брака: 117 х 49,7/100 = 58,149 тыс. руб.;
д) заработную плату рабочих в окончательном браке и на его исправление: 90,72 + 58,149 = 148,869 тыс. руб.;
е) среднечасовую зарплату рабочих: 6618 тыс. руб. / 468708 чел.-ч. = 14,12 руб.;
ж) рабочее время, затраченное на изготовление брака и его исправление: 148,869 тыс. руб. / 14,12 = 10543 чел.-ч.
Потери рабочего времени в связи с отклонением от нормальных условий работы рассчитывают делением суммы доплат по этой причине на среднюю зарплату за 1 ч. Основываясь на данных Табл. № 3.4.2., получаем:
(126,807 + 13,351)/14,12=9926 чел.-ч.
Сокращение потерь рабочего времени - один из резервов увеличения выпуска продукции. Чтобы подсчитать его, необходимо потери рабочего времени (ПРВ) по вине предприятия умножить на плановую среднечасовую выработку продукции:
ВП = ПРВ х ЧВпл = (15964,26 + 10543) х 19,18 руб= 508,409 тыс. руб.
Однако надо иметь в виду, что потери рабочего времени не всегда приводят к уменьшению объема производства продукции, так как они могут быть компенсированы повышением интенсивности труда работников. Поэтому при анализе использования трудовых ресурсов большое внимание уделяется изучению показателей производительности труда.
3.5. Анализ производительности труда
Для оценки уровня производительности труда применяется система обобщающих, частных и вспомогательных показателей.
К обобщающим показателям относятся среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка продукции на одного работающего в стоимостном выражении. Частные показатели — это затраты времени на производство единицы продукции определенного вида (трудоемкость продукции) или выпуск продукции определенного вида в натуральном выражении за один человеко-день или человеко-час. Вспомогательные показатели характеризуют затраты времени на выполнение единицы определенного вида работ или объем выполненных работ за единицу времени.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня.
Таблица 3.5.1.
Исходные данные для факторного анализа производительности труда
|
Показатель |
План |
Факт |
Отклонение |
|
Объем производства продукции, т.р. |
10515 | 9905 | -610 |
|
Среднесписочная численность:
|
313,5 246 |
278 215 |
-35,5 -31 |
| Удельный вес рабочих в общей численности ППП (УД), % | 78,5 | 77,3 | -1,2 |
| Отработано дней одним рабочим за год (Д) | 220 | 216 | -4 |
| Средняя продолжительность рабочего дня (П), ч | 7,95 | 7,8056 | -0,1444 |
|
Общее количество отработанного времени:
|
548311,5 1749 |
468708 1686 |
-79603,5 -63 |
|
Среднегодовая выработка, т.р.
|
33,5407 42,7439 |
35,6295 46,0698 |
+ 2,0888 + 3,3259 |
| Среднедневная выработка рабочего (ДВ), т.р. | 0,1943 | 0,2133 | + 0,019 |
| Среднечасовая выработка рабочего (ЧВ), т.р. | 0,0244 | 0,0273 | + 0,0029 |
|
Непроизводительные затраты времени (Тн), чел.-ч. |
- | 10543 | - |
|
Сверхплановая экономия времени за счет внедрения мероприятий НТП (Тэ), чел.-ч. |
- | 8500 | - |
|
Изменение стоимости товарной продукции в результате структурных сдвигов, тыс. р. |
- | +857 | - |
Отсюда среднегодовая выработка продукции одним работником равна произведению следующих факторов:
ГВ=УД х Д х П х ЧВ.
Расчет влияния данных факторов на изменение уровня среднегодовой выработки промышленно-производственного персонала произведем способом абсолютных разниц.
По данным табл. 3.5.1. и 3.5.2., среднегодовая выработка работника предприятия выше плановой на 2,0888 тыс. руб. Она уменьшилась на 0,5119 тыс. руб. в связи с уменьшением доли рабочих в общей численности промышленно-производственного персонала и возросла на 3,7797 тыс. руб. за счет повышения среднечасовой выработки рабочих. Отрицательно на ее уровень повлияли сверхплановые целодневные и внутрисменные потери рабочего времени, в результате она соответственно уменьшилась на 0,5947 и 0,5843 тыс. руб. Таким образом можно констатировать, что повышенная производительность труда на предприятии покрывает издержки, связанные с некорректной кадровой политикой, дисциплинарными нарушениями и неэффективной организацией производственного процесса.
Таблица 3.5.2.
Расчет влияния факторов на уровень среднегодовой выработки работников предприятия способом абсолютных разниц
|
Фактор |
Алгоритм расчета |
ГВ тыс. руб. |
| Изменение: | ||
| Доли рабочих в общей численности ППП |
ГВуд=УД х ГВ’пл |
-0,5119 |
| Количества отработанных дней одним рабочим за год |
ГВд=УДф х Д х ДВпл |
-0,5947 |
| Продолжительности рабочего дня |
ГВп=УДф х Дф х П х ЧВпл |
-0,5843 |
| Среднечасовой выработки |
ГВчв=УДф х Дф х Пф х ЧВ |
3,7797 |
|
Итого: |
2,0888 |
Аналогичным образом анализируется изменение среднегодовой выработки рабочего, которая зависит от количества отработанных дней одним рабочим за год, средней продолжительности рабочего дня и среднечасовой выработки:
ГВ = Д х П х ЧВ
Рассчитаем влияние данных факторов способом абсолютных разниц:
ГВд= Д х ДВпл= - 0,7782 тыс. руб.
ГВп= Дф х П х ЧВпл= - 0,7653 тыс. руб.
ГВчв= Дф х Пф х ЧВ=4,8694
Итого + 3,3259 тыс. руб.
Обязательно анализируется изменение среднечасовой выработки как одного из основных показателей производительности труда и фактора, от которого зависит уровень среднедневной и среднегодовой выработки рабочих. Для анализа среднечасовой выработки воспользуемся методикой, разработанной Н.А.Русак, согласно которой величина этого показателя зависит от факторов, связанных с изменением трудоемкости продукции и стоимостной ее оценки. К первой группе факторов относятся такие, как технический уровень производства, организация производства, непроизводительные затраты времени в связи с браком и его исправлением. Во вторую группу входят факторы, связанные с изменением объема производства продукции в стоимостной оценке в связи с изменением структуры продукции и уровня кооперированных поставок. Для расчета влияния этих факторов на среднечасовую выработку используется способ цепной подстановки. Кроме планового и фактического уровня среднечасовой выработки, необходимо рассчитать три условных показателя ее величины.
Первый условный показатель среднечасовой выработки должен быть рассчитан в сопоставимых с планом условиях (за производительно отработанное время, при плановой структуре продукции и плановом техническом уровне производства). Для этого фактический объем производства товарной продукции следует скорректировать на величину его изменения в результате структурных сдвигов (ВПстр) и кооперированных поставок (ВПк.п.), а количество отработанного времени - на непроизводительные затраты времени (Тн) и сверхплановую экономию времени от внедрения мероприятий НТП (Тэ), которую нужно предварительно определить. Алгоритм расчета:
ЧВусл1= (ВПф - ВПстр)/(Тф – Тн ± Тэ) = (9905-857)/(468708-10543+8500)=0,0194 тыс. руб.
Если сравнить полученный результат с плановым, то узнаем, как изменилась среднечасовая выработка за счет интенсивности труда в связи с улучшением его организации, так как остальные условия приближены к плановым:
ЧВинт = 0,0194-0,0244 = - 0,005 тыс. руб.
Второй условный показатель отличается от первого тем. что при его расчете затраты труда не корректируются на Тэ:
ЧВусл2 = (ВПф ± ВПстр) / (Тф – Тн) = (9905-857) / ( 468708-10543) = 0,0197 тыс. руб.
Разность между полученным и предыдущим результатом покажет изменение среднечасовой выработки за счет сверхплановой экономии времени в связи с внедрением мероприятий НТП:
ЧВТэ = 0,0197-0,0194 = 0,0003 тыс. руб.
Третий условный показатель отличается от второго тем, что знаменатель не корректируется на непроизводительные затраты времени:
ЧВуслЗ = (ВПф ± ВПстр) / Тф = (9905-857) / 468708= 0,0193 тыс. руб.
Разность между третьим и вторым условным показателем отражает влияние непроизводительных затрат времени на уровень среднечасовой выработки:
ЧВТн = 0,0193-0,0197 = - 0,0004 тыс. руб.
Если же сравнить третий условный показатель с фактическим, то узнаем, как изменилась среднечасовая выработка за счет структурных сдвигов производства продукции:
ДУД
ЧВстр = 0,0273 – 0,0193 = 0,008 тыс. руб.Таким образом, все факторы, за исключением второго, оказали отрицательное влияние на рост производительности труда рабочих предприятия.
Баланс факторов: -0,005 + 0,0003 – 0,0004 + 0,008 = 0,0029 тыс. руб.
Большую роль в изучении влияния факторов на уровень среднечасовой выработки играют приемы корреляционно-регрессионного анализа. В многофакторную корреляционную модель среднечасовой выработки можно включить следующие факторы: фондовооруженность или энерговооруженность труда, процент рабочих, имеющих высшую квалификацию или средний тарифный разряд рабочих, средний срок службы оборудования, долю прогрессивного оборудования в общей его стоимости и т.д. Коэффициенты уравнения множественной регрессии показывают, на сколько рублей изменяется среднечасовая выработка при изменении каждого факторного показателя на единицу в абсолютном выражении. Для того, чтобы узнать, как за счет этих факторов изменилась среднегодовая выработка рабочих, необходимо полученные приросты среднечасовой выработки умножить на фактическое количество отработанных человеко-часов одним рабочим:
ГВ’Xi = ЧВXi х Дф х Пф.
Для определения влияния их на среднегодовую выработку работника нужно полученные приросты среднегодовой выработки рабочих умножить на фактический удельный вес рабочих в общей численности производственно-промышленного персонала:
ГВXi = ГВ’Xi х УДф.
Чтобы рассчитать влияние этих факторов на изменение объема выпуска продукции, следует прирост среднегодовой выработки работника за счет i-го фактора умножить на фактическую среднесписочную численность промышленно-производственного персонала:
ВПXi = ГВXi х ПППф
или изменение среднечасовой выработки за счет i-го фактора умножить на фактическую величину продолжительности рабочего дня, количества отработанных дней одним рабочим за год, удельного веса рабочих в общей численности работников и среднесписочной численности работников предприятия:
ВПXi = ЧВXi х Пф х Дф х УДф х ПППф
Из табл. 3.5.3. видно, какие факторы оказали положительное, а какие - отрицательное влияние на изменение показателей производительности труда и выпуск продукции. На анализируемом предприятии большие неиспользованные возможности роста уровня данных показателей связаны с целодневными, внутрисменными и непроизводительными потерями рабочего времени, а так же с недостаточной интенсивностью труда, что нужно учитывать при планировании и организации производства в будущем.
Таблица 3.5.3.
Результаты факторного анализа
|
Фактор |
ЧВ |
ГВ’ |
ГВ |
ВП |
|
- - |
- - |
- - |
- 1190,7 + 580,7 |
|
Итого: |
- |
- |
- |
-610 |
| 2.1. Удельный вес рабочих | - | - | -0,5119 | - 142,3 |
| 2.2. Количество отработанных дней одним рабочим за год | - | - | -0,5947 | - 165,3 |
| 2.3. Продолжительность рабочего дня | - |
- 0,7653 |
-0,5843 | - 162,4 |
|
2.4. Изменение среднечасовой выработки рабочих |
- |
4,8694 |
3,7797 |
1050,7 |
|
Итого: |
- |
4,1041 |
3,1954 |
580,7 |
| 2.4.1. Организация производства |
- 0,005 |
- 8,43 | - 6,52 | -1812,56 |
| 2.4.2. Повышение технического уровня производства |
0,0003 |
0,5058 | 0,391 | 108,69 |
|
2.4.3. Непроизвольные затраты рабочего времени |
- 0,0004 |
- 0,6744 | - 0,5213 |
- 144,93 |
| 2.4.4. Структура производства |
0,008 |
13,4881 | 10,4263 | 2898,51 |
|
Итого: |
0,0029 |
4,8895 |
3,776 |
1049,71 |
В заключение анализа необходимо разработать конкретные мероприятия по обеспечению роста производительности труда и определить резерв повышения среднечасовой, среднедневной и среднегодовой выработки рабочих.
Основные направления поиска резервов роста производительности вытекают из самой формулы расчета ее уровня: ЧВ = ВП/Т, согласно которой добиться повышения производительности труда можно путем:
а) увеличения выпуска продукции за счет более полного использования производственной мощности предприятия, так как при наращивании объемов производства увеличивается только переменная часть затрат рабочего времени, а постоянная остается без изменения. В результате затраты времени на выпуск единицы продукции уменьшаются. Данная задача может быть успешно решена за счет оптимизации графика ремонтной кампании, улучшения снабжения запасными частями и материалами.;
б) сокращения затрат труда на ее производство путем интенсификации производства, внедрения комплексной механизации и автоматизации производства, более совершенной техники и технологии производства, сокращения потерь рабочего времени за счет улучшения организации производства, материально-технического снабжения и других факторов в соответствии с планом организационно-технических мероприятий.
При этом возможны следующие варианты соотношения изменения объема выпуска продукции и затрат труда, которые должны учитываться при выборе управленческой стратегии по обеспечению роста производительности труда при существующих в данный момент экономических условиях:
а) происходит увеличение объема выпуска продукции при снижении затрат труда на ее производство;
б) объем продукции растет быстрее, чем затраты труда;
в) объем продукции растет при неизменных затратах труда;
г) объем продукции остается неизменным при снижении затрат труда;
д) объем продукции снижается более медленными темпами, чем затраты труда.
3.6. Анализ трудоемкости продукции.
Трудоемкость - затраты рабочего времени на единицу или весь объем изготовленной продукции. Трудоемкость единицы продукции (ТЕ) рассчитывается отношением фонда рабочего времени на изготовление i-го вида продукции к объему его производства в натуральном или условно-натуральном измерении. Можно рассчитать и трудоемкость одного рубля продукции (общий фонд рабочего времени на производство всей продукции нужно разделить на стоимость выпущенной продукции). Полученный показатель - обратный среднечасовой выработке продукции.
Снижение трудоемкости продукции - важнейший фактор повышения производительности труда. Рост производительности труда происходит в первую очередь за счет снижения трудоемкости продукции, а именно за счет выполнения плана оргтехмероприятий (внедрение достижений науки и техники, механизация и автоматизация производственных процессов, совершенствование организации производства и труда), увеличения удельного веса покупных полуфабрикатов и комплектующих изделий, пересмотра норм выработки и т.д.
В процессе анализа изучают динамику трудоемкости, выполнение плана по ее уровню, причины ее изменения и влияние на уровень производительности труда. Значительный интерес представляет сравнение удельной трудоемкости продукции на разных предприятиях, что дает возможность выявить передовой опыт и разработать мероприятия по его внедрению на анализируемом предприятии.
Из табл. 3.6.1. видно, что плановое задание по снижению трудоемкости продукции в целом по предприятию значительно перевыполнено. Плановое задание по снижению трудоемкости продукции к прошлому году не является ориентировочным показателем, т.к. в 1998г. значительно изменилась номенклатура работ по сравнению с 1997 годом. Однако, показательным является фактическое снижение трудоемкости в отчетном году по отношению к плановому уровню: 47,32/52,15=90,7%
Таблица 3.6.1.
Анализ динамики и выполнения плана по уровню трудоемкости продукции
|
Показатель |
Прошлый год |
Отчетный год |
Рост уровня показателя, % |
|||
|
план |
Факт |
План к прошлому году |
Факт к прошлому году |
Факт к плану |
||
|
Товарная продукция, тыс. руб. |
8127 | 10515 | 9905 | 129% | 122% | 94% |
| Отработано всеми рабочими чел.-ч. | 411312 | 548311,5 | 468708 | 133% | 114% | 85% |
|
Удельная трудоемкость на 1 тыс. р., ч. |
50,61 | 52,15 | 47,32 | 103% | 93% | 90,7% |
|
Среднечасовая выработка, тыс. руб. |
0,0198 | 0,0192 | 0,0211 | 97% | 107% |
110% |
М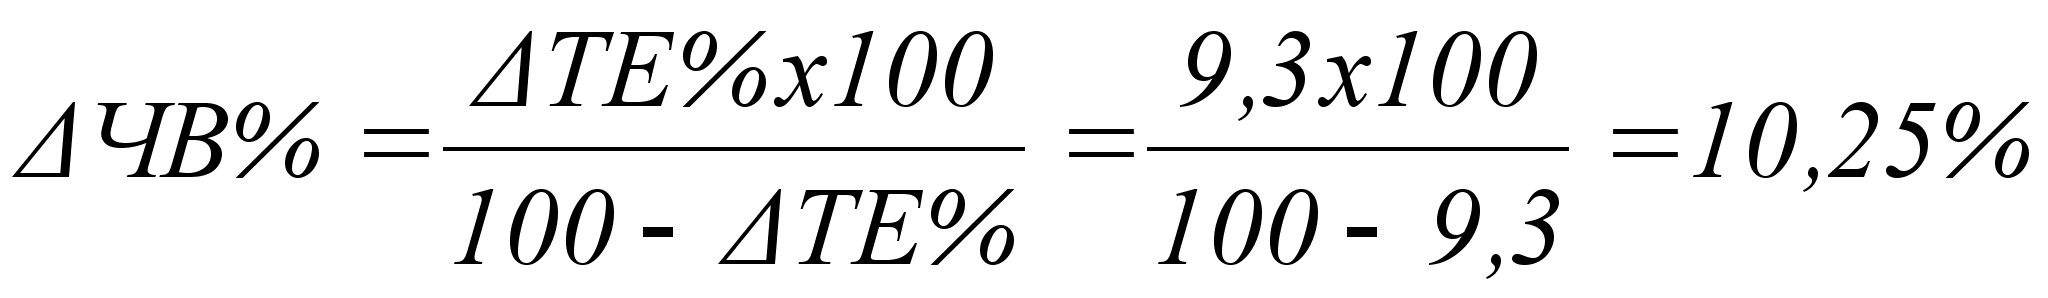
ежду
изменением
общей трудоемкости
и среднечасовой
выработкой
существует
обратно пропорциональная
зависимость.
Поэтому, зная,
как изменилась
трудоемкость
продукции,
можно определить
темпы прироста
среднечасовой
выработки:
И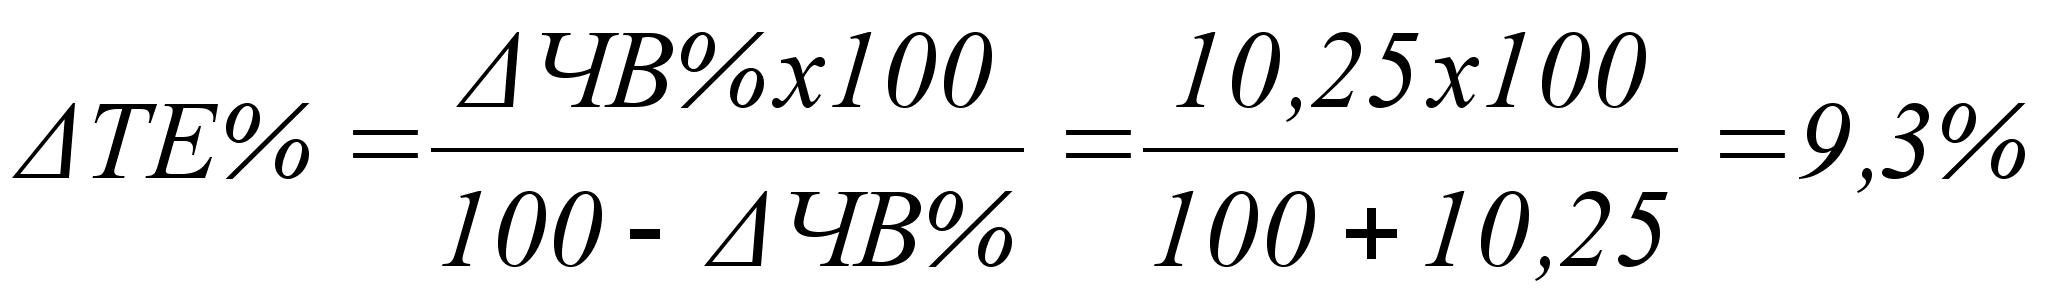
наоборот, зная
темп роста
производительности
труда, можно
определить
процент снижения
трудоемкости
продукции:
Поскольку между трудоемкостью продукции и уровнем производительности труда существует обратно пропорциональная зависимость, то общая удельная трудоемкость продукции зависит от тех же факторов, что и среднечасовая выработка рабочих.
У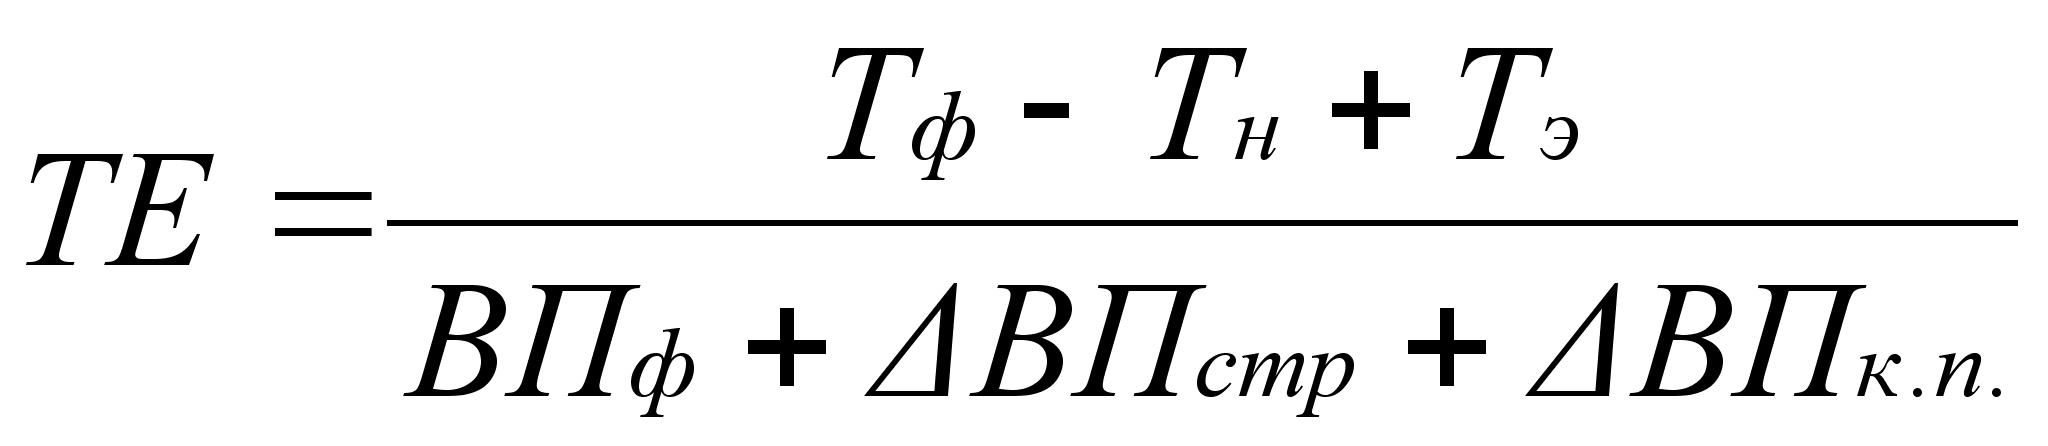
дельную
фактическую
трудоемкость
в сопоставимых
с планом условиях
можно представить
в виде алгоритма:
где ВПф - фактический объем валовой продукции; ВПстр, ВПк.п - соответственно изменение объема валовой продукции за счет структуры производства и кооперированных поставок; Тф - фактические затраты рабочего времени на выпуск продукции; Тн - непроизводительные затраты времени; Тэ -экономия рабочего времени в связи с внедрением мероприятий НТП.
3.7. Анализ фонда заработной платы.
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного воспроизводства.
В связи с этим анализ использования средств на оплату труда на каждом предприятии имеет большое значение. В процессе его следует осуществлять систематический контроль за использованием фонда заработной платы (оплаты труда), выявлять возможности экономии средств за счет роста производительности труда и снижения трудоемкости продукции.
Фонд заработной платы по действующей инструкции органов статистики включает в себя не только фонд оплаты труда, относимый к текущим издержкам предприятия, но и выплаты за счет средств социальной защиты и чистой прибыли, остающейся в распоряжении предприятия. Сведения об использовании средств, направляемых на потребление, представлены в табл. 3.7.1.
Таблица 3.7.1.
Анализ использования средств, направляемых на потребление
|
Вид оплаты |
Сумма, тыс. руб. |
||
|
план |
Факт |
Отклонение |
|
|
1. Фонд оплаты труда |
6438 |
6618 |
180 |
|
1.1. По сдельным расценкам |
- | - | - |
|
1.2. Тарифным ставкам и окладам |
2023,251 | 2015,231 | -8,02 |
|
1.3. Премии за производственные результаты |
2312,697 |
2632,655 |
319,958 |
|
1.4. Доплаты за профессиональное мастерство |
332,479 | 412,479 | 80 |
|
1.5. Доплаты за работу в ночное время, сверхурочные часы, праздничные дни |
788,499 | 728,170 | -60,329 |
|
1.6. Оплата ежегодных и дополнительных отпусков |
806,811 | 715,302 | -91,509 |
|
1.7. Оплата льготных часов подростков, перерывов в работе кормящих матерей |
- | - | - |
|
1.8. Доплаты до среднего уровня |
126,332 | 66,332 | -60 |
|
1.9. Оплата простоев |
- | - | - |
|
1.10. Оплата труда совместителей |
47,831 | 47,831 | 0 |
|
2. Выплаты за счет чистой прибыли |
1755,345 |
1953,646 |
198,301 |
|
2.1. Вознаграждение за результаты работы по итогам года |
1055,345 | 1253,646 | 198,301 |
|
2.2. Материальная помощь |
700 | 700 | 0 |
|
2.3. Единовременные выплаты пенсионерам |
- | - | - |
|
2.4. Оплата отпусков сверх установленных сроков |
- | - | - |
|
2.5. Стипендии студентам и плата за обучение |
- | - | - |
|
2.6. Погашение ссуд работникам на строительство жилья |
- | - | - |
|
2.7. Оплата путевок на отдых и лечение |
- | - | - |
|
2.8. Выплата дивидендов по ценным бумагам |
- | - | - |
|
3. Выплаты социального характера |
150 |
150 |
- |
|
3.1. Пособия семьям, воспитывающим детей |
150 | 150 | 0 |
|
3.2. Пособия по временной нетрудоспособности |
- | - | - |
|
3.3. Стоимость профсоюзных путевок |
- | - | - |
|
Итого средств, направленных на потребление |
8343,345 |
8721,646 |
378,301 |
|
Доля в общей сумме, %: |
|||
| Фонда оплаты труда | 77% | 76% | -1% |
| Выплат из чистой прибыли | 21,2% | 22,3% | 1,1% |
| Выплат за счет фонда социальной защиты | 1,8% | 1,7% | -0,1% |
Наибольший удельный вес в составе средств, использованных на потребление, занимает фонд оплаты труда, включаемый в себестоимость продукции.
Приступая к анализу использования фонда заработной платы, включаемого в себестоимость продукции, в первую очередь необходимо рассчитать абсолютное и относительное отклонение фактической его величины от плановой.
Абсолютное отклонение {ФЗПабс) определяется сравнением фактически использованных средств на оплату труда (ФЗПф) с плановым фондом заработной платы (ФЗПпл) в целом по предприятию, производственным подразделениям и категориям работников:
ФЗПабс = ФЗПф - ФЗПпл = 6618 - 6438 = 180 тыс. руб.
Однако следует иметь в виду, что абсолютное отклонение само по себе не характеризует использование фонда зарплаты, так как этот показатель определяется без учета степени выполнения плана по производству продукции.
Относительное отклонение рассчитывается как разность между фактически начисленной суммой зарплаты и плановым фондом, скорректированным на коэффициент выполнения плана по производству продукции. Процент выполнения плана по производству продукции составляет 94 % (9905 / 10515). Однако необходимо учитывать, что корректируется только переменная часть фонда заработной платы, которая изменяется пропорционально объему производства продукции. Это зарплата рабочих по сдельным расценкам, премии рабочим и управленческому персоналу за производственные результаты и сумма отпускных, соответствующая доле переменной зарплаты.
Постоянная часть оплаты труда не изменяется при увеличении или спаде объема производства (зарплата рабочих по тарифным ставкам, зарплата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая им сумма отпускных). Данные для расчета представлены в табл. 3.7.2.
Таблица 3.7.2.
Исходные данные для анализа фонда заработной платы
|
Вид оплаты |
Сумма, тыс. руб. |
||
|
План |
факт |
отклонение |
|
|
1815,467 - 1815,467 |
2035,042 - 2035,042 |
219,575 - 219,575 |
|
2605,016 1588,252 1016,764 618,972 260,996 - 136,796 |
2527,744 1557,774 969,971 562,875 318,847 - 88,249 |
-77,272 |
|
3. Всего оплата труда рабочих без отпускных |
4420,483 | 4562,786 | 142,303 |
|
4. Оплата отпусков рабочих 4.1. Относящаяся к переменной части 4.2. Относящаяся к постоянной части |
633,347 268,418 364,929 |
552,928 251,474 301,454 |
|
|
5. Оплата труда служащих |
1384,17 | 1502,286 | 118,116 |
|
6. Общий фонд заработной платы В том числе:
|
6438 2083,885 4354,115 |
6618 2286,516 4331,484 |
180 |
|
7. Удельный вес в общем фонде зарплаты,%:
|
32% 68% |
35% 65% |
|
На основании данных таблицы определим относительное отклонение по фонду заработной платы с учетом выполнения плана по производству продукции: ФЗПотн = ФЗПф – ФЗПск = ФЗПф – (ФЗПпл.пер. х Квп + ФЗПпл.пост.) =6618-(2083,885 х 0,94 + 4354,115) = 305,0331тыс. руб.
где ФЗПотн - относительное отклонение по фонду зарплаты;
ФЗПф - фонд зарплаты фактический; ФЗПск - фонд зарплаты плановый, скорректированный на коэффициент выполнения плана по выпуску продукции;
ФЗПпл.пер. и ФЗПпл.пост. - соответственно переменная и постоянная сумма планового фонда зарплаты; Квп - коэффициент выполнения плана по выпуску продукции.
Заключение.
Проведенный анализ ряда показателей деятельности предприятия, позволяет сделать выводы об использовании трудовых ресурсов и показывает основные направления поиска резервов повышения эффективности использования трудовых ресурсов ПРП «АЭР».
Прежде всего, необходимо отметить, что на предприятии созданы достаточно благоприятные условия для привлечения квалифицированных работников. Это прежде всего относительно высокий уровень заработной платы в регионе, социальные льготы, стабильность работы предприятия, большое количество реализующихся социальных программ и т.д. Но вместе с тем предприятие испытывает дефицит ремонтного персонала, который особенно остро ощущается в период ремонтной кампании. Это связано как с элементарной нехваткой квалифицированных работников, так и с ограниченностью фонда заработной платы. Таким образом, предприятие вынуждено прибегать к услугам подрядных организаций и практически половина объема работ в настоящий момент выполняется их силами.
Наиболее очевидным выходом из создавшейся ситуации мне видится расширение деятельности ПРП, которое позволит повысить рентабельность предприятия за счет эффекта масштаба и исключения из себестоимости ремонта стоимости услуг посреднических организаций. Для этого необходимо произвести лицензирование ряда ремонтных и диагностических работ, в настоящий момент отсутствующих в номенклатуре ПРП «АЭР» и приобрести необходимое для их выполнения оборудование. Для решения этой задачи необходимо привлечение значительного количества финансовых средств, которыми ПРП не располагает, т.к. является всего лишь структурным подразделением ОАО «Астраханьэнерго». Т.е. назревает вопрос о структурной реорганизации предприятия.
Однако и имеющиеся трудовые ресурсы предприятие использует недостаточно полно (см. п. 3.4.). Здесь проблема заключается в основном в неоптимальном распределении трудовых затрат подразделений по местам и во времени. И здесь в опять завязывается на работах, выполняемых подрядчиками и др. дочерними организациями. Хотя график ремонта зачастую срывается из-за невозможности своевременной оплаты услуг подрядных организаций, т.е. сказывается отсутствие собственного оборотного капитала. Так в 1998 г. за счет ликвидации потерь рабочего времени выпуск продукции мог быть увеличен на 508,409 тыс. руб. или иными словами на 5,1%.
Проведенный мною анализ производительности труда выявил значительное отставание нормативных сроков ремонта от фактических. Пока, разумеется, рано делать выводы, т.к. для этого требуются данные за ряд лет, но я считаю, что, в принципе, возможно поставить вопрос о пересмотре нормативной документации, которая используется при планировании деятельности предприятия. Во всяком случае, из-за этого несоответствия снизилась интенсивность работ по сравнению с той, которую обеспечивала фактическая производительность, т.е. плановый объем оказалось возможным выполнить значительно меньшими силами за сопоставимые с планом сроки. Отсюда и некоторая степень парадоксальности показателей, характеризующих часовую выработку. Довольно значительное расхождение имеет и фактическая трудоемкость выполняемых работ с отраслевыми нормативами (нормативная трудоемкость выше).
Анализ фонда заработной платы позволил выявить перерасход средств фонда заработной платы в размере 305,0331тыс. руб. Но, я хочу отметить, что данный анализ проводился без учета макроэкономических изменений в стране, и введенная система поправочных коэффициентов не отражает фактическую динамику изменения стоимости потребительской корзины. Сравнительно высокий уровень заработной платы на предприятии объясняется тем, что фонд заработной платы, рассчитанный на 313,5 человек, распределяется между 278 работниками, разумеется, с небольшой коррекцией на выполненный объем работ.
В заключении хочу еще раз подчеркнуть, что настоящий юридический статус предприятия не позволяет оптимальным образом реализовать руководство организацией, осуществление хозяйственной деятельности и развитие ПРП, т.е. иными словами требует коренного изменения.
Список литературы.
- укрупненные нормы времени на ремонт паровых котлов, водогрейных котлов и вспомогательного котельного оборудования, ЦОТэнерго, 1996г.;
- укрупленные нормы времени на ремонт трубопроводной арма туры, ЦОТэнерго, 1993г.;
- укрупненные нормы времени на ремонт насосов, ЦОТэнерго, 1990г.;
- укрупненные нормы времени на ремонт тепловых сетей, ЦОТэнерго, 1993г.;
- укрупненные нормы времени на ремонт средств механизации по группам сложности ремонта, ЦОТэперго, 1989г.;
- типовые нормы времени на работы по ремонту оборудования и электрических сетей заводов металлоконструкций, ЦОТэнерго, 1991г.;
- нормы времени на ремонт оборудования котельных установок тепловых электростанций, ЦОТэнерго, 1997 г.;
- нормы времени на ремонт оборудования турбинных установок мощностью 25 - 100 МВт, Союзтехэнерго, 1982г.;
- нормативы численности рабочих, занятых технических обслуживанием и текущим ремонтом подвижного состава автомобильного транспорта, М.Экономика, 1988г.,
- нормативы численности рабочих, занятых обслуживанием общественных зданий, М.Экономика, 1988г.;
- единая система планово-предупредительного ремонта и рациональной эксплуатации технологического оборудования машиностроительных предприятий, 1967г.;
- правила организации технического обслуживания и ремонта оборудования, зданий и сооружений электростанций и сетей (РДПр 34-28-030-92), 1994 г.;
- система планово-предупредительного ремонта оборудования и сетей промышленной энергетики (Система ППРОСПЭ), М.Энерго-атомиздат, 1984г.
- расчеты среднегодовой трудоемкости ремонта энергооборудования по типовой номенклатуре работ, ЦКБ НПО "Энергоремонт";
- нормативы численности руководящих, инженерно-технических работников и служащих производственно-ремонтных предприятий энергосистем, приложение 2 к приказу МЭиЭ от 24.04.78 № 172.
Оглавление.
I. Значение и задачи анализа использования трудовых ресурсов на предприятии. 1
II. Теоретическая часть. 2
2.1. Виды анализа хозяйственной деятельности. 2
2.2. Принципы проведения анализа. 6
2.3. Способы обработки экономической информации в анализе. 6
2.4. Способы измерения влияния факторов в детерминированном анализе. 9
III. Аналитическая часть. 11
3.1. Сведения о предприятии: 11
3.2. Обеспеченность предприятия трудовыми ресурсами 11
3.3. Анализ социальной защищенности членов трудового коллектива. 14
3.4. Анализ использования фонда рабочего времени. 20
3.5. Анализ производительности труда 25
3.6. Анализ трудоемкости продукции. 31
3.7. Анализ фонда заработной платы. 33
Заключение. 37
Список литературы. 39
Оглавление. 41
Приложение 1.
Таблица 1 .
Основные технико-экономические показатели приводятся за 1997 год и за 1998 год (см. таблица 1 ).
| Показатели | 1997 год | 1998 год | Отклонение |
|
8127 | 9905 | 1778 |
в т.ч. рабочих, чел. |
246 189 |
278 215 |
32 26 |
|
5248 | 6618 | 1370 |
|
21,33 | 23,81 | 2,48 |
|
6975728 |
6975052 |
-676 |
|
8031 | 9718 | 1687 |
|
0,99 | 0,98 | -0,01 |
|
1,18% | 1,89% | 0,71 |
Отслеживая динамику ОТЭП нельзя не отметить значительный рост объема произвдства и увеличения доли запасных частей в общей стоимости товарной продукции. Данный факт можно расценить как единственный положительный, но недостатичный, т.к. рентабельность производства обеспечивается только производством запасных частей необходимых для ремонта.
В 98 году произошло увеличение списочной численности ППП, что полностиью отвечает динамике роста объема производства, однако вместе с тем оставался напокрытым дефицит квалифицированных кадров на предприятии. Вместе с тем произошел рост ФЗП, что вызвано в немалой степени увеличением средней заработной платы одного работающего, а так же увеличением численности работающих.
1Все расчеты в работе выполнены на основании отраслевых нормативов, нормативов других ведомств, сведений по номенклатуре и объемам работ, выполняемых ПРП, а так же другой нормативной документации.
Подробный список прилагается в конце работы.
Астраханский Государственный Технический Университет.
Кафедра производственного менеджмента и организации предпринимательства
КУРСОВАЯ РАБОТА
по технико-экономическому анализу на тему: «Анализ использования трудовых ресурсов».
Исполнитель: студент гр. ЭК-41 Тулупов О. А.
Руководитель: ст. преподаватель
Вагина В.Д.
Астрахань 1999 год.