Кругооборот и оборот капитала
где И – износ основных фондов, выраженный в процентах;
С – фактический срок эксплуатации основных фондов (лет);
А – нормативный срок службы (амортизационный период) основных фондов (лет).
Находящиеся на предприятиях основные фонды подвергаются не только физическому, но и моральному износу. Моральный износ имеет две формы. Первая форма морального износа заключается в том, что с внедрением новых машин, с совершенствованием техники, технологии, организации производства и труда стоимость изготовления, например, машин и оборудования при сохранении их конструктивных свойств и эксплуатационных показателей неуклонно снижается. То же относится и к зданиям, стоимость которых в результате индустриализации строительства снижается. Следовательно, эта форма морального износа выражает уменьшение стоимости машин или оборудования вследствие удешевления их воспроизводства. В соответствии со снижением стоимости производства машин, оборудования и других элементов основных фондов пересматриваются соответственно и цены на них.
Моральный износ первой формы определяется на основании соотношения балансовой и восстановительной стоимостей:
М1 = [(Фб – Фв)/ Фб] * 100%,
где Фб – балансовая стоимость (руб.);
Фв – восстановительная стоимость (руб.).
Моральный износ первой формы можно определить и по другой, более простой, формуле:
М1 = Фп – Фв,
где Фп – первоначальная стоимость (руб.).
Вторая форма морального износа имеет место в том случае, когда изменяются конструкция и эксплуатационные показатели новых машин. Их применение позволяет увеличить объем производства, повысить производительность труда, уменьшить расход эксплуатационных материалов (горючее, электроэнергия, смазочные материалы и т.д.), а в некоторых случаях и основных материалов, снизить затраты на производство единицы продукции и обеспечить более высокое качество обработки. Таким образом, вторая форма морального износа имеет место тогда, когда машина технически устарела и заменяется более совершенной. В этом случае общество, применяя устаревшую технику, затрачивает больше рабочего времени на производство одного и того же количества продукции.
Моральный износ второго рода чаще всего определяется на основе сравнения производительности оборудования:
М2 = [(Пр2 – Пр1)/Пр2] * 100%,
где Пр1 – производительность действующих основных фондов;
Пр2 – производительность новых основных фондов.
Однако при этом не учитывается экономия сырья и материалов или экономия рабочей силы, что может быть обеспечено новыми основными фондами. Поэтому для более точного учета морального износа второго вида следует сравнивать основные фонды и издержки производства, применяя следующую формулу:
М2 = [(Изд2 – Изд1) / Изд. 2] * 100%,
где Изд1 – издержки производства действующих основных фондов (руб.);
Изд2 – издержки производства новых основных фондов (руб.).
Величину морального износа второй формы (М2) также можно определить по формуле профессора П. Г. Бунича:
М2 = Фп – [Фп/(tс * Пс) – Фпн/(tн * Пн)] * tо * Пс,
где Фп – первоначальная стоимость старой машины (руб.);
tс – нормативный срок службы старой машины (в годах);
Пс – производительность старой машины в год (в стоимостных или натуральных единицах);
Фпн – стоимость машины современного образца (руб.);
tн – нормативный срок службы новой машины (в годах);
Пн – производительность машины современного образца в год (в натуральных или стоимостных единицах);
tо – остающийся срок службы старой машины (в годах)
Решить проблему морального износа можно с помощью осуществления ряда хозяйственно-организационных мероприятий. Прежде всего, машины и механизмы должны использоваться с максимальной загрузкой, чтобы ускорить отдачу их полезного эффекта до наступления момента старения. Вот почему так важно сокращать сроки строительства новых объектов и сроки эксплуатации машин и оборудования, добиваться, чтобы выпущенные машины не задерживались на складах или в монтаже.
Известно, что во время эксплуатации основных фондов наступает период, когда их необходимо ремонтировать, усовершенствовать или заменять новыми. Для ремонта старой или покупки новой машины нужны денежные средства. Они создаются и накапливаются при эксплуатации машины, так как в процессе труда часть стоимости ее переносится на вновь созданный продукт. Указанная часть стоимости машины включается в затраты на производство продукции в виде амортизации.
Износ и амортизация не являются тождественными понятиями. Амортизация в денежной форме выражает износ основных фондов. Она может не совпадать с размером износа в отдельные промежутки года, так как основные фонды изнашиваются неравномерно, а амортизация начисляется равными долями в течение года.
Амортизация в промышленности – это плановое погашение стоимости основных фондов (по мере их износа) путем ее перенесения на изготовляемую продукцию. Она выполняет следующие основные задачи:
позволяет определить совокупные общественные издержки производства. В этой роли амортизация необходима для исчисления объема и динамики национального дохода в стране;
характеризует в обобщенной форме степень износа основных фондов, что необходимо для планирования процесса их воспроизводства;
создает денежный фонд для замены износившихся средств труда и их капитального ремонта.
Отсюда видно, что амортизация направлена как в прошлое (ей исчисляется себестоимость продукции и степень износа основных фондов), так и в будущее (создает фонд возмещения). Первая ее сторона расчетная, пассивная, а вторая – активная, влияющая на процесс воспроизводства технической базы.
Экономический смысл начисления амортизационных отчислений заключается в следующем. Каждому предприятию следует обеспечивать накопление средств необходимых для замены окончательно износившихся основных фондов.
В этой связи отметим, что амортизация тесно связана с осуществлением научно-технического прогресса посредством установления научно обоснованных норм амортизации основных фондов. Поэтому одной из задач в области научно-технического прогресса является разработка и постепенное введение новых, более коротких сроков амортизации производственного оборудования с ограничением объемов малоэффективного капитального ремонта и увеличением доли амортизационных отчислений, выделяемых на замену изношенного и морально устаревшего оборудования.
Величина стоимости, включаемая посредством амортизации в издержки производства, представляет собой амортизационные отчисления.
Амортизационные отчисления производятся на основе норм амортизации, которые устанавливаются по каждому виду основных фондов.
Из приведенной ниже таблицы хорошо видно как изменяется объем амортизационных отчислений в РФ (по данным и прогнозам министерства экономики РФ):
Таблица 1
Годы |
Отчетный период | Прогнозируемый период | ||||
| 1997 | 1998 | 1999 | 2000 | 2001 | 2001 | |
| Амортизационные отчисления (млрд. руб.) | 290 |
300 |
360 |
460 |
530 |
580 |
В ряде случаев амортизационные отчисления не производят:
по основным средствам бюджетных организаций;
по библиотечному фонду;
по средствам, переведённым на консервацию.
Величина амортизационных отчислений определяется по нормам амортизации от первоначальной (балансовой) стоимости основных фондов с учетом срока их службы.
В соответствии с этим норма амортизации рассчитывается по формуле:
НА = [(Фп (б) – Фл)/ Фп (б) * tсл] * 100%,
где НА – годовая норма амортизации основных фондов (в %);
Фп (б) – первоначальная (балансовая) стоимость основных фондов;
Фл – ликвидационная стоимость;
tсл – срок службы основных фондов.
Поскольку размер амортизационных отчислений за год зависит от первоначальной стоимости основных фондов в момент их приобретения, срока предполагаемой службы, затрат на капитальные ремонты за весь амортизационный период, а также от остаточной (ликвидационной) стоимости данных основных фондов, то годовая норма амортизации может быть определена по формуле:
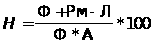
где Рм – затраты на капитальные ремонты (включая модернизацию) в течение срока службы основных фондов;
Л – ликвидационная стоимость основных фондов, вышедших из употребления;
А – амортизационный период (срок службы) основных фондов.
Перенесенная часть стоимости может быть определена по упрощенной формуле (без учета ликвидационной стоимости):
Фп = [НА * Фп (б)]/100%,
где Фп – перенесенная часть стоимости (руб.).
По таким видам основных фондов, как здания, сооружения и передаточные устройства, имеющим длительный срок службы, нормы амортизации значительно ниже, чем, например, на машины и оборудование, транспортные средства, являющиеся более активной частью основных фондов. В общей норме амортизации основных фондов промышленности довольно велик удельный вес амортизационных отчислений, направляемых на капитальный ремонт (около 27%). По отдельным видам основных фондов (здания, силовые, а также рабочие машины и оборудование, транспортные средства) он достигает 50—54%. Та часть амортизационных отчислений, которая предназначена для капитального ремонта основных фондов, находится в распоряжении предприятий и расходуется по их усмотрению в соответствии с принятыми планами осуществления ремонтных работ.
Во всех странах установление норм амортизации – это государственное дело. Действующие в настоящее время в России нормы амортизации были установлены правительством СССР 22.10.1990г. С 1991 года существенно изменены порядок и нормы амортизационных отчислений (в соответствии с постановлением Совета министров СССР от 22.10.1990г.). Эти отличия заключаются в следующем:
введены новые нормы амортизации, которые по многим видам основных фондов отличаются от прежних;
отменены амортизационные отчисления на ремонт оборудования, теперь все виды ремонтов осуществляются за счет себестоимости;
По машинам, оборудованию и транспортным средствам по истечению нормативного срока службы прекращается начисление амортизационных отчислений.
С 1992 года амортизируются не только основные фонды, но и нематериальные активы. К ним относятся права пользования земельными участками, природными ресурсами; патенты; лицензии; ноу-хау (новинки); программные продукты; торговые знаки и торговые марки. Величина амортизационных отчислений определяется тремя методами:
равномерным, который предусматривает одинаковую годовую норму амортизации за весь амортизационный период;
ускоренным, когда в первые годы применяется повышенная норма амортизации, она позволяет ускорить процесс обновления основных фондов и уменьшить налог на прибыль;
неравномерным, когда большая часть стоимости оборудования включается в издержки производства в первые годы эксплуатации.
С 1.01.1997 года согласно Указу президента РФ должен быть изменён существующий порядок амортизации. Имущество, подлежащее амортизации объединяется в следующие 4 категории:
здания и сооружения;
легковой и грузовой автотранспорт, конторское оборудование и мебель, компьютерная техника;
технологическое, энергетическое и транспортное оборудование;
нематериальные активы.
Годовые нормы амортизации составляют: для первой категории – 5%, для второй – 25%, для третьей – 15%, а для четвёртой категории – равными долями в течение всего срока начисления нематериальных активов. Но, к сожалению, этот указ президента не был реализован.
Пути улучшения использования основных фондов
Одной из наиболее важных задач развития промышленности является обеспечение производства, прежде всего за счет повышения его эффективности и более полного использования внутрихозяйственных резервов. Для этого необходимо рациональнее использовать основные фонды и производственные мощности. По данным государственного комитета по статистике в 1999 году простаивающие производственные мощности в промышленности составляют примерно 60%. Но в результате прошлогоднего августовского кризиса наметился промышленный рост. Так, согласно официальным цифрам Госкомстата РФ, за период с октября – 98 по март – 99 рост промышленного производства составил 23,8%. По прогнозам министерства экономики РФ на 1995 – 2000гг. ВВП увеличится на 10%, валовая продукция промышленности – на 16%, инвестиции в основной капитал – на 15%.
Увеличение объемов производства промышленной продукции достигается за счет:
ввода в действие не используемых в данный момент и новых основных фондов и производственных мощностей;
улучшения использования действующих основных фондов и производственных мощностей.
Прирост основных фондов и производственных мощностей промышленности, ее отраслей и предприятий достигается благодаря новому строительству, а также реконструкции и расширению действующих предприятий.
Реконструкция и расширение действующих фабрик и заводов, являясь источником увеличения основных фондов и производственных мощностей предприятий, одновременно позволяют лучше использовать имеющийся в промышленности производственный аппарат.
Решающую часть прироста продукции в целом по промышленности получают с действующих основных фондов и производственных мощностей, которые в несколько раз превышают ежегодно вводимые новые фонды и мощности.
Действующие промышленные предприятия нашей страны располагают основными производственными фондами на общую сумму 120 млрд. рублей.
Для определения уровня использования основных фондов применяются показатели, выраженные в натуральных и стоимостных (денежных) единицах выпускаемой продукции, а также в единицах времени. Чтобы вычислить использование производственной мощности, применяются только показатели выпуска продукции в натуральном выражении. Натуральные единицы использования основных фондов применяются главным образом на предприятиях тех отраслей промышленности, где выпускается относительно однородная продукция.
Показатели использования основных фондов, выраженные в натуральных единицах, могут быть рассчитаны по фактическому выпуску продукции, а также по возможному технически расчетному выпуску. Давая представление об общем уровне использования тех или иных однородных машин, агрегатов, той или иной единицы оборудования или группы этого оборудования, они не позволяют ответить на вопрос: за счет чего получена фактическая производительность данного агрегата, т. е. какую часть рабочего времени этот агрегат функционировал и каков был уровень его использования в течение этого времени?
К системе взаимосвязанных показателей (коэффициентов), непосредственно характеризующих уровень использования основных фондов и производственных мощностей, а также раскрывающих резервы дальнейшего улучшения их использования, относятся:
использование во времени (коэффициент экстенсивной нагрузки);
использование в единицу времени (коэффициент интенсивной нагрузки);
общее использование (коэффициент интегральной нагрузки).
Первый показатель (Кэкст) определяется путем деления времени фактического использования на максимально возможное время использования основных фондов. Второй показатель (Кинт) получается в результате деления фактического количества продукции, произведенного в единицу времени работы оборудования, на максимальный выпуск этой продукции, который можно произвести с участием данных основных фондов в ту же единицу времени. Третий показатель (Кинтегр) рассчитывается путем перемножения первых двух показателей.
К числу показателей экстенсивного использования основных фондов на предприятии относится коэффициент сменности. Он характеризует время цело сменного использования установленного оборудования, которое работает на многосменном режиме. Коэффициент сменности рассчитывается по отдельным группам оборудования, отдельным производственным подразделениям предприятия, а также в целом по предприятию. Он показывает, сколько смен в среднем в течение суток работало установленное оборудование:
Ксм = МС/Кол. оборуд.,
где Ксм – коэффициент сменности использования оборудования;
МС – сумма фактически отработанных машино-смен за сутки;
Кол. оборуд. – общее количество установленного оборудования.
Показатель использования основных фондов во времени (коэффициент экстенсивной нагрузки) определяется сравнительно просто. Показатель же использования основных фондов в единицу времени (коэффициент интенсивной нагрузки) определить легко лишь в тех отраслях, где выпускается однородная продукция и, следовательно, объем ее производства может быть выражен в натуральных единицах. Если же предприятие и его подразделения производят продукцию разнообразной номенклатуры, то показатель использования основных фондов в единицу времени рассчитать значительно труднее. Следует иметь в виду, что приведенные выше показатели все же не позволяют дать ответ на вопрос, как используются основные фонды в целом по предприятию, в отрасли и в промышленности.
Роль обобщающего показателя использования основных фондов может в определенной степени выполнять показатель выпуска продукции на единицу производственной площади. Этот показатель выражается, как правило, в натуральных единицах.
Одним из наиболее общих показателей использования производственной мощности является коэффициент ее фактического использования, который рассчитывается путем деления продукции, изготовленной за определенный промежуток времени (обычно за год), на величину производственной мощности. Для предприятий, вновь введенных в эксплуатацию, обычно определяется коэффициент использования проектной мощности, представляющий собой частное от деления фактического выпуска продукции на величину мощности предприятия по проекту. Этот показатель характеризует уровень освоения проектной мощности.
Натуральные показатели использования основных фондов, используемые при анализе современного состояния и планирования производственных мощностей, при составлении баланса оборудования и т. д. все же не раскрывают общей картины эффективности использования всей совокупности основных фондов предприятия, отрасли, промышленности в целом.
Для общего анализа хозяйственной деятельности, планирования капитальных вложений, ввода в действие основных фондов и производственных мощностей всех звеньев промышленности все большее значение приобретает такой показатель эффективности производства, как выпуск продукции на 1 рубль основных фондов, который обычно называют показателем фондоотдачи. Чем выше показатель фондоотдачи, тем выше эффективность производственных фондов. В последние годы показатель фондоотдачи снижается: так только в 90-е годы в промышленности России он снизился в 3 раза – с 90 до 30 коп. Это снижение обуславливается следующими факторами:
а) падение объёмов выпускаемой продукции;
б) постоянное изменение структуры основных производственных фондов в сторону фондоёмких отраслей (угольной, железорудной);
в) увеличение объемов капитального строительства в восточных районах страны.
В течение многих лет экономисты дискутируют о закономерностях динамики показателя фондоотдачи. Так, известный экономист профессор Я. Б. Кваша считал, что на показатель фондоотдачи влияют факторы, способствующие повышению фондоотдачи (технический прогресс) и факторы, снижающие фондоотдачу (затраты на экологию, на мероприятия техники безопасности). Взаимодействие этих факторов, по мнению Кваши, напоминают известное «соревнование» снаряда и брони.
Применяется также показатель, обратный фондоотдаче, - фондоемкость. При определении показателя фондоотдачи применяются как стоимостные, так и натуральные единицы измерения.
Натуральные показатели фондоотдачи наряду со стоимостными применяются в электроэнергетической, металлургической и некоторых отраслях добывающей промышленности. Например, в черной металлургии таким показателем является выплавка чугуна или стали на 1 рубль основных производственных фондов соответственно доменного или сталеплавильного цеха.
Показатель фондоотдачи (как обобщающий стоимостный показатель использования всей совокупности основных фондов предприятия) определяется путем деления продукции на среднегодовую стоимость производственных фондов. При этом валовая продукция учитывается в неизменных ценах, а основные фонды — по полной первоначальной (или восстановительной) стоимости.
Одной из главных причин, ухудшающих показатель фондоотдачи, является медленное освоение вводимых в действие предприятий.
Существует ещё целый ряд показателей использования основных фондов, которые имеют большое значение для улучшения использования основных производственных фондов:
Показатель использования производственных площадей:
располагаемая площадь (общая площадь всех цехов и разного рода служб предприятия);
производственная площадь (площадь, отведённая непосредственно для производственного процесса), к производственной площади не относится помещения непромышленных производств и непроизводственных отделов (буфеты, канторы, конструкторские бюро);
площадь непосредственно занятая оборудованием.
Коэффициент износа и коэффициент годности основных фондов. Эти показатели характеризуют состояние основных фондов.
Коэффициент износа определяется по следующей формуле:
Кизн = А/Фп,
где А – начисленная амортизация за весь срок службы основных фондов;
Фп – первоначальная стоимость основных фондов (в рублях).
В настоящее время износ основных фондов промышленности России составляет примерно 50%.
Коэффициент годности определяется следующим образом:
Кг = (Фп – А)/ Фп = Фост/Фп,
Где Фост – остаточная стоимость (руб.).
Кизн + Кг = 1
Коэффициенты обновления и выбытия основных фондов.
Коэффициент обновления:
Коб = Фвв/Фкп,
где Фвв – стоимость вводимых основных фондов (руб.);
Фкп – стоимость фондов на конец периода (руб.).
Коэффициент выбытия:
Квыб = Фвыб/Фнп,
Где Фвыб – стоимость выбывающих основных фондов (руб.);
Фнп – стоимость основных фондов на начало периода.
Показатель фондовооружённости труда, который характеризует уровень вооружённости работников основными фондами:
f = Ф/Чн.с.,
где Ф – стоимость основных производственных фондов;
Чн.с. – численность работников в наиболее наполненную смену.
Прочие показатели (средний возраст оборудования, фактический средний срок службы основных фондов и др.).
Важнейшей задачей повышения эффективности использования капитальных вложений и основных фондов является своевременный ввод в эксплуатацию новых основных фондов и производственных мощностей, быстрое их освоение. Сокращение сроков ввода в эксплуатацию новых фабрик и заводов позволяет быстрее получить нужную для народного хозяйства продукцию с технически более совершенных основных фондов, ускорить их оборот и тем самым замедлить наступление морального износа основных фондов предприятий, повысить эффективность общественного производства в целом.
Улучшение использования действующих основных фондов и производственных мощностей промышленных предприятий, в том числе вновь введенных в эксплуатацию, может быть достигнуто благодаря:
повышению интенсивности использования производственных мощностей и основных фондов;
повышению экстенсивности их нагрузки.
Более интенсивное использование производственных мощностей и основных фондов достигается, прежде всего, за счет технического совершенствования последних.
Практика промышленных предприятий показывает, что здесь идет процесс увеличения единичной мощности оборудования:
в станках, машинах и агрегатах упрочняются наиболее ответственные детали и узлы;
повышаются основные параметры производственных процессов (скорость, давление, температура);
механизируются и автоматизируются не только основные производственные процессы и операции, но и вспомогательные и транспортные операции, нередко сдерживающие нормальный ход производства и использование оборудования; устаревшие машины модернизируются и заменяются новыми, более совершенными.
Интенсивность использования производственных мощностей и основных фондов повышается также путем:
совершенствования технологических процессов;
организации непрерывно-поточного производства на базе оптимальной концентрации производства однородной продукции;
выбора сырья, его подготовки к производству в соответствии с требованиями заданной технологии и качества выпускаемой продукции;
ликвидации штурмовщины и обеспечения равномерной, ритмичной работы предприятий, цехов и производственных участков;
проведения ряда других мероприятий, позволяющих повысить скорость обработки предметов труда и обеспечить увеличение производства продукции в единицу времени, на единицу оборудования или на 1 кв. м производственной площади.
Интенсивный путь использования основных фондов действующих предприятий включает, следовательно, техническое их перевооружение, повышение темпов обновления основных фондов. Опыт работы ряда отраслей промышленности показывает, что быстрое техническое переоснащение действующих фабрик и заводов особенно важно для тех предприятий, где имеет место более значительный износ основных фондов.
Улучшение экстенсивного использования основных фондов предполагает:
увеличение времени работы действующего оборудования в календарный период (в течение смены, суток, месяца, квартала, года);
увеличение количества и удельного веса действующего оборудования в составе всего оборудования, имеющегося на предприятии и в его производственном звене.
Увеличение времени работы оборудования достигается за счет:
постоянного поддержания пропорциональности между производственными мощностями отдельных групп оборудования на каждом производственном участке:
между цехами предприятия в целом;
между отдельными производствами внутри каждой отрасли промышленности;
между темпами и пропорциями развития отраслей промышленности и всего народного хозяйства;
улучшения ухода за основными фондами, соблюдения предусмотренной технологии производства, совершенствования организации производства и труда, что способствует правильной эксплуатации оборудования, недопущению простоев и аварий, осуществлению своевременного и качественного ремонта, сокращающего простои оборудования в ремонте и увеличивающего межремонтный период;
проведения мероприятий, повышающих удельный вес основных производственных операций в затратах рабочего времени, сокращения сезонности в работе предприятий ряда отраслей промышленности, повышения сменности работы предприятий.
Известно, что на предприятиях кроме действующих станков, машин и агрегатов часть оборудования находится в ремонте и резерве, а часть — на складе. Своевременный монтаж не установленного оборудования, а также ввод в действие всего установленного оборудования за исключением части, находящейся в плановом резерве и ремонте, значительно улучшает использование основных фондов.
Финансирование капитальных вложений (под которым понимают вложение предприятием денежных средств в новое строительство и приобретение, реконструкцию, расширение и техническое перевооружение объектов основных фондов) осуществляется инвесторами за счет собственных средств и приравненных к ним источников, а также за счет заемных средств. К собственным средствам, используемым в качестве источника формирования основных средств, относятся амортизационные отчисления на их полное восстановление, а также часть чистой прибыли или фондов накопления.
Капитальные вложения производственного назначения направляются на простое и на расширенное воспроизводство. Строительство и приобретение основных средств в пределах суммы начисленной амортизации по действующим производственным основным средствам является простым воспроизводством (в пределах сумм начисленной амортизации общие размеры основных средств в отчетном периоде доводятся до первоначальной стоимости). Источником финансирования здесь являются средства, полученные в составе выручки от реализации продукции и находящиеся на расчетном счете предприятия в размере начисленного в отчетном периоде износа. При расширенном воспроизводстве капиталовложения на строительство и приобретение основных средств превышают за отчетный период величину начисленной амортизации основных средств. В этом случае появляется два источника финансирования капитальных вложений:
Амортизация основных средств – для простого воспроизводства;
Прибыль – для расширенного воспроизводства.
Структура источников капитальных вложений отражена на схеме №2
Анализ источников финансирования основных средств показывает, что круг мобилизуемых предприятием средств для новых вложений значительно шире, чем собственный доход. Немалые средства ежегодно возвращаются в оборот предприятия в виде сумм начисленной амортизации.
Новые вложения в основные фонды могут сочетаться с продажей устаревшего, но еще не полностью амортизированного имущества, и выручка от реализованных основных фондов может быть использована на основные капитальные вложения. С учетом этого определяется общая сумма средств, привлекаемых предприятием за отчетный период для капитальных вложений.
При этом необходимо помнить о том, что амортизация по основным средствам производственного назначения, поступая в составе выручки от реализации, может служить источником их воспроизводства. В то же время амортизацию по объектам основных средств непроизводственного назначения нельзя рассматривать как источник финансирования капитальных вложений. Вот почему предприятиям рекомендуется вести две ведомости: первую – для учета источников финансирования производственных объектов; вторую – непроизводственных.
В контексте вышеизложенного при учете и анализе источников финансирования капитальных вложений предприятиям требуется:
вести раздельный (применительно к объектам производственного и непроизводственного назначения) учет использования источников финансирования капитальных вложений;
определять, исчисляя льготу по налогу на прибыль, сумму начисленного износа по основным средствам производственного назначения с начала года;
Создавать на предприятии фонд накопления для обеспечения расширенного воспроизводства основных средств (это позволит усилить контроль за наличием и движением источников формирования имущества предприятия, повысить его платежеспособность и финансовую устойчивость);
Использовать не только данные бухгалтерской отчетности, но и внутреннюю учетную информацию, отражаемую на счетах: 01 «Основные средства», 02 «Износ основных средств», 08 «Капитальные вложения», 48 «Реализация и прочее выбытие основных средств», 88/3 «Фонд накопления» и др.;
В целях усиления контроля за использованием прибыли отражать в учетной политике предприятия направления такого использования, в том числе в разрезе формирования источников капитальных вложений; это важно и для анализа и контроля за целевым использованием прибыли, ибо не исключены ситуации, когда фактические затраты на капитальные вложения превысят выделенные источники их финансирования (что чревато иммобилизацией оборотных средств).
Таким образом, для эффективного функционирования и успешного развития предприятия необходимо рационально организовывать бухгалтерский учет источников финансирования капитальных вложений, усиливать контроль над состоянием и движением этих источников, регулярно проводить соответствующий анализ и принимать оптимальные управленческие решения.
Итоги работы предприятий показывают, что многие из них, используя средства фонда развития производства (среди которых амортизационные отчисления весьма значительны), заменяют устаревшее оборудование, внедряют новую технику, совершенствуют организацию производства и труда, добиваясь значительных успехов в повышении производительности труда, снижении себестоимости и улучшении качества продукции и рентабельности производства.
Во всех отраслях промышленности имеются большие возможности, которые позволяют улучшить использование основных фондов, и особенно металлорежущего оборудования. Более 50% всех металлорежущих станков находится в не машиностроительных и даже в непромышленных отраслях народного хозяйства, где они используются хуже, чем в машиностроении.
В машиностроении важным направлением улучшения использования оборудования является повышение сменности использования оборудования. В настоящее время коэффициент сменности в машиностроительной промышленности составляет менее 1.4, т. е. около 70% от двухсменной работы. Повышение коэффициента сменности работы оборудования до 1,75—1,8 позволит увеличить съем продукции с единицы оборудования примерно на 25%.
Решая задачу повышения коэффициента сменности работы оборудования, необходимо, прежде всего, иметь в виду, что основное оборудование на многих предприятиях машиностроения используется не полностью, главным образом, из-за дефицита рабочей силы.
На успешное решение проблемы улучшения использования основных фондов, производственных мощностей и роста производительности труда оказывает значительное влияние создание крупных производственных объединений. Вместе с этим необходимо обратить больше внимания на:
развитие специализации производства и технического перевооружения действующих предприятий;
вывод с этих предприятий несвойственной их профилю продукции;
создание специализированных промышленных объектов в тяготеющих к крупным индустриальным центрам небольших и средних городах, где имеются резервы рабочей силы.
Проводя курс на развитие специализации действующих предприятий, следует иметь в виду, что это упрощает их производственную структуру, высвобождает рабочую силу из вспомогательных и обслуживающих подразделений, комплектует тем самым вторые смены основных цехов и повышает коэффициент сменности.
Важнейшим условием повышения сменности является механизация и автоматизация производственных процессов, и в первую очередь во вспомогательных производствах, так как это позволяет перевести людей с тяжелых немеханизированных работ на квалифицированные работы во второй смене.
Ускоренные темпы механизации подъемно-транспортных, погрузочно-разгрузочных и складских работ являются основой для ликвидации имеющейся диспропорции в уровне механизации основного и вспомогательного производства на промышленных предприятиях, высвобождения значительного количества вспомогательных рабочих, обеспечения пополнения основных цехов рабочей силой, повышения коэффициента сменности работы предприятий и расширения производства на действующих предприятиях без дополнительного привлечения рабочей силы. В крупных городах, имеющих дефицит рабочей силы, решение проблемы улучшения использования основных фондов и производственных мощностей действующих предприятий путем их реконструкции, расширения, механизации и автоматизации производства, совершенствования организации производства и труда имеет особое значение.
Важный резерв повышения эффективности использования основных фондов и производственных мощностей действующих предприятий заключен в сокращении времени внутрисменных простоев оборудования, которые на ряде промышленных предприятий достигают 15—20% всего рабочего времени.
Улучшение использования основных фондов и производственных мощностей зависит в значительной степени от квалификации кадров, особенно от мастерства рабочих, обслуживающих машины, механизмы, агрегаты и другие виды производственного оборудования.
Творческое и добросовестное отношение работников к труду является важным условием улучшения использования основных фондов и производственных мощностей.
Известно, что от совершенства системы морального и материального стимулирования в значительной степени зависит уровень использования производственных мощностей и основных фондов. Анализ технико-экономических показателей промышленных предприятий, работающих в новых условиях планирования и экономического стимулирования, свидетельствует, что новый экономический механизм, в том числе введение платы за производственные фонды, пересмотр оптовых цен, применение нового показателя для определения уровня рентабельности, создание на предприятиях поощрительных фондов, способствуют улучшению использования основных производственных фондов.
Для улучшения использования основных производственных фондов необходимо выработать прогрессивную амортизационную политику в целях быстрейшего восстановления конкурентоспособности реального сектора и активизации инвестиционной деятельности. Чтобы амортизационные отчисления могли использоваться для обновления основных фондов, они должны накапливаться на отдельных счетах предприятия. Средства на этих счетах (амортизационных, инвестиционных) надлежит индексировать в течение всего периода их накопления (в соответствии с индексом цен на инвестиционные товары и услуги) и использовать исключительно на инвестиционные цели. Без изъятия амортизации из денежного оборота ни одно предприятие не в состоянии самостоятельно скопить средства на значительное техническое обновление основных производственных фондов. В этой связи есть смысл приравнять к амортизации часть прибыли, направляемой на инвестиционные цели, и часть некоторых местных налогов, прежде всего налога на имущество.
Необходимо ввести централизованный контроль над использованием амортизационных отчислений и фондов накопления на предприятиях, контролируемых государством, для предотвращения их не целевого использования, стимулирования импортозамещения и размещения заказов среди производителей отечественного оборудования.
Должен быть осуществлен переход к учету затрат предприятий на цели проведения НИОКР, модернизации производства и внедрения новых технологий в составе издержек производства, освобождение этих затрат от налогообложения.
Любой комплекс мероприятий по улучшению использования производственных мощностей и основных фондов, разрабатываемый во всех звеньях управления промышленностью, должен предусматривать обеспечение роста объемов производства продукции, прежде всего за счет более полного и эффективного использования внутрихозяйственных резервов и путем