Деньги, их сущность, природа и виды
Таким образом, экономическая сущность чека состоит в том, что он служит средством получения наличных денег в банке, выступает средством обращения и платежа и, наконец, является орудием безналичных расчетов. Именно на основе чеков возникла система безналичных расчетов, при которой основная часть взаимных претензий погашается без участия наличных денег.
Расширение практики безналичных денежных расчетов, механизация и автоматизация банковских операций, переход к широкому использованию более совершенных поколении ЭВМ обусловили возникновение новых методов погашения или передачи долга с применением электронных денег. Электронные деньги - это деньги на счетах компьютерной памяти банков, распоряжение которыми осуществляется с помощью специального электронного устройства. Распространение системы платежей на электронной основе знаменует собой переход на качественно новую ступень эволюции денежного обращения. На основе распространения ЭВМ в банковском деле появилась возможность замены чеков пластиковыми кредитными карточками. Кредитные карточки представляют собой документ, выпущенный банком или торговой фирмой, удостоверяющий личность владельца счета в банке и дающий ему право на приобретение товаров без оплаты наличными, а также позволяющий получить в банке краткосрочную ссуду. Наибольшее применение пластиковые карточки получили в розничной торговле и сфере услуг.
Большое значение имеют деньги безналичного оборота. Такие деньги имеют ряд преимуществ, в числе которых снижение издержек за счёт уменьшения таких расходов, как печатание дензнаков, их транспортировка, пересчёт, охрана. Особенности безналичных денежных расчётов:
а) в операциях с наличными деньгами принимают участие плательщик и получатель. В безналичных расчётах к числу участников прибавляется банк, в котором осуществляются расчёты в форме записей по счетам заёмщика и получателя;
б) участники безналичных расчётов состоят в кредитных отношениях с банком;
в) перемещение денег производится путём записей по счетам участников операции. Так оборот наличных денег замещается кредитной операцией. Это показывает значение целесообразной организации процессов кредитования для регулирования денежной массы, состоящей из денег безналичного оборота и наличных денег.
Также существуют еще деньги, называемые «почти деньгами». Это ликвидные активы, имеющие фиксированную номинальную стоимость и легко обращающиеся в наличные деньги или чековые вклады. Они не используются непосредственно как средство обращения, но успешно сохраняют стоимость. К «почти деньгам» относятся бесчековые сберегательные счета, срочные вклады и краткосрочные государственные ценные бумаги.
В последние два-три года стали говорить уже о новом поколении электронных денег - «цифровых деньгах». Имеются в виду расчеты с помочью компьютерных сетей типа «Интернет». Технология такого рода расчетов уже создана и прошла успешное испытание в ряде американских городов. Эта система расчетов позволяет совершать любые покупки, не выходя из собственного дома. В качестве расчетной единицы используются выдаваемые каждому клиенту особые цифровые коды.
1. 5. Понятие денежного обращения.
Сменяя форму стоимости (товар на деньги, деньги на товар), деньги находятся в постоянном движении между тремя субъектами: физическими лицами, хозяйствующими субъектами и органами государственной власти. Движение денег при выполнении ими своих функций в наличной и безналичной формах представляет собой денежное обращение.
Общественное разделение труда и развитие товарного производства являются объективной основой денежного обращения. Образование общенациональных и мировых рынков при капитализме дало новый толчок дальнейшему расширению денежного оборота. Деньги обслуживают обмен совокупного общественного продукта, в том числе кругооборот капитала, обращение товаров и оказание услуг, движение ссудного и фиктивного капитала и доходов различных социальных групп.
Началу движения денег предшествует их концентрация у субъектов. Они сосредоточиваются в кошельках населения, в кассах юридических лиц, на счетах в кредитных учреждениях, в казне государства. Чтобы зародилось движение денег, необходимо возникновение потребности в деньгах у одной из двух сторон. Спрос на деньги возникает при осуществлении сделок, деньги нужны для обращения, платежей за товары и услуги. Их объем определяется номинальным валовым внутренним продуктом. Чем больше общая денежная стоимость товаров и услуг, тем больше требуется денег для заключения сделок. Спрос на деньги предъявляют и накопление, которое выступает в разных формах: вкладах в кредитных учреждениях, ценных бумагах, официальных государственных запасах.
Денежное обращение осуществляется в двух формах: наличной и безналичной.
Налично-денежное обращение — движение наличных денег в сфере обращения и выполнение ими двух функций (средства платежа и средства обращения). Наличные деньги используются:
а) для кругооборота товаров и услуг;
б) для расчетов, не связанных непосредственно с движением товаров и услуг, а именно: расчетов по выплате заработной платы, премий, пособий, пенсий; по выплате страховых возмещении по договорам страхования; при оплате ценных бумаг и выплат по ним дохода; по платежам населения за коммунальные услуги и др.
Налично-денежный оборот включает движение всей налично-денежной массы за определенный период времени между населением и юридическими лицами, между физическими лицами, между юридическими лицами, между населением и государственными органами, между юридическими лицами и государственными органами.
Налично-денежное движение осуществляется с помощью различных видов денег: банкнот, металлических монет, других кредитных инструментов (векселей, банковских векселей, чеков, кредитных карточек). Эмиссию наличных денег осуществляет центральный (как правило, государственный) банк. Он выпускает наличные деньги в обращение и изымает их, если они пришли в негодность, а также заменяет деньги на новые образцы купюр и монет.
Безналичное обращение — движение стоимости без участия наличных денег: перечисление денежных средств по счетам кредитных учреждении, зачет взаимных требовании. Развитие кредитной системы и появление средств клиентов на счетах в банках и других кредитных учреждении привели к возникновению такого обращения. Безналичное обращение осуществляется с помощью чеков, векселей, кредитных карточек и других кредитных инструментов.
Безналичный денежный оборот охватывает расчеты между:
а) предприятиями, учреждениями, организациями разных форм собственности, имеющими счета в кредитных учреждениях;
б) юридическими лицами и кредитными учреждениями по получению и возврату кредита;
в) юридическими лицами и населением по выплате заработной платы, доходов по ценным бумагам;
г) физическими и юридическими лицами с казной государства по оплате налогов, сборов и других обязательных платежей, а также получению бюджетных средств.
Размер безналичного оборота зависит от объема товаров в стране, уровня цен, системы расчетов, а также размера распределительных и перераспределительных отношений, осуществляемых через финансовую систему. Безналичное обращение имеет важное экономическое значение в ускорении оборачиваемости оборотных средств, сокращении наличных денег, снижении издержек обращения.
В зависимости от экономического содержания различают две группы безналичного обращения: по товарным операциям и финансовым обязательствам.
К первой группе относятся безналичные расчеты за товары и услуги, ко второй — платежи в бюджет (налог на прибыль, налог на добавленную стоимость и другие обязательные платежи) и внебюджетные фонды, погашение банковских ссуд, уплата процентов за кредит, расчеты со страховыми компаниями.
Между налично-денежным и безналичным обращением существуют взаимосвязь и взаимозависимость: деньги постоянно переходят из одной сферы обращения в другую, наличные деньги меняют форму на счета в кредитном учреждении и обратно. Безналичный оборот возникает при внесении наличных денег на счет в кредитном учреждении, следовательно, безналичное обращение немыслимо при отсутствии наличного. Одновременно наличные деньги появляются у клиента при снятии их со счета в кредитном учреждении.
Таким образом, наличное и безналичное обращение образует общий денежный оборот страны, в котором действуют единые деньги одного наименования.
1. 6. Закон денежного обращения. Уравнение обмена.
Товарно-денежные отношения требуют определенного количества денег для обращения. Закон денежного обращения, открытый Карлом Марксом, устанавливает количество денег, нужное для выполнения ими функций средства обращения и средства платежа. К. Маркс определяет это количество следующим образом:
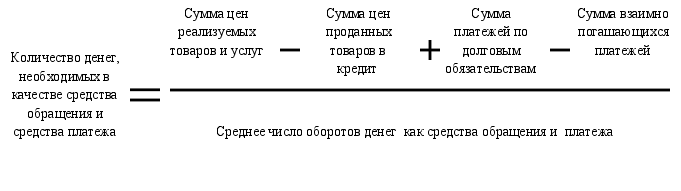
При металлическом обращении количество денег стихийно регулировалось функцией сокровища, т.е. денежная масса увеличивалась и сокращалась, свободно приспосабливаясь к потребностям товарного производства, количество денег всегда сохранялось на требуемом уровне. Это обеспечивало устойчивость денежного обращения.
Очевидно, что в экономике денежные выплаты, расходуемые на товары и услуги в течение данного периода времени, должны быть равны всем денежным поступлениям продавцов этих товаров и услуг за этот же период времени. Это полезное понятие сформулировал американскииий экономист И.Фишер в следующем уравнении обмена: MV=PQ. Здесь М- суммарный денежный запас, V-скорость обращения денежного дохода, P- средневзвешенная цена всех проданных товаров и услуг и Q- физическое количество этих товаров и услуг. Таким образом, MV- это суммарные денежные выплаты поставщикам товаров и услуг, PQ- суммарные денежные поступления этих поставщиков, и равенство этих сумм очевидно.
II. Деньги в современной жизни общества.
2. 1. Денежная масса. Денежная масса России.
Денежная масса — совокупность покупательных, платежных и накопленных средств, обслуживающая экономические связи и принадлежащая физическим и юридическим лицам, а также государству. Это важный количественный показатель движения денег.
Для анализа изменений движения денег на определенную дату и за определенный период в финансовой статистике стали использовать сначала в экономически развитых странах, а затем и в нашей стране денежные агрегаты М0, М1, М2, М3, М4.
Агрегат М0 включает наличные деньги в обращении: банкноты, металлические монеты, казначейские билеты (в некоторых странах). Металлические монеты, составляющие незначительную долю наличности (в развитых странах 2—3%), дают возможность лицам совершать мелкие сделки. Обычно эти монеты чеканятся из дешевых металлов. Реальная стоимость монеты значительно ниже номинальной, чтобы не допустить их переплавку в целях прибыльной продажи в виде слитков.
Казначейские билеты — бумажные деньги, эмиссии которых осуществляются казначейством. Бумажные деньги ныне функционируют в слабо развитых странах. Например, в Республике Джибути в обращении находятся казначейские билеты (достоинством 500, 5000, 1000 франков) и монеты, эмиссии которых осуществляется казначейством; казначейские билеты и монеты функционируют и в Королевстве Тонга. Преобладающая роль принадлежит банкнотам.
Агрегат М1 состоит из агрегата М0 и средств на текущих счетах банков. Средства на счетах могут использоваться для платежей в безналичной форме, через трансформацию в наличные деньги и без перевода на другие счета. Для расчетов с помощью средств на этих счетах их владельцы выписывают платежные поручения (преобладающая форма расчетов в российской экономике) либо чеки и аккредитивы. Именно агрегат М1 обслуживает операции по реализации валового внутреннего продукта (ВВП), распределению и перераспределению национального дохода, накоплению и потреблению.
Агрегат М2 содержит агрегат М1, срочные и сберегательные депозиты в коммерческих банках, а также краткосрочные государственные ценные бумаги. Последние не функционируют как средство обращения, однако могут превратиться в наличные деньги или чековые счета. Сберегательные депозиты в коммерческих банках изымаются в любое время и превращаются в наличность. Срочные депозиты доступны вкладчику только по истечении определенного срока и, следовательно, обладают меньшей ликвидностью, чем сберегательные депозиты.
Агрегат М3 содержит агрегат М2 , сберегательные вклады в специализированных кредитных учреждениях, а также ценные бумаги, обращающиеся на денежном рынке, в том числе коммерческие векселя, выписываемые предприятиями. Эта часть средств, вложенная в ценные бумаги, создается не банковской системой, но находится под ее контролем, поскольку превращение векселя в средство платежа требует, как правило, акцепта банка, т.е. гарантии его оплаты банком в случае неплатежеспособности эмитента.
Агрегат М4 равен агрегату М3 плюс различные формы депозитов в кредитных учреждениях.
Между агрегатами необходимо равновесие, в противном случае происходит нарушение денежного обращения. Практика подсказывает, что равновесие наступает при М2 > М1; оно укрепляется при М2 + М3 > М1.
В этом случае денежный капитал переходит из наличного оборота в безналичный. При нарушении такого соотношения между агрегатами в денежном обращении начинаются осложнения: нехватка денежных знаков, рост цен и др.
Для определения денежной массы страны используют разное количество агрегатов (например, США — четыре, Франция — два). В России для расчета совокупной денежной массы применяют агрегаты М0, М1, М2 М3. К денежным агрегатам относят: М0 — наличные деньги в обращении; М1 - М0 плюс расчетные, текущие, специальные счета в банках, депозиты населения в сберегательных банках до востребования, средства страховых компаний; М2 равняется М1 плюс срочные вклады в сберегательных банках; М3 состоит из М2 и депозитных сертификатов, облигаций государственного займа.
Об изменении денежной массы М2 и ее структуры дают представление данные таблицы 1.
Таблица 1. Денежная масса и ее структура (в трлн. руб.)
| 1994 г. | 1995 г. | 1996 г. | 1997 г. | 1998 г. | |
| Денежная масса М2 | 33,2 | 97,8 | 220,8 | 295,2 | 384,5 |
| В том числе: | |||||
|
Наличные деньги вне банковской системы М0 |
13,3 | 36,5 | 80,8 | 103,8 | 130,4 |
| Безналичные средства | 19,9 | 61,3 | 140,0 | 191,4 | 254,1 |
| Удельный вес М0 в М2, % | 40,0 | 37,3 | 36,6 | 35,2 | 33,9 |
Денежный агрегат М2 увеличился в 1994-1998 гг. более чем в 10 раз, удельный вес наличных денег в М2 сократился с 40% в 1994 г. до 33,9% в 1998 г. Обращает на себя внимание, что вне сферы денежного обращения, ее ключевых денежных агрегатов находятся ГКО (государственные краткосрочные облигации) и ОФЗ (облигации федерального займа). Между тем их объемы в 1994-1998 гг. стремительно наращивались с 20,5 трлн. руб. в 1994 г. до 605,5 трлн. руб., т.е. увеличились почти в 30 раз, или в 3 раза быстрее, чем увеличилась денежная масса М2. Государственные ценные бумаги, являясь ликвидным финансовым активом, тесно связаны с движением наличных и безналичных денег, обладающих более высокой ликвидностью, т.е. их ценность в кризисных ситуациях может падать, в связи с чем либо их стремятся обменять на наличные деньги, либо открыть депозитные счета в банках. Именно так и получилось в августовский (1998г.) кризис, когда происходил лихорадочный сброс ГКО, ОФЗ и других долговых обязательств. Характеристика денежных агрегатов будет неполной без разъяснения понятия "денежная база". Денежная база - это сумма наличных денег (МО) и денежных средств коммерческих банков, депонированных в Центральном Банке в качестве обязательных резервов. Эти деньги не только имеют большую ликвидность, но и показывают дееспособность Центрального банка, его возможности выполнять свои обязательства. Некоторые экономисты называют их сильными деньгами или деньгами "высокой эффективности", поскольку эта категория денег может прямо контролироваться Центральным банком, чего нельзя сказать о других элементах совокупной денежной массы. Например, количество и сумма банковских вкладов зависит не только от эффективности политики Центрального банка, но и от того, как воспринимают эту политику инвесторы, доверяют ли они банкам или не доверяют.
Для обоснования пределов роста денежной массы (М2) используется денежный мультипликатор, характеризующий возможное увеличение денежной массы без отрицательных последствий для роста цен и инфляции. Его величина определяется как отношение М2 к денежной базе. Учитывая, что в денежную базу и в М2 входят наличные деньги, мультипликатор отражает увеличение вкладов населения и остатков средств юридических лиц. Если доля этих элементов в составе М2 увеличивается, то это означает, что основная часть денежной массы может увеличиваться в соответствии с величиной мультипликатора. Существенной спецификой денежного обращения в России является широкое использование иностранной валюты как для оплаты внешнеэкономических контрактов, так и в целях сохранности сбережений населения, сокращения потерь доходов от инфляции. В этой связи для анализа и прогнозирования спроса на деньги, изменения курса рубля, устойчивости финансово-банковской системы, процессов долларизации и бегства капитала используется показатель широких денег, который включает агрегат М2 и депозиты населения в иностранной валюте в национальной банковской системе. Для определения величины широких денег используется среднегодовой валютный курс. Например, в 1996 г. депозиты в иностранной валюте составляли 12,8 млрд. долл., а в рублевом исчислении (с учетом курса рубля 5,5 тыс. руб. за 1 долл.) - 72 трлн. руб.; агрегат М2 - 220,8 трлн., широкие деньги - 292,8 трлн. руб. Как известно, значительная часть сбережений населения хранится дома в иностранной валюте. В 1996 г. "домашняя" валюта составляла 21,0 млрд. долл., или в рублевом эквиваленте - 116,8 трлн. руб. Вся сумма валютных денег составляла достаточно внушительную величину - 188,8 трлн. руб. Масса валютных денег более чем в 2 раза превышает наличные деньги вне банковской системы (МО) и составляет 85,5% от М2. Если бы денежное обращение основывалось только на отечественной валюте, то М2 должен быть на 85,5% больше. Масштабы замещения рубля долларом в общем денежном потоке настолько значительны, что можно считать, что в России сложилась по международной терминологии параллельная система денежного обращения, когда наряду с национальной денежной единицей активно циркулирует денежная единица иностранного государства, что ведет к сокращению эмиссионного дохода Российского государства.
Попробуем проанализировать денежную массу в 2000 году на основе приведенных ниже данных.
Таблица 2. Денежная масса России в 2000 году (млрд. руб.).
|
Денежная
масса (М2) |
Темпы прироста |
||||
| Всего | в том числе: |
к преды- |
к началу года | ||
| наличные деньги (М0) | Безналичные средства | ||||
| 1.01 | 704,7 | 266,6 | 438,1 | 9,0 | - |
| 1.02 | 695,0 | 232,9 | 462,1 | -1,4 | -1,4 |
| 1.03 | 726,6 | 242,0 | 484,6 | 4,6 | 3,1 |
| 1.04 | 751,4 |
251,5 |
499,9 | 3,4 | 6,6 |
| 1.05 | 787,9 | 279,1 | 508,8 | 4,9 | 11,8 |
| 1.06 | 831,6 | 289,3 | 542,3 | 5,6 | 18,0 |
| 1.07 | 892,2 | 321,8 | 570,4 | 7,3 | 26,6 |
| 1.08 | 931,2 | 334,0 | 597,2 | 4,4 | 32,2 |
| 1.09 | 960,1 | 341,6 | 618,5 | 3,1 | 36,2 |
| 1.10 | 992,4 | 351,0 | 641,4 | 3,4 | 40,8 |
| 1.11 | 1001,2 | 349,7 | 651,5 | 0,9 | 42,1 |
| 1.12 | 1036,4 | 358,4 | 678,1 | 3,5 | 47,1 |
За год денежная масса в России возросла в 1,5 раз или на 47,1%, причем темпы роста в первом полугодии выше и составили 26,6 % против 16,2% во втором. В течение года ежемесячно темпы роста денежной массы неодинаковы, а в феврале 2000 г. этот показатель имеет отрицательное значение. Темп роста на 01.07.2000 г. отмечен самым высоким значением – 7,3%. Соотношение наличных и безналичных денег в общем объеме денежной массы существенно не изменилось. Удельный вес наличных денег к концу года снизился на 3,2%, а соответственно безналичных увеличился, что характеризует рост безналичных расчетов в хозяйстве страны и тенденцию к стабилизации ее экономики. Все колебания денежной массы объясняются экономическим, а также политическим развитием страны, ее зависимостью от промышленного роста, развития реальных секторов российской экономики, различных благоприятных и неблагоприятных внешних и внутренних факторов (ситуация с мировыми ценами на основные товары российского экспорта – нефть, газ, черные и цветные металлы).
С точки зрения ведущих экспертов – экономистов, 2000 год ознаменовался для российской экономики годом положительных темпов роста, позитивного импульса производства, что в свою очередь укрепило финансовую систему.
- 2. Денежная политика в Калужской области в конце 1999 – первой половине 2000 гг.
Интересно проанализировать денежно-экономическую ситуацию в Калужской области за последние два года. Банковская система Калужской области складывается из деятельности самостоятельных коммерческих банков, филиалов иногородних банков и сетью Сберегательного Банка. Денежная политика области находится под контролем Главного Управления Центрального Банка России по Калужской области. Под денежной политикой понимают политику, главная цель которой – управлять всеми процессами в стране (регионе), связанными с деньгами, например, денежной массой, всевозможными процентами.
Инфляция – заполнение сферы обращения денежными знаками сверх действительной потребности национального хозяйства. Ее темпы измеряются с помощью индексов цен, которые отражают изменение общего (среднего) уровня цен, либо цен на отдельные товары, группы товаров. Определяется потребительская корзина: набор чаще всего употребляемых, типичных товаров и услуг. В 1999 г. инфляция несколько стабилизировалась. Среднемесячный рост цен не превышал 3%. В целом ежемесячные темпы роста цен имели тенденцию к сокращению. В декабре индекс потребительских цен составил 101,8%. В 2000 г. прослеживались достаточно низкие темпы инфляции. В течение 1 квартала индекс потребительских цен оставался почти без изменения, во 2 квартале индекс потребительских цен растет (цены выросли на продовольственные товары на 7,2%, на непродовольственные – на 4,1%, на платные услуги населению – на 7,9%), а в 3 квартале он снижается. В январе-сентябре 2000 г. по отношению к декабрю 1999 г. индекс потребительских цен на товары и услуги составил 113,5%. На конец сентября стоимость набора из 25 основных продуктов питания составила 543 рубля 48 копеек, то есть почти на уровне декабря 1999г. Кредитными организациями продано населению иностранной валюты на 675,3 тыс. рублей, куплено у населения – на 571,7 тыс. рублей. Резких колебаний курса доллара, как покупки, так и продажи в течение 2000г. не отмечалось.
Рынок ценных бумаг. Анализ отчетности, предоставляемой банками области, показал, что вексель остается универсальным расчетным и платежным средством. Посредством него привлекаются свободные средства клиентов банков. Активно используя данный финансовый инструмент, банки осуществляют расчеты, взаимозачеты, новацию по выданным ссудам, а также используют для оформления залога и выдачи вексельных кредитов.
Наличные деньги. Эмиссионная система – выпуск банковских билетов центральным банком, а казначейских билетов и монет – казначейством. В 1999 г. эмиссия наличных денег увеличилась на 1,4%. Наибольший выпуск наличных денег пришелся на 2 квартал. Во втором полугодии он снизился по сравнению с соответствующим периодом предшествующего года на 8,8%. Количество наличных денег в обращении за 1999 г. увеличилось на 1,4 млрд. рублей. В общем количестве наличных денег, находящихся в обращении, банкноты составили 99,5%, монета – 0,5%. Осуществлялся постоянный контроль за купюрным составом и качеством банкнот и монет, находящихся в обращении. К концу 1999 г. в общей сумме наличных денег банкноты достоинством 50 и 100 рублей составили соответственно 35,6% и 60,7%. В 2000 г. расчетно-кассовые центры Главного управления Центрального Банка Российской Федерации по Калужской области также пополняли денежный оборот банкнотами и монетой нужного достоинства. Перебоев в выдаче денежной наличности не было. Структурные изменения в общем количестве наличных денег незначительны. В целом удалось достичь соответствия денежной массы, находящейся в обращении, потребностям денежного оборота.
Денежная масса. Широкая денежная масса на 1 октября 2000 г. составила 8,9 млрд. рублей и возросла по сравнению с началом года на 35,3 процентных пункта. Ежемесячный прирост денежного агрегата М3 в течение января-сентября, в среднем, составил 3,2%. Денежный агрегат М2 составил 8,1 млрд. рублей, что на 2,7 млрд. рублей больше аналогичного периода 1999 г. Наличные деньги М0 на 1 октября 2000 г. достигли уровня 3,1 млрд. рублей. В структуре М2 их доля составила 37,6% и снизилась по сравнению с показателем на начало года на 10,8 процентных пункта. Доля безналичных средств постоянно увеличивалась и составила на 1 октября 2000 г. 62,4% от суммы денежного агрегата М2, что на 10,8 процентных пункта больше по сравнению с началом года. В структуре безналичных средств более 43% составляют средства на расчетных, текущих и прочих счетах. Их доля в безналичных средствах по сравнению с началом года возросла на 11,5 процентных пункта. Широкая денежная база на 1 октября 2000 г. составила 3,2 млрд. рублей, увеличившись за 9 месяцев на 3,5 процентных пункта.
Особенности развития денежного оборота в Калужской области за последние годы связаны с существенными изменениями структуры денежной массы – резким увеличением удельного веса наличных и соответствующим сокращением безналичных денег. Эти тенденции складываются под воздействием многих причин, среди которых основными являются:
а) неплатежеспособность большинства предприятий и организаций и как следствие приоритет наличных расчетов;
б) теневая экономика, где расчеты ведутся, как правило, наличными деньгами, доходы не декларируются и соответственно не платятся налоги с них.
Рациональная организация и эффективное управление потоками наличных денег является важной составной частью всей экономики. Главное управление Центрального Банка Российской Федерации по Калужской области совместно с кредитными организациями проводило работу по оптимизации потоков наличных денежных средств. Важным моментом являлось обеспечение условий для ускорения развития безналичных расчетов и сокращения расчетов наличными деньгами за товары и услуги. Снижению доли наличных денег в обращении способствует практика осуществления расчетных операций с использованием платежных карт.
III. Перспективы развития денег в России.
3. 1. Стабилизация рубля в России.
Нельзя не признать, что разумная валютно-курсовая политика играет существенную роль в развитии экономики. Поэтому я считаю, что эта политика должна способствовать решению следующих задач:
1. Защита от иностранной конкуренции национального производства (протекционизм).
2. Стимулирование экспорта и тем самым способствовать улучшению платежного баланса и накоплению валютных резервов (экспортная экспансия).
3. Иностранные инвестиции: стимулировать приток иностранного капитала. На первый взгляд может показаться, что все три цели обеспечиваются понижением курса национальной валюты (девальвацией). Конкретнее, в нашей ситуации речь идет о том, чтобы государство содействовало повышению курса доллара, опережающему рост внутренних цен.
Механизм воздействия девальвации на экономику хорошо известен. Более высокий курс доллара (и других конвертируемых валют) дает экспортерам дополнительную выгоду при обмене иностранной валюты на рубли (или позволяет им снижать цены в валюте), заставляет импортеров покупать доллары дороже и тем самым уменьшает выгодность импорта, делает для иностранных инвесторов более рентабельными рублевые инвестиции. Но этот эффект носит условный характер и может дать благоприятные последствия лишь при весьма специфических условиях. Таких условий в России нет.
Едва ли понижение курса рубля может быть сколько-нибудь эффективным орудием защиты внутреннего производства. В условиях инфляции и слабости внутренней конкуренции рост издержек импорта сравнительно легко перекладывается на потребителя. Интенсивный спрос, созданный десятилетиями отрыва от мирового рынка, мало реагирует на повышение цен импортных товаров. Импортные пошлины и, возможно, прямые ограничения импорта могут быть более подходящими орудиями протекционизма того типа, который нам нужен.
Российские промышленные товары мало конкурентоспособны на внешних рынках не столько по ценам, сколько по качеству, дизайну, комплектности и регулярности поставок и т.п. Что касается экспорта сырья, то можно сделать выводы из недавнего опыта, что происходит при низком курсе рубля и вытекающем из этого превышении мировых цен над внутренними: хищническая продажа за рубеж с укрывательством валютной выручки, сбыт по демпинговым ценам. По экспорту тоже нужна хорошо разработанная программа диверсификации (уменьшение риска путем объединения ссудной и инвестиционной деятельности целой группы заемщиков) и стимулирования, а не валютные манипуляции.
Столь же сомнителен эффект девальвации с точки зрения привлечения иностранного капитала. Если даже не принимать во внимание аргумент, что это усилит "распродажу России", совершенно очевидно, что в современных условиях притоку иностранного капитала мешает не курс рубля, а хорошо известные экономические, политические и криминальные факторы.
Если положительные эффекты понижения курса рубля сомнительны и маловероятны, то отрицательные, напротив, вполне очевидны. Прежде всего, он является в наших условиях мощным фактором инфляции и ухудшает возможности какой-либо финансовой стабилизации. Усиливается и без того катастрофический уход валютных средств за границу и накопление наличной валюты у населения.
Абсолютно противопоказаны любые меры экономической политики, способные увеличить темп инфляции. Совершенно очевидно, что крах рубля даже небольших масштабов имел бы для России крайне негативные международные последствия различного рода — от ухудшения перспектив экономической интеграции СНГ до окончательного подрыва наших позиций в международных финансовых организациях и на рынках капиталов.
Проанализировав разнообразные меры валютно-курсовой политики, можно сделать вывод, что она может заключаться в умеренном сдерживании падения курса рубля и поддержании примерного соответствия между ростом курса доллара и повышением внутренних цен. Если когда-либо удается добиться снижения инфляции хотя бы до 1—1,5% в месяц, тогда можно говорить о какой-то стабилизации курса рубля.
Для улучшения положения рубля в российской экономике необходимо проводить политику благоприятного инвестиционного климата, что заключается в:
устойчивой стабилизации и последующем оживлении производства с опорой на ныне конкурентоспособную часть производственного аппарата;
осуществлении комплекса мер по нормализации платежной дисциплины, что позволит делать сбережения в денежной форме;
четком разграничении сфер ответственности федерального и местного бюджетов, а именно:
а) выделение средств на развитие федеральной собственности;
б) в отношении отдельных объектов, находящихся в