Деньги и денежные теории
Хотя концепции предложения денег часто пересматриваются, современное определение М1 всё ещё не соответствует в точности роли денег как средства платежа. Например, возникает воопрос: должны ли кредитные карточки рассматриваться как средство платежа? Если это так, - а этот тезис, безусловно, является очель убедительным – мы, видимо, должны рассматривать сумму, в пределах которых люди могут покрывать свои покупки, используя кредитные карточки, как часть денежной массы.
Исторически часто происходили изменения типа активов, которые могли использоваться в качестве средств платежа, и пареллельно возникали расхождения относительно того, что может считаться деньгами в этих условиях. Когда в Англии в начале XIX века впервые стали широко использоваться чеки, возникли различные точки зрения относительно того, должны ли вклады до востребования рассматриваться как часть денежной массы. Сегодня это положение не вызывает споров. Мы можем ожидать, что с течением времени будут происходить изменения финансовой структуры с последующими изменениями в определении различных показателей денежного предложения.
Существует много способов содержать активы, и, следовательно, имеется много заменителей активов, которые составляют М1. Все активы в определенной степени являются заменителями друг друга. Более широкие определения от М2 до М3 и L (ликвидные активы) предназначены для показателей, которые во все в большей степени рассматриваются как менее ликвидные заменители М1.
Хотя, строго говоря, М1 является наиболее подходящим измерителем денег как средства платежа, вторым популярным агрегатом являются квазиденьги М2. Иногда их называют ещё так: «спекулятивные деньги» или «почти деньги».
М2 добавляет к М1 активы, которые близки к тому, чтобы быть использованными в качестве средств обращения. Большая часть М2 состоит из сберегательных и мелких (менее 100 000 долл.) срочных вкладов банков и сберегательных институтов. Они могут быть использованы практически без труда для совершения платежей. В случае сберегательного вклада банк должен получить уведомление для того, чтобы перевести средства со сберегательного вклада на чековый счет. Для срочных вкладов в принципе необходимо ждать до тех пор, пока не наступит оговоренный срок, или в противном случае платить штраф в виде процентов.
Категория активов М2 состоит из взаимных фондов денежного рынка и депозитных счетов. Взаимные фонды денежного рынка представляют собой фонды, которые вкладывают свои активы в приносящие проценты ценные краткосрочные бумаги, такие как депозитные сертификаты (задолженности банков, которые покупаются и продаются на открытом рынке наряду с другими ценными бумагами) и казначейские векселя. Взаимные фонды денежного рынка выплачивают процент и позволяют владельцу счета выписывать чеки.
Депозитные счета денежного рынка — это взаимные фонды денежного рынка, находящиеся в коммерческих банках. Каждый месяц на депозитные счета денежного рынка может быть выписано ограниченное число чеков. Очевидно, что депозитные счета и взаимные фонды близки к тому, чтобы быть чековыми вкладами — только ограничения на размер и число чеков, которые могут быть выписаны на эти счета, исключают их из Ml.
До 1987 г. Ml являлась наиболее часто прослеживаемым показателем денежной массы. Казалось, будто этот показатель в наибольшей степени соответствует теоретическому определению денег как средства обращения. Однако, как мы увидим ниже, спрос на Ml в это десятилетие был довольно нестабильным, и многие экономисты, включая экономистов Совета управляющих Федеральной резервной системы, сегодня обращают больше внимания на поведение М2, чем Ml. До 1987 г. ФРС устанавливала целевые темпы роста для Ml и М2, а также и другие, более широкие показатели активов, но в 1987 г. она прекратила следить за Ml. Тот факт, что ФРС была вынуждена переключить свое внимание с Ml на М2, и то, что существуют более широкие определения предложения денег, такие как МЗ, отражает трудность формулировки единственного определения набора активов, используемых в качестве средств обращения, поскольку другие активы являются очень близкими понятиями.
В некоторой степени граница между деньгами и другими активами произвольна. Почему депозитные сертификаты с договорной ставкой являются частью МЗ, в то время как аналогичные оборотные казначейские векселя или депозитные сертификаты крупных корпораций не входят в денежные агрегаты? Еще два показателя регулярно указываются Федеральной резервной системой: ликвидные активы и долг. В декабре 1988 г. они составили соответственно 4689 и 8992 млрд дол. Первый показатель помимо МЗ включает все инструменты краткосрочного долга правительства и частного сектора. Совокупный "долг" представляет собой наиболее всеохватывающий показатель, включающий весь долг нефинансового сектора. Ни ликвидные активы, ни долг не рассматриваются в качестве денежных агрегатов.
Различные денежные агрегаты в США, 1960 и 1990 гг.
(в млрд. долл.)
1960г. 1990 г.'
1. Наличные деньги 28,7 244,7
2. Дорожные чеки 0,4 8,4
3. Депозиты до востребования 111,6 277,2
4. Другие депозиты с возможностью выписывать 0,0 292,3
под них чеки (включая счета NOW)
5. М1 (1 + 2 + 3 + 4) 140,7 822,6
6. Соглашение о продаже ценных бумаг и евродол- 0,0 77,6
ларов с выкупом по обусловленной цене на
следующий день
7. Взаимные фонды денежного рынка (общего 0,0 340,3
назначения, брокерские — дилерские)
8. Депозитные счета денежного рынка 0,0 507,0
9. Сберегательные депозиты 159,1 413,8
10. Мелкие срочные депозиты 12,5 1156,0
11. М2 (5 + 6 + 7 + 8 + 9 + 10) 312,4 3317,3
12. Взаимные фонды денежного рынка (только 0,0 120,1
институциональные)
13. Крупные срочные депозиты 2,0 506,6
14. Соглашения о продаже ценных бумаг с последу- 0,0 91,4
ющим выкупом их в срок по обусловленной цене
15. Евродоллары на срок 0,8 72,6
16. М3(11 + 12 + 13 + 14 + 15) 315,3 4108,0
17. Сберегательные облигации 45,7 125,2
18. Краткосрочные векселя казначейства 36,7 347,9
19. Банковские акцепты 0,9 34
20. Коммерческие векселя 5,1 357,7
21. М3 в сумме с другими ликвидными активами 403,7 4972,8
(16 + 17 + 18 + 19)
Предложение денег в любой экономике формируется в конкретных исторических и политических условиях, характеризующихся двумя особыми чертами. Одна из них заключается в том, что право печатать деньги высокой эффективности практически всегда является законной монополией государства. Эта монополия является важным источником доходов и вместе с тем таит в себе возможность злоупотреблений. Однако денежная эмиссия не всегда была монополией государства. В давние времена, когда в качестве денег использовались определенные товары, каждый, кто мог их производить, был способен создавать деньги. Когда же во многих странах начали входить в обращение бумажные деньги, некоторые частные банки наряду с центральным имели право их выпускать. Это порождало ряд проблем, так как различные деньги, обращавшиеся внутри страны, в зависимости от платежеспособности эмитентов могли обладать различной ценностью. С течением времени центральные банки всего мира приобрели монополию на эмиссию денег. Другая особая черта предложения денег состоит в том, что, как правило, каждая страна имеет только одни официальные деньги, служащие в качестве законного платежного средства. Почему, например, каждая маленькая страна Латинской Америки имеет собственную валюту, тогда как все штаты США используют общую? Будет ли лучше для всех стран Европейского союза, если они перейдут к использованию одной-единственной валюты? Последний вопрос в настоящее время является предметом горячих дискуссий. Из правила "одна страна — одна национальная валюта" есть несколько заметных исключений. Некоторые страны, такие, как Либерия и Панама, не имеют собственной валюты, и доллар США является там законным платежным средством. В других странах в течение определенных периодов обращалось более одной денежной единицы. Это, как правило, случай нестабильных государств, где иностранная валюта пользуется большим доверием, чем собственная. Например, в XX в. в различных странах во время очень высокой инфляции доллар США использовался наряду с местной валютой не только в качестве средства сохранения стоимости, но также и как средство обращения. До сих пор мы говорили только об особой роли денег. Как только их роль станет нам ясна, мы сможем приступить к объяснению многих других важных характеристик экономики. Например, цены представляют собой не более, чем стоимость благ в денежном выражении, так что изменения в спросе на деньги и их предложении играют фундаментальную роль в определении уровня цен. Обменный курс также есть просто цена, по которой одна денежная единица обменивается на другую, и поэтому теория спроса на деньги и предложения денег является решающей и для понимания того, как устанавливается этот курс.
4. ДЕНЕЖНО-КРЕДИТНАЯ ПОЛИТИКА
В основе денежно-кредитной политики лежит теория денег, изучающая в том числе процесс воздействия денег и денежно-кредитной политики на состояние экономики в целом.
Длительное время среди экономистов ведутся дискуссии по данной проблеме, обусловленные двумя различными подходами к теории денег: модернизированной кейнсианской теории, с одной стороны, и современной количественной теории денег (мо-
нетаризм) — с другой. В чем суть спора?
И современные кейнсианцы, и монетаристы признают, что изменение денежного предложения влияет на номинальный объем ВНП, но оценивают по-разному и значение этого влияния, и сам механизм: с точки зрения кейнсианцев, в основу денежно кредитной политики должен быть положен определенный уровень процентной ставки, а с точки зрения монетаристов — само предложение денег.
4.1 Кейнсианская теория денег
Основные положения, отстаиваемые кейнсианцами в области теории денег, следующие:
1.Рыночная экономика представляет собой неустойчивую систему с многими внутренними «пороками». Поэтому государство должно регулярно использовать различные инструменты регулирования экономики, в том числе денежно-кредитные.
2. Цепочка причинно-следственных связей предложения денег и номинального ВНП такова: изменение денежного предложения является причиной изменения уровня процентной ставки, что, в свою очередь, приводит к изменению в инвестиционном спросе и через мультипликативный эффект — к изменениюв номинальном ВНП.
3. Основное теоретическое уравнение, на котором базируется кейнсианство;
Y=C+G+I+NX,
где Y — номинальный объем ВНП, С — потребительские расходы, G — государственные расходы на покупку товаров и услуг, I — частные плановые инвестиции, NX — чистый экспорт.
4. Кейнсианцы отмечают, что цель причинно-следственных связей между предложением денег и номинальным ВНП достаточно велика, а Центральный банк при проведении денежно- кредитной политики должен обладать значительным объемом экономической информации (например, о том, как скажется на инвестиционном спросе изменение процентной ставки и, соответственно, как изменится величина ВНП). Кроме того, между приростом денег в обращении, инвестициями и наполнением рынка товарами и услугами существует определенный временной лаг. И, наконец, наращивание денежного предложения при неизменном спросе может завести экономику, помимо прочего, в так называемую «ликвидную ловушку»: процентная ставка может снизиться до критического уровня, что будет означать исключительно высокое предпочтение ликвидности. (Напомним: низкая процентная ставка свидетельствует о том, что ценные бумаги слишком дороги, следовательно, люди отказываются от их приобретения, держат сбережения в виде денег.) Если при этом предложение денег продолжает увеличиваться, то процентная ставка может уже не реагировать на это, так как ниже определенного уровня она не может опуститься. Если же ставка процента не реагирует на изменение денежного предложения, то рвется цепь причинно-следственных связей между ростом количества денег в обращении и номинальным ВНП.
5. В связи с вышеизложенным, кейнсианцы считают монетарную политику не столь эффективным средством стабилизации экономики, как, например, фискальная или бюджетная политика.
4.2. Монетаристский подход
В целом, в 70-х годах нашего столетия наблюдался кризис кейнсианской школы. В экономической науке преобладающим стало неоклассическое направление, в том числе его современная форма — монетаризм.
Главный теоретик современного монетаризма — известный американский экономист, лауреат Нобелевской премии М.Фридмен. В самых общих чертах основные положения современного монетаризма таковы:
1. Монетаризм базируется на убеждении, что рыночная экономика — внутренне устойчивая система. Все негативные моменты — результат некомпетентного вмешательства государства в экономику, которое надо свести к минимуму.
2. Корреляция между денежным фактором (массой денег в обращении) и номинальным объемом ВНП обнаруживается более тесная, чем между инвестициями и ВНП. Динамика ВНП следует непосредственно за динамикой денег. Монетаристы отмечают, что существует определенная взаимосвязь между количеством денег в обращении и общим объемом проданных товаров и услуг в рамках национальной экономики. Эта связь выражается уравнением обмена И.Фишера, или, иначе, уравнением количественной теории денег:
М V=P Q,
где М — количество денег в обращении; V — скорость обращения денег; Р — средняя цена товаров и услуг; Q — количество товаров и услуг, произведенных в рамках национальной экономики в течение определенного периода времени (обычно за год).
Произведение Р • Q равно совокупному объему денежных средств, обернувшихся в течение года. Количество проданных товаров и услуг за определенное время (Q) примерно равно объему производства за тот же период (Yt). Тождества здесь нет, так как за период t могут перепродаваться товары, которые были созданы ранее, скажем, за период (t — 1). Эти товары войдут в показатель Qt, но не войдут в показатель текущего объема произ-водства Yt. Поскольку доля таких товаров в общем кругообороте достаточно мало, экономисты допускают равенство Qt = Уt.
Если Р — средняя цена единицы произведенной продукции, то
М • V = Р • У,
где Р • Y — объем производства в денежном выражении, или номинальный объем ВНП. Тогда Уможно рассматривать как реальный объем ВНП, а Р— как дефлятор ВНП. Отсюда
V= Номинальный объем ВНП / М.
3. Сторонники количественной теории денег полагают, что вполне корректно сделать допущение о постоянстве скорости обращения денег. Такое допущение является абстракцией, поскольку показатель V, конечно, меняется, но очень незначительно, а существенные изменения могут быть обусловлены качественными преобразованиями в организации денежного обращения, что происходит нечасто и вполне предсказуемо (например,широкое внедрение «пластиковых» денег, расширение сети банкоматов и т.п.). Кредитные карточки рассматриваются многими экономистами не как новый вид денег, а как новый момент в организации денежного обращения. Кредитная карточка — это документ, облегчающий по сути займ для владельца. Что означает покупка товара по кредитной карточке? Она означает, что выдали распоряжение банку о переводе кредита в магазин. Позже банк пошлет деньги в магазин (в форме перевода денег на счет магазина или в форме чека). Именно этот перевод будет означать, что покупка реально оплачена.
Если величина V постоянна, ее можно заменить определенным коэффициентом k, тогда уравнение количественной теории денег примет вид:
k- М= Р- Y.
В такой записи это уравнение выражает зависимость номинального объема ВНП от денежного предложения, т.е. изменение количества денег в обращении должно вызывать пропорциональное изменение объема номинального ВНП, или, иначе, объем производства в денежном выражении определяется количеством денег в обращении при допущении постоянной скорости их обращения.
Продолжая теоретические рассуждения, вспомним, от чего зависит реальный объем производства. Его определяют имеющиеся на данный момент в экономике факторы производства (заданная величина).
Следовательно, изменение номинального объема ВНП обусловлено только изменением цен. Таким образом, в соответствии с количественной теорией денег уровень цен пропорционален количеству денег в обращении. Но если это так, то и изменение уровня цен будет находиться также в определенной зависимости от изменения денежного предложения.
В свою очередь, изменение уровня цен — это показатель темпа инфляции. Следовательно, прирост денежной массы будет определять, согласно количественной теории денег, темп инфляции.
4. Причинно-следственная связь между предложением денег и номинальным объемом ВНП осуществляется не через процентную ставку, а непосредственно. Тем самым известны как бы «входные и выходные данные» влияния предложения денег на ВНП,сам же механизм влияния денег скрыт. М.Фредмен попытался объяснить этот механизм, введя промежуточную категорию —«портфель активов», т.е. совокупность всех ресурсов, которыми обладает индивидуум.
М. Фридмен отмечает, что каждый человек привыкает к определенной структуре своих активов: соотношение наличных денег и других видов активов. При увеличении денежного предложения привычное соотношение меняется и, чтобы восстановитьего, люди начинают предъявлять спрос на реальные и финансовые активы. Совокупный спрос возрастает, и, в конечном счете, это приводит к росту ВНП.
5. Исходя из этого, М.Фридмен выдвинул «денежное правило» сбалансированной долгосрочной монетарной политики, а именно: государство должно поддерживать обоснованный постоянный прирост денежной массы в обращении. Величина этого прироста определяется уравнением М.Фридмена:
М= Р+ Y,
где М — среднегодовой темп приращения денег, % за длительный период; Y— среднегодовой темп прироста ВНП, % за длительный период; Р — среднегодовой темп ожидаемой инфляции, % (при подсчете среднегодового темпа ожидаемой инфляции— из общего уровня инфляции вычитается инфляция, вызванная государством, профсоюзами и т.п.).
Монетарное правило М.Фридмена предполагает строго контролируемое увеличение денежной массы в обращении — в пределах 3—5% в год. Именно такой прирост денежной массы вызывает деловую активность в экономике. В случае неконтролируемого увеличения денежного предложения свыше 3—5% в годбудет происходить раскручивание инфляции, а если темп вливании в экономику будет ниже 3—5% годовых, то темп прироста ВНП будет падать.
Денежное правило М.Фридмена легло в основу денежно-кредитной политики в США и Великобритании (рейганомика и тетчеризм) с конца 70-х годов. Так называемая политика таргетирования, т.е. ежегодного ввода определенных ограничений на увеличение денежной массы в обращении, привела к зримым результатам: на фоне сокращения уровня инфляции с 10% до 5% в год был достигнут темп роста ВНП на уровне 3—5% в год.
В заключение отметим, что современные теоретические модели денежно-кредитной политики представляют собой синтез кейнсианства и монетаризма, в котором учтены рациональные моменты каждой из теорий. В долгосрочном периоде в денежно-кредитной политике сегодня преобладает монетаристский подход. Вместе с тем государство не отказывается в краткосрочном периоде от воздействия непосредственно на процентную ставку в целях быстрого экономического маневрирования.
4.3. Цели, объекты денежно кредитной политики государства
Денежно-кредитная политика государства традиционно рассматривается как важнейшее направление государственного регулирования экономики. Высшая цель денежно-кредитной политики государства заключается в обеспечении стабильности цен, эффективной занятости и росте реального объема ВНП. Эта цель достигается с помощью мероприятий в рамках денежно-кредитной политики, которые осуществляются довольно медленно, рассчитаны на годы и не являются быстрой реакцией на изменение рыночной конъюнктуры. В связи с этим текущая денежно-кредитная политика ориентируется на более конкретные и доступные цели, чем указанные выше глобальные задачи, например, на фиксацию количества денег, находящихся в обращении, определение уровня обязательных резервов, изменение ставки рефинансирования коммерческих банков и т.п.
В любом случае проводником денежно-кредитной политики государства выступает центральный банк в соответствии с присущими ему функциями, а объектами политики являются спрос и предложение на денежном рынке.
4.4. Понятие денежного рынка
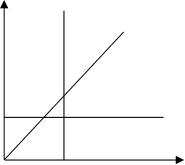
Денежный рынок является частью финансового рынка и отражает спрос и предложение денег, а также формирование равновесной «цены» денег. Под предложением денег (MS) понимается общее количество денег, находящихся в обращении, и складывающееся из М1, М2, М3. Предложение денег графически отображается обычно вертикальной прямой, поскольку предполагается, что денежно-кредитные и финансовые учреждения создали определенное, фиксированное на данный момент количество денег, которое не зависит от величины ставки процента (рис. 1, MS1).
%
MS1
MS3
MS2
0 M
Рис.1. Денежное предложение при различных целях денежно-кредитной политики: МS1, — денежное предложение при монетарной политике, направ-ленной на поддержание неизменной массы денег в обращении; MS2 — денежное предложение при гибкой денежно-кредитной политике; MS, — денежное предложение при допущении изменения и массы денег в обращении, и ставки процента.
Реально предложение денег зависит от целей, которые ставятся перед денежно-кредитной системой страны:
1. Если целью денежно-кредитной политики является поддержание на неизменном уровне количества денег в обращении, то линия денежного предложения будет вертикальной прямой.
2. Целью денежно-кредитной политики государства может быть и поддержание фиксированной ставки процента. Такая денежно-кредитная политика носит название гибкой. В случае выбора гибкой монетарной политики графическое отображение денежного предложения будет представлено горизонтальной прямой рис. 15.1, MS?
3. Третий вариант графического отображения денежного предложения — наклонная кривая (рис.1, MS1). Такая форма графика денежного предложения показывает, что денежно-кредитная политика допускает изменения и денежной массы в обращении, и нормы процента.
4.5. Спрос на деньги
Спрос на деньги (MD) формируется из: 1) спроса на деньги как средство обращения (иначе, деловой, операционный или спрос на деньги для совершения сделок) и 2) спроса на деньги как средство сохранения стоимости (иначе, спрос на деньги как на активы, спрос на запасную стоимость или спекулятивный спрос). Общий спрос на деньги зависит от уровня номинального объема ВНП и процентной ставки. В этом аспекте познакомимся с основными теоретическими моделями спроса на деньги, которые легли в основу приведенного утверждения.
Начнем с количественной теории. В общем виде количественная теория денег и есть теория спроса на деньги. В ней функция спроса на деньги выводится из уравнения обмена
М • V = Р • У и определяется как (М / F) = L(Y), где L(Y) означает спрос на ликвидный товар — деньги Согласно этому уравнению, величина спроса на реальные денежные запасы является функцией дохода. Кроме того, известно, что (М/Р) = k • Y, т.е. спрос на реальные денежные запасы прямо пропорционален доходу.
Вместе с тем спрос на денежном рынке отличается от привычного тем, что фактически это спрос на капитал в денежной форме. Сумма необходимых денег — это денежный капитал, который люди желают иметь в определенный период времени при специфических условиях. Подход к деньгам как к одному из видов богатства характерен для теоретических разработок Дж.Кейнса.
В труде «Общая теория занятости, процента и денег» Дж.Кейнс утверждал, что люди держат на руках деньги (имеется в виду деньги как денежный агрегат Ml), т.е. хранят по крайней мере часть богатства в виде денег, поскольку последние обладают свой ством абсолютной ликвидности. Следовательно, спрос на деньги зависит от того, насколько ценится на данный момент свойство ликвидности. Дж.Кейнс назвал свою теорию спроса на деньги теорией предпочтения ликвидности.
Согласно этой теории существует обратная связь между величиной спроса на деньги и нормой процента. Хозяйственные агенты держат часть богатства в ликвидной форме, если они считают, что иная форма богатства может быть сопряжена со значительным риском или может принести потери. Вместе с тем, наличные деньги не приносят того дохода, который хозяйственные агенты получают от хранения богатства в виде банковских депозитов или облигаций, приносящих проценты. Так как ставка процента становится в данном случае альтернативными издержками хранения богатства в виде наличных денег, более высокая ставка процента понижает спрос на деньги, а низкая ставка процента — повышает.
Функция спроса на деньги предстает в виде:
(М/ P)d = L (r, Y),
где г — ставка процента, Y— доход.
Величина спроса на деньги прямо пропорциональна доходу и обратно пропорциональна ставке процента. В графическом отображении этой функции кривая спроса на деньги будет иметь отрицательный наклон, причем наклон будет возрастать по мере уменьшения ставки процента при заданном уровне дохода. При увеличении дохода кривая спроса на деньги сдвинется вправо—вверх, а при уменьшении — соответственно влево—вниз. Итак, спрос на деньги как средство обращения определяется уровнем денежного или номинального ВНП (прямо пропорционально). Чем больше доход в обществе, чем больше совершается сделок, чем выше уровень цен, тем больше потребуется денег для совершения экономических сделок в рамках национальной экономики.
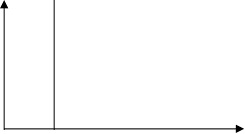
С определенным упрощением можно сказать, что операционный спрос на деньги не зависит от ставки процента, и тогда график спроса на деньги для сделок будет выглядеть следующим образом:
 r,% MD
0 M
(количество денег в обращении)
Рис. 2. Операционный спрос на деньги
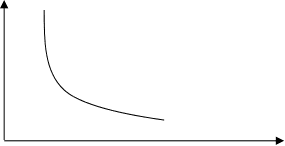
Спрос на деньги как средство сохранения стоимости зависит от величины номинальной ставки процента (обратно пропорционально), поскольку, как подчеркивалось ранее, при владении деньгами в форме наличности и чековых вкладов, не приносящих владельцу процентов, возникают определенные вмененные (альтернативные) издержки по сравнению с использованием сбережений в виде ценных бумаг.
Распределение финансовых активов, например, на наличные деньги и облигации, зависит от величины ставки процента: чем она выше, тем ниже курс ценных бумаг и выше спрос на них, тем ниже спрос на наличные деньги (ниже спекулятивный спрос), и наоборот (рис. 3).
 r,
%
MD
0 M
Рис. 3. Спрос на деньги как на активы
Итак, общий спрос на деньги зависит от номинальной ставки процента и объема номинального ВНП.
Соответственно график общего спроса на деньги будет выглядеть следующим образом:
 r,
%
MD
0 M
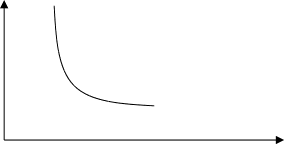
Рис. 4. Общий спрос на деньги
На рис. 4 номинальная процентная ставка — на вертикальной оси, общий спрос на деньги — на горизонтальной оси. Функциональная зависимость этих параметров даст совокупность кривых, каждая из которых соответствует определенному уровнюноминального ВНП. Перемещения вдоль кривой показывают из-менения процентной ставки. Причем при высоких процентных ставках кривая становится почти вертикальной, поскольку все сбережения вкладываются в этой ситуации в ценные бумаги, спрос на деньги ограничивается операционным спросом и уже не снижается при дальнейшем росте процента.
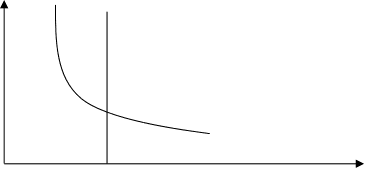
В целом денежный рынок может иметь следующее графическое отображение:
 r,
% MS
MD
0 M
Рис. 5. Графическое отображение денежного рынка.
На рис. 5 точка Е находится на пересечении кривых спроса и предложения денег и определяет «цену» равновесия на денежном рынке. Это равновесная ставка процента, т.е. альтернативная стоимость хранения не приносящих проценты денег. Равновесие на денежном рынке является подвижным, т.е. оно постоянно меняется под воздействием ряда факторов.
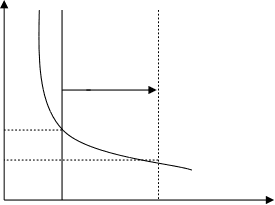
Представим, что меняется предложение денег, а спрос на деньги остается постоянным.
Если предложение денег выросло, то
1) линия предложения денег перемещается вправо;
2) происходит движение вдоль кривой спроса вправо вниз до точки Е1
3) ставка процента снижается.
Эти изменения иллюстрирует рис. 6.
 MD
r,% MS0 MS1
r0 E0
r1 E1
0 M
Рис.6. Изменения на денежном рынке при росте предложения денег (спрос на деньги не меняется)
При уменьшении предложения денег будут происходить обратные процессы.
Какие реальные процессы иллюстрирует рис. 6?
При увеличении предложения денег возникает их кратковременный избыток. Люди стремятся уменьшить количество своих денежных запасов путем покупки других финансовых активов (например, облигаций). Спрос на них растет, цены соответственно увеличиваются. Процентная ставка или альтернативная стоимость хранения не приносящих процентов денег падает. Поскольку ликвидность становится менее дорогой, население и фирмы постепенно увеличивают количество наличности и чековых вкладов, которые они готовы держать на руках, и восстанавливается равновесие на денежном рынке при большем предложении денег и меньшем проценте.
При уменьшении предложения денег равновесие на денежном рынке восстанавливается при меньшем, чем первоначальное, количестве денег в обращении и большей, чем первоначальная, ставке процента. Предположим теперь, что меняется спрос на деньги; апредложение остается неизменным. Эти изменения иллюстрирует рис. 7.
Если спрос на деньги вырос, то:
1) кривая спроса на деньги сдвинется вправо вверх;
2) процентная ставка повышается.
При уменьшении спроса на деньги будут происходить обратные явления.
Рис. 7 иллюстрирует следующие реальные процессы.
M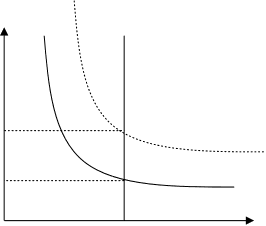 D1
MD0 MS
r,%
0 M
Рис.7. Изменения на денежном рынке при росте спроса на деньги (предложение ленег не меняется)
Пусть спрос на деньги возрос вследствие роста номинального ВНП, т.е. население и фирмы предпочитают держать свои активы вденежной форме. Но при неизменном предложении денег равновесие может установиться только при росте «цены» денег