Анализ состояния и эффективности использования основных средств на примере ООО шахта Добропольская
Таблица 2.2.1.
Данные о движении и техническом состоянии основных фондов.
|
Показатель |
Расчет |
Уровень показателя |
||
|
1998 год |
1999 год |
Отклонение |
||
|
Коэф. обновления |
= 1.2 / 1.4 |
0,053 |
0,097 |
0,044 |
|
Срок обновления, лет |
= 1.1 / 1.2 |
19,22 |
9,49 |
- 9,73 |
|
Коэф. выбытия |
=1.3 / 1.1 |
0,075 |
0,025 |
0,05 |
|
Коэф. прироста |
= (1.4 - 1.1) / 1.1 |
- 0,023 |
0,080 |
0,103 |
|
Коэф. износа |
= 2.1 / 1.1 |
0,227 |
0,177 |
- 0,05 |
|
Коэф. годности |
= 1- 2.1 / 1.1 |
0,773 |
0,823 |
0,05 |
Тхнический уровень основных фондов характеризует также и возрастной состав оборудования. Он позволяет судить о его работоспособности и необходимости замены, а также знать потенциальные возможности повышения фондоотдачи. Для анализа действующее оборудование группируют по видам, а внутри их – по продолжительности использования и сопоставляют действующие сроки службы с нормативными, установленными в данной отрасли или промышленности в целом. Кроме того, выявляют удельный вес устаревшего оборудования (со сроком службы более 20 лет), использование которого не можт обеспечить должного уровня фондоотдачи. Из-за отсутствия данных о возрастном составе основных фондов по шахте “Добропольская”, в работе не представленны вышеперечисленные расчеты.
Анализ эффективности использования основных фондов.
Эффективность использования производственных основных фондов характеризуется соотношением темпов роста выпуска продукции и темпов роста основных фондов, а также показателями фондоотдачи, фондоемкости, фондовооруженности и производительности труда.
Обобщающим показателем является фондоотдача — объем произведенной за год (или другой период) продукции, приходящейся на 1 грн. (1000 грн.) производственных основных фондов. Ее можно выразить формулой
где ФО
— фондоотдача;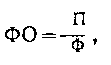
П — выпуск продукции за год;
Ф — среднегодовая стоимость производственных основных фондов.
В расчетах плана экономического и социального развития фондоотдача исчисляется исходя из объема продукции в сопоставимых ценах и среднегодовой стоимости производственных основных фондов (собственных и арендованных), кроме фондов, находящихся па консервации и в резерве, а также сданных в аренду. Основные фонды учитываются по полной балансовой стоимости (без вычета износа).
Фондоотдача может определяться исходя и из выпуска продукции в стоимостных, натуральных и условновн-натуральных показателях.
Наиболее правильно эффективность использования основных фондов отражает показатель фондоотдачи, исчисленный исходя из выпуска продукции в натуральном выражении. Однако сфера применения этого показателя ограничена предприятиями, выпускающими один вид продукции.
В большинстве отраслей промышленности фондоотдача рассчитывается на основе стоимостных показателей.
Применение показателя реализованной продукции для исчисления фондоотдачи нецелесообразно, так как этот показатель в динамике за ряд лет будет отражать объемы в разной оценке.
В экономической литературе высказываются предложения об исчислении фондоотдачи как отношения прибыли к фондам. В этом случае показатель фондоотдачи недостаточно точно характеризует увеличение выпуска продукции на единицу стоимости основных фондов, так как повышение прибыли не всегда связано с ростом выпуска продукции (оно часто зависит от влияния сдвигов в структуре и ассортименте). Этот показатель дублирует изменение уровня рентабельности.
Некоторые экономисты считают целесообразным определять фондоотдачу исходя из остаточной стоимости основных фондов. Такое предложение нельзя считать правомерным, так как остаточная стоимость не характеризует затрат на воспроизводство основных фондов. При этом получится, что на предприятиях, имеющих старые, морально устаревшие и физически изношенные фонды, уровень фондоотдачи будет выше, чем на аналогичных новых предприятиях, имеющих новую технику и более производительное оборудование.
Фондоотдача может рассчитываться как по отношению ко всей стоимости производственных основных фондов, так и к стоимости машин и оборудования. Это дает возможность проследить эффективность использования наиболее подвижной и решающей части основных фондов — оборудования.
Однако независимо от базы исчисления показателя фондоотдачи, его содержание не лишено ряда недостатков, которые необходимо учитывать в практике хозяйствования и экономическом анализе. Показатель фондоотдачи несоизмерим во времени, так как в числителе фигурирует годовой (квартальный) объем продукции, а в знаменателе указываются фонды, отдельные элементы которых имеют различные сроки службы, но во всех случаях превышающие годовой отрезок времени.
Далее, объем продукции, принятый при определении показателя фондоотдачи, не может рассматриваться как величина, пропорциональная размерам основных фондов, в связи с тем, что она зависит и от использования основных фондов в течение суток (сменность), от годового режима работы (сезонность, прерывная или непрерывная рабочая неделя) и т. п. Кроме того, неодинакова и пассивная часть основных фондов, которая вообще слабо связана с продукцией.
Снижение уровня фондоотдачи в известной степени вызывается большим ростом капитальных вложений, направляемых на улучшение условий труда, охрану окружающей среды, ускоренным развитием промышленности в отдельных районах страны, сдвигами в отраслевой структуре промышленности и другими объективными факторами. Понижение фондоотдачи в значительной степени происходит также под влиянием таких воспроизводственных факторов, как удорожание стоимости единицы мощности, рост сметной стоимости строительно-монтажных работ, опережение роста цен на оборудование над увеличением его производительности, недостатки в использовании действующих фондов.
Для определения обеспеченности основными фондами и их использования применяются также показатели фондоемкости, фондовооруженности, технической вооруженности и производительности труда.
Фондоемкость
— показатель,
обратный фондоотдаче
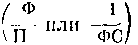
Он характеризует стоимость основных производственных фондов, приходящихся на единицу стоимости выпускаемой продукции. В настоящее время этот показатель еще мало используется в экономических расчетах, что объясняется трудностями исчисления его по видам продукции.
Фондовооруженность труда выражается отношением среднегодовой стоимости основных промышленно-производственных фондов (по первоначальной оценке) к числу рабочих в наибольшую смену. Она отражает степень обеспеченности рабочих средствами труда (основными фондами).
Техническая вооруженность исчисляется как отношение среднего остатка производственного оборудования к числу рабочих в. наибольшую смену.
Чтобы проследить взаимосвязь между показателями фондоотдачи, фондовооруженности и производительности труда, необходимо преобразовать формулу фондоотдачи (числитель и знаменатель разделить на численность рабочих в наибольшую смену) таким образом:
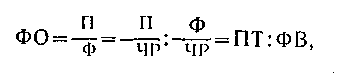
где Ф — средняя стоимость производственных основных фондов;
П — объем продукции;
ЧР — число рабочих в наибольшую смену;
ПТ — производительность труда (по числу рабочих в наибольшую смену);
ФВ — фондовооруженность.
Таким образом, фондоотдачу можно представить как частное от деления производительности труда на фондовооруженность, следовательно, фондоотдача прямо пропорциональна производительности труда и обратно пропорциональна его фондовоооруженности. Поэтому для повышения фондоотдачи необходимо, чтобы темпы роста производительности труда опережали темпы роста его фондовооруженности.
Рассмотрим показатели фондоотдачи на примере нашего предприятия.
Таблица 2.3.1
Данные для расчета фондоотдачи.
|
Показатели |
1998 год |
1999 год |
|
Объем добычи угля |
1102139 |
1157636 |
|
ОПФ |
136011 |
137035 |
|
Уд.вес акт.части |
0,3214 |
0,3323 |
|
Фондоотдача |
8,103 |
8,448 |
|
Фондоотдача акт.части |
25,206 |
25,424 |
Определим влияние факторов на изменение эффективности использования основных средств.
Определим влияние факторов первого порядка на Фо ОПФ методом цепных подстановок:
Фо ОПФ = Объем добычи угля / ОПФ
Объем добычи угля – качественный показатель;
ОПФ – количественный показатель.
Базовый расчет (1998 год):
Фо ОПФ = 1102139 / 136011 = 8,103
Первая подстановка:
1102139 / 137035 = 8,043 (8,043 – 8,103 = - 0,06)
Вторая подстановка:
1157636 / 137035 = 8,448 (8,448 – 8,043 = 0,405)
Баланс отклонений:
0,06 + 0,405 = 0,345
 Фо ОПФ
= 8,448 – 8,103 = 0,345
Определим влияние на изменение эффективности использования основных средств фондоотдачи активной части и структуры основных средств (факторов второго порядка).
Фо ОПФ =( Объем добычи угля / ОПФ ) * ( Акт.часть ОПФ / Акт.часть ОПФ )
Фо ОПФ = Фо акт.части ОПФ * Уд.вес акт.части ОПФ
Способом абсолютных разниц определим влияние факторов:
 Фо ОПФ
уд.вес = ( 0,3323 – 0,3214) *
25,206 = 0,275
Фо ОПФ фо акт.части опф = 0,3214 * ( 25,424 – 25,206 ) = 0,07
Баланс отклонений:
0,275 + 0,07 = 0,345
Фо ОПФ
= 8,448 – 8,103 = 0,345
Определим влияние отдельных факторов на изменение объема добытого угля (факторов третьего порядка).
Объем добычи = Фо ОПФ * ОПФ
Объем добычи = Фо ОПФакт части * Акт.часть ОПФ
Объем добычи = ОПФ * Уд.вес акт.части ОПФ * Фо ОПФакт части
Объем
добычи опф =
(137035 – 136011 ) * 0,3214 * 25,206 = 8295,637
Объем
добычи уд.вес
= 137035 * ( 0,3323 – 0,3214 ) * 25,206 = 37649,736
Объем
добычи фо акт.части
= 137036 * 0,3323 * ( 25,424 – 25,206 ) = 9927,007
Баланс отклонений:
8295,637
+37649,736 +9927,007 = 55872,38
Объем добычи = 157636 – 1102139 = 55497
Таким образом, сделаем выводы:
Фондоотдача ОПФ увеличилась в 1999 году по сравнению с 1998 годом на 0,345 под влиянием следующих факторов:
стоимости ОПФ на –0,06
объема добычи угля на 0,405
удельного веса активной части ОПФ на 0,275
фондоотдачи активной части ОПФ на 0,07
Объем добычи угля увеличился в 1999 году по сравнению с 1998 годом на 55497 под влиянием следующих факторов:
стоимости ОПФ на 8295,637
удельного веса активной части ОПФ на 37649,736
фондоотдачи активной части ОПФ на 9927,007.
2.4 Анализ использования оборудования.
Оборудование - наиболее активная часть основных средств. Возрастание его удельного веса считается прогрессивной тенденцией. В процессе анализа наряду с исчислением доли среднегодовой стоимости активной части промышленно - производственных основных средств устанавливается количественная обеспеченность предприятия машинами и оборудованием, определяется их технический уровень и соответствие лучшим мировым образцам.
Оборудование включает соответственно следующие главные составляющие: наличное, установленное и действующее. К наличному относится все имеющееся на предприятии оборудование, не зависимо от того, где оно находится (в цехах, на складе) и в каком состоянии. К установленному - смонтированное и подготовленное к работе оборудование, находящееся в цехах, причем часть установленного оборудования может быть в резерве, на консервации, в плановом ремонте, модернизации. Действующее оборудование - это фактически работающее в отчетном периоде оборудование независимо от продолжительности.
Задача наиболее полного использования оборудования заключается в том, чтобы свести к минимуму количество неустановленного бездействующего оборудования. С этой целью необходимо сближение величин, характеризующих количество наличного, установленного и работающего оборудования.
Рассмотрим это на условном примере, исходные данные которого представлены в таблице 2.4.1.
Таблица 2.4.1
Анализ обеспеченности шахты оборудованием и его использования
|
Показатели |
По плану |
Фактически |
Отклонение от плана (+,-) |
|
1.Количество наличного оборудования, ед. 1.1.Установленного, ед. 1.1.1.Действующего, ед. 1.1.2.Недействующего, ед. 1.2.Неустановленного, ед. 2.Коэффициенты использования наличного оборудования по установленному (стр.1.1.:стр.1) по действующему (стр.1.1.1.:стр.1) 3.Коэффициент использования установленного оборудования стр.1.1.1.:стр.1.1) |
3490 3490 2344 1146 11 1 0,672 0,672 |
3609 3609 2463 1146 1 0,682 0,682 |
119 119 119 0 -11 0 0,01 0,01 |
Данные таблицы 2.4.1 свидетельствуют о том, что на предприятии находится 1146 единиц недействующего оборудования. Это оборудование законсервировано на 3 года. Действующего оборудования на 119 единиц больше планового.
Повышение эффективности использования работающего оборудования обеспечивается двумя путями: экстенсивным (по времени) и интенсивным (по мощности).
Показатели, характеризующие экстенсивный путь использования оборудования, - количество оборудования, в том числе доля бездействующих средств труда, отработанное время (машино-ч), коэффициент сменности работы оборудования, структура парка машин и станков.
Интенсивное использование оборудования характеризуется показателями выпуска продукции за 1 машино-ч (или на рубль),т.е. его производительностью.
Анализ экстенсивного использования оборудования связан с рассмотрением баланса времени его работы, который включает следующие фонды времени: календарный,
Наличное оборудование
Установленное
(сданное в эксплуатацию)
Не установленное
(не сданное в эксплуатацию)
Фактически работающее
Подлежащее списанию
Находящееся на плановом ремонте
Резервное
Находящееся в аварийном внеплановом ремонте
Находящееся на модернизации
Подлежащее установке





Рисунок 2.4.1 Состав наличного оборудования.
режимный, возможный, плановый, фактический.
Календарный фонд времени (максимально возможный) рассчитывается как произведение числа календарных дней в отчетном периоде на 24 часа и на количество единиц установленного оборудования. Таким образом ,этот фонд времени определяется исходя из непрерывной круглосуточной работы всех единиц оборудования. В аналитических расчетах он не может быть использован, поскольку не отражает действительно возможного времени работы оборудования в связи с тем, что оно требует ремонта и не может эксплуатироваться все одновременно.
Режимный фонд времени находится путем умножения количества единиц установленного оборудования на количество рабочих дней в анализируемом периоде и на продолжительность рабочего дня в часах (с учетом коэффициента сменности).
Возможный фонд времени равен режимному за вычетом времени на ремонт оборудования.
Плановый фонд времени - время, необходимое для выполнения плана по производству продукции.
Фактический фонд - время действительно затраченное на выпуск продукции, т.е. количество фактически отработанных машино-ч.
На рисунке 3 приведена схема календарного фонда времени.
|
Календарный фонд времени |
||||
|
Режимный фонд времени |
Время выходных и праздников |
|||
|
Возможный (располагаемый фонд времени) |
Затраты времени на планово-предупредительные ремонты |
|||
|
Плановый фонд |
Резервное время |
|||
|
Фактический фонд |
Время простоев |
|||
Рисунок 2.4.2. Время работы оборудования
Совокупность фондов времени дает возможность проанализировать время работы оборудования. Сравнение календарного и режимного фондов времени дает возможность установить возможности лучшего использования за счет повышения коэффициента сменности, а режимного и возможного - за счет лучшего использования оборудования за счет сокращения затрат времени на ремонт в рабочее время.
Таблица 2.4.2
Анализ использования оборудования по времени
|
Показатели |
По плану |
Фактически |
% выполнения плана |
|
1.Календарный фонд,тыс.машино-ч 2.Режимный фонд,тыс.машино-ч 3.Возможный фонд,тыс.машино-ч 4.Плановый фонд,тыс.машино-ч 5.Фактический фонд,тыс.машино-ч 6.Коэффициенты использования оборудования во времени: 6.1.К календарному фонду (стр.5:стр.1) 6.2.К режимному фонду (стр.5:стр.2) 6.3.К возможному фонду (стр.5:стр.3) 6.4.К плановому фонду (стр.5:стр.4) |
30154 21107 20007 14256 15267 0,506 0,723 0,763 1,071 |
31182 21529 20017 15260 14252 0,450 0,651 0,701 0,984 |
103,41 102,00 100,05 107,04 93,35 88,93 90,04 91,87 91,88 |
Примечание. Плановый фонд времени показан дробью: в числителе - на запланированный, а в знаменателе - на фактический выпуск продукции.
Их приведенных данных таблицы 2.4.2 можно сделать выводы, что фактически календарный фонд времени составляет 103.41% к плановому (31182/30154*100). Разность между фактическим и плановым календарным фондом времени работы оборудования является результатом отклонения излишнего оборудования, которое планировалось продать.
Режимное время составляет 102.00 % планового (21529/21107*100). Разный процент использования календарного (103.41%) и режимного (102%) фондов времени работы оборудования свидетельствуют о том, что фактически количество рабочих дней и коэффициент сменности были ниже предусмотренных планом. Возможный фонд времени составил 100.05 % к плану (20017/20007*100).По плану на ремонт оборудования намечалось затратить 1100 тыс.машино-ч (21107-20007).Фактически же ушло 1512 тыс. машино-ч (21529-20017), или на 412 тыс.машино-ч больше(1512-1100).
При намеченном по плану количестве оборудования возможный фонд времени его работы составил 20007 тыс.машино-ч, а время, необходимое для выполнения плана по производству продукции, - 14256 тыс.машино-ч. Следовательно, при плановом количестве оборудования у предприятия остается 5751 тыс.машино-ч неиспользованного времени (20007-14256).Это свидетельствует о том, что в плане были заложены внеплановые простои оборудования. Действительно на ОАО "Минский приборостроительный завод в течение 1998 года имело место четырехдневная рабочая неделя, которая изначально не планировалась. По плану на выпуск продукции намечалось затратить 15267 тыс.машино-ч, фактически израсходовано 14024 тыс.машино-ч. Следовательно, в результате простоев оборудования потеряно 1243 тыс.машино-ч (14024-15267).Кроме этого, предприятие не использовало 5993 тыс.машино-ч возможного времени (20017-14024).Таким образом, общая величина неиспользованного и нерационально используемого времени составила 12120 тыс.машино-ч (412+5751+5993).
Это свидетельствует об упущенных возможностях для предприятия. Предприятию необходимо усилить контроль за рациональным использованием времени работы оборудования. Целесообразно применять автоматизированные приборы контроля и учета времени его работы, базирующейся на использовании вычислительной техники.
Направления улучшения состояния и эффективности использования основных фондов
Обоснование конкретных управленческих решений, направленных на улучшение технического состояния и эффективности использования основных фондов.
В заключении анализа подсчитывают резервы увеличения выпуска продукции и фондоотдачи. Ими могут быть ввод в действие неустановленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий НТП. Неиспользованные резервы увеличения выпуска продукции и повышения фондоотдачи определяются путем факторного анализа выпуска продукции и фондоотдачи. При определении текущих и перспективных резервов вместо планового уровня факторных показателей учитывается возможный их уровень.
Например, резервы увеличения выпуска продукции за счет ввода в действие нового оборудования определяется умножением дополнительного его количества га фактическую величину всех факторов, которые формируют ее уровень:
Р ВПк=РК*ГВф=РК*Дф*Ксмф*Пф*ЧВф
.
Сокращение целодневных простоев оборудования за счет конкретных оргтехмероприятий приводит к увеличению среднего количества отработанных дней каждой его единицей за год. Этот прирост необходимо умножить на возможное количество единиц оборудования и фактическую среднедневную выработку единицы:
РВПд=Кв*РД*ДВф=Кв*РД*Ксмф*Пф*ЧВф.
Чтобы подсчитать резерв увеличения выпуска продукции за счет повышения коэффициента сменности в результате лучшей организации производства, необходимо возможный прирост последнего умножить на возможное количество дней работы всего парка оборудования и на фактическую сменную выработку (СВ):
РВПксм=Кв*Дв*РКсм*СВф=Кв*Дв*РКсм*Пф*ЧВф.
За счет сокращения внутрисменных простоев увеличивается средняя продолжительность смены, а следовательно, и выпуск продукции. Для определения величины этого резерва следует возможный прирост средней продолжительности смены умножить на фактический уровень среднечасовой выработки оборудования и на возможное количество отработанных смен всем его парком (СМв) (произведение возможного количества оборудования, возможного количества отработанных дней единицей оборудования и возможного коэффициента сменности):
РВПчв=Тв*РЧВ!=Кв*Дв*Ксмв*Пв*РЧВ!
Резервы роста фондоотдачи – это увеличение объема производства продукции и сокращение среднегодовой стоимости основных производственных фондов:
РФО=Фов-Фоф=(ВПф+РВП)/(ОПФф+ОПФд-Р ОПФ)-ВПф/ОПФф,
Где
РФО
– резерв роста
фондоотдачи;
ФОв, Фоф – соответственно возможный и фактический уровень фондоотдачи;
РВП
– резерв увеличения
производства
продукции;
ОПФд – дополнительная сумма основных производственных фондов, необходимая для освоения резервов увеличения выпуска продукции;
РОПФ
– резерв сокращения
средних остатков
основных
производственных
фондов за счет
реализации
и сдачи в аренду
ненадобных
и списания
непригодных.
Резервы роста фондорентабельности определяют умножением выявленного резерва роста фондоотдачи на фактический уровень рентабельности продукции:
РРфо=РФОопф*Рвпф.
В заключении разрабатываются мероприятия по освоению выявленных резервов.
Такими мероприятиями могут быть, например, усиление контроля за рациональным использованием времени работы оборудования, применение автоматизированных приборов контроля и учета времени работы предприятия, базирующейся на использовании вычислительной техники.
В рыночной экономике финансовый анализ является одной из важнейших функций управления. Наравне с учетом он должен быть построен таким образом, чтобы благодаря ему можно было получить не только констатацию фактических результатов , но также и определить факторы ,положительно либо отрицательно, повлиявшие на эффективность использования промышленно - производственных основных средств.
Так можно порекомендовать решать поставленные задачи путем механизации и автоматизации аналитических работ. При проведении анализа фондоотдачи целесообразно применять экономико-математические методы и ЭВМ.
Вторым направлением совершенствования анализа эффективности использования основных средств можно предложить совершенствование действующей методологии анализа основных средств, что вызывается целым рядом причин. В частности, отбор факторов 2-го и более высоких порядков для проведения анализа фондоотдачи промышленно - производственных основных средств. А также вопрос периодичности проведения анализа и т.д.
На замену оборудования и создания новых технологий требуются миллионы долларов. Своих средств у предприятий явно недостаточно, поэтому не обойтись без помощи инвесторов. С целью подготовки условий взаимодействия с инвесторами можно проводить акционирование объединений.
Предприятия могут расширять внешнеэкономическую деятельность, как важнейшее условие для получения необходимой валюты.
Возможна разработка программы реструктуризации с конечной целью создания системы оперативного управления издержками производства, что послужит повышению конкурентоспособности и экономической эффективности объединения в целом.
В результате осуществления этих мер через возможно обеспечение устойчивого саморазвитие предприятия, при котором любые дестабилизационные внешние факторы не будут столь чувствительны для его функционирования.
Анализ состояния и эффективности использования основных фондов с использованием опыта зарубежных стран.
Достаточно продолжительное время труды по финансовому анализу, публикуемые на Западе, ограничивались описанием техники анализа, которая используется в той или другой конкретной стране.
К сожалению, несмотря на зарождающееся сотрудничество, системы учета и отчетной информации тогда отличались в странах до такой степени, что техника финансового анализа отчета о доходах, используемого в Великобритании, сильно отличалась от той, которая применялась во Франции или Германии.
В таком случае, можно ли отдавать предпочтение отдельным видам обучения, связанным с какой-либо одной страной? Не лучше ли обогатить знания, познакомившись с разнообразными методами анализа, которые находят применение в разных странах?
В данной работе мы попытались это сделать, воспользовавшись опытом двух стран, где техника финансового анализа особенно развита и при этом имеет множество различий, - США и Франция.
Одно из преимуществ используемого опыта в том, что он показывает возможность решения одной и той же проблемы, проявляясь в разнообразных формах подхода к ней, либо различных вариантах ее решения. Анализируя международный опыт, мы старались показать не только его преимущества, но и его недостатки.
Одним из традиционных направлений анализа основных фондов является анализ основного капитала.
Основной капитал – станки, машинное оборудование, т.е. все, что используется длительный период времени и переносит свою стоимость на стоимость товара в виде амортизационных отчислний.
Традиционный подход к определению степени износа основного капитала состоит в соотнесении суммы отчислений износа к первоначальной стоимости основного капитала:
К изн. = Сумма изн. / Перв. ст-ть осн. капитала
Но аналитик должен также учитывать дополнительные элементы, способные повлиять на общую картину:
возможные изменения способов износа
отсутствие переоценок баланса
периодичность обновления основного капитала
В объединениях предприятий или там, где произошли слияния и реорганизация, следует учитывать появление нового основного капитала, анализируемого с различными темпами по причине различной сферы деятельности, или же просто из-за различных способов амортизации (в одной и той же сфере деятельности).
Другой подход состоит в оценке степени обновления орудий производства путем соотнесения суммы их закупок за определенный период к стоимости основного капитала в конце периода.
К обн. = Ст-ть закупленных ср-в за период / Ст-ть осн. капитала в кон. Периода
Аналитику порой необходимо знать потенциал производства на данный момент, его динамику во времени и его относительное значение по отношению к некоторым основным данным по эксплуатации.
Первая проблема возникает в связи с тем, что нет регулярной и систематической переоценки балансов, стоимость основного капитала в основном не точно отражается в балансе.
Что касается второй проблемы, а именно сравнения объема основного капитала во времени, то это предполагает оценку основного капитала в соизмеримых ценах. Использование соизмеримых цен также не всегда решает проблему, поскольку в результате технического прогресса оборудование обновляется. Следовательно, аналитик должен учесть и этот момент для разработки системы оценки в базовых ценах.
Имеет смысл также соотнести объем основного капитала, используемого в производстве, со средней численностью и рассчитать показатель количества оборудования, приходящегося на работника, т.е. показатель технического строения капитала.
Тех. строение кап. = К-во станков, оборуд-я, исп-ых на пр-в / Ср. числ. раб-ов
Обычно числитель показателя должен быть выражен количественно для того, чтобы правильно предать динамику за периоды и между предприятиями. На самом деле чаще всего аналитик его выражает в текущих ценах, как предлагает Центральное бюро балансов Банка Франции, в следующем показателе:
Стоимостное строение кап. = Ст-ть осн. кап. / Ст-ть раб. силы
Одна из проблем, которая возникает у специалистов при анализе и контроле управления, состоит в том, чтобы определить, по первоначальной или остаточной стоимости должен учитываться основной капитал, когда речь идет об оценке результатов деятельности предприятия.
Ускорение технического прогресса вынуждает предприятие все быстрее обновлять основной капитал в условиях новых технологий. Следовательно, оценка технологического уровня средств производства является первостепенной задачей любого экономического анализа предприятий.
Специалисты по данному вопросу считают, что этот анализ не должен абстрагироваться от совокупности условий действия глобальной стратегии предприятия. Речь идет не о том, чтобы применять везде одну методику и следовать необходимости достижения наивысшего уровня слаженности машин и оборудования, наоборот, широко признан факт существования сильной взаимозависимости между характером производимых товаров, используемой технологией и формой организации производства.
Оценка технологического уровня средств производства предприятия должна проводиться с учетом взаимосвязей с другими элементами анализа как самого товара, так и с условиями производства. Основывается эта оценка на подсчете соответствующих показателей, увязанных в систему. Но определение технологического уровня не является концом анализа, важно также оценить уровень сложности оборудования и риска, который связан с