Грошовий обіг України
У процесі руху доходів і продуктів (товарів і послуг) виникають взаємозв’язані, але протилежні за напрямком товарні і грошові потоки.
У розвинутому ринковому господарстві грошовий обіг не може здійснюватися без участі і активної ролі банків. Банки стають необхідними посередниками у взаємних виплатах і розрахунках між підприємствами, організаціями, установами та окремими фізичними особами. Банки цілеспрямовано регулюють грошові потоки у народногосподарському обігу.
Базова модель грошового обігу включає в себе:
ринки ресурсів і продуктів;
банки;
суб’єкти народногосподарського обігу – підприємства й населення.
Ринок продуктів
продукти 
 продукти
гроші


Підприємства
Населення
Ринок ресурсів


гроші
ресурси ресурси
Потоки товарів і послуг на цьому малюнку спрямовані за часовою стрілкою; потоки грошових платежів спрямовані проти часової стрілки. В базовій моделі допускається, що всі ресурси належать населенню (хоча насправді йому належить тільки один ресурс – робоча сила).
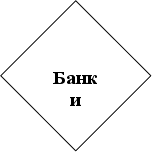
Вихідним і кінцевим пунктом моделі, через який здійснюється кругообіг готівки і безготівкових платежів, є банк. Тому банки, зображені в центрі малюнка.
Потоки економічних ресурсів з одного боку, і грошовий потік доходів і споживчих витрат – із другого, здійснюються одночасно. Будь – які затримки, крім тих, які викликані продажем товарів у кредит, створюють ситуацію неплатежів, що загрожує дезорганізації народногосподарського обігу.
Базова модель грошового обігу дає загальне уявлення про функціонування національної грошової системи.
Грошова система – це визначена державою форма організації грошового обігу, що історично склалася й регулюється законами цієї держави. Її основу становить сукупність економічних відносин та інститутів, які забезпечують її функціонування.
Кожна промислово розвинена країна має власну грошову систему, яку розвиває й вдосконалює для розвитку національної економіки. Це випливає з об’єктивних потреб забезпечення нормального товарно – грошового обігу і національно – історичних та політичних особливостей розвитку країни, тому кожній національній грошовій системі властиві різні форми й взаємодія складників, а також національна специфіка, рівень розвитку продуктивних сил, свої політичні цілі та економічна політика.
Водночас кожна з нині діючих грошових систем, попри свої особливості, мають багато спільних ознак та включають такі наріжні елементи:
грошову одиницю
види державних грошових знаків;
масштаб цін;
валютний курс;
порядок готівкової й безготівкової емісії та обігу грошових знаків;
регламентацію безготівкового грошового обігу;
правила вивозу й ввезення національної валюти та організації міжнародних розрахунків;
державний орган, який здійснює грошово – кредитне й валютне регулювання.
Розгляньмо докладніше ці спільні елементи грошових систем.
Грошова одиниця – це встановлений законодавством грошовий
знак, що є засобом виміру та вираження цін усіх товарів. Як правило, грошова одиниця ділиться на дрібніші частини. У переважній більшості країн для цього використовується десятинна система поділу. Приміром, 1 гривня = 100 копійок, 1 долар = 100 центів, 1 фунт стерлінгів = 100 пенсів тощо.
Наявність авторитетної національної грошової одиниці та її частин в Україні є не лише ознакою її державності і реальної незалежності, а й становить основу грошової системи, базою для подолання кризи та інфляції, проведення наступних радикальних економічних перетворень. Як і в інших країнах світу, гривня виникла історично, але нині цілковито залежить від нинішнього стану економіки й держави, яка законодавчо закріплює її функції. При цьому стабільність грошової одиниці найкраще забезпечується лише тоді, коли вона одночасно виступає як капітал і я к валюта.
Види грошових знаків, що мають законну платіжну силу, у
грошовій системі представляють, в основному, кредитні гроші у вигляді банкнот і розмінних монет та паперових грошей у формі державних казначейських квитків. В Україні, як і в багатьох розвинених країнах, паперові гроші (скарбничі квитки) в обігу не випускаються або випускаються лише в обмежених масштабах. Водночас у країнах, що розвиваються, у грошовому обігу є як банкноти, так і казначейські квитки та монети.
Масштаб цін. Масштаб цін колись означав вираження суспільної
вартості у грошових одиницях, що опирався на фіксовану державою вагову кількість грошового металу у грошовій одиниці. Після Ямайської валютної реформи 1976 – 1978 рр. офіційна ціна золота і золотий вміст грошової одиниці скасовані, тому й офіційний масштаб цін втратив свою економічну значимість, бо кредитні гроші власної вартості не мають і не можуть бути виразником вартості інших товарів. Водночас у сучасних умовах функціонування світового ринку господарство кожної окремо взятої країни тісно взаємодіє з іншими, тому офіційний масштаб цін виконує свою роль у взаємодії внутрішніх і світових цін. В цих умовах, якщо на внутрішньому ринку виникає невідповідність міх товарною й грошовою масою, то національна валюта, як правило, втрачає офіційно зафіксований державою паритет по відношенню до іноземних валют, а деякі країни взагалі відмовилися від встановлення офіційного масштабу.
Масштаб цін в цих умовах визначається як певна кількість товарної маси, що приймається за одиницю, а остаточно складається під впливом взаємодії попиту й пропозиції. Його функцією стало завдання служити засобом виміру вартостей товарів за допомогою цін.
Валютний курс – співвідношення між грошовими одиницями
(валютами) різних країн, що визначається їх, купівельною силою. Валютний курс характеризується еквівалентною сумою, ціною грошової одиниці однієї країни, що виражена у грошових одиницях іншої країни.
Залежно від типу грошової системи, рівня розвитку ринкових відносин, економічного і соціально – політичного стану суспільства можуть застосовуватися: фіксовані валютні курси; плаваючі системи валютних курсів; системи валютних коридорів. У країнах зі стабільною й розвиненою економікою, як правило, використовуються плаваючі системи валютних курсів, коли курс національної валюти з тих або інших причин вільно коливається.
Фіксовані курси встановлюються національними банками. Залежно від видів операцій з валютами вони можуть бути різними. Різним може бути і наслідок фіксованого курсу.
Порядок готівкової і безготівкової емісії та обігу грошових знаків.
Такі регулювання держава здійснює за допомогою актів внутрішнього законодавства та врахування економічного і валютного становища країни.
У колишньому СРСР помилково був прийнятий роздільний обіг готівкової і безготівкової маси, коли готівка випускалася лише для задоволення споживчих потреб населення на основі так званого касового плану, а між підприємствами і закладами розрахунки велися переважно безготівковим способом. До того ж видача кредитів здійснювалася лише на основі затвердженого урядом кредитного плану, а взаємне узгодження показників грошового обігу досягалося через систему вартісних балансів.
Регламентація безготівкового грошового обороту - це функція
держави і НБУ, яка реалізується через:
1) встановлення порядку використання грошей, що знаходяться на рахунках банків;
2) держава визначає сфери, у яких платежі виконуються шляхом безготівкового перерахування коштів з одного рахунку на інший;
3) держава законодавчо визначає способи платежу, форми розрахунків, порядок платежу тощо. Найповніше проблеми регулювання безготівкових розрахунків викладені у законах України «Про банки і банківську діяльність» і «Про підприємства в Україні», у Постанові Верховної Ради «Про застосування векселів у господарському обороті», а безпосереднім практичним документом є «Положення про безготівкові розрахунки в господарському обороті України», затвердженому Правлінням НБУ 24.05.1993 р.
Цими та іншими нормативними актами визначено такі засади організації безготівкових розрахунків: по-перше, підприємства усіх форм власності забов'язані свої грошові кошти зберігати на рахунках комерційних банків і використовувати їх для міжгосподарських розрахунків у безготівковій формі шляхом перерахування з рахунку платника на рахунок продавця. Хоч це і обмежує права вибору підприємцями форми розрахунків, але воно значною мірою сприяє впорядкуванню і зміцненню стабільності грошового обігу; по-друге, платежі потрібно здійснювати максимально наближено до моменту відвантаження продукції. Це сприяє прискоренню кругообігу фінансових ресурсів і реалізації продукції підприємств; по-третє, платежі здійснюються банками за згоди і в порядку, що встановлюють власники рахунків. Списання коштів без згоди платників допускається у вигляді т. зв. «безакцентного» списання лише у виключних випадках, коли стягуються штрафи чи недоплата за неплатежі до держбюджету або ж за рішенням судових органів; по-четверте, форми і способи розрахунків визначаються договорами та угодами між господарськими суб'єктами, але в межах чинного законодавства; по-п'яте, суб'єкти господарського життя можуть скористуватися правом вибору банків для відкриття рахунків, а за потреби, то можуть мати поточні і два розрахункові рахунки у різних містах і банках. Для цього вони укладають з банками договори про розрахунково-касове обслуговування.
Правила вивезення і ввезення національної валюти та організації
міжнародних розрахунків. У сфері валютного регулювання НБУ виконує такі функції:
здійснює валютну політику на підставі принципів загальної економічної політики України;
складає спільно з Кабінетом Міністрів України платіжний баланс України;
контролює дотримання затвердженого Верховною Радою ліміту зовнішнього державного боргу України; визначає ліміти заборгованості в іноземній валюті уповноважених банків нерезидентів;
нагромаджує, зберігає і використовує резерви валютних цінностей для здійснення державної валютної політики; видає ліцензії на здійснення валютних операцій та приймає рішення про їх скасування;
визначає способи встановлення і використання валютних (обмінних) курсів іноземних валют, виражених в іноземній валюті або у розрахункових (клірингових) одиницях.
Для реалізацій цих функцій НБУ виконує такі групи операцій:
надає кредити комерційним банкам під забезпечення цінними паперами та іншими активами;
відкриває власні кореспондентські рахунки у закордонних банках і веде рахунки банків – кореспондентів;
купує та продає іноземну валюту, платіжні документи в іноземній валюті;
зберігає, а також купує та продає монетарні коштовні метали, дорогоцінні камені та інші коштовності на внутрішньому і зовнішньому ринках без квотування і ліцензування;
розміщує золотовалютні резерви (в т.ч. в іноземних банках) самостійно або через банки, уповноважені ним на ведення зовнішніх операцій;
проводить операції з резервними фондами грошових знаків.
Державним органом, що здійснює грошово-кредитне і валютне
регулювання є Національний банк України, який за основу своєї діяльності визначає: забезпечення стабільності національної грошової одиниці гривні; розробляє і реалізує грошово-кредитну політику та здійснює контроль за повсякденною її реалізацією; стимулює розвиток і зміцнення банківської системи України; формує забезпечення ефективного і безперебійного функціонування системи розрахунків в інтересах вкладників і кредиторів.
У відповідності з цими завданнями НБУ:
здійснює єдину державну грошово-кредитну політику. Основним
документом при цьому є Програма діяльності Уряду, схвалена Верховною Радою України;монопольне здійснює емісію валюти України та організує її обіг;
виступає кредитором останньої інстанції для банків і кредитних установ, організує систему рефінансування;
встановлює для банків і кредитних установ правила проведення банківських операцій бухгалтерського обліку і звітності, що узгоджені з державною системою статистики і стандартів, захисту інформації та коштів;
створює та здійснює методологічне забезпечення системи грошово-кредитної і банківської статистичної інформації та статистики платіжного балансу;
визначає та координує створення сучасних електронних платіжних засобів, розрахунків та технологій;
встановлює єдиний порядок і проводить державну реєстрацію банків і їх філій, валютних бірж і кредитних установ та ліцензування банківських операцій;
здійснює нагляд за діяльністю банків;
аналізує та прогнозує стан грошово-кредитних, фінансових та валютних відносин;
організує інкасування та перевезення грошових знаків та інших цінностей, надає ліцензії комерційним банкам на право банківських операцій;
здійснює інші функції відповідно Статуту НБУ і законодавчих актів України.
Отже, сучасна грошова система характеризується:
відміною офіційного золотого вмісту грошової одиниці за ухвалою МВФ про демонетизацію золота;
переходом до нерозмінних на золото кредитних грошей, які значною мірою за своєю природою наближаються до паперових грошей;
збереженням у грошовому обігу деяких країн поряд з кредитними грішми і паперових грошей у вигляді казначейських квитків;
випуском банкнот у обіг для кредитування підприємств і закладів держави, а також під приріст офіційних золотих і валютних резервів;
розвитком безготівкового обороту за умов одночасного скорочення у обігу готівки;
зростанням масштабів державного регулювання грошового обігу для подолання невідповідності кількості грошей об'єктивним потребам економічного обороту та викликаних цим інфляційних тенденцій.
Оскільки грошові системи – це складні економічні системи, що перебувають у стані розвитку і змін, то їх слід розглядати з різних боків:
залежно від панівних економічних відносин можна визначити два типи грошових систем:
ринкового типу, який характеризується вільним функціонуванням грошей, грошово – кредитним регулюванням на рівні банківської системи, використання переважно економічних важелів підтримання стабільності грошового обігу тощо;
неринкова грошова система, якій властиві адміністративно – командні методи і важелі управлінням виробництвом та обміном, а панівним було регулювання виробництва і обміну для зближення і витіснення Товар – Гроші – Виробництво і грошового обігу;
залежно від рівня входження національної економіки у світовій ринок і глибини міжнародного поділу праці виділяють:
грошові системи відкритого типу – відсутні оближення у формуванні валютних курсів та обмінних операцій, вільне переміщення грошових ресурсів до країни та за її межі, в обігу перебуває вільно конвертована валюта, діють інші важелі підтримання національного грошового обігу як інтегрованої частини світового господарського і грошового обігу;
грошові системи закритого типу. В них переважно панують адміністративно – командні важелі управління суспільним виробництвом, відсутня вільна конвертованість національної грошової одиниці на іноземні валюти, діють численні обмеження у валютних операціях тощо.
залежно від форми грошей у обігу є 2 типи грошових систем:
якщо роль загального еквіваленту виконують благородні метали, то такі системи грошового обігу називають грошовими системами металевого обігу. У них грошовий товар безпосередньо перебуває в обігу і виконує всі функції грошей, а кредитні гроші є безперешкодно розмінюваними на дійсні гроші;
система обігу кредитних і паперових грошей, коли благородні метали з обігу вилучено, а в обігу перебувають знаки вартості.
Історія людства знає три типи грошових систем – біметалізм, монометалізм і систему нерозмінних кредитних грошей.
Біметалева система грошового обігу діє тоді, коли роль загального еквіваленту закріплена за двома шляхетними металами (переважно за золотом і сріблом), передбачаюється вільне карбування монет з обох металів та їхній необмежений обіг. В цих умовах на ринку складалася ціна товару, що виражалася у золоті й сріблі. Система біметалевого грошового обігу діяла у XVI – XVIII ст.ст., а ряд країн Західної Європи її скасували лише у XIX ст.
За паралельного біметалевого обігу грошей між золотими і срібними монетами стихійно (автоматично) складається вагове і цінове співвідношення, яке держава законодавчо закріплювала і надавала золотим та срібним монетам функцію законного платіжного засобу.
Але біметалізм: а) не відповідав потребам розвитку капіталізму; б) використання у функції міри вартості одночасно двох металів суперечило природі даної функції грошей, коли загальною мірою вартості слугує лише один товар; в)встановлювані державою тверді вартісні співвідношення не відповідали реальній ринковій вартості золота і срібла, що не лише не сприяло точності виміру вартості товарів, а й не забезпечувало стабільності грошового обігу. Більше того, здешевлення видобування срібла у кінці XIX ст. призвело до його знецінення відносно до золота, витиснення останнього з каналів грошового обігу і зумовило значні коливання цін на товари. В цьому виявилась дія закону Коперніка – Грешема, за яким “погані гроші витискають з обігу більш вартісні”.
Оскільки біметалізм породжував нестабільність грошової системи і труднощі при визначенні вартісного співвідношення між золотом і сріблом, а розвиток індустріалізації потребував стабільних грошей як єдиного загального еквіваленту, у II пол. XIX ст. у більшості країн світу склалася монометалева грошова система.
Монометалізм – грошова система, у якій один метал (золото або срібло) слугує загальним еквівалентом і основою грошового обігу, а функціонуючі монети і знаки вартості розмінюються на дорогоцінні метали.
Система золотого монометалізму пройшла ряд еволюційних етапів.
На стадії золотомонетного обігу (середина XIX ст. – 1914 р.) в її основі знаходились золоті монети. При цьому банкноти безперешкодно обмінювались на золото. Ця система не знала ні нестачі, ні надлишку грошей, але вона – найдорожча грошова система, до того ж малорухома і негнучка.
Золотомонетний стандарт найкраще відповідав потребам індустріального суспільства доби вільної конкуренції, сприяв розвитку виробництва, вдосконаленню кредитної системи, поширенню світової торгівлі і вивозу капіталу. Основними характерними рисами золотомонетного стандарту були такі його переваги:
у золотомонетній грошовій системі золото виконує всі функції грошей, а у внутрішньому грошовому обігу перебувають повноцінні золоті монети;
дозволено вільне карбування золотих монет приватними особами (як правило на монетному дворі);
дозволявся вільний вивіз та ввезення золота, іноземної валюти і функціонування вільних ринків золота;
неповноцінні грошові знаки (банкноти, металева розмінна монета) в процесі обігу вільно і необмежено розмінювалися на золото, що забезпечувало рівновагу між грошовою і товарною масами.
Таке функціонування золотомонетного стандарту вимагало наявності достатніх золотих запасів у центральних емісійних банках, які одночасно були резервом внутрішнього монетного обігу, що забезпечував вільний обмін банкнот на золото, та резервом світових грошей. Проте зростання бюджетних дефіцитів і збільшення емісії паперових грошей в обігу привели в роки Першої світової війни до значного перевищення грошово – паперової маси в обігу над обсягами золотих запасів емісійних банків. Це привело до припинення вільного обміну паперових грошей на золоті монети і ліквідації золотомонетного стандарту в країнах – учасниках війни. Під час грошових реформ 1934 – 1929 рр. Були зроблені спроби відновити золотомонетний стандарт, але вже у двох обмежених формах – золотозливкового і золотодевізного стандартів.
Золотозливковий стандарт – це система, за якої золоті монети вилучаються з обігу і переплавляються в зливки золота, а обмін банкнот на золото відбувається шляхом продажу золотих зливків по фіксованій державній ціні, яка відповідає встановленому золотому вмісту паперових грошей.
З 1944 р. відбувається перехід до нової грошової системи – золотодевізного стандарту (Бреттон – Вудська грошова система – за назвою американського містечка Бреттон – Вудс, де була укладена угода про перехід на нову грошову систему). За цієї системи грошові знаки взагалі не обмінювались на золото (центральні банки обмінювали на золото свою національну валюту, що нагромадилась в інших країнах), а фіксований курс національної валюти (її купівельна сила) підтримувався шляхом купівлі – продажу іноземної валюти (девіз) на фондових біржах.
На зміну системі золотого монометалізму у 70 – х роках приходить система нерозмінних кредитних грошей ( Ямайська грошова система), яка характеризується наступними рисами:
остаточна демонетизація золота;
відмінна золотого вмісту кредитних грошей (банкнот);
панування символічних (готівкових і безготівкових) грошей;
посилення емісії грошей з метою кредитування приватного підприємництва і держави;
державне регулювання грошового обігу.
Сучасний грошовий обіг утворюється сукупністю грошових засобів, що виступають у двох формах: готівка (банкноти і розмінна монета) і безготівкові гроші (чекові рахунки, “електронні гроші”, кредитні картки). За обсягом в ринковій економіці готівка нині значно уступає безготівковим грошам; банкноти і розмінна монета сьогодні складають тільки 10 – 20% усіх грошових засобів.
В різних країнах існують грошові системи з твердим забезпеченням грошей і вільного грошового обігу. Таке розмежування пов’язане з регулюванням дефіциту грошової маси в обігу. В системах з твердим забезпеченням існують норми покриття (забезпечення) грошей іноземною валютою та золотом. При цьому існує небезпека появи нестачі грошей в обігу (дефляції), якщо грошові ресурси не можуть зростати через нестачу запасу іноземних девіз в центральному банку. За вільного грошового обігу завжди є ймовірність надмірного зростання кількості грошей в обігу, що веде до інфляції, адже не існує законодавчих норм про покриття (забезпечення) грошей, що знаходяться в обігу.
Отже, в різних системах грошового обігу існувало, змінюючи один одного, кілька типів загального грошового еквівалента: товарний (товарні гроші), ваговий (металеві гроші), карбований (монетні гроші), емісійний (символічні гроші), депозитно – електронний (банківські депозити, “електронні гроші”, кредитні картки).
В процесі зміни типів грошових систем золото втратило більшість грошових функцій, воно демонетизувалось. За приблизними оцінками, у стародавні і середні віки (до 1600 р.) на різні виплати було видобуто 13,3 тис. т золота, а з 1600 по 1990 роки – ще 106,2 тис. т . Сьогодні близько третини всього золота (38 – 39 тис.т) зосереджено в державних запасах різних країн, приблизно чверть (28 – 30 тис.т) – тезаврована, тобто накопичена приватними особами, більше третини (40- 42 тис. т) – використано в ювелірних, зубопротезних і промислово – технічних виробах, певна частина (9 – 13 тис. т) знаходиться у похованнях, гробницях, скарбах, руїнах стародавніх міст, в затонулих кораблях на дні морів і океанів.
Водночас, в сучасній економіці здійснює обіг велика різноманітність грошових засобів, що породжує проблему виміру грошової маси.
Демківський А.В. “Гроші та грошовий обіг”: навчально – методичний посібник, - Київ: “ГРОТ”, 1999р. – Стор. 51 – 63
*Ковальчук В. “Основи економічної теорії” короткий курс, - Тернопіль, 1999р. – Стор. 38 – 39
*ЛагутінВ.Д. “Гроші та грошовий обіг”: навчальний посібник – 3-є видання, - Київ: Товариство “Знання”, 2001р. – Стор. 25 - 27
3. Грошовий обіг в Україні в період переходу до ринкової економіки.
Політика фінансової стабілізації та запроваджена грошова реформа не можуть привести до корінних змін в економіці України, однак є їхньою об'єктивною умовою. Іншими складовими економічного зростання є: бюджетна реформа, реформа банківської системи, структурна перебудова економіки та приватизація, впровадження нової законодавчої бази й механізму її виконання, реформа соціальної сфери та низка інших.
Метою грошової реформи було розв'язання як суто технічних, так і загальноекономічних проблем.
Технічна сторона реформи - це, перш за все, обмін старих грошей на нові: «викреслення нулів», що ускладнювали підрахунки при обміні, підвищення якості нової валюти, її захист тощо.
Загальноекономічний бік даного процесу обумовлює надання національній валюті характеру грошей, що виконують у повному обсязі функції: міри вартості, засобу обігу та засобу заощадження. При цьому створюються умови для істотного зниження інфляції та зовнішньої стабілізації гривні.
Проведення монетарної політики НБУ протягом останніх років дало змогу відновити таку функцію гривні, як міра вартості. Сьогодні майже всі товари та послуги в Україні виміряються в гривнях, а не в іноземній валюті.
Виконуючи функцію засобу обігу, гривня зараз стала майже єдиним засобом платежів як у готівковій, так і в безготівковій формі.
Але для того, щоб гривня стала повноцінною національною валютою, необхідно, щоб вона набула повною мірою третьої функції грошей - засобу заощадження.
Цей процес вимагає подальших стабільних дій як НБУ, Уряду України, так і створення соціально-психологічного клімату навколо гривні. Це, своєю чергою, зумовлює вирішення таких проблем:
після періоду гіперінфляції суб'єкти економічних відносин не мають повної довіри до подальших дій Уряду, НБУ, та в послідовності органів влади до курсу політики економічної та фінансової стабілізації у довгостроковому періоді;
недостатній рівень розвитку банківської системи, що виражається: в низьких темпах реформування банківського сектору; затримці з запровадженням страхування банківських депозитів; кредитними та системними ризиками банківської системи, що не стимулюють зростання заощаджень навіть за умови реальних відсоткових ставок;
високий рівень бартерних угод і високий ступінь вза-ємозаборгованості підприємств;
недосконала податкова система та наявність великої частки тіньового сектору в економіці України.
Без «сильної», стабільної гривні та ефективної банківської системи неможливі кардинальні зміни в економіці її зростання.
Грошову реформу в Україні, з метою впровадження гривні, визначили нормативно-правові акти направлені на стабілізацію грошового ринку, створення необхідних умов напередодні реформ.
Якщо судити зі змісту нормативно-иравових актів, (Указ Президента, відповідні постанови Кабінету Міністрі» та Національного банку), то від 1 до 16 вересня 1996 р. в Україні було проведено грошову реформу. Проте, слід нагадати, що 7 листопада 1992 р. було видано Указ Президента «Про реформу грошової системи України», яким у сферу безготівкового обігу запроваджувався купоно-карбованець замість рубля та започатковувався вихід України з рубльової зони. Але це було лише продовженням процесу реформування грошової системи, що розпочався у січні того ж року випуском у готівковий обіг тимчасової валюти - купоно-карбованців багаторазового використання. І хоча цей захід не називався на той час грошовою реформою, за своєю сутністю це був перший крок на шляху реформування попередньої грошової системи та розбудови нової.
Якщо керуватися формально-правовим підходом, то можна визнати, що проведено дві реформи: в листопаді 1992 р. та вересні. 1996 р. Якщо виходити з сутності та внутрішньої логіки проведених заходів, то слід визнати, що проведено одну грошову реформу, що тривала майже п'ять років. Вона включала три внутрішньо взаємопов'язані заходи:
випуск у готівковий обіг тимчасової перехідної валюти - купоно-карбованця (січень 1992 р.);
випуск цієї валюти в безготівковий обіг (листопад 1992р.);
випуск у загальний обіг постійної національної валюти - гривні замість тимчасової - купоно-карбованця (вересень 1996 р.).
Усі вказані заходи можна розглядати як послідовні етапи єдиного процесу, останній, третій етап став завершальним. У результаті цього Україна одержала остаточно сформовану грошову систему з постійною національною валютою.
Важливим чинником стабілізації гривні, підтримки її стабільності є введення в дію банкнотно-монетного двору НБУ, який є символом самостійності та незалежності нашої держави.
Введений в дію у березні 1994 р. один із найсучасніших у світі банкнотно-монетний двір використовує найсучасніші технології, системи комп'ютерної графіки, виготовлення оригінальних і друкарських форм та захищених фарб. Це - друкарські лінії, що включають офсетні машини «Су-пер Сімултан-312» і машини інтагліо друку «Супер Орлов Інтагліо», це - автоматичний контроль якості продукції на машині «Нота-Чек»; це - лінії автоматичної обробки банкнот «Кутпак-2» та близько 250 одиниць технологічного устаткування, виготовленого провідними фірмами Німеччини, Австрії, Італії.
Банкнотно-монетний двір виконує замовлення на виготовлення банкнот, різних видів цінних паперів і документів суворого обліку. Це облігації внутрішньої державної ощадної позики, розрахункові та грошові чеки Національного банку України, приватизаційні сертифікати, марки акцизного збору на тютюнові вироби та алкогольні напої, сувенірні поштові марки. Усі цінні папери, що виготовляються банкнотно-монетним двором мають найсучасніші засоби захисту від підроблення. У банкнотно-монетному дворі створено монетне виробництво, де карбуються монети масового обігу, пам'ятні та ювілейні монети з золота, срібла та інших металів. У квітні 1997 р. прийнята в експлуатацію фабрика банкнотного паперу (м. Малин Житомирської обл.). Технологічні потоки фабрики дозволяють виготовляти високоякісне волокно як із бавовни, так і з бавовняного лінту. Папір виготовляється на циліндровій (круглосітковій папероробній машині). Технологічне обладнання дає змогу виготовляти банкнотний та захищений папір із круглосітковим локальним багатотонованим водяним знаком, двома захисними стрічками, захисними волокнами, планшетами та іншими елементами захисту. Папір проходить стовідсотковий контролі якості. Усіма технологічними процесами керують комп'ютери.
Банкноти та цінні папери друкуються з використанням сучасних технологій, що виключають можливість підроблення. Для цього використовуються захищені види паперу та фарб, спеціальні технології виготовлення друкарських форм і друку, Відповідні умови виробництва.
Папір. Для банкнот і цінних паперів має різноманітні властивості: круглосіткові двотонові та багатотонові водяні знаки, захисні Стрічки, кольорові та флуоресціюючі волокна, реакцію на хімічні розчинники.
Фарба. Спеціальні захищені фарби, якість яких суворо контролюється: видимі та невидимі в інфрачервоних променях, кольорозмінні під дією хімічних розчинів та інші.
Дизайн. Під час розробки дизайну використовуються традиційне мистецтво гравера та найсучасніша система комп'ютерної графіки для отримання різноманітних складних гільйошних візерунків.
Друкарські форми. Спеціальні технології виготовлення оригінальних та композитних фотоформ, робочих друкарських форм для сухого офсетного та інтагліосетного, інтагліо друку.
Способи друку. Орловський офсетний та інтагліосетний друк на машинах «Супер Сімултан-312», орловський багатоколірний інтагліо друк на машинах «Супер Орлов Інтагліо», нумераційний друк на ротаційних машинах «Супер Нумерота-212».
Контроль якості.