Инвестиционная политика России при переходе к рыночной экономике: проблемы и перспективы
Правительство Москвы исходит из того, что ни одно полезное для города дело не может быть невыгодным. Обеспечение удовлетворительной доходности тех видов бизнеса, которые нужны городу, осуществляется бюджетными дотациями, льготными кредитами, в том числе налоговыми, безвозмездным участием города в развитии инженерной инфраструктуры. Правительство Москвы готово даже оказывать некоторым видам деятельности финансовую поддержку.
Когда московское правительство использует бюджетные средства города для стимулирования инвестиций, то старается тратить эти деньги не столько для наращивания собственных имущественных фондов, сколько для того, чтобы сделать выгодными для инвесторов вложения в нужную для города сферу. Это стимулирует приток частного капитала, создает партнерские отношения частного и общественного секторов.
Инвесторам при реализации городских программ правительство Москвы предлагает следующие формы сотрудничества: создание совместных предприятий в форме акционерных обществ и других форм; создание предприятий со 100 %-ным частным капиталом; участие инвесторов в приватизации городских предприятий; заключение инвестиционных договоров в области недвижимости, предусматривающих долевое распределение площадей реконструированных зданий между городом и инвесторами; кредитование инвестиционных проектов; реализация проектов на концессионной основе; участие инвесторов в проектах на конкурсной основе; приобретение акций, облигаций муниципального займа и других ценных бумаг, недвижимости, прав долгосрочной аренды земельных участков.
Потребности Москвы в инвестициях весьма внушительны. То наследство, которое мы получили от прежних времен, совершенно не соответствует уровню современного делового центра мирового значения. Поэтому город активно участвует в проектах по развитию и совершенствованию городской производственной инфраструктуры, включая строительство торгово-промышленных центров, гостиниц, объектов культуры и спорта. Все эти проекты не дают быстрой отдачи. В то же время в сегодняшней ситуации и город не может обеспечить их финансирование за счет собственных финансовых ресурсов.
Для наиболее быстрого и продуктивного решения этих проблем в условиях ограниченности бюджетных средств существенную роль играют дополнительные вливания в городскую экономику частного, в том числе зарубежного капитала. С этой целью в Москве создана заемная инвестиционная система, которая отличается от систем других регионов тем, что не используется для финансирования текущих расходов и обеспечивается бездефицитным бюджетом.
Заемные средства образуют составную часть совокупных финансовых ресурсов города. Только зная их общую величину, можно верно оценить потенциал его развития и верно поставить задачи. Надо сказать, что заемные средства труднее всего поддаются прогнозированию, так как их приток зависит от множества конъюнктурных и даже психологических факторов. А значит, от умения управлять городскими заимствованиями во многом зависит судьба финансовой политики города.
Заемную систему города отличает инвестиционная направленность и четкая организационная структура. По существу, это успешный опыт крупномасштабной организации предпринимательских функций города.
Основной формой заимствования финансовых ресурсов является выпуск субфедеральных облигационных займов. Они позволяют привлечь в регион финансовые ресурсы на более выгодных условиях, чем обычные кредиты. Ставка доходов по облигационным займам ниже, а срок обращения облигаций дольше. Администрация сохраняет контроль над эффективностью и целевым использованием различных по своим характеристикам ценных бумаг, исходя из интересов города и состояния финансового и фондового рынков.
Руководство процессом заимствования осуществляет инвестиционный совет правительства Москвы, возглавляемый мэром. Совет проводит конкурсный отбор проектов для включения в инвестиционную программу города. При этом учитывается окупаемость каждого проекта и степень его важности для решения городских проблем. Оперативную работу по подготовке эмиссии обязательств города и определению направлений использования земельных средств осуществляет Комитет муниципальных займов и развития фондового рынка (Москомзайм). Учет поступления и расходования заемных средств осуществляют три внебюджетных фонда (финансовые фонды займов) по каждому из займов (а внутри займа – по каждому из выпусков и серий) и по каждому финансируемому проекту.
На 1999 г. планируемый объем заимствований сокращен на 6,5 млрд. руб. по сравнению с 1998 г. и предельный размер государственного долга (заимствований) города Москвы установлен в сумме 9 млрд. руб. в качестве инструментов заимствований будут использованы прямые кредиты, размещение облигационных займов, выдача поручительств, в зависимости от конъюнктуры рынка и с учетом минимизации расходов бюджета на их обслуживание и увеличения сроков предоставления средств.
Городские власти активно привлекают средства отечественных и зарубежных инвесторов через залоговое кредитование, использование финансового и фондового рынков, займы, финансовый лизинг, вексельные кредиты с выходом, в том числе и на зарубежные финансовые рынки, другие инструменты.
Так, например, за счет средств зарубежных банков в Москве построен мусоросжигательный завод, осуществляется программа реконструкции мостов в городе, финансируется поставка комплектующих изделий для сборочного производства автобусов «Икарус» и другие проекты.
Правительство Москвы очень серьезно относится к займам в форме еврооблигаций. К сотрудничеству были приглашены крупные международные банки, юридические и консалтинговые фирмы мирового уровня. Москва стала первым регионом России, получившим международный кредитный рейтинг ведущих рейтинговых агентств («Муудис» и «Стандарт энд Пурс»). Всего за истекший период был осуществлен выпуск трех внешних займов на сумму 500 млн. дол. США, 500 млн. немецких марок, 400 млрд. итальянских лир; двух выпусков сберегательного займа в объеме 600 млн. руб.; семи выпусков внутреннего займа в объеме 6,5 млрд. руб.
Кроме того, в 1998 г. осуществлялось привлечение кредитных ресурсов всего в объеме 2,6 млрд. руб. и 681 млн. дол. США.
Сотрудничество правительства Москвы с зарубежными инвесторами и иными партнерами расценивается не только как путь привлечения дополнительных финансовых и материальных ресурсов, но и как способ получения новых знаний, культуры труда и технологий, организационного опыта.
Конкретные примеры привлечения инвесторов для осуществления проектов, имеющих большое историческое и деловое значение для нашего города – Московский международный деловой центр «Москва-СИТИ», Торгово-рекреационный комплекс на Манежной площади, культурно-деловой Центр по Вознесенскому переулку, реконструкция гостиницы «Москва», реконструкция Большого театра, Гостинично-деловой Центр на Новинском бульваре, реконструкция Старого Гостиного Двора, реконструкция «Китай-города» и др.
Неизменно выполняя свои обязательства, Правительство Москвы заработало доверие и репутацию добросовестного делового партнера, что дает возможность в значительных объемах заемные ресурсы.
Новым направлением экономической политики Правительством Москвы стало повышение качества инвестиций. Это не следует понимать прямолинейно – как снижение доходов инвесторов в пользу города. Инвесторы никогда не согласятся с подобной перспективой. Поэтому было бы правильным, если бы город по-прежнему обеспечивал инвесторам не меньший доход, но при условии создания в городе высокооплачиваемых рабочих мест, стимулирования внедрения высоких (наукоемких) технологий, развития городской инфраструктуры. Переход к такой системе привлечения инвестиций обеспечит получение доходов, в значительной степени обусловленных тем, что инвестиционные проекты реализуются в городе, являющемся не только центром деловой активности, но и финансовым, научным и культурным центром страны.
Мы должны всячески стимулировать инициативу инвесторов, но при этом ставить их в такие правовые условия, когда они, преследуя свои личные материальные интересы, автоматически работают на город.
Отсюда понятно, почему правительство города уделяет первостепенное внимание совершенствованию нормативной базы в данной сфере. В настоящее время разрабатывается проект закона Москвы «Об иностранных инвестициях», который призван обеспечить стабильность условий работы иностранных инвесторов на определенный стартовый период.
Начиная с 1998 г. через заемно-инвестиционную систему осуществляется финансирование строительства объектов так называемой «инвестиционной программы по городскому заказу». И это – составная часть программы социально-экономического развития на год, которая включает совокупность инвестиционных заказов правительства Москвы в сфере создания и воспроизводства основных фондов, сбалансированных с источниками финансирования. Имеется в виду строительство жилья и объектов городской инфраструктуры, необходимых для развития и функционирования города.
Использование возможностей привлечения заемных средств на реализацию городской инвестиционной программы в прошлом году позволило в целом по сравнению с 1997 г. почти на треть увеличить объемы капитальных вложений и довести их до 14 млрд. руб. при уменьшении абсолютных размеров бюджетного финансирования в 3 раза.
Соотношение удельных весов заемных и бюджетных средств в источниках финансирования программы 1998 г. составляет соответственно 74,3 и 25,7 %. Такая политика позволяет сохранить уникальный производственный потенциал строительного комплекса города для дальнейшего решения социальных задач развития города, стоящих перед правительством Москвы.
Поскольку бюджетные ассигнования являются гарантированными источниками финансирования, они, в первую очередь, направляются на строительство бесплатного муниципального жилья, а также – инженерных и социальных объектов городской инфраструктуры, обеспечивающих комплексность застройки новых жилых микрорайонов.
Однако 1998 г. имел свои отличительные особенности – это разразившийся в августе финансовый кризис, вследствие которого резко упала инвестиционная активность и сократились возможности для привлечения заемных средств.
Из планируемых 10,4 млрд. руб. заемных средств на инвестиционную программу привлечено только 6,3 млрд. руб., или 60 %. Несмотря на это, задание по вводу объектов было выполнено в полном объеме, вопрос оплаты фактически выполненных работ остался открытым и будет решаться в текущем году по мере изыскания дополнительных средств в процессе исполнения бюджета.
В 1999 г. структура источников финансирования городского строительного заказа претерпела некоторые изменения. Основным источником финансового обеспечения становятся заемные средства. Правда, общий объем инвестиций несколько сократился и составляет пока 11 млрд. руб., но это вызвано тем, что объем заимствования города имеет предельную величину, которая устанавливается законом города о бюджете. В текущем году этот показатель установлен в размере 9 млрд. руб. и привлекаемые средства будут полностью направляться на финансовое обеспечение городской строительной программы.
Что касается бюджета, то в бюджете предусмотрены средства на строительство муниципального жилья в сумме 2 млрд. руб. но это – не просто бюджетные ассигнования, которые определяются в процессе распределения общей суммы прогнозируемых доходов. Это – дополнительные инвестиции, поступающие в доход бюджета от продажи жилья, построенного для коммерческой реализации.
В данном случае построенное за счет средств города жилье – само выступает как товар, и средства, вырученные от его продажи будут направляться на последующее реинвестирование в новое строительство коммерческого муниципального жилья.
Актуальной задачей сегодня является привлечение дополнительных инвестиций за счет средств населения, желающего улучшить свои жилищные условия. Правительство Москвы проводит политику формирования благоприятного финансового климата в сфере жилищного строительства, создания условий для расширения форм участия москвичей в реализации жилищной программы в городе.
Уже не первый год в Москве действует программа «Комбиинвест». Организация этой работы проводится в префектурах и предназначена для очередников на получение муниципального жилья. Префектурами осуществляется подбор земельных участков для строительства жилого дома с привлечением средств заинтересованных инвесторов и населения. Средства, вырученные от реализации части жилой площади на коммерческой основе, позволяют уменьшить сумму взноса гражданина.
Дальнейшей реализации этой программы будет способствовать принятие Московской городской думой закона города «О муниципальной системе жилищных строительных сбережений граждан», который в настоящее время подготавливается.
Одной из схем инвестирования жилищного строительства, в которой привлекаются средства населения, является развитие жилищных облигаций, при выпуске которых стоимость 1 кв. метра жилой площади реализуется по льготным ценам.
На современном этапе созданы условия для развития жилищного строительства на основе ипотечного кредитования. Правительством Москвы разработана Концепция Московской ипотечной программы, и с конца 1998 г. начата реализация пилотного проекта. Положения Концепции учитывают опыт создания и функционирования ипотечного рынка в странах с переходной экономикой, наиболее близких к России по экономическим, финансовым и социально-психологическим параметрам. Она адаптирована к платежеспособному спросу москвичей, особенностям московского рынка жилья, нестабильной макроэкономической ситуации в России и особенностям функционирования российских финансовых институтов. Заложенные в ней инструменты вторичного ипотечного рынка способствуют быстрой оборачиваемости средств кредиторов и обеспечению процесса непрерывного рефинансирования ипотечного кредитования с выходом на полное рефинансирование в течение двух-трех лет.
Практическая часть.
Анализ эффективности инвестиционной деятельности.
Анализ источников финансирования инвестиционных проектов.
Виды источников. Изменение их величины и структуры. Сравнительный анализ их стоимости.
Успешное выполнение плана капитальных вложений во многом зависит от обеспеченности их источниками финансирования.
Финансирование инвестиционных проектов осуществляется за счёт прибыли предприятия, амортизационных отчислений, выручки от реализации основных средств, кредитов банка, бюджетных ассигнований, резервного фонда предприятия, лизинга и т.д. В связи с переходом к рыночной экономике доля собственных источников и кредитов банка возрастает, а бюджетное финансирование сокращается.
Привлечение того или иного источника финансирования инвестиционных проектов связано для предприятия с определёнными расходами: выпуск новых акций требует выплаты дивидендов; получение кредита – выплаты процентов по ним, использование лизинга – выплаты вознаграждения лизингодателю и т.д. Поэтому в процессе анализа необходимо определить цену разных источников финансирования и выбрать наиболее выгодные из них.
Основными источниками заёмного капитала являются ссуды банка и выпущенные облигации. Цена кредитов банка равна годовой процентной его ставке. Учитывая, что проценты за пользование кредитами банка включаются в себестоимость продукции и уменьшают налогооблагаемую прибыль, цена этого ресурса меньше, чем уплачиваемый банку % (СП), на уровень налогообложения (Кн):
Цкр = СП * (1 – Кн)
Цена такого источника финансирования, как облигации предприятия, равна величине уплачиваемых по ним процентов (Р). Если затраты по выплате данных процентов разрешено относить на прибыль до налогообложения, то цена этого источника финансирования также будет меньше на уровень налогообложения:
Цобл = Р * (1 – Кн)
Цена акционерного капитала, как источника финансирования инвестиционной деятельности, равна уровню дивидендов, выплачиваемых по привелегированным акциям и обыкновенным акциям, рассчитанного по средней арифметической взвешенной.
Реинвестированная прибыль также может занимать большой удельный вес в инвестициях. Цена этого источника финансирования на акционерных предприятиях равна примерно уровню дивидендов по обыкновенным акциям, так как операция реинвестирования прибыли равносильна приобретению акционерами новых акций.
Сделаем сравнительный анализ цены источников финансирования на анализируемом предприятии.
Ставка банковского процента – 40 %; уровень налогообложения – 30 %:
Цкр = 40 (1 – 0,3) = 28 %
Уровень дивидендов по обыкновенным акциям – 25,3 %.
Следовательно, относительно более дешёвым источником финансирования является реинвестированная прибыль по сравнения с кредитами банка, но она ограничена в размерах. Кредиты банка теоретически не ограничены, но ихцена может существенно возрастать с увеличением доли заёмного капитала, как платы за возрастающий риск.
Ретроспективная оценка эффективности инвестиций.
Показатели эффективности инвестиций. Методика их расчёта и анализа. Пути повышения их уровня.
Для оценки эффективности инвестиций используется комплекс показателей.
Дополнительный выход продукции на рубль инвестиций:
Э = (ВП1 – ВП0) / И,
Где Э – эффективность инвестиций: ВП0, ВП1 – валовая продукция соответственно при исходных и дополнительных инвестициях; И – сумма дополнительных инвестиций.
Снижение себестоимости продукции в расчёте на рубль инвестиций:
Э = Q1 (С0 – С1) / И,
Где С0, С1, - себестоимость единицы продукции соответственно при исходных и дополнительных инвестициях; Q1 – годовой объём производства продукции в натуральном выражении после дополнительных инвестиций.
Сокращение затрат труда на производство продукции в расчёте на рубль инвестиций:
Э = Q1 (Т0 – Т1) / И,
Где Т0 и Т1 – соответственно затраты труда на производство еденицы продукции до и после дополнительных инвестиций.
Если числитель Q1 (T0 – T1) разделить на годовой фонд рабочего времени в расчёте на одного рабочего, то получим относительное сокращение количества рабочих в результате дополнительных инвестиций.
Увеличение прибыли в расчёте на рубль инвестиций:
Э = Q1 (П1 – П0) / И,
Где П0 и П1 – соответственно прибыль на единицу продукции до и после дополнительных инвестиций.
Срок окупаемости инвестиций:
t = И / Q1 (П1 – П0), или t = И / Q1 (C0 – C1).
Все перечисленные показатели используются для комплексной оценки эффективности инвестирования как в целом, так и по отдельным объектам. Необходимо изучить динамику данных показателей, выполнение плана, определить влияние факторов и разработать мероприятия по повышению их уровня.
Основным направлением повышения эффективности инвестиций является комплексность их использования. Это означает, что с помощью дополнительных капитальных вложений предприятия должны добиваться оптимальных соотношений между основными и оборотными фондами, активной и пассивной частью, силовыми и рабочими машинами и т.д.
Важными условиями повышения эффективности инвестиционной деятельности являются сокращение сроков строительства и незавершённого производства, снижение стоимости вводимых объектов, а также правильная их эксплуатация (полное использование проектных мощностей, недопущение простоев техники, оборудования и т.д.).
Анализ эффективности долгосрочных финансовых вложений.
Анализ доходности каждого вида финансовых вложений и среднего их уровня. Сравнительный анализ доходности инвестиционного портфеля с альтернативными вариантами.
Оценка эффективности долгосрочных финансовых вложений производиться сопоставлением суммы полученного дохода от данного вида инвестиций со среднегодовой суммой данного вида активов. Средний уровень доходности (ДВК) может измениться за счёт:
структуры ценных бумаг, имеющих разный уровень доходности (Удi);
у
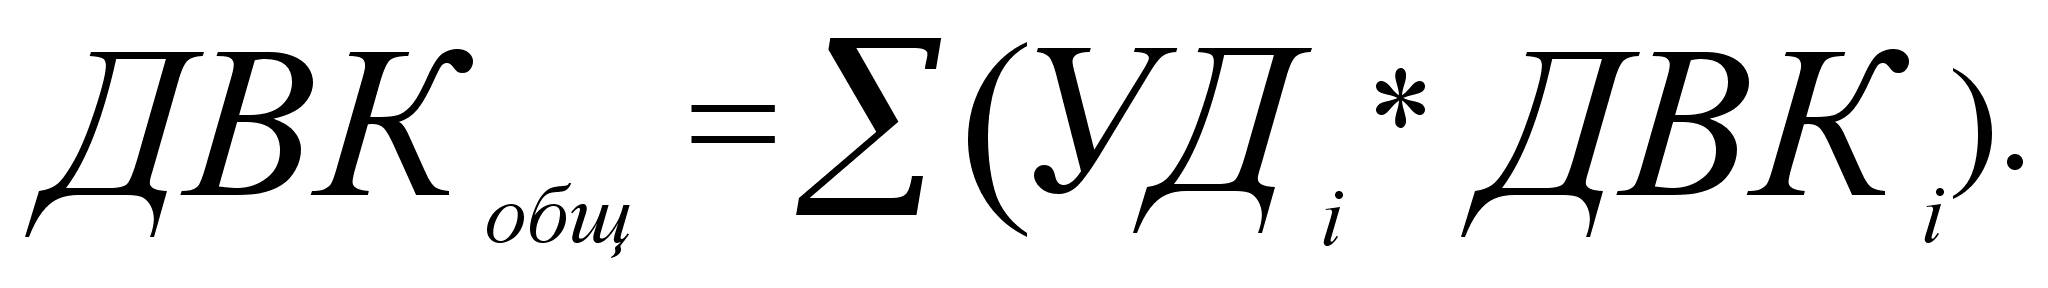
ровня доходности каждого вида ценных бумаг, приобретённых предприятием (ДВКi):
Данные таблицы 1 показывают, что доходность долгосрочных финансовых вложений за отчётный год повысилась на 1,4 %, в том числе за счёт изменения:
с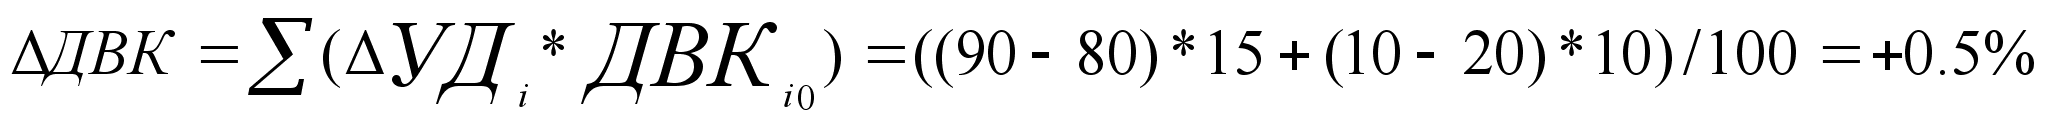
труктуры
долгосрочных
финансовых
вложений:
у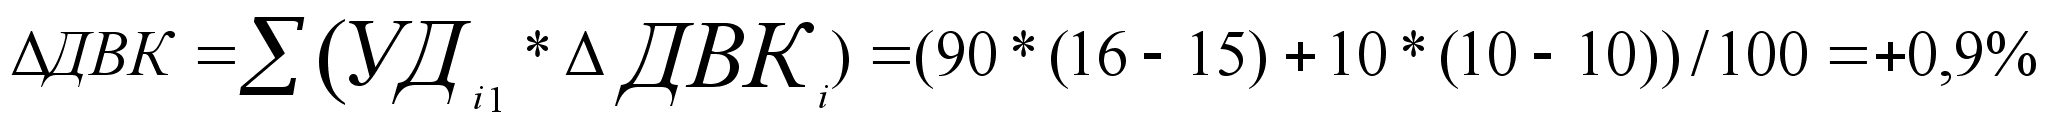
ровня
доходности
отдельных видов
инвестиций:
Таблица 1.
Анализ эффективности использования долгосрочных финансовых вложений
|
Показатель |
Прошлый Год |
Отчётный год |
Изменение |
|
Сумма долгосрочн. фин. вложений, Млн. руб. В том числе: - в акции совместного предприятия - займы другим субъектам хозяйствован. |
2500 2000 500 |
3000 2700 300 |
+500 +700 -200 |
|
Доля в общей сумме долгосрочных финансовых инвестиций, % - акции в совместное предприятие - займов другим субъектам хозяйствован |
80 20 |
90 10 |
+10 -10 |
|
Доход от долгосрочных финансовых вложений, млн. руб. В том числе: от акций от облигаций |
3500 300 50 |
462 432 30 |
+100 +132 -20 |
|
Доходность долгосрочных финансовых вложений, % В том числе: Вложений в совместное предприятие займов другим предприятиям |
14,0 15,0 10,0 |
15,4 16,0 10,0 |
+1,4 +1,0 - |
Более доходный вид инвестиций – вложение средств в акции совместного предприятия по производству сельскохозяйственной продукции. Причём наблюдается рост доходности этого вида инвестиций, в связи с чем увеличились вложения средств в данный проект и сократились займы другим организациям.
Сравнивая финансовую эффективность долгосрочных инвестиций с отдачей капитала на анализируемом предприятии, нетрудно заметить, что она значительно ниже. Однако надо учитывать, что совместное предприятие является основным поставщиком сырья для анализируемого предприятия, причём на более выгодных условиях. Поэтому вложение средств в данный проект выгодно для предприятия. НА первый план здесь выдвигаются не дивиденды, а участие в управлении делами и интересами инвестора.
Доходность ценных бумаг необходимо сравнивать также с так называемым альтернативным (гарантированным) доходом, в качестве которого принимается ставка рефинансирования или %, получаемый по гос. облигациям или казначейским обязательствам.
Например, предприятие имеет 20 млн. руб. для вложения в ценные бумаги. Уровень дивидендов по акциям составляет 25 %, а средняя учётная ставка банковского процента – 20 %, стоимость облигаций при покупке – 10000 руб., а при погашении – 13000 руб.
Доход при вложении 20 млн. руб. в акции принесёт годовой доход предприятию в сумме 5 млн. руб. (20 * 25% / 100), при помещении денег в банк – 4 млн. руб. (20 * 20% / 100), при покупке облигаций – 6 млн. руб. (20 * 13000/ 10000 – 20).Следовательно, наиболее выгодный и наименее рискованный вариант инвестирования в данном примере – вложение денег в облигации.
Прогнозирование эффективности инвестиционных проектов.
Методы расчёта эффективности долгосрочных инвестиций, основанные на учётной и дисконтированной величине денежных потоков.
При принятии решений в бизнесе о долгосрочных инвестициях возникает потребность в прогнозировании эффективности капитальных вложений. Для этого нужен долгосрочный анализ доходов и издержек.
Основными методами оценки программы инвестиционной деятельности являются:
а) расчёт срока окупаемости инвестиций;
б) расчёт отдачи на вложенный капитал;
в) определение чистого приведённого эффекта (чистой текущей стоимости (ЧТС)).
г) расчёт уровня рентабельности инвестиций (RI)
В основу этих методов положено сравнение объёма предполагаемых инвестиций и будущих денежных поступлений. Методы могут базироваться как на учётной величине денежных поступлений, так и на дисконтированных доходах с учётом временной компоненты денежных потоков.
Первый метод оценки эффективности инвестиционных проектов заключается в определении срока, необходимого для того, чтобы инвестиции окупили себя.
Рассмотрим следующий пример.
Стоимость млн. руб. Прибыль млн. руб. Первый год Второй год Третий год Четвёртый год Пятый год Шестой год |
Машина А | Машина Б |
|
100 50 50 10 5 5 - |
100 25 25 25 25 25 25 |
|
| Всего | 120 | 150 |
Машины А и Б стоят по 100 млн. руб. каждая. Машина А обеспечивает прибыль 50 млн. руб. в год, а машина Б – 25 млн. руб. Из этого следует, что машина А окупиться за 2 года, а машина Б за 4 года. Исходя из окупаемости, машина А более выгодная, чем машина Б.
Метод окупаемости не учитывает сроки службы машин по годам. Если исходить только из срока окупаемости инвестиций, то нужно приобретать машину А. Однако здесь не учитывается то, что машина Б обеспечивает значительно большую сумму прибыли. Следовательно, оценивая эффективность инвестиционных проектов, надо принимать во внимание не только сроки окупаемости инвестиций, но и доход на вложенный капитал (ДВК) или доходность (рентабельность) проекта:
Ожидаемая сумма прибыли
ДВК = --------------------------------------------------
Ожидаемая сумма инвестиций
Из этого примера видно, что необходимо приобрести машину Б, т.к. для машины Б ДВК = 120 / 100 * 100 % = 120 %, а для машины Б ДВК = 150 / 100 * 100 % = 150 %.
Однако и этот метод имеет свои недостатки: он не учитывает распределения притока и оттока денежных средств по годам. В рассматриваемом примере денежные поступления на четвёртом году имеют такой же вес, как и на первом. Обычно же руководство предприятия отдаёт предпочтение более высоким денежным доходам в первые годы. Поэтому оно может выбрать машину А, несмотря на её низкую норму прибыли.
Метод чистой текущей стоимости (ЧТС) состоит в следующем:
1. Определяется текущая стоимость затрат (С), т.е. решается вопрос, сколько инвестиций нужно зарезервировать для проекта.
2. Рассчитывается
текущая стоимость
будущих денежных
поступлений
от проекта, для
чего доходы
за каждый год
приводятся
к текущей дате.
Результаты
расчётов показывают,
сколько средств
нужно было бы
вложить сейчас
для получения
запланированных
доходов, если
бы ставка доходов
была равна
ставке процента
в банке или
дивидендной
отдаче капитала.
Подытожив
текущую стоимость
доходов за все
годы, получим
общую т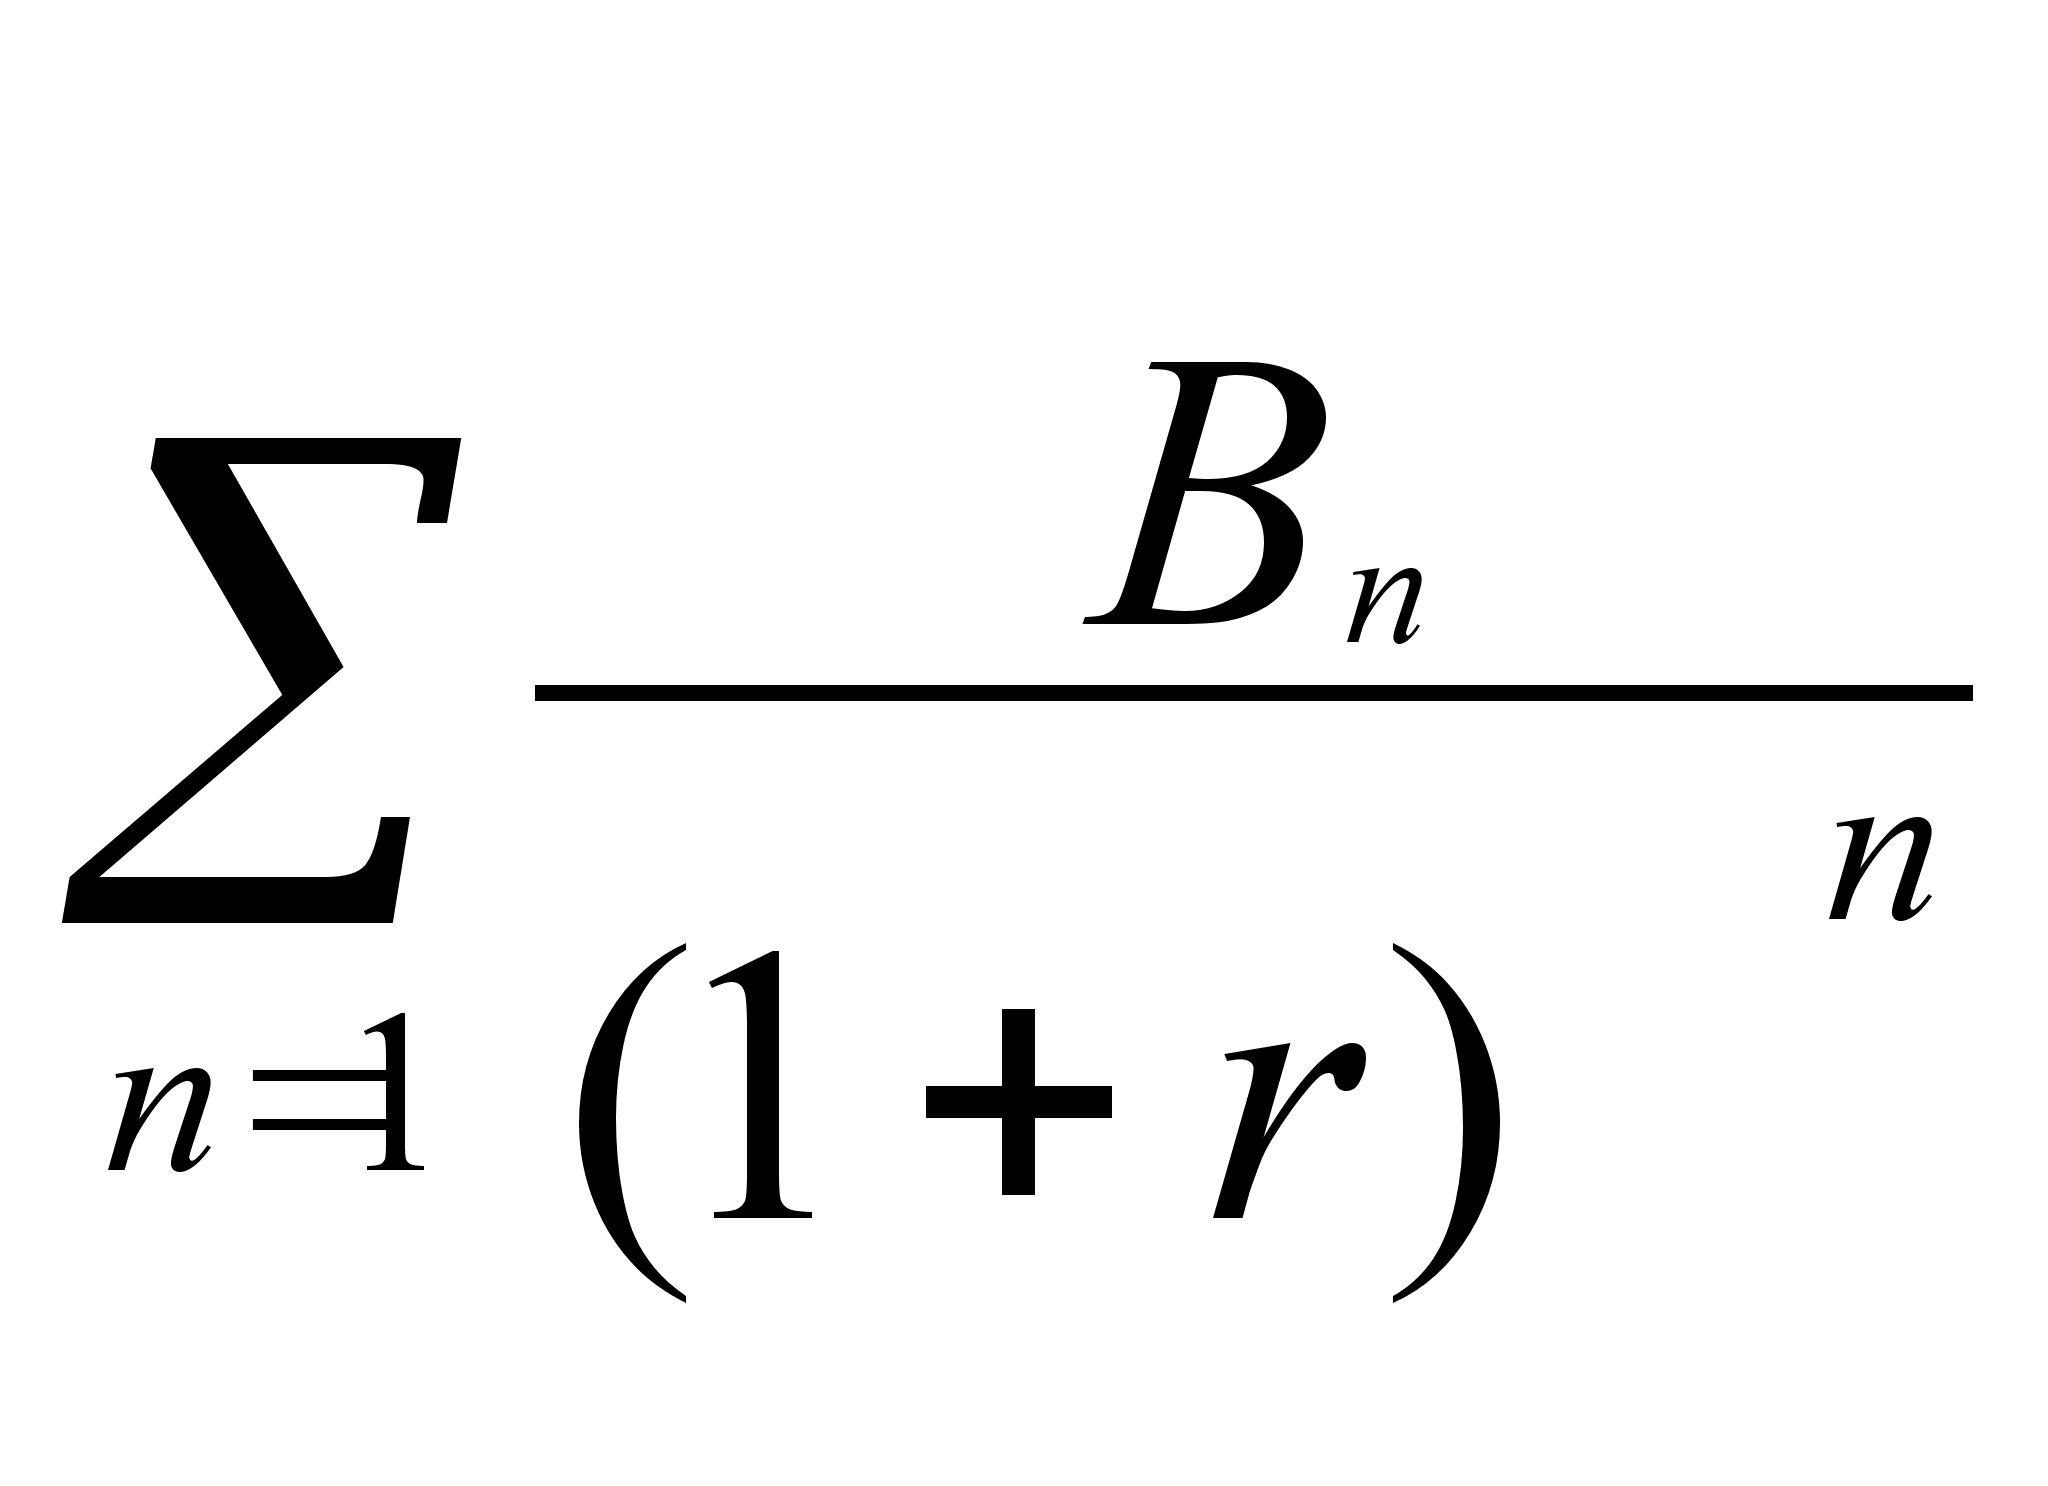
екущую
стоимость
доходов от
проекта (В):
3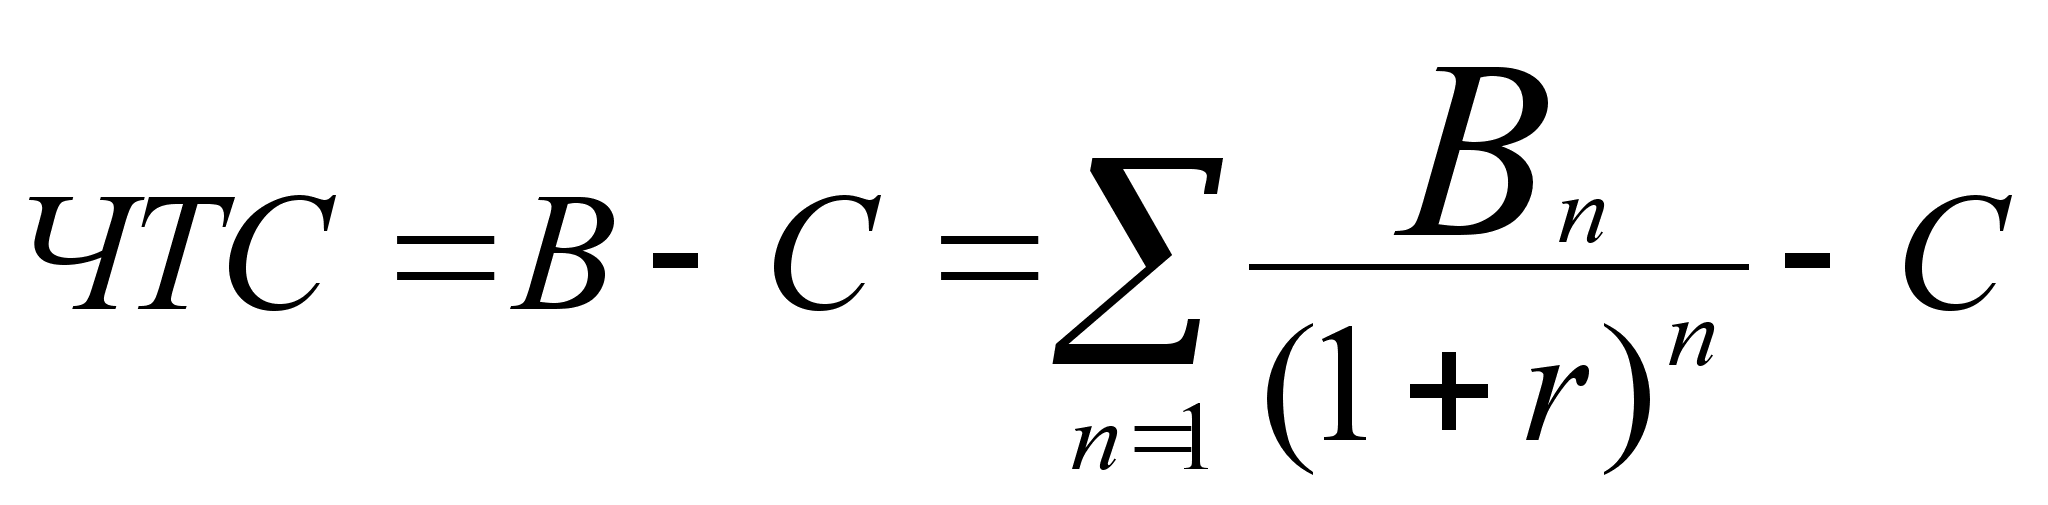
.
Текущая стоимость
затрат (С) сравнивается
с текущей стоимостью
доходов (В). Разность
между ними
составляет
чистую текущую
стоимость
доходов (ЧТС):
ЧТС показывает чистые доходы или чистые убытки инвестора в результате помещения денег в проект по сравнению с хранением денег в банке. Если ЧТС>0, значит, проект принесёт больший доход, чем стоимость капитала, и поэтому деньги выгоднее оставить в банке. Проект ни прибыльный, ни убыточный, если ЧТС=0.
Е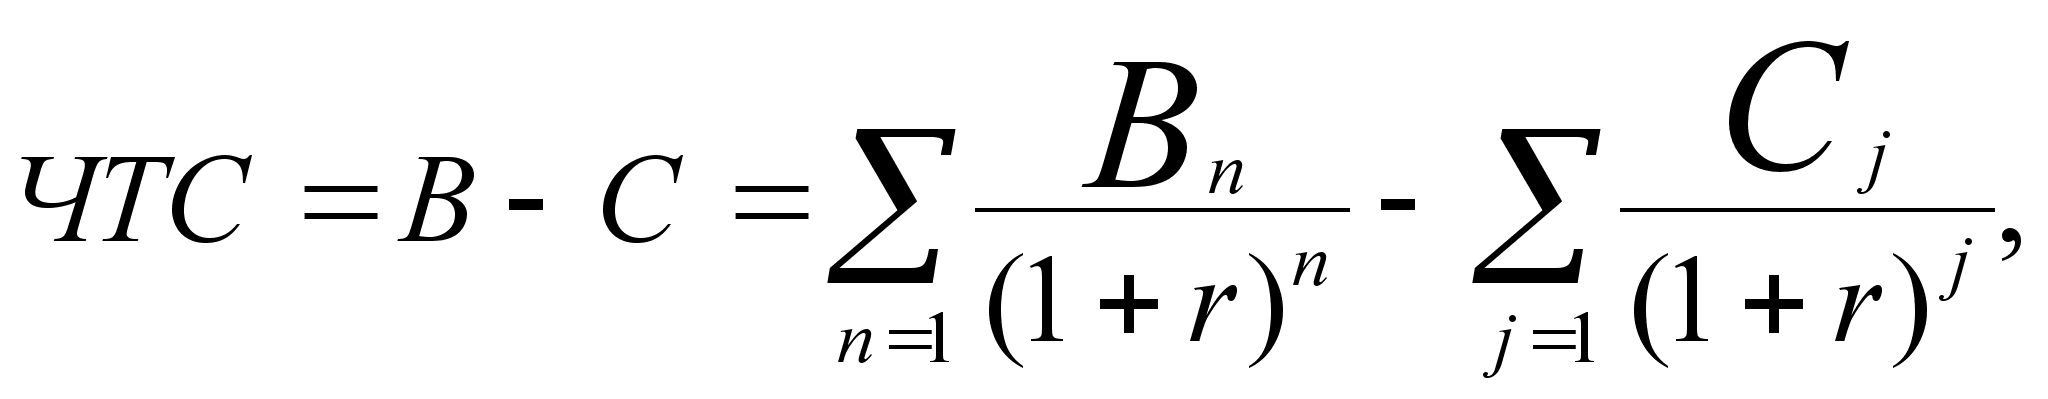
сли
деньги в проект
инвестируются
не разово, то
для расчёта
ЧТС применяется
следующая
формула:
Где n-число периодов получения доходов; j-число периодов инвестирования средств.
Предположим, что фирма рассматривает вопрос о том, стоит ли ей вкладывать 360 млн. руб. в проект, который может дать прибыль в первый год 200 млн. руб., во второй год-160 и в третий – 120. Проценты на капитал составляют 10%. Иначе говоря, фирме необходима доходность инвестиций минимум 10%. Стоит ли вкладывать средства в этот проект? Чтобы ответить на поставленный вопрос, рассчитаем ЧТС с помощью дисконтирования денежных поступлений.
Сначала определим текущую стоимость 1 руб. при r=10 %
Год 1-й 2-й 3-й
(1+r)-n 0,909 0,826 0,751
Затем рассчитаем текущую стоимость доходов.
| Год |
Денежные поступления млн. руб. |
Коэффициент дисконтирования |
Текущая стоимость млн. руб. |
| 0 | (360) | 1,0 | (360) |
| 1 | 200 | 0,909 | 181,8 |
| 2 | 160 | 0,826 | 132,16 |
| 3 | 120 | 0,751 | 90,12 |
| 404,08 | |||
Чистая текущая стоимость денежных поступлений составляет: 404,08 – 360 = 44,08 млн. руб.
В этом примере она больше нуля. Следовательно, доходность проекта выше 10 %. Для получения запланированной прибыли нужно было бы вложить в банк 404 млн. руб. Поскольку проект обеспечивает такую доходность при затратах 360 млн. руб., то он выгоден, т.к. позволяет поучить доходность большую, чем 10 %.
Индекс рентабельности – это дисконтированная стоимость денежных поступлений от проекта в расчёте на рубль инвестиций в данный проект.
Р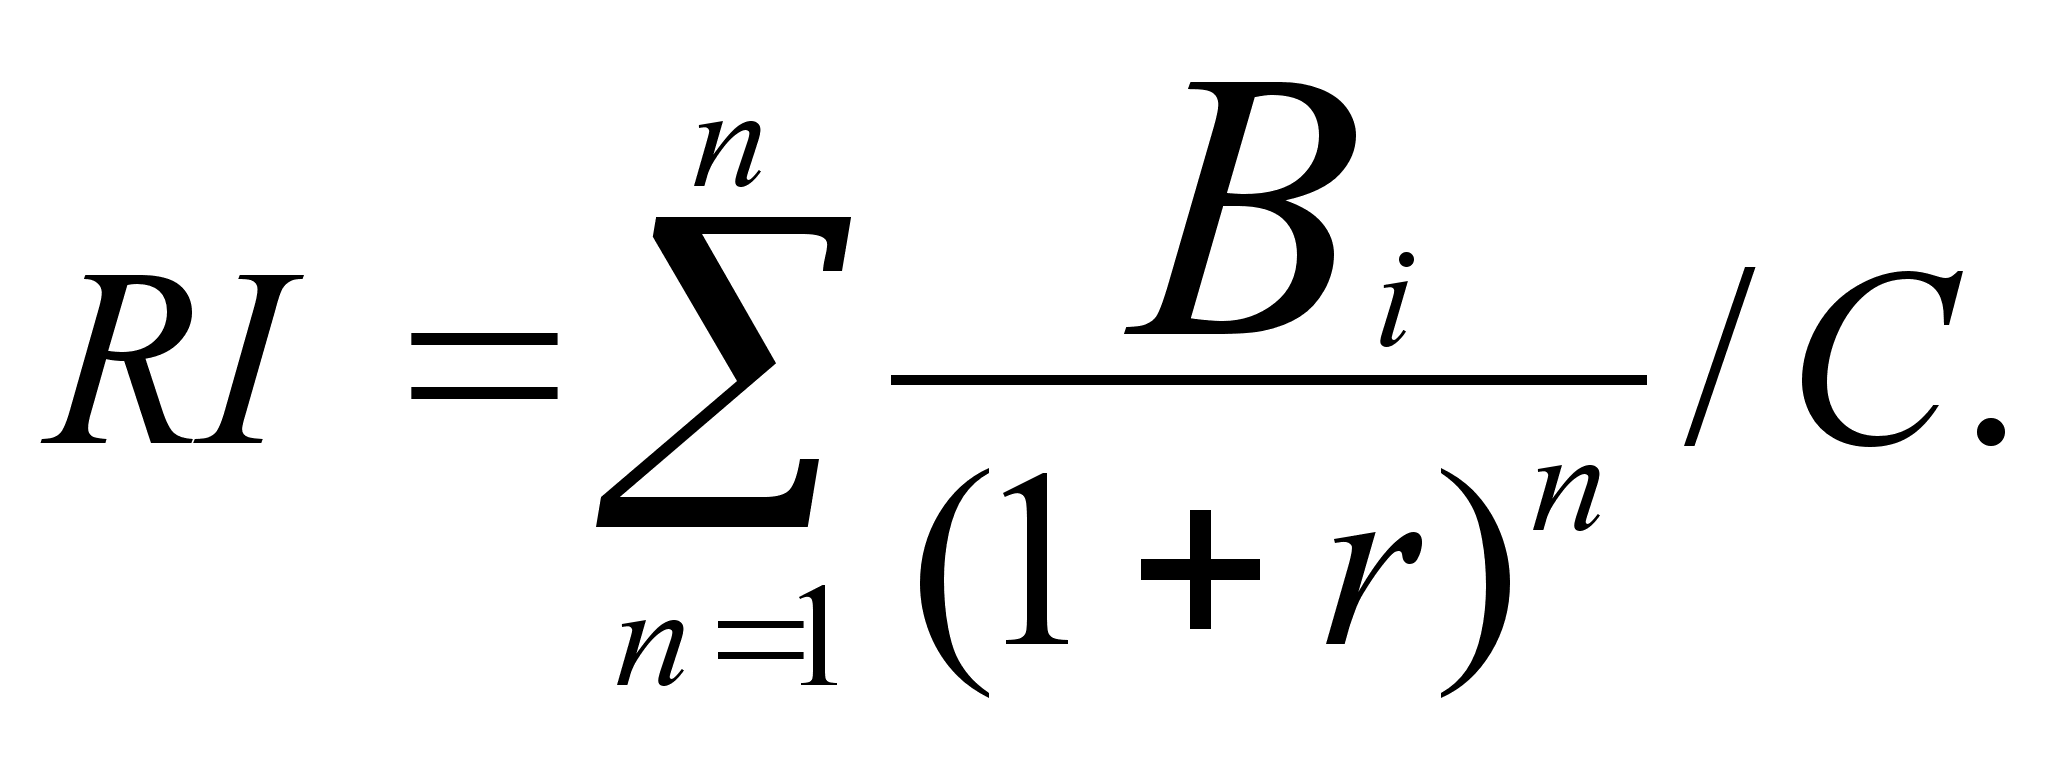
асчёт
индекса рентабельности
инвестиций
производится
по формуле:
В отличие от чистой текущей стоимости данный показатель является относительным, поэтому его удобно использовать при выборе варианта проекта инвестирования из ряда альтернативных.
| Проект | Инвестиции | Годовой доход в течение 5 лет | ЧТС из расчёта 10% годовых | Индекс рентабельности |
| А | 500 | 150 | 568,5 | 1,14 |
| В | 300 | 85 | 322,0 | 1,07 |
| С | 800 | 220 | 833,8 | 1,04 |
По величине ЧТС наиболее выгоден проект С, а по уровню индекса рентабельности – проект А.
Оценка вероятности того или иного результата инвестиционного проекта требует, чтобы человек, принимающий решение, мог предвидеть множество возможных вариантов и был в состоянии оценить вероятность наступления каждого из них. Окончательное инвестиционное решение может приниматься на различных иерархических уровнях организации. Это зависит от объёма, типа и рискованности капиталовложений.
После принятия инвестиционного решения необходимо спланировать его осуществление и разработать систему послеинвестиционного контроля (мониторинга). Успех проекта желательно оценивать по тем же критериям, которые использовались при его обосновании.
Послеинвестиционный контроль позволяет:
а) убедиться, что затраты и техническая характеристика проекта соответствует первоначальному плану;
б) повысить уверенность в том, что инвестиционное решение было тщательно продумано и обосновано;
в) улучшить оценку последующих инвестиционных проектов.
Заключение
Добившись цели, поставленной нами в работе, исследовав и оценив текущее состояние инвестиционного климата в России, в заключении скажем немного о том, зачем России необходим благоприятный инвестиционный климат.
Привлечение в широких масштабах национальных и иностранных инвестиций в российскую экономику преследует долговременные стратегические цели создания в России цивилизованного, социально ориентированного общества, характеризующегося высоким качеством жизни населения, в основе которого лежит смешанная экономика, предполагающая не только совместное эффективное функционирование различных форм собственности, но и интернационализацию рынка товаров, рабочей силы и капитала.
Иностранный капитал может привнести в Россию достижения научно-технического прогресса и передовой управленческий опыт. Поэтому включение России в мировое хозяйство и привлечение иностранного капитала – необходимое условие построения в стране современного гражданского общества. Привлечение иностранного капитала в материальное производство гораздо выгоднее, чем получение кредитов для покупки необходимых товаров, которые по-прежнему растрачиваются бессистемно и только умножают государственные долги. Приток инвестиций как иностранных, так и национальных, жизненно важен и для достижения среднесрочных целей – выхода из современного общественно-экономического кризиса, преодоление спада производства и ухудшения качества жизни россиян. При этом необходимо иметь в виду, что интересы российского общества, с одной стороны, и иностранных инвесторов – с другой, непосредственно не совпадают. Россия заинтересована в восстановлении, обновлении своего производственного потенциала, насыщении потребительского рынка высококачественными и недорогими товарами, в развитии и структурной перестройке своего экспортного потенциала, проведении антиимпортной политики, в привнесении в наше общество западной управленческой культуры. Иностранные инвесторы естественно заинтересованы в новом плацдарме для получения прибыли за счет обширного внутреннего рынка России, ее природных богатств, квалифицированной и дешевой рабочей силы, достижений отечественной науки и техники и … даже ее экологической беспечности.
Поэтому перед нашим государством стоит сложная и достаточно деликатная задача: привлечь в страну иностранный капитал, и, не лишая его собственных стимулов, направлять его мерами экономического регулирования на достижение общественных целей.
Привлекая иностранный капитал, нельзя допускать дискриминации в отношении национальных инвесторов. Не следует предоставлять предприятиям с иностранными инвестициями налоговые льготы, которых не имеют российские, занятые в той же сфере деятельности. Как показал опыт, такая мера практически не влияет на инвестиционную активность иностранного капитала, но приводит к возникновению на месте бывших отечественных производств предприятий с формальным иностранным участием, претендующих на льготное налогообложение.
Отдельно нужно сказать, что национальные инвестиции еще более важны, чем