Деньги и их роль в экономике
Такие деньги называются еще счетными. Все денежные операции сводятся лишь к пересылке информации с одного информационного массива в другой. В развитой электронно-денежной системе денежные операции осуществляются в автоматическом режиме через банковскую компьютерную электронно-денежную сеть.
В любой банковской операции участвуют три или более участника – плательщик, платеже получатель и один или даже несколько банков. Причем банковские участники представлены фактически банковскими компьютерами и автоматически регистрируют все операции.
В отличие от денег на всех иных носителях, являющихся, как известно, анонимными, электронные деньги являются тотально именными. Каждая денежная единица, распространяющаяся в обществе, имеет своего владельца, и существует электронный документ, свидетельствующий о путях появления денег у их владельца.
Таким образом, существует полный контроль за всеми денежными операциями всех финансовых лиц и потому криминальный характер денег полностью исчезает. Полностью исчезает преступность в денежной сфере. А это означает резкую декриминализацию всего общества.
Второй важной особенностью электронных денег является их интернациональный, мировой характер. В системе электронных денег не может существовать национальных денег.
Причем для целей международной торговли необходимо установить в банковских компьютерах несколько десятков тысяч конвертов, преобразующих одни числа в другие.
Таким образом, логика электронных денег сама по себе заставит перейти весь мир на единые универсальные деньги. Этим самым вновь восстановиться финансовое единство мира, разрушенное бумажными деньгами.
Государственные границы, очерчивающие области использования национальных денег, становятся бессмысленными. Мир становиться единым, любой человек может ехать свободно в любую точку Земли совершенно беспрепятственно и на свои деньги получить любое обслуживание или товар. Таким образом, государство как институт организации общества на фиксированной территории на базе территориальных денег будет исчезать. А отсутствие государств приведет и к невозможности межгосударственных войн. Невозможность войн приведет, в свою очередь, к полной демилитаризации мира. Благодаря электронным деньгам на Земле впервые воцариться вечный мир, а войны отойдут в историю.
Электронные деньги приведу к резкому сокращению затрат на само денежное обращение. Денежная система станет полностью автоматизированной и будет работать примерно так, как работает всемирная автоматическая телефонная сеть.
Деньги и их роль в экономике.
Происхождение и сущность денег.
Возникновение денег тесно связано с историческим процессом обмена товаров и смены форм стоимости. На ранней ступени обмен носил случайный характер. Такому обмену соответствовала простая, или случайная, форма стоимости, при которой один товар выражал свою стоимость в одном противостоящем ему товаре-эквиваленте. Товар-эквивалент служит материалом для выражения стоимости первого товара.
Выделение скотоводческих и земледельческих племен как первое крупное общественное разделение труда привело к регулярному обмену товаров и вызвало переход от случайной, или простой, формы стоимости к полной, или развернутой, форме стоимости. Она отличается от простой тем, что при ней в обмене участвуют многочисленные товары, а потому каждый товар может быть обменен на разные товары-эквиваленты.
Развернутая форма стоимости выражала более развитый обмен. В то же время стоимость каждого товара не получила законченного выражения. Поскольку число товаров-эквивалентов было неопределенным, Стоимость получала многообразное и разнообразное выражение, а непосредственный обмен одного товара на другие оказывался часто невозможным и заставлял прибегать к окольным путям обмена.
Поэтому по мере развития товарного производства и обмена из всей совокупности обращающихся товаров стали стихийно выделяться отдельные товары, которые в данный период времени на местном рынке начинали играть роль главных предметов обмена. Стоимость всех товаров стала выражаться в одном товаре, который всеобщим эквивалентом. Возникла всеобщая форма стоимости.
Но роль всеобщего эквивалента на локальных местных рынках в различное время выполнялась то одним, то другим товаром. Это противоречиво интересам развития товарного производства и формирования национальных рынков. Постепенно в результате развития товарного производства и формирования национальных рынков. Постепенно в результате развития обмена из нескольких товаров, игравших роль всеобщего эквивалента, выделился один товар, который стал играть эту роль уже постоянно. Рождается денежная форма стоимости.
Отличие от денежной формы стоимости от всеобщей формы заключается в том, что всеобщим эквивалентом становиться один товар, закрепивший за собой монопольное право играть роль всеобщего эквивалента. Причем это право не сразу закрепилось за золотом. Путь к нему был долог. Поэтому история денег насчитывает многие тысячелетия.
Исторически деньги выделились из общего мира товаров, и сами поначалу являлись и обычным товаром и специфическим товаром – деньгами. Но дальнейший ход исторического развития привел к ликвидации этой примитивной формы денег и переходу к новым формам. Посмотрим, как происходил этот процесс. Обращение полноценных металлических денег, когда они непосредственно совпадают с товарной формой, во-первых, слишком дорого. Во-вторых, добыча благородных металлов отстает от роста потребности экономики в средствах обращения. Это сужает возможности развития товарного производства. Оно требует объективного преодоления узости полноценного денежного обращения.
Бумажные деньги были изобретены китайцами. Впервые они стали печататься в 812г н.э. и получили распространение к 970г н.э. В XVII-XVIII вв. деньги, изготовленные из бумаги, получили распространение столь существенное, что стали основным заменителем полноценных денег.
Но на этом процесс формирования современных денег не остановился. Он приобрел тесную связь со стремительным развитием кредитных отношений.
На этой стадии появляются так называемые кредитные деньги, возникшие взамен золота на основе кредита. Они выступают как знак не только полноценных денег, но и кредита.
В XVI-XVII вв. с развитием банковского дела возникли банки, производившие расчеты между своими клиентами вообще без использования вообще, без использования наличных денег. При взносе в банк полноценных денег, благородного металла в слитках, а также выручки от продажи товаров клиентам открывались счета, на которые учитывались эти ценность. По приказу владельцев счетов банки производили перечисления с одного счета на другой. И таким образом безналичные расчеты. На этой основе появляется, и новая форма кредитных денег – чек, как письменный приказ владельца счета банку уплатить наличными или перевести на счет другого лица определенную сумму денег. Погашение долга чеком означает превращение задолженности частного лица в долг банковской системы.
Сегодня на практике товары «идеально» приравниваются не к золоту, а к кредитно-бумажным денежным знакам, связь которых с золотом разорвана, так как прекращен их свободный обмен на драгоценный металл в соответствии с масштабом цен. В результате золото перестает быть материальной сутью денег, а значит, перестает существовать как денежный товар.
Кредитно-денежные деньги сегодня выполняют функции, которые ранее были присущи золоту. Они использовались как инструмент обмена выходящих на рынок товаров и как средство выражения стоимости в виде цен.
Вместе с тем природу денег нельзя рассматривать без решения вопроса о судьбе золота, играющего в истории развития денежного хозяйства определяющую роль.
Отрыв денег от золота знаменует собой признание того факта, что деньги не всегда есть какая-то особая вещь, обладающая помимо общественной еще и единичной потребительской стоимостью. Деньги – это не какой-то знак или документ, а выражение отношений между людьми на рынке товаров. Соответственно степени зрелости человечества материальными носителями этих отношений может выступать золото, и бумажный документ государства или банка, и ручная или машинописная запись на банковских счетах, и электронные импульсы на дискете к компьютеру банка. Понятно и стремление западных экономистов определять деньги через то, что они «делают», через выполняемые функции.
С учетом всего изложенного можно дать следующее определение денег: деньги – это особый товар или иной общепризнанный материальный носитель, играющий роль всеобщего эквивалента в процессе обмена товаров на рынке.
Функции и роль денег.
Общественное назначение денег проявляется в выполняемых ими функциях.
Деньги, как мера стоимости. В деньгах как всеобщем эквиваленте измеряется стоимость отдельных товаров. Измерение стоимости товаров деньгами не требует реального наличия денег у товаровладельца. При выполнении функций меры стоимости деньги выступают как идеальные, мысленно представляемые.
Выражение стоимости товаров в деньгах происходит путем установления цен. Сами деньги цены не имеют. Специфической формой выражения стоимости денег является развернутая форма стоимости форма стоимости.
Для сравнения цен различных товаров необходимо выражать их в одинаковых единицах, т.е. свести к одному масштабу. Исторически масштабом цен называлось весовое количество металла, принятое в данной стране за денежную единицу и служащее для измерения цен всех товаров. В современных условиях в качестве масштаба цен используется просто законодательно закрепленная денежная единица, с помощью которой измеряют количество денег и цену товаров. С одной стороны, масштаб цен, как и любая мера длинны, веса и т.д., условен, а с другой – он должен признаваться всеми в данной стране. Поэтому государство юридическим актом закрепляет денежную единицу. На практике слитки металла превращались в металлические монеты, представляющие одну или несколько денежных единиц (например, рубли), или части денежной единицы (копейки).
Первоначально единицы денег были связаны с определенным весом благородных металлов, что закрепилось в их названии. Так, рубль в свое время представлял собой рубленный на две части слиток серебра – гривну.
Отрыв денежного масштаба от весового происходил также в связи с введением в обращение в данной стране иностранных денег, а также порчей монет.
Деньги как средство обращения и платежа. За выражением стоимости товара в идеальных ценах, происходящим еще до обращения, следует его продажа, т.е. превращению товара в деньги. Затем происходит превращение денег в товар, т.е. его купля. В целом товарное обращение выглядит следующим образом: Т –Д – Т. В этом процессе деньги играют роль посредника и выполняют функцию средства обращения.
Товарное обращение, опосредуемое деньгами, существенно отличается от непосредственного обмена товара на товар. Во-первых, оно не требует взаимного совпадения потребностей двух обменивающихся друг с другом товаровладельцев. Во-вторых, для товарного обращения не обязательно, чтобы акты купли-продажи совпадали во времени. В-третьих, товарное обращение не требует совпадения тех же актов в пространстве: товаровладелец может продать свой товар на одном рынке, а на вырученные деньги купить товары на другом рынке.
Таким образом, благодаря посредничеству денег в процессе обмена товаров, преодолеваются те индивидуальные, временные и пространственные границы, которые характерны для непосредственного обмена товара на товар.
Функции денег как средства обращения и средства платежа имею тенденцию к сближению. Именно поэтому западные экономисты вообще не упоминают о функции средства платежа, не без основания полагая, что функция средства обращения вполне описывает и функцию средства платежа. Основанием для такого вывода служит расширение продажи товаров в кредит и одновременно резкое ускорение расчетов благодаря внедрению электронных средств платежа.
Деньги не выполняют функцию средства обращения в период высокой инфляции. Для установления цен товаров начинает использоваться валюта со стабильной стоимостью, а платежи осуществляться в обесценивающейся национальной валюте. Происходит, по существенному, разделению функций меры стоимости и средства обращения. Так, в РФ цены на товар и услуги исчисляются в двойном измерении: американских долларах и рублях (по текущему курсу рубля к доллару). Оплата же производится в рублях.
Значение функции средства обращения трудно переоценить, т.к. она позволяет уйти от громоздкой бартерной формы торговли. Замена бартера денежным обменом отделяет акт продажи от акта покупки товаров. Получив за свой товар, продавец может покупать все, что ему вздумается. Использование денег приводит к снижению издержек обращения за счет уменьшения усилий и времени на совершенствование купли-продажи. Снижая издержки обращения, деньги стимулировали развитие торговли, что способствовало расширению специализации производства. Специализация, в свою очередь, привела к росту производительности труда, за чем следует повышение благосостояния общества.
При выполнении деньгами функций средства обращения продажа своего товара предшествует покупке чужого. Если же деньги выполняют функцию средства платежа, покупка чужого товара в кредит предшествует продажа собственного товара. В качестве средства платежа деньги являются завершающим звеном в процессе обмена.
Деньги функционируют как средство платежа не только при оплате купленных в кредит товаров, но при погашении других обязательств (при возврате ссуд, внесении налогов, уплате членских взносов и т.д.), не связанных непосредственно с движением товаров.
Деньги как средство образования сокровищ и накопления.
Когда использовались полноценные деньги, они давали возможность получить любой товар и поэтому стали всеобщим воплощением общественного богатства. Стремление к богатству в его всеобщей форме побуждает накапливать деньги. В этом случае они извлекаются из обращения и превращаются в сокровища.
Для выполнения этой функции деньги обязательно должны быть одновременно полноценными и реальными. С ростом товарного хозяйства превращение денег в сокровища становятся необходимым условием регулярного хода самого производства.
В качестве средства обращения и платежа деньги находятся непрестанном движении. Как сокровище они, напротив, находятся в неподвижном состоянии. Но эти функции тесно связаны между собой, поскольку одни и те же деньги зачастую переходят от выполнения функции средства обращения и платежа к функции средства образования сокровищ и наоборот.
В условиях, когда полноценные деньги не находятся в обращении, денежные знаки не могут выполнять функцию образования сокровищ. Тогда и возникает функция образования накоплений.
Накопление денег может обуславливаться разными конкретными мотивами. Но есть глубинная экономическая причина, побуждающая товаропроизводителей имеет, определенный денежный резерв, поскольку количество денег, требующихся для нормального хода товарного обращения, не остается неизменным. Поэтому возникает необходимость либо привлекать дополнительные деньги, либо выводить из общения их избыток.
Деньги идеальное средство накопления на короткие периоды времени. Длительное хранение денег, особенно в период нарастающей инфляции, связано с потерями. Они теряют свою привлекательность как средство накопления. Если с каждым днем на рубль можно купить все меньшее количество товара, то желание хранить деньги исчезает надолго. Возникают «горячие деньги», от которых люди стремятся избавиться как можно быстрее, превратить их в товар предпочтительно тоже с высокой ликвидностью.
Функции мировых денег.
Деньги выполняют роль мировых денег, т.е. орудия международных расчетов, перенесения стоимости из одной страны в другую, признаваемой всем миром, материализующей богатства.
Мировые деньги исторически и логически опираются на все предыдущие функции денег, синтезируя их.
С развитием международного разделения труда товарное обращение выходит за национальные рамки. Соответственно деньги начинают обслуживать международную торговлю, т.е. выступать как мировые деньги. В таком же качестве они обслуживают другие международные экономические и политические отношения (международные займы, военные контрибуции, перемещение капиталов и т.д).
Эволюция мировых денег в принципе повторяет развитие национальных денег: от металлических к бумажным, затем к кредитным. Но при этом сохраняется большой разрыв во времени, что отражает отставание в развитии международных экономических отношений по сравнению с национальной внутренней экономикой. Поэтому и золото в этой сфере сохранило еще явственную связь с деньгами.
Роль денег проявляется как результат их функционирования в экономике. Обобщая все вышеизложенное, нужно подчеркнуть, что главное проявление роли денег – это обеспечение экономики издержек обращения вследствие замены бартерной торговли, а также появление универсального средства измерения стоимости, средства регулирования экономических процессов.
Структура денежного обращения:
Деньги играют исключительно важную роль в рыночной экономике. Рынок невозможен без денег, денежного обращения. Денежное обращение - это движение денег, обуславливающее оборот товаров и услуг. Оно обслуживает реализацию товаров, а также движение финансового рынка.
Классификация систем денежного обращения.
В мире существуют различные системы денежного обращения, которые сложились исторически и закреплены законодательно государством. К важнейшим компонентам денежной системы относятся:
1) национальная денежная единица, в которой выражаются цены товаров и услуг;
2) система кредитных и бумажных денег, различных монет, которые являются законными платежными средствами в наличном обороте;
3) система эмиссии денег, т. е. законодательно закрепленный порядок выпуска денег в обращение;
4) государственные органы, ведающие вопросами регулирования денежного обращения.
В зависимости от вида обращаемых денег можно выделить два основных типа систем денежного обращения:
1) системы обращения металлических денег, когда в обращении находятся полноценные золотые и (или) серебреные монеты, которые выполняют все функции денег, а кредитные деньги могут свободно обмениваться на денежный металл (в монетах или слитках);
2) системы обращения кредитных или бумажных денег, которые не могут быть обменяны на золото, а само золото вытеснено из обращения.
Выпуск как бумажных, так и кредитных денег оказался в современных условиях монополизирован государством. Центральный банк, находящийся в собственности государства, иногда пытается компенсировать нехватку денежных накоплений путем увеличения денежной массы, эмиссии избыточных знаков стоимости. Денежная масса - это совокупность наличных и безналичных покупательных и платежных средств, обеспечивающих обращение товаров и услуг в народном хозяйстве, которым располагают частные лица, институциональные собственники и государство. В структуре денежной массы выделяется активная часть, к которой относятся денежные средства, реально обслуживающие хозяйственный оборот, и пассивная часть, включающая денежные накопления, остатки на счетах, которые потенциально могут служить расчетными средствами.
Структура денежной массы. Наличные средства.
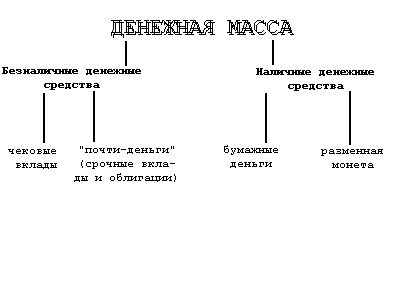
Таким образом, структура денежной массы достаточно сложна и не совпадает со стереотипом, который сложился в сознании рядового потребителя, считающего деньгами, прежде всего наличные средства - бумажные деньги и мелкую разменную монету. На деле доля бумажных денег в денежной массе весьма низка (менее 25%), а основная часть сделок между предпринимателями и организациями, даже в розничной торговле, совершается в развитой рыночной экономике путем использования банковских счетов. В результате наступила эра банковских денег-чеков, кредитных карточек, чеков для путешественников и т. п. Эти инструменты расчетов позволяют распоряжаться денежными депозитами, т. е. безналичными деньгами. При оплате товара и услуги покупатель, используя чек или кредитную карточку, приказывает банку перевести сумму покупки со своего депозита на счет продавца или выдать ему наличные.
Вместе с тем в структуру денежной массы включаются и такие компоненты, которые нельзя непосредственно использовать как покупательное или платежное средство. Речь идет о денежных средствах на срочных счетах, сберегательных вкладах в коммерческих банках, других кредитно-финансовых учреждениях, депозитных сертификатах, акциях инвестиционных фондов, которые вкладывают средства только в краткосрочные денежные обязательства и т. п. Перечисленные компоненты денежного обращения получили общее название “квази-деньги”. Квази-деньги представляют собой наиболее весомую и быстро растущую часть в структуре денежного обращения.
«Квази-деньги».
Экономисты называют квази-деньги ликвидными активами. Под ликвидностью какого-либо имущества или активов понимается их быстрая реализуемость, возможность их обращения в денежную форму без потери стоимости. Следовательно, самым ликвидным видом активов являются деньги. К высоко ликвидным видам имущества относятся золото, другие драгоценные металлы, драгоценные камни, нефть, произведения искусства. Меньшей ликвидностью обладают здания, оборудование.
Денежные агрегаты.
В структуре денежной массы выделяют такие совокупные компоненты, или, как их еще называют, денежные агрегаты, как М1, М2, М3, L, группирующие различные платежные и расчетные средства по степени их ликвидности, причем каждый их последующий агрегат включает в себя предыдущий.
М1 - это деньги в узком смысле слова, которые еще называют “деньгами для сделок”, и они включают в себя наличные деньги (бумажные деньги и монеты), обращающиеся вне банков, а также деньги на текущих счетах (счетах “до востребования”) в банках. Нужно заметить, что депозиты на текущих счетах выполняют все функции денег и могут быть спокойно превращены в наличные.
М2 - это деньги в более широком смысле слова, которые включают в себя все компоненты М1 + деньги на срочных и сберегательных счетах коммерческих банков, депозиты со специализированных финансовых институтов. Владельцы срочных вкладов получают более высокий процент по сравнению с владельцами текущих вкладов, но они не могут изъять эти вклады ранее определенного условием вклада срока. Поэтому денежные средства на срочных и сберегательных счетах нельзя непосредственно использовать как покупательное и платежное средство, хотя потенциально они могут быть использованы для расчетов. Замечу, что различие между М1 и М2 заключаются в том, что в состав М2 включены квази-деньги, которые, по крайней мере, затруднительно использовать для сделок (нелегко перевести в наличные).
Следующий агрегат М3 включает в себя М2 + крупные срочные вклады и суммы контрактов по перепродаже ценных бумаг.
Агрегат L состоит из М3 и коммерческих бумаг с определенными видами краткосрочных ценных бумаг.
Следует отметить, что в нашей стране до последнего времени денежные агрегаты не рассчитывались и не использовались. Теоретически это обосновывалось постулатами марксистской экономической науки, в соответствии, с которыми считается недопустимым объединение квази-денег и наличных денег, ибо смешиваются совершенно разные категории - деньги, ценные бумаги, кредит.
Однако ясно, что между денежным рынком (движение краткосрочных ссуд), рынком инвестиций (обращение среднесрочного и долгосрочного ссудного капитала) и рынком ценных бумаг существует тесная взаимосвязь. Потенциально остатки на срочных счетах и ценные бумаги могут быть использованы для расчетов. Кроме того, владельцы срочных счетов имеют возможность переоформить их в счета до востребования. Доходы от ценных бумаг могут храниться на текущих счетах, так же, как денежные средства, вырученные от их продажи.
Безусловно, денежные агрегаты на практике играют позитивную роль как ориентиры денежной политики государства. С учетом стирания граней между наличным и безналичным оборотом в нашей стране следовало бы перейти к их активному использованию.
В настоящее время в России денежный агрегат М2 рассчитывался как сумма следующих показателей:
М2 = масса денег в обращении + сумма депозитов. В свою очередь, сумма депозитов равна средствам на счетах предприятий и вкладам населения в коммерческих банках плюс вклады населения в сбербанках (срочных и до востребования).
Стоимость денег.
Оценивая стоимость денег, невольно возникает вопрос: “Что придает 20-долларовой банкноте или 100-долларовому чековому счету именно эту стоимость?” Более или менее полный ответ на этот вопрос включает три момента.
1. Приемлемость. Наличные и чековые вклады являются деньгами по той простой причине, что люди принимают их в качестве денег. В силу давно установившейся практики бизнеса наличность и чековые вклады выполняют основную функцию денег; они принимаются в качестве средства обращения. Допустим, вы меняете в магазине одежды купюру в 20 долларов на рубашку или блузку. Почему торговец принимает взамен этот кусок бумаги? Ответ прост: торговец принял бумажные деньги, потому что он уверен, что другие тоже будут готовы их принять в обмен на товары или услуги. Каждый из нас принимает деньги в обмен на что-то, поскольку уверен, что они в любой момент могут быть обменяны на реальные блага или услуги.
2. Законное платежное средство. Наша уверенность в приемлемости бумажных денег отчасти основана на законе: государство объявило наличные деньги законным платежным средством. Это значит, что бумажные деньги должны приниматься при уплате долга, в противном случае кредитор теряет право на процент и на преследование должника в законном порядке за неуплату. Словом, приемлемость бумажных денег находит опору в том, что государство говорит: эти рубли или доллары - деньги. В нашей экономике бумажные деньги, по существу, являются декретными деньгами (т. е. объявленные государством).
3. Относительная редкость.