Экономическая теория
Для непрерывности процесса воспроизводства объективно необходимо перераспределение денежных средств при условии их возвращения через определенное время обратно их владельцам. Это и осуществляется с помощью кредита.
Кредит - это отношения в процессе перераспределения и использования денежных средств на условиях срочности, возвратности и платности. Срочность означает предоставление временно свободных денег только на определенный срок. Возвратность - возвращение их после истечения срока владельцу. Платность - выплату процента за пользование кредитом. Сторонами кредитного отношения являются кредитор (тот, кто предоставляет ссуду) и заемщик (получатель кредита).
Основой кредита является ссудный фонд. Это временно свободные денежные средства, аккумулированные для целей кредитования. Источники ссудного фонда - средства населения, предприятий, государства. Кредит осуществляется в форме движения ссудного фонда.
Понятие ссудного фонда является более общим по сравнению со ссудным капиталом. В современном обществе ссудный капитал является частью ссудного фонда, поскольку заемные средства могут использоваться не только в качестве капитала, но и в качестве денег (населением, государством для оплаты их расходов), а также в качестве коллективных и общественных производственных фондов. При отсутствии капиталистической собственности ссудный фонд вообще не содержит ссудного капитала.
Функции кредита в экономике:
- Мобилизация, аккумулирование, концентрация и перераспределение денежных средств.
- Обеспечение бесперебойности процесса воспроизводства.
- Ускорение оборота производственных фондов.
- Замена действительных денег кредитными деньгами и кредитными операциями.
- Экономия издержек обращения, связанных с денежным хозяйством.
В современной экономике кредит не только повышает общую эффективность процесса воспроизводства, но и является его необходимым условием. Вместе с тем расширение кредита ослабляет связь между производителями и конечными потребителями продукции, что создает условия для отрыва производства от потребления, образования несоответствия между ними и возникновения экономических кризисов.
13.2. Формы кредита
Выделяют следующие основные формы кредита:
1) По срокам: краткосрочный - до 6 месяцев, среднесрочный - до 1 года, долгосрочный - несколько лет.
2) Коммерческий кредит - кредит, предоставляемый одним предприятием другому. Он в основном связан с отсрочкой платежа за отгруженную (поставленную) продукцию. Средством коммерческого кредита является вексель предприятия - обязательство выплатить определенную сумму в определенный срок. Векселя бывают простые (без права перевода) и переводные (переводятся на других кредиторов с помощью передаточной надписи (индоссамента)). Переводные векселя могут использоваться в качестве средства платежа между предприятиями. Векселя могут покупаться банками со скидкой (дисконтом). Эта операция называется учетом векселей. В результате право получения долга переходит к банку. На векселях может быть банковское поручительство (аваль), которое выставляется банком предприятия, выдавшего вексель. Это повышает его надежность.
Коммерческий кредит не обязательно оформляется в виде векселя. В нашей стране основной формой коммерческого кредита в настоящее время является задолженность предприятий друг другу по платежам (неплатежи). Их объем на середину 1997 г. превысил 600 триллионов рублей.
3) Банковский кредит - кредит, предоставляемый банками. При этом банки используют при кредитовании в основном, не собственные, а привлеченные средства (средства на счетах предприятий, организаций, учреждений; на вкладах населения), отчасти - заемные (межбанковские кредиты). Собственные же средства банков составляют незначительную долю их ссудного фонда. Банки выполняют роль посредников в кредите. По существу кредиторами являются не они, а те экономические субъекты, чьи средства они используют.
4) Потребительский кредит - это кредит, предоставляемый населению (на покупку или строительство жилья, приобретение дорогостоящих товаров). В данном случае кредит используется в качестве денег, а не капитала или производственных фондов. Но поскольку эти же деньги могут быть предоставлены в ссуду и в качестве капитала, то за потребительский кредит также уплачивается процент, как и за другие формы ссуд.
5) Залоговый кредит - кредит под залог имущества. Частный случай: ипотечный кредит - кредит под залог недвижимости (земли с постройками на ней).
6) Лизинг - кредит в виде долгосрочной аренды основных производственных фондов. Отнесение лизинга к формам кредита объясняется тем, что пользователь оборудования получает его целиком, то есть всю его стоимость, а затем возвращает эту стоимость частями в виде арендных платежей, включающих также и ссудный процент.
7) Государственные (муниципальные) займы и кредиты - отношения, в которых заемщиком или кредитором является государственный орган (орган местного самоуправления). Государство (органы местного самоуправления) прибегают к займам для финансирования своих расходов или социальных выплат. Они также предоставляют и кредиты тем предприятиям или бюджетным организациям, в функционировании которых они заинтересованы.
8) Налоговый кредит - отсрочка платежа налогов. По истечении периода отсрочки заемщик вносит не только сумму налогов, но и начисленный на нее ссудный процент.
9) Международный кредит - отношение, в котором кредитор и заемщик принадлежат к разным странам. Частный случай: межгосударственный кредит - кредит государственного органа одной страны государственному органу другой.
13.3. Кредитная система. Банки
Кредитная система - это совокупность кредитных отношений и институтов (учреждений), организующих эти отношения.
К кредитным учреждениям относятся: банки и небанковские кредитно-финансовые учреждения. В число последних входят: кредитные товарищества и союзы, общества взаимного кредита, инвестиционные компании и фонды, пенсионные фонды, страховые компании, ломбарды, специализированные фирмы (факторинговые, лизинговые и т. п.).
Банки выполняют основную массу кредитных операций и образуют своего рода костяк кредитной системы. Первоначально они возникли как учреждения, в которых хранились временно неиспользуемые ценности. На этой основе они превратились в посредников в платежах и кредите. Затем круг выполняемых ими операций расширился. Происходили концентрация и централизация банковского капитала. Создавались межбанковские объединения: картели, синдикаты, тресты, концерны.
В конце 19 - начале 20 века в развитых капиталистических странах произошло формирование банковских монополий - крупных банков или их объединений, доминирующих на рынке банковских услуг. Роль банков в экономике изменилась, они стали учреждениями, способными контролировать положение дел на промышленных предприятиях и вершить их судьбу. Монополистический промышленный капитал стал сращиваться с монополистическим банковским капиталом в единый финансовый капитал. Сфера деятельности банковских монополий стала расширяться за пределы страны, что привело к образованию банков, имеющих филиалы в разных странах, и деятельность которых носит международный характер.
Аналогичные процессы характерны и для других звеньев кредитной системы (небанковских кредитных учреждений). Современный финансовый капитал включает в себя не только производственные предприятия и банки, но и сеть небанковских кредитных учреждений (страховых компаний, пенсионных фондов и т.п.).
Вместе с тем в кредитной системе имела место и централизация, связанная с образованием центральных банков и повышением их роли в кредитной системе.
В настоящее время в развитых капиталистических странах банковская система является двухуровневой. В нее входят: центральный банк (верхний уровень); коммерческие и специализированные банки (нижний уровень).
Коммерческие банки - это банки, выполняющие широкий круг банковских операций. Их иногда называют универсальными. Специализированные банки - банки, выполняющие в основном определенный более или менее узкий круг банковских операций. Так, в число специализированных банков входят:
- Инвестиционные банки, специализирующиеся на операциях с ценными бумагами.
- Инновационные банки - кредитование инноваций, то есть нововведений, имеющих высокий уровень риска.
- Сберегательные - обслуживание вкладов граждан.
- Ипотечные - специализация на ипотечном кредите.
- Земельные - кредитование под залог земельных участков.
Центральный банк выполняет следующие основные функции:
- Денежная эмиссия, организация и регулирование денежного обращения.
- Расчетный и резервный центр банков, в том числе кассовое обслуживание банков (прием и выдача наличных денег).
- Кредитор последней инстанции (концентрация кредитных ресурсов, кредитование банков).
- Размещение и обслуживание государственного долга (депозитарий и фискальный агент государства). Операции с ценными бумагами, прежде всего - государственными.
- Исполнение государственного бюджета (совместно с другими государственными органами).
- Операции с драгоценными металлами, валютой. Управление золото-валютными резервами государства, определение официального курса валюты.
- Выдача гарантий.
- Контроль и регулирование всей кредитной системы (определение правил, ограничений, нормативов деятельности финансово-кредитных учреждений, выдача и отзыв лицензий).
Центральный банк непосредственно не обслуживает предприятия и население, он имеет дело в основном с банками. Население и предприятия обслуживаются коммерческими и специализированными банками.
Основные виды операций, выполняемых коммерческими и специализированными банками:
- Ведение счетов юридических лиц, расчеты между ними.
- Обслуживание вкладов населения.
- Кассовые (прием и выдача наличных денег).
- Кредитование (в разных формах).
- Операции с ценными бумагами (выпуск, размещение, купля, продажа).
- Валютные операции.
- Трастовые (управление ценностями клиента по его доверенности).
- Выдача гарантий и поручительств.
- Лизинговые.
- Факторинговые (покупка у поставщика права взыскания задолженности с получателя товара).
Прибыль банков формируется как остаток полученных процентов (по кредитам, выданным банками) за вычетом уплаченных процентов (по привлеченным и заемным средствам) и банковских издержек (на оплату труда, амортизацию основного капитала, коммунальных и арендных платежей и т. п.).
Источником банковской прибыли, согласно марксистской теории, является часть стоимости прибавочного продукта, созданного в сфере производства. Норма прибыли в банковской сфере в процессе межотраслевого перелива капитала устанавливается на уровне средней нормы прибыли.
С точки зрения теории предельной полезности, источником банковской прибыли является предпринимательская способность банкиров.
13.4. Реформа кредитной системы в России
К началу 1990-х г. г. для кредитной системы СССР было характерно:
1) Монополия государства в кредитной сфере. Все финансово-кредитные учреждения были государственными. Коммерческий кредит был упразднен в начале 1930-х г. г. Основной формой кредита был банковский кредит. Он предоставлялся Государственным банком СССР или кредитными учреждениями, подконтрольными ему. Государственный банк обслуживал предприятия, организации, учреждения, граждан. Через его систему проходили все расчеты и платежи в народном хозяйстве. Никаких других банков, кроме него и входящих в его систему учреждений, не было. Госстрах был монополистом в сфере страхования. Пенсионное обслуживание было только государственным. Операции с ценными бумагами и валютой осуществлялись только государственными учреждениями.
2) Государственное планирование кредита. Кредит рассматривался как средство выполнения заданий народнохозяйственного плана и входил составной частью в этот план. Кредитование шло в основном по плану и для выполнения плана. Получение внепланового кредита было затруднено.
3) Основными формами кредита были:
- Банковский.
- Потребительский.
- Государственные займы и кредиты.
- Межгосударственный.
- Ссуды из резервов министерств и ведомств (выдавались предприятиям, входящим в систему министерства (ведомства) в основном при возникновении непредвиденных неблагоприятных ситуаций).
- Натуральные ссуды (в сельском хозяйстве в виде семян на проведение сева с возвратом в том же виде после уборки урожая).
4) Низкий уровень процента. Так, в 1989 г. годовая ставка процента составляла:
- по краткосрочному кредиту - 2,8 %;
- по долгосрочному - 0,8 %;
- по государственным займам - 2-3 %;
- по вкладам населения - 2 %;
- по депозитам колхозов и кооперации - 0,5 %.
5) Госбанк СССР в целях стимулирования рационального ведения хозяйства использовал три режима кредитования:
- льготный (для предприятий, обеспечивающих высокую эффективность использования кредитных ресурсов);
- общий (для нормально работающих предприятий);
- особый (для предприятий, нерационально использующих выделенные средства и допускающих нарушение платежной дисциплины).
6) Высокие скорость прохождения платежей и уровень платежной дисциплины, в том числе за продукцию и услуги, в бюджет и т. п., поскольку все расчеты и платежи в народном хозяйстве осуществлялись одним банком и были полностью ему подконтрольны.
В начале 1990-х г. г. была проведена коренная реформа кредитной системы. Государство перестало быть монополистом в сфере кредита. Государственный банк был преобразован в Центральный банк России, который стал его преемником. Однако в отличие от Государственного банка СССР его роль в экономике значительно сократилась. Центральный банк непосредственно не обслуживает предприятия и население. Он ограничен выполнением функций, свойственных центральным банкам в капиталистической экономике, о которых говорилось выше.
Была создана целая система негосударственных финансово-кредитных учреждений, которых до этого не было: банков, страховых компаний, инвестиционных компаний и фондов, пенсионных фондов и т. п., непосредственно обслуживающих население и предприятия. В результате число занятых в финансово-кредитной сфере резко возросло.
Резко сократилось государственное кредитование народного хозяйства. Государственные кредиты перестают быть целевыми и все больше приобретают рыночный характер, размещаются на рыночных условиях. Упразднено государственное планирование кредита. Оно было заменено рынком кредитных ресурсов. Государство сейчас может лишь оказывать регулирующее воздействие на кредитную систему, но не может прямо управлять ею. Были вновь возрождены упраздненные в 1930-е г. г. формы кредита: коммерческий, залоговый, ипотечный, налоговый, лизинг. Значительно расширился набор операций, выполняемых банками, в связи с развитием рынка ценных бумаг и отменой государственной монополии на валютные операции. В целом, кредитная система приобрела черты, свойственные капиталистической экономике.
Реформа кредитной системы сопровождалась нарастанием негативных тенденций в финансово-кредитной сфере:
- Значительным сокращением кредитования производства. Банковские ресурсы направляются, главным образом, на операции с государственными ценными бумагами и валютой, на кредитование коммерческих посреднических структур, а не на финансирование развития производства. Долгосрочный кредит (а он предназначается, как правило, для финансирования капиталовложений) практически прекратил свое существование. Все это означает, что кредит в значительной мере перестал выполнять свои важнейшие функции в экономике.
- Повышается роль государственных займов в финансировании расходов государства. В результате растут внутренний и внешний государственный долг и расходы на их обслуживание и одновременно происходит откачивание денег из реального (производственного) сектора экономики в посредническо-спекулятивную сферу.
- Система расчетов и платежей значительно усложнилась, упал уровень платежной дисциплины. Кредитная система оказалась в определенной мере под контролем криминальной и теневой экономики. Огромные суммы наличных денег расхищены из банков по поддельным документам, пропали в безвозвратном кредите, распределены между работниками банков “на законном основании”. По данным министра внутренних дел России А. Куликова, оглашенным в начале 1997 г., благодаря деятельности коммерческих банков государство оказалось ограбленным на 67 триллионов рублей.
- Поскольку негосударственные кредитные учреждения преследуют цель повышения собственной прибыли, кредитная реформа привела к значительному повышению ставки процента. Реальная ставка процента (с учетом инфляции) в настоящее время примерно в 10 раз выше предреформенной. Кредит для производственных предприятий стал более дорогим и менее доступным, что затрудняет выход экономики из кризиса.
В целом кредитная система стала менее эффективной, несмотря на многократное увеличение численности работников этой сферы и оснащение ее передовой компьютерной техникой. В определенной мере она даже затрудняет развитие производства, паразитирует на нем. Отсюда следует, что необходимы кардинальные меры по исправлению данного положения.
Контрольные вопросы, тесты, задачи
1. Кредит объективно обусловлен:
1. Ограниченностью денег.
2. Способностью капиталовложений давать дополнительный доход.
3. Наличием временно свободных денежных средств у одних экономических субъектов и их временной нехватки у других.
4. Аккумуляцией денежных средств в банках.
5. Необходимостью перелива капитала из отраслей с низкой рентабельностью в высокорентабельные отрасли.
2. Из каких основных источников формируется ссудный фонд?
3. В чем различие между понятиями ссудного капитала и ссудного фонда?
4. Каковы функции кредита в экономике?
5. Коммерческий кредит - это кредит, предоставляемый:
1. на коммерческих условиях.
2. одним предприятием другому.
3. коммерческими банками.
4. по договоренности между кредитором и заемщиком.
5. в целях получения максимального ссудного процента.
6. Какие организации относятся к учреждениям кредитной системы:
1. Банки.
2. Страховые компании.
3. Пенсионные фонды.
4. Торговые компании.
5. Фондовые биржи.
А: 1 Б: 1, 2 В: 1, 2, 3 Г: 1, 2, 3, 4 Д: 1, 2, 3, 4, 5
7. Какие операции выполняются коммерческими банками:
1. Эмиссия денег.
2. Торговля товарами и услугами.
3. Страхование имущества.
4. Эмиссия ценных бумаг.
5. Купля-продажа ценных бумаг.
6. Распоряжение вкладами и ценными бумагами по доверенности клиентов.
7. Учет векселей.
А: 1, 3, 4, 6 Б: 2, 4, 5, 7 В: 3, 4, 5, 6 Г: 4, 5, 6, 7 Д: 5, 6
8. Какие операции выполняет Центральный банк:
1. Кредитование предприятий.
2. Лизинговые операции.
3. Купля-продажа ценных бумаг.
4. Кредитование коммерческих банков.
5. Расчеты между предприятиями.
А: 3, 4. Б: 1, 2, 3, 4, 5. В: 1, 2, 3, 4. Г: 1, 3, 4, 5. Д: 4, 5.
9. Какую роль в экономике играют: Центральный банк? коммерческие банки?
10. Какие субъекты экономики относятся к кредитным учреждениям?
11. Банк использует для кредитования собственные средства в сумме 80, заемные - 100, привлеченные - 1220. Проценты по привлеченным средствам - 30 % годовых, по заемным - 44 % годовых. Издержки банка составляют 50. а) Какой должна быть средняя ставка по кредитам банка, чтобы его прибыль была равна 100? б) На сколько ее нужно повысить, чтобы прибыль банка стала равной 200?
12. Банк учитывает вексель на сумму 1000 за два месяца до его погашения. Каким должен быть дисконт, чтобы ставка месячного процента, получаемого банком, была равна 2 %?
13. Какие изменения претерпела кредитно-банковская система России в 1990-е годы?
14. Почему в ходе реформы кредитной системы России значительно вырос уровень ссудного процента?
15. Охарактеризуйте состояние современной кредитной системы России с точки зрения выполнения ею своих экономических функций.
Тема 14. Рынок ценных бумаг. Акционерный капитал
14.1. Виды ценных бумаг
Ценные бумаги - различного рода документы, удостоверяющие право на долю в имуществе или на получение ценностей, в том числе денежных сумм. Ценные бумаги, с точки зрения особенностей обслуживаемых ими отношений, делятся на следующие виды:
1) Свидетельства о доле в имуществе (акции, сертификаты акций и др.); документы, дающие право на получение денег, или денежные бумаги (облигации, векселя, чеки) и товарные бумаги, закрепляющие право собственности или залога на товары (коносаменты, складские свидетельства и др.).
2) Именные (оформлены только на определенное лицо); предъявительские (собственник бумаги тот, кто ею обладает); ордерные (могут переоформляться на другое лицо с помощью передаточной надписи -индоссамента).
3) Государственные и частные (негосударственные) бумаги. Государственные ценные бумаги обычно выпускаются для покрытия дефицита государственного бюджета.
4) Фондовые (предназначены для увеличения капитала эмитента - акции, облигации) и коммерческие (обслуживающие конкретные сделки по кредитам и платежам - векселя, чеки, залоговые свидетельства).
5) Рыночные (объекты свободной купли-продажи), нерыночные (не перепродаются), с ограниченным обращением.
6) Высоколиквидные (легко обратимые в деньги), низколиквидные (обмен на деньги возможен, но затруднен), неликвидные (необратимые в деньги).
Основные формы ценных бумаг:
- Акции. О них речь шла в теме 7.
- Облигации - долговые обязательства, дающие право на получение денежной суммы по истечении срока, на который они выпущены. По долгосрочным облигациям, как правило, регулярно выплачивается доход в виде процента от их стоимости. Облигации могут выпускаться органами государственной власти и местного самоуправления, а также предприятиями и другими юридическими лицами. В нашей стране в настоящее время преобладают государственные облигации: краткосрочные (выпускаются на 3 и 6 месяцев), долгосрочные, валютные, сберегательного займа, областных и муниципальных займов, жилищные облигации и др. Осуществлен выпуск государственных облигаций, продаваемых на мировом рынке, для привлечения иностранных займов.
- Векселя. Кроме векселей предприятий, о которых уже говорилось, к ним относятся банковские и казначейские векселя. Они представляют собой обязательства выплатить определенную сумму в определенный срок и выпускаются при недостатке у банков или государства “живых” денег. Векселя могут использоваться в качестве средств платежа, по истечении указанного срока погашаются. Казначейские векселя могут обмениваться на налоговые освобождения (то есть принимаются в качестве уплаты налогов).
- Чеки (см. тему 3).
- Сертификаты - различные виды свидетельств. Сертификат акций - свидетельство о собственности на определенное количество акций соответствующего акционерного общества. Депозитный сертификат - свидетельство о депозитном вкладе юридического лица в банке (разновидность срочного вклада). Сберегательный сертификат - свидетельство о сберегательном вкладе физического лица в банке. Золотой сертификат - государственная ценная бумага, которая по истечении установленного срока погашалась денежной суммой, соответствующей стоимости определенного количества золота. Жилищный сертификат - муниципальная ценная бумага, которая погашалась денежной суммой, соответствующей стоимости 1 м2 жилья.
- Опционы - обязательства купить или продать определенное количество ценных бумаг (или товаров) по определенной цене и в определенный момент времени.
- Фьючерсные контракты - соглашения о будущих сделках по купле-продаже товаров или валюты в определенном количестве и по определенной цене.
- Варранты - ценные бумаги, дающие дополнительные льготы владельцам акций или свидетельства о приеме товара на хранение.
Встречаются и другие разновидности ценных бумаг. Например, в России применялся единственный в своем роде вид ценных бумаг, который не употреблялся ни в одной другой стране, - приватизационные чеки (“ваучеры”). Они представляли собой обязательства государства обменять на них имущество государственных предприятий в соответствии с рыночными условиями (по рыночному курсу обмена).
14.2. Рынок ценных бумаг и его роль в экономике
Рынок ценных бумаг - это совокупность отношений в процессе выпуска, размещения и купли-продажи ценных бумаг. Выделяют: первичный рынок ценных бумаг - выпуск и первичное их размещение; вторичный рынок - последующая перепродажа ценных бумаг. Субъекты рынка ценных бумаг: эмитенты, инвесторы, инвестиционные институты. Эмитенты - те, кто выпускает ценные бумаги. Инвесторы - те, кто за свой счет и от своего имени приобретает ценные бумаги. Инвестиционные институты - юридические лица, исключительной деятельностью которых являются операции с ценными бумагами.
Виды деятельности инвестиционных институтов:
- брокерская (не совершают сами покупки-продажи, а только способствуют заключению сделок);
- дилерская (покупка для дальнейшей продажи);
- ведение и хранение реестра ценных бумаг;
- депозитарная (хранение и учет прав на ценные бумаги);
- расчетно-клиринговая;
- организация торговли ценными бумагами.
Формы инвестиционных институтов: брокерские фирмы, дилерские, консалтинговые (консультируют), инвестиционные компании и фонды, депозитарии и др.
Разновидностью инвестиционных институтов являются фондовые биржи - места, где регулярно проводятся торги по ценным бумагам. Фондовые биржи являются некоммерческими организациями, их целью является не получение прибыли, а организация торговли ценными бумагами. Они имеют форму акционерных обществ. Члены бирж уплачивают взносы. К доходам бирж относятся также отчисления от совершенных сделок. Все доходы бирж идут на покрытие их расходов, связанных с организацией торговли. Биржевая торговля ценными бумагами является лишь частью рынка ценных бумаг. На биржах продаются и покупаются ценные бумаги государства и относительно незначительного числа корпораций, наиболее известных и стабильно работающих. Так, в США из общего числа корпораций, равного 3,5 миллионов, на биржах котируются акции лишь 1700 корпораций (менее 0,2 %). Внебиржевой оборот ценных бумаг значительно превосходит их оборот на биржах. Однако динамика курсов акций и других ценных бумаг на бирже является одним из основных показателей, характеризующих состояние экономики. Если в целом идет их повышение, то это свидетельствует об экономическом подъеме, а понижение говорит о спаде.
Ценные
бумаги, как
правило, имеют
номинальную
(или нарицательную)
и рыночную
стоимость.
Номинальная
стоимость
указана на
самой бумаге,
а рыночная -
это та, по которой
бумага продается
на рынке. Курсом
ценной бумаги
является отношение
ее рыночной
стоимости к
номинальной
(иногда - выраженное
в процентах).
Рыночная стоимость
(РС) ценной бумаги
зависит прежде
всего от дохода
(Д), который по
ней можно получить,
и от уровня
ссудного процента
(i) (за тот же период
времени):
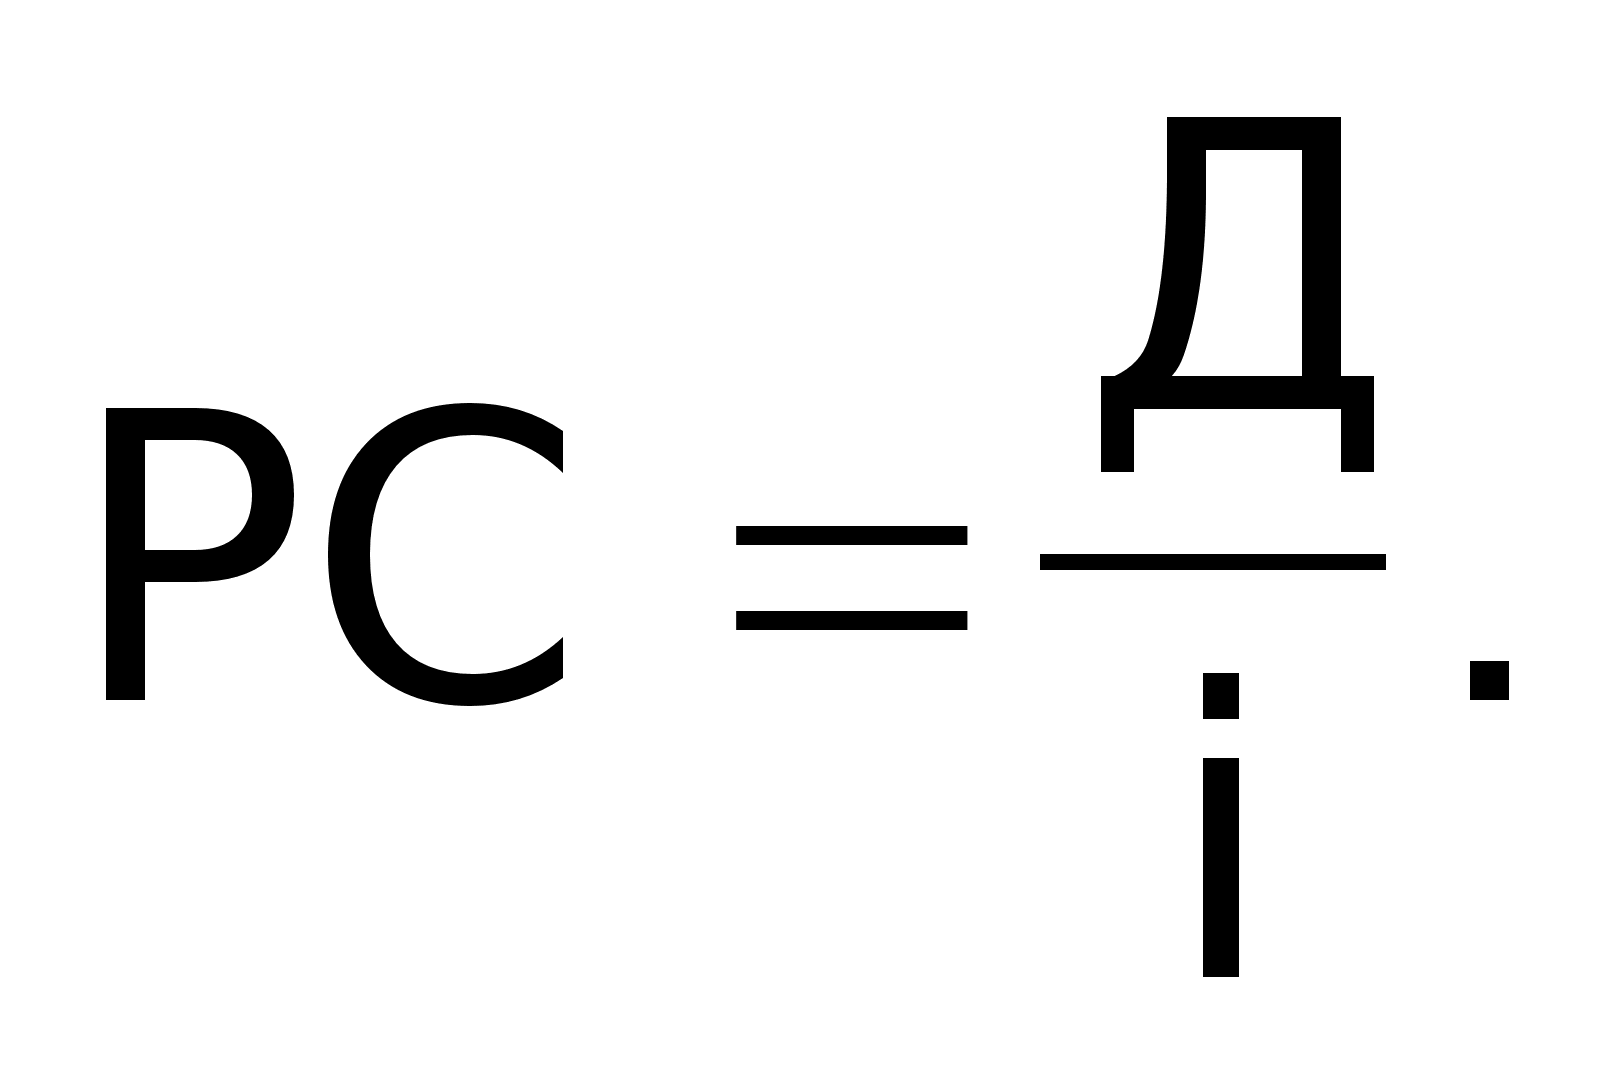
Например, если акция номиналом в 1000 дает годовой дивиденд, равный 400, а годовая ставка ссудного процента = 20 %, то рыночная стоимость акции будет равна: РС = Д : i = 400 : 0,2 = 2000. Курс же акции будет равен 2000:1000 = 2 или 200 %.
В реальной практике имеются самые разнообразные варианты определения доходности ценных бумаг и их рыночных курсов. Для их расчета применяются различные методики, подчас достаточно сложные. Но суть их состоит именно в сравнении доходности ценной бумаги с уровнем ссудного процента.
Благодаря рынку ценных бумаг в капиталистической экономике осуществляется перелив капитала между отраслями и предприятиями. Капитал уходит из низкорентабельных отраслей, производств, сфер деятельности и вливается туда, где его доходность наиболее высока. Рынок ценных бумаг также способствует мобилизации, аккумуляции и централизации денежных средств в экономике. Посредством рынка ценных бумаг в значительной мере осуществляется функционирование кредитной системы и системы государственных финансов. Операции на рынке ценных бумаг используются государством в качестве одного из основных методов регулирования экономики.
Роль рынка ценных бумаг в современной капиталистической экономике обусловлена:
- преобладанием акционерной формы собственности;
- значительной ролью государства в экономике;
- развитием кредитной системы.
Существование рынка ценных бумаг служит основой фиктивного капитала. Фиктивный капитал - это капитал, выраженный ценными бумагами, дающими доход. Если размеры фиктивного капитала значительны, то доход с него позволяет его собственнику избавиться от всякой созидательной деятельности. В этом случае собственники фиктивного капитала, как и собственники ссудного капитала, образуют слой рантье. С рынком ценных бумаг связано и существование слоя лиц, получающих доход от спекулятивных сделок с ценными бумагами, также не создающих никаких ценностей.
В социалистической экономике рынок ценных бумаг отсутствует, поскольку здесь нет капитала как экономического отношения. Однако и здесь государство может выпускать ценные бумаги (главным образом облигации) с целью заимствования средств населения, негосударственных предприятий и организаций для финансирования своих расходов.
14.3. Развитие акционерного капитала и изменение отношений собственности. Финансовая олигархия
Первые акционерные общества появились еще в 18 веке. Значительная часть первых акционерных обществ оказалась впоследствии нежизнеспособной. Во второй половине 19 века начался настоящий бум в образовании акционерных обществ. В настоящее время практически все крупные и средние негосударственные предприятия в капиталистических странах являются акционерными. Акционерный капитал стал преобладающей формой капитала.
Образование и развитие акционерных обществ позволяло в сжатые сроки централизовать огромные денежные суммы, используемые в качестве капитала, в новых, прогрессивных отраслях экономики. Без акционерных обществ невозможно, например, было развитие железных дорог, которое требовало значительных денежных средств. Благодаря акционерной форме капитала был создан механизм быстрого его перелива между отраслями и предприятиями, что позволило ускорить структурные сдвиги в экономике.
В результате развития акционерного капитала произошли определенные изменения и в отношениях собственности. По форме акционерная собственность - это собственность всех акционеров, общая собственность. Число акционеров крупных компаний может исчисляться десятками и сотнями тысяч, даже миллионами. Причем благодаря купле-продаже акций собственники капитала постоянно меняются. И на реальном процессе воспроизводства на предприятиях акционерного общества это никак не сказывается. Для него не имеет значения - кто сегодня купил акции и стал новым совладельцем капитала. На него влияет лишь объем реальных капиталовложений, который осуществляется акционерным обществом, и то, как ведется управление хозяйственной деятельностью. Управление же (если не считать принятия наиболее важных решений, относимых к компетенции общего собрания акционеров, правления общества или совета директоров) осуществляется наемными специалистами - управляющими (менеджерами). Большинство мелких акционеров не участвует даже в принятии наиболее важных решений компании. Для них собственность сводится только к получению дивиденда.
Все это говорит о том, что частная собственность отделяется от реальной организации и управления производством и все больше перестает быть необходимым условием воспроизводства. Более того, постоянная выплата дивидендов собственникам, ничего не дающим для реального производственного процесса, сокращает возможности расширения производства за счет прибыли и в этом смысле ограничивает его. Частная собственность становится ненужной для непосредственного производства и мешающей его развитию. Акционерная форма собственности вплотную подводит к переходу средств производства в собственность самих работников или общества, благодаря чему производство избавилось бы от дополнительной и ненужной ему нагрузки в виде потери части прибыли на выплату