Государственный бюджет
Наиболее ярко последствия экономических и социальных процессов отра- жаются на расходной части местных бюджетов. Возрастание расходов связано с повышением уровня затрат на содержание объектов жилищно-коммунально- го и культурно-бытового назначения, на благоустройство территорий, с новым строительством. Также в последние годы широко практикуется передача раз- личных ведомственных объектов, таких как жильё, социально-культурные уч- реждения, организации бытового обслуживания в муниципальную собствен- ность, что ведет к значительному увеличению бюджетных расходов.
Следует отметить, что структура расходов отдельных видов местных бюджетов не одинакова и зависит от объема хозяйства и подведомственности его органам власти различных территориальных образований. Так, городским органам подчинена значительная часть предприятий местной промышленности, жилищно-бытового хозяйства, транспорта, поэтому удель- ный вес ассигнований на народное хозяйство в расходах этих бюджетов наиболее значителен и превышает 40%. В ведении же районных, поселковых и сельских органов власти находятся в основном социально-культурные учреж- дения, в этих бюджетах подавляющая часть расходов приходится на финанси- рование социально-культурных мероприятий, оно составляет порядка 60-80% расходов.
Доходы местных бюджетов, также как и доходы бюджетов субъектов фе- дерации состоят из собственных и регулирующих. Общую схему собственных и регулирующих доходов местных бюджетов можно представить в виде схемы (2, с.33).
Доходы местных бюджетов
Регулирующие доходы
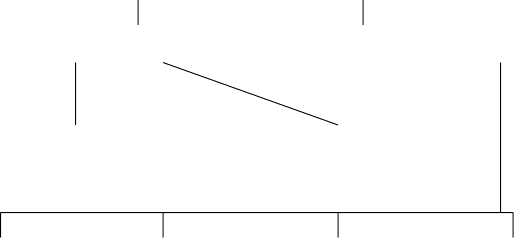
Собственные доходы
Налоговые доходы, закрепленные за соответствующим бюджетом
Неналоговые доходы соответствующего бюджета
| Отчисления от федеральных и региональных налогов | Средства из фондов финансовой поддержки регионов | Дотации, субвенции, субсидии из вышестоящих бюджетов | Средства, полученные из вышестоящего бюджета в порядке взаимных расчетов |
Для более полного представления о доходах местных бюджетов обратим- ся к статье 5 Закона Самарской области «Об областном бюджете на 2001 год». Этой статьёй установлено, что в местные бюджеты зачисляются поступления от следующих федеральных и региональных налогов и сборов:
налога на прибыль (доход) предприятий и организаций – в размере 5% поступлений в консолидированный бюджет области;
налога на доходы физических лиц, удерживаемого предприятиями и организациями – в размере 57% поступлений в консолидированный бюджет области;
налога на доходы физических лиц, удерживаемого налоговыми органами – в размере 100% поступлений в консолидированный бюджет области;
налога на игорный бизнес - в размере 50% поступлений в консолидированный бюджет области;
акцизов на спирт этиловый, водку и ликёроводочные изделия – в размере 5% поступлений в консолидированный бюджет области;
акцизов на прочие виды подакцизных товаров (за исключением акцизов на все виды минерального сырья и автомобили) - в размере 10% поступлений в консолидированный бюджет области;
лицензионных и регистрационных сборов – в соответствии с законодательством РФ;
налога на покупку иностранных денежных знаков и платежных документов, выраженных в иностранной валюте – в размере 40% поступлений;
единого налога на вмененный доход для определенных видов деятель- ности – в размере 50% поступлений;
налога на имущество предприятий – в размере 50% поступлений;
налога с имущества, переходящего в порядке наследования или дарения в размере 100% поступлений;
платежей за пользование недрами – по нормативам, установленным законодательством Российской Федерации;
платы за пользование водными объектами – в размере 50% поступлений;
платежей за пользование лесным фондом – в размере 100% поступлений в консолидированный бюджет области;
прочих налогов, сборов и пошлин, подлежащих зачислению в бюджеты муниципальных образований в соответствии с законодательством Российской Федерации.
Также предусмотрена помощь местным бюджетам из областного бюджета в размере 1 021 746 тыс. рублей.
Внебюджетные фонды
Важным звеном финансовой системы являются внебюджетные фонды государства – совокупность финансовых ресурсов, находящихся в распоряже- нии центральных или региональных органов власти и имеющих целевое назна- чение. С 1992 года в России начало действовать более двух десятков внебюд- жетных экономических и социальных фондов. Но к настоящему времени феде- ральные экономические внебюджетные фонды были упразднены.
Внебюджетные фонды – один из методов перераспределения националь- ного дохода органами власти в пользу определенных социальных групп насе- ления (17, с.256). Они предназначены для реализации конституционных прав граждан на пенсионное обеспечение, социальное страхование, социальное обеспечение в случае безработицы, охрану здоровья и медицинскую помощь и имеют строго целевое назначение. Расходы и доходы государственных внебюджетных фондов утверждаются законодательными органами в форме закона аналогично закону об утверждении государственного бюджета. Формируются государственные внебюджетные фонды в основном за счет обязательных отчислений, уплачиваемых юридическими и физическими лицами. Наряду с этим источниками доходов внебюджетных фондов являются:
прибыль от коммерческой деятельности, осуществляемой фондом;
средства бюджета;
займы, полученные фондом у Центрального Банка или коммерческих банков.
Ранее, до принятия Бюджетного кодекса Российской Федерации, внебюджетные фонды не включались в бюджетную систему РФ, являясь самостоятельным элементом российской финансовой системы. С принятием БК РФ федеральные внебюджетные фонды были включены в первый уровень бюджетной системы, фонды субъектов Федерации - во второй. В настоящее время принципы формирования, расходования, управления внебюджетными фондами регламентируются БК РФ; порядок составления, утверждения бюджетов государственных внебюджетных фондов, составления и утверждения отчетов об их исполнении регулируется нормами бюджетного процесса РФ. Но внебюджетные фонды не включаются в состав бюджетов. Исполнение бюджетов государственных внебюджетных фондов осуществля- ется Федеральным казначейством РФ.
Государственными внебюджетными фондами Российской Федерации являются:
Пенсионный фонд Российской Федерации;
Фонд социального страхования Российской Федерации;
Федеральный фонд обязательного медицинского страхования;
Государственный фонд занятости населения Российской Федерации.
Пенсионный фонд Российской Федерации образован в соответствии с Постановлением Верховного Совета РСФСР от 22 декабря 1990 г. как самосто- ятельное финансово-кредитное учреждение, осуществляющее свою деятельность по закону в целях государственного управления пенсионным обеспечением.
Средства Пенсионного фонда формируются по Положению о Пенсионном фонде РФ за счет трех главных источников: страховых взносов работодателей,
страховых взносов работающих и ассигнований из федерального бюджета. Часть средств поступает в результате капитализации временно свободных средств. При отсутствии средств Фонд может использовать кредиты банков.
Средства Пенсионного фонда используются на выплаты государственных пенсий, пенсий военным, инвалидам, компенсации пенсионерам, пособий для детей в возрасте от 1,5 до 6 лет, а также на пособия пострадавшим от аварии на Чернобыльской АЭС.
Руководство Пенсионным фондом осуществляет Правление и его постоянно действующий орган – Исполнительная дирекция. Дирекции подчиняются отделения в республиках в составе РФ, в национально-государ- ственных и административно-территориальных образованиях. На местах (в го- родах, районах) имеются уполномоченные Фонда.
Фонд социального страхования РФ (ФСС РФ) – второй по значению внебюджетный социальный фонд. Он действует в соответствии с Указом Президента РФ от 7 августа 1992 года. Положение о ФСС утверждено Постановлением Правительства РФ от 12 февраля 1994 года. Основными зада- чами Фонда являются: обеспечение гарантированных государством пособий; участие в разработке и реализации государственных программ охраны здо- ровья работников; подготовка мер по совершенствованию социального страхо- вания.
Фонд социального страхования образуется за счет:
страховых взносов граждан и юридических лиц;
доходов от инвестирования части временно свободных средств;
добровольных взносов граждан и юридических лиц;
ассигнований из федерального бюджета РФ на покрытие расходов, связанных с предоставлением льгот лицам, пострадавшим от радиации, а также на другие цели.
Для обеспечения деятельности ФСС создан центральный аппарат, а в региональных отраслевых отделениях – аппараты органов ФСС. При ФСС образуется Правление, при региональных отраслевых отделениях – координа- ционные советы. Руководство деятельностью ФСС осуществляется его предсе- дателем, который назначается Правительством РФ.
Государственный фонд занятости населения РФ (ГФЗН) образован по закону РСФСР «О занятости населения РСФСР» (19 апреля 1991г.). Он создан для финансирования мероприятий связанных с реализацией государственной политики занятости населения. Необходимость в этом фонде возникла с появлением в стране особой категории граждан – безработных.
Порядок образования и расходования средств определяется Положением о Государственном фонде занятости, утвержденным Верховным советом РФ 8 июня 1993 г. В соответствии с Положением Фонд формируется за счет: обязательных страховых взносов работодателей, обязательных страховых взносов работающих, ассигнований из федерального бюджета и бюджетов субъектов РФ. Дополнительными источникам могут быть добровольные взносы юридических и физических лиц и другие средства.
ГФЗН представляет собой совокупность федеральной части Фонда и фондов занятости, у субъектов Федерации и местных органов самоуправления. В связи с этим вначале страховые взносы поступают в фонды занятости городов и районов. Часть этих взносов отчисляется в фонды занятости субъектов РФ. Размер таких отчислений в городах и районах устанавливается соответствующими вышестоящими представительными органами власти. Федеральная часть фонда образуется за счет отчислений из фондов занятости, формируемых субъектами Федерации.
Средства ГФЗН направляются на:
программы активной политики занятости (профессиональное обучение, создание и сохранение рабочих мест, компенсационные выплаты и субсидии к заработной плате, организацию общественных работ и прочее);
программы материальной поддержки безработных – пособия, матери- альная помощь, досрочная пенсия;
информационную поддержку программ занятости;
страховой резерв;
содержание служащих Фонда.
Управление ГФЗН РФ осуществляется Государственным комитетом РФ по занятости, а также центрами при представительных органах власти. Непосредственное руководство возложено на Правление Фонда.
Фонды обязательного медицинского страхования РФ (ФОМС) образованы в соответствии с законом РСФСР «Об обязательном медицинском страховании граждан РСФСР» (от 28 июня 1991г.).
Для реализации политики в области медицинского страхования создаются Федеральный и территориальный фонды медицинского страхования как самостоятельные некоммерческие финансово-кредитные учреждения. Эти фонды действуют в соответствии с Положением о федеральном обязательном медицинском страховании и Положением о территориальном обязательном медицинском страховании, утвержденными Постановлениями Верховного Совета РФ от 24 февраля 1993 г.
Федеральный фонд медицинского страхования предназначен для: вырав- нивания условий деятельности территориальных фондов обязательного меди- цинского страхования; финансирования целевых программ в рамках обязатель- ного медицинского страхования; осуществления контроля за рациональным использованием финансовых средств.
Финансовых средства Федерального фонда образуются за счет: части страховых взносов предприятий и организаций на обязательное медицинское страхование; взносов территориальных фондов на реализацию совместных программ, выполняемых на договорных началах; ассигнований из федерального бюджета на выполнение республиканских программ обязательного медицинского страхования;добровольных взносов юридических и физических лиц; доходов от использования временно свободных средств Фонда и иных поступлений.
Территориальный фонд обязательного медицинского страхования, созда- ется представительной властью субъектов Федерации. Он осуществляет: финансирование обязательного медицинского страхования, проводимого стра- ховыми организациями, имеющими соответствующие лицензии; финансово- кредитную деятельность по обеспечению системы обязательного медицинско- го страхования; выравнивания финансовых ресурсов городов и районов, направляемых на проведение страхования; предоставление кредитов страхов- щикам при нехватке у них финансовых средств; накопление резервов для обеспечения устойчивости системы обязательного медицинского страхования; контроль за рациональным использованием средств.
Финансовые средства территориальных фондов находятся в государствен- ной собственности РФ, не входят в состав бюджетов и других фондов и изъятию не подлежат. Эти средства формируются за счет: части страховых взносов предприятий и организаций и иных хозяйствующих субъектов на обязательное медицинское страхование; доходов, получаемых от использова- ния временно свободных средств; финансовых средств, взыскиваемых со страхователей, медицинских учреждений и других юридических и физических лиц в результате предъявления им регрессных требований; добровольных взносов и других поступлений, не запрещенных законодательством.
Контроль за своевременным и правильным поступлением страховых взно- сов в эти фонды осуществляет Государственная налоговая служба РФ.
Межбюджетные отношения – современная ситуация, проблемы и пути их решения
Все бюджеты, входящие в бюджетную систему страны, взаимодействуют в рамках межбюджетных отношений.
Межбюджетные отношения – это отношения между органами государст- венной власти Российской Федерации, органами государственной власти субъектов Российской Федерации и органами местного самоуправления, связанные с формированием и исполнением соответствующих бюджетов (2, с.28).
Межбюджетные отношения основываются на следующих принципах :
распределения и закрепления расходов бюджетов по определенным уровням бюджетной системы РФ;
разграничения регулирующих доходов по уровням бюджетной системы Российской Федерации;
равенства бюджетных прав субъектов РФ, равенства бюджетных прав муниципальных образований;
выравнивания уровней минимальной бюджетной обеспеченности субъ- ектов РФ, муниципальных образований;
равенства всех бюджетов РФ во взаимоотношениях с федеральным бюджетом, равенства местных бюджетов во взаимоотношениях с бюджетами субъектов федерации.
Исходя из этих принципов можно сказать, что в основе межбюджетных отношений в России лежит бюджетный федерализм. В строго научном смыс- ле теории бюджетного федерализма, равно как и канонического определения не существует. Вместе с тем анализ построения бюджетно-налоговых систем в государствах федеративного устройства позволяет выделить следующие положения, которые в совокупности выражают суть стандартной модели бюд- жетного федерализма (10, с.19):
сосуществование нескольких уровней бюджетно-налоговой системы;
законодательное или договорное распределение полномочий и ответ- ственности каждого из уровней власти за конкретные направления и виды деятельности на соответствующей территории;
наличие устойчивых представлений о величине необходимых расходов для реализации каждым уровнем власти его полномочий и ответственности;
использование надежных и общепризнанных субъектами Федерации способов учета их особенностей для корректировки величины расходов;
закрепление за каждым уровнем бюджетной системы налоговых и нена-логовых доходных источников;
установление в классификации расходов федерального и региональных бюджетов специальных позиций финансирования таких направлений региональной политики, как компенсация нижестоящим бюджетам недоста- точности их собственных средств для покрытия нормативно распределяемых расходов; реализация программ поддержки развития отдельных регионов; при- нятие мер по поддержке депрессивных территорий и т.п.
По мнению В.Лескина и А. Швецова, все эти характеристики стандартной модели бюджетного федерализма претерпевают неизбежные изменения при её адаптации к условиям конкретной страны. «Стандарт» надо приспосабливать к характерному только для данной страны и для данного периода её истории множеству взаимосвязанных задач социального, экономического и регионального развития.
Российская модель бюджетного федерализма формально строилась в соответствии с описанным «стандартом». Она опиралась на конституционно декларированное распределение предметов ведения между Федерацией, её субъектами и муниципальными образованиями и исходила из законодательно установленной структуры разделения между всеми уровнями власти собираемых в стране налогов. В её рамках использовался «формульный», внешне свободный от субъективизма механизм бюджетного выравнивания с помощью федеральных трансфертов субъектам РФ (10, с.20).
Главной проблемой российского бюджетного федерализма является его низкая эффективность. Одной из основных причин этого является очень значи- тельная дифференциация регионов по уровню доходов. Так по оценке Минис- терства финансов, 66% всего налогового потенциала страны сосредоточено в 12 субъектах РФ. Получается, что эти 12 субъектов получают на своей территории две трети всех налогов страны, а 76 субъектов – одну треть. Углуб- ление горизонтальной дифференциации по доходам способствует увеличению объема средств, необходимых для подтягивания регионов до среднероссийско- го уровня. Так как межрегиональная дифференциация усиливается, то всё больший объем ресурсов будет уходить в бедные регионы. Существующая методика выделения трансфертов приводит к тому, что при сокращении собст- венных бюджетных доходов субъект Федерации имеет больше прав на получе- ние средств из федерального бюджета. Существующий механизм выделения трансфертов поощряет регионы к уменьшению их доходной базы. Принцип выравнивания расходов при отсутствии стимулов к увеличению собственных доходов обусловливает усиление иждивенческих настроений в регионах.
В таких условиях необходимы коренные изменения трансфертной полити-ки, направленные на повышение финансовой самостоятельности и ответствен- ности регионов, поощрение их собственных усилий в преодолении бюджетно- го кризиса, наращивании доходной базы как регионального так и федерально- го бюджета, ускорении социально-экономических реформ.
Для повышения заинтересованности регионов в наполнении федерального бюджета доходами должна быть установлена прямая зависимость получения из федерального центра финансовой помощи от степени выполнения задания по мобилизации доходов в федеральный бюджет.
Федеральный центр должен разработать и довести до регионов рекомендации по программам бюджетного оздоровления, следование которым будет важнейшим условием выделения финансовой помощи. Основными пара- метрами при этом должны стать:
доля приоритетных расходов (здравоохранение, образование, социаль- ное обеспечение и пр.) в расходах регионального бюджета;
доля населения в оплате жилищно-коммунальных услуг и общественно-го транспорта;
наличие административного контроля цен;
наличие и интенсивность ограничений доступа на региональные рынки отечественных товаров и услуг;
предельные бюджетные заимствования и объем налоговых освобожде- ний и льгот.
Оздоровлению региональных бюджетов должно способствовать упорядо- чение бюджетного процесса в регионах: обеспечение «прозрачности» статей бюджета, их соответствие федеральному классификатору, консолидация в бюджет региональных внебюджетных фондов, казначейское исполнение бюджетов.
Важным условием нормального функционирования межбюджетных отношений является финансовый контроль со стороны федерального центра за правильным и целесообразным расходованием средств региональных бюджетов. Необходимо восстановить практику проведения ревизий исполне- ния бюджетов субъектов Федерации, получающих средства из федерального бюджета по каналам межбюджетных отношений. Обязательна также оценка потенциала и степени использования доходной базы региона, в том числе находящихся в его собственности и распоряжении природных ресурсов, недви- жимости и т.д. Аналогично должны декларироваться и расходы, потому что вполне возможны ситуации, когда регион, претендующий на финансовую помощь, расточительно использует свои средства, «живет не по средствам».
Логическим развитием вышесказанного может стать требование обяза- тельного подтверждения соответствующими органами власти фактической ре- зультативности использования ранее выделенных средств. Такие официальные подтверждения могли бы быть дополнительными основаниями для получения очередной порции средств поддержки.При этом важно не полное расходование полученных средств, а именно результативность их использования для улуч- шения или стабилизации в регионе по конкретным параметрам (снижение уровня бедности, рост числа рабочих мест и т.д.).
Большое значение для модернизации межбюджетных отношений имеет изменение предмета государственной финансовой поддержки. Им должно стать не расплывчатое «социально-экономическое развитие региона», а конкретные задачи, которые можно решить с осязаемыми результатами в установленные сроки и за счет выделенных средств федерального бюджета, консолидированных с ресурсами региона. Инициатива по решению таких задач, равно как и готовность взять на себя всю ответственность за целевое использование бюджетных средств и за достижение заявленных результатов, должна исходить от потенциальных получателей поддержки – руководства субъектов Федерации и муниципальных образований.
3.Дефицит государственного бюджета
Понятие бюджетного дефицита и теоретические подходы к нему
Государственный бюджет, как и всякий баланс предполагает выравнива- ние доходов и расходов. Однако, как правило, при принятии бюджета планиру- емые поступления и расходы не совпадают. Превышение доходов над расхода-ми образует бюджетный профицит (или излишек), превышение расходов над доходами – бюджетный дефицит (недостаток). Обычно бюджетный дефицит выражается в процентах к ВНП (ВВП).
Бесспорно, бюджетный дефицит - нежелательное для государства явление: его финансирование на основе денежной эмиссии гарантированно ведет к инфляции, с помощью не эмиссионных средств росту государствен- ного долга. Тем не менее бюджетный дефицит нельзя однозначно относить к разряду чрезвычайных, катастрофических событий, так как различным может быть качество, природа дефицита. Он может быть связан с решением острых социальных проблем или с необходимостью осуществления крупных госу- дарственных вложений в развитие экономики, и тогда дефицит не является отражением кризисного течения общественных процессов, а скорее становится следствием стремления государства обеспечить прогрессивные сдвиги в структуре общественного воспроизводства.
Если в прошлом бюджетный дефицит возникал достаточно редко и был обычно связан с чрезвычайными обстоятельствами, прежде всего с войнами,то сегодня он стал типичен для большинства стран рыночной экономики.
Таблица №3 «Бюджетный дефицит ряда стран (в % к ВНП)» (5, с.278)
|
Год |
США |
Япония |
Германия |
Италия |
|
1970 1985 1995 |
0,3 4,1 2,1 |
0,9 3,1 1,7 |
0,1 2,7 2,8 |
5,1 12,0 8,6 |
Бюджетный дефицит возникает вследствие многих причин объективного и субъективного характера. Наиболее часто – из-за невозможности мобилизо-
вать необходимые доходы в результате спада темпов производства, низкой производительности труда и других причин, вызывающих нестабильность эко-номики, снижение эффективности производства. Причина бюджетного дефи- цита кроется и в росте расходов без учета финансовых возможностей государ- ства , в недостаточной целесообразности и эффективности расходов. Высокий уровень расходов непроизводственного характера (военные расходы, содержа- ние административного аппарата, покрытие убытков предприятий и др.) приводит к «проеданию» бюджетных средств, а не к умножению общественно- го богатства. Отрицательное влияние на сбалансированность бюджета оказы- вают инфляция, расшатывание денежного обращения и системы расчетов, нерациональная налоговая и инвестиционно-кредитная политика.
Однако бюджетный дефицит не может служить показателем, характеризу- ющим состояние экономики страны, и бездефицитный бюджет ещё не означа- ет экономического благополучия. Сегодня многие экономисты исходят из того что в период спадов вполне допустим значительный бюджетный дефицит, а небольшой недостаток не опасен и может существовать довольно длительное время. Международный Валютный Фонд признает допустимым дефицит в пределах 2-3% ВНП (5,с.278). Проблемой становится продолжительный значи- тельный и возрастающий дефицит, следствием которого может стать некон- тролируемая инфляция.
Выше уже говорилось, что бюджетный дефицит не всегда является негативным явлением. Бюджетная несбалансированность может быть и полез- ной с точки зрения стабилизации экономики. Планируемое расхождение между доходами и расходами государственного бюджета может использоваться как средство борьбы с инфляцией и спадом производства. И наоборот, твердый курс на сбалансированность бюджета потребовал бы повышения налогов и снижения государственных расходов в период спада экономики и в результате привел бы к дальнейшему сокращению совокупного спроса.
Экономисты предлагают три основных подхода к проблеме сбаланси- рованности бюджета.
Первый подход связан с ориентацией на ежегодную сбалансированность бюджета, что означает объявление его сбалансированности основной целью государственных финансов. Такая ориентация фискальной политики сводит на нет её антициклический и стабилизационный характер. Ежегодно балансируе- мый бюджет на самом деле усугубляет колебания экономического цикла, вызывает ускорение инфляции. Это происходит потому, что в условиях деп- рессии, значительной безработицы имеет место сокращение доходов, которое неизменно вызовет уменьшение налоговых поступлений в государственную казну, и в такой ситуации правительство, стремясь балансировать бюджет, должно либо увеличивать налоги, либо сокращать государственные расходы, либо использовать сочетание этих двух мер. Но эти меры являются сдержива- ющими по своему характеру: каждая из них ещё больше сокращает совокуп- ный спрос, что приводит к дальнейшему снижению общественного производ- ства.
В противоположном случае, при профиците государственного бюджета в условиях инфляционных процессов и роста доходов, чтобы не допустить превышения доходов над расходами, правительство должно либо снизить на- логи, либо увеличить расходы, либо сделать и то и другое одновременно. В та- ком случае сбалансированность бюджета достигается ценой раскручивания инфляционной спирали.
Второй подход предполагает достижение сбалансированности бюджета в течение экономического цикла, при этом он не должен балансироваться еже- годно. В данном случае допускаются годовые дефициты и профициты бюдже- та, а фискальная политика используется одновременно как инструмент и анти- циклического регулирования,и балансирования бюджета в долгосрочном пери-
оде.Логическое обоснование этой концепции выглядит просто и привлекатель- но. Для того, чтобы противостоять спаду, правительство должно снизить налоги и увеличить расходы, сознательно вызывая дефицит. В ходе последую- щего подъема и проявления инфляции необходимо повысить налоги и урезать государственные расходы. Возникающее на этой основе положительное сальдо бюджета может быть использовано на покрытие государственного долга, воз- никшего в период спада. Таким образом правительство может сбалансировать бюджет не на ежегодной основе, а в период в несколько лет.
Сторонники этой концепции считают, что надо стремиться к балансу бюд- жета в течение всего цикла деловой активности. С точки зрения кейнсианцев , этого можно достичь с помощью продуманной фискальной политики. Монета- ристы предлагают придерживаться рациональной политики денежного обра- щения. Защитники этой теории считают что бюджет выступает инструментом антициклической политики.
Однако, ключевой проблемой такого подхода, несмотря на его внешнюю привлекательность является его явная упрощенность. Дело в том, что подъемы и спады в экономическом цикле неодинаковы по глубине и длительности. Дли-тельный и глубокий спад может сменяться краткосрочным и небольшим подъ- емом и наоборот. И в том , и в другом случае будет наблюдаться циклическая разбалансированность государственного бюджета.
Третий подход к регулированию государственного бюджета связан с концепцией функциональных финансов, суть которой сводится к тому, чтобы фискальная политика рассматривалась лишь в качестве инструмента экономи- ческой политики сбалансированного развития народного хозяйства. При этом вопрос о ежегодной или циклической сбалансированности бюджета – второ- степенный. Основной целью государственных финансов является макроэконо- мическая стабильность,а сбалансированность госбюджета рассматривается как один из составляющих элементов такой стабильности. В соответствии с этим подходом, развитие экономики может сопровождаться бюджетными дефицита-
ми или профицитами. Предполагается, что макроэкономическая стабильность и экономический рост автоматически оказывают положительное воздействие на преодоление бюджетного дефицита и сокращение государственного долга.
Виды бюджетного дефицита
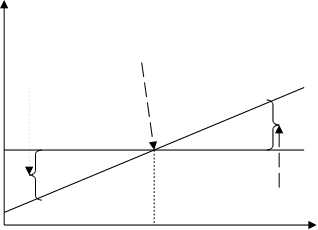
Характер бюджетного сальдо – дефицит или излишек – определяется со- стоянием экономики в целом. При данном объеме государственных расходов и данной ставке налогообложения бюджетное сальдо зависит от масштабов на- ционального производства. Чем больше объем производства, тем выше налого- вые поступления. В то же время правительственные расходы (на оборону, социальные нужды, управление) мало зависят от уровня дохода (5, с.279). Та- ким образом, при низком уровне дохода будет наблюдаться бюджетный дефи- цит, при высоком – бюджетный излишек. Это можно наглядно продемонстри- ровать на следующем графике:
Дефицит и излишек государственного бюджета ( 5, с.279).
 T,
G
сбалансированный
бюджет
бюджетный Т
дефицит
G
E