Налогообложение: история развития, принципы, функции
Последняя функция налогов — стимулирующая. С помощью налогов, льгот и санкций государство стимулирует технический прогресс, увеличение числа рабочих мест, капитальные вложения в расширение производства и др. Действительно, грамотно организованная налоговая система предполагает взимание налогов только со средств, идущих на потребление. А средства, вкладываемые в развитие (юридическим или физическим лицом — безразлично) освобождаются от налогообложения полностью или частично. У нас это правило не выполняется. Стимулирование технического прогресса с помощью налогов проявляется, прежде всего, в том, что сумма прибыли, направленная на техническое перевооружение, реконструкцию, расширение производства товаров народного потребления, оборудование для производства продуктов питания и ряда других освобождается от налогообложения. Эта льгота, конечно, очень существенная. Во многих развитых странах освобождаются от налогообложения затраты на наyчно-исследовательские и опытно-констрyкторские работы. Делается это по-разному. Так, в Германии указанные затраты включаются в себестоимость продукции и тем самым автоматически освобождаются от налогов. В других странах эти затраты полностью или частично исключаются из облагаемой налогом прибыли. Было бы целесообразно установить, что в состав затрат, освобождаемых от налога, полностью или частично, входят расходы на НИОКР. Другой путь — включать эти расходы в затраты на производство.
Указанное разграничение функций налоговой системы носит условный характер, так как все они переплетаются и осуществляются одновременно.
2.6 Виды налогов
Налоги бывают двух видов. Первый вид — налоги на доходы и имущество: подоходный налог и налог на прибыль корпораций (фирм); на социальное страхование и на фонд заработной платы и рабочую силу (так называемые социальные налоги, социальные взносы); поимущественные налоги, в том числе налоги на собственность, включая землю и другую недвижимость; налог на перевод прибыли и капиталов за рубеж и другие. Они взимаются с конкретного физического или юридического лица, их называют прямыми налогами. Второй вид — налоги на товары и услуги: налог с оборота — в большинстве развитых стран заменен налогом на добавленную стоимость; акцизы (налоги, прямо включаемые в цену товара или услуги); на наследство; на сделки с недвижимостью и ценными бумагами и другие. Это косвенные налоги. Они частично или полностью переносятся на цену товара или услуги.
Прямые налоги трудно перенести на потребителя. Из них легче всего дело обстоит с налогами на землю и на другую недвижимость: они включаются в арендную и квартирную плату, цену сельскохозяйственной продукции. Косвенные налоги переносятся на конечного потребителя в зависимости от степени эластичности спроса на товары и услуги, облагаемые этими налогами. Чем менее эластичен спрос, тем большая часть налога перекладывается на потребителя. Чем менее эластично предложение, тем меньшая часть налога перекладывается на потребителя, а большая уплачивается за счет прибыли. В долгосрочном плане эластичность предложения растет, и на потребителя перекладывается все большая часть косвенных налогов. В случае высокой эластичности спроса увеличение косвенных налогов может привести к сокращению потребления, а при высокой эластичности предложения — к сокращению чистой прибыли, что вызовет сокращение капиталовложений или перелив капитала в другие сферы деятельности.

Прямые налоги в свою очередь делятся на личные и реальные. Личные налоги уплачиваются с действительно полученного налогоплательщиком дохода (прибыли). Так, предприятия уплачивают налог с суммы прибыли, подсчитанной на основе полученной выручки и произведенных расходов. Эти налоги учитывают фактическую платежеспособность налогоплательщика. Реальными налогами облагается не действительный, а предполагаемый средний доход налогоплательщика, получаемый в данных экономических условиях от того или иного предмета налогообложения (недвижимой собственности, денежного капитала и т.п.). Реальными налогами облагается прежде всего имущество, отсюда и их название (real (англ.) — имущество). Во многих случаях невозможно определить доход, который получен от имущества либо вида деятельности, или проконтролировать правильность объявленного плательщиком дохода. Например, сложно проконтролировать водителя такси. В таких ситуациях установление платы за патент на перевозку людей в размере налога с предполагаемого дохода облегчит техническую сторону налогообложения.
Другой причиной взимания реальных налогов является стремление уравнять лиц, использующих имущество производительно и непроизводительно. Налогообложение доходов освободило бы от налогов лиц, использующих имущество, например земельный участок, только для отдыха.
В зависимости от использования налоги делятся на общие и специфические. Общие налоги используются на финансирование текущих и капитальных расходов государственного и местных бюджетов без закрепления за каким либо определенным видом расходов. Специфические налоги имеют целевое назначение (например, отчисления на социальное страхование или отчисления на дорожные фонды).
2.7 Стабильность и подвижность налогов
Налогам присуща одновременно стабильность и подвижность. Чем стабильнее система налогообложения, тем увереннее чувствует себя предприниматель: он может заранее и достаточно точно рассчитать, каков будет эффект осуществления того или иного хозяйственного решения, проведенной сделки, финансовой операции. Неопределенность — враг предпринимательства. Предпринимательская деятельность всегда связана с риском, но степень риска, по крайней мере, удваивается, если к неустойчивости рыночной конъюнктуры прибавляется неустойчивость налоговой системы, бесконечные изменения ставок, условий налогообложения, а тем более — самих принципов налогообложения. Не зная твердо, каковы будут условия и ставки налогообложения в предстоящем периоде, невозможно рассчитать, какая же часть ожидаемой прибыли уйдет в бюджет, а какая достанется предпринимателю.
Стабильность налоговой системы не означает, что состав налогов, ставки, льготы, санкции могут быть установлены раз и навсегда. "Застывших" систем налогообложения нет и быть не может. Любая система налогообложения отражает характер общественного строя, состояние экономики страны, устойчивость социально-политической ситуации, степень доверия населения к правительству — и все это на момент ее введения в действие. По мере изменения указанных и иных условий налоговая система перестает отвечать предъявляемым к ней требованиям, вступает в противоречие с объективными условиями развития народного хозяйства. В связи с этим в налоговую систему в целом или отдельные ее элементы вносятся необходимые изменения.
Сочетание стабильности и динамичности, подвижности налоговой системы достигается тем, что в течение года никакие изменения (за исключением устранения очевидных ошибок) не вносятся; состав налоговой системы (перечень налогов и платежей) должен быть стабилен в течение нескольких лет. Систему налогообложения можно считать стабильной и, соответственно, благоприятной для предпринимательской деятельности, если остаются неизменными основные принципы налогообложения, состав налоговой системы, наиболее значимые льготы и санкции (если, естественно, при этом ставки налогов не выходят за пределы экономической целесообразности). Частные изменения могут вноситься ежегодно, но при этом желательно, чтобы они были установлены и были известны предпринимателям хотя бы за месяц до начала нового хозяйственного года. Например, состояние бюджета на очередной год, наличие бюджетного дефицита и его ожидаемые размеры могут определить целесообразность снижения на 2-3 пункта или необходимость повышения на 2-3 пункта ставок налога на прибыль или доход. Такие частные изменения не нарушают стабильности системы хозяйствования, но вместе с тем не препятствуют эффективной предпринимательской деятельности.
Стабильность налогов означает относительную неизменность в течение ряда лет основных принципов системы налогообложения, а также наиболее значимых налогов и ставок, определяющих взаимоотношения предпринимателей и предприятий с государственным бюджетом. Если иметь в виду сегодняшний день, то речь должна идти о налоге на добавленную стоимость, акцизах, налоге на прибыль и доходы. Многие же другие налоги и сам состав системы налогообложения могут и должны меняться вместе с изменением экономической ситуации в стране и в общественном производстве.
2.8 Кривая Лаффера.
Американские эксперты, во главе с профессором Лаффером, установили связь между ставкой налога и деловой активностью. В частности, было доказано, что при ставке подоходного налога выше определённого уровня (35%-50%) резко снижается деловая активность (на рисунке снижение показано дугой), так как предпринимательская деятельность становиться не выгодной, а более низкие ставки налогов создают стимулы к работе, сбережению.
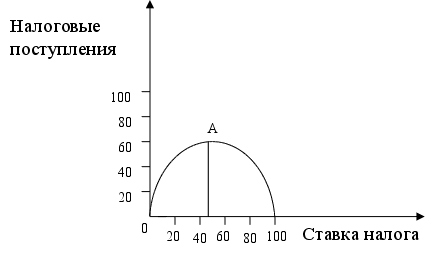
Рис. 2
Точка А – является пределом деловой активности.
Связь между ставкой подоходного налога и налоговыми поступлениями и получила название кривая Лаффера.
Исходя из вышесказанного, налоги - обязательные и безэквивалентные платежи, уплачиваемые налогоплательщиками в бюджет соответствующего уровня и государственные внебюджетные фонды на основании федеральных законов о налогах и актах законодательных органов субъектов Российской Федерации, а также по решению органом местного самоуправления в соответствии с их компетентностью. А налоговой системой является совокупность предусмотренных налогов и обязательных платежей, взимаемых в государстве, а также принципов, форм и методов установления, изменения, отмены, уплаты, взимания, контроля.
Налог имеет объект, т.е. доходы, стоимость отдельных товаров, отдельные виды деятельности, операции с ценными бумагами, пользование ценными ресурсами, имущество юридических и физических лиц и другие объекты, установленные законодательными актами и субъект налога, то есть физическое или юридическое лицо, налогоплательщик.
Все налоги делятся на два вида: прямые, которые взимаются непосредственно с владельца имущества, получателей доходов. И косвенные, взимающиеся непосредственно в сфере реализации или потребления товаров и услуг.
А также налоги выполняют роль некоторых функций:
Регулирующая, т.е. регулирование рыночных, товарно-денежных отношений и регулирование развития народного хозяйства;
Стимулирующая, с помощью налогов, льгот и санкций государство стимулирует технический прогресс;
Распределительная, посредством налогов в государственном бюджете концентрируются средства, направляемые затем на решение народнохозяйственных проблем;
Фискальная, изъятие части доходов предприятий и граждан для содержания государственного аппарата;
С помощью налоговой политики, государство может в полной мере влиять на экономику страны, рыночные и денежно финансовые отношения, жизнь народа.
Безусловно, налогообложение в любой стране не может быть чем-то неизменным уже потому, что оно является не только фискальным механизмом, но и инструментом государственной политики, которая меняясь, обрекает на перемены и систему налогообложения. Ярким примером этого может служить Российская Федерация. Налоговую систему и налогообложение России мы рассмотрим в следующей главе.
Глава III. Налогообложение в Российской Федерации.
Переход экономики России на рыночные отношения потребовал создания системы налогообложения предприятий и граждан (юридических и физических лиц). Принятие Верховным Советом Российской Федерации в 1991-1992 годах новых законов является продолжением и углублением важнейшего элемента экономической реформы в России.
Созданная целостная система налогообложения четко устанавливает перечень налогов, которые могут применяться на территории РФ, права и обязанности налогоплательщиков и налоговых органов, разграничены полномочия органов государственной власти различного уровня по введению налогов на соответствующей территории, установлению ставок налогов и льгот по ним.
Новизна налоговой системы России проявляется в следующем: они базируются на шаткой, но все же правовой основе, а не на подзаконных актах, как было раньше; становится стабильной, хотя и не в отношении всех налогов; пронизывает экономические отношения, связанные с распределением и перераспределением дохода, пусть не всегда справедливо; налоги и сборы начали вводиться и отменятся только органами государственной власти.
Налоговая система в нашей стране создается практически заново. Поэтому в ходе реализации налоговых законов возникает множество острейших проблем, касающихся взаимоотношений налогоплательщиков и государства, ответственности юридических и физических лиц за выполнение налогового законодательства, прав и обязанностей налоговых органов. Но эта система грешит тем, что для сбора налогов тратится очень большая сумма денег, происходит рост расходов и создаются условия для всяческого уклонения от уплаты.
По оценкам зарубежных экспертов, западные предприниматели ухитряются скрыть от налогообложения от 10 до 30% своих доходов. По мнению специалистов Государственной налоговой службы России, у нас эта цифра может быть и больше. В прошлом году налоговыми органами было выявлено и доначислено в бюджет 10,6 млрд. рублей (из них только по Москве - 1 млрд. 200 млн.). Активность в поиске утаенных доходов едва ли снизится: до 10% средств, дополнительно взысканных в ходе проверок, поступает в фонд социального развития налоговой службы.
Принятый в России новый пакет законов о налогах воплотил в себе весь мировой опыт, что важно для страны, выходящей из экономического кризиса, отвечает в основном требованиям переходного к рыночным отношениям периода, имеет определенную социальную направленность. Бесспорно, он не лишен серьезных недостатков и просчетов, подвергается серьезной и нередко обоснованной критике со стороны налогоплательщиков и специалистов. Важно сопоставить новую налоговую систему России с налогами, действующими в разных зарубежных странах, так как переход к рыночной экономике немыслим без использования опыта западных государств наряду со всем лучшим, что имелось в нашей стране.
Законом "Об основах налоговой системы в Российской Федерации" предусмотрено введение трехуровневой системы налогообложения. Трехуровневые налоги функционируют в большинстве федеральных государств. В США это федеральные налоги, налоги штатов и муниципальные налоги. Помимо них имеются незначительные по ставкам и суммам налоги графств и специальных округов. В Германии федеральные налоги, налоги земель и местные дополняются незначительными суммами налогов, направляемых в бюджет органов управления Европейского экономического сообщества. Аналогичное строение налогов во Франции, Италии, Нидерландах, ряде других европейских и американских стран.
Это позволяет обеспечить возможность самостоятельного формирования бюджетов всем уровням управления при распределении некоторых налогов между ними. Налоговое регулирование осуществляется Министерством финансов, а его инструментом выступают федеральные налоги или некоторые из них.
Налоги в России впервые разделены на три вида:
Федеральные налоги:
а) налог на добавленную стоимость;
б) акцизы на отдельные группы и виды товаров;
в) налог на доходы банков;
г) налог на доходы от страховой деятельности;
д) налог от биржевой деятельности;
е) налог на опперации с ценными бумагами;
ж) таможенные пошлины;
з) отчисления из пр-ва материально-сырьевой базы, зачисляемые в спец. внебюджетный фонд РФ;
и) платежи за пользование природными ресурсами, зачисляемые в федеральный бюджет,в республиканский бюджет республик в составе РФ,в краевые, областные бюджеты краёв, областей, обл. бюджет автономной области, окружные бюджеты автономных округов и районные бюджеты районов в порядке и на условиях, предусматриваемых законодательными актами РФ;
к) подоходный налог с физических лиц;
м) налоги, служащие источниками, образующие дорожные фонды;
н) гербовый сбор;
о) государственная пошлина;
п) налог с имущества, переходящего в порядке наследования и дарения;
р) сбор за использование наименований "Россия", "Российская Федерация" и образовываемых на их основе слов и словосочетаний.
Все суммы поступлений от налогов указанных в подпунктах "а"-"ж" и "р" зачисляются в федеральный бюджет. Налоги, указанные в подпунктах "к" и "л" являются регулирующими доходными источниками, а суммы отчислений по ним, зачисляемые непосредственно в республиканский бюджет республики в составе РФ, в краевые, областные бюджеты краёв и областей, областной бюджет автономной области, окружные бюджеты автономных округов и бюджеты др. уровней, определяются при утверждении республиканского бюджета республики в составе РФ, краевого, областного бюджета автономной области, окружных бюджетов автономных округов.
Все суммы поступлений от налогов, указанных в подпункте "п" зачисляются в местный бюджет в порядке, определяемом при утверждении соответствующих бюджетов, если иное не установлено Законом. Федеральные налоги ( в т. ч. размеры их ставок) объекты налогообложения, плательщики налогов и порядок зачисления их в бюджет или во внебюджетный фонд устанавливаются законодательными актами РФ и взимаются на всей её территории.
2. Налоги республик в составе РФ и налоги краёв, областей, автономной области, автономных округов.
К налогам республик в составе РФ, краёв, областей, автономной области, автономных округов относятся следующие налоги:
а) налог на имущество предприятий, сумма платежей по налогу равными долями зачисляется в республиканский бюджет республики в составе РФ, краевые, областные бюджеты краёв и областей, областной бюджет автономной области, окружные бюджеты автономных округов и в районные бюджеты районов, городские бюджеты городов по месту нахождения плательщиков;
б) местный доход;
в) плата за воду, забираемую промышленными предприятиями из водохозяйственных систем;
г) республиканские платежи за пользование природными ресурсами.
Налоги устанавливаются законодательными органами (актами) РФ и взимаются на всей её территории. При этом конкретные ставки определяются законами республик в составе РФ или решениями органов государственной власти краёв, областей, автономной области, автономных округов, если иное не установлено законодательными актами РФ. Все республиканские налоги являются общеобязательными. При этом сумма платежей, например, по налогу на имущество предприятий, равными долями зачисляется в бюджет республики, края, автономного образования, а также в бюджеты города и района, на территории которого находится предприятие.
Местные налоги:
а) налог на имущество физических лиц. Сумма платежей по налогу зачисляется в местный бюджет по месту нахождения (регистрации) объекта налогообложения;
б) земельный налог. Порядок зачисления поступлений по налогу в соответствующий бюджет определяется законодательством о Земле.
в) регистрационный сбор с физических лиц, занимающихся предпринимательской деятельностью, сумма сбора зачисляется в бюджет по месту их регистрации ;
г) налог на строительство объектов производственного назначения в курортной зоне;
д) курортный сбор;
е) сбор за право торговли : сбор устанавливается районными, городскими (без районного деления ), районными (в городе), коллективными, сельскими органами исп. власти. Сбор уплачивается путём приобретения разового талона или временного патента и полностью зачисляются в соответствующий бюджет;
ж) целевые сборы с граждан и предприятий, учреждений, и организаций, независимо от их организационно - правовых форм, на содержание милиции, на благоустройство территорий и др. цели.
Ставка сборов в год не может превышать размера 3% от 12-ти установленных Законом минимальной месячной оплаты для физического лица, а для юридического лица - размера 1% от годового фонда заработной платы, рассчитанного, исходя из установленного Законом размера минимальной месячной оплаты труда. Ставки в городах и районах устанавливаются соответствующими органами гос. власти, а в посёлках и сельских населённых пунктах на собраниях и сходах жителей.
з) налог на рекламу : уплачивают юридические и физические лица, рекламирующие свою продукцию по ставке, не превышающей 5% стоимости услуг по рекламе;
и) налог на перепродажу автомобилей, вычислительной техники и персональных компьютеров. Налог устанавливают юридические и физические лица, перепродающие указанные товары по ставке, не превышающей 10% суммы сделки;
к) сбор с владельцев собак. Сбор вносят физические лица, имеющие в городах собак (кроме служебных), в размере, не превышающем 1/7 установленного законом размера минимальной месячной оплаты труда в год;
л) лицензионный сбор за право торговли винно-водочными изделиями. Сбор вносят юридические и физические лица, реализующие винно-водочные изделия населению в размере : с юридических лиц - 50 установленных законом размеров минимальной месячной оплаты труда в год, с физических лиц - 20 установленных законом размеров минимальной месячной оплаты труда в год. При торговле этими лицами с временных точек, обслуживающих вечера, балы, гуляния и др. мероприятия - половины установленного законом размера месячной оплаты труда за каждый день торговли;
м) лицензионный сбор за право проведения местных аукционов и лотерей. Сбор вносят их устроители в размере, не превышающем 10% стоимости заявленных к аукциону товаров или суммы, на которую выпущены лотерейные билеты;
н) сбор за выдачу ордера на квартиру, сбор вносится физическими лицами при получении права на заселение отдельной квартиры, в размере, не превышающем ѕ установленного законом размера минимальной месячной оплаты труда в зависимости от общей площади и качества жилья;
о) сбор за парковку автотранспорта. Сбор вносят юридические и физические лица за парковку автомашин в спец. оборудованных для этого местах в размере, установленном местными органами гос. власти;
п) сбор за право использования местной символики. Сбор вносят производители продукции, на которой используется местная символика (гербы, виды городов и прочее) в размере, не превышающем 0.5% стоимости реализуемой продукции;
р) сбор за участие в бегах на ипподромах. Сбор вносят юридические и физические лица, выставляющие своих лошадей на состязания коммерческого характера, в размерах, устанавливаемых местными органами гос. власти, на территории которых находится ипподром;
с) сбор за выигрыш в бегах. Сбор вносят лица, выигравшие в игре на тотализаторе на ипподроме в размере, не превышающем 5% суммы выигрыша;
т) сбор с лиц, участвующих в игре на тотализаторе на ипподроме. Сбор вносится в виде процентной надбавки к плате, установленной за участие в игре, в размере, не превышающем 5% этой платы;
у) сбор со сделок, совершаемых на биржах, за исключением сделок, предусмотренных законодательными актами о налогообложении операций с ценными бумагами. Сбор вносят участники сделки в размере, не превышающем 0.1% суммы сделки;
ф) сбор за право проведения кино и телесъёмок. Сбор вносят коммерческие кино и телеорганизации, производящие съёмки, требующие от местных органов гос. управления осуществления организационных мероприятий, в размерах, установленных местными органами гос. власти;
х) сбор за уборку территорий населённых пунктов. Сбор вносят юридические и физические лица, в размере, установленном органами гос. власти;
ц) сбор за открытие игорного бизнеса. Плательщиками сбора явл. юридические и физические лица - собственники указанных средств и оборудования независимо от места их установок. Ставки сборов и порядок его взимания устанавливается местными органами власти.
К 2001
году правительство
России собиралось
ввести 35-процентный
налог на выигрыши
в казино. Именно
перспектива
стать налоговыми
агентами больше
всего пугает
деятелей игорного
бизнеса. Заставлять
игорный бизнес
удерживать
налог с выигрышей
клиентов - абсурдно:
ведь они играют
на деньги, оставшиеся
после уплаты
налогов. Получается
двойное налогообложение.
Налоги, указанные
в пунктах "а"-"в"
устанавливаются
законодательными
актами РФ и
взимаются на
всей её территории.
При этом конкретные
ставки этих
налогов определяются
законодательными
актами республик
в составе РФ
или решением
органов гос.
власти краёв,
областей, автономной
области, автономных
округов, районов,
городов и иных
административно
-территориальных
образований,
если иное не
предусмотрено
законодательным
актом РФ.
Налоги, указанные в пунктах "г" и "д" могут вводится гор. органами власти, на территории которых находится курортная местность. Суммы налоговых платежей зачисляются в районные бюджеты и городские бюджеты городов. В сельской местности сумма налоговых платежей равными долями зачисляется в бюджеты сельских населённых пунктов, посёлков, городов районного подчинения и в районные бюджеты районов, краевые, областные бюджеты, бюджеты краёв и областей, на территории которых находится курортная местность.
Налоги и сборы, предусмотренные пунктами "з"-"ц" могут устанавливаться решениями районных и городских органов власти. Суммы платежей по налогам и сборам зачисляются в районные бюджеты, бюджеты районов, городов, либо по решению районных и городских орг. власти - в районные бюджеты районов (в городах), бюджеты посёлков и сельских населённых пунктов. Расходы предприятий и организаций по уплате налогов и сборов, указанных в пунктах "ж" и "з", "ф" и "х" относятся на финансовые результаты деятельности предприятий, земельного налога на себестоимость продукции ( работ, услуг). Остальные местные налоги и сборы уплачиваются предприятиями и организациями за счёт части прибыли, остающейся после уплаты налога на прибыль (доход).
Из местных налогов общеобязательны только 3 - налог на имущество физических лиц, земельный, а также регистрационный сбор с физических лиц, занимающихся предпринимательской деятельностью. Что касается земельного налога, то объект налогообложения, налогоплательщики, налоговые ставки и порядок зачисления сумм по этому налогу определяются Земельным кодексом РСФСР и специальным Законом РСФСР "О плате за землю".
Впервые юридические и физические лица, перепродающие автомобили, вычислительную технику и персональные компьютеры, платят налоги (ставка до 10%). Сбор со сделок, произведенных на товарных биржах и при продаже и покупке валюты, взимается с участников этих сделок - 0,1% от суммы сделки.
Предложения о проведении налоговой реформы могут внести Президент Российской Федерации, Правительство Российской Федерации. При этом все предложения о налоговой реформе вносятся только в соответствии с Законом об основах бюджетного устройства и бюджетного процесса в Российской Федерации.
Наиболее крупным доходным источником с 1993 года становится налог на добавленную стоимость, оттеснив на второе место налог на прибыль. (Приложение №1). Насколько это правомерно? Безусловно, налог очень удобен с точки зрения его взимания, обеспечивает быстрое поступление денежных средств в бюджет, равнонапряженное обложение на всех стадиях производства и реализации продукции (работ, услуг). Он возмещает выпадающие доходы от отмены налога с оборота и налога с продаж, тем более, что сфера его действия гораздо шире.
В то же время нельзя не отметить и другие факторы. В условиях острейшего товарного кризиса и отсутствия конкуренции производителей в монополизированной экономике налог на добавленную стоимость, оплачиваемый по очень высокой ставке - 23%, приводит к дополнительному повышению розничных цен, требует дополнительных компенсаций в социальной сфере и усиливает, таким образом, инфляционные процессы. Последствием его введения становится увеличение не только доходов, но и расходов (хотя и в меньшей степени) государственного бюджета России и местных бюджетов. Тяжесть налогового бремени, хотя и распределенная по этапам производства и дальнейшего движения продукта, в конечном счете, ложится на покупателя.
Косвенные налоги на потребление действуют практически во всех странах с развитой рыночной структурой. Обычно они выступают в двух основных формах: налог на добавленную стоимость или налог с продаж. Поэтому имеет смысл сравнить ставки на целевое назначение этого налога в различных странах. В США одним из главных доходных источников бюджетов штатов является налог с продаж. Отчисления от него направляются и в муниципальные бюджеты. Ставка колеблется от 3% в штатах Вайоминг и Колорадо до 8,25% в Нью-Йорке. В Японии налог с продаж взимается по ставке 3%, в Канаде - 7,5%. В европейских странах