Экономика инвестиций (шпаргалка)
Следует подчеркнуть, что, несмотря на постоянное снижение удельного веса прямых инвестиций в общем размере иностранных капиталовложений в экономику России с 70% в 1991-1995 годах [6] до 40 % в 2000 году [4, 2)], эта форма привлечения капитала остается наиболее важной для экономики страны. Объем прямых инвестиций в 1999 году составил 4, 26 млрд. долл., а в 2000 году – 4, 43 млрд. долл. [4, 1)].
Процесс приватизации государственной собственности, акционирование промышленных предприятий привели к формированию в России фондового рынка, создали объективные предпосылки иностранным инвесторам для портфельных капиталовложений.
Под портфельными инвестициями понимается покупка нерезидентами акций, векселей и других долговых ценных бумаг, составляющих менее 10% акционерного капитала предприятия. Портфельные инвестиции не дают вкладчикам права участвовать в управлении предприятием.
С 1991 по 1993 г. объем портфельных инвестиций в России оценивался в 60 млн. долл. Начиная с 1994 г. прослеживается тенденция к увеличению импорта в Россию портфельных инвестиций. Максимального уровня объем заказов западных фирм на покупку акций российских приватизированных предприятий достиг в августе 1994 г. и составил 500 млн. долл. В ноябре он опустился до 300 млн. долл., а в декабре – до 100 млн. долл. [1, 310]. Только в первой половине 1994 г. иностранные инвесторы скупили 2-5% доли уставного капитала таких компаний, как "Коминефть", "Томскнефть", "Юганскнефть", "Пурнефтегаз", "ЛУКойл", "ЛУКойл-Когалымнефтегаз", "ЛУКойл-Уралнефтегаз" и др.
Постепенно иностранные портфельные инвестиции начали перемещаться и в другие отрасли российской экономики, прежде всего в связь и средства телекоммуникаций, в пищевую, деревообрабатывающую, цементную промышленность.
В настоящее время для западных инвесторов данная форма капиталовложений в экономику России относится к рисковым инвестициям. По оценкам западных брокерских фирм, иностранные инвесторы, которые ранее приобрели акции российских приватизированных предприятий, потеряли за последний квартал 1994 г. около 75% вложенных сумм из-за падения курсовой стоимости этих ценных бумаг.
В конце 1997 г. отток средств нерезидентов с фондового рынка России составил около 7,5 млрд. долл. Вместе с тем портфельные инвестиции вплоть до краха рынка ГКО оставались одной из наиболее прибыльных форм капиталовложений в отдельные отрасли и сферы экономики России.
Объем портфельных инвестиций в 1999 г. составил 31 млн. долл., снизившись по сравнению с 1998 г. более чем в пять раз [7]. Большая часть валютных инвестиций приходилась на вложения в краткосрочные долговые ценные бумаги, а рублевые инвестиции направлялись преимущественно на покупку акций российских компаний. Доля портфельных инвестиций в общем объеме составила в 2000 году 0,7 % [4, 2)].
В последние годы в мировой экономике прослеживается устойчивая тенденция к росту ссудных инвестиций. Как показывает мировой опыт, практически ни одно государство в мире при создании развитой рыночной экономики не могло обойтись без внешних заемных финансовых ресурсов.
В современном мире экспорт ссудного капитала осуществляется как по государственной, так и по частной линии, на двусторонней и многосторонней основе, на льготных и коммерческих условиях. По целевому назначению это могут быть официальная государственная помощь развитию, кредиты на осуществление конкретных инвестиционных проектов, техническая помощь, экспортные кредиты, облигационные займы и др.
Большая часть ссудных инвестиций приходится на международные финансовые организации (МБРР, МВФ, ЕБРР и др.), крупные коммерческие банки и банковские консорциумы, национальные фонды экономического сотрудничества с зарубежными странами и др.
В 2000 году России удалось привлечь кредитов Мирового банка реконструкции и развития (МБРР) на общую сумму 551,9 млн. долл. и Европейского банка реконструкции и развития (ЕБРР) на 31,9 млн. долл. [4, 1)]
Новой формой привлечения иностранного капитала для России стало размещение за рубежом облигационных займов в виде выпуска евробондов, номинированных в ведущих валютах стран мира.
Условия привлечения средств с международных рынков капитала для России оказались более привлекательны, чем заимствования на внутреннем рынке и выпуск государственных казначейских обязательств (ГКО).
Основной организационной формой деятельности иностранного капитала в России являются совместные предприятия (СП). Согласно российскому законодательству предприятия с участием иностранного капитала может быть организовано в форме открытого или закрытого акционерного общества и зарегистрировано как российская компания.
Процесс активного создания СП в России начался в период либерализации внешнеэкономических связей. Первое совместное предприятие было создано в России в 1989 г. В 1991 г. в России было зарегистрировано 1825 СП, в 1992 г. – 2533, в 1993 г. – 6359, в 1994 г. – 11131, в 1995 г. – 14550 СП. На начало 1999 г. в России в Государственный реестр было внесено около 25 тыс. совместных компаний с участием иностранного капитала [3, 118].
Доля иностранного капитала в совместных предприятиях, созданных на территории России, составляет в среднем 35-45%, причем прослеживается тенденция к росту этого показателя, что прежде всего связано со стремлением получить льготы при налогообложении.
Большинство совместных предприятий создавалось в основном в сфере мелкого и среднего бизнеса, в сфере услуг и в тех отраслях экономики, где гарантирована быстрая окупаемость вложений и доходы в свободно конвертируемой валюте.
При создании совместных предприятий используются различные организационно-правовые формы, включая предприятия со 100%-ным иностранным капиталом, причем доля предприятий, полностью контролируемых иностранными инвесторами неуклонно растет.
Российское законодательство предусматривает возможность создания на территории страны отделений и филиалов иностранных компаний, которые должны быть зарегистрированы как российские компании со 100%-ным иностранным капиталом. По такому принципу в России функционируют отделения зарубежных коммерческих и государственных банков.
37 Лизинг и форфейтинг.
Лизинг появился и стал бурно развиваться в 50-х — начале 60-х годов в США. Как форма аренды оборудования и недвижимости идея лизинга далеко не нова, в сельском хозяйстве аренда земли и средств производства известна очень давно. Аренда складов, машин и оборудования достаточно широко практиковались еще в прошлом веке. Во второй половине 20 века банки вместо денежных ссуд в отдельных случаях стали предоставлять клиентам в аренду машины и оборудование, таким образом, старые арендные отношения перешли на новую экономическую платформу и, как считают специалисты, стали разновидностью
банковских кредитов.
Под
лизингом понимается
сдача в аренду
предметов
длительного
пользования:
зданий, машин,
самолетов,
автомобилей,
компьютеров,
контрольного
оборудования.
Лизинг
— это предоставление
права на пользование
движимым или
недвижимым
имуществом
путем передачи
его во владение
на определенный
срок или неопределенное
время за периодически
выплачиваемую
компенсацию.
Лизинг представляет собой, как правило, трехсторонний комплекс отношений, в которых лизинговая компания по просьбе и указанию пользователя приобретает у изготовителя оборудование, которое затем сдает ему во временное пользование.
В состав комплекса входят два договора:
договор купли-продажи (между лизинговой компанией и изготовителем на приобретение оборудования, где изготовитель продавец, а лизинговая компания-получатель)
договор лизинга (между лизинговой компанией и пользователем, в силу которого первая передает второму во временное пользование оборудование, купленное у изготовителя специально для этой цели).
Существуют различные формы и виды лизинга.
По объекту сделки лизинг подразделяется на лизинг потребительских товаров длительного пользования и лизинг инвестиционных товаров; арендаторами при лизинговой сделки могут быть как частные лица, так и предприятия, арендодателями при лизинговой сделках являются промышленные предприятия, которые довольно часто имеют собственные лизинговые компании, специальные лизинговые компании, которые во многих случаях представляют собой дочерние фирмы банков, а также ряд независимых от банков специальных лизинговых институтов, особенно широко распространенных при финансовом лизинге.
По характеру различают финансовый (капитальный) лизинг и операционный.
Особые виды лизинга.
Аренда автотранспортных средств.
Лизинг автотранспортных средств стал важной и довольно своеобразной областью арендных операций, который заслуживает определенного внимания. Прежде всего, все более широкое предпочтение лизинга перед покупкой в рассрочку как для частных лиц, так и для предприятий связано с низким первоначальным платежом, а равно как и ежемесячных взносов. При этом, однако, лицо, не использующее арендованный автомобиль для деловых целей, лишено возможности вычитать из облагаемого налогом дохода сумму выплачиваемых процентов. Лизинг также выгоден для автомобильных дилеров, так как стимулирует желание купить автомобиль, а сам дилер может воспользоваться налоговым инвестиционным кредитом и ускоренным начислением износа.
Аренда с привлечением средств.
Этот вид лизинга предусматривает получение арендодателем долгосрочного займа у одного или нескольких кредиторов на сумму до 80% стоимости сдаваемых в аренду активов. В сделке лизинга с привлечением средств арендодатель кроме дохода в виде процента и быстрого возмещения капиталовложений за счет изъятия из-под налогообложения амортизационных отчисления и процентных платежей в первые годы лизинга, получает также вознаграждение за организацию финансирования. Арендодатель берет долгосрочную ссуду (без права обратного требования к арендатору), причем арендные платежи и оборудование служат обеспечением ссуды. Для снижения налогов арендодатель отсчитывается по лизинговым платежам как по статье дохода, и в этом случае получает право вычитать амортизационные начисления по лизинговому оборудованию, а также и ссудный процент по долгосрочному займу из суммы, облагаемой налогом. Таким образом, в первые годы лизинга арендодатель несет крупные убытки из-за налогов, но имеет значительные поступления денежных средств, которые на последующих этапах идут на убыль.
ФОРФЕЙТИНГ - это покупка долга, выраженного в оборотном документе, у кредитора на безоборотной основе. Это означает, что покупатель долга (форфейтер) принимает на себя обязательство об отказе - форфейтинге - от обращения регрессивного требования к кредитору при невозможности получения удовлетворения у должника. Покупка оборотного обязательства происходит, естественно, со скидкой.
Механизм форфейтинга используется в двух видах сделок:
· в финансовых сделках - в целях быстрой реализации долгосрочных финансовых обязательств;
· в экспортных сделках - для содействия поступлению наличных денег экспортеру, предоставившему кредит иностранному покупателю.
Основными оборотными документами, используемыми в качестве форфейтинговых инструментов, являются векселя. Однако объектом форфейтинга могут стать и другие виды ценных бумаг. Важно, чтобы эти бумаги были “чистыми” (содержащими только абстрактное обязательство).
Форфейтинговые бумаги
Основным видом форфейтинговых ценных бумаг являются ВЕКСЕЛЯ - ПЕРЕВОДНЫЕ и ПРОСТЫЕ. Операции с ними обычно осуществляются быстро и просто, без неожиданных осложнений.
Кроме векселей объектом форфейтинга могут быть обязательства в форме аккредитива. АККРЕДИТИВ, как известно, - это расчетный или денежный документ, представляющий собой поручение одного банка (кредитного учреждения) другому произвести за счет специально забронированных средств оплату товарно-транспортных документов за отгруженный товар или выплатить предъявителю аккредитива определенную сумму денег. Документарный аккредитив может быть ОТЗЫВНЫМ и БЕЗОТЗЫВНЫМ. Безотзывный аккредитив является твердым обязательством банка-эмитента произвести платежи по предоставлении ему коммерческих документов, предусмотренных аккредитивом, и соблюдении всех его условий.
15 Государственное регулирование инвестиционной деятельности
Анализ состояния и тенденций развития отраслей агропромышленного комплекса (АПК) России свидетельствует, что технический уровень производства не удовлетворяет современным требованиям. Мировому уровню соответствует не более 15% важнейших групп машин и механизмов, имеющихся в этих отраслях. Удельный вес устаревшей техники, требующей безотлагательной замены, превышает 27%. Потребность в важнейших видах оборудования для пищевой и перерабатывающей промышленности удовлетворяется на 55%.
Возможности проведения инновационных процессов в пищевой и перерабатывающей промышленности серьезно ограничены существующей возрастной структурой основных производственных фондов (ОПФ). Во всех отраслях АПК фактический срок их службы значительно превышает нормативный. Более одной трети машин и оборудования отработало уже два и более амортизационных срока. Наиболее тяжелое положение в сельском хозяйстве и пищевой промышленности, где физически изношенных ОПФ достигает 85%. В целом же по стране эта величина составляет 50%. Доля импортного оборудования в активной части ОПФ - 27%. На отдельных производствах отечественного оборудования практически нет.
Решение данных проблем определяет уровень экономического развития. Сейчас, когда снижается инвестиционная активность, необходимо значительно ускорить темпы обновления производства за счет внедрения перспективных технологий, техники, инноваций.
Как показывает практика развития рыночных отношений, инновации служат главной движущей силой развития общественного производства и тесно взаимодействуют с инвестиционной деятельностью.
Инвестирование средств в инновационный сектор производства позволит повысить уровень общественного производства, улучшить качество продукции, способствует созданию социально-привлекательных рабочих мест с высоким уровнем оплаты. Новые технологии обеспечивают повышение доходов предприятия. Рост налоговых поступлений в казну государства позволит увеличить долю инвестируемых средств, направленных на социальную сферу (жилищное строительство, медицина, наука, образование). Повышение активизации деятельности социально-ориентированной политики государства способствует разрешению многих социальных проблем и установлению более гармоничного развития общества.
Итак, функционирование хозяйственного комплекса страны немыслимо без инвестиций, обеспечивающих непрерывность воспроизводства, разработку и реализацию производственных, инновационных и социальных программ и проектов, позволяющих увеличить объемы производства, повысить эффективность функционирования общественного производства.
В условиях кризиса для России, инвестиции являются важнейшим средством структурного преобразования социального и производственного потенциала, подчинения его требованиям рынка.
Государственное управление инвестиционной сферой предполагает форму некоего «принуждения», без которого оно лишено смысла, поскольку, если бы рынок сам регулировал перелив капитала исходя из государственных интересов, то любое вмешательство государства в инвестиционный процесс было бы излишним.
Поэтому государство должно соединить интересы общества, понимаемые, прежде всего как сохранение его благополучия, с интересами предпринимательской деятельности, в том числе путем регулирования инвестиционных потоков.
В ситуации продолжающегося кризиса, дестабилизации экономики, воздействие государства на инвестиционный процесс приобретает особое значение, т.к. оживление инвестиционной деятельности - одно из условий выхода России из экономического кризиса и создания предпосылок для устойчивого развития.
Государственная инвестиционная политика должна быть нацелена на создание благоприятного инвестиционного климата в стране, на стимулирование привлечения частного капитала как национального, так и иностранного, а так же поиск новых форм совместного (частного и государственного) инвестирования в перспективные проекты.
Вмешательство государства должно отвечать интересам всех слоев общества, для того чтобы достичь наиболее эффективного общественного производства. Общественное производство может считаться эффективным только тогда, когда происходит гармоничное развитие всех структур общества, т.е. когда наряду с производственным сектором, инвестиции обеспечивают необходимое развитие социальной, экономической и культурной сферы.
Государство определяет инвестиционную политику потому, что только оно наделено политической властью и обладает способностью реализовать свою волю в правовых актах, регулирующих инвестиционные потоки, приоритетном финансировании и т.д.
Инвестиционная политика не может осуществляться сама по себе, в отрыве от социальной и экономической политики государства.
Реализация инвестиционной политики по сути своей направлена на улучшение социально-экономического положения в обществе в целом. Решение экономических проблем тесно связано с социальными проблемами, поэтому инвестиционную политику, как считают некоторые специалисты, можно считать важнейшим направлением социально-экономической политики государства, позволяющим добиться поставленных целей посредством государственного управления финансовыми средствами независимо от источников их образования.
Важной тактической формой управления инвестиционными потоками являются государственные финансовые ресурсы. Они призваны стимулировать развитие общественного производства или решение социальных проблем, возможно путем долевого участия государства в строительстве предприятий, подготовки площадок для строительства объектов производственной и социальной инфраструктуры с тем, чтобы сделать в дальнейшем регион привлекательным для частного инвестирования.
Кроме того, для повышения инвестиционной активности со стороны населения государство должно обеспечить высокий уровень жизни, социальную защищенность граждан, заботиться о благосостоянии нации. Эти меры также способствовали бы созданию благоприятного инвестиционного климата.
16 Финансовый раздел бизнес-плана
Финансовый план составляется на 3-5 лет и включает в себя:
- план доходов и расходов;
- план денежных поступлений и выплат;
- анализ состояния потока реальных денег (наличности);
- балансовый план;
ПРОГНОЗ ДОХОДОВ И РАСХОДОВ.
Этот прогноз составляется, по крайней мере, на первые три года, причем данные за первый год должны быть представлены в месячной разбивке. Он включает такие показатели, как ожидаемый объем продаж, себестоимость реализованных товаров и различные статьи расходов.
Поскольку основным источником доходов большинства фирм являются продажи, составление финансового плана начинается с прогнозирования продаж. Для составления планов доходов и расходов на первый год необходимо рассчитать объемы продаж по месяцам. Для составления прогноза используются такие методы, как опросы потребителей, опрос торговых работников, консультации с экспертами и т.д. Объемы продаж у новых предпринимателей обычно нарастают постепенно, а себестоимость реализованной продукции может "скакать" и в некоторые месяцы быть несоизмеримо высокой или низкой. Все будет зависеть от ситуации, складывающейся в тот или иной момент на рынке.
План расходов и доходов должен содержать также оценки всех статей косвенных (накладных, общефирменных) расходов по месяцам первого года. Расходы на заработную плату будут зависеть от численности сотрудников и их специальностей (эти данные берутся из организационного плана). В плане доходов и расходов следует предусмотреть и расходы на повышение заработной платы работающим сотрудникам. Необходимо также помнить, что в первые месяцы освоения рынка значительно выше расходы на командировки, выплаты комиссионных, представительские работы. С ростом фирмы возрастают расходы на страхование, на рекламу (если она предусмотрена планом маркетинга), на аренду дополнительных складских помещений. Все это должно найти отражение в плане доходов и расходов.
Помимо этих планов в разбивке по месяцам первого года, планы должны содержать прогнозные данные на конец второго и третьего года. При прогнозировании эксплуатационных расходов на второй и третий год рекомендуется начать с тех статей, расходы по которым, по всей вероятности, не будут меняться. Расходы по таким статьям, как амортизационные отчисления, коммунальные услуги, аренда и т.д. нетрудно подсчитать исходя из объема продаж на второй и третий год.
ПЛАН ДЕНЕЖНЫХ ПОСТУПЛЕНИЙ И ВЫПЛАТ.
Этот план, как и план доходов и расходов, строится на определенных предположениях, которые представляются реалистическими на момент составления прогноза, но со временем могут и не подтвердится. В этом случае в планы необходимо внести соответствующие коррективы. Все предложения и допущения должны быть четко сформулированы в тексте бизнес-плана, чтобы потенциальный инвестор смог понять, как была получена та или иная цифра. Если для какого-то месяца окажется, что выплаты превышают поступления, предприниматель должен заранее позаботится и взять на этот период деньги в долг. Если в другом месяце поступления превысят выплаты, то лишние деньги можно отдать в краткосрочную ссуду или положить на банковский счет до того времени, когда выплаты вновь будут превышать поступления.
ПРОГНОЗ ПОТОКА РЕАЛЬНЫХ ДЕНЕГ (НАЛИЧНОСТИ).
Такой прогноз строится на основании плана денежных поступлений и выплат. Он составляется на три года, с месячной разбивкой данных по первому году. Разные счета оплачиваются в разные сроки, поэтому определение потребностей в денежной наличности является важным моментом, особенно для первого года. Доходы могут различаться из месяца в месяц, да и деньги, вырученные от продаж, поступают на банковский счет фирмы не мгновенно, поэтому даже если продукция расходится хорошо, может возникнуть необходимость в краткосрочных займах для покрытия постоянных затрат, например, для выплаты заработной платы или за коммунальные услуги. Именно прогноз потока наличности и выявляет эти условия.
32 Инвестиционная политика региона
Развитие регионов в огромной степени связано с деятельностью трудовых коллективов, предпринимателей, с управлен^е-скими структурами и принимаемыми ими решениями. Кроме того, это развитие всецело зависит от наличия производственных и финансовых ресурсов, от умелого их использования и от той перспективной инвестиционной политики. Вот почему выработка наиболее целесообразной инвестиционной политики — одна из ключевых задач, которая должна постоянно решаться в регионе, а затем и претворяться в жизнь.
Под инвестиционной политикой региона следует понимать систему поведения администрации региона в области распределения имеющихся инвестиционных ресурсов с целью максимально возможного достижения заранее установленных приоритетов.
Инвестиционная политика в регионе может быть реализована непосредственно, если речь идет о распределении бюджетных средств, находящихся под контролем и в распоряжении администрации, и опосредовано, когда нужно направить в определенное русло внебюджетные инвестиции, которые администрация не контролирует, но может с помощью особых приемов и действии добиться желаемого их использования.
Согласно представленной схеме инвестиции, т.е: имеющиеся возможности инвестирования и последующие инвестиционные потоки в целом складываются из:
• бюджетных средств;
• внебюджетных средств — собственный капитал; привлеченный (заемный) капитал; иностранный капитал; спонсорские пожертвования.
Каждый инвестиционный поток переходит в инвестиционный процесс, реализующийся по заранее установленным направлениям, которые определяются исходя из разработанной концепции развития региона, учитывающей необходимую перспективу формирования его производственной структуры и инфраструктуры, а также возможный идеал житейского состояния, к кото-рохму следует стремиться.
В соответствии с принятой концепцией развития региона инвестиции могут использоваться по:
• отраслям экономики, которые предпочтительно развивать;
• типам воспроизводства предприятий;
• районам и административным единицам, отстающих в своем развитии;
• производственным результатам (научные исследования, освоение производства новых моделей продукции, повышение ее качества, экономия производственных ресурсов, повышение производительности труда и пр.);
• срокам окупаемости и уровню эффективности инвестиций (окупаемость краткосрочная, среднесрочная и долгосрочная).
Выбор направления использования инвестиций и их реализация завершается определением эффективности этих инвестиций. Она рассматривается с позиций получения конкретного экономического эффекта, социального эффекта, являющегося следствием эффекта экономического и составляющего его определенную долю, и бюджетного эффекта. Все три составляющие общего эффекта создают конкретные условия для развития региона и посредством обратной связи повышают на новом временном и производственном витке его инвестиционные возможности.
20 ? Критерии эффективности инвестиционного проекта
Международная практика оценки эффективности инвестиций существенно базируется на концепции временной стоимости денег и основана на следующих принципах:
Оценка эффективности использования инвестируемого капитала производится путем сопоставления денежного потока (cash flow), который формируется в процессе реализации инвестиционного проекта и исходной инвестиции. Проект признается эффективным, если обеспечивается возврат исходной суммы инвестиций и требуемая доходность для инвесторов, предоставивших капитал.
Инвестируемый капитал равно как и денежный поток приводится к настоящему времени или к определенному расчетному году (который как правило предшествует началу реализации проекта).
Процесс дисконтирования капитальных вложений и денежных потоков производится по различным ставкам дисконта, которые определяются в зависимости от особенностей инвестиционных проектов. При определении ставки дисконта учитываются структура инвестиций и стоимость отдельных составляющих капитала.
Суть всех методов оценки базируется на следующей простой схеме: Исходные инвестиции при реализации какого-либо проекта генерируют денежный поток CF1, CF2, ... , CFn. Инвестиции признаются эффективными, если этот поток достаточен для
возврата исходной суммы капитальных вложений и
обеспечения требуемой отдачи на вложенный капитал.
Наиболее распространены следующие показатели эффективности капитальных вложений:
дисконтированный срок окупаемости (DPB).
чистое современное значение инвестиционного проекта (NPV),
внутренняя норма прибыльности (доходности, рентабельности) (IRR),
Данные показатели равно как и соответствующие им методы, используются в двух вариантах:
для определения эффективности независимых инвестиционных проектов (так называемая абсолютная эффективность), когда делается вывод о том принять проект или отклонить,
для определения эффективности взаимоисключающих друг друга проектов (сравнительная эффективность), когда делается вывод о том, какой проект принять из нескольких альтернативных.
7. 2. Метод дисконтированного периода окупаемости
Существенным недостатком метода дисконтированного периода окупаемости является то, что он учитывает только начальные денежные потоки, именно те потоки, которые укладываются в период окупаемости. Все последующие денежные потоки не принимаются во внимание в расчетной схеме. Так, если бы в рамках второго проекта в последний год поток составил, например $1000, то результат расчета дисконтированного периода окупаемости не изменился бы, хотя совершенно очевидно, что проект станет в этом случае гораздо более привлекательным.
7. 3. Метод чистого современного значения (NPV - метод)
Этот метод основан на использовании понятия чистого современного значения (Net Present Value)
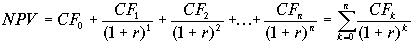 ,
где
CFi
- чистый денежный
поток,
r - стоимость
капитала,
привлеченного
для инвестиционного
проекта.
7. 5. Внутренняя норма прибыльности (IRR)
По определению, внутренняя норма прибыльности (иногда говорят доходности) (IRR) - это такое значение показателя дисконта, при котором современное значение инвестиции равно современному значению потоков денежных средств за счет инвестиций, или значение показателя дисконта, при котором обеспечивается нулевое значение чистого настоящего значения инвестиционных вложений.
Экономический смысл внутренней нормы прибыльности состоит в том, что это такая норма доходности инвестиций, при которой предприятию одинаково эффективно инвестировать свой капитал под IRR процентов в какие-либо финансовые инструменты или произвести реальные инвестиции, которые генерируют денежный поток, каждый элемент которого в свою очередь инвестируется по IRR процентов.
Математическое определение внутренней нормы прибыльности предполагает решение следующего уравнения
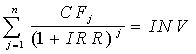 ,
где:
CFj
- входной денежный
поток в j-ый период,
INV - значение
инвестиции.
Решая это уравнение, находим значение IRR. Схема принятия решения на основе метода внутренней нормы прибыльности имеет вид:
если значение IRR выше или равно стоимости капитала, то проект принимается,
если значение IRR меньше стоимости капитала, то проект отклоняется.
Инвестиционная деятельность в рыночных условиях
Инвестиционная деятельность в рыночных условиях хозяйствования является предпринимательской деятельностью и осуществляется хозяйствующими субъектами на инвестиционном рынке с целью получения прибыли (дохода). Товарами на инвестиционном рынке являются указанные выше объекты инвестиционной деятельности.
В соответствии с классификацией товаров (объектов) инвестиционный рынок распадается на ряд относительно самостоятельных рынков, характеристика которых приведена в таблице 2.1.3. ;
Состояние инвестиционного рынка и его сегментов характери-зуется такими показателями, как спрос, предложение, цеш, конкуренция. Поскольку инвестиционный рынок во многих своих сегментах находится на этапе становления, то вышеуказанные показатели постоянно меняются, что отражает изменчивость экономики РФ.
Таблица 2.1.3 Структура инвестиционного рынка
Инвестиционный рынок
|
Рынок объектов реального инвестирования |
Рынок объектов финансового инвестирования |
Рынок объектов инновационных инвестиций |
||||
|
Рынок недвижимости |
Рынок прямых капитальных вложений |
Рынок прочих объектов реального инвестирования |
Фондовый рынок |
Денежный рынок |
Рынок интеллектуальных инвестиций |
Рынок научно-технических новаций |
|
Промышленные объекты |
Новое строительство |
Художественные ценности |
Акции |
Депозиты |
Лицензии |
Научно-технические проекты |
|
Жилье |
Реконструкция |
Драгоценные металлы и изделия |
Государственные обязательства |
Ссуды и кредиты |
<Ноу-хау> |
Рационализаторство |
|
Объекты малой приватизации |
Техническое перевооружение |
Прочие материальные ценности |
Опционы и фьючерсы |
Валютные ценности |
Патенты |
Новые технологии |
|
Земельные участки |
||||||
|
О бъекты незаверше -иного строительства |
||||||
|
Аренда |
||||||
Таблица 2.1.4 Последовательность изучения инвестиционного, рынка
|
Изучение конъюнктуры инвестиционного рынха |
|
1. Оценка и прогнозирование макроэкономических показателей развития инвестиционного рынка |
|
2. Оценка и прогнозирование инвестиционной привлекательности отраслей (подотраслей) экономики |
|
3. Оценка и прогнозирование инвестиционной привлекательности регионов |
|
4. Оценка инвестиционной привлекательности отдельных инвестиционных проектов, сегментов инвестиционного рынка |
|
5. Разработка стратегии инвестиционной деятельности предприятия |
|
6. Формирование эффективного инвестиционного портфеля предприятия, включающего как реальные капитальные вложения, так и финансовые и инновационные инвестиции |
|
7. Управление инвестшщонным портфелем предпршггия (в том члсле диверсификация инвестиций, реинвестирование капитала и пр.) |
Изучение рыночной конъюнктуры инвестиционного рынка (см. также главу 12) особенно важно для инвесторов по причине больших рисков, влекущих за собой снижение доходов и, зачастую, потерю инвестируемого капитала. В таблице 2.1.4 приведена последовательность действий при изучении конъюнктуры инвестиционного рынка.
Как и для всякого рынка, для сегментов инвестиционного рынка характерны четыре основные стадии его развития — конъюнктурный подъем, конъюнктурный бум, период стабильности, конъюнктурный спад. Следует отметить, что для различных рынков в составе инвестиционного рынка стадии не одинаковы, что дает возможность переливания инвестиционного капитала из объектов инвестиций рынка на спаде в объекты рынка на подъеме. Кроме того, в рамках одного рынка, например, акций имеется различная конъюнктура разных акций.
Это создает предпосылки оптимизации инвестиционной деятельности предприятия с целью получения стабильного и высокого дохода от этой деятельности.
Для изучения конъюнктуры инвестиционного рынка предприятие должно строить систему его мониторинга для постоянного отслеживания динамики рынка по основным показателям как макроэкономического развития, так и развития сегментов рынка. Мировая практика работы на рынках инвестиций имеет уже развитую систему индикаторов инвестиционной привлекательности отдельных рынков и объектов, регулярно публикуются рейтинга объектов инвестирования, оцениваемые экспертами. В нашей стране эта практика только начинает свое развитие, что определяется начальной стадией развития инвестиционного рынка и сложностью получения достоверной информации.
31 Инвестиционные и подрядные конкурсы
В Положении используются следующие термины:
подрядные торги - форма размещения заказа на строительство и ремонтные работы, предусматривающая выбор подрядчика для выполнения работ и оказания услуг на основе конкурса;
объект торгов - производственный или непроизводственный объект, к которому относится предмет торгов;
предмет торгов - право на выполнение конкретных видов работ и услуг, по которым проводятся торги;
участник торгов - лицо, имеющее право принимать участие в торгах;
заказчик - организация или предприятие, для которой строится, реконструируется, ремонтируется или оснащается объект торгов;
организатор торгов - лицо, которому поручено проведение торгов;
тендерная документация - комплект документов, содержащих исходную информацию о технических, коммерческих, организационных и иных характеристиках объект а и предмета торгов, а также об условиях и процедуре торгов;
тендерный комитет - постоянный или временный орган, создаваемый для проведения торгов;
тендер - конкурсная форма проведения подрядных торгов, представляющих собой соревнование представленных претендентами оферт с точки зрения их соответствия критериям, содержащимся в тендерной документации;
претендент - лицо, решившее принять участие в торгах до момента регистрации оферты;
оферта - предложение участника торгов (подрядчика) с намерением заключить контракт (подрядный договор) с заказчиком на основе тендерной документации на условиях взаимной выгоды по ценам, срокам и качеству;
оферент - лицо, от имени которого представлена оферта.
Подрядные торги могут проводиться:
при размещении заказов на строительство предприятий, зданий и сооружений производственного и непроизводственного назначения, в том числе на условиях "под ключ", на выполнение проектных, строительных, монтажных, ремонтных и других видов работ;
на поставку комплектного технологического оборудования.
В
подрядных
торгах могут
принимать
участие любые
предприятия
и организации
независимо
от форм собственности
и имеющие лицензии
на соответствующие
виды деятельности.
Организатор
торгов вправе
требовать от
участников
торгов предоставления
документов
или иной информации
необходимой
для удостоверения
квалификации.
Запрещается
участие в торгах
организаций
и фирм, имеющих
непосредственную
организационно
- правовую или
финансовую
зависимость
друг от друга
(учредительство,
финансовое
участие, холдинг).
УЧАСТНИКИ ТОРГОВ
Основными участниками подрядных торгов являются: заказчик, организатор торгов, тендерный комитет, претенденты, оференты.
Заказчик на момент принятия решения
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.