Пути снижения себестоимости продукции предприятия
где ЭП - изменение затрат на подготовку и освоение производства
С0, С1 - суммы затрат базисного и отчетного года
Д0, Д1 - объем товарной продукции базисного и отчетного года.
Влияние на себестоимость товарной продукции изменений в размещении производства анализируется тогда, когда один и тот же вид продукции производится на нескольких предприятиях, имеющих неодинаковые затраты в результате применения различных технологических процессов. При этом целесообразно провести расчет оптимального размещения отдельных видов продукции по предприятиям объединения с учетом использования существующих мощностей, снижения издержек производства и на основе сопоставления оптимального варианта с фактическим выявить резервы.
Если изменения величины затрат в анализируемый период не нашли отражения в вышеизложенных факторах, то их относят к прочим. К ним можно отнести, например, изменение размеров или прекращение разного рода обязательных платежей, изменение величины затрат, включаемых в себестоимость продукции и др.
Выявленные в результате анализа факторы снижения себестоимости и резервы необходимо суммировать в окончательных выводах, определить суммарное влияние всех факторов на снижение общей величины затрат т затрат на единицу продукции.
1.4. Резервы снижения комплексных расходов
Анализ комплексных расходов позволяет выявить дополнительные резервы снижения затрат на производство продукции, повышения эффективности производства. В состав себестоимости товарной продукции входят комплексные расходы, которые представляют собой расходы по обслуживанию производства и управлению, расходы на подготовку и освоение производства новых видов продукции, потери от брака; прочие производственные расходы; внепроизводственные расходы. в каждую статью комплексных расходов включаются затраты различного экономического характера и назначения. При учете они детализируются на более дробные позиции, объединяющие расходы одинакового целевого назначения, причем экономия по одним из них не дает перерасход по другим. При анализе отклонения от сметы расходов определяются не по статье в целом, а по отдельным входящим в нее позициям. Затем подсчитываются раздельно суммы превышения сметы по одним статьям расходов и экономии по другим. Поэтому при анализе нельзя проводить взаимное погашение отклонений путем их суммирования.
В расходы по обслуживанию производства и управления входит три статьи: расходы на содержание и эксплуатацию оборудования, цеховые расходы и общезаводские расходы.
Расходы на содержание и эксплуатацию оборудования занимают значительный удельный вес в общей сумме комплексных расходов. В их состав включаются расходы, связанные с работой оборудования, т.е. затраты на содержание, амортизацию, текущий ремонт производственного и подъемно-транспортного оборудования, цехового транспорта, обслуживание рабочих мест, а также на амортизацию и возмещение износа инструментов и приспособлений и др. Они распределяются между отдельными видами изделий пропорционально сметным (нормативным) ставкам и возрастают при перевыполнении плана по объему производства. Однако этот рост непропорционален увеличению объема производства, и темпы его зависят от тех факторов, которые обусловили сверхплановый прирост производства.
В цеховые расходы включаются затраты по содержанию цехового персонала, амортизация и расходы по содержанию зданий, сооружений и инвентаря, на текущий ремонт зданий и сооружений, расходы по испытаниям, опытам и исследованиям, по рационализации и изобретательству цехового характера, на мероприятия по охране труда и т.д. В состав фактических цеховых расходов дополнительно включаются непроизводительные расходы: потери от простоев, от порчи материальных ценностей и технологической оснастки при хранении в цехах, недостачи материальных ценностей и незавершенного производства (за вычетом излишков), прочие непроизводительные расходы и излишки.
Общезаводские расходы, которые связаны с обслуживанием и управлением производства всего предприятия, подразделяются на пять групп: расходы по содержанию аппарата управления; общехозяйственные расходы; налоги, сборы и прочие обязательные отчисления и расходы; непроизводительные расходы; исключаемые доходы (не планируемые доходы предприятия, полученные им в отчетный период). Цеховые и общезаводские расходы распределяются между различными видами продукции пропорционально сумме основной заработной платы производственных рабочих (без доплат по прогрессивно-премиальным системам) и расходам на содержание и эксплуатацию оборудования или пропорционально другой базе.
При анализе расходов по обслуживанию производства и управлению необходимо произвести оценку общего уровня расходов; определить выполнение смет указанных расходов в целом, по группам и отдельным статьям; выявить резервы снижения расходов.
Решающую роль в цеховых и общезаводских расходах играют расходы на содержание аппарата управления, большое место занимают амортизация и текущий ремонт основных фондов, возмещение износа малоценных и быстроизнашивающихся предметов.
При рассмотрении других комплексных статей себестоимости необходимо учитывать, что расходы на подготовку и освоение производства, потери от брака, прочие производственные расходы представляют собой производственные потери. Основная часть расходов на подготовку и освоение производства связана с разработкой новых видов изделий и новых технологических процессов и подготовкой промышленного производства этих изделий. Фактические затраты на эти цели сначала учитываются в составе расходов будущих периодов, а затем списываются постепенно на себестоимость продукции, исходя из планируемого срока их полного возмещения (не более двух лет) и планируемого объема выпуска продукции в этот период.
Наиболее распространенными производственными потерями являются потери от брака. Устранение этих потерь является существенным резервом снижения себестоимости продукции. Для определения потерь от брака, относимых на себестоимость продукции, к себестоимости окончательно забракованных изделий прибавляют затраты на исправление брака и из полученной суммы вычитают стоимость брака по цене возможного их использования, суммы удержания с виновников брака и суммы возмещения убытков, фактически взысканные с поставщиков за поставку недоброкачественных материалов или полуфабрикатов. При этом определяют не только абсолютное изменение суммы потерь от брака по сравнению с прошлым отчетным периодом, но и изменение удельного веса их в составе себестоимости продукции.
Расходы, связанные с реализацией продукции, относятся к внепроизводственным расходам. В их состав входят расходы на тару, упаковку продукции, доставку ее на станцию назначения, а также погрузку в железнодорожные вагоны и другие транспортные средства. В составе себестоимости они показаны общими суммами без расшифровки, на основе которых определяется общее отклонение фактических внепроизводственных расходов от плановых. Следует иметь в виду, что эти расходы зависят от объема отгруженной продукции и являются переменными.
К комплексным статьям относятся и прочие производственные расходы, в состав которых в разных отраслях промышленности включаются различные виды расходов, например отчисления на научно-исследовательские и опытные работы, на гарантийное обслуживание и ремонт продукции, а также расходы, которые не могут быть отнесены на себестоимость в составе других статей.
1.5. Пути снижения себестоимости продукции
Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления и наиболее рациональных кооперированных связей между предприятиями.
Снижение себестоимости продукции обеспечивается прежде всего за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Успех борьбы за снижение себестоимости решает прежде всего рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате. Рассмотрим, в каких условиях при росте производительности труда на предприятиях снижаются затраты на заработную плату рабочих. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются, как правило, нормы выработки и соответственно им расценки за выполняемые работы. Увеличение выработки может произойти и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий. Нормы выработки и расценки в этих условиях, как правило, не изменяются.
В первом случае, когда изменяются нормы выработки и расценки, предприятие получает экономию на заработной плате рабочих. Объясняется это тем, что в связи со снижением расценок доля заработной платы в себестоимости единицы продукции уменьшается. Однако это не приводит к снижению средней заработной платы рабочих, так как приводимые организационно-технические мероприятия дают возможность рабочим с теми же затратами труда выработать больше продукции. Таким образом, проведение организационно-технических мероприятий с соответствующим пересмотром норм выработки позволяет снижать себестоимость продукции за счет уменьшения доли заработной платы в единице продукции одновременно с ростом средней заработной платы рабочих.
Во втором случае, когда установленные нормы выработки и расценки не изменяются, величина затрат на заработную плату рабочих в себестоимости единицы продукции не уменьшается. Но с ростом производительности труда увеличивается объем производства, что приводит к экономии по другим статьям расходов, в частности сокращаются расходы по обслуживанию производства и управлению. Происходит это потому, что в цеховых расходах значительная часть затрат (а в общезаводских почти полностью) - условно-постоянные расходы (амортизация оборудования, содержание зданий, содержание цехового и общезаводского аппарата и другие расходы), не зависящие от степени выполнения плана производства. Это значит, что их общая сумма не изменяется или почти не изменяется в зависимости от выполнения плана производства. Отсюда следует, что, чем больше выпуск продукции, тем меньше доля цеховых и общезаводских расходов в ее себестоимости.
С ростом объема выпуска продукции прибыль предприятия увеличивается не только за счет снижения себестоимости, но и вследствие увеличения количества выпускаемой продукции. Таким образом, чем больше объем производства, тем при прочих равных условиях больше сумма получаемой предприятием прибыли.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает крупный эффект.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей.
Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма цеховых и общезаводских расходов в целом по предприятию, тем при прочих равных условиях ниже себестоимость каждого изделия.
Резервы сокращения цеховых и общезаводских расходов заключаются прежде всего в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах. В состав цеховых и общезаводских расходов в значительной степени включается также заработная плата вспомогательных и подсобных рабочих. Проведение мероприятий по механизации вспомогательных и подсобных работ приводит к сокращению численности рабочих, занятых на этих работах, а следовательно, и к экономии цеховых и общезаводских расходов. Важнейшее значение при этом имеют автоматизация и механизация производственных процессов, сокращение удельного веса затрат ручного труда в производстве. Автоматизация и механизация производственных процессов дают возможность сократить и численность вспомогательных и подсобных рабочих в промышленном производстве.
Сокращению цеховых и общезаводских расходов способствует также экономное расходование вспомогательных материалов, используемых при эксплуатации оборудования и на другие хозяйственные нужды.
Значительные резервы снижения себестоимости заключены в сокращении потерь от брака и других непроизводительных расходов. Изучение причин брака, выявление его виновника дают возможность осуществить мероприятия по ликвидации потерь от брака, сокращению и наиболее рациональному использованию отходов производства.
Масштабы выявления и использования резервов снижения себестоимости продукции во многом зависят от того, как поставлена работа по изучению и внедрению опыта, имеющегося на других предприятиях.
Таблица: Классификация затрат по экономическим элементам и калькуляционным статьям
|
Группировка затрат на производство по экономическим элементам |
Группировка затрат на производство по калькуляционным статьям расходов |
| 1. Сырье и основные материалы (за вычетом возвратных отходов) | 1. Сырье и материалы |
| 2. Покупные комплектующие изделия и материалы | 2. Покупные комплектующие изделия, полуфабрикаты и услуги кооперированных предприятий |
| 3. Вспомогательные материалы | 3. Возвратные отходы (вычитаются) |
| 4. Топливо со стороны | 4. Топливо для технологических целей |
| 5. Электроэнергия со стороны | 5. Энергия для технологических целей |
| 6. Заработная плата основная и дополнительная | 6. Основная заработная плата производственных рабочих |
| 7. Отчисления на социальное страхование | 7. Дополнительная заработная плата производственных рабочих |
| 8. Амортизация основных фондов | 8. Отчисления на социальное страхование |
| 9. Прочие денежные расходы | 9. Расходы на подготовку и освоение производства |
| 10. Расходы по содержанию и эксплуатации оборудования | |
| 11. Цеховые расходы | |
| 12. Общезаводские расходы | |
| 13. Потери от брака (только производства, где потери разрешены в пределах установленных норм) | |
| 14. Прочие производственные расходы | |
| 15. Итого производственная себестоимость | |
| 16. Внепроизводственные расходы | |
| 17. Итого полная себестоимость |
По степени однородности все затраты подразделяются на простые (одноэлементные) и комплексные. Простые затраты имеют однородное содержание: сырье и материалы, топливо, энергия, амортизация, заработная плата. Комплексные расходы включают разнородные элементы. К ним относятся, например, расходы по содержанию и эксплуатации оборудования, общецеховые расходы и др.
По признаку зависимости от изменения объема производства затраты подразделяются на переменные и условно-постоянные. К переменным (пропорциональным) относятся затраты, размер которых изменяется пропорционально изменению объема производства. Эти затраты включают: расходы на основные материалы, режущий инструмент, основную заработную плату, топливо и энергию для технологических целей и др. Условно-постоянными (непропорциональными) являются расходы, размер которых не зависит от изменения объема производства. К ним относятся: заработная плата административно-управленческого персонала, расходы на отопление, освещение, амортизация и т.п.
Себестоимость продукции характеризуется показателями, выражающими: а) общий объем затрат на всю произведенную продукцию и выполненные работы предприятия за плановый (отчетный) период - себестоимость товарной продукции, сравнимой товарной продукции, реализованной продукции; б) затраты на единицу объема выполненных работ - себестоимость единицы отдельных видов товарной продукции, полуфабрикатов и производственных услуг (продукции вспомогательных цехов), затраты на 1 руб. товарной продукции, затраты на 1 руб. нормативной чистой продукции.
Себестоимость продукции является качественным показателем, характеризующим производственно-хозяйственную деятельность производственного объединения, предприятия. Себестоимость продукции - это затраты предприятия в денежном выражении на ее производство и сбыт. В себестоимости как в обобщающем экономическом показателе находят свое отражение все стороны деятельности предприятия: степень технологического оснащения производства и освоения технологических процессов; уровень организации производства и труда, степень использования производственных мощностей; экономичность использования материальных и трудовых ресурсов и другие условия и факторы, характеризующие производственно-хозяйственную деятельность.
В зависимости от объема включаемых затрат различают цеховую, производственную и полную себестоимость. В цеховую себестоимость входят затраты отдельных цехов на изготовление продукции. Она является исходной базой для определения промежуточных внутризаводских планово-расчетных цен при организации внутризаводского хозяйственного расчета. Производственная себестоимость охватывает затраты предприятия на производство продукции. Помимо цеховой себестоимости в нее входят общезаводские расходы. Полная себестоимость продукции включает все затраты, связанные с ее производством и реализацией. Она отличается от производственной себестоимости на величину внепроизводственных расходов и исчисляется только по товарной продукции.
Снижение себестоимости планируется по двум показателям: по сравнимой товарной продукции; по затратам на 1 руб. товарной продукции, если в общем объеме выпуска удельный вес сравнимой с предыдущим годом продукции невелик. К сравнимой товарной продукции относят все ее виды, производимые на данном предприятии в предыдущем периоде в массовом или серийном порядке.
Планируемый размер снижения себестоимости определяется на основе следующих расчетов.
По показателю сравнимой товарной продукции. Сначала определяется абсолютный размер экономии по формуле:

Определив размер абсолютной экономии в планируемом периоде, рассчитывают искомый процент снижения себестоимости в плановом периоде (Sср.т.п):
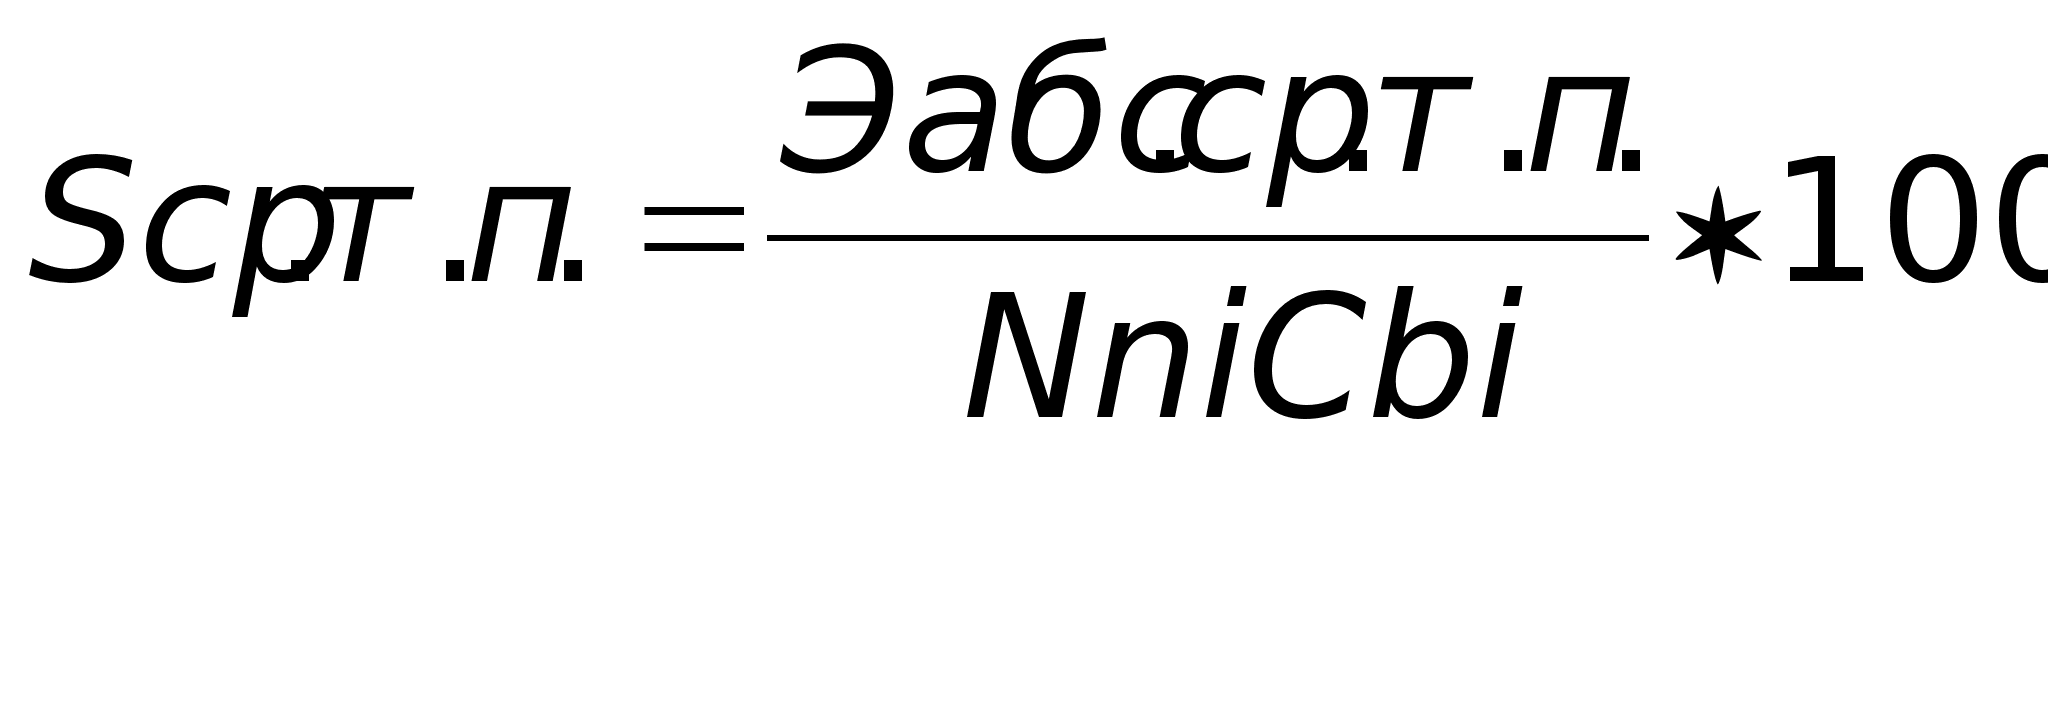
где Эабс.ср.т.п. - абсолютная экономия от снижения себестоимости сравнимой товарной продукции, тыс. руб.; NniCbi - плановый выпуск сравнимой товарной продукции по себестоимости отчетного периода; NniCni - то же, по себестоимости планового периода; n - число видов сравнимой товарной продукции.
По показателю затрат на 1 руб. товарной продукции. Абсолютная экономия от снижения себестоимости товарной продукции в планируемом периоде рассчитывается по формуле:
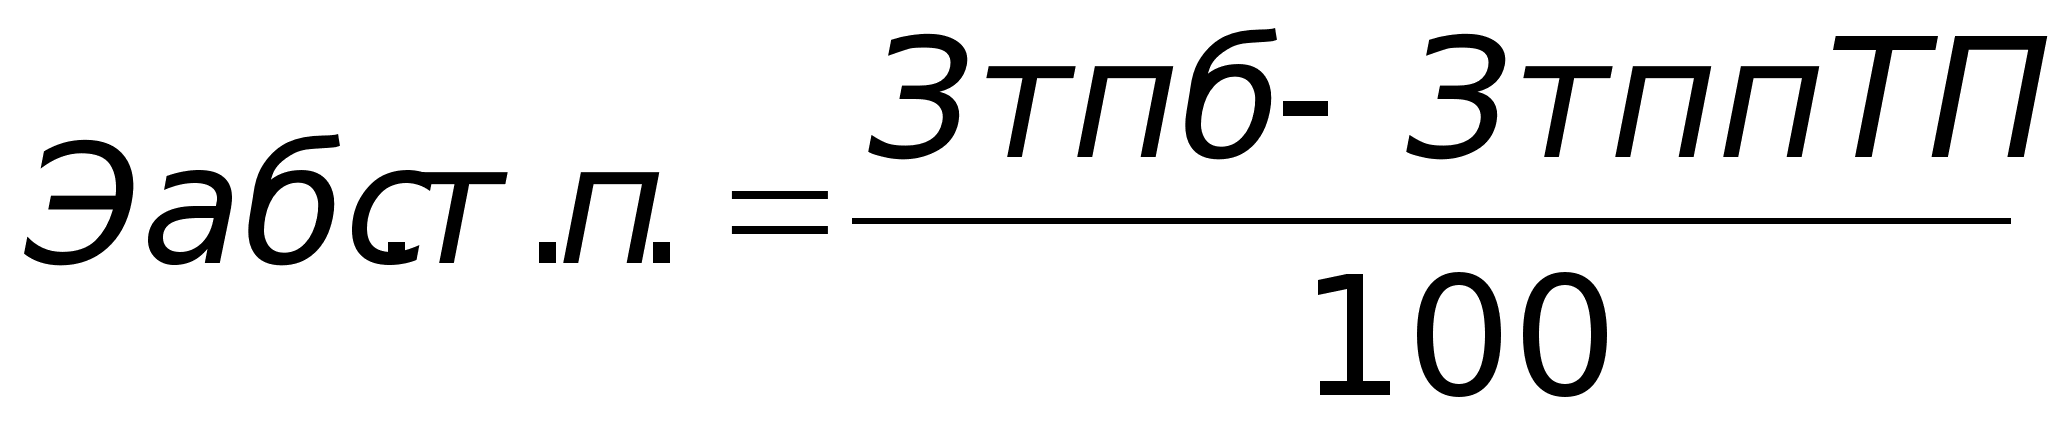
Исходя из тех же данных определяют процент снижения затрат на 1 руб. товарной продукции в планируемом периоде в сравнении с отчетным периодом (S’тп):
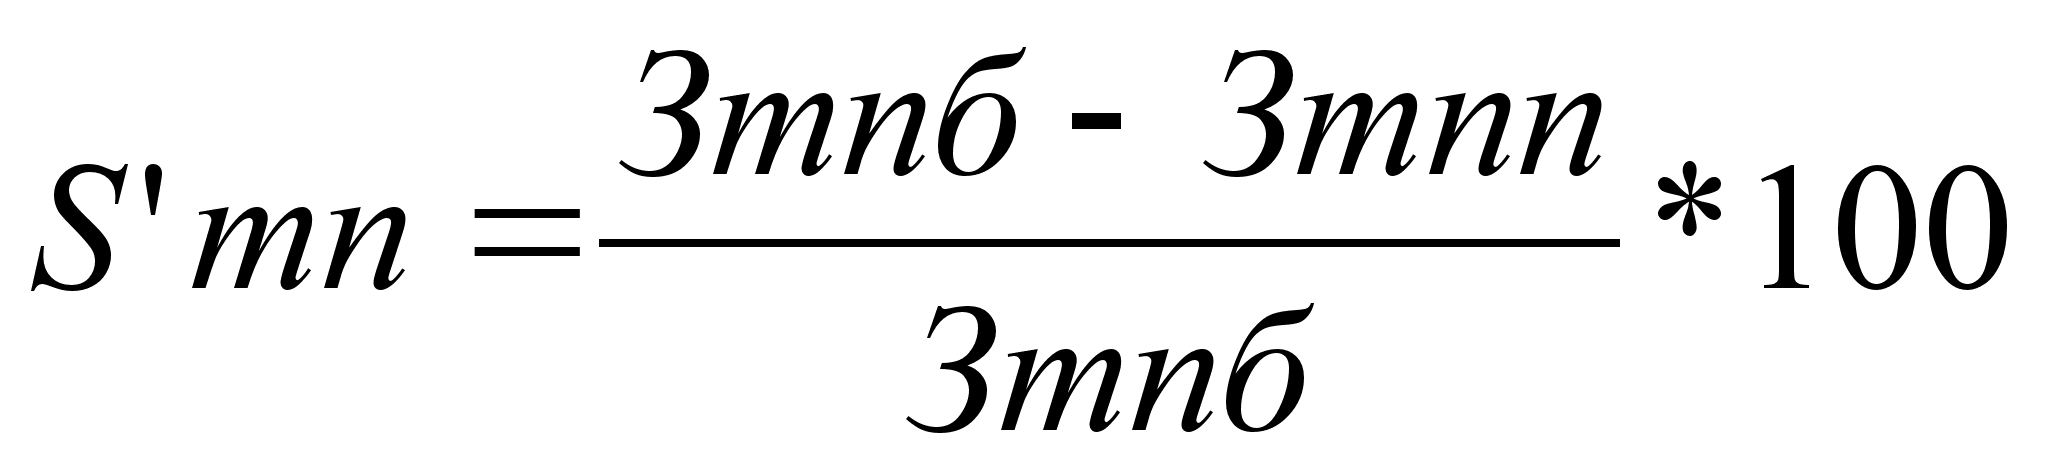
где Зтпб - затраты на 1 руб. товарной продукции в отчетном периоде, коп.; Зтпп- то же, в плановом периоде; ТП - стоимость товарной продукции в плановом периоде, тыс. руб.
Следует иметь в виду, что на уровень затрат оказывает влияние целый ряд факторов, в том числе изменение норм расхода и цен на материалы, рост производительности труда, изменение объема производства и др. В связи с этим при расчете необходимо определить влияние каждого из них в общем эффекте .
1.6. Издержки производства и основные направления их снижения
1.6.1.Сущность и классификация издержек.
Главный мотив деятельности любой фирмы в рыночных условиях - максимизация прибыли. Реальные возможности реализации этой стратегической цели во всех случаях ограничены издержками производства и спросом на выпускаемую продукцию. Поскольку издержки это основной ограничитель прибыли и одновременно главный фактор, влияющий на объем предложения, то принятие решений руководством фирмы невозможно без анализа уже имеющихся издержек производства и их величины на перспективу.
Современная экономическая теория исходит из редкости используемых ресурсов и возможности их альтернативного использования. Под альтернативным использованием понимается, например, возможность производства из дерева строительных материалов, мебели, бумаги, ряда химических продуктов. Поэтому когда фирма решает производить какой-то определенный товар, например мебель из дерева, то она тем самым отказывается от производства из дерева блоков для дачных домиков. Отсюда делается вывод, что экономические, или вмененные, издержки определенного ресурса, используемого в данном производстве равны его стоимости (ценности) при наиболее оптимальном способе его использования для производства товаров. Таким образом экономические издержки - это плата поставщику, осуществляемая фирмой, или доходы поставщика ресурсов, обеспечиваемые фирмой, а также внутренние издержки на то, чтобы ресурсы были применены именно данной фирмой и для определенного варианта производства.
Классификация издержек. Прежде всего выделяются внешние и внутренние издержки. Внешние - фирма оплачивает работников, топливо, комплектующие изделия, т.е. все то, что она не производит сама для создания данного изделия. Внутренние - владелец данной фирмы получает так называемую нормальную прибыль. В противном случае он не будет заниматься этим делом. Получаемая им прибыль (нормальная) составляет элемент издержек. Принято выделять еще чистую (экономическую) прибыль, которая равна общей выручке за вычетом внешних и внутренних издержек, включая и нормальную прибыль. Бухгалтерская прибыль равна общей выручке минус внешние издержки.
Практика свидетельствует, что величина издержек зависит от объема выпускаемой продукции. В связи с этим существует деление издержек на зависимые и не зависимые от величины производства. Постоянные издержки не зависят от объема производства продукции. Они определяются тем, что стоимость оборудования фирмы должна быть оплачена даже в случае остановки предприятия. К постоянным издержкам относятся плата по облигационным займам, рентные платежи, часть отчислений на амортизацию зданий и сооружений, страховые взносы, часть которых обязательна, а также заработная плата высшему управленческому персоналу и специалистам фирмы, оплата охраны и т.п. Переменные издержки непосредственно зависят от количества производимой продукции. Они состоят из затрат на сырье, материалы, энергию, заработная плата работникам, транспорт. Сумма постоянных и переменных издержек составляет валовые издержки. Для управления производством важно знать величину издержек в расчете на единицу продукции. В связи с этим рассчитываются средние издержки как частное от деления величины издержек на количество единиц продукции, произведенной фирмой. Таким же образом рассчитываются средние постоянные и переменные издержки. Так как целью функционирования фирмы является максимизация прибыли, то предметом расчетов выступает объем производства, что, в свою очередь, вызывает необходимость использования категории предельных издержек. Предельные издержки - это издержки на производство каждой дополнительной единицы продукции относительно фактического или расчетного объема производства.
1.6.2. Основные направления снижения издержек производства.
Систематическое снижение издержек - основное средство повышения прибыльности функционирования фирмы. В условиях рыночной экономики, когда финансовая поддержка убыточных предприятий является не правилом, а исключением, как это было при административно-командной системе, исследование проблем уменьшения издержек производства, разработка рекомендаций в этой области - один из краеугольных камней всей экономической теории.
Можно выделить следующие основные направления снижения издержек производства во всех сферах национальной экономики:
-использование достижений НТП;
-совершенствование организации производства и труда;
-государственное регулирование экономических процессов.
Прежде чем рассматривать основные направления экономии издержек, необходимо сделать одно существенное замечание. Дело в том что сама деятельность предприятия по обеспечению экономии затрат в подавляющем большинстве случаев требует затрат труда, капитала и финансов. Затраты по экономии издержек тогда эффективны, когда рост полезного эффекта (в самых разнообразных формах) превысит затраты на обеспечение экономии. Естественно, что возможен и пограничный вариант, когда уменьшение издержек на производство изделия не изменяет его полезных свойств, но позволяет снизить цену в конкурентной борьбе. В современных условиях типичным является не сохранение потребительских качеств, а экономия на издержках в расчете на единицу полезного эффекта или других важных для потребителя характеристик. На практике это часто принимает такие формы, как, например, снижение стоимости единицы производственной мощности оборудования.
Реализация достижений НТП заключается, с одной стороны, в более полном использовании производственных мощностей, сырья и материалов, в том числе и топливно-энергетических ресурсов, а с другой - в создании новых эффективных машин, оборудования, новых технологических процессов. Наиболее характерная черта НТП второй половины XX столетия - переход к принципиально новому технологическому способу производства. Его преимущество не только в более высокой экономической эффективности, но и в возможности производить качественно новые материальные блага, услуги, которые существенно изменяют весь уклад жизни, приоритеты жизненных ценностей.
Что касается совершенствования организации производства и труда, то этот процесс, наряду с экономией на издержках за счет сокращения потерь, практически во всех случаях обеспечивает повышение производительности труда, т.е. экономию затрат живого труда. На нынешнем этапе экономического развития экономия живого труда в сравнении с экономией общественного труда дает более весомые результаты, о чем свидетельствуют исследования экономического роста на основе использования производственной функции.
2. анализ деятельности комбината ОАО "Майкопхлебопродукт"
2.1. Общая характеристика предприятия.
2.1.1.История развития.
Майкопский хлебозавод N2 был построен в 1979 году. В его состав входили кондитерский и хлебный цеха. В 1993 году к хлебозаводу присоединилось соседнее хлебоприемное предприятие, и образовался "Майкопхлебопродукт". В 1995 году комбинат приобрёл статус ОАО «Майкопхлебопродукт» .
1996 г. для открытого акционерного общества «Майкопхлебопродукт» стал годом проведения крупных по техническому перевооружению и организационному развитию.
В 1996 году Общество провело успешное размещение акций новой эмиссии, в результате чего получило значительные средств, которые были направлены на финансирование мероприятий по техническому перевооружению.
Главенствующее право приобретения акций принадлежало работникам комбината (мужчины, проработавшие на предприятии до 10 лет, женщины до 7 лет, а также пенсионеры), которыми было приобретено 51 % всех акций . 20% акций осталось в руках государства, около 24 % - куплено сельхозпроизводителями, 5 % - ФАРП (фонд акций работников предприятия).
В настоящий момент в состав комбината входят следующие производственные цеха: мельница, хлебный и кондитерский цеха, а также линия по производству макаронных изделий и гречневый цех.
На комбинате хранится зерновой фонд Республики Адыгея и составляет 15 тыс. тонн.
Уставный капитал ОАО Комбината "Майкопхлебопродукт" составляет 126410 тыс. рублей. Высшим органом управления общества является Совет директоров. Генеральный Директор осуществляет оперативное руководство деятельностью общества и наделяется в соответствии с законодательством Российской Федерации всеми необходимыми полномочиями для выполнения этой задачи. Общество располагает акциями в количестве 126410 штук наличной стоимостью 1000 рублей, которые распределяются следующим образом: 51% - у работников предприятия, 20% - у администрации города, 29% - у заинтересованных предприятий.
2.1.2. Структура управления предприятия
Структура управления предприятия имеет следующий вид:
Общее собрание акционеров
Генеральный директор
Заместитель генерального директора
Гл. бухгалтер
Отдел кадров
Юрист


