Побудова экономичной модели (украинск.).
T
Y(t)
k(t)
L(t)
1
54,24
4,41
11,89
2
49,56
4,97
11,04
3
52,32
6,63
11,46
4
73,92
7,39
15,56
5
67,2
7,44
15,67
6
64,44
8,31
17,44
7
80,04
8,9
15,71
8
93,12
12,12
19,91
9
95,4
14,77
16,52
10
90,54
15,06
21,54
11
116,94
14,21
17,9
Рішення:
Виробничою функцією називають функцію,яка описує кількісну залежність причинно-наслідкових відносин між результатом економічного процесу і умовами його одержання,хоча б частина з яких керована.В загальному випадку функція Кобба-Дугласа має вигляд:ŷ=b0x1b1x2b2…xmbm,де ŷ -продуктивність ; x1, x2,…, xm –впливові фактори ;b0 -нормований множник ; b1, b2, bm -коефіціенти еластичності.
Припустимо ,що між показником у – продуктивність праці і фактором х- фондоозброєність існує стохастична залежність : ŷ=bx2 (виробнича регресія Кобба-Дугласа).для оцінки параметрів виробничої регресії приводимо її до лінійної форми. Після логарифмування і заміни величин Y1=Ln(y), X1=Ln(x) та b1=lnb отримаємо приведену лінійну регресію Y1= b1+a X1 . Оцінки параметрів і для цієї регресії визначаються за формулами:
n n n n n
a=(nΣX1i Y1i - Σ X1i Σ Y1i)/(n Σ X 21i - (Σ X1i)2 ) =0.3695
i=1 i=1 i=1 i=1 i=1
- -
b1=Υ1-aΧ1=1.7655,b=exp(b1)=5.8444.
Складемо таблицю:
|
t |
Y(t) |
k(t) |
L(t) |
x=k/l |
x |
y |
y |
y |
|
1 |
54.24 |
4,41 |
11,89 |
0,3709 |
-0,9918 |
1,5177 |
1,39896 |
4,0651 |
|
2 |
49.56 |
4,97 |
11,04 |
0,4502 |
-0,7981 |
1,5017 |
1,470543 |
4,3516 |
|
3 |
52.32 |
6,93 |
11,46 |
0,6047 |
-0,503 |
1,5185 |
1,579598 |
4,853 |
|
4 |
73.92 |
7,39 |
15,56 |
0,4749 |
-0,7446 |
1,5583 |
1,490325 |
4,4385 |
|
5 |
67.20 |
7,44 |
15,67 |
0,4748 |
-0,7449 |
1,4559 |
1,490214 |
4,438 |
|
6 |
64.44 |
8,31 |
17,44 |
0,4765 |
-0,7413 |
1,307 |
1,491533 |
4,4439 |
|
7 |
80.04 |
8,90 |
15,71 |
0,5665 |
0,5682 |
1,6282 |
1,555488 |
4,7374 |
|
8 |
93.12 |
12,12 |
19,91 |
0,6087 |
-0,4964 |
1,5427 |
1,582051 |
4,8649 |
|
9 |
95.40 |
14,77 |
16,52 |
0,8941 |
-0,112 |
1,7535 |
1,724102 |
5,6075 |
|
10 |
90.64 |
15,06 |
21,54 |
0,6992 |
-0,3579 |
1,4359 |
1,633232 |
5,1204 |
|
11 |
116.94 |
14,21 |
17,9 |
0,7939 |
-0,2309 |
1,8769 |
1,68017 |
5,3665 |
Коефіцієнт множинної детермінації
11 11
R2=1-Σ(y1i-ŷ1i)2/Σ (yl1-э1)2 =0,4370.
t=1 t=1
Визначемо наявність автокореляції обчисливши d-статистику за формулою:
11 11
d = Σ(lt- lt-1 )2/Σ lt2 = 2,4496.
t=2 t=1
Оскільки значення d-статистики наближене до 2 то можна вважати автокореляцію відсутньою.
Відповідь:
Статистичним показникам відповідає класична модель Кобба-Дугласа з параметрами:
Y=5.8444*X0.3695
Коефіцієнт множинної детермінації R =0.437, при цьому автокореляцію можна вважвти відсутньою.
Завдання 5.
Визначить параметри найпростішої мультиплікативної моделі споживання Кейнса для певного регіону на підставі статистики за 12 років:
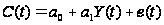 ,
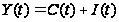 ,
де e(t) – стохастичне відхилення, похибка; C(t) – споживання; Y(t) – національний дохід; I(t) – інвестиції (всі дані у тис.$).
Дано:
| t | C(t) | Y(t) | I(t) |
| 1 | 58,8 | 7,3 | 9,22 |
| 2 | 67,4 | 9,56 | 13,82 |
| 3 | 68,9 | 11,1 | 15,02 |
| 4 | 80,1 | 12,04 | 17,08 |
| 5 | 70,45 | 13,34 | 18,94 |
| 6 | 84,35 | 13,26 | 20,36 |
| 7 | 77,25 | 15,4 | 21,56 |
| 8 | 81,4 | 13,98 | 22,2 |
| 9 | 73,35 | 16,86 | 27,56 |
| 10 | 77,95 | 15,88 | 30,36 |
| 11 | 77,65 | 18,98 | 28,14 |
| 12 | 82,35 | 17,18 | 31,46 |
Рішення.
Введемо
гіпотезу про
те, що змінну
C(t) розподілено
за законом
лінійної парної
регресії, тобто
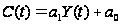 .
Визначимо
параметри цієї
регресії:
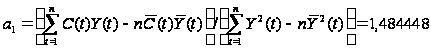
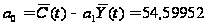
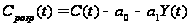 .
Складемо таблицю:
|
T |
C(t) |
Y(t) |
I(t) |
C(t)Y(t) |
Y2 |
Cr(t) |
e(t) |
|
1 |
58,8 |
7,3 |
9,22 |
429,24 |
53,29 |
65,43599 |
-6,63599 |
|
2 |
67,4 |
9,56 |
13,82 |
644,344 |
91,3936 |
68,79084 |
-1,39084 |
|
3 |
68,9 |
11,1 |
15,02 |
764,79 |
123,21 |
71,07689 |
-2,17689 |
|
4 |
80,1 |
12,04 |
17,08 |
964,404 |
144,9616 |
72,47227 |
7,627726 |
|
5 |
70,45 |
13,34 |
18,94 |
939,803 |
177,9556 |
74,40206 |
-3,95206 |
|
6 |
84,35 |
13,26 |
20,36 |
1118,481 |
175,8276 |
74,2833 |
10,0667 |
|
7 |
77,25 |
15,4 |
21,56 |
1189,65 |
237,16 |
77,46002 |
-0,21002 |
|
8 |
81,4 |
13,98 |
22,2 |
1137,972 |
195,4404 |
75,3521 |
6,047897 |
|
9 |
73,35 |
16,86 |
27,56 |
1236,681 |
284,2596 |
79,62731 |
-6,27731 |
|
10 |
77,95 |
15,88 |
30,36 |
1237,846 |
252,1744 |
78,17255 |
-0,22255 |
|
11 |
77,65 |
18,98 |
28,14 |
1473,797 |
360,2404 |
82,77434 |
-5,12434 |
|
12 |
82,35 |
17,18 |
31,46 |
1414,773 |
295,1524 |
80,10234 |
2,247663 |
|
Сумма |
899,95 |
164,88 |
255,72 |
12551,78 |
2391,066 |
899,95 |
-2,6E-05 |
Відповідь:
Параметри найпростішої мультиплікативної моделі споживання Кейнса для певного регіону:
C(t)=54,59952+1,484448Y(t)+e(t)
Y(t)=C(t)+I(t)