Рынок ценных бумаг
С точки зрения инвестора, чек как объект потенциального инвестирования свободных денежных средств представляется малопривлекательным, поскольку эта ценная бумага не имеет ни процентных, ни купонных доходов.
Сберегательная книжка на предъявителя и депозитные сертификаты. Эти документы также являются ценными бумагами. Главным видом привлекаемых банками средств являются так называемые депозиты. Депозит – это экономические отношения по поводу передачи средств клиента во временное пользование банком. Депозитные счета могут быть самыми разнообразными. Наиболее часто в качестве критерия выступают категория вкладчика и форма изъятия вклада. Исходя из категории вкладчиков различают депозиты юридических и депозиты физических лиц. По форме изъятия средств депозиты делятся на депозиты до востребования, срочные депозиты, условные депозиты. Срочные вклады оформляются договором между клиентом и банком. В договоре указываются сумма вклада, срок его действия, проценты по вкладу, обязанности и права сторон. Многие банки устанавливают минимальный размер срочного вклада, величина которого зависит от ориентации банка на мелких, средних или крупных вкладчиков. Со своей стороны банк обязуется исполнять условия договора и нести ответственность за их нарушение.
Векселя. То ценные бумаги, удостоверяющие безусловное денежное обязательство векселедателя уплатить по наступлении срока определенную сумму денег владельцу векселя. Векселя бывают простыми (соло) и переводными (тратта). Переводные отличаются тем, что сумму нужно уплатить не держателю векселя а третьему лицу. По форме различают товарные и финансовые векселя. Товарный (коммерческий) вексель используют во взаимоотношениях сторон в реальных сделках, финансовый вексель в основе имеет ссуду и приобретается с целью получить прибыль от роста рыночной стоимости или процента. Также встречаются бронзовые и дружеские векселя, используемые в целях получения дешевого беспроцентного кредита. Бронзовый вексель – это вексель, выписанный на вымышленное лицо, а дружеский основан на встречной выписке расписок.
Опционы и фьючерсы. Они относятся к производным ценным бумагам. Производные ценные бумаги представляют собой финансовые контракты на совершение сделок с ценными бумагами в договорные сроки. Они появились в результате развития фондового рынка, расширения и усложнения операций с ценными бумагами для формализации торговых сделок.
Суть опциона заключается в оформлении контракта на право покупки или продажи определенного количества ценных бумаг. Покупатель опциона выплачивает продавцу вознаграждение. Покупатель опциона может реализовывать или не реализовывать полученное право. В отличие от фьючерса опцион позволяет инвесторам и биржевым посредникам определять и ограничивать риск в форме премии надбавки, выплачиваемой за право покупать или продавать ценные бумаги по срочным контрактам. Владельцы опционов не ограничены максимально возможными ценами и сроком исполнения и могут воспользоваться преимуществами, которые дают складывающиеся на рынке тенденции. Разнообразие рыночных ситуаций и тактик в торговле опционами делают эти финансовые инструменты достаточно привлекательными для инвесторов.
Фьючерс – это определенным образом оформленный контракт на приобретение известного количества ценных бумаг в установленный период по базисной цене, которая фиксируется при заключении контрактов. Фьючерсные контракты строго стандартизированы и отражают конкретные требования продавцов и покупателей ценных бумаг. Фьючерс представляет собой договор, согласно которому лицо продает другому определенное количество ценных бумаг по фиксированному курсу, но с обязательство осуществить сделку не сразу, а к установленному сроку. Таким образом, момент выполнения покупателем и продавцом своих обязательств не совпадает с датой заключения сделки.
Стандартные срочные контракты (фьючерсы)купли-продажи содержат следующие основные позиции:
Вид ценной бумаги;
Фиксированная цена продажи;
Количество ценных бумаг;
Сумма сделки;
Дата исполнения контракта;
Условия расчетов.
Закладные. Особую роль имеют такие ценные бумаги, как закладные. Это именная ценная бумага, которая удостоверяет право на получение обеспеченного ипотекой имущества после исполнения денежного обязательства, право залога на имущество, указанное в договоре об ипотеке. Закладные подлежат обязательной государственной регистрации. По соглашению между залогодателями и залогодержателями в закладной может быть предусмотрен ряд передаточных надписей. Закладные широко используются при оформлении ломбардных кредитов.
Таким образом, основным видом ценных бумаг продолжают оставаться государственные ценные бумаги. Недостаток рынка состоит в том, что на нем нет юридических посредников – в лице солидных брокерских фирм или инвестиционных банков. Поэтому рынок ценных бумаг на сегодняшний день носит неполноценный характер. Основная причина – отсутствие его законодательного регулирования со стороны Правительства.
2.2. Система управления рынком ценных бумаг.
Система управления рынком ценных бумаг – это совокупность конкретных способов и приемов по регулированию функционирования и развития фондового рынка. Цель ее состоит в обеспечении устойчивости, сбалансированности и эффективности рынка.
В качестве цели регулирования рынка иногда называют защиту интересов инвесторов. Но такой подход к постановке цели является односторонним. Инвестор выступает одним из элементов управляющей подсистемы, выполняя только ему присущую функцию, тесно связан с другими элементами системы управления, и обладает способностью взаимодействовать и интегрироваться с ними. Направленное воздействие на один из элементов может привести к нарушению устойчивости системы в целом, сто противоречит общему правилу менеджмента: стремиться к устойчивости системы в целом. В процесс регулирования рынка входит выработка механизма регулирования, который включает рычаги управления, правовое, нормативное и информационное обеспечение. Правовое обеспечение – это законодательные акты, постановления, указы. Нормативное обеспечение – это инструкции, нормы, правила, указания и разъяснения, утверждаемые организациями профессиональных участников рынка. Информационное обеспечение – это разного рода экономическая, коммерческая, финансовая информация.
Система управления рынком ценных бумаг строится в соответствии с его целями, стратегией и задачами, и включает две подсистемы: управляющую и управляемую. Первая подсистема выступает в роли субъекта, вторая – объекта управления. Управляющая подсистема включает:
Государственные органы и организации;
Законодательную инфраструктуру;
Этику фондового рынка;
Традиции и обычаи.
Управляющая и управляемая подсистемы выполняют соответствующие функции. К функциям объекта управления относятся: организация движения финансовых ресурсов, обеспечение качества ценных бумаг, информационное обеспечение рынка. Субъект управления выполняет функции: координация, регулирование, прогнозирование, стимулирование, организация и контроль процессов, происходящих на рынке.
Система управления рынком ценных бумаг основана на использовании государственных и негосударственных методов регулирования. В мировой практике различают две модели регулирования рынка ценных бумаг:
Регулирование фондового рынка является преимущественной функцией государственных органов. Лишь небольшая часть полномочий по надзору, контролю, установлению правил государство передает объединениям профессиональных участников рынка. Такая система существует во Франции.
При сохранении за государством основных контрольных позиций максимально возможный объем полномочий передается саморегулируемым организациям, значительное место в контроле занимают не жесткие предписания, а установившиеся традиции, система согласований и переговоров. Эта система сложилась в Великобритании.
Государственное регулирование рынка ценных бумаг включает в себя:
Разработку и реализацию специальных нормативных актов;
Разработку стандартов;
Регламентацию основных процедур и государственный контроль
Задачами государственного регулирования являются:
Реализация государственной политики развития рынка;
Обеспечение безопасности рынка;
Создание открытой системы информации
Российский фондовый рынок имеет смешанную модель управления, так как в качестве регулирующих инстанций выступают Центробанк и ассоциации профессиональных участников. В России стихийно сложилась смешанная, полицентрическая модель фондового рынка, на котором одновременно и с равными правами присутствуют коммерческие банки, фондовые биржи и другие. Эта модель отличается от американской, где существуют серьезные ограничения по операциям с ценными бумагами.
Опыт стран с развитым рынком ценных бумаг показывает, что государство должно осуществлять следующие функции:
Разработка концепции развития рынка
Концентрация ресурсов для развития инфраструктуры рынка
Контроль за финансовой устойчивостью
Установление норм функционирования рынка
Создание системы информации о состоянии рынка ценных бумаг
Создание системы защиты инвесторов от потерь
Важную роль в управлении рынкам ценных бумаг предстоим сыграть объединениям профессиональных участников фондового рынка. Саморегулируемыми организациями являются ассоциации, союзы и сообщества профессиональных участников. Эффективность рыночной системы зависит от профессионального уровня рыночных агентов. Эти объединения не только защищают интересы участников рынка ценных бумаг, но и устанавливают жесткие правила на нем, обеспечивают контроль за соблюдением.
К положительным сторонам саморегулирования относятся:
1) разработка стандартов поведения самими профессиональными участниками рынка ценных бумаг;
2) экономия государственных средств, сокращение аппарата управления;
3) участники рынка заинтересованы в нормальном управлении, а государственные чиновники – нет.
4) с помощью общественного регулирования проще ввести этические нормы поведения.
В соответствии с Федеральным законом «О рынке ценных бумаг» саморегулируемым организациям дан статус структур, вырабатывающих четкие стандартные требования к своим членам. Основные правила деятельности саморегулируемых организаций включают требования к размеру капитала и уровню кредитоспособности, этичного поведения членов.
Оценивая состояние системы регулирования рынка ценных бумаг в России, в первую очередь следует отсутствие эффективного регулирования как со стороны государства, так и со стороны самих субъектов рынка ценных бумаг. Развитие рынка ценных бумаг сдерживается прежде всего неразвитостью технической и функциональной подсистем инфрастуктуры. Неэффективно действует система контроля за операциями. По мере расширения и усложнения масштабов рынка ценных бумаг возникает необходимость в передаче регионам части контрольных функций. Одним из признаков низкого уровня развития фондового рынка является фактическая изолированность локальных рынков ценных бумаг в России. Из-за отсутствия эффективных средств коммуникаций инвесторы не имеют доступа ко всем ценным бумагам, обращающимся на рынке. Формирующиеся на местах фондовые рынки должны быть связаны через центральную информационную систему. Без такой системы нельзя наладить свободное движение ценных бумаг, гарантировать безопасность работы и надежность операций на фондовым рынке. Сложность решения данной проблемы связана с огромными масштабами российского рынка, а также особенностями региональных рынков.
В широком смысле инфраструктура рынка ценных бумаг включает 4 взаимосвязанных блока:
Систему торговли ценными бумагами;
Систему расчетов по заключенным сделкам;
Информационную систему;
Телекоммуникационную систему;
Указом Президента РФ « О создании условий для проведения заемных операций на внутреннем и внешнем рынке капитала» от 12 ноября 1997 г., предусмотрено образование независимого федерального рейтингового агентства на базе агентства «Интерфакс». Задача этого агентства состоит в создании системы, обеспечивающей квалифицированную и объективную оценку экономического положения и платежеспособности субъектов РФ, а также предприятий и организаций, готовящихся к проведению заемных операций на внутреннем и внешнем рынке капитала. Правительство РФ будет использовать оценки агентства при подготовке решений о выпуске внешних облигационных займов органов исполнительной власти субъектов РФ.
Таким образом, признавая необходимость использовать различные методы регулирования фондового рынка, важно правильно определить их соотношение и добиться их скоординированности.
2.3. Фондовая биржа и ее структура
Фондовая биржа – это организатор торговли на рынке ценных бумаг. Она является некоммерческой организацией, равноправными членами которой могут быть только профессиональные участники рынка ценных бумаг.
К задачам фондовой биржи относятся:
Мобилизация финансовых ресурсов;
Обеспечение ликвидности финансовых вложений;
Регулирование рынка ценных бумаг.
Функциями фондовых бирж являются:
Организация биржевых торгов;
Подготовка и реализация биржевых контрактов;
Котировка биржевых цен;
Информационное обеспечение;
Гарантированное исполнение биржевых сделок
Принципами биржевой работы выступают:
Личное доверие между брокером и клиентом;
Гласность;
Регулярность;
Регулирование деятельности на основе жестких правил.
Структурными подразделениями биржи являются:
Котировочная комиссия;
Расчетная палата;
Регистрационная комиссия;
Клиринговая комиссия;
Информационно – аналитическая служба;
Отдел внешних связей;
Отдел консалтинга;
Отдел технического обеспечения;
Административно-хозяйственный отдел;
Арбитражная комиссия;
Комитет по правилам биржевых торгов.
Членами биржи могут быть представители брокерских фирм, дилеров, банков и ассоциаций. Члены биржи должны уплатить взнос в соответствии с ее уставом и могут иметь на бирже нескольких представителей. Члены биржи делятся на 2 категории:
1) совершающие сделки за свой счет и за счет клиента;
2) заключающие сделки только за свой счет
Члены биржи обязаны принимать участие в общем собрании , уплачивать взносы и соблюдать устав.
Управление биржей осуществляет общее собрание, совет биржи и совет директоров. Совет биржи возглавляет президент биржи. Совет директоров – это исполнительный орган биржи. Каждая биржа самостоятельно осуществляет подбор ценных бумаг, составляет биржевые правила, набирает специалистов и устанавливает механизм торгов.
Основными статьями дохода биржи являются:
Комиссионное вознаграждение, взимаемое с участников за каждый заказ;
Плата за листинг;
Вступительные, ежегодные и целевые взносы членов биржи
Взносы на покрытие текущих убытков.
Биржевое ценообразование базируется на оперативном учете основных свойств биржевого товара, конъюнктуры рынка, объема аналогичного товара и зависит от большого количества факторов. Ценообразование на бирже характеризуется рядом понятий.
Базисная цена – цена товара стандартного качества и с определенными свойствами.
Типичная (справочная) цена – цена при типичных объемах продаж.
Контрактная цена – фактическая цена биржевой сделки.
Цена спроса – цена, предлагаемая покупателем.
Цена предложения – цена, предлагаемая продавцом.
Спрэд – разрыв между минимальной и максимальной ценой.
Маржа – страховочный платеж, либо сумма фиксированного вознаграждения посреднику.
Авторитет биржи зависит от объема сделок, которые заключаются в ее системе. В свою очередь, объем сделок зависит от количества на бирже ценных бумаг. Эти два показателя – объем и количество торгуемых бумаг – являются своеобразными индикаторами, ориентирующими инвестора при выборе торговой площадки.
Фондовые биржи могут быть универсальными или специализированными. Специализированные характеризуются тем, что в структуре их оборота преобладают ценные бумаги одного вида. Многие фондовые биржи являются универсальными, так как торгуют различными ценными бумагами.. В России достаточно активно работают Московская межбанковская валютная биржа, Московская фондовая биржа, Санкт – Петербургская фондовая биржа, фондовая биржа «Санкт – Петербург».
Основными участниками биржевых торгов являются:
Дилеры – торгуют на свой страх и риск;
Брокеры – по поручению клиента за вознаграждение,
Специалисты – занимаются анализом и консультациями,
Маклеры – играют на бирже,
Организаторы торгов – обеспечивают процесс,
Руководители биржи – отвечают за соблюдение законов и правил работы биржи,
Сотрудники аппарата биржи – технически сопровождают биржевую деятельность.
По поведению участников биржи их делят на «медведей», играющих на понижение, и «быков», играющих на повышение курсовой стоимости биржевого товара.
Биржевые сделки – это взаимосогласованные действия участников торгов, направленные на установление, прекращение или изменение их прав и обязанностей в отношении биржевых товаров. Эти сделки заключаются на товары и фондовые активы, допущенные к котировке и обращению на бирже. Различают правовую, экономическую, организационную и этическую сторону биржевых сделок. Сформировалось четыре их типа:
Сделки с предъявлением товара;
Индивидуальные форвардные сделки;
Фьючерсные стандартные сделки
Опционные сделки
Регламент заключения сделки определяется биржей. К общим требованиям регламента биржевых сделок относится требование заключения сделок в письменной форме. В заявке на биржевую операцию должно быть указано:
Точное наименование товара
Род сделки
Количество товара
Цена сделки
Срок сделки
Вид сделки
Различают кассовые и срочные сделки. Кассовые сделки – это требующие немедленного исполнения. Они могут быть простыми или сделками с маржей. На российском фондовом рынке кассовой считается сделка, расчет по которой производится в день ее заключения или в период двух дней. По обычной сделке расчеты производятся не позднее 90 дней со дня заключения договора. Срочные сделки – имеют фиксированные сроки расчета, заключения и установления цены. Они подразделяются по следующим признакам:
По сроку расчета – конец месяца, к примеру
По моменту установления цены – на день реализации, на конкретную дату.
По механизму заключения – простые или твердые, условные, пролонгационные
К срочным относят кратные сделки, сделки стеллаж и репорт. Кратные сделки – это сделки с премией, при которых плательщик премии имеет право требовать от своего контрагента передачи ему, например, ценных бумаг в количестве, в 5 раз превышающем установленное при заключении сделки, и по курсу, зафиксированному при заключении сделки. При сделке стеллаж плательщик премии приобретает право определять свое положение в сделке, т.е. при наступлении срока ее совершения объявить себя либо покупателем либо продавцом. Сделки репорт являются разновидностью пролонгационных сделок.
Биржевые сделки с ценными бумагами подлежат регистрации. К регистрации принимаются сделки только с теми бумагами, которые прошли государственную регистрацию. Регистрация производится на основании договора или иного документа, подтверждающего совершение сделки в специальных учетных регистрах. На договоре регистрирующий орган делает отметку о дате и месте регистрации, указывает порядковый регистрационный номер.
Биржевые торги могут быть организованы в различных формах. По форме проведения различают постоянные и сессионные, контактные и бесконтактные торги. По форме организации различают простой и двойной биржевой аукционы. Простой аукцион предполагает конкуренцию продавцов при недостаточном неплатежеспособном спросе или конкуренцию покупателей при избыточном спросе. Английский аукцион идет «по шагам» от минимальной цены к максимальной. Голландский аукцион организован по принципу «первого покупателя» - от высшей цены к низшей. Продажа проводится по минимальной цене или «цене отсечения». Заочный аукцион «втемную» осуществляется следующим образом: покупатели одновременно предлагают свои ставки. Приобретает товар тот покупатель, который предложил самую высокую цену. Такие аукционы проводились при денежной приватизации и акционировании предприятий в 1990-е годы.
Двойной аукцион основан на одновременной конкуренции продавца и покупателя. Непрерывный аукцион основан на записи устных заявок в книгу заказов или их фиксации на табло в зале. Онкольный аукцион характерен для неликвидного рынка, на котором сделки заключаются редко, имеется большой разрыв между ценой покупателя и ценой продавца. Этот аукцион также называют залповым, так как все сделки заключаются одновременно в момент достижения примерного баланса спроса и предложения. По форме осуществления можно выделить агентскую биржевую торговлю по доверенности и самостоятельные биржевые операции, а также комплексное обслуживание покупателей и продавцов.
Таким образом, развитие биржевой торговли возможно на основе использования нетрадиционных форм и методов. Например, система терминалов обслуживания способна заменить фондовые магазины, выступая посредником между частным инвестором и фондовой биржей. Новейшие банкоматы позволяют получать информацию об общем состоянии рынка, котировках тех или иных ценных бумаг. А также на месте оформить сделку. Опыт западных банков и бирж показывает, что формы взаимоотношений между ними и клиентами кардинально меняются. Необходимо вводить новые формы обслуживания клиентов (по телефону, через компьютерную сеть) и в России.
III. Акционерное общество и его операции на рынке ценных бумаг.
Акционерным обществом признается общество, уставный капитал которого разделен на определенное число акций. Участники акционерного общества (акционеры) не отвечают по его обязательствам и не несут риск убытков, связанных с деятельностью общества, в пределах стоимости принадлежащих им акций.
Целями акционерного общества на рынке ценных бумаг являются : привлечение инвестиций, формирование устойчивого спроса на их акции, получение дохода. Для достижения этих целей необходимо решить следующие задачи:
Привлечение специалистов;
Наилучшее использование финансовых возможностей;
Повышение инвестиционных качеств ценных бумаг;
Использование новых способов привлечения капитала путем выпуска облигаций. Например;
Выпуск в обращение дополнительных акций;
Оценка эффективности акционерного общества;
Оценка степени финансового риска;
Прогнозирование положения АО на рынке ценных бумаг;
Активизация деятельности акционеров – учредителей
Акционерные общества являются основной формой организации бизнеса, так как они имеют значительные преимущества по сравнению с другими организационно-правовыми формами. Вот их основные преимущества:
Ограниченная ответственность их участников;
Упрощенная процедура передачи прав собственности (продажа акций);
Большие возможности мобилизации капитала через эмиссию акций;
Акционерные общества являются наиболее удобной формой деловой организации в силу целого ряда причин. Во-первых, акционерные общества могут иметь неограниченный срок существования. Во-вторых, акционерные общества благодаря выпуску акций получают широкие возможности в привлечении дополнительных средств. В-третьих, поскольку акции, как правило, обладают достаточно высокой ликвидностью. Их гораздо проще продать при выходе из акционерного общества, чем вернуть долю в уставном капитале товарищества, например.
Акции АО распространяются среди граждан и юридических лиц путем открытой подписки либо в порядке распределения между учредителями. Акции дают акционерам следующие права:
Право на участии в управлении
Право на участие в распределении прибыли акционерного общества ( в форме дивидендов).
Преимущественное право на покупку новых акций
Право на участие в распределении имущества при ликвидации общества. Ликвидация – это практические действия акционерного общества по прекращению деятельности и реализации имущества. Стадия прекращения легального существования общества называется роспуском, а фактического – ликвидацией.
Право на инспекцию, раскрытие информации. Акционеры имеют право на проверку некоторых документов и отчетности своих акционерных обществ.
3.1. Основные фондовые операции акционерного общества
Акционерные общества на рынке ценных бумаг могут одновременно осуществлять различные фондовые операции (табл.2).
Таблица 2
| Операции | Задачи | Процедура выполнения |
| Эмиссия ценных бумаг | Привлечение инвестиций, передел собственности | Подготовка и утверждение проспекта эмиссий. Уплата налога, регистрация проспекта эмиссий. Выпуск ценных бумаг |
| Размещение ценных бумаг | Размещение эмиссионных ценных бумаг | Объявление о подписке, прием заявок, регистрация владельцев |
| Купля – продажа ценных бумаг | Участие в управлении АО, получение доходов | Обсуждение предложений. Выбор, совершение сделок и их регистрация |
| Конвертация | Получение иных прав и возможностей собственности | Изменение устава общества, объявление о сроках и условиях, сбор заявок и проведение данной операции |
| Хранение ценных бумаг | Защита от хищения | Заключение договора о хранении, получение расписки о приеме на хранение |
| Дробление ценных бумаг | Увеличение числа ценных бумаг | Увеличение количества выпущенных акций |
| Управление ценными бумагами | Приращение акционерного капитала | Избрание совета директоров и исполнительной дирекции, определение стратегии и тактики общества. Их реализация финансовыми менеджерами |
| Траст | Поручение управления ценными бумагами для повышения эффективности операций | Заключение договора об исполнении |
| Залог ценных бумаг | Предоставление залогового обеспечения под кредит | Заключение договора. Передача ценных бумаг в залог и получение расписки. Получение кредита. |
| Клиринг | Повышение ликвидности ценных бумаг | Определение возможных операций, сопоставление сумм взаиморасчетов. Документальное подтверждение взаиморасчетов. Поставка ценных бумаг. |
| Регистрация владельцев | Учет членов, контроль за изменением состава собственников | Общество начинает ведение реестра. Там данные об акционерах, указаны количество, тип акций. |
| Маркетинговые исследования | Оценка потенциальных инвесторов, исследование каналов сбыта | Мониторинг реального рынка ценных бумаг. Определение целей и задач исследования, выбор метода, прогнозирование цены, установление потенциальных инвесторов. |
| Оценка инвестиционного риска | Выявление характера особенностей инвестиционного риска | Определение возможности и выбор метода оценки инвестиционного риска. Расчет вероятности, а также определения вариантов уменьшения инвестиционного риска. |
| Страхование | Обеспечение стабильности и надежности операций | Определение страховой ответственности, объекта страхования. Заключение договора о страховании. |
| Поставка ценных бумаг | Реализация права наследования, дарение | Принятие решений о безвозмездной поставке на основании договора дарения, завещания и т.д. Поставка ценных бумаг. Внесение изменений в реестр. |
| Погашение ценных бумаг | Отзыв по условиям размещения | Принятие решения и уведомление держателей. Изъятие ценных бумаг и записей о праве собственности со счетов владельцев. |
| Формирование портфелей ценных бумаг | Уменьшение инвестиционного риска, расширение финансовых возможностей | Изучение состояния рынка. Определение степени инвестиционного риска. Выбор стратегии формирования портфеля ценных бумаг. |
| Финансовое проектирование | Разработка финансовой политики, прогнозирование доходов и расходов | Оценка политики формирования и использования капитала АО. Проектирование портфеля. Подготовка проспектов эмиссий. Оценка стоимости, прогнозирование рисков, исследование перспективности отдельных операций. |
Рассмотрим более подробно некоторые виды операций акционерного общества.
Выпуск (эмиссия) ценных бумаг. С помощью эмиссионных операций формируется как собственный, так и заемный капитал. С этой целью выпускаются такие бумаги как акции и облигации. Эмиссионные операции создают основу рынка ценных бумаг, т.е. ту среду, в которой в дальнейшем совершаются операции, поэтому этот сектор фондового рынка назвали первичным. Хотя основной целью эмиссионной операции является привлечение капитала, эмиссия позволяет решить и другие задачи – реконструировать собственность, например. Первая эмиссия акции направлена на создание собственного капитала путем размещения акций по подписке или на рынке. Формирование заемного капитала осуществляется путем эмиссии облигаций, которую можно осуществлять лишь при определенных условиях.
На рынке ценных бумаг эмитент прежде всего оценивается с точки зрения инвестиционных качеств выпускаемых им ценных бумаг. АО, относящиеся к производственному сектору, качественно разделяются как эмитенты ценных бумаг: приватизированные предприятия составляют одну группу, а вновь создаваемые - другую. Общества, возникшие как эмитенты в результате приватизации, отличаются низкой доходностью, информативной закрытостью, неопределенностью экономических перспектив. Для того, чтобы завоевать рынок, помимо инвестиционной привлекательности акций необходима техническая доступность реестра для инвесторов.
Прежде, чем принимать решение о выпуске ценных бумаг целесообразно: определить цель выпуска, проанализировать риски, рассчитать финансовую эффективность, отработать технологию операции. Стремление любой ценой увеличить уставный капитал зачастую оборачивается значительными финансовыми потерями. Поэтому после определения цели эмиссии следует проанализировать риски и принять меры по их снижению. В поисках дешевых вариантов снижения риска АО пытаются повысить инвестиционную привлекательность своих ценных бумаг с помощью операций на фондовом рынке. С целью увеличения продаж и роста курсов общество объявляет о выкупе части своих акций. Таким образом можно вызвать некоторый ажиотаж и добиться временного повышения цены своих акций. Но такая операция сама по себе достаточно рискованна.
Осуществляя финансовый анализ, предшествующий организации эмиссии, эмитент должен учитывать специфику вложения средств именно в этот сектор фондового рынка. С позиции эмитента стоимость приобретения капитала не определена, так как размер дивидендов может постоянно меняться. В любом случае затраты эмитента – цена привлечения капитала – состоят из бесконечного потока дивидендов, выплачиваемых держателям акций и расходов на эмиссию, включая оплату налогов. С позиции инвестора доход, который он надеется получить, приобретая акции, состоит не только и не столько из дивидендов. Поэтому полезно вспомнить, что же представляет собой доход инвестора. Инвестиции в акции являются разновидностью финансовых вложений. Доходными будут считаться такие инвестиции в акции, которые будут давать доход выше среднерыночного. Получение такого дохода и есть цель, которую преследует инвестор, осуществляя инвестиции на фондовом рынке. При этом доход может принести акция, которая обращается на фондовом рынке и интересует портфельного инвестора. Составляющими этого дохода будут дивиденды т рост курсовой стоимости. На что он рассчитывает – на дивиденды или на рост курсовой стоимости? Чем измерить доходность инвестиций в акции?
Для решения этих вопросов необходимо выбрать критерий, «быструю пробу», по которой можно судить о доходе инвестора. Являясь держателем ценной бумаги, инвестор может рассчитывать только на получение дохода по акциям, т.е. выплат (В). После реализации акции ее держатель может получить вторую составляющую совокупного дохода – прирост курсовой стоимости. Количественно это обозначается как разница между ценой покупки (Ц) и ценой продажи (Ц1). При повышении цены продажи над ценой покупки инвестор получает доход Д=Ц1-Ц, а при снижении инвестор имеет потерю капитала П=Ц-Ц1
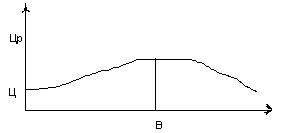
Кроме того, следует иметь в виду, что расчет дохода по акциям зависит от инвестиционного периода. Если инвестор А осуществляет долгосрочные инвестиции, и в инвестиционный период не входит ее продажа, то текущий доход определиться величиной выплаченных дивидендов (В). При такой ситуации рассматривают текущую доходность (Дх), т.е. без учета реализации акции, которую рассчитывают как отношение полученного дивиденда к цене приобретения акции (Ц) :
Дх=(В/Ц) * 100% (см. рис.1)
Кроме того, можно рассчитывать рыночную текущую доходность (Дх), которая будет зависеть от цены, существующей на рынке в каждый данный момент времени (Цр):
Дхр = (В/Цр) * 100%
Графически это выглядит так:
Если инвестиционный период, по которому оцениваются акции, включает выплату дивидендов и заканчивается их реализацией, то доход определяется как совокупные дивиденды с учетом изменения курсовой стоимости, т.е.
Д = В1…п + (Ц1-Ц)
Таким образом конечный доход после реализации акции может быть любым:
Д< О, если В < Ц1-Ц – при условии, что Ц1<Ц и Д>О, если Ц1-Ц<В или величина положительная, если Ц1>Ц.
На графике этот инвестиционный период показан на примере инвестора Б (рис.2)
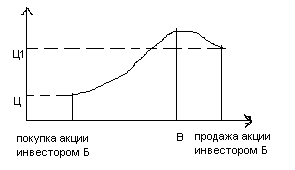
Доходность инвестора Б является конечной (Дхк), так как он реализовал свою ценную бумагу и доходность за инвестиционный период (в пределах года) измеряется соотношением:
Дхк=((В + (Ц1-Ц))/Ц) * 100%
Если инвестиционный период не включает выплаты дивидендов, то доход образуется кака разница между ценой покупки и продажи. Таким образом, Д=Ц1-Ц и может быть любой величиной – положительной (для инвестора В), отрицательной (для инвестора Г) и нулевой (для инвестора Д). Графически это можно изобразить следующим образом (рис.3):
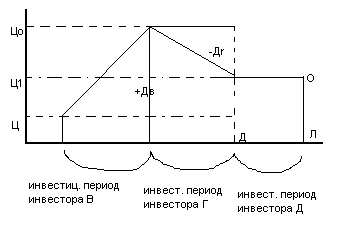
Доходность акции (конечная доходность) в этом случае рассчитывается как отношение разницы в цене продажи и покупки к цене покупки:
Дхк= ((Ц1-Ц)/Ц)*100%
К основным факторам, влияющим на доходность акции можно отнести :
Размер дивидендных выплат
Колебания рыночных цен
Уровень инфляции
Налоговый климат
Согласно закону об акционерных обществах размещение акций повторных выпусков осуществляется по рыночной цене и чем она выше, тем большую курсовую разницу получает эмитент.
Не менее важной представляется оценка эффективности выпуска акций с позиции срока привлечения ресурсов. Известно, что чем длиннее срок, тем выше стоимость – цена привлечения капитала.