Анализ финансового состояния предприятия
В разделе «Социальные показатели» отражаются отдельные социальные показатели деятельности организации, в частности, отчисления, произведенные организацией на социальные нужды, в фонд социального страхования, в пенсионный фонд, в фонд занятости, в фонд обязательного медицинского страхования, а также среднесписочная численность работников организации.
В разделе «Справка о наличии ценностей, учитываемых на забалансовых счетах» отражают данные по забалансовым счетам, не упомянутым по другим статьям Справки.
Главным недостатком форм № 3, 4, 5 российской бухгалтерской отчетности является то, что они лишь частично содержат сведения прошлого периода, что затрудняет проведение финансового анализа. Для того, чтобы сделать правильные выводы и принять верное решение, необходимо располагать не только отчетами за текущий период времени, но и за прошлые периоды, которые доступны не для любого пользователя.
Недостаточно полно в форме № 3 раскрыта информация об отдельных составляющих собственного капитала. В первую очередь, это касается такой комбинированной статьи баланса, как «Добавочный капитал», объединяющей весьма разнородные по своей экономической природе статьи. Особого внимания заслуживает информация об изменении добавочного капитала в результате переоценки основных средств.
Исходя из вышеизложенного, можно предложить следующие пути совершенствования описанных форм отчетности:
Для повышения информативности содержащихся в отчетах данных, необходимо дополнить существующие формы отчетности /формы № 3, 4, 5/ аналогичными данными за предшествующий период /как в формах № 1 и 2/. Это позволит пользователям отчетности наиболее полно представить положение дел в организации, сделать правильные выводы и принять верные управленческие решения.
Для более полного раскрытия такой комбинированной статьи, как «Добавочный капитал» /форма № 3/, объединяющей весьма разнородные по своей экономической природе статьи, ввести к данной статье подпункты:
«Прирост стоимости имущества по переоценке»;
«Эмиссионный доход»;
«Безвозмездно полученные ценности»;
«Курсовые разницы по операциям в иностранной валюте».
Это позволит более полно представить «начинку» добавочного капитала организации и повысит информативность данной формы отчетности.
Глава 3. Анализ финансового состояния СПК «Сталь» Петровского района Саратовской области
Финансовый анализ СПК "Сталь" будет проводиться по данным следующих форм отчетности:
Форма № 1 – Бухгалтерский баланс СПК "Сталь" на 31.12.2006г.
Форма № 2 – Отчет о прибылях и убытках СПК "Сталь" на 31.12. 2006г.
Анализ актива и пассива баланса
Основными показателями формы № 1 «Бухгалтерский баланс» и справки к ней являются: внеоборотные активы; оборотные активы; активы; валюта баланса; собственный капитал (капитал и резервы); долгосрочные и краткосрочные обязательства; дебиторская и кредиторская задолженность; ценности, учитываемые на забалансовых счетах.
При анализе баланса как источника информации о состоянии активов и пассивов организации будем руководствоваться следующим планом:
Общий анализ баланса
Анализ состава, структуры и динамики активов.
Оценка эффективности использования основных и оборотных активов.
Факторный анализ рентабельности активов.
Анализ состава, структуры и динамики капитала.
Эффект финансового рычага (левериджа).
Факторный анализ рентабельности собственного и заемного капитала.
Анализ рентабельности «чистых активов».
Анализ финансового состояния начнем с общей оценки структуры средств хозяйствующего субъекта и источников их формирования, изменения ее на конец года по сравнению с началом. Этот анализ проводится по данным баланса, здесь используются приемы структурно-динамического анализа (таблица 1). Данные таблицы показывают, что общий оборот хозяйственных средств (активов) уменьшился по сравнению с началом года на 4852 тыс. руб.
Внеоборотные активы к концу года в общей стоимости активов стали занимать 53,01% (что на 11,36 пункта меньше, чем в начале года), и абсолютная их величина уменьшилась по сравнению с началом на 11281 тыс. руб. (38093 - 49374 = -11281).
Оборотные активы увеличились, причем значительно – на 6429 тыс. руб. на конец года по сравнению с началом (33764 - 27335 = 6429), и соответственно в процентах от общей суммы активов составили на конец года на 10,36 пункта больше. Их увеличение положительно повлияло на производственно-финансовую деятельность, а впоследствии – на финансовую устойчивость организации.
Источники формирования имущества:
Собственный капитал в отчетном году уменьшился на 12307 тыс. руб., составив 76,18% всех источников на конец года против 87,4% на начало (доля собственного капитала в источниках формирования имущества понизилась в результате общего снижения размеров всех источников на 4852 тыс. руб.) на конец года против 84,68% на начало. Краткосрочные обязательства повысились: 6563 - 3587 = 982. С другой стороны, можно также отметить увеличение долгосрочных обязательств на 6479 тыс. руб. (увеличение на 9,38 пунктов).
Однако нужно заметить, что к концу года доля собственного капитала в общем объеме источников составляла 76,18%, а заемных средств – лишь 23,82%. Поэтому можно сделать вывод, что финансовое положение организации достаточно устойчивое, и пополнение активов осуществляется в основном за счет собственных средств.
| Таблица 1. | |||||||
|
Предварительная оценка изменения структуры бухгалтерского баланса СПК "Сталь" 2006г. тыс.руб. |
|||||||
| Актив | На начало года | На конец года | Изменение (+,-) | Пассив | На начало года | На конец года | Изменение (+,-) |
| Раздел 1. Внеоборотные активы | 49374 | 38093 | -11281 | Раздел 3. Капитал и резервы | 67045 | 54738 | -12307 |
| То же к итогу, % | 64,37 | 53,01 | -11,36 | То же к итогу, % | 87,4 | 76,18 | -11,22 |
| Раздел 2. Оборотные активы | 27335 | 33764 | 6429 | Раздел 4. Долгосрочные обязательства | 4077 | 10556 | 6479 |
| То же к итогу, % | 35,63 | 46,99 | 10,36 | То же к итогу, % | 5,31 | 14,69 | 9,38 |
| - | - | - | - | Раздел 5. Краткосрочные обязательства | 5587 | 6563 | 982 |
| - | - | - | - | То же к итогу, % | 7,28 | 9,13 | 1,85 |
| Валюта баланса | 76709 | 71857 | -4852 | Валюта баланса | 76709 | 71857 | -4852 |
| То же к итогу, % | 100 | 100 | - | То же к итогу, % | 100 | 100 | - |
После общей оценки динамики состава и структуры актива и пассива баланса необходимо изучить состав отдельных элементов имущества и обязательств, выявить изменения к концу года. Расчеты произведены в аналитической таблице 2.1. Значение анализа активов возрастает в связи с тем, что имущество многих предприятий в последнее время широко используется в качестве залога. Кроме того, для акционерных обществ объем и структура имущества являются основой определения качества и надежности их ценных бумаг.
По данным таблицы 2.1, а также баланса, изменение активов (потенциала) в абсолютном выражении:
Стр. 300к – стр. 300н = 71857 – 76709 = -4852 тыс. руб.
Вывод: потенциал (возможности) организации снизились на 4852 тыс. руб. В современных условиях на большинстве предприятий наблюдается именно такая тенденция – снижение потенциала. Это происходит в основном в результате снижения эффективности их работы, разукрупнения как следствия приватизации.
| Т а б л и ц а 2.1 | ||||||
|
Состав, структура и динамика активов организации |
||||||
|
Показатели |
Остатки по балансу, тыс.руб. |
Структура активов, % |
||||
|
На начало года |
На конец года |
Изменение (+, -) |
На начало года |
На конец года |
Изменение (+, -) |
|
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Внеоборотные активы - всего |
49374 | 38093 | -11281 | 64,37 | 53,01 | -11,36 |
| В том числе: | ||||||
| 1.1. Нематериальные активы | - | - | - | - | - | - |
| 1.2. Основные средства | 48819 | 38093 | -10726 | 98,88 | 100 | 1,12 |
| 1.3. Незавершенное строительство | 555 | - | 555 | 1,12 | - | 1,12 |
| 1.3. Долгосрочные финансовые вложения | - | - | - | - | - | - |
|
2. Оборотные активы - всего |
27335 | 33764 | 6429 | 35,63 | 46,99 | 10,36 |
| 2.1. Запасы | 26694 | 31811 | 5117 | 97,66 | 94,22 | -3,44 |
| 2.2. Налог на добавленную стоимость по приобретенным ценностям | - | - | - | - | - | - |
| 2.3. Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | - | - | - | - | - | - |
| 2.4. Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 528 | 1698 | 1170 | 1,93 | 5,03 | 3,1 |
| 2.5. Краткосрочные финансовые вложения | - | - | - | - | - | - |
| 2.6. Денежные средства и их эквиваленты | 62 | 53 | -9 | 0,23 | 0,16 | -0,07 |
| 2.7 Прочие оборотные активы | 51 | 202 | 151 | 0,19 | 0,6 | 0,41 |
|
Итого активов |
76709 |
71857 |
-4852 |
100 |
100 |
- |
В составе внеоборотных активов наибольшую долю занимают основные средства – 98,88% на начало года и 100% на конец года. Доля внеоборотных средств в активах уменьшилась за счет уменьшения производственных мощностей и не осуществления переоснастки, которые не проводились на СПК "Сталь" в 2006 г. Уменьшение доли основных средств – отрицательно повлияло на производственную мощность. Оборотные средства состоят в основном из запасов – 97,66% на начало отчетного периода и 94,22% на конец. Уменьшение составило 3,44%. Это достаточно значимая цифра, однако для того, чтобы сделать какие-либо выводы, нужно проанализировать факторы, за счет которых произошли такие изменения в структуре активов. Незначительную долю оборотного капитала занимают денежные средства – 0,19% и 0,6% на начало и конец отчетного года соответственно. Увеличение их удельного веса говорит об увеличении массы наиболее ликвидных активов, что, несомненно, хороший результат. С другой стороны, в условиях инфляции, даже при наличии сбыта продукции хранение денежных средств (в различных формах) нецелесообразно в связи с их обесценением. Другая значительная часть оборотных средств – долгосрочная дебиторская задолженность, которая на предприятии отсутствует. Это – хороший признак, так как она относится к наименее ликвидным активам, вызывает отток потенциала фирмы, снижает ликвидность средств и платежеспособность, поэтому из-за того, что на предприятии нет этого движения и соответственно и нет оттока средств.
Эффективность использования оборотных средств характеризуется прежде всего их оборачиваемостью. В таблице 2.2 рассчитаны коэффициенты оборачиваемости оборотных активов на начало и конец отчетного года, а также продолжительность одного оборота в днях. Коэффициент оборачиваемости равен: Коб = N/ Ai
Время оборота (в днях) равно: Tоб = 365/ Коб
Видим, что значение коэффициента оборачиваемости выросло в конце года по сравнению с началом, изменение составляет 7,91 – 6,79 = 1,12 пункта.
Сократилась продолжительность оборота в днях в целом по оборотным активам. В то же время, хотя долгосрочная дебиторская задолженность погашается достаточно быстро (время оборота составляет 2,89 дня на начало года и 4,38 дня на конец года), все же к концу года она стала погашаться более медленными темпами.
| Т а б л и ц а 2.2 | ||||
|
Показатели оборачиваемости оборотных активов СПК "Сталь" |
||||
| Показатель | Коэффициент оборачиваемости | Продолжительность оборота в днях | ||
| На начало года | На конец года | На начало года | На конец года | |
|
1. Оборотные активы - всего |
||||
| 1.1. Запасы | ||||
| 1.2. Налог на добавленную стоимость по приобретенным ценностям | ||||
| 1.3. Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | ||||
| 1.4. Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | ||||
| 1.5. Краткосрочные финансовые вложения | ||||
| 1.6. Денежные средства и их эквиваленты | ||||
Итак, общая тенденция в движении имущества предприятия – к снижению. Но, чтобы сделать более конкретные выводы, нужно увязать эти показатели с другими – например, с выручкой от продажи товаров за отчетный и предыдущий периоды.
По форме № 2 «Отчет о прибылях и убытках» рассчитаем относительное изменение выручки от продажи товаров, продукции, работ, услуг (за вычетом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей):
(стр.010о-стр.010п)/ стр.010п*100% = (13618 – 17180)/17180*100% =
= -20,73%.
Где «о» и «п» означают соответственно (здесь и далее) отчетный и предыдущий периоды.
Вывод: потенциал предприятия уменьшился в относительном выражении по величине применяемых активов на 4,62%. Выручка от продажи товаров, продукции за тот же период увеличилась на 6,16%. При уменьшении потенциала, исчисленного по активам, улучшается его использование.
Рассчитаем изменение прибыли от продаж:
Стр.470к – стр.470н = 9609 – 7067 = 2542 тыс.руб.
Вывод: потенциал предприятия за анализируемый период повысился за счет повышения прибыли на 2542 тыс.руб.
Анализ состава, структуры и динамики капитала. Данные представлены в таблице 3.
Из этой таблицы видно, что собственный капитал занимает 87,4% всех источников формирования имущества организации на начало периода и 76,18% на конец периода. Преобладание в пассивах собственного капитала – хороший признак, который говорит о том, что фирма в своей деятельности использует в основном собственные средства, является финансово независимой.
| Таблица 3. | ||||||
|
Состав, структура и динамика собственного и заемного капитала |
||||||
|
Показатель |
Остатки по балансу, тыс.руб. |
Структура собственного и заемного капитала, % |
||||
|
На начало года |
На конец года |
Изменение (+,-) |
На начало года |
На конец года |
Изменение (+,-) |
|
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
1. Капитал и резервы, всего |
67045 |
54738 |
-12307 |
87,4 |
76,18 |
-11,22 |
| 1.1. Уставной капитал | 25 | 25 | 0 | 0,04 | 0,04 | 0 |
| 1.2. Добавочный капитал | 74074 | 64309 | -9765 | 110,48 | 117,49 | 7,01 |
| 1.3. Резервный капитал | 13 | 13 | 0 | 0,02 | 0,02 | 0 |
| 1.4. Фонд социальной сферы | - | - | - | - | - | - |
| 1.5. Целевые финансирование и поступления | - | - | - | - | - | - |
| 1.6. Нераспределенная прибыль | 7067 | 9609 | 2542 | 10,54 | 17,55 | 7,01 |
|
2. Обязательства, всего |
9664 |
17119 |
7455 |
12,6 |
23,82 |
11,22 |
| 2.1. Долгосрочные обязательства | 4077 | 10556 | 6479 | 42,19 | 61,66 | 19,47 |
| 2.2. Краткосрочные обязательства | 4400 | 1100 | -3300 | 45,53 | 6,43 | -39,1 |
| 2.2.1. Кредиторская задолженность | 954 | 5125 | 4171 | 9,87 | 29,94 | 20,07 |
| 2.2.2. Задолженность участникам (учредителям) по выплате доходов | - | - | - | - | - | - |
| 2.2.3. Доходы будущих периодов | - | - | - | - | - | - |
| 2.2.4. Резервы предстоящих расходов и платежей | 233 | 338 | 105 | 2,41 | 1,97 | -0,44 |
| 2.2.5. Прочие краткосрочные обязательства | - | - | - | - | - | - |
|
Итого собственного и заемного капитала |
76709 |
71857 |
-4852 |
100 |
100 |
- |
В собственном капитале значительная часть приходится на добавочный капитал – 110,48% и 117,49% на начало года и на конец года соответственно. Эффект финансового рычага характеризуется коэффициентом соотношения заемного капитала (ЗК) к собственному капиталу (СК):
Ксоотн = ЗК/СК
В конечном итоге, он характеризует, сколько заемных средств приходится на 1 руб. собственных. Чем выше значение этого коэффициента, тем больше займов у компании и тем рискованнее ситуация, которая может привести ее к банкротству. Высокий уровень коэффициента отражает также потенциальную опасность возникновения у предприятия дефицита денежных средств. Считается, что коэффициент соотношения собственного и заемного капитала в рыночных условиях не должен превышать единицы. Этот коэффициент в современной литературе обозначается как «плечо» финансового рычага (коэффициент финансовой задолженности)
По данным бухгалтерского баланса СПК "Сталь":
Ксоотн = 9664/67045 = 0,144 – на начало 2006 года.
Ксоотн = 17119/54738 = 0,313 – на начало 2007 года.
Расчеты говорят о том, что коэффициент финансового рычага далек от предельно допустимого значения и имеет тенденцию к повышению. Это означает, что организация осуществляет деятельность в основном за счет собственных средств.
Анализ рентабельности собственного и заемного капитала. Этот анализ выполняется по данным аналитической таблицы 4.
| Таблица 4 |
|
Исходные данные для проведения анализа рентабельности собственного и заемного капитала |
|||
| Показатель | Предыдущий год | Отчетный год | Изменение |
| А | 1 | 2 | 3 |
| 1. Выручка от продаж, N | 13618 | 17180 | 3562 |
| 2. Прибыль, Р | 4400 | 360 | -4040 |
| 3. Среднегодовая величина активов, А | 75350 | 74283 | -1067 |
| 4. Заемный капитал, ЗК | 9664 | 17119 | 7455 |
| 5. Собственный капитал, СК | 67045 | 54738 | -12307 |
| 6. Рентабельность собственного капитала, Р/СК | 0,07 | 0,01 | -0,06 |
| 7. Оборачиваемость заемного капитала, N/ЗК | 1,41 | 1,004 | -0,406 |
| 8. Финансовый леверидж (рычаг),ЗК/СК | 0,144 | 0,313 | 0,169 |
| 9. Оборачиваемость активов, N/A | 0,1807 | 0,2313 | 0,0506 |
| 10. Рентабельность продаж Р/N | 0,32 | 0,02 | -0,3 |
| 11. Коэффициент соотношения активов с заемным капиталом, А/ЗК | 7,797 | 4,339 | -3,458 |
| 12. Рентабельность заемного капитала Р/ЗК | 0,46 | 0,02 | -0,44 |
Итак, наибольшее влияние на рентабельность собственного капитала оказывает оборачиваемость заемного капитала – дает уменьшение на 0,406 пункта. Эффект финансового рычага дает увеличение на 0,169 пункта.
Этот анализ дает возможность понять, насколько тесна связь между собственным и заемным капиталом, как важно соблюсти баланс, поддерживать правильное их соотношение.
Для детального исследования влияния показателей устойчивости на эффективность использования активов организации, возьмем за основу показатель «рентабельность чистых активов». Показатель чистых активов (ЧА) определяется как разница между суммой активов, принимаемой к расчету, и суммой обязательств, принимаемых к расчету чистых активов. Величина чистых активов организации по существу равняется реальному собственному капиталу. Его динамика и абсолютное значение характеризуют устойчивость финансового состояния организации, а для акционерных обществ – это один из важнейших показателей их деятельности. В таблице 5 представлен расчет величины чистых активов СПК "Сталь" за 2006 год. В активы, принимаемые к расчету чистых активов, входят:
Нематериальные активы;
Основные средства;
Незавершенное строительство;
Долгосрочные финансовые вложения;
Прочие внеоборотные активы
Запасы;
Дебиторская задолженность;
Денежные средства;
Прочие оборотные активы.
В обязательства, принимаемые к расчету чистых активов, включаются:
Целевые финансирования и поступления;
Долгосрочные займы;
Краткосрочные займы;
Кредиторская задолженность;
Расчеты по дивидендам;
Прочие краткосрочные пассивы.
Данные таблицы 5 демонстрируют, что величина чистых активов за 2006 год снизилась на 79,60 тыс.руб. (с 5308,0 тыс.руб. в начале года до 5228,40 тыс.руб. в конце отчетного года). Темп роста чистых активов составил 0,99.
Анализ рентабельности чистых активов проведем методом абсолютных
разниц. Модель для факторного анализа будет выглядеть так:
Рча = Р/ЧА = Р/N * N/А * А/ЧА = Рп * Оа * dA
| Таблица 5 | |||||
|
Расчет чистых активов СПК "СТАЛЬ" за 2006 г. |
|||||
| Показатель | Код строки ф. № 1 и ф. № 2 | На начало года, тыс. руб. | На конец года, тыс. руб. | Изменение (+,-), тыс. руб. | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Нематериальные активы | 110 | - | - | - | - |
| 2. Основные средства | 120 | 48819 | 38093 | -10726 | 78,03 |
| 3. Незавершенное строительство | 130 | 555 | - | 555 | |
| 4. Долгосрочные финансовые вложения | 140 | - | - | - | - |
| 5. Прочие внеоборотные активы | 150 | - | - | - | - |
| 6. Запасы | 210 | 26694 | 31811 | 5117 | 119,17 |
| 7. Дебиторская задолженность | 230+240+244 | 528 | 1698 | 1170 | 321,59 |
| 8. Краткосрочные финансовые вложения | 250-252 | - | - | - | - |
| 9. Денежные средства | 260 | 62 | 53 | -9 | 85,48 |
| 10. Прочие оборотные активы | 270 | 51 | 202 | 151 | 396,08 |
| 11. Итого активов для расчета чистых активов | Сумма п.п.1 – 10 | 76709 | 71857 | -4852 | 93,67 |
| 12. Целевые финансирования и поступления | 450 | - | - | - | - |
| 13. Заемные средства | 590+690 | 7664 | 17119 | 9455 | 223,37 |
| 14. Кредиторская задолженность | 620 | 954 | 5125 | 4171 | 537,21 |
| 15. Задолженность участникам по выплате доходов | 630 | - | - | - | - |
| 16. Прочие краткосрочные пассивы | 660 | - | - | - | - |
| 17. Итого пассивов, исключаемых из стоимости активов | Сумма п.п.12 - 17 | 8618 | 22244 | 13626 | 258,11 |
| 18. Стоимость чистых активов по данным ф.№ 1 | п. 11-п.18 | 76709 | 71857 | -4852 | 93,67 |
| 19. Стоимость чистых активов по данным ф. №3 | 150 | 67045 | 54738 | -12307 | 81,64 |
| 20. Отклонение | п. 19-п. 20 | - | - | - | - |
Также видно, что повлияло изменение соотношения общей массы активов и чистых активов.
| Т а б л и ц а 6 | |||||
|
Показатели использования чистых активов и расчет влияния факторов на изменение их рентабельности |
|||||
| Показатель | Обозначение | Предыдущий год | Отчетный год | Изменение (+, -) | Темп роста, % |
| 1. Выручка от реализации товаров, работ, услуг, тыс. руб. | N | 17180 | 13618 | -3562 | 79,27 |
| 2. Среднегодовая стоимость чистых активов, тыс. руб. | ЧА | 67045 | 54738 | -12307 | 81,64 |
| 3. Среднегодовая стоимость активов, тыс. руб. | А | 75350 | 74283 | -1067 | 98,58 |
| 4. Чистая прибыль ( после налогообложения ), тыс. руб. | Р | 1539 | 1353 | -186 | 87,91 |
| 5. Рентабельность чистых активов, % (п.4:п.2) | Рча | 0,02 | 0,025 | 0,005 | 125 |
| 6. Рентабельность продаж, % (п. 4: п.1) | СN | 9 | 10 | 1 | 111,11 |
| 7. Коэффициент оборачиваемости активов (п.1:п.3) | IA | 0,228 | 0,1833 | -0,0447 | |
| 8. Доля активов на 1 руб. чистых активов, коэфф. (п.3:п.2) | d | 1,1239 | 0,7369 | -0,387 | |
| 9. Расчет влияния факторов на изменение рентабельности, в т.ч. за счет изменения: | Рча | ||||
| 9а. Рентабельности продаж, % | x | 8,96 | 9,94 | 0,98 | 110,94 |
| 9б. Коэффициента оборачиваемости | x | ? | ? | ||
| 9в. Доли активов на 1 руб. чистых активов | x | ? | ? | ||
| 9г. Баланс отклонений, % (п 9а+п.9б+п.9в) | x | ? | ? | ||
После проведения анализа баланса СПК "Сталь" можно подвести следующие итоги:
- структура активов и пассивов к концу отчетного года изменилась в основном в лучшую сторону, хотя нельзя не обратить внимание на рост дебиторской и кредиторской задолженностей. Рост первой говорит о том, что средства организации отвлекаются из оборота на формирование активов других организаций. Рост обязательств – признак использования кредиторской задолженности в качестве источника формирования имущества и говорит о том, что финансовая устойчивость может в ближайшее время снизиться.
2.2. Анализ структуры баланса и финансовой устойчивости
Ликвидность активов представляет собой их возможность при определенных обстоятельствах обратиться в денежную форму для возмещения обязательств. Из всех активов организации наиболее ликвидными являются оборотные активы, из них абсолютную ликвидность имеют денежные средства, краткосрочные финансовые вложения (ценные бумаги, депозиты), а также непросроченная дебиторская задолженность, срок оплаты которой наступил, или счета, акцептованные к оплате.
В отечественной и зарубежной практике рассчитываются различные коэффициенты ликвидности. Для анализа ликвидности активов СПК "Сталь" были использованы показатели, приведенные в таблице 7.
Используемые обозначения:
ДС – денежные средства;
КФВ – краткосрочные финансовые вложения;
КО – краткосрочные обязательства;
КЗ – кредиторская задолженность;
ДЗ – дебиторская задолженность;
ПОА – прочие оборотные активы;
ОА – оборотные активы.
В состав краткосрочных обязательств входят: задолженность по краткосрочным кредитам и займам, кредиторская задолженность, задолженность учредителям по выплате доходов, прочие краткосрочные
обязательства.
В таблице 8 представлен расчет этих показателей для СПК "Сталь" на начало и конец анализируемого периода, а также их изменения за период.
Коэффициент текущей ликвидности - основополагающий показатель для оценки финансовой состоятельности организации, достаточности имеющихся у нее средств, которые при необходимости могут быть использованы для погашения ее краткосрочных обязательств. Значение этого коэффициента у СПК "Сталь" значительно выше рекомендуемого, равного 2 (на начало отчетного года – 7,62, на конец отчетного года – 5,14). К тому же наблюдается тенденция к спаду – изменение за год составило -2,48, и это означает, что оборотные активы не только не превышают краткосрочные обязательства, но оборотные активы и уменьшаются. Это создает условия для не устойчивого развития производственно-финансовой деятельности.
Многие источники утверждают, что оборотные активы не должны превышать краткосрочные обязательства более чем в 2 раза, так как это свидетельствует о нерациональном вложении средств в пополнение оборотных активов и неэффективном их использовании.
| Т а б л и ц а 8 | |||
|
Динамика показателей ликвидности оборотных активов СПК "Сталь" |
|||
|
Показатель |
На 31.12.06 |
На 01.01.05 |
Изменение |
| 1 | 2 | 3 | 4 |
| 1. Коэффициент текущей ликвидности | 5,14 | 7,62 | |
| 2. Коэффициент промежуточной (критической) ликвидности | |||
| 3. Коэффициент абсолютной ликвидности | 0,008 | 0,017 | 0,009 |
| 4. Коэффициент срочной ликвидности | |||
| 5. Превышение (непокрытие) оборотных активов над краткосрочными обязательствами (превышение"+", непокрытие "-") | |||
Коэффициент абсолютной ликвидности также вырос, на конец отчетного периода его значение равно 0,008, что в несколько раз превышает рекомендуемые показатели. Рост коэффициента на 0,009 пункта связан с уменьшением краткосрочных обязательств и увеличением объема денежных средств.
| Т а б л и ц а 7 | |||||
| Показатели ликвидности | |||||
| Показатель | Обозна-чение | Рачет | Расчет по балансу | Норматив-ное значение | Что характеризует |
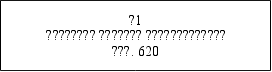
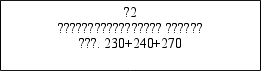
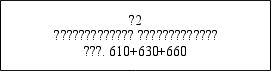
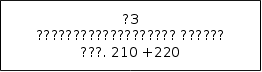
| 1.Коэффициент абсолютной ликвидности | Каб.ликв | (ДС+КФВ)/КО | (стр.250+260)/ (стр.610+620+630+660) |
0,2 – 0,4 |
Отношение наиболее ликвидных активов к краткосрочным обязательствам. |
| 2.Коэффициент срочной ликвидности | Ксроч.ликв. | (ДС+КФВ)/(Кредиты +КЗ) | (стр.250+260)/(стр.610+620) | Оценивает возможность погашения наиболее срочных обязательств | |
| 3.Коэффициент критической ликвидности | Ккрит.ликв. | (ДЗ+ДС+КФВ+ПОА)/КО | (стр.240+250+260+270)/ (стр.610+620+630+660) | 0,5 – 1,0 | Оценивает возможность погашения всех краткосрочных обязательств за счет наиболее ликвидных оборотных активов |
| 4. Коэффициент текущей ликвидности | Ктек.ликв. | ОА/КО | (стр.290-244-252) / (стр.610+620+630+660) | От1 до 2 | Оценивает достаточность имеющихся у организации оборотных средств для погашения краткосрочных обязательств |


і
і
і
і