Анализ состояния корпоративной этики служащих банковской системы
Банковская система держится на доверии. Что такое деньги? Всего-навсего бумажки, они имеют ровно такую ценность, насколько в них верят. Поэтому любое действие, вызывающее сомнение в надежности банковской системы, ее подрывает. Особенно действие со стороны государства или его представителей. Между тем можно было бы привести немало примеров такого рода действий.
Подводя итог, попытаемся наметить черты, которые отличают настоящего современного банкира.
Во-первых, это - человек, который поддерживает и реально воплощает на практике элементарную деловую этику.
Во-вторых, ему должен быть присущ профессионализм в том деле, которым он занимается.
Третье необходимое качество - организационные способности, умение наладить дело.
И, наконец, последнее, четвертое качество, может быть, главное в современных условиях, - это стремление к совершенствованию, освоению новых форм деятельности.
Первых трех для современного банкира сегодня недостаточно. Лишь постоянное стремление к новому позволяет идти дальше, находить неординарные решения и добиваться успеха. Способы подбора и расстановки банковских работников Как подбирается персонал в банки? Существуют различные подходы к этой проблеме. Например, одним из способов подбора новых работников является знакомство со студентами-практикантами Финансовой академии. Оттуда в банк на практику приходят студенты с третьего - четвертого курсов. Прием людей с улицы - это исключительный случай. Очень часто реальным способом набора работников в банк являются только рекомендации. Так, например, при создании банка один работодатель никого не брал без рекомендаций. При этом каждый кандидат приходил со своим объемом работы, своими навыками и идеями, и неважно, что он никогда прежде не работал в финансовом секторе и вообще ничего не понимал в банковских операциях. Главное - это связи. Важно, например, чтобы кандидат неплохо знал людей в руководстве того или иного внешнеэкономического объединения. Однако известно, что у системы набора персонала по рекомендациям есть весьма существенный минус: человеку с некоторыми рекомендациями отказать просто невозможно, а что он собой представляет, становится ясно лишь спустя некоторое время. Поэтому такие люди чаще всего не очень-то "сгорают" на работе и "выгнать" их очень трудно. Другим неприятным последствием подбора персонала банка по рекомендациям является чрезмерно раздутый аппарат. Это разного рода секретари, референты, администраторы, охранники, водители и т.п. Проконтролировать выполнение ими всех требований должностных инструкций весьма сложно. Практически это неуправляемая масса. В специальной литературе по подбору и расстановке персонала имеются два подхода к установлению соответствия человека и организации. При первом подходе человек подбирается для выполнения определенной работы, осуществления определенной функции в организации. При втором - работа подбирается человеку таким образом, чтобы она лучше всего соответствовала его возможностям и отвечала его притязаниям на определенное место в организации. Первый подход является традиционным и наиболее распространенным в современной практике менеджмента. Второй подход также имеет практическую реализацию преимущественно для высокопоставленных чиновников или в рамках японского типа управления (теория Z). Для большинства российских банковских организаций характерно применение первого подхода к подбору людей для выполнения определенной работы или, иными словами, включения человека в организацию. В этой связи банк ожидает от работника, что он проявит себя в разных социальных и функциональных ролях: - специалист в определенной области, обладающий определенными знаниями и квалификацией; - работник, способствующий успешной работе и развитию банка; - человек, обладающий определенными личностными и моральными качествами; - член коллектива, способный взаимодействовать и поддерживать хорошие отношения с коллегами; - член банковской организации, разделяющий ее ценности; - работник, стремящийся к улучшению своих исполнительских способностей; - служащий, преданный банку и готовый отстаивать его интересы; - исполнитель определенной работы, готовый осуществлять ее с должной отдачей и на должном качественном уровне; - член банковской организации, способный занять определенное место внутри нее и готовый взять на себя соответствующие обязательства и ответственность; - работник, следующий распоряжениям руководства, принятым в банковской организации нормам поведения и распорядка. Оценивая работника в рамках этих организационных ожиданий, можно выделить совокупность его профессиональных и личностных особенностей, разработать или подобрать методы их измерения. И только тогда с большей или меньшей вероятностью удастся ответить на вопросы:
1. Что представляет собой работник с точки зрения соответствия его личностных особенностей требованиям данной должности (т.е. провести социально-психологическое исследование)?
2. В какой степени он отвечает требованиям, предъявляемым данной профессией (должностью) к работнику (методы профессиографии)?
3. В какой мере он соответствует требованиям, предъявляемым к нему как к профессионалу другими работниками (экспертная оценка)?
4. В какой мере он реализовал свои возможности на прежней должности (методы аттестации)? Такая комплексная оценка работников является наиболее принятой процедурой из всех способов подбора и расстановки работников. Она включает методы профессиографии, экспертной оценки, аттестации и тестирования.
Профессиография представляет собой оптимальное соотнесение работников и рабочих мест. Чаще всего сопоставляются существующие профессиограммы должностей, т.е. требования, предъявляемые к деятельности работников, и их профессиональные особенности, личностные качества. Источниками информации здесь являются типовые и конкретные положения о должностных лицах и различных банковских подразделениях, отделах, управлениях, определяющие функции, права и обязанности работников. К ним относятся и материалы анализа деятельности специалистов и руководителей с большим опытом работы. Для выбора наиболее перспективных кандидатов и наиболее успешной расстановки персонала широко применяется метод экспертной оценки. Он заключается в том, что подбираются определенные параметры или критерии, оптимальные для каждой категории персонала. По данным критериям аттестуемые оцениваются не только "сверху", но и "снизу", и "сбоку" вышестоящими руководителями, подчиненными, коллективом. Такая экспертная оценка может применяться только в том случае, если работник проработал в данной должности не менее полугода. Аттестация работника дает эффект, если проводится систематически и отражает мнение об аттестуемом за продолжительный период работы. Обычно в банке создается аттестационная комиссия, которая рассматривает параметры соответствия или несоответствия работника занимаемой должности. Одним из важных критериев аттестации является оценка работника непосредственным руководителем. Методы экспертных оценок и аттестации особенно подходят для формирования групп перспективного и актуального резерва на руководящие должности. В тех банках, где такая работа ведется систематически, подбор и расстановка работников не представляют проблем. В результате последних достижений социологии и психологии управления появилась возможность более надежно оценивать и прогнозировать эффективность деятельности банковских работников. Применение тестовых методов позволяет количественно отображать и качественно сопоставлять результаты изучения личности и профессионализма работников. Такие методы наиболее применимы при приеме на работу новых работников, когда нет возможности использовать методы экспертной оценки или аттестации. Но и при выдвижении в резерв или при выборе наилучшего кандидата на замещение вакантной должности (особенно если результаты аттестации и экспертной оценки одинаковы) тестовые методы позволяют давать рекомендации по выбору наиболее перспективного и делового работника среди нескольких претендентов. Социально-психологические тестовые экспресс-методы дают возможность изучать большое число лиц за ограниченный промежуток времени. Большинство современных психодиагностических методик компьютеризовано, и это также дает большой выигрыш во времени. По результатам тестовых методов может быть установлена взаимосвязь особенностей личности работника, его психологических состояний с требованиями к профессиональной деятельности (профессиограммами), итогами аттестаций или экспертных оценок. Таким образом, определяется не столько конкретная должность, на которую способен претендовать кандидат, сколько целый диапазон его профессиональных и служебных возможностей. Однако было бы неверно думать, что применение социально-психологических методов ставит своей задачей простой отбор "годного" или "негодного" работника. По существу нет единого психологического стереотипа для каждого конкретного вида деятельности. Такая гибкая система, как человеческая личность, позволяет любому адаптироваться, приспособиться к различным видам деятельности. Однако не всем такое "приспособление" дается легко: одни люди в силу своих психологических данных не могут заниматься определенными работами, например консультированием клиентов банка, у других это происходит с таким перенапряжением, что может приводить к срывам, непредсказуемым действиям или заболеваниям. Изучение личностных особенностей работников банка предусматривает среди решения прочих проблем выявление скрытых возможностей и резервов работников. Ведь именно их практически нельзя оценить с помощью экспертов, дающих "поведенческий срез" деятельности работников на сегодняшний день, а не на перспективу. Естественно, что наиболее достоверные результаты получаются при одновременном использовании нескольких методов, когда методики анкетного плана сочетаются с проективными. Поэтому в банках столь важно использовать весь отработанный комплекс методик. А это возможно лишь там, где социально-психологическая работа ведется на хорошем теоретически обоснованном уровне. Кроме того, необходимым условием практического применения тестовых методов исследования личности является правильное предъявление и использование оценочной информации в процессе подготовки и принятия решений по кадровым вопросам. Иногда психолог в силу тех или иных причин "забывает" познакомить респондента с итоговым заключением, что является нарушением правил предъявления психодиагностической информации и этических норм психологической работы. Кроме того, заключение должно быть составлено таким образом, чтобы полностью исключить ошибочное толкование оценочной информации. Например, здесь могут применяться методы предъявления оценочной информации с использованием компьютеров. "Считывая" информацию о своих деловых и личностных качествах с дисплейного экрана, работник уже не может предъявлять претензии к конкретному социологу или психологу. Тем самым он будет воспринимать диагностические рекомендации в своей адрес более объективно. Необходимо подчеркнуть, что проводить социально-психологические исследования должны квалифицированные, ответственные специалисты в области психологии управления или социальной психологии, прошедшие специальное обучение со стажировкой. В банковских организациях чаще всего предусматриваются следующие три вида диагностической работы. Это диагностика организационных проблем, диагностика межличностных отношений внутри организационных групп и индивидуальная психодиагностика. Для каждого вида диагностической работы имеются свои группы методов. Трудности психодиагностики в банковской организации связаны, во-первых, с подбором адекватной запросу "батареи" методик, разработкой схем проведения диагностики; во-вторых, с использованием результатов диагностики; в-третьих, с предъявлением результатов диагностики руководству и самим обследованным служащим. Наборы методик, как правило, составляются с целью исследования разнотипными диагностическими инструментами одной совокупности интересующих психологических содержаний либо чтобы одним взаимосвязанным и взаимодополняющим набором диагностического инструментария охватить наиболее широкий спектр особенностей обследуемого лица. В первом случае выше надежность результатов, во втором - продуктивность диагностической работы. При решении проблем отбора персонала более адекватными оказываются методы, не измеряющие непосредственные способности соискателя к предстоящей деятельности, а характеризующие его личностные особенности, такие как направленность личности, ценностные ориентации, уровень притязаний, иерархия мотивов. При применении на практике диагностических методов общего процесса подбора и расстановки кадров психолог-консультант решает проблему норм в корпоративной культуре банковской организации отдельно для каждого случая. Общими могут оставаться лишь процедуры. Одна из них сводится к тому, что границы допустимых нормативных значений различных диагностических показателей определяются по итогам обследования первого лица, руководителя банковской организации или подразделения, являющегося заказчиком диагностических психологических услуг. Его показатели принимаются за ориентиры при установлении нормативных критериев. После этого психолог может обсудить с заказчиком, какой предельный диапазон отклонений в результатах обследований его предполагаемых подчиненных от его собственных показателей будет для руководителя банка приемлемым и в какую сторону допустимы эти отклонения. Такое обсуждение является весьма полезным для психолога-диагноста потому, что проявляет особенности индивидуальной психологической культуры руководителя. А этим снимаются многие трудности впоследствии. Для диагностики межличностных отношений в коллективах подразделений банка широко используются "батареи" социометрических и референтометрических методик, а также методик определения степени ценностно-ориентационного единства группы, что позволяет получать почти прямые ответы на вопросы об особенностях корпоративной культуры той или иной банковской группы. В практической работе нужно учитывать, что адекватность психодиагностических методик задачам подбора и расстановки кадров зависит от многих факторов. К ним относятся, во-первых, адекватность методик специфике и особенностям задач, требующих решения именно психодиагностическими методами. Во-вторых, степень проработанности, обоснованности способов разрешения проблемы при допустимых отклонениях от найденных норм, которые свойственны каждому банку как носителю уникальной корпоративной культуры. В-третьих, оптимальность использования результатов психодиагностики в работе с персоналом, в частности оптимальность избранного способа предъявления результатов. В-четвертых, системная включенность психодиагностических процедур как самостоятельного блока в единый процесс управления персоналом банка. Упрощенно говоря, опытные руководители и банковские специалисты наблюдают претендентов при выполнении ими типичных банковских задач и оценивают результаты. Психологический ассессмент при подборе и расстановке работников - это новая форма работы с управленческими кадрами. Особенностью данного метода является то, что он позволяет одновременно решить такие конкретные управленческие задачи, как выявление оптимальных кандидатур на руководящие должности, разработка рекомендаций по совершенствованию стиля руководства, снижение риска потери ценных работников, а также улучшение психологического климата. Профессиональные тесты по определенным направлениям банковской работы также способствуют грамотной оценке и расстановке персонала. По крайней мере, когда работник банка из 40 профессиональных вопросов по своему направлению, заданных компьютером, отвечает правильно только на половину, вряд ли можно говорить о его соответствии занимаемой должности, а тем более предлагать его "на повышение". Отдельно стоящей проблемой при подборе банковского персонала является подбор топ-менеджеров. Здесь используются все методы, принятые на рынке. Дальновидные руководители банков "выращивают" кадры сами, ищут на стороне, покупают. Но это является очень деликатной темой, и обычно банкиры затрагивают ее неохотно. Итак, для обеспечения надежности, качества отбора и расстановки банковского персонала необходим комплексный подход на основе различных взаимодополняющих и "перекрывающих" друг друга источников получения информации о работниках: - анализ анкетных и биографических материалов; - изучение результатов деятельности работников в банке; - анализ оценки кандидатов их руководителями; - использование результатов психологического тестирования, экспертных и социологических исследований; - учет результатов стажировки на вышестоящей должности или в других подразделениях банка; - анализ результатов обучения в учебных заведениях в процессе повышения квалификации; - использование ассессмент-технологии для отбора и расстановки персонала на высшие руководящие должности.
2.3 Современное состояние этики и корпоративной культуры служащих банка России
Международной финансовой корпорацией было проведено исследование практики корпоративного управления в Российском банковском секторе.
Главной целью данного исследования является попытка определить и понять:
в какой степени наилучшая международная практика корпоративного управления принимается российскими банками в их повседневной деятельности;
имеют ли российские банки специальные методы оценки практики корпоративного управления их клиентов при принятии решения об оказании финансовых услуг.
Исследование выбрало 50 банков из первоначальной выборки в 125 банков. Банки предоставляли информацию, отвечая на вопросы опросника, а также в дополнение проводились индивидуальное интервью с каждым банков. Результаты не проверялись с использованием альтернативных источников информации.
Банки-участники исследования различаются по своим размерам и имеют от 105 до 4600 сотрудников (в 50% банков численность сотрудников составляет менее 500 человек). 64% банков-респондентов зарегистрировано как открытые акционерные общества (ОАО), 28% - как закрытые акционерные общества (ЗAO) и 8% как общества с ограниченной ответственностью (OOO). 66% банков имеет менее 50 акционеров.
В большинстве случае анкеты заполнялись представителями высшего руководства банков, например, руководителями банка (28%) и их заместителями (24%), а также руководителями подразделений (18%). В ряде случаев анкеты заполнялись председателями наблюдательных советов (4%) или другими членами (8%) наблюдательных советов.
Банки, отвергшие предложение на участие в исследовании, называли конфиденциальность, малую значимость исследования или отсутствие интереса в качестве главных причин своего отказа.
Основные выводы исследования:
1. Банки в целом соблюдают законодательные и нормативно-правовые требования и предпринимают предварительные шаги по совершенствованию корпоративного управления.
2. Банки имеют структуры наблюдательных советов на уровне ниже оптимального.
3. Банки испытывают трудности при распределении функций между наблюдательным советом и правлением.
4. Банкам необходимо повышать открытость и информационную прозрачность.
5. Банкам следует пересмотреть структуру внутреннего аудита и управления рисками.
6. Система оценки рисков в Банках не предусматривает оценку практики корпоративного управления у корпоративных клиентов.
Более подробные выводы, сделанные из результатов исследования, приводятся ниже. Эти выводы сгруппированы по следующим темам:
1. Осведомленность о практике корпоративного управления и приверженность этой практике;
2. Наблюдательный совет (Совет Директоров) и Правление;
3. Права акционеров и других заинтересованных сторон;
4. Раскрытие информации и прозрачность;
5. Операционная деятельность.
Банкам был задан вопрос об их отношении к корпоративному управлению в целом и об их стремлении предпринимать шаги по совершенствованию практики корпоративного управления у себя в частности. Осведомленность о практике корпоративного управления и применение ее принципов являются одним из четырех критериев, по которым IFC оценивает уровень корпоративного управления своих клиентов. К остальным критериям относятся: деятельность Наблюдательного совета (Совета директоров) и Правления, раскрытие информации и информационная прозрачность, защита прав акционеров.
Основные цели корпоративного управления
Большинство банков считают надлежащее корпоративное управление важным аспектом своей деятельности и называют многочисленные преимущества, которые могут быть получены от его усовершенствования, такие как улучшение управления рисками (74%), повышение эффективности операций (64%), повышение своей репутации в глазах общественности (60%), увеличение уровня капитализации банка (54%). Следует отметить, преимущества хорошего корпоративного управления для повышения качества управления рисками и эффективности внутренних операций были банками оценены выше, чем преимущества корпоративного управления для привлечения инвестиций.

Рисунок 1 –Приверженность общепринятым принципам/кодексам корпоративного управления
Большинство банков (72%) следуют положениям Кодекса корпоративного поведения, разработанного Федеральной комиссией по рынку ценных бумаг (ФКЦБ) и/или рекомендациям Базельского комитета по банковскому надзору (БКБН) (58%), что свидетельствует о высокой степени осведомленности и признании банками этих рекомендаций принципов.
Тем не менее, 14% банков не придерживаются никаких рекомендаций или принципов, установленных международными или национальными регулирующими органами. В эту категорию в основном входят банки, имеющие организационно-правовой статус закрытых акционерных обществ или обществ с ограниченной ответственностью.
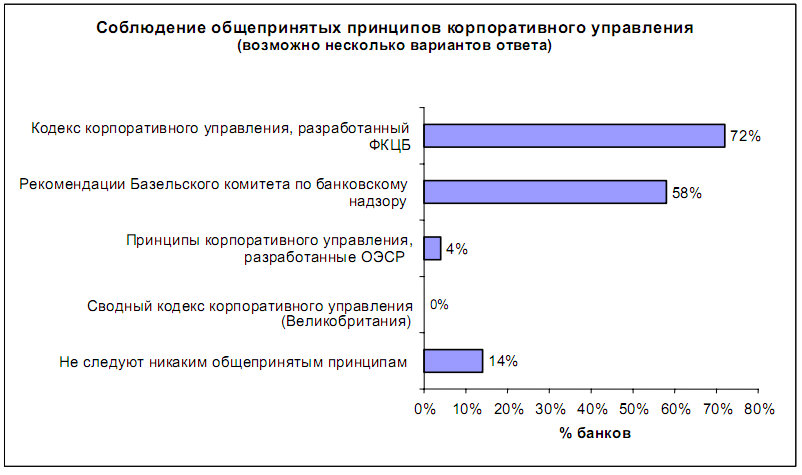
Рисунок 2 – Соблюдение общепринятых принципов корпоративного управления
Хотя большинство банков и заявляют о том, что они соблюдают рекомендации и принципы, установленные ФКЦБ и БКБН, лишь 28% банков закрепили эти принципы в своих собственных Кодексах корпоративного управления (ККУ).
Однако, обнадеживает, что большая группа банков планирует либо разработать собственный ККУ в ближайшем будущем (38%), либо внести соответствующие изменения в существующие внутренние документы в целях обеспечения эффективного корпоративного управления (6%).
Две трети банков, в которых имеется собственный ККУ, разработали этот документ на основе Кодекса корпоративного поведения, предложенного ФКЦБ. К сожалению, только половина этих банков предоставила свободный доступ к этому документу всем заинтересованным сторонам.
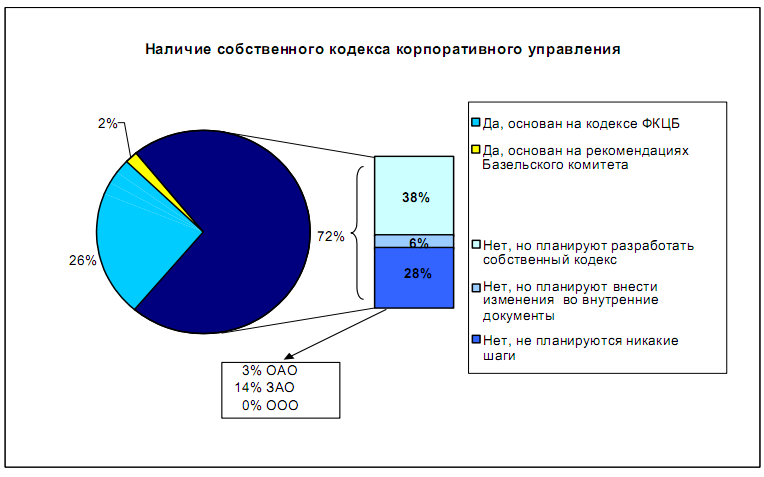
Рисунок 3 – Наличие собственного Кодекса корпоративного управления
График 4 подтверждает нежелание банков полностью формализовать свою практику корпоративного управления. Хотя, банки имеют некоторые внутренние положения, регулирующие отдельные аспекты корпоративного управления, как правило, это только те документы, обязательное наличие которых предписано российским законодательством и регулирующими органами (например, Устав банка или Положение о Ревизионной комиссии). Другие внутренние документы, описывающие корпоративное управление, которые наилучшая международная практика относит к категории необходимых, используются редко, например, Кодекс корпоративного управления (имеется у 28% банков), Положение о процедуре соблюдения требований законодательства и регулирующих органов (16%), Положение о порядке урегулирования корпоративных конфликтов (12%).
Две трети банков не имеют никаких документов, формально описывающих корпоративные ценности банка. Такие документы могли бы способствовать развитию корпоративной культуры и служить основой для деятельности Наблюдательного совета, руководства и сотрудников банков.
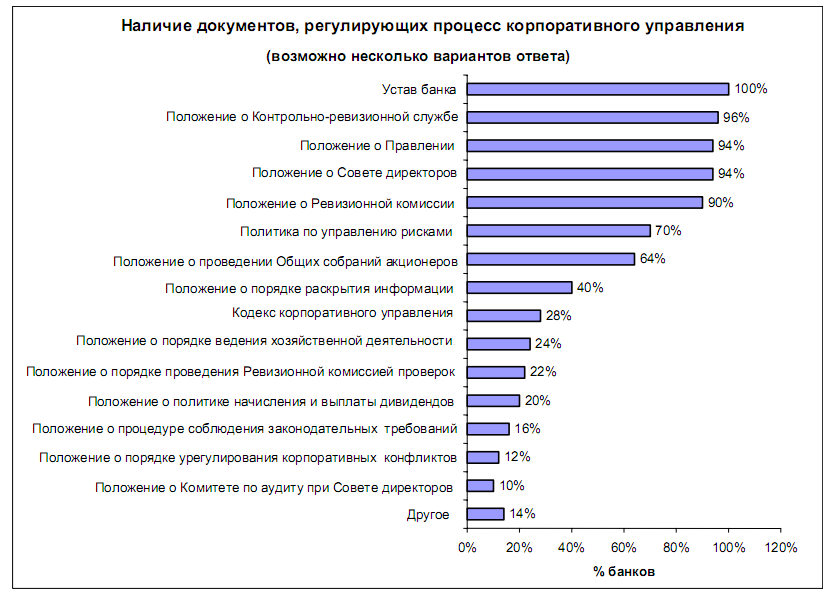
Рисунок 4 - Формализация аспектов корпоративного управления
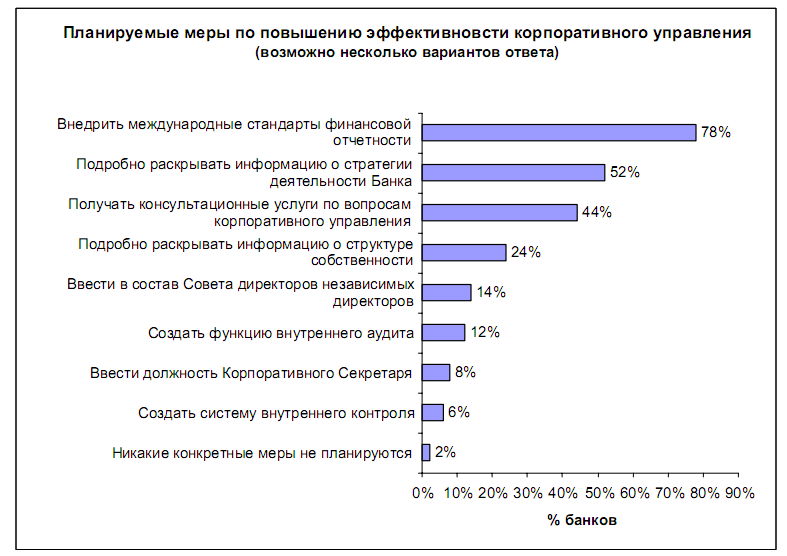
Рисунок 5 - Меры по совершенствованию практики корпоративного управления
Несмотря на то, что банки отмечают, что хорошее корпоративное управление способствует успешной деятельности банка и что оно должно начинаться «сверху», 42% респондентов отметили, что они не организуют специальных учебных программ в этой области для членов Наблюдательного совета и/или Правления. Характерно, что в 48% банков представители руководства регулярно участвуют в таких учебных мероприятиях, тогда как в отношении членов Наблюдательного совета эта доля значительно ниже (10%). Две трети руководящихработниковпроходилиучебнуюподготовкуболееодногоразавгод, что является положительным фактом.
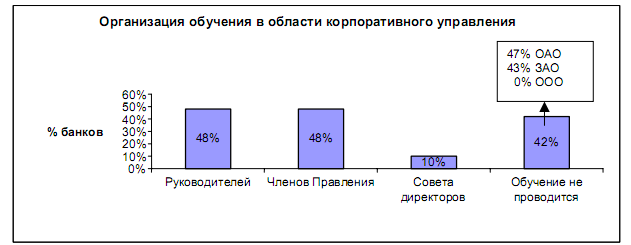
Рисунок 6 - Учебные программы по вопросам корпоративного управления
Хотя большинство банков утверждают, что сознают важность корпоративного управления, очень немногие из них имеют специальное лицо или комитет, ответственные за внедрение корпоративного управления в рамках всей организации. Две трети банков не имеют Комитета по вопросам корпоративного управления в структуре своих Наблюдательных советов или специально назначенного сотрудника, отвечающего за совершенствование структуры корпоративного управления и внедрение передовой практики.
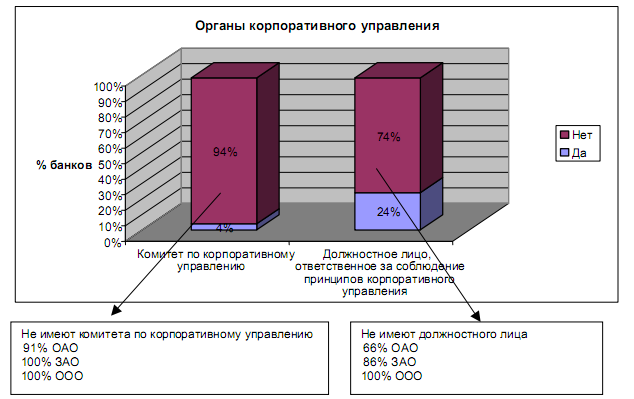
Рисунок 7 - Органы корпоративного управления
Дляполученияинформацииопрактикеипроцедурахкорпоративногоуправления акционеры банков и другие заинтересованные лица в основном используют годовые отчеты банков в качестве источника информации: 44% опрошенных банков отметили годовой отчет в качестве основного источника такой информации. Однако, 40% банков-респондентов не планируют раскрывать подобную информацию в будущем. В соответствии с передовой международной практикой, потребуется более высокий показатель раскрытия указанной информации.
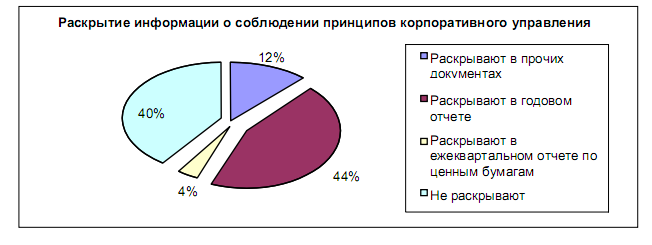
Рисунок 8 - Раскрытие информации о практике и процедурах корпоративного управления
В числе основных препятствий, стоящих на пути развития эффективного Корпоративного управления в финансовом секторе России, многие банки назвали недостаток соответствующего опыта и профессиональных знаний (68%), несовершенство банковского законодательства (52%), а также отсутствие экономических стимулов для внедрения практики корпоративного управления (48%). Отнесение недостаточной экономической мотивации к одному из основных барьеров на пути внедрения корпоративного управления необходимо рассматривать в контексте структуры собственности российских банков, согласно которой большинство банков находятся в собственности небольшой группы акционеров и контролируются ими. Эти акционеры, как представляется, мало заинтересованы в решении проблем корпоративного управления. Это предположение подтверждается также и тем, что такие проблемы, как отсутствие поддержки со стороны Наблюдательного совета и акционеров, были поставлены соответственно на пятое и шестое места.
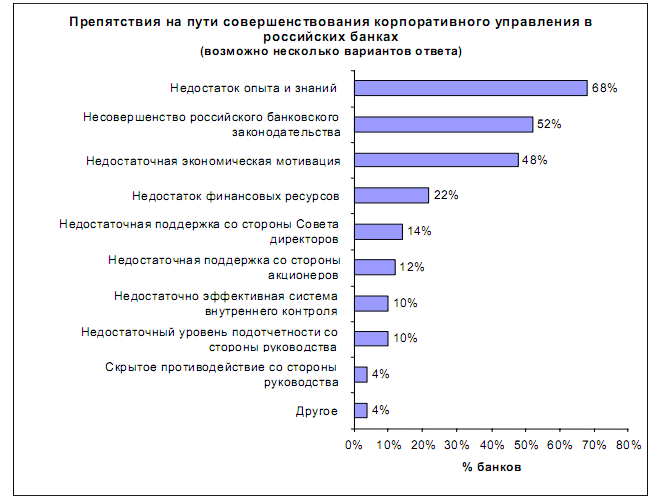
Рисунок 9 - Препятствия на пути совершенствования практики корпоративного Управления в банковском секторе России
Выводы:
В целом банки продемонстрировали достаточную осведомленность о практике корпоративного управления, знание соответствующих кодексов и принципов, а так же понимание их преимуществ для повышения эффективности деятельности. Однако, отмечается заметное нежелание формально закрепить эту осведомленность и понимание во внутренних документах; дела убедительнее слов. Принятие внутренних документов в дополнение к требуемым законодательно, внедрение учебных программ повышающих собственные возможности банков, назначение специалистов, ответственных за совершенствование корпоративного управления, а также открытое обсуждение инициатив в области корпоративного управления будут способствовать укреплению доверия общества в отношении реальной приверженности банков принципам корпоративного управления. В свою очередь акционеры банков также должнывыступитьсторонникамивнедренияпрактикикорпоративногоуправления и поддержать усилия Наблюдательного совета и Правления, предпринимаемые в этом направлении.
3. Практический анализ состояния корпоративной этики и корпоративной культуры банковских служащих на примере ГРКЦ
3.1 Краткая характеристика персонала ГРКЦ
Объектом исследования является Единый расчетно – кассовый центр.
Адрес: 620014, г. Екатеринбург, ул. Вайнера, д. 24
Расчетно-кассовый центр города Екатеринбурга функционирует в составе Главного управления ЦБ по Свердловской области, является его обособленным структурным подразделением, входит в единую централизованную систему Банка России с вертикальной системой управления и осуществляет в соответствии с Положением от 27 марта 1998 года часть функций Главного управления по территории Свердловской области.
Основной целью деятельности ГРКЦ г. Екатеринбурга является обеспечение эффективного, надежного и безопасного функционирования системы расчетов Российской Федерации.
Взаимоотношения ГРКЦ с обслуживаемыми кредитными организациями, представительными и исполнительными органами государственной власти, местного самоуправления, органами федерального казначейства, другими клиентами, а также иными юридическими лицами строятся на основе договоров, заключаемых ГРКЦ от имени Главного управления, в пределах компетенции, определяемой доверенностью, оформленной в порядке передоверия начальником Главного управления, Положением и нормативными актами Банка России. Ответственность по этим договорам несет Главное управление.
Расчетно-кассовый центр в своей деятельности руководствуется законодательством РФ, Федеральными законами «О Центральном Банке РФ (Банке России)», «О банках и банковской деятельности», Положением от 27.03.1998 и иными нормативными актами Банка России.
Екатеринбургский Расчетно-кассовый центр включает в себя следующие отделы:
отдела экономической работы;
отдела обслуживания прочей клиентуры;
отдела внутрибанковских операций:
отдела межбанковских операций;
отдела кассовых операций;
отдела информатизации;
отдела подготовки и передачи информации;
отдела экспедирования РДД и общих вопросов.
Отдел экономической работы выполняет следующие функции:
Надзор за деятельностью филиалов коммерческих банков; анализ деятельности филиалов коммерческих банков на основании ежемесячной бухгалтерской отчетности, осуществление контроля за деятельностью филиалов коммерческих банков, контроль за достоверностью предоставляемой отчетности;
В области налично-денежного оборота (НДО): анализ и прогноз состояния НДО; ежедневная организация работы филиалов комбанков по сдаче и получению денежной наличности; контроль за соблюдением филиалов комбанков нормативных актов координирующих НДО
В области валютного регулирования:
Контроль за работой пунктов обмена валюты уполномоченными и коммерческими банками
Проведение оценок, анализа и прогнозирования социально-экономического положения и развития территории, обслуживаемой ГРКЦ, в т. ч. субъектов экономики (банков, предприятий, организаций);
На основании Положения 14-П от 05.01.98. «О правилах организаций наличного денежного обращения на территории РФ» проводит работу с клиентами ГРКЦ по организации денежного обращения.
Отдел обслуживания прочей клиентуры:
осуществляет расчетное обслуживание филиалов кредитных организаци;
расчетное обслуживание счетов клиентов, не являющихся кредитными организациями, органов местного самоуправления, исполнительных органов государственной власти, их учреждений и организаций, счетов бюджетов всех уровней, отделения Федерального казначейства;
обеспечение учета и контроля осуществления кассовых операций.
участвует в ревизиях по кассе, резервным фондам, исполняет письма, рекламации клиентов;
взимает плату за расчетные услуги
осуществляет обслуживание счетов бюджетных организаций;
производит зачисление средств в доходы бюджетов всех уровней.
составляет бухгалтерскую и статистическую отчетности и представляет в главное управление ЦБ РФ по Свердловской области а установленные сроки.
Отдел внутрибанковских операций:
Ведет бухгалтерский учет основных средств, малоценных быстроизнашивающихся предметов, нематериальных активов, товарно-материальных ценностей на складе и у подотчетных лиц
Составляет проверочные ведомости по внутрибанковским счетам на 1-е число каждого месяца;
Ведет бухгалтерский учет по расчетам с кредиторами и дебиторами;
Ведет операции по ссудам на индивидуальное жилищное строительство и другие цели, выдаваемые сотрудникам ГРКЦ.
Ведет бухгалтерский учет доходов и расходов ГРКЦ г.Екатеринбурга
Оформляет операции по вкладам военнослужащих;
Предоставляет отчеты в установленные сроки в Главное управление Банка России по Свердловской области, в налоговые органы.
Отдел межбанковских расчетов:
Осуществляет расчеты между филиалами;
Своевременно и правильно зачисляет средства на счета клиентов согласно документов;
Подготавливает документы для отдела передачи информации;
Изготавливает начальные переводные авизо;
Формирует начальные почтовые и телеграфные авизо;
Осуществляет подборку, подшивку авизо и передачу в архив;
Осуществляет последующий контроль по начальным и ответным МФО согласно указаниям ЦБ РФ;
Осуществляет контроль по своевременно несквитованным авизо;
Отдел подготовки и передачи информации:
С помощью системы подготовки банковской информации по совершению и контролю расчетных и учетных операций осуществляет процесс ввода, вывода, количественный контроль платежных документов и передачу в центр обработки информации;
Производит прием внутрирегиональных и межрегиональных электронных платежей.
Отдел кассовых операций:
организует надлежащее кассовое обслуживание кредитных организаций, других юридических лиц, являющихся клиентами ГРКЦ.
разрабатывает и осуществляет практические мероприятия по организации правильной постановки эмиссионно-кассовой работы, обеспечивающие сохранность ценностей и соблюдение эмиссионно-кассового режима.
осуществляет контроль за соответствием купюрного состава потребностям налично-денежного обращения.
рассматривает случаи кассовых просчетов и нарушений эмиссионно-кассовой дисциплины, анализирует их причины.
ведет учет банкнот и монеты в резервных фондах.
осуществляет контроль за качеством денежных знаков, находящихся в обращении.
устраняет недостатки, вскрытые ревизиями и проверками в кассовой работе.
проводит проверку и инструктирование кредитных организаций, оказывает необходимую помощь по вопросам кассовой работы.
составляет информацию и отчеты в Главное управление ЦБ о состоянии эмиссионно-кассовой работы.
отвечает за организацию проведения экспертизы денежных знаков и взаимодействия с органами внутренних дел по вопросам подлинности денежных знаков.
внедряет средства механизации в процессе кассовой работы.
организует изучение, обобщение и распространение передового опыта.
проводит мероприятия по повышению деловой квалификации кассовых работников.
рассматривает поступающую корреспонденцию, относящуюся к компетенции отдела кассовых операций, принимает по ней необходимые решения и в установленном порядке дает ответы на письма.
Отдел экспедирования расчетно-денежных документов и общих вопросов:
Осуществляет прием и отправку почтовой корреспонденции и расчетно-денежных документов в строгом соответствии с графиком доставки расчетно-денежных документов и форм операционного дня по ГРКЦ;
Осуществляет регистрацию нормативных актов из ГУ ЦБ РФ
Осуществляет работу по архиву.
Отдел информатизации:
Обеспечивает качественное и своевременное выполнение заданий по разработке, внедрению и сопровождению программного обеспечения;
Выполняет обязанности администратора информационной безопасности;
Обеспечивает бесперебойную работу вычислительной, телекоммуникационной, организационной и кассовой техники, средств связи, кабельных систем ЛВС.
В своей работе отделы руководствуются законодательством Российской Федерации, Федеральными законами «О Центральном банке РФ», Положением, инструкциями, приказами и другими нормативными актами Банка России.
ГРКЦ г. Екатеринбурга возглавляет начальник, назначенный на должность начальником Главного управления по Свердловской области. Начальник ГРКЦ действует от имени Главного управления в пределах полномочий, определенных доверенностью, оформленной в порядке передоверия начальником Главного управления.
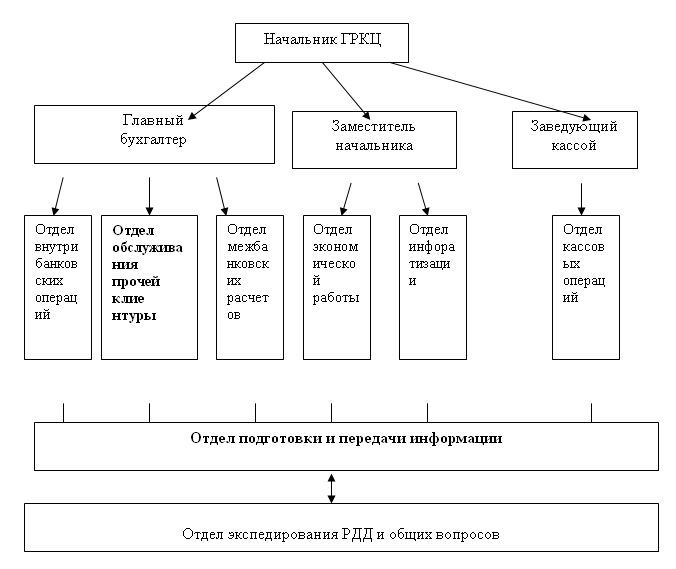
Рисунок 10- Организационная структура ГРКЦ г.Екатеринбурга
Структура Расчетно-кассового центра г. Екатеринбурга отвечает функциям, выполнение которых предусмотрено Положением ГРКЦ.
Штатным расписанием предусматриваются начальники отделов, ведущие специалисты, исполнители. Конкретные должностные обязанности, права и ответственность работников закрепляются за каждым специалистом в должностных инструкциях, разработанных начальниками отделов и утверждаются начальником расчетно-кассового центра.
Основные операции ГРКЦ:
Расчетно-кассовый центр города Екатеринбурга осуществляет операции в пределах возложенных на него полномочий:
открытие, переоформление, закрытие счетов юридических лиц;
списание (зачисление) средств со счетов (на счета) юридических лиц;
контроль соблюдения правил и сроков совершенствования расчетных операций юридическими лицами;
контроль за осуществлением платежей в пределах средств, имеющихся на счетах юридических лиц;
учет списания (зачисления) средств посредством отражения на расчетных и текущих счетах, счетах МФО, а также других счетах, открытых на балансе ГРКЦ;
проверку правильности отражения расчетных операций на счетах, открытых на балансе ГРКЦ ;
защиту расчетно-денежных документов с применением специальных средств;
прием и выдачу ценностей из резервных фондов;
учет эмиссионных операций;
прием и выдачу наличных денег кредитным организациям (филиалам) и другим юридическим лицам;
обработку денежной наличности;
начисление процентов по кредитным операциям, контроль за их своевременным и полным перечислением.
3.2. Оценка персонала. Особенности профессиональной этики работников ГРКЦ
В соответствии с приказом Банка России «О совершенствовании работы с персоналом» от 27.02.2001г. № ОД-б7 и Положением об оценке персонала от 02.03.2001г. № 135-П оценке придан статус обязательной процедуры. В целях повышения эффективности работы с персоналом и обоснованности принятия управленческих решении в расчетно-кассовых центрах проводится оценка результатов исполнительской деятельности и оценка деятельности работников в испытательный срок.
Данные рекомендации определяют содержание и порядок применения оценочных процедур в ГРКЦ и включают следующие разделы, которые я кратко изложу:
Оценка результатов исполнительской деятельности персонала ГPKЦ;
Процедура оценки результатов деятельности руководителей ГРКЦ;
Оценка исполнительской деятельности работников ГРКЦ в испытательный срок.
Цели оценки результатов исполнительской деятельности: определение уровня результативности деятельности работников ГРКЦ за определенный период времени (квартал, год); разработка индивидуальных рекомендаций для мотивации работников к эффективной деятельности; информирование работника о степени соответствия результатов его деятельности требованиям организации.
Нормативной базой проведения оценки исполнительской деятельности в ГРКЦ являются приказ начальника Главного управления Банка России по Свердловской области от 05.07.2001 г. № 67 и Положение об оценке результатов исполнительской деятельности специалистов подразделений Главного управления Банка России по Свердловской области от 02.07.1999 г. При изменении цели, процедуры, периодичности или состава участников оценки Главным управлением издается дополнительное распоряжение.
Оценка исполнительской деятельности работников ГРКЦ проводится по результатам выполнения ими плана работы за квартал. По окончании календарного года каждому работнику выводится среднегодовая оценка по результатам исполнительской деятельности и даются рекомендации по изменению карьеры.
По результатам квартальной и годовой оценки заполняются оценочные листы в соответствии с предлагаемыми формами (приложения 4,5,6).Оценочные листы должны быть надлежащим образом оформлены -обязательно наличие ознакомительной подписи проходящего оценку