Рынок ценных бумаг
- Дальнейшее развитие инфраструктуры и создание единой телекоммуникационной системы рынка ценных бумаг.
Определение основных направлений в плане разработки нормативно законодательной базы, способствующей развитию рынка ценных бумаг.
1.2.УЧАСТНИКИ РЫНКА ЦЕННЫХ БУМАГ.
Ход событий, происходящих в республике на рынке ценных бумаг, объективно предопределяет появление в обращении значительного количества ценных бумаг, купля продажа которых должна быть должным образом упорядочена. Как ни какой другой рынок ценных бумаг нуждается в четкой и продуманной организации.
Ценная бумага - предмет купли продажи на фондовом рынке - является очень специфическим товаром. Он продается и покупается не для удовлетворения, каких-либо потребительских целей, его главное назначение привлекать средства и давать доход. Стихийность и неорганизованность на рынке ценных бумаг может очень дорого обойтись и его участника и государству от потери мелкими держателями ценных бумаг своих накоплений до биржевого краха с неизбежными экономическими потрясениями. Снижение вероятности этих негативных процессов до минимума, создание наилучших условий для постоянного оборота ценных бумаг, перехода из рук в руки - вот основные задачи, которые предстоит решать в процессе организации фондового рынка. Действительно, предприятие и население только тогда станут охотно помещать денежные средства в ценные бумаги, если в случае необходимости также легко и безопасно смогут получить их обратно. Вернуть вложенные средства можно, только продав их другому лицу. Чем проще сделать это, тем больше доверия к помещению средств в ценные бумаги, тем активнее функционирует рынок. Участники рынка нуждаются в мощной и отлаженной инфраструктуре. Она должна обеспечить продавцов и покупателей исчерпывающей информацией обо всех операциях, проводимых на фондовом рынке начиная с выпуска ценных бумаг в обращение и кончая сделками купли-продажи на вторичном рынке, а также максимально оперативный, удобный для всех участников механизм совершения операций. В настоящее время в разных странах эти задачи успешно решают благодаря функционированию специализированных институтов - фондовых бирж, дилерских и брокерских фирм, депозитариев, телекоммуникационных и компьютерных сетей.
Биржевой рынок, как уже отмечалось, является составной частью целостной системы фондового рынка. Ввиду многообразия операций с фондовыми ценностями и многогранности функций, которые могут выполняться разными участниками рынка ценных бумаг, вряд ли представляется возможным дать им единую исчерпывающую классификацию. В зависимости от характера экономического поведения субъектами рынка ценных бумаг могут быть эмитенты, инвесторы и финансовые посредники.
Охарактеризуем более подробно отдельных участников рынка ценных бумаг, начиная с эмитентов, поскольку они первыми выходят на рынок, предлагая к продаже собственные ценные бумаги.
Эмитентам ценных бумаг является государство в лице центрального или местного органа власти (управления) или юридическое лицо (предприятие, учреждение, организация, компания), выпускающее (эмитирующее) ценные бумаги и несущее обязательства по ним перед владельцами ценных бумаг. В соответствии с действующим законодательством в Кыргызстане эмитентами могут быть государственные органы, органы местной администрации, предприятия и иные юридические лица (включая совместные и иностранные предприятия), зарегистрированные на территории страны. Непременным условием допуска эмитента на фондовый рынок является государственная регистрация его правового статуса.
Инвестор - юридическое или физическое лицо, приобретающее ценные бумаги от своего имени и за свой счет. В соответствии с кыргызским законодательством в качестве инвесторов могут выступать не только отечественные юридические и физические лица, но и иностранные. Инвесторы подразделяются на:
· индивидуальные (частные лица);
· корпоративные (предприятия, организации, учреждения и т.д.);
· институциональные (коллективные).
Среди перечисленных групп инвесторов наиболее представительной и влиятельной является группа институциональных инвесторов. В качестве институциональных инвесторов могут выступать различные финансовые институты: пенсионные фонды, страховые компании, траст компании. С одной стороны, они привлекают денежные средства своих клиентов, с другой - значительную часть привлеченных средств без ущерба интересов своих клиентов инвестируют в различные фондовые ценности.
В качестве институционального инвестора на рынке ценных бумаг могут быть компании потребительского кредита, кредитные союзы, а также многочисленные инвестиционные фонды. Инвестиционные фонды, выпуская собственные акции и продавая их населению, вкладывают средства, получаемые от продажи собственных акций, в ценные бумаги государства и других предприятий от имени фонда, т.е. формируют собственный портфель ценных бумаг. Доход инвестиционного фонда зависит от того, насколько эффективно его управляющие формируют инвестиционный портфель и оперируют им. Доходы по акциям напрямую зависят от величины совокупного дохода инвестиционного фонда, т.е. этот доход после покрытия всех расходов фонда и убытков, связанных с инвестиционным риском, распределяется в качестве дивидендов владельцам акций инвестиционного фонда.
И эмитенты, и инвесторы, как правило, редко выходят самостоятельно на фондовый рынок. Чаще всего они прибегают к помощи профессиональных посредников.
Кыргызское законодательство в качестве основного посредника на фондовом рынке утверждает инвестиционный институт - юридическое лицо, осуществляющее деятельность с ценными бумагами как исключительную.
Инвестиционный институт может осуществлять свою посредническую деятельность на рынке ценных бумаг в качестве:
· финансового брокера;
· инвестиционного консультанта;
· инвестиционной компании.
Кроме того, на рынке ценных бумаг как профессиональные посредники могут выступать и коммерческие банки.
Различные инвестиционные институты выполняют определенные посреднические функции, предусмотренные действующим законодательством.
Финансовый брокер на рынке ценных бумаг выполняет функции при покупке и продаже ценных бумаг за счет и по поручению клиента на основании договора-поручения.
Инвестиционный консультант в сделках с ценными бумагами не участвует, а лишь оказывает клиентам консультационные услуги по вопросам выпуска и обращения ценных бумаг.
Спектр деятельности инвестиционной компании более широк: она организует выпуск ценных бумаг и выдает гарантии по их размещению в пользу третьих лиц; вкладывает средства в ценные бумаги, приобретая их от своего имени и за свой счет. Инвестиционные компании формируют свои ресурсы только за счет собственных средств, а свои собственные ценные бумаги они размещают только среди юридических лиц. Инвестиционным компаниям запрещено продавать собственные ценные бумаги населению, но они вправе ему оказывать брокерские и консультационные услуги.
Деятельность коммерческих банков в качестве профессионального посредника на рынке ценных бумаг регулируется различными законами и нормативными актами КР. Конкретный перечень услуг и операций с ценными бумагами, который осуществляет банковское учреждение, предусмотрен его уставом.
Любой инвестиционный институт может действовать на рынке ценных бумаг как профессиональный посредник только на основании лицензии, выданной ему в порядке государственной регистрации.
Большое число инвестиционных институтов формирует рыночную инфраструктуру фондового рынка, неотъемлемой частью которого является также фондовая биржа.
Участников биржевой торговли ценными бумагами следует отличать от участников биржевых сделок. В фондовой сделке, будь она заключена в биржевом зале или вне его, всегда задействованы три стороны - продавец, покупатель, посредник. В биржевых же торгах участвуют главным образом посредники.
В соответствии с кыргызским законодательством членами фондовой биржи, имеющими право участвовать в биржевых операциях, могут быть инвестиционные институты, а также государственные исполнительные органы, основной задачей которых является осуществление операций с ценными бумагами.
Операции на фондовой бирже могут осуществляться только ее членами.
В биржевых торгах, помимо брокеров и дилеров, участвует еще и маклер, в функции которого входят сбор заявок, их обобщение, классификация, котировка ценных бумаг и объявление их курса.
Существует несколько вариантов взаимодействия продавцов и покупателей с посредниками: один посредник сводит и покупателя, и продавца; продавец обращается к одному, покупатель - к другому посреднику, затем оба посредника встречаются на бирже и т.д.
1.3. ИНСТРУМЕНТЫ РЫНКА ЦЕННЫХ БУМАГ.
Ценная бумага - это соответствующим образом оформленный документа имеющий ряд обязательных реквизитов и выражающий имущественные (долговые) отношения между сторонами, подтверждающий право ("титул") на какое-либо имущество или денежную сумму. В зависимости от тех или иных условий, определяющих возможности реализации этих прав, выпускаются различные виды ценных бумаг.
Различаются денежные и инвестиционные (капитальные) ценные бумаги, обращающиеся соответственно на денежном рынке и рынке капиталов.
Денежные ценные бумаги - это коммерческие и финансовые векселя, банковские акцепты; краткосрочные коммерческие бумаги, эмитируемые предприятиями и корпорациями; краткосрочные сберегательные и депозитные сертификаты, эмитируемые банками разных типов; казначейские векселя, эмитируемые от имени правительства на срок до одного года, Главная особенность этих бумаг состоит в том, что они могут одновременно исполнять н функции денег (т.е. быть кредитными деньгами), и являться инструментом краткосрочного инвестирования капитала с целью извлечения дохода. Все сделки, производимые с денежными ценными бумагами, осуществляются в пределах кредитно-банковской системы.
К инвестиционным ценным бумагам относятся акции, краткосрочные и долгосрочные облигации правительства, местных органов власти, банков и промышленных корпораций, паи кооперативов, инвестиционные сертификаты, ипотеки (закладные под недвижимость). Экономическая роль инвестиционных ценных бумаг состоит в создании крупных капиталов для финансирования производства путем аккумуляции мелких капиталов и сбережений.
Инвестиционные ценные бумаги, в свою очередь, могут быта долговыми или долевыми обязательствами. Производные от долговых или долевых обязательств, или "гибридные", финансовые инструменты являются ценными бумагами второго порядка и выполняют в основном посредническую роль при совершении сделок с первичными долговыми и долевыми ценными бумагами.
Долевые ценные бумаги подтверждают право их владельца на долю в реальной собственности.
Отличительной чертой всех долговых обязательств являются возвратность (вложенный капитал возвращается владельцу по истечении определенного срока) и фиксированный доход. К долговым ценным бумагам относятся различные виды облигаций, сертификаты, ипотеки.
Как денежные, так и инвестиционные ценные бумаги в зависимости от порядка подтверждения прав владельца ценных бумаг при совершении с ними операций делятся на:
· ценные бумаги на предъявителя, простого предъявления которых достаточно для реализации и подтверждения прав владельцев (сюда относятся акции и облигации на предъявителя, простые складские свидетельства (варианты), коносамент на предъявителя, предъявительские чеки и др.),
· именные ценные бумаги, права держателей которых подтверждаются как на основе имени владельца, занесенного в титул бумага, так и записи в соответствующей книге регистрации ценных бумаг, ведущейся эмитентом к этой категории ценных бумаг относятся прежде всего именные акции, облигации и сертификаты;
· ордерные ценные бумаги, права держателей которых подтверждаются как предъявлением этих бумаг, так и наличием соответствующих передаточных надписей (например, векселя).
Ценные бумаги по внешнему виду и способу их выпуска подразделяются на основные, в которых записано основное имущественное право или требование и вспомогательные, подтверждающие дополнительные права, требования и условия. Характерным представителем вспомогательных ценных бумаг является купон, дающий право его владельцу на периодический доход в виде процента или дивиденда. Даже если основная бумага (акция или облигация) является именной, купон чаще всего выдается на предъявителя. Вспомогательные ценные бумаги обращаются на рынке независимо от их основной ценной бумаги.
В зависимости от характера операций и сделок, скрывающихся за выпуском ценных бумаг, а также целей их выпуска они подразделяются на коммерческие бумаги, обслуживающие процесс товарооборота и определенные имущественные сделки (векселя, чеки, коносаменты, складские и залоговые свидетельства, закладные и др.), и фондовые, которые, в свою очередь, делятся на бумаги, обращающиеся на фондовой бирже, и бумаги, включенные во внебиржевой оборот. Через внебиржевой рынок проходит основная продажа облигаций государственных займов и акций мелких фирм, не включенных в биржевые списки. Внебиржевая торговля ценными бумагами осуществляется посредством личных и телефонных контактов, а также через электронный внебиржевой рынок, включающий в себя специальные компьютерные телекоммуникационные системы. В странах с развитым фондовым рынком объемы внебиржевых сделок во много (порой в десятки) раз превышают биржевые обороты. Однако это не свидетельствует о малой значимости биржевого рынка, поскольку только на последнем представлены все основные компании данной страны.
Анализируя требования, которым должен соответствовать биржевой товар, легко убедиться в том, что ценные бумаги являются классическим биржевым товаром. К основным характеристикам ценных бумаг следует отнести их массовость, стандартность и взаимозаменяемость. Ценные бумаги в большом количестве эмитируются широким числом акционерных обществ, предприятий, организаций и т.д. В итоге их общая масса, обращающаяся на рынке, является достаточно репрезентативной. Соответствие эмитированных ценных бумаг требованиям и параметрам, предусмотренным действующим законодательством, делает их взаимозаменяемыми и стандартными в пределах определенных групп и видов ценных бумаг. Особо важным обстоятельством, которое характеризует одни ценные бумаги биржевым товаром в отличие от других ценных бумаг, является тождественность каждой акции (облигации) одного выпуска другой, а также то, что они представляют определенную долю в акционерном (облигационном) фонде.
Ценные бумаги, обращающиеся на фондовой бирже, обладают еще одним свойством, а именно колебания цен на эти бумаги, как правило, должны быть постоянными и минимальными. Фондовая биржа способна обеспечить именно такую концентрацию спроса и предложения ценных бумаг, которая позволяет установить цены на них, реально отражающие экономическую ситуацию.
На фондовой бирже обращаются далеко не все ценные бумаги, а лишь "отборные", и биржа наряду с эмитентом несет ответственность за их качество перед инвесторами.
Распределение объемов продаж по секторам рынка акций представлено на следующий схеме.
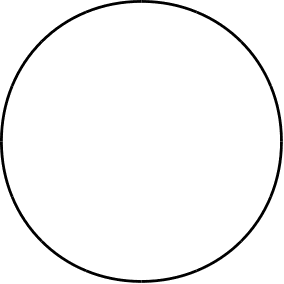
1) 7,3%
Акции
5) 3%
1) Коммерческих банков
4) 3,2%
2) Инвестиционных компаний3) Производственных компаний
4 )Торговых
компаний и
гостиничных
комплексов
2) 46,1%
5)Транспортные компании
3) 40,4%
( схема сделана в системе EXCEL).
Схема 5.
Кроме того, к инструментам фондового рынка можно отнести и биржу.
Биржа - институт, предоставленный комплексом правил регламентирующих поведение хозяйствующих агентов, в тоже время биржа - институт, предоставляющий хозяйственным объектам определенную свободу действий. Биржевой механизм - механизм организационного само формирования спроса и организованной самореализации предложения. Самостоятельно хозяйствующие субъекты встречаются на бирже, чтобы, с одной стороны, реализовать свои ценные бумаги с целью получения прибыли или привлечения средств для удовлетворения собственного спроса. На бирже покупатель и продавец не связанны друг с другом. Процесс купли продажи идет через посредников, цена зависит от спроса и предложения, от доходности и ликвидности.
Процесс биржевых сделок регулируется через биржевое законодательство - свод законов, регулирующих торговлю на бирже и направленных на предотвращение манипуляций ценами, защиту интересов мелких собственников.
Биржевая спекуляция - совершение на бирже сделок с целью получения прибыли на разнице между курсами (или ценами) покупки и продажи. Биржевая сессия - официальные часы работы биржи, в течении которых заключаются сделки, а специальная биржевая сессия (на английских биржах) - в течении которой котировка цен идет в строгой очередности по срокам поставки через председателя этой сессии.
Биржевая сводка - документ, в котором сообщаются данные о сделках, зарегистрированных на бирже.
Глава 2
СУЩНОСТЬ БИРЖЕВОЙ ДЕЯТЕЛЬНОСТИ
2.1 Биржевая торговля - основа биржевой деятельности.
Основой биржевой деятельности является биржевая торговля. Возникновение биржевой торговли объясняется потребностями развития, как производства, так и торговли. При этом торговлю следует рассматривать в качестве связующего звена между производством и внешней средой. Четкая и слаженная организация производства предусматривает обеспечение его всеми необходимыми элементами: рабочей силой, предметами и средствами труда. В то же время производство никогда не организуется ради самого процесса производства. Оно служит для удовлетворения потребностей общества, следовательно, произведенный продукт должен быть доведен до конечного потребления. Связь производства с торговлей можно представить следующим образом (схема 6).
Торговля
Торговля
Производство
реализация
закупка


Схема 6. Связь производства с торговлей ( схема сделана в системе EXCEL ) .
Производство и торговля тесно взаимосвязаны между собой. Можно сказать, что торговля начинает и заканчивает производство. Поэтому производство и торговля предъявляют друг другу определенные требования. Производству необходимо, чтобы определенные товары в согласованном объеме, ассортименте и нужного качества были поставлены к установленному сроку.
В то же время торговля определяет: какую продукцию производить, в каком объеме, и к какому сроку, для какого потребителя и т.д.
Как правило, с производством связана оптовая торговля, основными функциями которой являются:
1) изучение экономической конъюнктуры рынка и прогнозирование основных тенденций ее изменения;
2) работа с продукцией по достаточно широкой номенклатуре;
3) разбивка партий товаров на более мелкие по желанию потребителя;
4) упаковка партий товара;
5) хранение товара;
6) его доставка (транспортировка) до места назначения;
7) предоставление кредита клиентам и товарной форме;
8) предоставление арендных услуг;
9) предоставление информации и консультационных услуг (например, ценовой и технической информации, рекомендаций по установке, обслуживанию и продаже изделий).
В зависимости от особенностей товарных рынков и степени развития оптовой торговли диапазон функций может меняться.
В сфере торговли средствами производства функции оптовой торговли зачастую выполняют сами фирмы-производители. Это в основном касается машиностроительных компаний. Однако, промышленные компании производящие широкий ассортимент продукции с учетом масштабов и сложностей функционирования товарного рынка, стремятся воспользоваться посредническими услугами независимых оптовых торговых фирм и агентов.
Каждому виду реализуемой продукции соответствует свой канал сбыта и организационная форма оптовой торговли. Наиболее распространенными можно считать следующие формы оптовой торговли (схема 7).
Оптовая торговля


Организуемая производителем
Через биржи, аукционы,
ярмарки
Выполняемая частными оптовыми посредниками
Осуществляемая независимыми оптовыми торговыми компаниями
Схема 7. Основные формы оптовой торговли (схема сделана в системе EXCEL).
Биржевая торговля выросла из обычного локального (местного) рынка и ярмарки. Для рынка характерны следующие черты: торговля производится регулярно (ежедневно); ее основой являются гласно (публично) проводимый торг и отсутствие ограничений для товаров, являющихся объектом купли-продажи; товары обязательно присутствует при проведении торга; обычно торговля ведется небольшими партиями и, после операций купли-продажи товаров сразу же передается из рук в руки, что исключает необходимость оформления специальных документов, подтверждающих смену собственника; цена на товар устанавливается на основе спроса и предложения; покупатель товара, как правило, является его же потребителем; локальные рынки обслуживают в основном небольшие территории.
Основными чертами ярмарки являются: ее эпизодический характер (ярмарки обычно проводятся один раз в год); ведение торговли в форме гласного (публичного) торга; торговля специфическими товарами по образцам, описанию, каталогам (причем товар, как правило, не присутствует). В связи с продажей товара крупными партиями с отсроченным сроком передачи его покупателю необходимы специальная документация, подтверждающая передачу прав собственности на товар (договоры, контракты), особые нормы и правила проведения торга и органы, регулирующие и разрешающие споры. В этом случае цена на товар устанавливается в результате спроса и предложения, на ярмарке вместо конечного потребителя выступает перекупщик (посредник). Ярмарки обслуживают большие территории и являются стимулом развития международного торгового оборота.
Биржевая торговля вобрала в себя черты как обычной рыночной, так и ярмарочной торговли, она организуется торговцами для облегчения самого процесса торговли, для выработки ее более эффективного механизма, а впоследствии для защиты (хеджирования) интересов как продавцов, так и покупателей от неблагоприятных изменений цен. Таким образом, биржевая деятельность представляет собой самостоятельную форму коммерческой деятельности с целью получения прибыли. Она:
- концентрируется в местах производства и потребителя товаров, т.е. в крупных промышленных и торговых центрах;
- ведется по специфическим видам товаров, так называемым биржевым товарам, крупными партиями;
- ведется при отсутствии товара, по образцам, описанию, каталогам, а также контрактами или договорами на их поставку в будущем и правом на заключение таких договоров в будущем;
- проводятся регулярно, учитывает возможность концентрации спроса и предложения, продавцов и покупателей во времени и пространстве;
- отличается гласностью торгов, т.е. все желающие могут получить исчерпывающую информацию об объемах заключенных в процессе торгов сделок и складывающихся ценах;
- характеризуется свободным ценообразованием, т.е. цены формируются в соответствии со спросом и предложением, имеющей место конкуренцией, они непостоянны и чутко реагируют на изменяющуюся конъюнктуру рынка;
- ведется биржевыми посредниками, которые могут выступать от имени и в интересах непосредственных производителей и потребителей товаров. Биржевое посредничество в биржевой торговле осуществляется исключительно биржевыми посредниками - брокерскими фирмами, брокерскими конторами и независимыми брокерами. Биржа как таковая не вправе выступать в качестве биржевого посредника;
- предусматривает отсутствие прямого государственного воздействия на процесс биржевого торга;
- ведется по единым исторически сложившимися и законодательно утвержденным правилам, действие которых регулирует складывающийся рынок (с использование типовых документов для оформления и совершения сделок);
- осуществляется при наличии определенных требований и условий поставки проданных товаров;
- вырабатывает два основных стандарта, характеризующих качество и цену товара, являющегося объектом кули-продажи.
Биржа как классический институт рыночной экономики, формирующий оптовый рынок товаров, имеет организационную, экономическую и юридическую (правовую) основы. Она представляет собой хорошо оборудованное "рыночное место", предоставляемое в распоряжение профессионалов биржевого торга - брокеров и дилеров.
С экономической точки зрения биржа - это организованный в определенном месте, регулярно действующий по установленным правилам оптового рынка, на котором совершаются торговля ценными бумагами, оптовая торговля товарами по образцам и стандартам или контрактами на их поставку в будущем, а также валютой и редкоземельными металлами по ценам, официально установленным на основе спроса и предложения. Биржа является юридическим лицом, обладающим обособленным имуществом, имеющим имущественные и личные неимущественные права и обязанности. Она может от своего имени заключать договоры и иные сделки, быть истцом и ответчиком в суде, государственном арбитраже, третейском (арбитражном) суде.
2.2. Функции биржи
Биржа выполняет следующие функции:
1. Организация биржевых собраний для проведения гласных публичных торгов, а именно:
- организация биржевых торгов;
- разработка правил биржевой торговли;
- материально-техническое обеспечение торгов;
- квалифицированный аппарат биржи.
Для организации торговли биржа прежде всего должна располагать хорошо оборудованным "рыночным местом" (биржевым залом), которое могло бы вмещать достаточно большее количество продавцов и покупателей, ведущих открытый биржевой торг. Использование современных электронных средств связи не требует физического присутствия торгующих в одном месте, а позволяет вести торговлю через электронные компьютерные терминалы. Но и в этом случае биржа призвана обеспечить высокоэффективную систему электронной торговли.
Организация торговли требует от биржи разработки и строгого соблюдения правил торговли, т.е. норм и правил поведения участников торга в зале.
Материально-техническое обеспечение торгов, включая оборудование биржевого зала, рабочих мест участников торгов, компьютерное обеспечение всех процессов на бирже и т.д.
Для ведения биржевых торгов биржа должна располагать высококвалифицированным штатом сотрудников.
2. Другой функцией биржи является разработка биржевых контрактов, которая включает:
- стандартизацию размеров партий товаров;
- выработку единых требований к расчетам по биржевым сделкам.
Биржа устанавливает жесткие требования к тем товарам, которые допускаются к биржевым торгам. На основе этих требований разрабатываются биржевые стандарты, которые учитываются производителями и потребителями на торговых биржах, а также эмитентами и инвесторами на фондовых биржах.
Ускорению оформления заключенных сделок способствуют типовые биржевые контракты, которые разрабатываются биржами.
3. Разрешение споров по биржевым сделкам.
В процессе биржевых торгов в силу самых различных причин (ошибка, попытка обмана, нечеткая работа обслуживающего персонала и т.д.) возможны случаи возникновения спорных ситуаций между участниками биржевой торговли, которые по своему характеру могут быть разрешены непосредственно только на бирже и ее соответствующим нейтральным органом. Обычно это третейский суд или арбитраж.
4. Выявление и регулирование биржевых цен.
Биржа участвует в формировании и регулировании цен на все виды биржевых товаров. Концентрация спроса и предложения на бирже, заключение большого количества сделок исключают влияние нерыночных факторов на цену, делает ее максимально приближенной к реальному спросу и предложению. Биржевая цена устанавливается в процессе ее котировки, которая рассматривается как наиболее важная функция биржи. При этом под котировкой понимают фиксирование цен на бирже в течение каждого дня ее работы: регистрацию курса валюты или ценных бумаг; цену биржевых товаров. Котирование цен - это регистрация биржевых цен по биржевым правилам с их последующей публикацией.
Публикация цен на биржевые товары служит ориентиром для продавцов и покупателей, помогает им вырабатывать свою стратегию поведения на очередных биржевых торгах.
5. Биржевое страхование (хеджирование) участков биржевой торговли от неблагоприятных для них колебаний цен. Для этого на бирже используются специальные виды сделок и механизмы их заключения. Выполняя задачу страхования участников биржевого торга, биржа не столько организует торговлю, сколько ее обслуживает. Биржа создает условия для того, чтобы покупатели и продавцы реального (наличного) товара по своему желанию могли бы одновременно принимать участие в соответствующих биржевых торгах в качестве клиентов и участников. Это повышает доверие к бирже, привлекает к ней рыночных спекулянтов, увеличивая число торгующих как непосредственно, так и через посредников.
6. Гарантирование выполнения сделок достигается посредством биржевых систем клиринга и расчетов. Для этого биржа использует систему безналичных расчетов путем зачета взаимных требований и обязательств участников торгов, а также организует их исполнение.
7. Информационная деятельность биржи.
Важнейшей функцией биржи являются сбор и регистрация биржевых цен с последующим их обобщением и публикацией, предоставление клиентам, различным другим заинтересованным организациям, на международный рынок информации о наличии товаров по образцам и пробам обычно на основе сложившихся биржевых стандартов, ее публикация в газетах, журналах, информационных агентствах.
2.3. Виды бирж
Для лучшего понимания особенностей работы бирж их необходимо классифицировать, т.е. объединить в определенные группы, соответственно выбранному признаку классификации.
(Под признаком классификации следует понимать характерные, отличительные особенности, позволяющие объединить функционирующие биржи в определенные группы). К признакам классификации бирж относятся:
- вид биржевого товара;
- принцип организации (роль государства в организации биржи);
- правовое положение (статус биржи);
- форма