Развитие агролизинга в Республике Казахстан
Выручка от реализации в 2004 г. 164’951’000.00 тенге.
Чистая прибыль от реализации = 164’951’000.00 -144’807’112.00=
20’143’888.00 тенге
Рентабельность = (20’143’888.00 тенге/144’807’112.00 тенге)*100%=13,9%
Коэффициент ликвидности =(текущие активы - МЗ)/текущие обязательства =
= (458’782’000.00 тенге -2’121’000.00 тенге)/ 144’807’112.00 тенге =
=456’661’000.00 тенге /144’807’112.00 тенге =3,15%
Коэффициент покрытия =текущие активы /текущие обязательства =
=458’782’000.00 тенге/ 144’807’112.00 тенге=3,16 %
Система финансирования закупаемого оборудования
1. Прямое финансирование.
По заключению контракта купли-продажи между Продавцом, Дистрибьютором и Покупателем, если сроки и условия контракта отвечают требованиям Сторон, Покупатель производит оплату за технику до срока, указанного в условиях платежей контракта. Здесь Покупатель 100% оплату от стоимости товара переводит на счет Продавца. На основе полученной оплаты начинает осуществляться производство техники на заводе John Deere. Этот расчет является самым простым видом расчета, где Продавец несет большую ответственность перед Покупателем. И он является взаимовыгодным видом расчета для всех Сторон.
2. Инкассовый расчет.
По инкассовой форме расчетов завод Джон Дир выступает в качестве Экспортера или Кредитора, клиент в качестве Импортера. Банк по поручению своего клиента (экспортера или кредитора) получает платежи от импортера (плательщика) после отгрузки товаров. Получаемые средства зачисляются на счет клиента в банке. При этом платежи с импортера могут взыскиваться на основании:
а) только финансовых документов (простое, или чистое инкассо);
б) финансовых документов, сопровождаемых коммерческими документами, или только коммерческих документов (документарное инкассо).
Схему расчетов по инкассо можно представить упрощенно в следующем виде: после заключения контракта, в котором оговаривается, что расчеты будут производиться через казахстанские банки, экспортер производит отгрузку товара. После получения от перевозчика транспортных документов экспортер передает все необходимые документы в банк, которому он поручает осуществлять инкассирование (банк-ремитент). Банк-ремитент, проверив документы, направляет их банку-корреспонденту в стране импортера (инкассирующий банк). Последний, проверив документы, представляет их импортеру-плательщику. Инкассирующий банк может делать это непосредственно или через другой банк (так называемый представляющий банк).
Документы выдаются плательщику:
а) против платежа;
б) против акцепта; и реже;
в) без оплаты документов в зависимости от инкассового поручения. Получив платеж от импортера, инкассирующий банк направляет выручку в банк-ремитент, который зачисляет ее на счет экспортера.
Схема 1. Расчеты в форме инкассо.
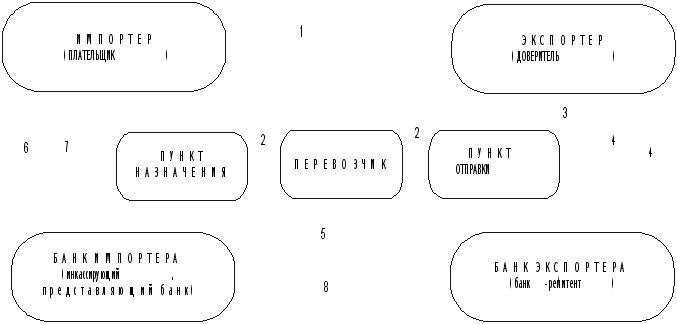
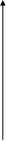
Рис. 5. Расчеты в форме инкассо.
1. Заключение контракта (обычно с указанием банков, через которые будут производиться расчеты).
2. Отгрузка экспортером-доверителем товара в соответствии с условиями контракта.
3. Получение экспортером транспортных документов от перевозчика.
4. Подготовка экспортером комплекта документов (транспортных и др., а также при необходимости и финансовых) и представление их при инкассовом поручении своему банку (банку-ремитенту).
5. Проверка банком-ремитентом документов (по внешним признакам) и отсылка их вместе с инкассовым поручением банку-корреспонденту (инкассирующему банку) в стране импортера.
6. Представление инкассирующим банком инкассового поручения и документов импортеру (плательщику) для проверки с целью получения платежа или акцепта тратт (переводных векселей) непосредственно или через другой банк (называемый в этом случае представляющим банком).
7. Получение инкассирующим банком платежа от плательщика и выдача ему документов.
8. Перевод инкассирующим банком выручки банку-ремитенту (по почте, телеграфу, телексу, как указано в соответствующих инструкциях).
9. Зачисление банком-ремитентом полученной выручки на счет экспортера.
Инкассовая операция оказывается в целом более выгодной импортеру, поскольку платеж осуществляется против документов, дающих ему право на товар. Следовательно, до этого момента импортер может сохранять свои средства в обороте. При этом он не подвержен риску оплаты за еще не отгруженный товар. Напротив, экспортеру после отгрузки товара не гарантирована оплата: всегда существует риск того, что импортер по разным причинам может отказаться от товара. К тому же получение экспортером причитающейся ему выручки происходит не сразу после отгрузки товара, а через некоторое время. Тем самым, экспортер фактически предоставляет кредит покупателю. Кроме того, поскольку пробег документов через банки может длиться от нескольких недель до месяца, а в ряде случаев и дольше, существует риск введения валютных ограничений по валютному Законодательству Республики Казахстан.
3. Аккредитивная форма расчетов.
Более выгодной для экспортера является аккредитивная форма расчетов. Аккредитив представляет собой поручение банка (или иного кредитного учреждения) произвести по просьбе клиента оплату документов в пользу третьего лица - экспортера (бенефициара), при условии выполнении им определенных условий. Кроме этого, аккредитив может обеспечить краткосрочный кредит при условии согласия банка произвести учет (покупку) документов. Аккредитивная форма расчетов состоит из следующих основных моментов. Экспортер и импортер заключают контракт на поставку товаров или оказание услуг с указанием того, что расчеты будут осуществляться в форме аккредитива. Импортер обращается в свой банк (банк-эмитент) с заявлением об открытии аккредитива в пользу экспортера. Банк-эмитент направляет аккредитивное письмо одному из банков в стране экспортера, с которыми он поддерживает корреспондентские отношения (авизующий банк), поручая ему передать аккредитив экспортеру.
После получения (копии) аккредитива экспортер производит отгрузку товара и в соответствии с условиями аккредитива представляет требуемые документы в банк, указанный в аккредитиве (им может быть и авизующий банк), который пересылает их в банк-эмитент. Банк-эмитент проверяет правильность оформления документов и производит их оплату. После перевода денег в авизующий банк, банк-эмитент выдает документы импортеру. Авизующий банк зачисляет поступившие от банка-эмитента средства на счет экспортера, импортер получает товары.
Однако в соответствии с условиями аккредитива оплату представляемых экспортером документов может производить не только банк-эмитент, но и другой банк, указанный в аккредитиве (исполняющий банк). В этом случае исполняющий банк (им может быть и авизующий банк) после оплаты представленных экспортером документов требует возмещения произведенного платежа у банка-эмитента.
Международные расчеты в форме документарного аккредитива можно представить следующей схемой:
1. Заключение контракта, в котором указывается, что стороны будут использовать аккредитивную форму расчетов.
2. Извещение импортера о подготовке товара к отгрузке.
3. Представление импортером заявления своему банку на открытие аккредитива с точным указанием его условий.
Открытие аккредитива банком-эмитентом (исполняющим банком) и направление его экспортеру (бенефициару) через банк, как правило, обслуживающий бенефициара, который (банк) извещает (авизует) последнего об открытии аккредитива.
Схема 2. Аккредитивная форма расчетов
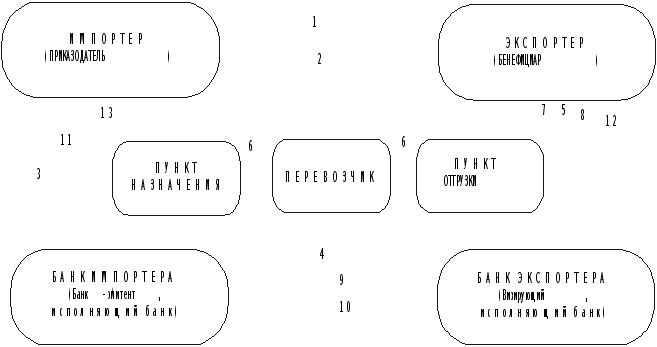









Рис. 6. Аккредитивная форма расчетов.
5. Проверка авизующим банком подлинности аккредитива и передача его бенефициару.
6. Проверка бенефициаром аккредитива на предмет его соответствия условиям контракта и в случае согласия отгрузка им товара в установленные сроки.
7. Получение бенефициаром транспортных (и других требующихся по условиям аккредитива) документов от перевозчика.
8. Представление бенефициаром полученных от перевозчика документов в свой банк.
9. Проверка банком экспортера полученных от бенефициара документов и отсылка их банку-эмитенту для оплаты, акцепта (согласия на оплату или гарантирования оплаты) или негоциации (покупки).
10. Проверка банком-эмитентом полученных документов и (в случаях выполнения всех условий аккредитива) перевод суммы платежа экспортеру.
11. Дебетирование банком-эмитентом счета импортера.
12. Зачисление авизующим банком выручки на счет бенефициара.
13. Получение импортером-приказодателем документов от банка-эмитента и вступление во владение товаром.
При осуществлении расчетов в аккредитивной форме банки взимают более высокий комиссионный сбор, поскольку она является сложной и сопряжена с большими издержками.
Наиболее выгодны экспортеру расчеты в форме аванса (то есть оплата части стоимости контракта до отгрузки товара). Как правило, платеж в форме аванса может достигать до 1/3 общей суммы контракта. Однако эта форма может применяться только тогда, когда импортер крайне заинтересован в получении товара (в случае, если число продавцов на мировом рынке либо количество товара ограничено), или тогда, когда экспортер оказывает на него сильное давление, которому импортер не может в силу ряда причин противостоять.
Платеж после отгрузки товара производится покупателем (в случае договоренности продавца и покупателя об использовании такого способа платежа) после получения телеграфного или телексного сообщения от продавца с подробным описанием отгруженных товаров. Если оплата от покупателя не поступает, то экспортер имеет некоторую гарантию, поскольку все необходимые для получения товара документы находятся в его руках. Однако в этом случае возникает проблема реализации отгруженных товаров. Учитывая риск, возникающий при этом способе платежа, он может использоваться преимущественно только с теми клиентами, которые Продавец имеет прочные связи.
Компания Джон Дир предлагает на технику Джон Дир финансовые и лизинговые схемы по линиям US-Exim, Hermes и Deere Credit. Кредиты по системе Deere Credit выглядят по такой схеме: по заключению контракта между покупателем и продавцом, и определения цены на товары, покупатель делает 15%-ю предоплату от общей суммы контракта. А 85% от общей суммы Контракта оплачивается за счет займа от Deere Credit Inc. Здесь Deere Credit выступает в качестве «Кредитора». А «Заемщиком» может служить казахстанский банк второго уровня. И наличие подобного займа для Покупателя подлежит одобрению со стороны Экспортно-импортного банка США в Вашингтоне, DC. В свою очередь Кредитор и Заемщик подписывают Кредитное соглашение и обмениваются необходимыми документами между казахстанским банком и Deere Credit, Inc.
Кредитор оплачивает Продавцу от имени Покупателя только ту сумму, которая подтверждается Эксим Банком. Кредитор осуществляет платеж в пользу Продавца – «Экспортера» – по предоставлению Продавцом следующих документов Кредитору. Все платежи, осуществляемые в пользу Продавца, будут эквивалентны сумме каждого счета-фактуры, но ограничены суммой займа, утвержденной Эксим Банком:
Счет-фактура – 1 оригинал и 2 копии;
FCR (Экспедиторская расписка) – 1 оригинал и 2 копии или накладная или авианакладная – 2/3 оригинала и 3 копии;
Упаковочный лист – 1 оригинал и 2 копии;
Сертификат качества – 1 оригинал;
Сертификат происхождения – 1 оригинал;
Страховой полис.
Расходы Эксим банка, связанные со страховым покрытием Эксим Банком экспортного кредита, оплачиваются Покупателем.
Все банковские сборы в стране Покупателя оплачиваются Покупателем, и все банковские сборы в стране Продавца оплачиваются Продавцом.
Кредитор Deere Credit, Inc. оплачивает Эксим Банку комиссию установленную Эксим Банком, по оплате Экспортера, на сумму максимум 85% от стоимости товара. Далее комиссия будет включена в сумму кредита, предоставляемого казахстанским банком - Кредитором при наличии гарантии Эксим Банка.
Кредит такого характера на технику Джон Дир дается максимум на 7 лет.
И максимальная сумма кредитования 10 миллионов долларов США.
Точно такую же систему финансирования предлагает финансовый институт HERMES, Гамбург. Финансирование по этой системе выглядит ниже: после получения 15% предоплаты, 85% от общей суммы Контракта оплачивается через безотзывный аккредитив по предъявлении документов, указанных в контракте купли - продажи. Данный аккредитив открывается Казахстанским Банком и авизируется Продавцу первоклассным Западным банком в пользу Продавца, аккредитив разрешает частичные отгрузки и перегрузки товара с одного судна на другое в одном и том же порту. Настоящий аккредитив оплачивается в подтверждающем банке, и возмещение оговаривается вне экспортного кредита, субсидируется Западным финансовым институтом “Кредитор” в Казахстанском Банке. Данный заем гарантируется Euler Hermes Kreditversicherungsgesellschaft, Гамбург (HERMES), Немецким национальным экспортным агентством по кредитному страхованию. Такая структура финансирования обеспечивается в том случае, если товар был произведен в Германии.
В 2004 году с участием Дистрибьютора «Евразия ГмбХ» заключены контракты по этим схемам финансирования на общую сумму 65’263’240.00$ США (шестьдесят пять миллионов двести шестьдесят три тысячи двести сорок долларов США).
Назначение и основная деятельность ТОО «Евразия ГМБХ» - поставка, продажа, последующее сервисное обслуживание сельскохозяйственной техники различного назначения потребителям аграрного сектора Республики Казахстан.
В последние годы в силу объективных факторов хозяйствующие субъекты аграрного сектора не имеют достаточных средств для полной и одномоментной закупки столь дорогостоящей техники, как специализированные сельскохозяйственные крупные машины. Однако в рамках действующей в настоящее время программы поддержки аула (2003-2005 г.г.) и широко разрекламированных планов о вступлении республики в ВТО и связанных с этим перспектив повышения конкурентоспособности отечественной сельскохозяйственной продукции производители не могут не задуматься о повышении производительности своего труда, а для этого использовать все предоставляемые им на законной основе возможности, в т.ч. в рамках агролизинга. Поэтому у агролизинга в Казахстане большое будущее, подкрепленное законодательной базой.
3. Предложения по развитию лизинга в РК.
3.1. Пути развития лизинговых отношений в РК.
В последние годы государство принимает различные меры, направленные на активизацию деятельности банков по кредитованию реального сектора экономики, включая малый бизнес и сельское хозяйство. Весомая роль в решении этих вопросов отводится использованию финансового лизинга, благодаря которому предприятия имеют возможность получать необходимую финансовую и материальную поддержку для технического перевооружения производства, даже при отсутствии и них залогового имущества.
Однако пока отмечается некоторая пассивность банков второго уровня в финансировании лизинговых сделок, которую можно объяснить несколькими обстоятельствами. Во-первых, банки ведут многоплановую деятельность с учетом собственной кредитной политики, которая не всегда может включать вопросы финансового лизинга.
Во-вторых, определенная часть банков по-прежнему предпочитает получать доходы от операций, не связанных с финансированием производственной деятельности. А отсутствие четких процедур организации и проведения лизинга в различных отраслях производства пока не позволяет банкам разработать соответствующие стандарты его обслуживания и определить эффективность своего участия в них. Проведение лизинговых сделок пока сопряжено с множеством дополнительных формальностей. В их числе требование о государственной регистрации договора финансового лизинга движимого имущества, выполнение условий по сертификации и стандартизации приобретаемого оборудования, когда оно поступает из-за рубежа, проблемы правильного отражения в бухгалтерском учете объекта лизинга. Значителен и круг участников (прямых и косвенных) лизинговых отношений, от добросовестности и платежеспособности которых зависит выполнения цепочки обязательств. Но, несмотря на всевозможные сложности в оформлении документов, производители заинтересованы в участии в лизинговых сделках.
Кредитная активность коммерческих банков республики в целом достаточно высока и имеет постоянную тенденцию к увеличению. Значительная часть кредитов, выдаваемых банками, поступает в такие отрасли экономики, как промышленность и торговля. Их удельный вес в общем объеме кредитов в экономике на первое августа текущего года составляет соответственно 33,4% и 29,8. Доля кредитов, выданных на эту дату субъектам малого предпринимательства, составляет 23,5%. В 2000 году банками второго уровня было выдано кредитов на приобретение основных средств на сумму 27 717,6 млн тенге, в 2001 году – на 40 954,8 млн тенге, а на 1 августа 2002 года – на 57 216,2 млн тенге. Удельный вес кредитов, предоставленных на пополнение оборотных средств предприятий, за эти же годы соответственно составил 61,5%, 64,4%, и более 63,5%.
По данным Министерства финансов, на обновление основных фондов предприятий потребуется не менее 800 млрд тенге инвестиций, что почти вдвое превышает объемы всех выданных банками кредитов за истекший год.
Степень износа оборудования на промышленных предприятиях составляет 40-70 % и выше. Ежегодно в республике обновляется лишь 0,8 – 1,2 % основных производственных фондов, в то время как в развитых странах эти показатели составляют 6 - 8 %. Значительная часть инвестиций в основной капитал финансируется за счет собственных и привлеченных средств предприятий. Национальная банковская система в ближайшие годы объективно не имеет возможности полностью удовлетворить потребность экономики в кредитах. Капитал банковской системы, достаточный для обслуживания нормального воспроизводственного процесса, согласно мировой практике должен составлять 6 – 7 % от ВВП
Имеются и другие проблемы: отсутствие прозрачности финансовой деятельности большинства предприятий, низкий уровень их менеджмента, отсутствие надежной системы защиты прав кредиторов. Повышенная рискованность кредитных операций для банков обусловлена отсутствием легальных возможности получения полных и достоверных данных о потенциальном заемщике, позволяющих адекватно оценить его кредитоспособность.
На инвестиционную активность банков в значительной степени может повлиять ожидаемый переход всех предприятий на международные стандарты финансового учета и отчетности, создание эффективной системы идентификации их деловой и финансовой репутации, собственников и менеджеров этих организаций.
Условием взаимной открытости кредиторов и заемщиков является создание государственного кредитного бюро, накапливающего и представляющего заинтересованным лицам достоверную информацию о потенциальных заемщиках, включая недобросовестных. С этой целью Национальный банк разработал проект Закона «О кредитном бюро», который подлежит рассмотрению Правительством и соответствующими министерствами.
Банки участвуют в проведении лизинговых операций непосредственно или через создаваемые ими специализированные дочерние компании («БТА - лизинг», «Халык - лизинг» и др.). По состоянию на 1 августа 2002 года остатки на балансовых счетах банков второго уровня по предоставленным их клиентам суммам в рамках финансового лизинга составляют 9 058 540 тысяч тенге, а полученного банками – 42 149 тысяч тенге.
На сегодняшний день лизинг, включая финансовый, остается недостаточно востребованным в Казахстане, хотя использование этого финансового инструмента позволит решить многие проблемы развития экономики и социальной политики. Основная причина – отечественный рынок лизинговых услуг имеет нерешенные проблемы правового, институционального и организационно-технического характера. К сдерживающим факторам можно отнести, в первую очередь, несовершенство законодательной базы осуществления лизинговых сделок, поскольку Закон «О финансовом лизинге», Гражданский, Налоговый и Таможенный кодексы подлежат значительной конкретизации. А также отсутствие современной инфраструктуры рынка лизинговых услуг, включая ограниченность условий для получения необходимой информации; недостаточность современных технологий по организации и проведению более сложных лизинговых операций, в том числе на международном уровне. Казахстан еще не присоединился к международной конвенции «О финансовом лизинге» 1988 года. На рынке присутствуют высокие риски, ограничены сроки финансирования при высоком уровне при высоком уровне первоначального взноса и стоимости ресурсов. Отсутствует методика оперативной оценки эффективности лизингового инвестиционного проекта. Лизинговые компании недостаточно полно изучают потребности различных производителей и регионов республики в оборудовании и технологиях. При этом у многих субъектов мелкого и среднего бизнеса нет понимания выгодности и перспективности лизинга. Как показывает практика, лизинговые операции будут привлекательны и эффективны для всех участников лишь при наличии качественного бизнес-плана, составления которого пока представляется многим проблемным.
Учитывая зарубежный опыт, можно предположить, что дальнейшее развитие должен получить оперативный лизинг. В этом случае лизингополучатель возвращает оборудование его владельцу по истечении срока лизинга, а лизингодатель получает основной доход именно при реализации этого оборудования на вторичном рынке. Должны произойти секьюритизация лизинговых обязательств, эмиссия ценных бумаг на базе договоров лизинга, организация долевого финансирования со стороны поставщиков, а также лизинговые операции.
Представляется целесообразным использование договорных механизмов распределения рисков между несколькими банками, страховых принципов обеспечения обязательств сторон.
На нынешнем
этапе экономического
развития Казахстана
одним из оптимальных
вариантов
диверсификации
кредитного
и предпринимательского
риска является
проведение
комбинированной
товарно-денежной
схемы лизинговых
операций, где
в качестве
инвесторов
одновременно
выступают три
субъекта лизинга:
производитель,
банк, лизингополучатель.
Значительный
импульс развитию
лизинга придаст
опыт использования
государством
механизма
лизинга в авиационной
отрасли и, особенно,
в сельском
хозяйстве.
Последнее
рассмотрим
на примере
государственного
акционерного
общества
«КазАгроФинанс»,
которое является
одной из успешно
развивающихся
финансовых
компаний Республики
Казахстан. АО
«КазАгроФинанс»
оказывает
услуги по финансовому
лизингу
сельскохозяйственной
техники на
территории
Республики
Казахстан уже
на протяжении
5 лет. С целью
охвата всех
регионов Казахстана,
нуждающихся
в обновлении
машинно-тракторного
парка, создано
12 областных
филиалов и
представительств.
За период
своего существования
Общество стало
одной из самых
крупных лизинговых
компаний в
Казахстане
с размером
активов свыше
20 млрд тенге
по состоянию
на 1 октября
2004 г. Всего Обществом
инвестировано
в сельское
хозяйство
республики
25,2 млрд. тенге.
В настоящее
время компания
насчитывает
порядка 700 заёмщиков
и более 1250 договоров,
при этом размещено
в лизинг более
5 300 единиц сельхозтехники.
C 2003 года АО
«КазАгроФинанс»
принимает
участие в реализации
Государственной
агропродовольственной
программы
Республики
Казахстан на
2003-2005 годы, в части
обеспечения
создания и
финансирования
машинно-технологических
станций (сервис-центров),
с выделением
на эти цели
средств из
республиканского
бюджета.
Машинно-технологические
станции предназначены
для оказания
сельхозтоваропроизводителям
услуг по возделыванию
сельскохозяйственных
культур, по
ремонту, техническому,
сервисному
и гарантийному
обслуживанию,
по реализации
сельскохозяйственной
техники, оборудования
и запасных
частей.
В 2003-2004
годах АО «КазАгроФинанс»
создано 14
машинно-технологических
станций (сервис-центров)
во всех областях
республики,
за исключением
Мангистауской
и Атырауской
областей. Ими
приобретено
1362 единиц техники,
в том числе:
243 единицы тракторов,
137 единиц комбайнов
и 982 единицы
сельскохозяйственных
машин, орудий
и оборудования,
а также оборудования
для технического
сервиса. Всего
на приобретение
сельскохозяйственной
техники и на
обеспечение
текущей
финансово-хозяйственной
и производственной
деятельности
направлены
средства на
сумму более
2 950 млн тенге.
АО «КазАгроФинанс»
является не
только крупной
лизинговой
компанией, оно
еще является
«локомотивом»
продвижения
лизинговых
отношений в
Республике.
Специалисты
Компании внесли
значительный
вклад в совершенствование
законодательной
базы по лизингу,
это и изменения
последних лет
в Закон «О финансовом
лизинге», в
Гражданский
и Налоговый
кодексы, другие
подзаконные
акты.
Основной
целью руководство
Компании ставит
обеспечение
доступности
лизинговых
проектов большинству
сельхозформирований
Республики,
к примеру, около
50% от общего числа
клиентов компании
являются крестьянские
и фермерские
хозяйства.
Компания
имеет большие
перспективы
для развития.
В будущем стоят
задачи по ежегодному
увеличению
объемов финансирования
для обновления
машинно-тракторного
парка Республики,
дальнейшего
развития
машинно-технологических
станций (сервис-центров),
расширения
сферы оказываемых
финансовых
услуг, и, помимо
лизинга сельхозтехники,
с 2005 года приоритетной
задачей является
финансовый
лизинг технологического
и перерабатывающего
оборудования
для аграрного
сектора.
Таким
образом, АО
«КазАгроФинанс»
является полноценным
финансовым
институтом
и настоящим
партнером для
финансирования
поступательного
развития всего
аграрного
сектора республики.
Одновременно
поэтапно реализуется
стратегия роста
инвестиционной
привлекательности
компании для
потенциальных
инвесторов
и кредиторов.
Сегодня
существует
ряд компаний,
которые также
предоставляют
услуги по лизингу
сельхозтехники.
Но преимущества
Общества перед
конкурентами
следующие:
Действительно,
рынок лизинговых
услуг в Казахстане
развивается
стремительными
темпами. Не
секрет, что
имеющийся в
Республике
парк техники
и оборудования
сильно изношен
и нуждается
в обновлении,
и самым доступным
механизмом
решения данной
задачи на сегодняшний
день является
лизинг, поэтому
спрос на него
в ближайшие
годы будет
оставаться
на достаточно
высоком уровне.
Сейчас в стране
создана благоприятная
почва для развития
лизинга, способствующая
развитию здоровой
конкурентной
борьбы на рынке
данных услуг,
что положительно
скажется на
качестве лизинговых
услуг, дальнейшем
снижении процентных
ставок. Рынок
лизинговых
услуг становится
привлекательным
как для производителя,
так и для инвестора.
По экспертным
оценкам, доля
лизинговых
операций
казахстанских
лизинговых
компаний в
общем объеме
инвестиций
в основной
капитал в ближайшие
три года достигнет
уровня 4-5% или
в суммовом
выражении
порядка 500-550 млн.
долл. США.
В
настоящее время
в Республике
действуют
порядка 15 лизинговых
компаний, большинство
из которых
базируются
в г.Алматы, 3
компании имеют
головные офисы
в столице Астане,
в т.ч. и наша
компания.
Естественно,
накал конкурентной
борьбы на рынке
данных услуг
растет, т.к.
оказанием
лизинговых
услуг занимаются
не только лизинговые
компании, но
и некоторые
отечественные
банки, также
не исключено
появление на
рынке новых
лизинговых
компаний. Я
полагаю, в конечном
счете, на потребителе
лизинговых
услуг это скажется
только положительным
образом.
Если
же говорить
о нашей компании,
то для нас победа
в конкурентной
борьбе не является
самоцелью.
Основная цель
создания нашей
компании –
поддержка
отечественного
сельхозтоваропроизводителя
и в этом контексте
осуществляется
вся наша деятельность.
Поэтому в настоящее
время мы не
представлены
в некоторых
сегментах рынка
лизинговых
услуг, например,
такие как лизинг
пассажирского
и легкового
автотранспорта,
технологического
оборудования
для нефтяной,
горнодобывающей
и других отраслей.
Что касается
уровня ставок
вознаграждения,
которые предлагают
казахстанские
лизинговые
компании, он
определяется
спецификой
создания
отечественных
лизинговых
компаний. Поскольку
большинство
из них являются
дочерними
структурами
банков второго
уровня, естественно,
они используют
ресурсы, привлеченные
в этих банках,
таким образом,
ставка вознаграждения
по лизингу у
этих компаний
складывается
из стоимости
привлеченных
банком ресурсов
(как правило,
депозиты) плюс
маржа самого
банка плюс
маржа лизинговой
компании. Поэтому
ставка вознаграждения
лизинговых
компаний,
аффилиированных
с банками (таких,
как БТА Лизинг,
Центр Лизинг,
АТФ Лизинг,
Темир Лизинг
и т.д.) в настоящий
момент составляет
в среднем 13-20%
годовых. При
этом срок лизинга
составляет
до 5 лет, размер
авансового
взноса до передачи
предмета лизинга
лизингополучателю
составляет
20-30% от стоимости
предмета лизинга.
Компания
«КазАгроФинанс»
для осуществления
своей деятельности
использует
финансовые
ресурсы, предоставляемые
государством
в лице Правительства
Республики
Казахстан, что
позволяет
сделать лизинговые
услуги нашей
компании максимально
доступными
для всех форм
хозяйствующих
субъектов.
Сейчас Общество
предлагает
лизинговые
услуги при
ставке вознаграждения
4% годовых, сроке
лизинга до 7
лет и размере
авансового
взноса 15% от
стоимости
предмета лизинга.
Данная ставка
вознаграждения
является обоснованной
и базируется
на произведенных
расчетах. Это
минимальный
размер ставки
вознаграждения,
который позволяет
компании динамично
развиваться
и при этом
максимально
учитывает
интересы наших
лизингополучателей.
За период 2000-2004 г.г. акционерным обществом «КазАгроФинанс» было приобретено 5 321 (пять тысяч триста двадцать одна) единица различной техники на сумму более 18,5 млрд. тенге, которая впоследствии была размещена среди отечественных сельскохозяйственных товаропроизводителей на лизинговой основе.