Себестоимость продукции растениеводства на примере предприятия СПК "Найтоповичский"
Производство зерновых и зернобобовых культур занимает в валовой продукции СПК «Найтоповичский» лишь 8,6%. Тем не менее, изучение себестоимости и рентабельности зерна, выявление резервов совершенствования этих показателей имеет огромное значение для повышения эффективности производства в хозяйстве.
Рассмотрим производство зерновых и зернобобовых культур в хозяйстве в период с 2005 по 2007 годы.
Таблица 8 - Производство зерновых и зернобобовых культур в СПК «Найтоповичский»
| Наименование культуры | 2005 г. | 2006 г. | 2007 г. | 2007 г. в % к 2005г. | |||
| всего, ц | в % к итогу | всего, ц | в % к итогу | всего, ц | в % к итогу | ||
| Озимые зерновые | - | - | 13729 | 38,5 | 1508 | 2,7 | - |
| Яровые зерновые | 35792 | 100 | 19290 | 54,0 | 37176 | 67,0 | 103,9 |
| Зернобобовые | - | - | 2660 | 7,5 | 16800 | 30,3 | - |
| Итого | 35792 | 100 | 35679 | 100 | 55484 | 100 | 155,0 |
Рассматривая производство зерна в СПК, мы видим, что в течение анализируемого периода происходят значительные изменения. Главным образом, с 2005 года хозяйство кроме яровых зерновых начало выращивать озимые зерновые и зернобобовые культуры. Кроме того, в 2007 году по сравнению с 2005 годом валовое производство зерна увеличилось на 55%, что составило 19692 центнера в абсолютном выражении. Наблюдаются изменения и в структуре производства. Так, в 2005 году после введения в производство яровых и зернобобовых культур 54% валового производства зерна приходится на яровые, 38,5% – на озимые и 7,5 % - на зернобобовые культуры. В 2007 году структура имеет следующий вид: 67% валового производства приходится на озимые, 2,7 % - на яровые и 30,3% - на зернобобовые. То есть в отчетном году значительно возрастает доля яровых культур, а также зернобобовых, в то же время наблюдается резкое снижение доли озимых культур.
Для более полного анализа необходимо рассмотреть не только уровень производства, но и экономические показатели состояния зернового производства в хозяйстве. Представим их в следующей таблице.
Таблица 9 - Экономические показатели состояния зернового производства в СПК «Найтоповичский»
| Показатели | 2005 г. | 2006г. | 2007г. | 2007 в % к 2005г. |
| Площадь посева, га | 1350 | 2007 | 2250 |
166,7 166,6666667 |
| Валовой сбор, ц | 35792 | 35679 | 55484 | 155,0 |
| Урожайность, ц с 1 га | 26,5 | 17,8 | 24,7 | 93,2 |
|
Себестоимость всего произведенного зерна, тыс. руб. |
2730 | 4795 | 5767 | 211,2 |
| Себестоимость 1 ц зерна, руб. | 76,30 | 134,39 | 103,94 | 136,2 |
| Реализовано зерна, ц | 7432 | 1643 | 3623 | 48,7 |
| Себестоимость реализованного зерна, с.руб. | 718 | 312 | 534 | 74,4 |
| Цена реализации 1 ц зерна, руб. | 304,49 | 286,67 | 281,53 | 92,5 |
| Выручка от реализации зерна, тыс. руб. | 2263 | 471 | 1020 | 45,1 |
| Прибыль, тыс. руб. | 1545 | 159 | 486 | 31,5 |
| Уровень товарности зерна, % | 20,8 | 4,6 | 6,5 | - |
| Уровень рентабельности товарного зерна, % | 215,2 | 50,9 | 91,0 | - |
Сравнивая эти показатели со среднерайонными, мы можем сделать вывод о том, что хозяйство работает достаточно хорошо. Так, в 2005 году урожайность зерна в республике составляла 23,3 ц с 1 га, в 2006 – 19 ц с 1 га, в 2007 – 23,3 ц с га. В СПК «Найтоповичский» этот показатель отличается от средних по районе, а в некоторые годы даже превышает их.
Если сравнить средний уровень цен реализации зерна, то мы также можем увидеть, что в хозяйстве этот показатель несколько выше, чем в среднем по республике. Так, в 2005 году средний уровень цен реализации зерна составлял 290,5 рублей за центнер, в 2006 – 271,3, в 2007 – 271,5. В хозяйстве же средние цены реализации зерна в эти же периоды составляют 304,5, 286,7 и 281,5 рублей за центнер соответственно. Кроме того, в 2005 году в среднем по району уровень рентабельности зерна составил 94%, в хозяйстве же этот показатель составляет 91%.
При рассмотрении экономических показателей производства зерна в СПК «Найтоповичский» прослеживаются следующие тенденции:
во-первых, в течение анализируемого периода в хозяйстве, как уже было видно при анализе предыдущей таблицы, значительно увеличились площадь посева зерновых и их валовый сбор, на 67 и 55 % соответственно;
во-вторых, в 2007 году по сравнению с 2005 годом наблюдается некоторое снижение урожайности. Оно составляет 6,8%;
в-третьих, в СПК в исследуемом периоде увеличивается себестоимость производства одного центнера зерна на 36%. Если в 2005 году она составляла 76,30 рублей за центнер, то в 2007 году этот показатель составил уже 103,94 рубля;
в-четвертых, следует отметить, что в хозяйстве значительно сократился уровень товарности зерна. Так, в 2005 году из всего произведенного зерна хозяйство реализовало 20,8%, в 2007 году этот показатель составляет уже 6,5%. Вследствие этого происходит снижение выручки от реализации зерна, а также прибыли;
в-пятых, мы видим значительное снижение уровня рентабельности товарного зерна в течение анализируемого периода. Это связано с тем, что в 2007 году снизилась цена реализации зерна и увеличилась его себестоимость.
Как видно из таблицы 9, себестоимость зерна в хозяйстве возросла в 2007 году по сравнению с 2005 годом более чем в 2 раза. Факторный анализ затрат на производство показывает, что за счет повышения себестоимости 1 ц зерна затраты на производство зерна возросли на 36,2% (или на 1533,6 тыс. рублей), а за счет увеличения объема производства затраты возросли на 55% (или на 1501,4 тыс. рублей). Проведем анализ себестоимости производства зерна по статьям затрат.
Таблица 10 - Структура себестоимости зерна в СПК «Найтоповичский» по статьям затрат
| Статья затрат | 2005 г | 2006г | 2007 г | Изменения | ||||
| тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | тыс. руб. | в % к итогу | тыс. руб. | 2007 в % к 2005 | |
| Заработная плата с отчислениями | 916 | 33,6 | 1238 | 24,5 | 691 | 11,98 | -225 | 75,44 |
| Семена и посадочный материал | 469 | 17,2 | 952 | 18,7 | 2132 | 36,97 | 1663 | 454,58 |
| Удобрения | 66 | 2,4 | 366 | 6,5 | 405 | 7,02 | 339 | 613,64 |
| Содержание основных средств всего | 1110 | 40,6 | 1706 | 31,4 | 1829 | 31,71 | 719 | 164,77 |
| в том числе на ГСМ | 475 | 42,8 | 982 | 18,9 | 1145 | 19,85 | 670 | 241,05 |
| Прочие | 169 | 6,2 | - | - | 710 | 12,31 | 541 | 420,12 |
| ИТОГО | 2730 | 100 | 5025 | 100 | 5767 | 100 | 3037 | 211,25 |
Представим структуру себестоимости базисного и отчетного года в виде рисунков 1,2.

Рисунок 1 - Структура себестоимости зерна в СПК «Октябрь» в 2005 году
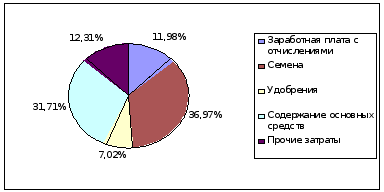
Рисунок 2 - Структура себестоимости зерна в СПК «Октябрь» в 2007 году
Данные таблицы и диаграмм показывают, что основной удельный вес в себестоимости зерна занимают затраты на заработную плату, на содержание основных средств, на семена и посадочный материал. Кроме того, в 2007 году по сравнению с 2005 годом наблюдаются значительные изменения в структуре себестоимости зерна. Так, значительно сокращается доля заработной платы, увеличивается доля затрат на семена и посадочный материал, снижается доля затрат на содержание основных средств. В структуре затрат на содержание основных фондов увеличиваются затраты на ГСМ: если в 2005 году они составляли 42,8%, то в 2007 году – уже 62,6%.
Проведем факторный анализ рентабельности СПК «Найтоповичский».
Анализ затрат на производство зерна в СПК «Найтоповичский» показывает, что в хозяйстве в анализируемом периоде происходит повышение себестоимости зерна и снижение его рентабельности.
Для более полного анализа необходимо рассмотреть себестоимость и рентабельность в разрезе отдельных культур, выращиваемых в хозяйстве.
Таблица 11 - Себестоимость, цена и рентабельность зерновых культур в СПК «Найтоповичский»
| Культура | 2005 г | 2006 г | 2007 г | |||||||||
| Реализовано, ц | Себестоимость 1 ц, тыс. руб | Цена за 1 ц, руб | Рентабельность, % | Реализовано, ц | Себестоимость 1 ц, тыс. руб | Цена за 1 ц, руб | Рентабельность, % | Реализовано, ц | Себестоимость 1 ц, тыс. руб | Цена за 1 ц, руб | Рентабельность, % | |
| Пшеница яровая | 4450 | 95,1 | 265,2 |
215 |
527 | 277,0 | 311,2 |
12 |
1738 | 178,9 | 308,4 |
72 |
| Рожь | 1194 | 133,2 | 616,2 |
362 |
22 | 90,9 | 272,7 |
200 |
930 | 108,6 | 150,5 |
38 |
| Ячмень | 1155 | 65,8 | 240,7 |
265 |
333 | 201,2 | 261,3 |
30 |
139 | 79,1 | 251,8 |
218 |
| Овес | 633 | 94,8 | 153,2 |
62 |
76 | 171,1 | 381,6 |
123 |
816 | 136,0 | 378,6 |
178 |
Как видно из таблицы, в течение анализируемого периода в хозяйстве рентабельность производства различных культур варьирует. Наиболее высокий уровень рентабельности достигается при производстве озимой ржи, ячменя. В течение анализируемого периода наблюдается тенденция к увеличению рентабельности производства ячменя.
На конец анализируемого периода предприятие имело активное сальдо задолженности, т.е. предприятие имеет возможность предоставлять дебиторам кредит, превышающий средства, полученные в виде отсрочек платежей кредиторам.
2.3 Финансовое состояние СПК «Найтоповичский»
Для анализа финансового состояния предприятия, необходимо рассчитать ряд показателей и коэффициентов. Целесообразно начинать анализ финансового состояния с анализа ликвидности и платежеспособности баланса предприятия.
Таблица 12 - Анализ ликвидности баланса СПК «Найтоповичский» за 2006 – 2007 г., тыс. руб.
| Группы активов | 2006г. | 2007г. | Группы пассивов | 2006г. | 2007г. | Неравенства |
| А1 | 56 | 171 | П1 | 2413 | 2227 |
А1
|
| А2 | 80 | 51 | П2 | 0 | 0 |
А2
|
| А3 | 218 | 220 | П3 | 0 | 0 |
А3
|
| А4 | 4654 | 4510 | П4 | 1579 | 1345 |
А4
|
 П1
 П4
В ходе проведения анализа ликвидности баланса было выявлено два несоответствия структуры баланса в 2006 г. и 2007 г. основному требованию абсолютной ликвидности.
Первая группа активов меньше, чем краткосрочные обязательства предприятия. Поэтому необходимо выявить резервы увеличения денежных средств и финансовые ресурсы для погашения кредиторской задолженности. Таким образом, предприятию необходимо изыскать 1165 тыс. руб. для погашения недостатка.
Вторая и третья группы активов и пассивов соответствуют нормативу за счёт отсутствия у организации краткосрочных долгосрочных пассивов.
Четвёртая группа активов – внеоборотные активы, больше собственного капитала. Следует изыскать средства для увеличения прибыли и, собственно, капитала предприятия. Для погашения недостатка организации понадобится не менее 910 тыс. руб.
Далее произведём анализ платёжеспособности предприятия, рассмотрев таблицу 13.
По результатам анализа в платежеспособности предприятия была выявлена отрицательная динамика развития основных показателей, его характеризующих.
Таблица 13 - Анализ платежеспособности СПК «Найтоповичский» за 2006 – 2007 г., тыс. руб.
| Показатели | Норматив | 2006 г. | 2007 г. | Изменение | |
| Абсолютное тыс.руб. | Темп роста | ||||
| К-т текущей ликвидности | 2 | 0,75 | 0,33 | -0,42 | 44,00 |
| К-т быстрой ликвидности | 0,7-1,5 | 0,48 | 0,17 | -0,31 | 35,42 |
| К-т абсолютн. ликвидности | 0,1 | 0,32 | 0,13 | -0,19 | 40,63 |
| Чистый оборотный капитал | рост | -203 | -894 | -691 | в 4,4 раза |
| К-т обеспеченности собств. средствами | 0,1 | -0,35 | -2,06 | -1,71 | в 5,9 раза |
Практически все показатели не ответствуют нормативным значениям. Коэффициент текущей ликвидности в 2006 г. составлял 0,75, а в 2007 г. 0,33, темп роста коэффициента всего 44%. Коэффициент быстрой ликвидности так же далёк от норматива и составил в 2006 г. 0,48, в 2007 г. 0,17; темп роста которого 35,42%.
Коэффициент абсолютной ликвидности в 2006 г. составил 0,32, а в 2007 г. значение близко к нормативу 0,13; хотя темп роста достаточно низок 40,63 %. Наблюдается абсолютное снижение чистого оборотного капитала. За год ЧОК уменьшился в 4,4 раза, ведь в 2006 г. он составил - 203 тыс. руб., в 2007 г. – 894 тыс. руб. Отрицательное значение ЧОК объясняется превышением собственного капитала над оборотными активами предприятия.
Коэффициент обеспеченности собственными средствами отрицателен и так же далек от норматива. В 2006 г. он составил – 0,35, а в 2007 г. – 2,06, т.е. за этот период он снизился в 5,9 раза. Для улучшения состояния предприятия необходимо повысить показатели ликвидности и платёжеспособности предприятия.
Далее определим тип финансовой устойчивости предприятия на примере таблицы 14.
Таблица 14 - Определение типа финансовой устойчивости СПК «Найтоповичский» за 2006 – 2007 г. тыс.руб.
| Показатели | 2006 г. | 2007 г. | Изменение | |
| тыс.руб. | % | |||
| Собственные оборотные средства | 748 | 910 | -693 | в 4,2 раза |
| Собственные и долгосрочные заёмные источники | 748 | 910 | -693 | в 4,2 раза |
| Общая величина основных источников | 365 | 442 | -174 | 71,75 % |
| Излишек (недостаток) собственных оборотных средств. | -977 | -1130 | -689 | в 2,6 раза |
| Излишек (недостаток) собственных и долгосрочных заёмных источников. | -977 | -1130 | -689 | в 2,6 раза |
| Излишек (недостаток) общей величины основных источников | 136 | 222 | -170 | 56,63 % |
| Тип финансовой устойчивости | (0;0;1) | (0;0;1) | - | - |
Как видно из баланса, предприятие не имеет долгосрочных заёмных средств, очевидно, что собственных и долгосрочных заёмных источников так же в 2007 г. на 693 тыс. руб. или в 4,2 раза меньше, чем в 2006 г. Общая величина основных источников в 2007 г. на 174 тыс. руб. или на 28,25 % меньше, чем в 2006 г.
Далее видно, что недостаток собственных оборотных средств в отчётном году составляло 689 тыс. руб., по сравнению с 2006 г., или в 2,6 раза меньше.
Недостаток собственных и долгосрочных заёмных средств аналогичен – 689 тыс. руб. или в 2,6 раза меньше соответственно. Недостаток общей величины основных источников составляет 170 тыс. руб., или на 43,34 % меньше в 2007 г., чем в 2006 г.
Исходя из вышеизложенных фактов видно, что предприятие является третьим типом финансовой устойчивости, т. е. финансово неустойчивым.
Анализ финансовой устойчивости предприятия рассмотрим на примере таблицы 15.
Таблица 15- Анализ финансовой устойчивости СПК «Найтоповичский» за 2006 – 2007 г.
| Показатели | Норм | 2006 | 2007 | Изменение 2007 –2005 гг. | |
| тыс.руб. | % | ||||
| К-т автономии | 0,5 | 0,74 | 0,50 | -0,24 | 67,57 |
| К-т соотношения заёмных и собственных средств |
|
0,35 | 1,01 | 0,66 | в 2,9 раза |
| К-т обеспеченности собственными источниками финансирования | 0,6-0,8 | -0,35 | -2,06 | -1,71 | в 5,9 раза |
| К-т маневренности |
|
0,26 | 0,33 | 0,07 | 126,92 |

 0,5
По результатам анализа финансовой устойчивости была выявлена положительная динамика некоторых показателей.
Так коэффициент автономии в 2007 г. соответствует нормативу, хотя ниже, чем в прошлых годах; на 0,24 тыс. руб. или на 32,43 % меньше, чем в 2006 г.
Коэффициент соотношения заёмных и собственных средств в 2007 г. так же соответствует нормативу; за период с 2006 г. он вырос на 0,66 тыс. руб. или в 2,9 раза.
Коэффициент обеспеченности собственными источниками финансирования далёк от норматива. В 2007 г. он на 1,71 тыс. руб. или в 5,9 раза ниже, чем в 2006 г. К сожалению роста показателя не намечается.
Коэффициент маневренности немного ниже норматива, но наметилась тенденция роста показателя. В 2007 г. по сравнению с 2006 г. коэффициент увеличился на 0,07 тыс. руб. или на 26,92 %.
Тем не менее, в целом финансовая устойчивость предприятия находится на достаточно низком уровне.
Еще одним этапом анализа финансовых результатов предприятия является анализ деловой активности, который мы рассмотрим на примере таблицы 31.
По результатам анализа деловой активности в предприятии наметилась тенденция роста коэффициента оборачиваемости оборотных активов в 2007 г. на 4,44 оборотов по сравнению с 2006 г., это значит, что период обращения оборотных активов сокращается на 41 день.
Также положительным можно считать рост коэффициента оборачиваемости запасов на 5,65 оборотов, что свидетельствует об увеличении скорости обращения запасов и о сокращении сроков их обращения на 10 дней в 2007 г. по сравнению с 2006г.
Очевидно коэффициент оборачиваемости сырья и материалов так же возрос на 5,98 оборотов в 2007 г. по сравнению с 2006 г. и сроки обращения их сократились на 10 дней.
Таблица 16 - Анализ деловой активности СПК «Найтоповичский» за 2006 – 2007 г.
| Показатели | 2006 г. | 2007 г. | изменение 2007 – 2006, тыс. руб. |
| Коэффициент оборачиваемости оборотных активов, оборотов | 4,47 | 8,91 | 4,44 |
| Период обращения оборотных активов, дней | 82 | 41 | -41 |
| Коэффициент оборачиваемости запасов, оборотов | 12,26 | 17,91 | 5,65 |
| Период обращения запасов, дней | 30 | 20 | -10 |
| Коэффициент оборачиваемости сырья и материалов, оборотов | 12,26 | 18,24 | 5,98 |
| Период обращения сырья и материалов, дней | 30 | 20 | -10 |
| Коэффициент оборачиваемости дебиторской задолженности, оборотов | 21,45 | 77,25 | 55,8 |
| Период погашения дебиторской задолженности, дней | 17 | 5 | -12 |
| Коэффициент оборачиваемости кредиторской задолженности, оборотов | 5,51 | 5,98 | 0,47 |
| Период погашения кредиторской задолженности, дней | 66 | 61 | -5 |
| Коэффициент оборачиваемости денежных средств, оборотов | 11,21 | 23,04 | 11,83 |
| Период обращения денежных средств, дней | 33 | 16 | -17 |
Коэффициент оборачиваемости дебиторской задолженности так же растет и увеличивается за исследуемый период на 55,8 оборотов, т. е. периодов погашения дебиторской задолженности сократился на 12 дней и составил 5 дней. Еще один положительный момент.
Коэффициент оборачиваемости кредиторской задолженности хоть незначительно, но растёт. За 2006 – 2007 гг. он возрос лишь на 0,47 оборотов, а период погашения кредиторской задолженности сократился на 5 дней и составляет 61 день.
Заметно увеличился коэффициент оборачиваемости денежных средств до 23,04 оборотов, т. е. за 2006 – 2007 гг. он возрос на 11,83 оборотов. Следователь сократился и период обращения денежных средств от 33 до 16 дней. Это положительный момент, т. к. предприятие может располагать большими средствами на формирование производственного процесса.
Немаловажным в процессе анализа конечных финансовых результатов предприятия является анализ показателей рентабельности (убыточности) деятельности организации. Некоторые из них мы рассмотрим в таблице 17.
Таблица 17 - Анализ рентабельности СПК «Найтоповичский» за 2006 - 2007 гг., %
| Показатели рентабельности | 2006 г. | 2007 г. | Изменение 2007-2006 |
| По основной деятельности, Рос | 0,9 | -5,5 | -6,4 |
| По прибыли до налогообложения, Рн | -0,4 | 6,1 | 6,5 |
| Продукции по чистой прибыли, РПЧП | -0,4 | 4,1 | 4,5 |
| Собственного капитала, Рск | -0,5 | 12,7 | 13,2 |
| Оборотных активов, Ракт | -1,8 | 38,7 | 40,5 |
Рассмотрев показатели рентабельности, можно сказать, что рентабельность по основной деятельности в 2006 – 2007 гг. уменьшилась на 6,4 %. Это негативный показатель, т. к. показывает, что в 2007 г. по сравнению с 2006 г. предприятие на 1 руб. реализации по основной деятельности имеет 6,4 % больше убытков.
Рентабельность по прибыли до налогообложения в 2006 – 2007 гг. – на 6,5% и определяет, что в 2007 г. на 1 руб. реализации продукции до налогообложения приходится 6,1% прибыли.
Рентабельность продукции по чистой прибыли в 2007 г. составила 0,041 и говорит о том, что на 1 руб. затрат приходится 4,1% чистой прибыли; а в 2006 г. – 0,4% убытков. Изменение рентабельности в 2006 – 2007 гг. составило – 4,5% увеличение рентабельности.
Рентабельность собственного капитала в 2007 г. по сравнению с 2005 г. – увеличилась на 13,2%. Рентабельность собственного капитала показывает, что на 1 руб. собственного капитала приходится 12,7% чистой прибыли в 2007 г.
Рентабельность оборотных активов в 2007 г. по сравнению с 2006 г. – на 40,5%. Рентабельность оборотных активов свидетельствует о том, что на 1 руб. текущих активов приходится 38,7% чистой прибыли в 2007 г.
3. Основные пути снижения себестоимости продукции растениеводства в СПК «Найтоповичский»
Заключительным этапом анализа итогов работы СПК «Найтоповичский» по развитию отрасли растениеводства является подсчет и обобщение внутрихозяйственных резервов увеличения производства продукции и разработка конкретных предложений по их использованию.
Под хозяйственными резервами понимают возможности производственно- финансовой деятельности предприятия посредством максимального использования в процессе работы имеющегося производственного потенциала, достижений научно – технического прогресса и передового опыта.
По характеру использования резервы бывают внутрихозяйственные и народнохозяйственные. Народнохозяйственные резервы обеспечивают эффективность производства не только данного предприятия , отрасли , но и всего народного хозяйства (выведение высокоурожайных сортов, внедрение наиболее эффективных систем ведения сельского хозяйства). Внутрихозяйственные могут быть реализованы только в данном конкретном хозяйстве.
На основании проведённых исследований можно отметить, что основными резервами увеличения производства зерновых культур является рост урожайности, расширение посевных площадей за счет более полного использования земли, недопущение гибели посевов.
Так как рост урожайности – основной источник резерва увеличения производства валовой продукции зерновых культур. Поэтому подсчёт следует начинать с определения резервов повышения урожайности.
К неиспользованным резервам увеличения производства продукции следует также отнести ликвидацию потерь при уборке зерновых культур, в результате чего дополнительно получили зерна 406ц на сумму 26,2 тыс. руб.
Таблица 18 - Резерв за счет ликвидации потерь при уборке урожая
| Культуры | Площади убранные позднее а/т сроков, га | Урожайность, ц/га | Резерв увеличения выхода продукции | |||
| При уборке в срок | При поздней уборке | 1 га ,ц | Со всей площади | |||
| ц | Тыс. руб. | |||||
| Озимая рожь | 20 | 24 | 13.2 | 10.8 | 216 | 13,9 |
| Ячмень | 100 | 21 | 19.1 | 1.9 | 190 | 12,3 |
| Итого | 120 | х | Х | х | 406 | 26,2 |
Значительный прирост валового сбора дает ликвидация потерь при уборке урожая.
Таблица 19 - Резерв за счет совершенствования структуры посевных площадей
| Культуры | Структура посевов, % | Площадь, га | Фактичексая урожайность в среднем за 2005-2007 г. | Плановая себестоимость 1ц,в 2007 г. руб. | Резервы | |||
| План opt | факт | факт | Условно | Валовой сбор, ц | Валовая продукция, тыс.руб. | |||
| Озимые | 30 | 26 | 612 | 709 | 17,1 | 40.00 | 1658,7 | 66,3 |
| Яровые | 35 | 29 | 688 | 827 | 17.4 | 48.00 | 2418,6 | 116,1 |
| Итого | 65 | 55 | 1300 | 1536 | 17.5 | х | 4077,3 | 182,4 |
Из таблицы видно, что при совершенствовании структуры посевов зерновых можно получить дополнительно 4077,3 ц на сумму 182,4 тыс. руб.
В результате не до внесения в почву минеральных удобрений хозяйство недополучило 6.75ц на сумму 0,44 тыс. руб.
Невосполнимыми потерями готовой продукции является посев некондиционными семенами, когда требуются завышенные нормы высева в результате использования недоброкачественного материала. Из-за нестандартных семян хозяйство недополучило 1056ц на сумму 50,7 тыс. руб.
Все выявленные резервы в процессе анализа обобщают в одну таблицу, где показывают дополнительное производство продукции в натуральных и стоимостных показателях.
Таблица 20 - Обобщение внутрихозяйственных резервов увеличения производства зерна в СПК «Найтоповичский»
| Виды резервов | Дополнительная продукция | |
| Ц | Тыс. руб. | |
| 1. за счет повышения урожайности до уровня передовой бригады | 5978,7 | 386,8 |
| 2. за счет ликвидации потерь при уборке урожая | 406,0 | 26,2 |
| 3.за счет совершенствования структуры посевных площадей | 4077,3 | 182,4 |
| 4. за счет внесения минеральных удобрений | 6,75 | 0,44 |
| 5.за счет посева кондиционными семенами | 1056,0 | 50,7 |
| Итого | 11524,75 | 646,54 |
Показатели таблицы свидетельствуют о возможности снижения себестоимости зерна за счет интенсификации производства и связанного с ней роста урожайности. Так за счет выявленных резервов можно было бы получить 11524,75ц зерна на сумму 646,54 тыс. руб.
На основе проведенного анализа учета затрат и себестоимости зерна в СПК «Найтоповичский» Унечского района Брянской области за период с 2005 года по 2007 год можно сделать выводы и внести некоторые предложения.
Проведенный анализ показал, что отрасль растениеводства в целом, и в частности производство зерна, является рентабельной и прибыль хозяйство получает лишь от зерновых культур, а отрасль животноводства - убыточная., то хозяйству необходимо обратить внимание именно на эту отрасль.
Проведенный анализ учета затрат и выхода продукции в СПК «Найтоповичский» ведется на счете 20 «Основное производство», субсчёте 1 «Растениеводство» в разрезе аналитических счетов в основном в соответствии с установленными требованиями по бухгалтерскому учёту. Аналитический учёт затрат и выхода продукции в производственном отчете (форма№18),в которых графа «С начала года» не заполняется.
Проведенный анализ себестоимости зерна показал, что себестоимость увеличилась в 2007 г. в 2,5 раза по сравнению с 2005 г., и на уровень себестоимости в хозяйстве оказывают такие факторы, как размер затрат на 1 га посевной площади, урожайность зерновых культур. Влияние и первого и второго факторов увеличило производственные затраты на возделывание зерновых. На основании проведенных исследований можно отметить, что основными резервами увеличения производства зерновых культур и снижения себестоимости зерна является рост урожайности, расширение посевных площадей за счет полного использования земли, недопущение гибели посевов, за счет внесения минеральных удобрений и за счет посева концентрированными семенами. Одним из ресурсов снижения себестоимости зерна является рост урожайности зерновых культур до уровня передовой бригады, который составил согласно расчетных данных 5978,7 ц зерна на сумму 386.8 тыс.руб.
Резервы за счет расширения посевных площадей может дать хозяйству дополнительный сбор зерна 4077,3 ц на сумму 182,4 тыс.руб.; за счет ликвидации потерь при уборке урожая 406 ц. на сумму 26,2 тыс. руб; за счет внесения минеральных удобрений- 6.75 ц на сумму 0,44 тыс.руб. и за счет посева кондиционными семенами - 1056 ц на сумму 50,7 тыс.руб.
Использовав эти резервы хозяйство может получить дополнительную продукцию на общую сумму 676.54 тыс. руб.
Заключение
Все расходы предприятия, связанные с изготовлением продукции, являются производственными и в совокупности образуют себестоимость.
В практике планирования исчисляется себестоимость всей продукции (по экономическим элементам затрат) и единицы изделия (по калькуляционным статьям расходов). Экономические элементы затрат отражают стоимость израсходованных средств производства и стоимость необходимого продукта, идущую на оплату труда. Они включают: сырьё и основные материалы (за вычетом отходов), покупные комплектующие изделия и полуфабрикаты, вспомогательные материалы, топливо и энергию, амортизацию основных производственных фондов, заработную плату (основную и дополнительную), отчисления на социальное страхование. Соотношение отдельных видов затрат образует структуру себестоимости продукции, которая резко отличается как по отдельным отраслям народного хозяйства, так и внутри них.
В данной курсовой работе мы рассмотрели теретические основы себестоимости и выяснили, что себестоимость продукции, денежные (ресурсные) издержки предприятий на производство и реализацию продукции, выражающие часть её стоимости (стоимость потребленных средств производства и стоимость необходимого продукта). Себестоимость продукции - один из важных обобщающих качественных показателей эффективности социалистического производства в условиях хозяйственного расчёта, позволяющий осуществлять контроль над затратами живого и овеществленного труда и оценивать результаты хозяйственной деятельности предприятия.
Исследование себестоимости продукции растениеводства проводилось на СПК «Найтоповичский» Унечского района Брянской области. Сельскохозяйственный производственный кооператив «Найтоповичский» образовался путем реорганизации кооператива «Найтоповичский» Унечского района без ограничения срока его действия.
Производственные мощности используются СПК «Найтоповичский» лишь на 70%, т.е. существуют резервы для повышения объемов производства. Однако, так как товарная продукция больше реализованной, можно сделать вывод, что отдел сбыта работает недостаточно эффективно и продукция реализуется не в полном объеме.
Основу производства составляют сельскохозяйственные угодья, в состав которых входит пашня, природные сенокосы и пастбища. За кооперативом закреплено 2912 га земли, из них 2699 га с/х угодий, в том числе 2233 га пашни. С/х угодья оценены в 44 балла, пашня-45,3.
В СПК «Найтоповичский» обеспеченность рабочей силой недостаточна, особенно это заметно в период весенне-полевых работ и в период уборки урожая.
Рассматривая основные показатели деятельности хозяйства мы выяснили, что в период с 2007 г. по 2005 г. основные фонды СПК «Найтоповичский» уменьшились на 4094 тыс.руб., в том числе производственные на 2616 тыс.руб. Это связано с производством, то есть сокращением материально-технической базы.
Общие затраты на производство зерновых культур в период