АПК Украины
Анализ тенденций современных процессов государственного регулирования аграрной сферы дает возможность сделать такие выводы. Во-первых, высокоразвитые страны, которые традиционно экспортируют сельскохозяйственную продукцию (США, Австралия и др.) и стремятся сохранить свое место на мировом рынке, усиливают поддержку отечественного фермерства. Во-вторых, высокоразвитые технически страны (Япония, Норвегия, Австрия и др.), что традиционно импортируют значительную часть продуктов питание, стремятся уменьшить зависимость от стран-экспортеров, поддерживая отечественного товаропроизводителя. В-третьих, на разных этапах экономического развития некоторые страны (Швеция, Финляндия, Канада и др.) изменяли уровень поддержки собственного сельского хозяйства - в определенные периоды он увеличивался, а потом снова уменьшался.
Система регулирования цен (прежде всего это касается оптовых фермерских цен, тем не менее иногда и розничных) направленная на такое: достижение стабилизации цен и их колебаний в сравнительно узкому «коридоре»; .поддерживание фермерских цен на равные, что дает возможность товаропроизводителям вести расширенное воспроизведение; регулирование объемов и структуры производства.
Во время формирования политики государственных цен в странах с рыночной экономикой учитывают такие факторы:
паритетность цен на промышленную и сельскохозяйственную продукцию;
затраты на производство продукции в специализированных фермерских хозяйствах;
прибыльность фермерских хозяйств, специализированных областей и сельского хозяйства в целом;
доходы фермеров на вложенный капитал и их финансовые возможности ведения расширенного производства.
Развитые страны активно стимулируют национальное сельское хозяйство где затраты производства высшие от мировых; в этом случае учитывают импортно-экспортные возможности отечественных товаропроизводителей. Особенности механизма поддержки аграрного сектора в каждой стране зависят от природно-экономических, географических, внешнеэкономических условий и т.п..
Вообще система государственного регулирования цен во всех странах с развитой рыночной экономикой почти одинаковая: внедрение верхних и нижних границ колебания цен и индикативной или условной цены, какую государство стремится поддерживать. Инструментом такого регулирования есть скупка или продажа продукции (товарная интервенция).
Эта система известная довольно давно, однако впервые широко была использована в США в середине 30-х лет XX ст. после создания Товарно-кредитной корпорации. Главной ее целью было восстановление докризисного паритета цен и покупательной способности фермеров.
После второй мировой войны такие системы стали стандартным методом поддержки цен, в особенности после создания Общего рынка.
На современном этапе для аграрного сектора США характерное объединение государственного вмешательства и рыночного регулирования. За федеральными сельскохозяйственными программами фермеры, которые выращивают зерновые, получают от министерства сельского хозяйства США займа для финансирования производства. Собранный урожай они могут продавать по рыночным ценам и рассчитываться за займы частью выручки. Если же рыночные цены падают ниже ровня контрольных цен, внедренных конгрессом, то фермер может передать урожай государству по контрольным ценам, рассчитываясь за заем и получая выручку.
Аналогично регулируют цены в молочной промышленности. Конгресс определяет так называемый справедливый уровень контрольных цен на молоко, масло, творог. Если рыночные цены опускаются низшее от этого уровня, то продукты скупает государство.
В США официально действуют целевые (гарантированные) и заставные цены. Целевые изменения обеспечивают фермерам получения нормативных доходов
от производства сельскохозяйственной продукции и страхуют их от влияния монополистов. Заставные цены дают возможность на протяжении девяти месяцев свободно распоряжаться выработанной продукцией: реализовывать за контрактами, продавать на свободном рынке, сохранять на ферме или сдавать на хранение (за соответствующую плату), ожидая повышения цен на мировом рынке, сдавать продукцию под залог. Заставные цены вводят на уровне среднерынковых за минувшие пять лет. Для пшеницы и кормового зерна уровень заставных цен составляет 75-85%. Поскольку заставная цена есть нижней границей гарантированной цены, то фермер может получать дополнительные доходы благодаря вилке заставной и мировой цен.
Особенность политики ценообразование в аграрной сфере стран Европейского Союза состоит в учете условий кризиса перепроизводства сельскохозяйственной продукции, которая предопределяет потребность поддержки национальных товаропроизводителей.
Комиссия сообщества периодически регулирует цены за тремя главными категориями:
желательные цены (индикативные - для зерновых, молока, сахара, маслинового масла, подсолнуха; ориентированные - для крупного рогатого скота, вина; целевые - для табака);
минимальные цены импорта (порог - для зерновых, сахара, молочных продуктов, маслинового масла; справочные - для фруктов, овощей, вина, некоторых рыбных продуктов; шлюзовые для свинины, яиц, птицы);
пороговую цену определяют как индикативную минус затраты на транспортирование и разгрузку товаров от границы сообщества к стране Европейского Союза, которая наибольшее требует этой продукции. Защита от импорта ведут путем обложения дополнительным таможенным сбором, который равняется разности между национальной торговой ценой и ценой импорта. Кроме защиты от импорта, используют средства, которые оказывают содействие экспорту за границы ЕС - экспортные субсидии;
минимальные цены, цель которых - гарантировать производителю нормальный уровень дохода и дифференцировать заготовительные цены по районам по видам продукции.
Из середины 80-х лет страны - члены ЕС стали широко использовать государственное субсидирование экспорта пшеницы. Субсидии превысили половину цены на пшеницу на мировом рынке. Экспортное субсидирование сельского хозяйства в странах Западной Европы имеет не экономическая, а социальная погрузка. Страны Европейского Союза могли бы существенно уменьшить объем сельскохозяйственного экспорта. Однако это увеличит уровень предложения в рамках Союза, и в конечном итоге, может оказывать содействие разорению нерентабельных хозяйств. Именно этого стремятся избегнуть страны, увеличивая субсидии фермерам.
Государственная политика регулирования цен, кроме общепризнанных положительных сторон, имеет ряд недостатков. Область медленно разворачивает свои мощности, с опозданием на технологический цикл реагирует на повышение цен, а потом, в меру снижения цен, так же медленно свертывает производство. То есть есть значительный лаг между изменением полученных цен и реакцией сельского хозяйства на это. Возможная даже отрицательная эластичность производства, если в условиях падения цен фермеры, в которых высокая частица постоянных затрат, стремятся расширить производство, чтобы поддержать предшествующий уровень доходов.
Типичным недостатком ценового регулирования в условиях насыщения рынка есть трудность, связанные с сдерживанием роста производства, которое приводит к увеличению непроизводственных затрат на закупку сельскохозяйственной продукции, ее сохранение и экспорт на льготных условиях.
В отличие от США и большинства европейских стран, государственное регулирование цен в Украине применяют в условиях сравнительно высокого спроса на сельскохозяйственную продукцию и спада производства. Имеющаяся система цен не возмещает высоких затрат на производство сельскохозяйственной продукции. Расчеты, выполненные по данным Минсельхозпрода относительно затрат на производство в объемах 1990 г. с учетом индексов цен на материальные ресурсы 1995 г., удостоверяют, что частица стоимости купленных материальных ресурсов увеличился с 33,6 до 67,9%, в том числе затрат на нефтепродукты – с 2,5 до 21,1%; электроэнергию – с 0,7 до 2,7%.
Вместе с тем резко уменьшается частица стоимости материальных ресурсов собственного производства: кормов – с 19,1 до 9,8%, оплаты работы с всеми видами доплат – с 28,2 до 5,9%. Это при условиях, если в структуру себестоимости не включена стоимость земли - основного средства производства в сельском хозяйстве [8, с.39].
Важная функция цены в рыночной экономике – обеспечить прибыль товаропроизводителям. Особенность ценообразования в аграрной сфере состоит в том, что, учитывая на условия конкуренции в сельском хозяйстве, между ценой реализации и себестоимостью есть очень маленькая разность.
В условиях рынка цена всегда реагирует на соотношение спроса и предложения и степень конкуренции в области. Государственная ценовая политика на агропродовольственных рынках не создаст равновесия, но может предупредить ее нарушения. Цена дает возможность более скорое согласовывать действия монопольной и организационно раздробленной части рынка. Тому рух цен сейчас можно большее объяснить достигнутым уровнем монополизации и мероприятиями аграрной политики, чем изменением предложения и спроса.
Либерализация цен в Украине раскрыла межотраслевые, структурные и ценовые диспропорции в сфере АПК, которые складывалось на протяжении продолжительного периода. В результате разрушения старых отношений возникли новые проблемы:
общая ценовая несбалансированность и нестабильность;
диспаритет цен на сельскохозяйственную и промышленную продукцию.
В условиях высокой инфляции понесут урон прежде всего области с продолжительным оборотом капитала. Сельское же хозяйство имеет сезонный и циклический характер, а его продукция в большинства быстро портится и не может ждать благоприятной конъюнктуры цен. Вместе с тем для приобретения средств производства нужны дополнительные средства. Здесь начинает действовать фактор реальных «ножиць цен» на промышленную и сельскохозяйственную продукцию, не в пользу последней. Обесценивание средства, полученных от продажи урожая, происходит еще к началу новой посевной.
Политика либерализации цен на промышленные товары и сохранение несовершенного государственного регулирования цен на сельскохозяйственную продукцию еще большее усилили диспаритет цен на протяжении 1991-1997гг.
Цены на продукцию сельского хозяйства в 1997 г. сравнительно с 1990 г. возросли в 68,1 тыс. раз, а на промышленную – в 296,2 тыс. раз. То есть уровень повышения цен на промышленную продукцию относительно сельскохозяйственной был в 4,35 разы высший. В частности, в 1994 г. темпы роста цен на промышленные товары, которые потребляет сельское хозяйство, были более чем в десять раз высшими от темпов роста цен на сельскохозяйственную продукцию (рис.1).
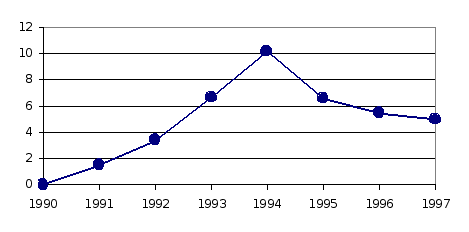
Рис.6.1 - График изменения ценового паритета сельского хозяйства в хозяйственном комплексе Украины
Сравнение цен на сельскохозяйственную и промышленную продукцию – а эквивалентность их обмена свидетельствует, что диспаритет цен еще большее углубляется (табл. 7).
Таблица 7
Расчет эквивалентности обмена сельхозпродукции на машины
и горючее за 1997 год (тонн за единицу)
|
Вид продукции |
Стоимость 1 т сельхозпродукции, грн. |
Трактор – 34131 грн. |
Зерноуборочный комбайн – 76060 грн. |
Кормосборный комбайн – 37393 грн. | Бензин – 392 грн. |
Дизельное горючее – 322 грн. |
| Зерно | 176 | 194 | 432 | 212 | 2,2 | 1,8 |
| Подсолнух |
246 |
139 | 309 | 152 | 166 | 163 |
| Сахарные свеклы | 70 | 483 | 1086 | 534 | 5,6 | 4,6 |
| Молоко | 239,5 | 142 | 318 | 156 | 1,6 | 1,3 |
| Мясо в живом весе | 1040 | 33 | 73 | 36 | 0,38 | 0,31 |
Паритет отношений – сложное явление, а ценовой аспект есть лишь одной из его сторон. Для характеристики ценового аспекта нужно учитывать такое:
1. Сельскохозяйственное производство, учитывая свою специфику, функционирует в сравнительно конкурентоспособной среде, а области, которая его обслуживают - в монополизированном.
2. Для сельхозпроизводителей характерная иммобильность ресурсов, обусловленная низкими темпами перелива капитала.
3. Неэластичный спрос на сельскохозяйственную продукцию.
4. Для оценки состояния паритетности нужен комплексный подход, который предусматривает не только индексы цен, а и темпы прироста и прочие показатели.
5. В случае поддержки ценового паритета государством цены не должны терять свойство регулятора.
6. Обеспечение товаропроизводителю своевременных выплат за реализованную продукцию. В условиях инфляции выручка обесценивается, а производство теряет смысл, поскольку полученных средств хозяйству не хватает даже для простого воспроизведения.
В Украине на современном этапе во время формирования цен в аграрной сфере нужно учитывать так называемый затратный метод ценообразования. Это обусловлен двумя главными моментами: во-первых, через неразвитость национального рынка, и, во-вторых, весьма низким техническим и технологическим уровнями сельскохозяйственного производства. Тем не менее, с развитием рыночных факторов, надо отказаться от этого метода ценообразования, что обусловит потребность поиска снижение затрат национальными производителями.
Модель ценообразования в Украине должна предусматривать три разные равные цены.
Первый уровень - гарантированная, или интервенционная цена. Гарантированную цену рассчитывают для главных видов сельскохозяйственной продукции. Она должна быть гарантией возмещения производственных затрат и стабилизации структуры производства. Гарантированная цена включает средний уровень затрат у нормально работающих хозяйств и минимальный уровень прибыли. Это нижняя (пороговая) ценовая граница, она может быть стартовой ценой для биржевых торгов. Гарантированную цену можно использовать и с целью нужных структурных изменений.
Второй уровень - эквивалентная цена, которая должна обеспечивать среднюю норму прибыли на авансовый капитал (учитывая стоимость земли) и включать рентный доход, ее рассчитывают на уровне средней нормы прибыли основных областей промышленности, которые связанные с аграрной сферой (машиностроение, энергетика, химическая промышленность и др.).
Определяя нормы прибыли, надо обязательно принимать во внимание структуру капитала. Прежде всего, это касается введения стоимости земли, как главного средства производства, к аграрному капиталу. В структуре основного капитала в аграрной сфере индустриальное развитых стран удельный вес стоимости земли колеблется в границах 35-65%, а в Японии она составляет почти 80%.
Стоимость земли в авансовый капитал планируют вводить постепенно, по мере ее введения к товарообороту. Стоимость земли есть элементом постоянных затрат в структуре себестоимости производства. На современном этапе в структуру себестоимости сельскохозяйственной продукции целесообразно ввести частицу от 3 до 5% от определенной цены земли. С возрастанием платежеспособного спроса населения, уменьшением падения объемов производства этот процент нужно постепенно увеличивать.
Расчеты за такой моделью ценообразования усложняет инфляция. Поэтому цены должны учитывать так называемые инфляционные ожидания - разность между темпами инфляции и депозитным процентом. Если темпы инфляции большие, чем процент на депозитные вклады, то цену нужно увеличивать на величину инфляционных ожиданий.
Третий уровень цен - это цены стимулирования производства. Они должны быть высшие от мировых, их можно использовать для расчетов с производителями за некоторые виды продукции. Такие цены должны учитывать покупательную способность, интересы потребителей, а также психологический аспект.
Первые шаги в преодолении отрицательных последствий сезонных и конъюнктурных колебаний объемов продажи и цен, в частности на зерно и хлебопродукты, уже сделаны Указом Президента Украины от 29 июня 2000 года «О неотложных мероприятиях по стимулированию производства и развития рынка зерна». Начиная с 2000 г. внедряется механизм заставных закупок зерна у сельскохозяйственных товаропроизводителей, им в сезон собирания гарантируются прав дальнейшей продажи этого зерна по рыночным ценам (в случае повышения заставных цен при условии возмещения стоимости сохранения такого зерна). С 2000 г. предполагается кредитование заставных закупок, а начиная с 2001 г. – их бюджетное финансирование.
В аграрном производстве практически всех стран с развитой рыночной экономикой действует специализированная система сельскохозяйственного кредита. Это обусловлен спецификой сельского хозяйства, недостатком свободного финансового средства, высокой капіталомісткістю и сравнительно низкой фондоотдачей, сезонностью производства и значительной продолжительностью производственного цикла.
Еще одной особенностью сельского хозяйства, которая влияет на специфику кредитования, есть зависимость от природно-климатических условий. Это снижает гарантированность займов сельскохозяйственным товаропроизводителям.
На кредитование влияют и сравнительно маленькие размеры предприятий аграрного сектора, который делает их менее конкурентоспособными на рынке коротко и долгосрочных кредитов.
В рыночной экономике сложились особые учреждения и формы сельскохозяйственного кредита. Голавля их характеристики – это высокий уровень государственной поддержки и кооперативные начала.
Система финансирования аграрного сектора в разных странах Западной Европы и Америки имеет свою специфику. Например, в Великобритании никогда не было специализированной системы аграрных кредитов и фермерские хозяйства поддерживали с помощью государственных субсидий. В Германии, Бельгии, Дани, Франции, США, наоборот, историческое развитие фермерского уклада привел к созданию специализированных учреждений кредитования фермеров.
Важное место в кредитной системе западных стран сядут кооперативные банки. Впервые они начали функционировать в Германии в виде кредитно-сберегательных сельских кооперативов Райфазен (по имени основателя). На базе некоторых кооперативов возникли большие банки. Известнейшие среди них: Креди Агриколь (Франция), ДГ Банк (Германия), РАБОБАНК (Нидерланды), Фарм Кредит Систем (США) и др. В частности, Креди Агриколь есть одним из наибольших банков Европы, он обслуживает 14 млн. клиентов и свыше 75% кредитных потребностей сельской местности Франции.
Широкого развития сельская кредитная кооперация приобрела в США, где ею опекается Министерство сельского хозяйства. В США насчитывается 4000 коммерческих сельскохозяйственных банков, на которые приходится почти 35% общего объема кредитных ресурсов в сельском хозяйстве (в 1995 г. общая сумма кредитов в аграрной сфере составляла 160 млрд. долл.).
Кооперативная сельскохозяйственная банковская система функционирует в рамках кооперативного законодательства и имеет ряд преимуществ, в частности она не подпадает под действие антимонопольного законодательства. Поскольку кооперативные банки ориентированы прежде всего на обслуживание фермерских хозяйств, им часто предоставляют льготы в налогообложении. Государство выделяет бюджетные средства для кооперативных и специализированных сельскохозяйственных банков за такими направлениями: выдача льготного кредита на укрупнение хозяйств и проведения землеустроительных работ; снижение ссудного процента; перепланирование хозяйств; изменение структуры и типа производства.
К льготному кредитованию можно отнести и систему залогов под сельскохозяйственную продукцию, и кредиты, в сущности, превращаются в беспроцентный заем.
Есть также льготные кредитные займы для фермеров-начинающих, молодые; целевые займы на обустройство хозяйства, жилья. В некоторых странах функционирует льготная система кредитов для строительства жилья, а сами эти затраты изымают из налогооблагаемого дохода.
Система льготного кредитования фермеров хорошо отработанная в США, она касается также обеспечение жилищными условиями населения в сельской местности. В частности, под строительство или реконструкцию дома или погашение долгов за жилье кредит предоставляют на 33 года по ставке 1%. Льготные кредиты под 1% сроком до 50 лет предоставляют для аренды дома в сельской местности людям с низкими доходами, а также старшим 62 лет. Кроме того, правительство ведет активную политику относительно регулирования процентных ставок. Учетная ставка Федеральной Резервной Системы не превышает 7%, ассоциации производственного кредита и кооперативных банков - 9-10%.
Кредитную политику используют также для стимулирования возрастания объемов товарной продукции. С этой целью делают кредитования под будущий урожай на условиях фьючерсных контрактов, заключенных по договорной цене. Такое кредитование на льготных условиях с использованием средства государственного и местных бюджетов дает возможность уже в начале весеннего сезона обеспечивать сельскохозяйственные предприятия оборотным средством. Однако, учитывая, что сельское хозяйство - область рискованного производства, такая форма кредитования нуждается в системы страхования, которая предусматривает:
государственную гарантию возмещения страховых платежей по всем видам страхования в определенных размерах;
возвращение большей части страховых взносов в случае их неиспользования по результатам минувшего года;
решение вопроса об отнесении затрат страхования имущества на себестоимость продукции.
Большое значение для формирования аграрного капитала в условиях рыночной экономики имеет система ипотечного кредита. Ипотека - это передача должником в залог своего недвижимого имущества кредитору как гарантию уплаты долга. Кредитополучатель (кредитор) наделенный правами владение недвижимостью к полной выплате долга кредитодатель. В этом случае кредитор не превращается у собственника. Это важно, поскольку банки могут предоставлять заем под залог земли. Мировая же практика свидетельствует о потребности ограничивать обретение прав собственника земли таким образом. Например, законодательством таких стран, как Япония, Италия, внедрен суровый лимит на размеры сельскохозяйственного землевладения для физических и юридических лиц. Для заемщиков главное условие – обеспечение дохода, гарантированного недвижимостью [7, с.200].
В странах с развитой рыночной экономикой система ипотечного кредита полностью выполняет свои функции. Однако в условиях кризиса (цепь неплатежей, падение цен на сельскохозяйственную продукцию, снижение доходов сельскохозяйственных предприятий) под угрозой есть сам факт собственности сельских товаропроизводителей на землю. Возникает опасность массовой потери земли производителями. Чтобы предупредить это, нужное вмешательство государства. Такая ситуация сложилась в некоторых странах в кризисе 30-х годов. В частности, в США администрация Ф. Рузвельта на трех года закрепила землю за фермерами, которые задолжали; в Германии был принятый закон о неотчуждении крестьянского двора, который запрещал его продажу за долги. Так была введена юридическая норма об условности характера прав кредитора относительно распоряжения землей сельскохозяйственных производителей. Более поздний это стало базой для разработки законов, которые защищали права фермеров на заставленную землю и определяли право кредиторов относительно распоряжения ею.
На современном этапе в Украине для становления ипотечной системы нет достаточных условий, поскольку нет рынка земли. Пока что ипотечный кредит может развиваться лишь в отдельных регионах страны, где частично есть земельный оборот.
Система сельскохозяйственного кредита в Украине лишь начинает формироваться, ее перспективы зависят от ряда факторов, прежде всего от финансовой стабилизации экономики.
Аграрная сфера АПК, за подсчетами ученых-аграрников, требует финансовых ресурсов для обновления материально-технической базы на сумму свыше 50 млрд. долл. Кредитное обеспечение не удовлетворяет сельскохозяйственных производителей: ежегодная потребность в кредитах составляет 3,5 млрд. грн., а возможности АПБ «Украина» лишь 0,5 млрд. грн. Главная черта кредитования аграрной сферы в Украине состоит в том, что сегодня свыше 90% кредитов - это краткосрочные кредиты, которые предоставляют без учета сезонности и продолжительности производства. Коэффициент платежеспособности сельскохозяйственных предприятий состоянием на 1 января 1998 г. составлял лишь 0,33, что обусловлен несвоевременностью расчетов потребителей продукции и государства с товаропроизводителями.
На протяжении 1995-1997 гг. в АПК через банковскую систему поступило кредитов на сумму 483 млн. грн., из них 98% – через банк «Украина». В 1997 г. кредитная поддержка агропромышленного комплекса составляла 904,5 млн. грн., из них 172,4 млн. грн. было предоставлено непосредственно сельскохозяйственным производителям. Процентная ставка за предоставленные кредиты составляла 30%.
Однако заемщики несостоятельные возвратить кредиты. Состоянием на 1.01.1998 г. долги предприятий АПК банка «Украина» по займам достигли 175,3 млн. грн. с учетом пролонгированной задолженности, за процентами – 40 млн. грн. Задолженность сельхозпроизводителей составляла 76,7 млн. грн., за процентами - 21,2 млн. грн. Данные таблицы 8 характеризуют состояние кредитной задолженности предприятий АПК банка «Украина» в 1997 г.
Для расширения сферы кредитных услуг предприятиям АПК целесообразно создать специализированный государственно-коммерческий банк.
Таблица 8
Состояние кредитной задолженности предприятий
АПК банка «Украина», тыс. грн.
|
Учреждения |
Предоставлен кредитов АПК за 1997г. |
Всего долгов банку АПК на 1.01.98г. |
Удельный вес долгов в общей сумме предоставленных кредитов. % |
| Винницкая | 4816 | 10409 | 21,6 |
| Волынская | 18187 | 4304 | 23,7 |
| Днепропетровска | 13627 | 12321 | 90,4 |
| Донецка | 29923 | 3978 | 13,3 |
| Житомирская | 32398 | 8055 | 24,9 |
| Закарпатская | 9833 | 3049 | 31,0 |
| Запорожская | 32319 | 2303 | 7,1 |
| Ивано-Франковска | 22171 | 2565 | 11,6 |
| Киевская | 28307 | 14100 | 49,8 |
| Кировоградская |
11368 |
1907 | 16,8 |
| Республика Крым | 32738 | 5046 | 15,4 |
| Луганска | 18293 | 3868 | 21,1 |
| Львовская | 54687 | 7587 | 13,9 |
| Николаевская | 11173 | 9089 | 81,6 |
| Одесская | 25948 | 5218 | 20,1 |
| Полтавская | 54477 | 7150 | 13,1 |
| Ровенская | 13936 | 2479 | 17,8 |
| Сумская | 45522 | 8933 | 19,6 |
| Тернопольская | 15378 | 7547 | 49,1 |
| Харьковская | 35592 | 4794 | 13,5 |
| Херсонская | 30296 | 18960 | 62,6 |
| Хмельницкая | 19543 | 11421 | 58,4 |
| Черкасская | 25849 | 7651 | 29,6 |
| Черновицкая | 13500 | 2428 | 18,0 |
| Черниговская | 28768 | 5962 | 20,7 |
| Севастопольская | 2405 | 0 | 0,0 |
| Киевская городская | 55848 | 44134 | 79,0 |
|
Всего |
730262 | 215258 | 29,5 |
|
Предоставлен гарантий на проведение расчетов за поставку горюче-смазочных материалов, сельскохозяйственной техники для обеспечения потребностей АПК |
174253 | ||
|
Вместе |
904515 |
Через такой банк государство могло бы: иметь регулировочное влияние на кредитный рынок и кредитное отношение в области агропромышленного производства; размещать все кредиты, которые предоставляют сельскохозяйственным производителям со стороны государства и международных кредитных учреждений; выполнять ипотечные операции и вести операции с землей.
Такой банк мог бы активно участвовать в создании сети кооперативных банков, максимально приближенных к аграрным производителям. Филиала специализированного банка и сеть кооперативных банков с течением времени было бы целесообразно реформировать в единую систему кредитного обслуживания предприятий АПК.
Одним из вариантов государственного регулирования в кредитной сфере Украины может стать бонификация процентов, как это делают во многих. развитых странах мира. Бонификацию ведут путем непосредственного субсидирования как получателей кредитов для погашения процентов за займы, так и банков. Это дает возможность банкам предоставлять кредиты под низкие проценты.
Становление и развитие кредитной системы в аграрном секторе АПК возможные при условиях формирования кредитной инфраструктуры, которое предусматривает:
расширение сети коммерческих банковских структур, максимально приближенных к товаропроизводителям, и создания крестьянских кооперативных банков за счет взносов сельскохозяйственных производителей и долгосрочных беспроцентных займов государства; реформирование системы ипотечного кредитования; развитие финансового аграрного консалтингу; расширение функций кредитных союзов с предоставлением им права привлечения средства не только физических, а и юридических лиц и расширения возможностей ведения финансовых операций;
создание на государственном уровне специального кредитного фонда как источника покрытие разности между льготными и действующими процентными прудами за кредитами, которые предоставляют на льготных условиях сельскохозяйственным производителям, и гарантирование их возвращения. Такой фонд можно формировать из части средства, которые будут поступать от размещения государственных облигаций, ввозной и вывозной таможенной пошлины на продукцию сельского хозяйства и продуктов его переработки, части прибыли коммерческих банков от использования денежных средств предприятий АПК и других источников;
формирование с участием коммерческих банков агропромышленно-финансовых групп, которые объединят аграрных производителей, перерабатывающие предприятия и структуры, которые обеспечивают сохранение и реализацию конечной продукции. Создание соответствующей законодательной базы, которая бы регламентировала формирования этих структур;
интенсивное внедрение в сельское хозяйство лизингового кредитования;
реформирование товарного кредита в виде краткосрочного банковского кредита в рамках вертикальной интеграции агропромышленного комплекса, если не государство, а коммерческие структуры являются непосредственными партнерами сельскохозяйственных производителей относительно их обеспечения материальными ресурсами на определенных условиях.
Нужно постепенно свертывать государственные субсидии неэффективному, нерентабельному и неконкурентоспособному производству. Целесообразней было бы использовать государственные средства не для прямого кредитования села, а для предоставления гарантий структурам, которые возникают и начинают работать на рынке сельскохозяйственного кредита.
Формой кредитования приобретений техники сельскохозяйственными производителями есть и финансовый лизинг. В случае кредита в основные фонды заемщик делает в установленные сроки платежи для погашения долга; в этом случае банк для обеспечения возвращения кредита сохраняет за собою право собственности на кредитованный объект к полному погашению займа. В случае лизинга арендатор становится собственником взятого в аренду имущества лишь после окончания срока соглашения и выплаты полной стоимости арендованного имущества.
Финансовый лизинг - это форма долгосрочного кредитования. После окончания его действия арендатор в зависимости от условий сделки может возвратить объект аренды, продолжить соглашение ли заключить новую, или купить его за остаточной стоимостью. Итак, это соглашение, которое предусматривает на протяжении периода своего действия выплату лизинговых платежей, которые покрывают полную стоимость амортизации оснащение или большую его часть, дополнительные затраты и прибыль лизингодателя. Финансовый лизинг имеет такие главные черты:
участие кредитной стороны (производителя или посредника);
невозможность разрыва соглашения на протяжении основного срока аренды, нужного для замещения затрат арендодателя. Однако такое преждевременное прекращение соглашения может быть обусловлено в самом соглашении о лизинге;
более продолжительный период лизингового соглашения, конечно, близкий к сроку службы объекта соглашения.
Сравнительно с кредитованием лизинг имеет свои преимущества и недостатки. К преимуществам належит то, что лизинг предусматривает 100% кредитование и не требует сразу же платежей, а в случае использования кредита для купли имущества хозяйство должно свыше 20% стоимостей выплачивать сразу же. Оплачивать кредит нужно независимо от того, купленное имущество или нет, а арендные платежи начинаются лишь после доставки оснащения арендатору или позднее [12, с.5].
Значительно выгоднее для хозяйства заключить лизинговый контракт, чем получить заем. В особенности это касается фермерских хозяйств, которые не имеют достаточно средств для купли нужной техники или основных средств, которые могли бы гарантировать возвращения кредита. Некоторые лизинговые компании даже не требуют никаких дополнительных гарантий, обеспечением соглашения есть самое оснащение.
Лизинг есть более гибким, чем заем. Кредит всегда предусматривает ограниченные сроки и размеры возвращения. Лизинг дает возможность арендатору рассчитывать поступление своих доходов и выработать с арендодателем соответствующий график платежей.
Преимуществом лизинга можно считать и то, что МВФ не учитывает сумм лизинговых контрактов в случае подсчета национальной задолженности. То есть можно превысить лимиты кредитной задолженности, определенные фондом для отдельных стран.
Однако есть и определенные недостатки лизинговых соглашений, в частности: арендатор не выиграет на повышении остаточной стоимости оснащения в случае, если значительные темпы инфляции и есть повышение уровня цен; если оснащение, взятое в финансовый лизинг, устареет (в процессе развития научно-технического прогресса), то платежи все одно не прекращаются до конца контракта.
В Украине вопрос развития лизинга становится все более актуальнішим, ведь лизинговый бизнес помогает удовлетворить острую потребность аграрного производства в инвестициях. Впервые вопрос лизинга сельскохозяйственной техники официально поднятый в Указе Президента Украины относительно решения кризиса неплатежей и поддержки отечественных производителей, выданному в мае 1995 г. Первыми лизинговыми ассоциациями стали Укрлізинг в составе свыше 100 предприятий и ЗАО «Финансово-лизинговый дом банка «Украина», созданный в апреле 1996 г. Лизинговые активы общества составляют свыше 10 млн. долл. Министерство промышленной политики совместно с Фондом государственного имущества создали компанию Укрмашинвест, главной задачей которой есть усовершенствование взаимоотношений между производителями и потребителями отечественной сельскохозяйственной техники, разработка и внедрение механизма проведение лизинговых операций для обеспечения производителей сельскохозяйственной продукции и перерабатывающих предприятий средствами производства.
Конечно, лизинг не может полностью обеспечить средством сельское хозяйство, однако может гарантировать очень весомую частицу техники, оборотного средства. Кроме того, предоставление даже небольшого количества техники в лизинг дает толчок для дальнейшего развития не только сельского хозяйства, а и связанных с ним областей.
Лизинговые операции, как источник инвестирования, могли бы обусловить нужную структурную перестройку экономики Украины относительно энергообеспечения.
Экономическое состояние АПК Украины, общая финансовая нестабильность большинства предприятий обусловили спад инвестиционной деятельности и не обеспечивают даже простого воспроизведения материальной базы.
Низкая рентабельность областей АПК в целом, задолженность и постоянный недостаток собственного оборотного средства, отсутствие ликвидного залогового имущества делают его области неперспективными для капиталовложений. Снижение инвестиционной активности ведет к физическому и моральному старению основных фондов, изношенность которых в отдельных областях АПК составляет от 50 до 70%.
Для выхода аграрной сферы из кризисного состояния нужно восстановить полноценный аграрный инвестиционный процесс. С этой целью надо с помощью прямых и косвенных рычагов государственного регулирования обеспечить формирование достаточно высокого уровня инвестиций АПК из собственного и привлеченного средства. Для этого надо существенно улучшить инвестиционный климат в аграрной сфере, сделать ее потенциально привлекательной не только для отечественных, а и иностранных инвесторов.
Необходимо устранить главные отрицательные явления аграрного инвестиционного кризиса: восстановить механизм простого воспроизведения основных фондов в сельском хозяйстве; обеспечить расширенное воспроизведение основных фондов из прибылей производителей; создать благоприятные условия для привлечения в область внешних инвестиций.
Главной задачей государства есть формирование благоприятного инвестиционного климата и стимулирования инвестиционных процессов средствами косвенного влияния. Прямые государственные средства нужно выделять для финансирования лишь программ государственного уровня.
Для обоснования направлений и приоритетов капиталовложений в АПК Украины надо обобщить и проанализировать инвестиционные процессы, которые происходят в агробизнесе экономически развитых стран. По разным оценкам, в агропромышленной сфере западных стран функционирует от 72 до 97 областей. Инвестиционные процессы значительно зависят от конъюнктуры рынка, особенностей экономики, связанных с отличиями в размерах и источниках финансирования капиталовложений [6, с.71].
Инвестиции в агропромышленную сферу делают путем вложения частного капитала (внутреннего и иностранного), прямых инвестиций из бюджетного средства; косвенного бюджетного дотирования частных капиталовложений (за счет инвестиционных кредитов и налоговых льгот); инвестиций из общественных и благотворных фондов (преимущественно на объекты социального назначения).
В рыночной экономике динамика и объем капиталовложений зависят от конъюнктуры рынка – спроса, предложения и цен на аграрную продукцию, прибыльности области в конкретный момент.
Анализ современных тенденций инвестиционной политики в экономически развитых странах удостоверяет, что близко 80% инвестиций в продовольственный комплекс составляют капиталовложения производственного назначения (в том