Економiчна ефективнiсть переробки молока та шляхiв її пiдвищення на прикладi ВАТ "Широкiвський сирзавод" Днiпропетровської областi
Таблиця 2.5
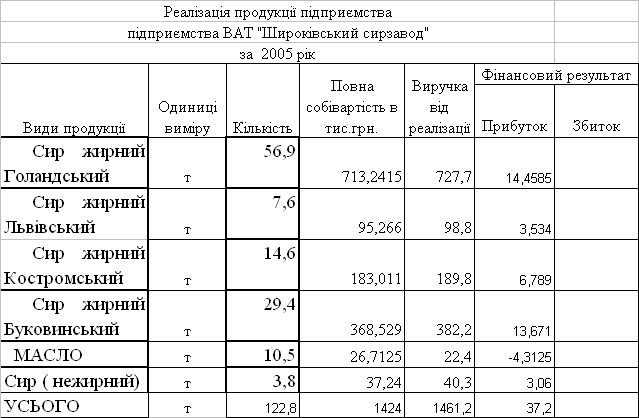
Існуючий попит на продукцію , що випускає підприємство дозволяє на протязі року забеспечити завантаженість виробничих потужностей та забезпечити населення смт. Миколаївка роботою.
Закупівля молока здійснювалась безпосередньо у фізичних осіб. Доставка молока здійснюється власними силами та власним автотранспортом приватного підприємця Ковтун Л.В. (іден.код2065807783, с.Володимірівка, Казанківського району Миколаївській області). Молоко закуповувалось у физичних осіб Миколаївській та Дніпропетровській областей. Підприємством з метою найменших втрат якості молока розроблялись найбільш раціональні та ефективні маршрути, дотримувались вимоги температурного режиму.
Закупівля молочної сировини здійснюється з оформленням розрахункової книжки на молочну сировину, яка закуплена в населення. Для проведення розрахунків з населенням складаються приймально розрахункові відомості на видачу грошей за закуплене молоко в населення за договірною ціною та відомості на видачу дотаційних коштів згідно розрахунку.
Стан якості виготовленої продукції контролюється відповідністю стандартам України для наступних видів твердих сирів:
1. Сир твердий Буковинський (45% жирності ) ДОСТ РСТ УССР 179983
2. Сир твердий Голандський (45% жирності ) ДОСТ761685
3. Сир твердий Львівський ( 40% жирності) ДОСТ761685
4. Сир твердий Костромський ( 45% жирності) ДОСТ761685
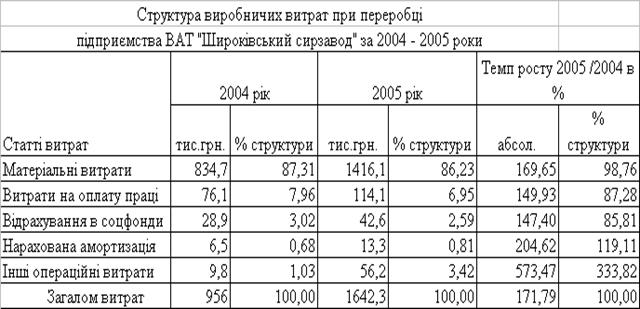
Таблиця 2.6
2.3 Забезпеченість ВАТ «Широківський сирзавод» основними виробничими ресурсами та рівень їх використання
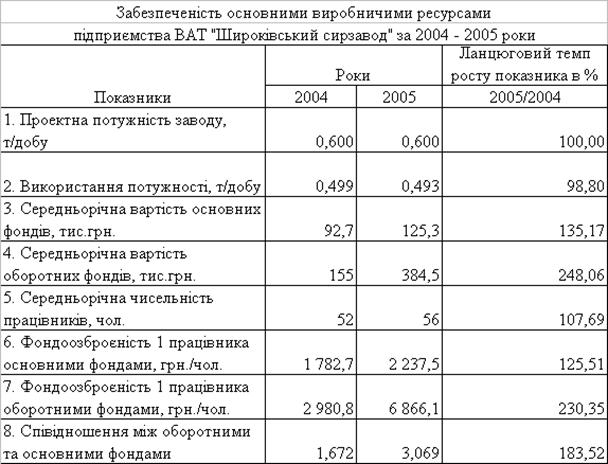
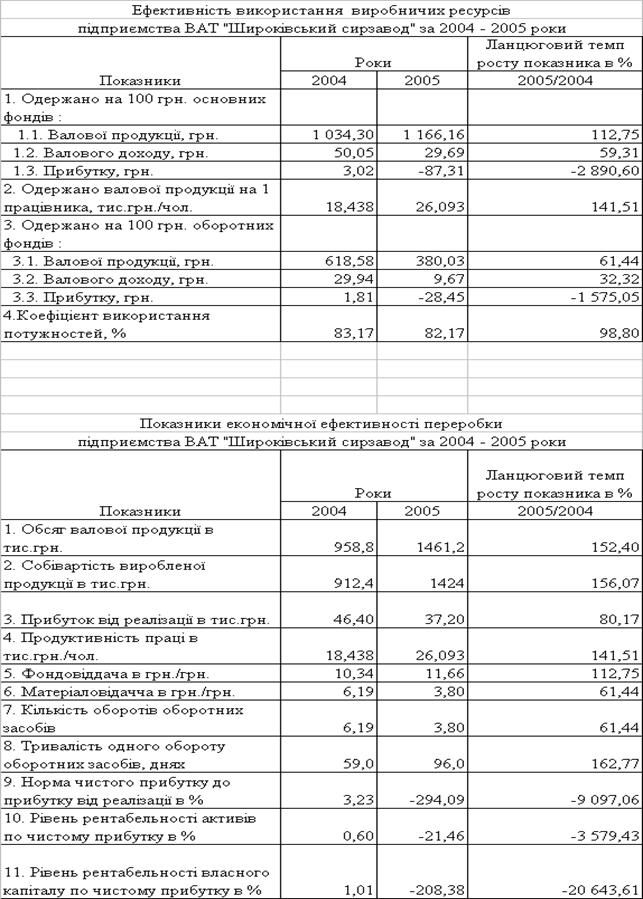
В табл.2.7 – 2.8 наведена динаміка та структура показників забезпеченості
ВАТ «Широківський сирзавод" основними виробничими ресурсами.
Таблиця 2.7
Таблиця 2.8
2.4 Фінансовий аналіз діяльності ВАТ «Широківський сирзавод»
Фінансовий стан підприємства характеризується розміщенням і використанням засобів (активів) і джерелами їхнього формування (власного капіталу і зобов'язань, тобто пасивів) [8]. Ці дані представлені в балансі підприємства (табл. 2.9).
Основними факторами, що визначають фінансовий стан, є, поперше, виконання фінансового плану і поповнення в міру виникнення потреби власного оборотного капіталу за рахунок прибутку і, подруге, швидкість оборотності оборотних коштів (активів). Сигнальним показником, у якому виявляється фінансовий стан, виступає платоспроможність підприємства, під якою мають на увазі його здатність вчасно задовольняти платіжні вимоги постачальників техніки і матеріалів відповідно до господарських договорів, повертати кредити, робити оплату праці персоналу, вносити платежі в бюджет. Оскільки виконання фінансового плану в основному залежить від результатів виробничої і господарської діяльності в цілому, то можна сказати, що фінансове положення визначається всією сукупністю господарських факторів, є найбільш узагальнюючим показником. Отже, Звіт про фінансові результати і їхнє використання також залучається для аналізу фінансового стану [10].
В табл.2.9 – 2.10 наведені результати індексного “горизонтального” аналіза показників динаміки змін характерних статей агрегатів балансу підприємства у 2004 – 2005 роках та результати структурного („вертикального”) аналізу відносних часток структури балансу.
Таблиця 2.9
Аналіз динаміки активів та пасивів ВАТ „Широківський сирзавод” балансу за 2004 2005 роки ( тис. грн.)
| Найменування статей | Код рядка балансу | На 31.12.2004р. | На 31.12.05р. | Приріст статті | |||
| Абсолютна величина, тис.грн. | Відн. Величина, % | Абсолютна величина, тис.грн. | Відн. Величина, % | Абсолютна величина, тис.грн. | Відн. Величина, % | ||
|
АКТИВИ БАЛАНСУ |
|||||||
| Основні засоби та немат.активи | 010+030 | 92,7 | 37,0 | 125,3 | 24,6 | 32,6 | +35,2 |
| Всього розділ 1 | 080 | 92,7 | 37,0 | 125,3 | 24,6 | 32,6 | +35,2 |
| Запаси та готова продукція | 100+110+120+ 130+140 | 68,8 | 27,5 | 300,3 | 58,9 | 231.5 | +336,5 |
| Дебіт.заборгованість | 150+160+170+180+190+200+210 | 81,1 | 32,4 | 60,9 | 11,9 | 20,2 | 24.9 |
| Грошові кошти та їх еквівал. | 230+240 | 5,1 | 2.0 | 11,3 | 2,2 | 6,2 | +121,6 |
| Інші оборотні активи | 250 | 0 | 0 | 12,0 | 2,4 | 12.0 | +100,0 |
| Всього по розділу 2 | 260 | 155,0 | 61,9 | 384,5 | 75,4 | 229,5 | +148,1 |
| Всього по розділу 3 | 270 | 2,5 | 1,0 | 0 | 0 | 2,5 | 100,0 |
| Баланс (активи) | 280 | 250,2 | 100 | 509,8 | 100 | 259,6 | +103,8 |
|
ПАСИВИ БАЛАНСУ |
|||||||
|
Власний капітал |
|||||||
| Статутний капітал | 300 | 75,7 | 30,3 | 75,7 | 14,8 | 0 | 0 |
| Пайовий капітал | 310 | ||||||
| Інший додатковий капітал | 330 | 86,2 | 34,4 | 86,2 | 16,9 | 0 | 0 |
|
Непокритий збиток Або прибуток |
350 | 13,3 | 5,3 | 109,4 | 21,4 | 96,1 | 722,5 |
| Всього по розділу 1 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||