Организация и повышение эффективности производства зерна ячменя в ФГУП УОХ "Липовая Гора"
Площадь - 150,0 га побочная - солома 27,0 4050,0
Норма высева семян 2,6 ц/га
Объем работ
Ед.
Изм
Дт-75
Электроэнергия всего составляет 4173,0 кВт, это стоит 2921,1 руб.
Семена всего составляют 390 ц., они стоят 117000 руб.
Минеральных удобрений будем всего вносить 85,5 т., в том числе: азотные (сульфат аммония) - 21,9 т. (87600 руб.); фосфорные (суперфосфат простой) - 48,1 т. (288600 руб.); калийные (калийная соль) - 15,5 т. (31000 руб.). Всего стоимость минеральных удобрений равна 407200 руб.
Амортизация всего составляет 90280 руб., в том числе: трактора и сельскохозяйственные машины 36600 руб., комбайны 42700 руб., прочие 10980 руб.
Текущий ремонт всего равен 35990 руб., в том числе: трактора и сельскохозяйственные машины 14640 руб., комбайны 17080 руб., прочие 4270 руб.
Тарифный фонд зарплаты на весь объем работы составляет 28996,4 руб.
Доплата:
за классность 2899,6 руб.;
по районному коэффициенту 4349,5 руб.;
итого доплат 7249,1 руб.
Отпуска 3073,6 руб.
Доплата за стаж 4784,4 руб.
Итого зарплаты с начислениями 44103,5 руб., в том числе на 1 га - 294,0 руб., на 1 ц. основной продукции - 10,9 руб.
Налоги 14686,5 руб.
Сумма зарплаты с начислениями и налогами 58790,0 руб.
Всего прямых затрат 695799,1 руб., в том числе на 1 га 4638,7 руб., на 1 ц. основной продукции 171,8 руб.
Организационные и управленческие расходы 34790,0 руб.
Итого всех затрат 730590,0 руб.
На основе технологической карты возделывания и уборки урожая пшеницы определялись затраты труда и себестоимость единицы продукции, рассчитывалась полная себестоимость продукции, денежная выручка и прибыль от ее продажи всего и в расчёте на 1 га посева, а также рассчитывался уровень рентабельности (таблица 11).
Таблица 11 - Производственная программа возделывания ячменя на 2010 г.
| Показатели | 2008 г. (отчётный) | 20010 г. (прогноз) | 2010 г. в % к 2009 г. |
| 1 | 2 | 3 | 4 |
| Посевная площадь, га. | 150 | 150 | 100 |
| Урожайность с 1 га, ц. | 24 | 27 | 113 |
| Валовой сбор, ц. | 2046 | 4050 | 113 |
| Валовой сбор после доработки, ц. | 1964 | 3888 | 105,6 |
| Продажа продукции, ц. | 1150 | 3888 | 338 |
| Уровень товарности, % | 25 | 96 | 384 |
| Средняя цена реализации 1 ц., руб. | 185 | 180 | 97 |
| Выручка от продажи продукции, тыс. руб. | 213 | 700 | 137 |
| Полная себестоимость 1 ц., руб. | 178 | 147 | 83 |
| Полная себестоимость проданной продукции, тыс. руб. | 205 | 572 | 279 |
| Валовые издержки, тыс. руб. | 904,2 | 730,6 | 80,8 |
| Прибыль, убыток (-): всего, тыс. руб. | 8,0 | 128,0 | 800,0 |
| Уровень рентабельности, убыточности (-), % | 4,0 | 18,3 | на 14,3% |
По данным таблицы 11, полная себестоимость снизилась на 17%, валовые издержки упали на 19,2%, уровень рентабельности в 2010 г. выше на 14,3% текущего года (2008 г.).
За счет внедрения маркетинговой службы в 2010 г. мы будем реализовывать не только зерно ячменя, но также солому и зерноотход. Экономический эффект от внедрения маркетинговой службы рассмотрим в таблице 12.
Таблица 12 - Расчет стоимости проданного зерна, соломы и зерноотхода
| Вид продукции | Кол-во получаемой продукции, ц | Цена реализации, за 1 ц. руб. | Стоимость продукции, руб. | Удельная масса продукции в целях реализации | Затраты на продукцию | Фактическая себестоимость 1 ц., руб. |
| Зерно | 3888 | 180,0 | 699840 | 92,6 | 676526,3 | 174,0 |
| Солома | 4050 | 13,4 | 54270 | 7,2 | 52602,5 | 13,0 |
| Зерноотход | 162 | 8,0 | 1296 | 0,2 | 1461,2 | 9,0 |
| Итого | 755406 | 100 | 730590,0 |
Далее рассчитываем следующие показатели:
1) Постоянные затраты = Организационные и управленческие расходы + Амортизация + Текущий ремонт = 34790,0 + 90280,0 + 35990,0 = 161060 руб.;
2) Переменные затраты = Затраты на всю продукцию - Постоянные затраты - Налоги = 730590,0 - 161060,0 - 14686,5 = 554843,5 руб.;
3) Прибыль = Выручка - Постоянные затраты - Переменные затраты = 755406 - 161060 - 554843,5 = 39502,5 руб.;
4) Экономический эффект новой организации производства = Прибыль планируемого года - Прибыль базисного года = 39502,5 - 8000 = 31502,5 руб.
3.3 Совершенствование организации производства зерна ячменя
В хозяйстве вводятся два севооборота полевой и кормовой севооборот. Кормовой севооборот распространяется на более эродированных почвах и почвах подверженных водной эрозии, на этих почвах хозяйство будет располагать многолетние травы, и зернобобовые смеси. В полевом севообороте зерновые культуры располагаются по лучшему предшественнику, учитывая внесение органических и минеральных удобрений для получения лучших урожаев.
Полевой севооборот. Кормовой севооборот.
189 га Клевер 1 г. п.1.115 га Козлятник 2 г. п.22 га
182 га Клевер 2 г. п.145 га клевер 2 г. п.93 га
Злаки более 5 лет 30 га 2.100 га Вико-овёс
172 га Ячмень 122га 3.104 га многолетние травы
картофель 50 га более 5 лет 37 га
175 га Вико-овёс 70 га Вико-овёс 67 га
чистый пар 105 га 4.114 га Многолетние злаки 40 га
183 га Клевер 2 г п.40 га ежа 30 га
пшеница + клевер 70 га овёс 20 га, часть в аренде
ячмень 33 га ВП 7 Чистый пар 7 га
пшеница 40 га ВП 113 пшеница + клевер 113 га
6.187 га Козлятник 161 га КП 82га злаки более 5 лет 82га
Овёс + клевер 26 га КП 102 га Злаки более 5 лет
7.204 га Овёс 60 га КП 127 га Овес + клевер 83 га
Просо 100 га Пшеница 44 га
Озимая рожь 43 га
8.211 га Озимая рожь 137 га КП - культурное пастбище
Пшеница 33 га ВП - выводное поле
Клевер 18 га
Структура посевных площадей представлена в таблице 13.
Таблица 13 - Планирование посевных площадей в хозяйстве
| Культуры | 2008 год | 2009 год | ||
| га | % | га | % | |
| Озимая рожь | 230 | 8,1 | 230 | 8,1 |
| Яровая пшеница | 300 | 10,9 | 300 | 10,9 |
| Яровой ячмень | 476 | 17,0 | 476 | 17,0 |
| Овёс | 199 | 7,2 | 199 | 7,2 |
| Картофель | 50 | 1,8 | 84 | 3,1 |
| Корнеплоды | 2 | 0,1 | - | - |
| Кормовые культуры всего | 1304 | 47,1 | 1304 | 47,1 |
| Кукуруза на зелёную массу | 32 | 1,2 | - | - |
| Итого посевов | 2583 | 93,4 | 2583 | 93,4 |
| Чистый пар | 182 | 6,6 | 182 | 6,6 |
| Итого пашни | 2765 | 100 | 2765 | 100 |
По данным таблицы 13, учхоз "Липовая Гора" в большей степени занимается зерновыми культурами, при этом удельный вес ячменя равен 17,0%.
4. Планирование безубыточного производства ячменя
Анализ безубыточности - определение точки безубыточности (Х), т.е. минимального объёма выпускаемой продукции, при котором доход от продажи равен вздержкам производства.
Определение порога рентабельности за 2010 год по производству ячменя рассмотрим в таблице 14.
Таблица 14 - Определение порога рентабельности по производству ячменя за 2010 г
| Показатели | Тыс.руб. | В процентах и в относительном выражении |
| Выручка от реализации | 755,4 | |
| Переменные затраты | 554,8 | |
| Результат от реализации после возмещения переменных затрат |
554,8/755,4 = 0,73 755,4 - 554,8 = 200,6 200,6/755,4 = 0,27 |
|
| Постоянные затраты | 161,1 | |
| Порог рентабельности | 161,1/0,27 = 596,7 | |
| Запас финансовой прочности |
755,4 - 596,7 = 158,7 158,7/755,4 = 0,21 |
|
| Прибыль | 39,5 | |
| Сила воздействия операционного рычага | 200,6/39,5 = 5,1 |
Для анализа безубыточности учхоза "Липовая Гора" проведем следующие расчеты:
1) Постоянные затраты = Организационные и управленческие расходы + Амортизация + Текущий ремонт = 34790,0 + 90280,0 + 35990,0 = 161060 руб.;
2) Переменные затраты = Затраты на всю продукцию - Постоянные затраты - Налоги = 730590,0 - 161060,0 - 14686,5 = 554843,5 руб.;
3) Выручка = 755406,0 руб.;
4) Прибыль = Выручка - Постоянные затраты - Переменные затраты = 755406 - 161060 - 554843,5 = 39502,5 руб.;
5) Маржинальный доход = Выручка - Переменные затраты = 755406,0 - 554843,0 = 200563,0 руб.;
6) Валовой выход продукции = 405000,0 кг.;
7) Переменные затраты на единицу продукции = Переменные затраты / Валовой выход продукции = 554843,5/405000,0 = 1,37 руб./кг.;
8) Отпускная цена = 180 руб./ц.;
9) Объем производства в критической точке = Постоянные затраты / (Отпускная цена - Переменные затраты на единицу продукции) = 161060 / (180 - 137) = 3745,6 ц.;
10) Объем производства в критической точке в денежном выражении = Объем производства в критической точке * Отпускная цена = 3745,6 * 180 = 674208,0 руб.
График безубыточности производства в 2006 г. рассмотрен в Приложении А.
Применение мероприятий для увеличения производства ячменя:
1) Совершенствование технологических мероприятий (проведение всех агроприемов в строго назначенные сроки, внедрение нового сорта "Сонет" и избавление от старых сортов);
2) Совершенствование технических мероприятий (регулярное обслуживание и ремонт транспорта);
3) Увеличиваются расходы на организационные и управленческие расходы с целью введения маркетинговой службы - результатом является то, что хозяйство реализует не только зерно, но и солому, и зерноотход;
4) Увеличиваем дозы применения удобрений и планируем севообороты (удобрения вносим с учетом предшественников).
Расчет экономической эффективности производства ячменя рассмотрим в таблице 15.
Таблица 15 - Расчет экономической эффективности производства ячменя
| Статьи затрат | 2008 г. (урожайность 24 ц/га) | 2009 г. (урожайность 27 ц/га) | ||
| Сумма затрат | % | Сумма затрат | % | |
| 1. Оплата труда с отчислениями, руб. | 58790,0 | 11,4 | 58790,0 | 8,0 |
| 2. Содержание средств производства, руб. | 129192,0 | 25,0 | 129192,0 | 17,7 |
| 3. Минеральные и органические удобрения, средства защиты растений, руб. | 203600,0 | 39,4 | 407200,0 | 55,7 |
| 4. Нефтепродукты, руб. | 89518,0 | 17,3 | 89518,0 | 12,3 |
| 5. Автотранспорт, руб. | 11100,0 | 2,1 | 11100,0 | 1,5 |
| 6. Организационные и управленческие расходы, руб. | 24610,0 | 4,8 | 34790,0 | 4,8 |
| 7. Всего затрат, руб. | 516810,0 | 100,0 | 730590,0 | 100,0 |
| Выручка на весь объем, руб. | 378556,0 | - | 755406,0 | - |
| 8. Прибыль, убыток (-), руб. | -138254,0 | - | 24816 | - |
| 9. Уровень рентабельности, убыточности (-), % | -36 | - | 3,3 | - |
Расход оборотных средств и организацию производства ячменя рассмотрим в таблице 16.
Таблица 16 - Расход оборотных средств и организация производства ячменя
| Материалы | 2008 г. | 2010 г. | ||
| Количество, ц. | Сумма затрат, руб. | Количество, ц. | Сумма затрат, руб. | |
| 1. Семена | 390,0 | 117000,0 | 390,0 | 117000,0 |
| 2. Удобрения и средства защиты растений | 428,0 | 203600,0 | 855,0 | 407200,0 |
| 3. Нефтепродукты | 54,4 | 89518,0 | 54,4 | 89518,0 |
| Итого | - | 410118,0 | - | 613718,0 |
Сумма затрат на оборотные средства в 2004 г. составляет 410118,0 руб., в прогнозируемом году (2010 г.) - 613718,0 руб.
Расчеты анализа безубыточности производства ячменя в 2007 г.:
1) Постоянные затраты = Организационные и управленческие расходы + Амортизация + Текущий ремонт = 24610,0 + 90280,0 + 35990,0 = 150880,0 руб.;
2) Переменные затраты = Затраты на всю продукцию - Постоянные затраты - Налоги = 516810,0 - 150880,0 - 14686,5 = 351243,5 руб.;
3) Выручка = 378556,0 руб.;
4) Прибыль = Выручка - Постоянные затраты - Переменные затраты = 378556,0 - 150880,0 - 351243,5 = - 123567,5 руб.;
5) Маржинальный доход = Выручка - Переменные затраты = 378556,0 - 351243,5 = 27312,5 руб.;
6) Валовой выход продукции = 204600 кг.;
7) Переменные затраты на единицу продукции = Переменные затраты / Валовой выход продукции =351243,5/204600 = 1,72 руб./кг.;
8) Отпускная цена = 185 руб./ц.;
9) Объем производства в критической точке = Постоянные затраты / (Отпускная цена - Переменные затраты на единицу продукции) = 150880,0 / (185 - 172) = 11606,0 ц.;
10) Объем производства в критической точке в денежном выражении = Объем производства в критической точке * Отпускная цена = 11606,0 * 185 = 2147110,0 руб.;
График безубыточности производства рассмотрен в Приложении В.
Выводы
По проекту организации и повышения эффективности производства зерна ячменя в ФГУП УОХ "Липовая Гора" ПГСХА им. акад.Д.Н. Прянишникова можно сделать следующие выводы:
1. Хозяйство имеет все потенциальные возможности природно-климатических и почвенных условий для увеличения производства зерна ячменя и его качества;
2. Хозяйство имеет средне выраженную специализацию молочно-мясного скотоводства (коэффициент специализации - 0,34);
3. Зерно ячменя учхоз "Липовая Гора" реализует на фураж конезаводу "Пермский", птицефабрике "Сылвенская" и мелкооптовым потребителям;
4. Основными конкурентами учхоза "Липовая Гора" на рынке зерна ячменя являются колхозы "Луговское", "Верхнемуллинское" и НИИСХ "Лобановское";
5. В хозяйстве ежегодно снижается уровень рентабельности, но за счет государственных субсидий оно не считается убыточным;
6. По новой производственной программе уровень рентабельности составил 18,3% в 2010 г. (прогноз) против 4,0% в 2008 г. (отчетный);
7. За счет внедрения маркетинговой службы экономический эффект новой организации производства в 2010 г. составил 31502,5 руб.;
8. В 2010 г. отпускная цена снизилась (180 руб./ц. против 185 руб./ц. в 2004 г.), а прибыль увеличилась (с 8000 руб. до 128000 руб.);
9. Прибыль учхоза "Липовая Гора" в 2010 г. составила 39502,5 руб. от реализации ячменя.
Список литературы
1. Агроклиматический справочник по Пермской области. Л.: Гидрометеоиздат, 1959;
2. Добрина В.А. Экономика сельского хозяйства. Учебник. - М.: Колос, 1990;
3. Ефимов В.Н., Донских И.Н., Царенко В.П. Система удобрения/ Под ред.В.Н. Ефимова. - М.: КолосС, 2002. - 320 с.: ил. - (Учебники и учеб. пособия для студентов высш. учеб. заведений);
4. Курсовое и дипломное проектирование по организации сельскохозяйственного производства: Уч. пособ. / Ред. Ф.К. Шакирова. - М.: Агропромиздат, 1990;
5. Маркетинг в АПК. Учебник. Под редакцией Г.П. Абрамовой. - М.: Колос, 1997;
6. Панников В.Д., Минее В.Г. Почва, климат, удобрение и урожай. - 2-е изд., перераб. и доп. - М.: Агропромиздат, 1987;
7. Попов Н.А. Организация сельскохозяйственного производства. С методическими указаниями по расчетам основных производственно-экономических показателей на предприятиях АПК. Учебник. - М., Ассоциация авторов и издателей "ТАНДЕМ". Издательство "ЭКМОС", 1999;
8. Шкляев А.С. и Балков В.А. Климат Пермской области. Пермское книжное изд-во, Пермь. - 1963;
9. Яковлев Б.И., Яковлев В.Б. Организация производства и предпринимательства в АПК. - М.: КолосС, 2004. - с.: ил. (Учебники и учеб. пособия для студентов высш. учеб. заведений).
Приложение А
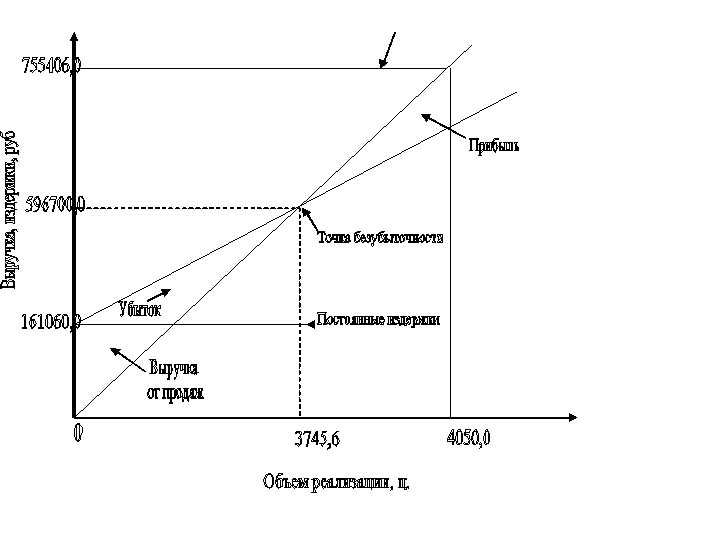
График безубыточности производства ячменя (2010 г.)
Приложение В
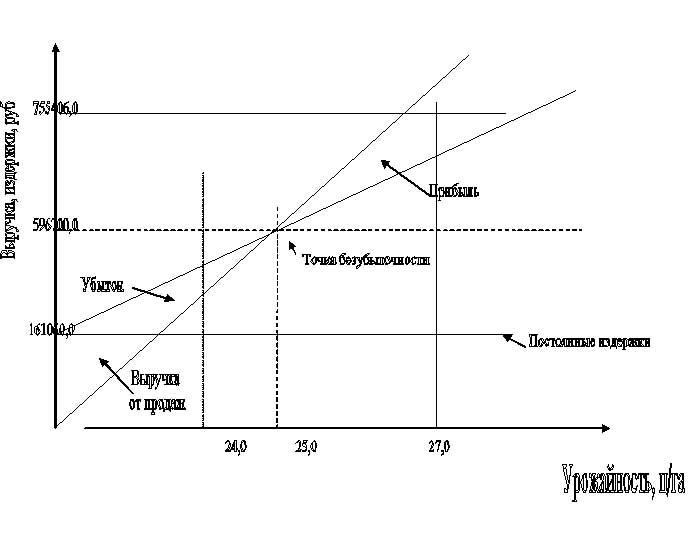
График безубыточности производства ячменя.