Анализ финансовых результатов деятельности предприятия от реализации продукции растениеводства на примере ЗАО "Племзавод-Юбилейный Ишимского района"
СОДЕРЖАНИЕ
Глава 1. Методический инструментарий экономического анализа финансовых результатов деятельности предприятия от реализации продукции растениеводства
1.1 Методика экспресс-анализа финансового состояния предприятия
1.2 Методика факторного анализа финансовых результатов деятельности предприятия от реализации продукции растениеводства
1.3 Методика оценки резервов повышения эффективности финансовых результатов деятельности предприятия от реализации продукции растениеводства
ГЛАВА 2. АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ ЗАО «ПЛЕМЗАВОД – ЮБИЛЕЙНЫЙ» ОТ РЕАЛИЗАЦИИ ПРОДУКЦИИ РАСТЕНИЕВОДСТВА
2.1 Задачи и информационное обеспечение экономического анализа финансовых результатов деятельности предприятия от реализации продукции растениеводства
2.2 Динамический и факторный анализ финансовых результатов деятельности предприятия от реализации продукции растениеводства
2.3 Расчет резервов повышения эффективности финансовых результатов деятельности предприятия от реализации продукции растениеводства
ГЛАВА 3. ОЦЕНКА ЭФФЕКТИВНОСТИ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ ЗАО «ПЛЕМЗАВОД - ЮБИЛЕЙНЫЙ»
3.1 Экспресс-анализ финансового состояния предприятия
3.2 Диагностика вероятности банкротства предприятия и имитационное моделирование оптимальной структуры финансовых ресурсов
ЗАКЛЮЧЕНИЕ
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
Глава 1. Методический инструментарий экономического анализа финансовых результатов деятельности предприятия от реализации продукции растениеводства
Методика экспресс-анализа финансового состояния предприятия
Экспресс-анализ представляет собой способ диагностики экономического состояния объектов хозяйствования на основе финансовой отчетности и расчетов показателей по алгоритмам их взаимосвязей.
Основная цель экспресс-анализа финансового состояния – общая оценка имущественного состояния хозяйствующего субъекта, объема и структуры привлекаемых им средств, его ликвидности и платежеспособности, выявления основных тенденций их изменения [20, с. 286].
Последовательность экспресс-анализа такова: просмотр отчета по формальным признакам; ознакомление с заключением аудитора; выявление «больных» статей в отчетности и их оценка в динамике; ознакомление с ключевыми индикаторами; чтение пояснительной записки (аналитических разделов отчета); общая оценка имущественного и финансового состояния по данным баланса; формулирование выводов по результатам анализа.
Большинство методик предполагает расчет следующих групп индикаторов:
1. индикаторы финансовой устойчивости;
2. индикаторы платежеспособности (ликвидности);
3. индикаторы деловой активности;
4. индикаторы рентабельности [11, с. 112].
Финансовая устойчивость - характеристика, свидетельствующая о стабильном превышении доходов над расходами, свободном маневрировании денежными средствами предприятия и эффективном их использовании, бесперебойном процессе производства и реализации продукции. Финансовая устойчивость формируется в процессе всей производственно-хозяйственной деятельности и является главным компонентом общей устойчивости предприятия.
Коэффициент независимости (концентрации собственного капитала) характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних источников предприятие (норматив – не ниже 0,5).
К=СК/ВБ; где
СК - собственный капитал, ВБ - валюта баланса.
Коэффициент финансовой зависимости показывает долю заемного капитала в общей валюте баланса.
К=ВБ/СК
Коэффициент концентрации заемного капитала (норматив - не выше 0,5) рассчитывается по следующей формуле:
К=ЗК/ВБ; где
ЗК - заемный капитал (долгосрочные и краткосрочные обязательства предприятия).
Коэффициент соотношения собственных и заемных средств дает наиболее общую оценку финансовой устойчивости. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о снижении финансовой устойчивости (норматив-не более 1).
К=ЗК/СК
Коэффициент финансовой устойчивости - доля чистых активов в совокупных активах компании. Коэффициент финансовой устойчивости показывает долю активов компании финансируемых за счет собственного капитала. Он равен отношению суммы источников собственных средств и долгосрочных кредитов и займов к итогу актива баланса. В качестве рекомендуемого стандарта для данного коэффициента используются значения не ниже 0,5.
К=(СК+ДЗС)/ВБ; где
ДЗС – долгосрочные заемные средства [17, с. 369-374].
Показатели ликвидности - финансовые коэффициенты, отражающие способность компании оплачивать свои ежедневные затраты и выполнять краткосрочные обязательства в полном объеме и в срок. Предприятие может быть ликвидным в большей или меньшей степени, поскольку в состав текущих активов входят разнородные оборотные средства, среди которых имеются как легкореализуемые, так и труднореализуемые для погашения внешней задолженности.
Коэффициент абсолютной ликвидности является наиболее жестким критерием ликвидности предприятия. Он показывает, какую долю краткосрочной задолженности хозяйствующий субъект может погасить в ближайшее время (норматив – не ниже 0,2 – 0,25).
К=(ДС+КФВ)/КО; где
ДС – денежные средства, КФВ – краткосрочные финансовые вложения, КО – краткосрочные обязательства.
Промежуточный (критический) коэффициент покрытия характеризует прогнозируемые платежные возможности, при условии своевременного расчета с дебиторами (норматив – не ниже 0,7 – 1).
К=(ДС+КФВ+ДЗ)/КО; где
ДЗ – дебиторская задолженность.
Общий коэффициент покрытия характеризует ожидаемую платежеспособность на период, равный средней продолжительности одного оборота всех оборотных средств (норматив – не ниже 1).
К=(ДС+КФВ+ДЗ+З)/КО; где
З – запасы [20, с. 313-322].
Деловая активность предприятия в финансовом аспекте проявляется, прежде всего, в скорости оборота его средств. Коэффициенты деловой активности позволяют проанализировать, на сколько эффективно предприятие использует свои средства. Коэффициенты могут выражаться в днях, а также в количестве оборотов того либо иного ресурса предприятия за анализируемый период. Цель анализа оборачиваемости – оценить способность предприятия приносить доход путем совершения оборота [10, с. 296-301].
Общий коэффициент оборачиваемости отражает эффективность использования всех имеющихся в распоряжении предприятия средств, вне зависимости от их источников. Он определяет, сколько раз за период совершается полный цикл производства и обращения, приносящий прибыль.
К=В/ВБ; где
В – выручка от реализации.
Коэффициент оборачиваемости запасов - финансовый показатель, рассчитываемый как отношение себестоимости проданных товаров к среднегодовой величине запасов. Чем выше оборачиваемость запасов компании, тем более эффективным является производство и тем меньше потребность в оборотном капитале для его организации.
К=С/З; где
С – себестоимость реализованной продукции.
Коэффициент оборачиваемости собственного капитала отражает скорость оборота собственного капитала предприятия.
К=В/СК
Рентабельность предприятия отражает степень прибыльности его деятельности. Показатели рентабельности позволяют оценить, какую прибыль имеет субъект хозяйствования с каждого рубля средств, вложенных в активы. В зависимости от того, какие показатели используются в расчетах, различают несколько показателей рентабельности.
Например, рентабельность собственных средств позволяет установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования. Рентабельность продаж - отношение чистой прибыли предприятия к чистому объему продаж; показатель операционной эффективности предприятия. Рентабельность перманентного капитала показывает эффективность использования капитала, вложенного в деятельность данного предприятия на длительный срок [20, с. 263].
1.2 Методика факторного анализа финансовых результатов деятельности предприятия от реализации продукции растениеводства
Методика факторного анализа – методика комплексного и системного изучения и измерения воздействия факторов на величину результативных показателей.
Для определения величины резервов в АХД широко используются способы детерминированного факторного анализа: цепной подстановки, абсолютных разниц, относительных разниц, интегральный, логарифмирования.
Основную часть прибыли предприятия получают от реализации продукции и услуг. В процессе анализа изучаются динамика, выполнение плана прибыли от реализации продукции и определяются факторы изменения ее суммы.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции (VРП); ее структуры (Удi); себестоимости (Сi) и уровня среднереализационных цен (Цi).
П=Σ[VРПобщ·Удi(Цi- Сi)].
Методика расчета влияния факторов способом цепных подстановок:
1.Общее изменение суммы прибыли:
DП = П факт - П план
2.Определим условную сумму прибыли, исходя из фактического объема и ассортимента продукции, но при плановых ценах и плановой себестоимости продукции
П усл. = (VРП факт х Ц пл) - (VРП факт х С пл)
3.Определим изменение суммы прибыли за счет изменения объема и структуры реализации продукции:
П усл. - П план, в том числе за счет:
а) изменение только объема продаж:
П пл. х Процент перевыполнения (недовыполнения) плана по
 реализации
продукции в
оценке по плановой
себестоимости
100 %
% перевыполнения (недовыполнения) плана по реализации продукции в оценке по плановой себестоимости =(полн. сс усл./полн. сс пл) х 100 -100
б) изменения структуры реализованной продукции:
П усл. - П план - результат а)
4.Определим условную себестоимость, исходя из плановых затрат с учетом фактического объема продаж:
С усл. = С план х VРП факт
5.Определим изменение суммы прибыли за счет изменения себестоимости реализованной продукции (изменив знак на противоположный)
- (С факт - С услов.)
6.Определим условную выручку от реализации, исходя из плановых цен с учетом фактического объема продаж:
В усл. = Ц пл. х VРП факт
7.Определим изменение суммы прибыли за счет изменения выручки от реализации:
В факт - В усл.
8.Проверка результатов расчета:
DП = п. 3 + п. 5 + п. 7 [18, с. 118].
Следует проанализировать также выполнение плана и динамику прибыли от реализации отдельных видов продукции, величина которой зависит от трех факторов: объема продаж, себестоимости и среднереализационных цен. Факторная модель прибыли имеет вид:
П=VРПi х (Цi- Сi)
Методика расчета влияния факторов способом абсолютных разниц:
∆Пvрп=(VРП1-VРП0) х (Ц0-С0)
∆Пц= (Ц1-Ц0) х VРП1
∆Пс=-(С1-С0) х VРП1 [18, с. 120].
Уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции.
Методика расчета влияния факторов способом цепных подстановок:
Rзi=Цi/Сi-1
R0=(Ц0-С0)/С0
Rусл=(Ц1-С0)/С0
R1=(Ц1-С1)/С1
Общее изменение рентабельности продукции:
∆ Rобщ= R1- R0
в том числе за счет изменения:
а) среднего уровня отпускных цен
∆Rц=Rусл-R0
б)уровня себестоимости продукции
∆Rс=R1-Rусл [18, с. 130].
При углубленном анализе необходимо изучить влияние факторов второго уровня, от которых зависит изменение среднереализационных цен, себестоимости продукции и внереализационных результатов.
По завершению факторного анализа прибыли и рентабельности следует провести подсчет резервов увеличения суммы прибыли и рентабельности.
1.3 Методика оценки резервов повышения эффективности финансовых результатов деятельности предприятия от реализации продукции растениеводства
Количественное выражение величины резерва – это разность между возможным (прогнозным) уровнем изучаемого показателя и его фактической величиной на текущий момент: Р↑Y=Yв-Yф.
Для того чтобы величина выявленных резервов была реальной, подсчет резервов должен быть по возможности точным и обоснованным. Методика подсчета резервов зависит от характера резервов, способов их выявления и способов определения их величины.
Для определения величины резервов в АХД используется ряд способов: прямого счета, сравнения, детерминированного факторного анализа, корреляционного анализа, функционально-стоймостного анализа, математического программирования и др [19, с. 175].
Основные источники резервов увеличения суммы прибыли (которые определяются по каждому виду продукции): увеличение объема реализации продукции, снижение ее себестоимости, повышение качества товарной продукции, реализация ее на более выгодных рынках сбыта и т. д.
Для определения резервов роста прибыли за счет увеличения объема реализации продукции необходимо выявленный ранее резерв роста объема реализации (Р↑VРП) умножить на фактическую прибыль (Пiф) в расчете на единицу продукции соответствующего вида:
РП VРП = РVРП i х П i ф
Подсчет резервов увеличения прибыли за счет снижения себестоимости товарной продукции и услуг (РПС) осуществляется следующим образом: предварительно выявленный резерв снижения себестоимости (РЇС) каждого вида продукции умножается на возможный объем ее продаж с учетом резервов его роста. В формализованном виде этот расчет можно записать так:
РП С = S[РЇС (VРПф + РVРП)].
Существенным резервом роста прибыли является улучшение качества товарной продукции. Он определяется следующим образом: планируемое изменение удельного веса каждого сорта (кондиции) (DУДi) умножается на отпускную цену соответствующего сорта (кондиции) (Цi), результаты суммируются и полученное изменение средней цены умножается на планируемый объем реализации продукции с учетом резервов его роста:
РП = S(D УД i х Ц i пл ) х (VРП Ф + РVРП).
Аналогично определяются резервы роста прибыли за счет изменения рынков сбыта.
В заключение анализа необходимо обобщить все выявленные резервы роста прибыли по каждому виду продукции и в целом по предприятию.
Основными источниками резервов повышения уровня рентабельности производственной деятельности являются увеличение суммы прибыли от реализации продукции (РП) и снижение себестоимости товарной продукции (РЇС). Для подсчета резервов может быть использована следующая формула:
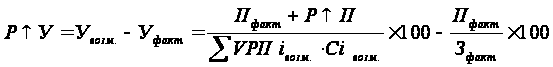 ;
где
РУ - резерв роста рентабельности;
Увозм. - рентабельность возможная;
Уфакт - рентабельность фактическая;
Пфакт - фактическая сумма прибыли;
РП - резерв роста прибыли от реализации продукции;
VРПвозм. - возможный объем реализации продукции с учетом выявленных резервов его роста;
Свозм. - возможный уровень себестоимости i-х видов продукции с учетом выявленных резервов снижения;
Зфакт - фактическая сумма затрат по реализованной продукции [8, с. 201].
Глава 2. Анализ финансовых результатов деятельности предприятия ЗАО «Племзавод – Юбилейный» от реализации продукции растениеводства
2.1 Задачи и информационное обеспечение экономического анализа финансовых результатов деятельности предприятия от реализации продукции растениеводства
В условиях рынка каждый хозяйствующий субъект выступает как обособленный товаропроизводитель, который экономически и юридически самостоятелен, самостоятелен в сфере бизнеса, формировании товарного ассортимента, определяет затраты, формирует цену, учитывает выручку от реализации, а следовательно, выявляет прибыль или убыток по результатам деятельности. Получение прибыли является непосредственной целью производства хозяйствующего субъекта в условиях рынка. Реализация этой цели возможна только в том случае, если субъект хозяйствования производит продукцию (работы, услуги), которые по своим потребительским свойствам соответствуют потребностям общества. Прибыль отражает положительный финансовый результат. Предприятие стремится, если не к максимальной прибыли, то к такой величине прибыли, которая обеспечит динамическое развитие производства в условиях конкуренции, позволит ему удержать позиции на рынке данного товара, обеспечит его выживаемость.
Убытки по результатам деятельности высвечивают ошибки, просчеты в направлениях использования средств, ставит хозяйствующий субъект в критическое финансовое положение, не исключающее банкротство.
Система показателей финансовых результатов включает в себя не только абсолютные (прибыль), но и относительные показатели (рентабельность) эффективности хозяйствования. Чем выше уровень рентабельности, тем выше эффективность хозяйствования.
Основными задачами анализа финансовых результатов деятельности предприятия являются:
оценка динамики абсолютных и относительных показателей финансовых результатов (прибыли и рентабельности);
факторный анализ прибыли от реализации продукции (работ, услуг);
анализ финансовых результатов от прочей реализации, внереализационной деятельности;
анализ и оценка использования чистой прибыли;
выявление и оценка возможных резервов роста прибыли и рентабельности на основе оптимизации объемов производства и издержек производства и обращения.
Основными источниками информации для анализа финансовых результатов являются данные формы №1 «Бухгалтерский баланс», формы №2 «Отчет о прибылях и убытках», формы №3 «Отчет о движении капитала», формы №4 «Отчет о движении денежных средств». Кроме того, в анализе используются данные финансового плана, аналитического бухгалтерского учета [20, с. 248-250].
2.2 Динамический и факторный анализ финансовых результатов деятельности предприятия от реализации продукции растениеводства
Размеры предприятия характеризуют прямые показатели объемов производства товарной и валовой продукции. Дополнительными косвенными показателями являются среднесписочная численность работников, площадь сельхозугодий, поголовье скота (в переводе на условные головы), энергетические ресурсы, наличие основных фондов. В хозяйствах, имеющих рациональные размеры с.-х. производства, как правило, лучше используется земля и основные фонды, выше производительность труда и эффективность производства [13, с. 98].
Таблица 2.1
Анализ размеров предприятия
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонение, 2009 к 2007, (+,-) |
| 1 | 2 | 3 | 4 | 5 |
|
Основные Стоимость валовой продукции, тыс. руб. Стоимость товарной продукции, тыс. руб. Дополнительные Стоимость основных средств, тыс. руб. Среднегодовая численность работников, чел. Общая земельная площадь, га в том числе с.-х. угодий, из них пашни Общая посевная площадь, га Поголовье скота, усл. гол. Энергетические ресурсы, л.с. |
597028 725173 1045720 1080 37166 32447 30642 26437 15064,65 58322 |
918952 907081 1331231 1096 37778 37711 37675 34600 17589,2 64392 |
1112611 1111707 1804319 947 37778 37711 37675 34725 20603,1 64028 |
515583 386534 758599 -133 612 5264 7033 8288 5538,45 5706 |
По данным таблицы 2.1 можно сделать вывод, что предприятие является достаточно крупным. Размер предприятия увеличивается, т. к. увеличиваются все показатели, как основные, так и дополнительные – отклонения положительные, кроме среднегодовой численности работников (уменьшается на 133 чел в 2009 г. по сравнению с 2007 г.). Больше всего увеличивается стоимость основных средств – на 758599 тыс. руб., затем стоимость валовой продукции и стоимость товарной продукции.
Количество произведенной и реализованной продукции определяется, с одной стороны, потребностями рынка и предприятия, а с другой – имеющимися возможностями [10, с. 87].
От рационального использования продукции собственного производства зависит расширение отраслей растениеводства и животноводства, а также рост товарности производства и финансовое состояние предприятия. Можно определить возможности повышения уровня товарности продукции растениеводства за счет более рационального использования продукции на производственные нужды, т.е. экономного расходования семян, фуража, сокращение потерь при хранении продукции и т.д. Анализ проводится путем сравнения фактических данных с плановыми по каждой статье прихода продукции растениеводства и расхода.
Таблица 2.2
Анализ использования продукции растениеводства
| Показатель | Зерно, ц | ||
| 2008 год | 2009 год | +, - | |
| Наличие на начало года | 395741 | 488113 | 92372 |
|
Приход: произведено приобретено |
539051 131618 |
941040 96511 |
401989 -35107 |
| Итого | 670660 | 1037551 | 366891 |
| Расход: | |||
|
реализовано в т.ч. организациям, предпринимателям, на рынках и пр. Работникам организации На оплату дивидендов, доходов по паям На корм животным На семена На переработку Недостачи и порчи |
84677 58560 650 25467 367553 125390 677 - |
141638 113878 2681 25079 640507 140265 - - |
56961 55318 2031 -388 272954 14875 -677 - |
| Итого | 578297 | 922410 | 344113 |
| Начисление на конец года | 488113 | 603254 | 115141 |
По данным табл. 2.2 можно сделать вывод, что производство продукции растениеводства в 2009 году увеличивается. При этом приход больше расхода. Поступление зерна осуществляется в основном за счет собственного производства. Приобретаться со стороны зерна стало меньше на 35107 ц. Из статей расхода больше приходится на корм животным, это определяется производственным направлением предприятия (свиноводство). Также большую часть занимает расход зерна на семена: на семена не только для нужд хозяйства, но и для реализации.
Как правило, основная доля в общих расходах продукции на внутрихозяйственные нужды принадлежит расходам на семена и фураж. Перерасход посевного материала может быть вызван расширением посевной площади и изменением нормы высева на 1 га. Перерасход продукции на кормовые цели может произойти за счет увеличения поголовья животных и норм кормления. Проведем факторный анализ использования зерна на семена способом абсолютных разниц.
Таблица 2.3
Анализ использования зерна на семена
| Показатели | 2008 год | 2009 год | +, - |
| Посевная площадь, га | 34400 | 34725 | 325 |
| Норма высева на 1 га, ц | 3,65 | 4,04 | 0,39 |
| Расход зерна на семена, ц | 125390 | 140265 | 14875 |
| Факторы | Влияние | ||
| а) Изменение посевной площади | 1186,25 | ||
| б) Изменение нормы высева | 13542,75 | ||
| Всего | 14875 | ||
Проверка:
∆Расход = Расход ф- Расход пл=14875 ц
∆Расход = ∆Расход s + ∆Расход норма=14875 ц
14875=14875
Расход зерна на семена увеличивается на 14875 ц, в том числе за счет увеличения посевной площади увеличивается на 1186,25 ц, за счет увеличения нормы высева расход увеличивается на 13542,75 ц.
Перерасход продукции на кормовые цели может произойти за счет увеличения поголовья животных и норм кормления.
Проведем факторный анализ использования зерна на фураж способом абсолютных разниц.
Таблица 2.4
Анализ использования зерна на фураж
| Показатели | 2008 год | 2009 год | +, - |
| 1 | 2 | 3 | 4 |
|
Среднегодовое поголовье, усл. гол. Расход зерна на кормление, ц: |
17589,2 | 20603,1 | 3013,9 |
| 1 головы | 20,9 | 31,1 | 10,2 |
| всего поголовья | 367553 | 640507 | 272954 |
| Факторы | Влияние | ||
| а) Изменение поголовья животных | 62991 | ||
| б) Изменение уровня кормления | 210152 | ||
| Всего | 272954 | ||
Проверка:
∆Расход на все поголовье = ∆Расход на все поголовье ф - ∆Расход на все поголовье пл = 272954 ц
∆Расход на все поголовье = ∆Расход на все поголовье (поголовье) + ∆Расход на все поголовье (расход на 1 усл. гол) = 272954 ц
272954=272954
Расход зерна на кормление всего поголовья увеличился на 272954 ц зерна, в том числе за счет увеличения среднегодового поголовья увеличился на 62991 ц, за счет увеличения расхода зерна на 1 усл. голову увеличился на 210152 ц.
Одним из показателей экономического развития предприятия является товарность продукции. На с/х предприятиях значительная часть произведенной продукции используется на собственные нужды и не может быть реализована. Поэтому уровень товарности ниже, чем в других отраслях. В то же время следует стремиться к повышению уровня товарности, поскольку рост товарности позволяет увеличить выручку от продаж и прибыль, способствует укреплению финансового состояния предприятия [10, с. 111].
Таблица 2.5
Анализ выполнения плана реализации продукции растениеводства и товарности производства
| Показатели | Зерно |
| Произведено, ц | |
| 2007 г. | 581837 |
| 2008 г. | 537659 |
| 2009 г. | 939167 |
| 2009 г. к 2007 г., % | 161,42 |
| Продано, ц | |
| 2007 г. | 68030 |
| 2008 г. | 84677 |
| 2009 г. | 141638 |
| 2009 г. к 2007 г., % | 208,2 |
| Уровень товарности, % | |
| 2007 г. | 11,69 |
| 2008 г. | 15,75 |
| 2009 г. | 15,08 |
| 2009 г. к 2007 г., (+,-) | 129 |
Отклонение объема производства продукции растениеводства составляет 161, 42%, это значит, что производство зерна увеличилось вполовину в 2009 г. по сравнению с 2007 г. Продаваться стало в 2 раза больше зерна. Уровень товарности неплохой для с/х предприятия и увеличивается на 29%.
Обратим внимание на изменение объема реализации продукции, которое складывается под воздействием ряда факторов, важнейшими из которых являются объем производства продукции и уровень товарности.
Проведем расчет способом абсолютных разниц:
VРП= VВП х Ут
Общее отклонение от плана
DVРП = VРП факт - VРП план=141638-84677=56961 ц
в том числе за счет:
а) изменения объема производства
(VВП факт - VВП план) х Ут план=(939167-537659) х 15,75%=63237,51ц
б) изменения уровня товарности
(Ут факт - Ут план) х VВП факт=(15,08%-15,75%) х 939167=-6292,42 ц
Проверка:
DVРП = VРП факт - VРП план=141638-84677=56961 ц
DVРП=DVРПvвп+DVРПут=63237,51-6292,42=56945,09 ц
56961≈56945,09
Объем реализации продукции увеличивается на 56961 ц, в том числе за счет увеличения объема производства продукции увеличивается на 63237,51 ц, за счет снижения уровня товарности уменьшается на 6292,42 ц, т. е. снижение уровня товарности отрицательно сказалось на объеме реализации продукции.
Успешная работа предприятия определяется, прежде всего, его способностью получать прибыль. В процессе анализа необходимо изучить состав прибыли, ее структуру, динамику и выполнение плана за отчетный год. Для этой цели составляют аналитическую таблицу, по которой можно проследить динамику и значение составляющих экономического результата [10, с. 77].
Таблица 2.6
Анализ уровня динамики показателей финансовых результатов деятельности предприятия, тыс. руб.
| Показатели | 2008 год | 2009 год |
2009 г. к 2008 г., % |
| 1 | 2 | 3 | 4 |
|
Выручка от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) Себестоимость проданных товаров, продукции, работ, услуг Валовая прибыль Коммерческие расходы Управленческие расходы Прибыль (убыток) от продаж Прочие доходы Прочие расходы Прибыль до налогообложения Отложенные налоговые активы Отложенные налоговые обязательства Текущий налог на прибыль Иные платежи из прибыли Чистая прибыль (убыток) |
907081 656721 250360 - - 250360 162605 57726 355749 - - 4416 - 351333 |
1111707 817285 294422 - - 294422 231313 53912 461583 - - 4851 - 456732 |
122,56 124,45 117,6 - - 117,6 142,25 93,39 129,75 - - 109,85 - 130,0 |
Увеличение выручки от реализации свидетельствует о том, что предприятие больший доход получает от основной деятельности. Но себестоимость проданной продукции увеличивается. Также увеличивается валовая прибыль – отклонение составляет 117,6%, это может говорить о том, что валовая прибыль увеличивается за счет большего объема реализации продукции, а не за счет снижения себестоимости. Прибыль от продаж, прибыль до налогообложения также увеличиваются. Отклонения по текущему налогу на прибыль составляет 109,85%, но, несмотря на это чистая прибыль увеличивается на 30%. В целом по предприятию наблюдается положительная тенденция развития показателей финансовых результатов деятельности.
Прибыль от реализации с.-х. продукции в целом по предприятию зависит от объема реализации продукции (VРП), ее структуры (Урпi), себестоимости реализованной продукции (Ci) и уровня среднереализационных цен (Ц i).
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к увеличению прибыли. Если же продукция убыточна, то при увеличении объема реализации происходит уменьшение суммы прибыли. Структура товарной продукции оказывает либо положительное, либо отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в объеме ее реализации, то сумма прибыли возрастает и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится. Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и, наоборот. Изменение уровня среднереализационных цен прямо пропорционально прибыли: при увеличении уровня цен сумма прибыли возрастает и, наоборот [18, с. 118].
Проведем факторный анализ финансовых результатов от реализации зерна способом цепных подстановок.
Таблица 2.7
Анализ финансовых результатов от реализации с/х продукции, тыс. руб.
| Показатели | План | План, скорректированный на фактический объем продаж | Факт |
|
Выручка от реализации продукции за вычетом НДС, акцизов и других отчислений, тыс. руб. |
42438 | 70986 | 67181 |
| Полная себестоимость реализованной продукции, тыс. руб. | 35906 | 60059 | 45177 |
| Прибыль от реализации продукции, тыс. руб. | 6532 | 10927 | 22004 |
| Процент перевыполнения (недовыполнения) плана по реализации продукции в оценке по плановой себестоимости, % | 67,26% | ||
1.Общее изменение суммы прибыли:
DП = П факт - П план = стр. 3, гр. 3 - стр. 3, гр.1=22004-6532=15472 тыс. руб.
2.Определим условную сумму прибыли, исходя из фактического объема и ассортимента продукции, но при плановых ценах и плановой себестоимости продукции
П усл. = (VРП факт х Ц пл) - (VРП факт х С пл)=(141638 х 0,50118)-(141638 х х 0,42403)=10927 тыс. руб.
3.Определим изменение суммы прибыли за счет изменения объема и структуры реализации продукции:
П усл. - П план=10927-6532=4395 тыс. руб., в том числе за счет:
а) изменение только объема продаж:
П пл. х Процент перевыполнения (недовыполнения) плана по
реализации
продукции в
оценке по плановой
себестоимости
100 %
(6532 х 67,26%)/100%=4393,42 тыс. руб.
б) изменения структуры реализованной продукции:
П усл. - П план - результат а)=4395-4393,42=1,58 тыс. руб.
4.Определим условную себестоимость, исходя из плановых затрат с учетом фактического объема продаж:
С усл. = С план х VРП факт=0,42403 х 141638=60059 тыс. руб.
5.Определим изменение суммы прибыли за счет изменения себестоимости реализованной продукции (изменив знак на противоположный)
- (С факт - С услов.)=-(45177-60059)=14882 тыс. руб.
6.Определим условную выручку от реализации, исходя из плановых цен с учетом фактического объема продаж:
В усл. = Ц пл. х VРП факт=0,50118 х 141638=70986 тыс. руб.
7.Определим изменение суммы прибыли за счет изменения выручки от реализации:
В факт - В усл. =67181-70986=-3805 тыс. руб.
8.Проверка результатов расчета:
DП = п. 3 + п. 5 + п. 7=4395+14882-3805=15472 тыс. руб.
Общее увеличение суммы прибыли от реализации зерна составляет 15472 тыс. руб., в том числе за счет увеличения объема продаж прибыль увеличилась на 4393,42 тыс. руб., за счет улучшения структуры реализованной продукции увеличилась на 1,58 тыс. руб., за счет снижения себестоимости 1 ц зерна увеличилась на 14882 тыс. руб., за счет уменьшения среднереализационных цен уменьшилась на 3805 тыс. руб.
Прибыль от реализации продукции зависит от объема реализации продукции, себестоимости и уровня среднереализационных цен. Объем реализации может оказывать положительное и отрицательное влияние на сумму прибыли. Себестоимость обратно пропорциональна прибыли; цена реализации - прямо пропорциональна [17, с. 219-220].
Проведем расчет влияния факторов способом абсолютных разниц.
финансовый реализация растениеводство факторный
Таблица 2.8
Факторный анализ прибыли от реализации зерна
| Товарная продукция, ц | Полная (коммерческая) себестоимость 1 ц, руб. | Средняя реализационная цена 1 ц, руб. |
Общий результат (+) прибыль (-) убыток, тыс. руб. |
Отклонение от плана (+, -) |
||||||||||
| Общее | в т.ч. за счет изменения | |||||||||||||
| план | факт | Отклонение (+, -) | план | факт | Отклонение (+, -) | план | факт | Отклонение (+, -) | план | факт | объема реализации | себестоимости | цены реализации | |
| 84677 | 141638 | 56961 | 424,03 | 318,96 | -105,07 | 501,18 | 474,31 | -26,87 | 6532 | 22004 | 15472 | 4395 | 14882 | -3805 |
Проверка:
∆П=Пф-Ппл=22004-6532=15472 тыс. руб.
∆П=∆Пvрп+∆Пс+∆Пц=4395+14882-3805=15472 тыс. руб.
15472=15472
Прибыль от реализации зерна увеличивается на 15472 тыс. руб., в том числе за счет увеличения товарной продукции увеличивается на 4395 тыс. руб., за счет снижения полной себестоимости 1 ц увеличивается на 14882 тыс. руб., за счет снижения средней цены реализации 1 ц снижается на 3805 тыс. руб. Большее положительное влияние оказывает снижение себестоимости 1 ц. Снижение средней цены реализации сказалось отрицательно на сумме прибыли.
Рентабельность продукции показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться по отдельным видам продукции и в целом по предприятию. Уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции. Расчет влияния факторов можно провести способом цепной подстановки [17, с. 231].
Таблица 2.9
Факторный анализ рентабельности зерна
| Средняя цена реализации, руб. | Себестоимость 1 ц, руб. | Рентабельность, % | Отклонение от плана, % | ||||||
| Общее | за счет изменения | ||||||||
| план | факт | план | факт | план | факт | условная | цены | себестоимости | |
| 501,18 | 474,31 | 419,98 | 318,97 | 19,33 | 48,7 | 12,94 | 29,37 | -6,39 | 35,76 |
Проверка:
∆Р=Рф-Рпл=48,7-19,33=29,37%
∆Р=∆Рц+∆Рс=-6,39+35,76=29,37%
29,37=29,37
Рентабельность зерна увеличивается на 29,37%, в том числе за счет снижения средней цены реализации снижается на 6,39%, за счет снижения себестоимости 1 ц зерна увеличивается на 35,76%. Снижение цены реализации отрицательно сказывается на рентабельности продукции, а снижение себестоимости – положительно.
2.3 Расчет резервов повышения эффективности финансовых результатов деятельности предприятия от реализации продукции растениеводства
Основными источниками увеличения производства продукции растениеводства являются:
- рост урожайности;
- расширение посевных площадей за счет более полного использования земель;
- недопущение гибели посевов в процессе хозяйственной деятельности.
Основным резервом увеличения производства продукции растениеводства является рост урожайности сельскохозяйственных культур. Он может происходить за счет: дополнительного внесения удобрений, повышения их окупаемости, внедрения более урожайных сортов культур, сокращения потерь продукции при уборке урожая и др.
Сельскохозяйственные предприятия имеют большие резервы увеличения производства продукции. На каждом конкретном предприятии следует учитывать только те резервы, для реализации которых имеются производственные и финансовые возможности [10, с. 113].
Существенным резервом увеличения производства продукции в растениеводстве является улучшение структуры посевных площадей, это значит увеличение доли более урожайных культур в общей посевной площади. Для расчета величины этого резерва сначала необходимо разработать более оптимальную структуру посевов для данного хозяйства с учетом всех его возможностей и ограничений, а потом сравнить фактический объем продукции с возможным, который будет получен с общей фактической площади при фактической урожайности культур, но при улучшенной структуре посевов. Для определения резерва увеличения производства зерна надо сделать расчет, в основе которого лежит способ цепной подстановки.
Таблица 2.10
Подсчет резервов увеличения объема производства зерна за счет улучшения структуры посевов
| Культуры | Структура посевов, % | Посевная площадь, га | Фактическая урожайность в среднем за 3 года, ц/га | Объем производства при структуре посевов, ц | |||
| факт | возможная | факт | возмож ная | факт | возможная | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Яровые зерновые | 93,66 | 93,88 | 32525 | 32600 | 23,41 | 761410 | 763166 |
| Зернобобовые | 6,34 | 6,12 | 2200 | 2125 | 16,15 | 35530 | 34319 |
| Всего | 100 | 100 | 34725 | 34725 | х | 796940 | 797485 |
Резерв=VПв-VПф=797485-796940=545 (ц)
Резерв увеличения объема производства зерна за счет улучшения структуры посевов составляет 545 ц.
Многие с/х предприятия допускают большие потери при уборке зерновых. Уборка – наиболее сложная и трудоемкая операция при производстве зерна. Важным резервом увеличения производства продукции является недопущение потерь при уборке урожая. Чтобы определить их величину, необходимо сопоставить урожайность на площадях, где уборка урожая проведена в оптимальный срок и с опозданием [10, с. 114].
Таблица 2.11
Подсчет резервов увеличения производства зерна за счет уборки урожая в оптимальные сроки
| Культура | Площадь, убранная позже оптимального срока, га | Урожайность при уборке, ц/га | Потери продукции, ц | ||
| в срок | позже | с 1 га | со всей площади | ||
| пшеница | 650 | 27,98 | 24,46 | -3,52 | -2288 |
| ячмень | 700 | 20,53 | 17,12 | -3,41 | -2387 |
| овес | 400 | 15,65 | 13,24 | -2,41 | -964 |
| Всего | 1750 | х | х | х | -5639 |
За счет уборки урожая в оптимальные сроки можно дополнительно получить 5639 ц зерна.
Глава 3. Оценка эффективности финансово-хозяйственной деятельности предприятия ЗАО «Племзавод - Юбилейный»
3.1 Экспресс-анализ финансового состояния предприятия
Финансовое состояние предприятия характеризуется размещением и использованием средств (активов) и источников их формирования (собственного капитала и обязательств, т.е. пассивов). Финансовое состояние предприятия можно охарактеризовать с