Облік тварин на вирощуванні та відгодівлі
Настрижену вовну приймають за масою окремо від кожного стригаля. При цьому в щоденнику напроти його прізвища до першого рядка заносять кількість стрижених овець, а до другого — кількість зданої вовни. Кількість настриженої вовни зазначають у натуральній масі. В сільськогосподарських підприємствах, де овець перед стриженням переганяють через водойму, настрижену грубу перегінну та напівперегінну вовну вказують також у натуральній масі, тобто в перерахунку на немиту вовну. Правильність записів у щоденнику стригалі підтверджують своїми підписами.
У другому розділі щоденника зазначають масу брутто, тари і нетто кожного виду вовни за рунами, забарвленням, класом, станом. Коли вовну відправляють з місць стриження на заготівельні пункти або склади господарства, в цьому розділі записують,, куди і за якими документами її відправлено. Також складають товарно-транспортну накладну на відправку-приймання вовни (форма № 1 с.-г. (вовна)).
В кінці робочого дня (зміни) завідувач ферми або пункту стриження підсумовує надходження вовни, кількість стрижених овець кожним стригалем всього за день та залишки вовни. Записи у щоденнику скріпляють своїми підписами зоотехнік сільськогосподарського підприємства, завідувач пункту стриження овець, класирувальники вовни, чабан та особа, яка прийняла вовну.
Згодом на підставі даних щоденника складають акт настригу і приймання вовни| (форма № 115). Він потрібен для документального оформлення вовни, яка надходить при острижені овець як вручну, так і спеціальними стригальними апаратами. В ньому вказують породу, вікову групу, кількість і якість отриманої вовни, а також показники настригу вовни з однієї вівці за планом і фактично. Акт складають у трьох примірниках, з яких перший додають до щоденника надходження і відправлення вовни. Він є підставою для оприбуткування вовни на складі. Другий — залишається у бригадира чи старшого чабана і є підставою для нарахування заробітної плати чабанам, а третій примірник акта передають зоотехніку для складання підсумкового Звіту про стриження овець. Акт підписують зоотехнік, чабан, за яким закріплені вівці, завідувач ферми та пункту стриження овець.
При відвантаженні вовни для переробки складають документ — покіпний опис (форма № 115-а). У ньому вказують масу (брутто) відвантаженої вовни по кіпам, сортименту і якості (із відсотком виходу чистого волокна). Опис видають у трьох примірниках, із яких перший залишається в пункті відправки вовни, другий — у переробного підприємства, третій — з відміткою про приймання повертається сільськогосподарському підприємству для звіряння прийнято маси вовни з відправленою і для проведення відповідних записів у регістрах обліку.
Облік яєць. У сільському господарстві зібрані яйця обліковує завідувач ферми у щоденнику надходження сільськогосподарської продукції (форма № 81). Щоденник заповнюють щодня в одному примірнику. У ньому зазначають кількість курок-несучок, закріплених за кожною пташницею, кількість зібраних цілих та битих яєць. В окремий щоденник заносять кількість яєць, одержаних від молодняку птиці.
Правильність записів у щоденнику пташниці підтверджують своїми підписами. В кінці кожного дня завідувач ферми підраховує в щоденнику данні про надходження яєць, наявність курок-несучок і підписує його. У встановлені планом документообороту дні щоденник разом з документами на відправлення яєць здають до бухгалтерії.
У спеціалізованих птахівничих господарствах облік одержаних яєць веде начальник цеху чи бригадир у картці обліку руху дорослої птиці (форма № 108). Її ведуть у двох примірниках протягом місяця на кожну вікову групу дорослої птиці, закріпленої за окремими пташницями. Щоденне надходження яєць реєструють в окремій графі картки, аналогічно оприбутковують яйця, одержані від молодняку птиці. В картці також відображають щоденний рух поголів’я курок-несучок, визначають середньомісячну їх кількість і несучість. Наприкінці місяця один примірник картки разом з іншими документами здають до бухгалтерії, другий залишають у справах цеху чи ферми.
Яйця щодня здають за накладними (внутрішньогосподарського призначення) (форма № 87) на склад, де їх сортують відповідно до затверджених стандартів за масою і категоріями. Відсортовані яйця пакують у спеціальні стандартні ящики, на які наклеюють ярлики. На них зазначають категорію яєць, прізвище пакувальника та дату випуску. Результати сортування яєць, що надходять на склад, оформлюють актом на сортування яєць.
Деякі особливості має облік яєць у цехах інкубації. У такий цех яйця передають за накладною, де кожну їх партію сортують і записують результати в акті на сортування яєць у цеху інкубації (форма № 109). Непридатні для інкубації яйця здають на склад за накладною з поміткою "Брак від інкубації”. Партії яєць, яку закладають в інкубатор, присвоюють порядковий номер, який зберігається за нею до кінця інкубації та після виведення молодняку до певного віку.
У процесі інкубації яйця ще двічі сортують (перший і другий міражі). Ці операції також оформлюють актом, де зазначають номер партії та кількість відходів, виявлених після міражів (незапліднені яйця, кров'яні кільця, завмерлі та розбиті).
У встановлені строки начальник цеху на підставі документів (накладні, акти про рух і сортування яєць, акти виведення молодняку) складає і подає до бухгалтери Звіт про процеси інкубації (форма № 105). В кінці місяця бухгалтерія отримує зведений звіт про процеси інкубації тієї ж форми.
Облік меду. Одержаний на пасіці мед відображають у щоденнику надходження сільськогосподарської продукції (форма №81). Записи у ньому робить завідувач пасіки. Він записує прізвища осіб, зайнятих на викачуванні меду, кількість вуликів, із сот яких викачано мед, та масу меду, визначену зважуванням. Записи у щоденнику підтверджують підписами збирачі меду.
Мед завідувач пасіки відправляє на склад за накладними внутрішньогосподарського призначення (форма № 87). У них зазначають кількість і масу тари (бідонів, діжок тощо) та меду (нетто).
До кожної одиниці тари прикріпляють біржу із зазначенням маси брутто, тари і нетто. У встановлені строки завідувач пасіки підсумовує записи в щоденнику, підписує його і разом з накладними на відправлення меду до комори здає до бухгалтерії господарства.
Розділ 3. Організація синтетичного і аналітичного обліку тварин на вирощуванні та відгодівлі.
3.1 Характеристика рахунку 21 „Тварини на вирощуванні та відгодівлі”.
Рахунок 21 „Тварини на вирощуванні ті відгодівлі” призначений для обліку і узагальнення інформації про наявність та рух: тварин, що перебувають на вирощуванні та відгодівлі, птиці, звірів, кролів, сімей бджіл, а також худоби, вибракуваної з основного стада й реалізованої без ставлення на відгодівлю, тварин, прийнятих від населення для реалізації.
За дебетом рахунка 21 „Тварини на вирощуванні та відгодівлі” відображається надходження (придбання, приплід молодняку продуктивної й робочої худоби, вибракувана з основного стада худоба для подальшої відгодівлі або для реалізації
без відгодівлі) тварин на вирощуванні, які обліковуються за первісною вартістю; приріст живої маси молодняку тварин, за кредитом – вибуття тварин на вирощуванні та відгодівлі внаслідок продажу, безоплатної передачі тощо.
Рахунок 21 „Тварини на вирощуванні та відгодівлі” має такі субрахунки:
211 „Молодняк тварин на вирощуванні”;
212 „Тварини на відгодівлі”;
213 „Птиця”;
214 „Звірі”;
215 „Кролі”;
216 „Сім’ї бджіл”;
217 „Доросла худоба, що вибракувана з основного стада”;
218 „Худоба, що прийнята від населення для реалізації”.
На субрахунку 211 „Молодняк тварин на вирощуванні” ведеться облік наявності, надходження й вибуття молодняку великої рогатої худоби, свиней, овець, кіз та коней. Аналітичний облік ведеться в розрізі матеріально відповідальних осіб (ферм, відділків тощо) за такими виробничими й віковими групами:
Велика рогата худоба: телички на випоюванні; бички на дорощуванні; телиці для ремонту стада; нетелі, корови-первістки для реалізації; корови – донори ембріонів.
Свині; підсосні свинки під матками; підсобні кабанчики під матками; свинки на дорощуванні; ремонтні свинки; ремонтні кабанчики; свинки, що перевіряються.
Вівці: ярки народження поточного року; баранчики народження поточного року; ярки народження минулих років; баранчики народження минулих років; переярки. Облік за кожною групою ведеться окремо за рунами: тонкорунні, напівтонкорунні, напівгрубововнянні, грубововняні.
Кози: молодняк народження поточного року; молодняк народження минулого року.
Коні: молодняк робочих коней (за роками народження і статтю) і молодняк племінних коней (за роками народження і статтю).
Молодняк племінних тварин усіх видів обліковують також за породами.
На субрахунку 212 „Тварини на відгодівлі” ведеться облік наявності та руху: дорослої худоби, переведеної з основного стада на відгодівлю й нагул. Аналітичний облік ведеться за видами худоби: велика рогата худоба на відгодівлі й нагулі; свині на відгодівлі, вівці на нагулі та відгодівлі; кози на нагулі та відгодівлі. М’ясокомбінати на цьому субрахунку обліковують худобу, що перебуває на промисловій відгодівлі.
На субрахунку 213 „Птиця” ведеться облік наявності та руху птиці, як молодняку, так і дорослої. Аналітичний облік ведеться за такими обліковими групами:
Кури яєчного напряму: молодняк; маточне стадо несучок; промислове стадо несучок; ремонтний молодняк.
Кури м’ясного напряму: молодняк; м’ясні курчата (бройлери); маточне стадо;
Качки: молодняк, доросле стадо;
Гуси: молодняк; доросле стадо;
Індики: молодняк; доросле стадо;
Цесарки: молодняк; доросле стадо;
Перепілки: молодняк; доросле стадо.
На спеціалізованих племінних підприємствах, птахофабриках, комплексах з виробництва продукції тваринництва на промисловій основі, м’ясокомбінатах облік худоби й птиці ведеться в розрізі вікових (технологічних) груп.
На субрахунку 214 „Звірі” ведеться облік наявності та руху хутрових звірів. Аналітичний облік ведеться за видами звірів окремо молодняку й основного стада.
На субрахунку 215 „Кролі” ведеться облік наявності та руху кролів. Аналітичний облік ведеться за породами окремо молодняку і основного стада.
На субрахунку 216 „Сім’ї та бджоли” ведеться облік наявності та руху бджолиних сімей. Аналітичний облік ведеться за кількістю сімей, їх вартості загалом по пасіці.
На субрахунку 217 „Доросла худоба, що вибракувана з основного стада” ведеться облік наявності та руху поголів’я і балансової вартості, вибракуваних і реалізованих або забитих на м’ясо в господарстві без постановки на відгодівлю продуктивних тварин і робочої худоби. Аналітичний облік ведеться за видами тварин.
На субрахунку 218 „Худоба, що прийнята від населення для реалізації” ведеться облік руху тварин, прийнятих від населення для реалізації. Аналітичний облік ведеться за видами худоби.
3.2 Синтетичний і аналітичний облік тварин на вирощуванні та відгодівлі.
Синтетичний та аналітичний облік наявності та руху тварин, що перебувають на вирощуванні та відгодівлі, птиці, звірів, кролів, сімей бджіл, а також худоби, вибракуваної з основного стада та реалізованої без постановки на відгодівлю, тварин, прийнятих у населення для реалізації, при журнально-ордерній формі бухгалтерського обліку ведуть у Журналі-ордері №9 с.-г. і відомості №9 с.-г. та оборотній відомості аналітичного обліку №9а с.-г. по рахунку 21 „Тварини на вирощуванні та відгодівлі”, який складається з двох частин – прибуткової (відомості), де відображають надходження тварин та видаткової (безпосередньо Журнал-ордер № 9), де відображають вибуття тварин. Записи в Журналі-ордері виконують на підставі „Звітів про рух тварин і птиці на фермі”. При цьому одержаний за місяць приплід та приріст живої маси оцінюється за плановою собівартістю поточного року, переведені тварини з основного стада за їх балансовою вартістю, куплені тварини за плановими цінами 1 ц живої маси.
Після перевірки „Звіту про рух худоби і птиці” (ф. № 102) бухгалтер здійснює оцінку надходження та вибуття тварин, птиці, звірів, сімей бджіл, а також худоби, вибракуваної з основного стада, згідно з П(С)БО 9 „Запаси”, П(С)БО 16 „Витрати”, П(С)БО 7 „Основні засоби” і відображає записи за каналами надходження та вибуття за кореспондуючими рахунками в Журнал-ордері №9с.-г. та відомості.
У відомості до Журнал-ордера №9 с.-г. за фермами накопичують дані про наявність та рух за каналами надходження і вибуття поголів’я за місяць та наростаючим підсумком з початку року за видами тварин за обліковими групами.
Дані за місяць за кожним видом тварин та статевими групами у вартісному вираженні про наявність худоби на початок і кінець місяця, їхнім рухом за відповідними каналами переносять до оборотної відомості №9а с.-г. аналітичного обліку по рахунку 21 „Тварини на вирощуванні та відгодівлі”.
Підсумкові дані по дебету і кредиту рахунка 21 за кореспондуючими рахунками переносять на лицьовий бік Журналу-ордера №9 с.-г. для подальшого внесення кредиту рахунка в кореспонденції з іншими рахунками до Головної книги.
Аналітичний облік поголів’я робочої і продуктивної худоби основного стада також здійснюють у Журналі-ордері №9с.-г. та відомості на підставі „Звіту про рух тварин та птиці на фермі” (ф. № 102). Облік ведуть за видами робочої та продуктивної худоби.
Підсумкові дані аналітичного обліку з наявності та руху робочої і продуктивної худоби по субрахунку 107 „Робоча і продуктивна худоба” переносять до Журналу-ордеру №13 с.-г. до розділу „Аналітичні дані до рахунків 10, 11, 12, 15, 18”.
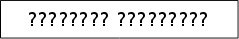
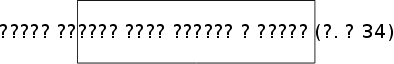
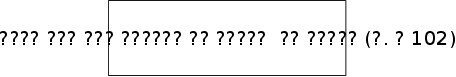
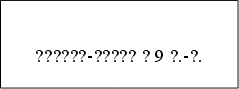
Відображення в обліку тварин на вирощуванні та відгодівлі в регістрах бухгалтерського обліку наочно показано на такій схемі:
Схема запису в регістрах з обліку тварин на вирощуванні та відгодівлі.





3.3 Кореспонденція рахунків по руху тварин на вирощуванні та відгодівлі.
|
Пор. № |
Зміст господарської операції |
Дебет |
Кредит |
| 1. Облік надходження тварин на вирощуванні та відгодівлі | |||
| 1 |
Оприбутковано приплід: від продуктивних тварин від робочих тварин |
211 211 |
23 23 |
| 2 |
Оприбутковано молодняк тварин, придбаний від інших підприємств: вартість тварин податок на додану вартість |
211 641 |
63 63 |
| 3 |
Списані витрати по придбанню молодняку тварин на вирощуванні і відгодівлі: вартість транспортних послуг сторонніх організацій податок на додану вартість нарахована оплата праці робітникам, які займалися придбанням тварин відрахування на соціальні заходи вартість кормів, які згодовані при транспортуванні витрати на відрядження |
211 641 211 211 211 211 |
685 685 661 65 208 372 |
| 4 |
Оприбутковано молодняк тварин, закуплений у громадян: справедлива вартість |
211 |
685 |
| 5 |
Оприбутковано молодняк тварин, придбаний підзвітними особами: вартість придбання податок на додану вартість |
211 641 |
372 372 |
| 6 | Надійшов молодняк тварин як внесок в статутний капітал підприємства | 211 |
46 |
| 7 | Надійшов безкоштовно отриманий молодняк тварин від інших підприємств | 211 |
718 |
|
8 |
Поставлені на відгодівлю тварини, вибракувані з основного стада | 212 |
107 |
| 9 | Переведено молодняк тварин з однієї вікової групи в іншу, від однієї матеріально відповідальної особи до іншої, передача на відгодівлю громадянам | 21 |
21 |
| 10 | Оприбутковано надлишки тварин, виявленні при проведенні інвентаризації | 21 | 719 |
| 11 | Надійшов молодняк тварин в рахунок погашення заборгованості по претензіях | 211 | 374 |
| 12 | Оприбутковано приріст живої маси тварин на вирощуванні і відгодівлі | 21 | 23 |
| 13 |
Відображені в кінці року калькуляційні різниці по приросту живої маси: методом до проводки (якщо фактична собівартість вище планової) методом „червоного сторно” (якщо фактична собівартість нижче планової) |
21 21 |
23 23 |
2. Облік вибуття тварин на вирощуванні та відгодівлі
| 1 |
Переведено до основного стада молодняк тварин оприбутковано молодняк, переведений до основного стада |
155 107 |
211 155 |
| 2 |
Реалізовано покупцям молодняк тварин: за обліковими цінами за цінами реалізації податок на додану вартість |
901 361 701 |
211 701 641 |
| 3 | Вибракувано продуктивну худобу з основного стада без постановки на відгодівлю | 217 |
107 |
| 4 |
Реалізовано продуктивну худобу без постановки на відгодівлю: за обліковими цінами за балансовою вартістю за цінами реалізації податок на додану вартість |
901 901 361 701 |
21 217 701 641 |
| 5 | Забито молодняк і дорослу худобу на відгодівлі на м’ясо | 23 |
21 |
| 6 |
Реалізовано тварин м”ясопереробним підприємствам у живій вазі нарахована сума виручки відображена сума дотації, що належить підприємству збільшення доходу на вартість дотації |
361 361 48 |
701 48 718 |
|
7 |
Реалізовано молодняк тварин населенню: за обліковими цінами податок на додану вартість |
901 301 |
211 701 |
| 8 |
Передано молодняк тварин працівникам в рахунок оплати праці, або як натуральну оплату: за обліковими цінами за цінами реалізації податок на додану вартість |
901 661 701 |
211 701 641 |
| 9 |
Передано молодняк тварин, як внесок в статутний капітал інших підприємств: за обліковими цінами на різницю між балансовою і справедливою вартістю, за умови, що балансова вартість менше справедливої |
14 14 |
211 746 |
| 10 | Списані загиблі тварини внаслідок стихійного лиха | 991 | 211 |
| 11 | Нараховано відшкодування за тварин, які були застраховані | 655 | 751 |
| 12 | При інвентаризації виявлено нестачу тварин на вирощуванні та відгодівлі (винних не виявлено) одночасно | 947 072 |
21 |
| 13 |
Віднесена вартість загиблих тварин на винну особу одночасно |
375 |
716 072 |
| 14 | Відображено суму ПДВ та інших платежів до бюджету | 716 | 64 |
| 15 | Відшкодована винними особами нестача молодняку тварин аналогічними тваринами | 21 | 375 |
| 16 | Пред’явлена постачальникам претензія по тваринах, які оприбутковані в господарстві | 374 | 211 |
| 17 |
Передано тварин безкоштовно іншим підприємствам: вартість тварин податок на додану вартість |
977 977 |
211 641 |
3.4 Інвентаризація тварин на вирощуванні та відгодівлі.
Інвентаризація молодняку тварин, худоби на відгодівлі, кролів, звірів, піддослідних тварин та птиці проводиться щомісяця, а в спеціалізованих підприємствах з промисловими методами виробництва, де птиця утримується в широкогабаритних пташниках, в без віконних приміщеннях з регульованим мікрокліматом тощо – один раз на рік станом на 31 грудня звітного року. Інвентаризацію бджоло-сімей здійснюють не менше двох разів на рік (весною – не пізніше 10 квітня – та восени, як правило, - 1 жовтня).
Нормативним документом, що регулює порядок проведення інвентаризації, є інструкція по інвентаризації основних засобів, нематеріальних активів, товарно-матеріальних цінностей, грошових коштів і документів та розрахунків, затверджена наказом Міністерства фінансів України від 11.08.94. р. №69.
Для проведення інвентаризаційної роботи потрібно розпорядчим документом керівника створити постійно діючу інвентаризаційну комісію у складі керівників структурних підрозділів, головного бухгалтера, інших досвідчених спеціалістів господарства, які добре знають об’єкт інвентаризації. Комісію очолює керівник підприємства або його заступник. На підприємствах, де через великий обсяг робіт проведення інвентаризації не може бути забезпечено однією комісією, для безпосереднього проведення інвентаризації у місцях знаходження тварин та птиці створюють робочі інвентаризаційні комісії. Треба зазначити, що забороняється призначати головою робочої інвентаризаційної комісії у тих самих матеріально відповідальних осіб одного й того ж працівника два роки підряд.
Молодняк великої рогатої худоби, племінних коней і робочої худоби включають до інвентаризаційних описів індивідуально із зазначенням інвентарних номерів, статті, масті, породи тощо (окремо підлягають інвентаризації і бджолині сім’ї). Тварини на відгодівлі, молодняк свиней, овець і кіз, птиця та інші види тварин, яких обліковують в груповому порядку, включають до описів згідно з номенклатурою, прийнятою в облікових регістрах із зазначенням кількості голів, а в необхідних випадках – і живої маси за кожною групою.
Інвентаризаційні описи складають за видами тварин, окремо за фермами, цехами, відділенням, бригадами в розрізі облікових груп і матеріально відповідальних осіб.
Інвентаризацію молодняку худоби і птиці, переданих сільськогосподарським підприємствам громадянам на вирощування, проводять на підставі актів з підписом в описі осіб, які отримали тварин.
Для виявлення результатів інвентаризації бухгалтерія сільськогосподарського підприємства складає порівняльні відомості. У них відображають результати інвентаризації, тобто розбіжності між показниками за даними бухгалтерського обліку і даними інвентаризаційних описів. Протокол інвентаризаційної комісії подається в 5-ти денний термін розглянутий і затверджений керівником підприємства.
Відповідно до рішень інвентаризаційної комісії та актів із визначення вартості тварин у бухгалтерії господарства складають відповідні бухгалтерські проводки.
Приклад 1. Під час інвентаризації виявлено нестачу однієї голови бичка народження поточного року 70 кг. Вартість бичка за обліковою ціною – 280 грн. Закупівельна ціна 1 кг живої маси з урахуванням ПДВ становить 6 грн. Винна особа встановлена.
Розв’язання.
1) Визначаємо суму збитків від нестачі бичка: (70 кг * 6 грн) * 1,5 = 630 грн.
2) Визначаємо різницю між сумою збитку і обліковою ціною бичка:
630 грн – 280 грн = 350 грн.
Відображення в обліку операцій з нестачі тварин, виявлених у результатах інвентаризації
|
№ п/п |
Зміст господарських операцій | Дебет | Кредит |
Сума, грн |
| 1 | Списано на витрати суму нестачі одного бичка | 24 | 211 | 280 |
| 2 | Відображено суму нестачі на позабалансовому рахунку | 072 | - | 280 |
| 3 | Віднесено суму нестачі бичка на винну особу за обліковою ціною | 375 | 24 | 280 |
| 4 | Списано суму нестачі з позабалансового рахунка | - | 072 | 280 |
| 5 | Віднесено на винну особу різницю між сумою збитку, визначеного відповідно до Порядку 116, і обліковою ціною списаного бичка | 375 |
64 |
350 |
| 6 | Відшкодовано суму нестачі винною особою | 301,661 | 375 | 630 |
| 7 | Перераховано до бюджету суму за розрахунком | 64 | 311 | 350 |
Розділ 4. Особливості обліку роботи тварин на вирощуванні та відгодівлі Агрофірми „Маяк”.
Для ведення обліку наявності і руху поголів’я в бухгалтерії господарства Агрофірми „Маяк” планом рахунків передбачений рахунок 21 „Тварини на вирощуванні та відгодівлі” - рахунок господарських ресурсів за економічним змістом, основний, за структурою і призначенням інвентарний, по відношенню до балансу активний. На дебеті відображається сальдо початкове і кінцеве, операції на надходження тварин, а по кредиту – операції на вибуття тварин. При Журнально-ордерній формі ведення обліку, синтетичний облік по рахунку 21 ведеться в Головній книзі і в Журналі-ордері № 9, для ведення аналітичного обліку призначена відомість, в якій аналітичні рахунки відкриваються в розрізі субрахунків до рахунку 21 по видах тварин. У відомості відображаються операції по дебету рахунку 21, а у Журналі-ордері - операції по кредиту рахунку 21. Підставою для записів до Журнал-ордера і