5.4pt;">792
72,86 |
18,2 |
1278 |
127,05 |
23,8 |
1698 |
137,26 |
21 |
| ГСМ |
311 |
28,61 |
7,2 |
489 |
48,61 |
9,1 |
864 |
69,85 |
10,7 |
| Электроэнергия |
267 |
24,56 |
6,1 |
368 |
36,58 |
6,9 |
513 |
41,47 |
6,3 |
| Прочие |
6 |
0,55 |
0,1 |
452 |
44,92 |
8,5 |
365 |
29,52 |
4,6 |
| Всего затрат |
4349 |
400,09 |
100 |
5370 |
533,85 |
100 |
8100 |
654,81 |
100 |
Анализируя состав и
структуру затрат на производство 1 ц. молока в 2005 и 2007 гг, можно сделать
вывод, что наибольший удельный вес занимают корма, на их долю приходится в
2005г 38,9 % или 155,66 руб. в 2007 г 19,7% или 129,18 руб., а так же затраты
на содержание основных средств , они составляют в 2005г 21 % или 83,9 руб.
Наименьший удельный вес занимают затраты на прочие расходы – в 2005г 0,1 % в
2007г 4,6%. Оплата труда с отчислениями составляет в 2005г 33,95 руб или 8,5 %
в 2007г 18,9% или 124,17 руб. . В целом ДМЗ на 1 ц молока за последние 3 года
увеличилась на 254,72 руб. или на 63%
Данные таблицы
показывают, что затраты резко увеличиваются, т.к. большую роль играют затраты
кормов на производство кормов, расходы на содержание основных средств и
заработная плата. Затраты на оплату труда занимают значительный удельный вес в
себестоимости продукции, поскольку многие культуры являются довольно
трудоемкими. Общая сумма прямой зарплаты зависит от объема произведенной
продукции, ее структуры и удельной зарплаты на отдельные виды продукции,
которые в свою очередь зависят от трудоемкости и уровня оплаты труда за 1 чел.-
час.
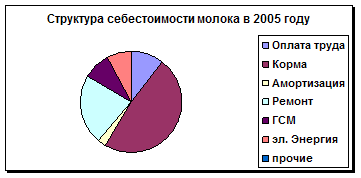
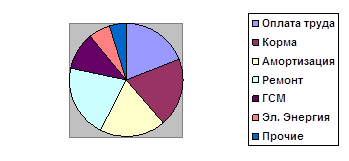
На основании данной
таблицы была сделана диаграмма по данным 2005 и 2007г.
Показатели себестоимости
продукции служат в хозяйстве базой для выявления экономических результатов
хозрасчетной деятельности: снижение или повышение себестоимости; экономия или
перерасход по производственным затратам, а также для исчисления валового и
чистого дохода (прибыли), уровня рентабельности. От уровня себестоимости
продукции зависят суммы прибыли и уровень рентабельности, финансовое состояние
предприятия и его платёжеспособность, темпы расширенного воспроизводства,
уровень закупочных и розничных цен на сельскохозяйственную продукцию.
Себестоимость отражает все затраты на производство и состоит из отдельных
элементов затрат.
Как уже было сказано,
себестоимость является важнейшим показателем экономической эффективности
производства продукции. Она показывает, во что обходится производство продукции
конкретного предприятия. В себестоимости отражается качественная сторона
хозяйственной деятельности предприятия, эффективность использования природных
ресурсов, состояние технологий и организации производства.
Повышение эффективности производства
молока необходимо искать в снижении затрат на производство, для чего рассмотрим
следующую таблицу.
Таблица 2.1.2.
Затраты на 1 голову
продуктивного скота, руб.
| Виды и половозрастные группы скота |
2005 год |
2006 год |
2007 год |
| Молочное стадо |
16792 |
18975 |
28125 |
| КРС на выращивании и откорме |
2440 |
4690 |
4207 |
Основными источниками информации
для анализа себестоимости сельскохозяйственной продукции являются ф.8-АПК
«Затраты на основное производство», ф13-АПК «Производство и и себестоимость
продукции животноводства», производственные отчеты, плановые и нормативные
данные. Одной из объективных причин повышения себестоимости
сельскохозяйственной продукции является рост цен в связи с инфляцией на
промышленную продукцию (технику, запчасти, Электроэнергию, удобрения,
нефтепродукты, комбикорма и т.д.). Другой объективной причиной повышения
себестоимости продукции являются более высокие темпы оплаты труда по сравнению
с темпами роста его производительности. Это также результат инфляции.
Немаловажной причиной
разного уровня себестоимости продукции является организация труда. При низком
уровне организации труда хуже используются трудовые ресурсы, техника, корма,
удобрения, и т.д., в результате чего происходит их перерасход на единицу
продукции. Внедрение более прогрессивных форм организации труда позволяет более
полно и рационально использовать ресурсный потенциал, что существенно влияет на
себестоимость продукции. При повышении затрат на продуктивный скот ,
увеличивается себестоимость продукции. Так по таблице мы видим, что затраты
увеличились.
Таблица 2.1.3.
Факторный анализ
себестоимости 1 ц молока методом цепных подстановок.
| Вид продукции |
Затраты на 1 голову ,
руб |
Надой от 1 коровы, цн |
Себестоимость 1 цн, руб |
Отклонение (+/-) 2007
года от 2006 года |
| 2006 |
2007 |
2006 |
2007 |
2006 |
2007 |
Услов
ное
|
Общее |
В т.ч. за счет |
| Затрат на 1 гол |
Продук
тивности
|
| 1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
| Молоко |
18975 |
28125 |
4011 |
4371 |
533,85 |
654,81 |
434,11 |
120,96 |
220,7 |
-99,74 |
В 2007 году по сравнению
с 2006 годом производственная себестоимость 1 центнера молока увеличилась на
120,96 рублей за 1 ц, в том числе за счет увеличения затрат на 1 голову
увеличилось на 220,7 рублей им за счет увеличения продуктивности снизилась на
99,74 рублей
Таблица 2.1.4.
Расчет влияния
факторов на изменение себестоимости молока по статье корма
| Вид продукции |
Расход кормов на 1 цн
молока, ц к ед |
Стоимость 1 цн. к ед |
Сумма затрат на 1 цн.
молока по статье корма, руб |
Отклонение (+/-) 2007
года от 2006 года |
| 2006 |
2007 |
2006 |
2007 |
2006 |
2007 |
Всего |
В т.ч. за счет |
| Количества кормов |
Стоимости кормов |
| 1 |
2 |
3 |
4 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13 14
Похожие рефераты:
-
Кормление свиноматок
Эффективность воспроизводства и продуктивности свиноматок в условиях промышленного производства свинины. Особенности кормов и рационов, а также техника кормления свиноматок с учетом их физиологического состояния в период воспроизводительного процесса.
-
Нормы кормления и рационы для быков производителей
Нормы кормления быков-производителей мясных пород в неслучный период. Пути повышения полноценности питания скота. Потребность племенных быков в энергии, протеине, углеводах, макро- и микроэлементах. Рекомендуемая структура зимнего рациона их питания.
-
Нормы кормления молодняка крупного рогатого скота при выращивании и откорме на мясо
Роль полноценного и сбалансированного кормления молодняка крупного рогатого скота. Составление норм затрат корма на 1 кг прироста, планов выращивания и откорма на мясо на основе изменений живой массы животных по периодам выращивания и ко времени убоя.
-
Характеристика СПК "Черлена"
Общая характеристика СПК "Черлена". Основные производственные и вспомогательные подразделения предприятия. Производственные показатели и землепользование хозяйства. Динамика валовой и товарной продукции основных видов предприятия, анализ рентабельности.
-
Экономика и организация производства мяса и молока КРС
Организационно-экономические основы сельскохозяйственного предприятия и земельные ресурсы. Анализ динамики и степени выполнения плана по валовому выходу продукции животноводства. Анализ продуктивности животных и производительности труда в отрасли.
-
Анализ производства продукции выращивания и откорма КРС на примере СПК "Дмитровичи"
Теоретические вопросы анализа производства молока, задачи и пути его увеличения. Анализ динамики и выполнения плана по производству молочной продукции. Расчет продуктивности животных и факторов, ее формирующих. Анализ обеспеченности животными кормами.
-
Состояние и перспективы развития скотоводства в СХФ ОАО "МЗИВ" "Красный Май" Пуховичского района Минской области
Анализ развития скотоводства, полноценности кормления животных и расхода кормов на единицу продукции. Показатели производительности труда, себестоимости продукции и рентабельности производства продукции скотоводства. Планирование продуктивности животных.
-
Анализ производства и реализации продукции животноводства в ГУСП ОПХ "Элитное"
Критерии оценки производства и реализации продукции животноводства в ГУСП ОПХ "Элитное". Анализ производства и реализации продукции животноводства в хозяйстве, оценка резервов. Экономическая эффективность деятельности животноводческого хозяйства.
-
Экономика производства кормовых культур в полевых условиях
Министерство сельского хозяйства Российской Федерации. Детчинский аграрный колледж. Курсовая работа По дисциплине: «Экономика и управление сельскохозяйственным предприятием».
-
Оптимизация производственно-отраслевой структуры колхоза «Урал» Кудымкарского района
ВВЕДЕНИЕ. Наука кибернетика рассматривает сельское хозяйство, как сложную динамическую систему, которой можно управлять на основе объективных экономических законов.
-
Организация и техника кормления коров
Поголовье молочного скота и его продуктивность. Потребность и обеспеченность дойных коров в грубых, сочных и концентрированных кормах. Организация и техника кормления дойных коров в летний период. Типы пастбищ, их урожайность и ботанический состав.
-
Анализ организационно-экономических условий деятельности СПК "Свияга"
Результаты деятельности хозяйства по основным экономическим показателям. Анализ динамики, выполнения плана производства молока. Анализ продуктивности коров и факторов, определяющих ее уровень. Оценка уровня кормления, качества кормов и структуры рациона.
-
Технология животноводства в хозяйстве
Краткая характеристика производственно-экономической деятельности хозяйства. Организация работ в животноводстве: принципы кормления, содержания и разведения животных, закономерности развития молочного и мясного скотоводства, обработка и реализация мяса.
-
Нормы кормления и рационы для спортивных лошадей
Понятие о норме кормления и кормовых рационах для лошадей. Нормированное кормление и рационы для молодняка мясного скота, для племенных жеребцов, кобыл, молодняка. Особенности пищеварения лошадей. Изучение норм кормления и рационов для спортивных лошадей.
-
Кормление дойных коров
Основы нормированного кормления. Составление таблицы питательности кормов и подкормок. Кормление дойных и сухостойных коров. Расчет потребности в кормах на год на все поголовье скота. Нормы кормления полновозрастных дойных коров живой массой 500 кг.
-
Технология производства, переработки и хранения продукции животноводства на примере СХПК "Путь Ленина" Темниковского района Республики Мордовия
Характеристика и классификация кормов. Способы содержания и технология убоя крупного рогатого скота: достоинства, недостатки. Особенности кормления животных в зимние, летние периоды, механизация технологических процессов, выращивание ремонтного молодняка.
-
Анализ развития производства молока
Обеспеченность ресурсами и специализация предприятия. Структура землепользования, основные средства и трудовые ресурсы. Специализация и роль отраслей животноводства. Тенденции воспроизводства стада, продуктивность поголовья, динамика производства молока.
-
Кормление высокопродуктивных коров
Особенности пищеварения у жвачных животных. Кормление высокопродуктивных дойных и сухостойных коров. Основные корма использующиеся в кормлении высокопродуктивных коров. Грубые, сочные и концентрированные корма. Витаминные препараты, минеральные подкормки.
-
Анализ производства молока в СПК "Путь Ленина"
Состояние молочного скотоводства РФ и факторы, на него влияющие. Анализ производства продукции животноводства. Уровень и динамика объема производства молока в СПК "Путь Ленина", продуктивность животных и источники резерва увеличения производства молока.
-
Животноводство
Скотоводство – основная отрасль продуктивного животноводства. В России от нее получают 99% всего производимого молока и около 44% мяса. В зависимости от природно-экономических особенностей отдельных зон, районов и хозяйств скотоводство может быть молочного, мясомолочного и мясного направления.