Совершенствование системы внутрихозяйственных экономических отношений в сельскохозяйственном производственном кооперативе "Изюмовский" Щербакульского района Омской области
Произошло незначительное увеличение средств, вложенных в оплату труда, а также рост доходов по обеспечению безопасности труда в 2007г. по сравнению с 2006г. Это характеризует с положительной стороны работу по организации охраны труда работников и обеспечению безопасности в ходе выполнения работ.
Для улучшения условий и безопасности труда и защиты от чрезвычайных ситуаций необходимо проводить планирование ряда мероприятий. Мероприятия составляются на основе годового плана предприятия по охране труда (Таблица 5.5).
Таблица 5.5 – мероприятия по улучшению условий и безопасности труда
| Наименование мероприятий | Срок | Ответственный | Плановый расход средств, тыс.руб. |
| Проведение курсового обучения | 01.01.04 | Гл.инженер | 4,2 |
| Ремонт бытовых помещений | 01.06.03 | бригадиры | 6,0 |
| Ремонт вентиляции | 01.09.03 | бригадиры | 20 |
| Проверка и приведение к норме освещения | 01.01.03 | Гл. энергетик | 30 |
| Приобретение спецодежды | 01.03.03 | Гл.инженер | 30 |
| Проведение медосмотров | 01.05.03 | Гл.инженер | 6,0 |
| Ремонт канализации | 01.10.03 | бригадиры | 4,0 |
| Проверка пожарного инвентаря | 01.09.03 | Гл.инженер | 1,5 |
В 2008г. планируется потратить на мероприятия по улучшению условий и безопасности труда 56,7 тыс. руб., что значительно больше, чем в предыдущие годы. Это говорит о том, что в хозяйстве стали больше уделять внимания проблеме охраны труда работников, причем наибольшие расходы предусмотрены на обеспечение работников спецодеждой и средствами защиты, затем – на ремонт бытовых помещений, проведение курсового обучения и ремонт системы канализации.
В настоящее время широкое применение во всех областях деятельности человека нашла компьютерная техника. При работе с компьютером человек подвергается воздействию ряда опасных и вредных производственных факторов: электромагнитных полей, инфракрасного и ионизирующего излучений, шума и вибрации, статического электричества, а также значительному умственному напряжению и нервно-эмоциональной нагрузке.
В помещениях, где работает компьютер, необходимо обеспечить следующие величины коэффициентов отражения, %:
для потолка – 60-70;
для стен – 40-50;
для пола – 30;
для других поверхностей и рабочей мебели – 30-40.
Освещение помещений должно быть смешанным: естественное и искусственное. Объем помещений, в которых размещены работники, не должен быть меньше 19,5 м3 на человека с учетом максимального числа работающих в одну смену.
Для подачи в помещение воздуха используется система механической вентиляции и кондиционирования, а также естественная вентиляция.
Уровень шума на рабочем месте не должен превышать 50-65 дБ. Для снижения уровня шума стены и потолки помещений, где установлен компьютер, должны быть облицованы звукопоглощающими материалами. Уровень вибрации снижается путем установки оборудования на специальные тумбы и виброизоляторы.
Максимальный уровень рентгеновского излучения на рабочем месте - не более 10мк бэр/ч, а интенсивность ультрафиолетового и инфракрасного излучения от экрана монитора – 10-100 мВт/м2.
При работе на компьютере надо делать перерывы через каждые 50-90 минут работы, необходимо соблюдать инструкции по работе с компьютером.
Проанализировав организацию работы по охране труда в СПК «Изюмовский», можно сделать следующие выводы:
в хозяйстве ведется организованная работа по созданию безопасных и нормальных условий труда под руководством специалистов хозяйства;
в течение анализируемого периода количество несчастных случаев остается неизменным, но за счет снижения общей численности работников происходит повышение коэффициента частоты травматизма;
основной причиной несчастных случаев является несоблюдение требований безопасности и нарушение трудовой дисциплины. Стоимость испорченного оборудования составила в 2007г. 0,7 тыс. руб., что привело к сумме недопроизведенной продукции на 5 тыс. руб.
Для улучшения работы по охране труда рекомендуется:
наладить работу по проведению повторных инструктажей, а также текущих инструктажей, требующих специального наряда-допуска;
принять меры к повышению трудовой дисциплины в коллективах подразделений;
устранить неисправность машин и оборудования, которые могут стать причиной несчастных случаев;
приобрести дополнительную спецодежду и средства защиты для обеспечения безопасности работы;
проведение периодических медосмотров с целью выявления прфессиональных заболеваний.
Предложенные мероприятия будут способствовать уменьшению несчастных случаев и обеспечат безопасные условия работы в хозяйстве.
5 ОХРАНА ОКРУЖАЮЩЕЙ СРЕДЫ
В условиях научно-технической революции охрана окружающей среды стала одной из самых острых и актуальных проблем современности. Благодаря достижениям науки и технического прогресса человек получил в свои руки мощные орудия воздействия на природу, при помощи которых ему удалось вовлечь в процесс производства почти всю поверхностную оболочку планеты и выйти за ее пределы в космос. Эти достижения позволяют людям вторгаться в такие области природы, как микро- и макро- миры, влиять на тончайшие связи и механизмы в биосфере – области функционирования живого.
20 декабря 2001г Государственной Думой РФ был принят Федеральный Закон «Об охране окружающей среды» [6]. В нем, в частности, в статье 14 рассмотрены методы экономического регулирования в области охраны окружающей среды. К ним относятся:
разработка государственных прогнозов социально-экономического развития на основе экологических прогнозов;
разработка федеральных программ в области экологического развития Российской Федерации;
разработка и проведение мероприятий по охране окружающей среды в целях предотвращения причинения вреда окружающей среде;
установление платы за негативное воздействие на окружающую среду;
установление лимитов на выбросы и сбросы загрязняющих веществ и микроорганизмов, лимитов на размещение отходов производства и потребления и другие виды негативного воздействия на окружающую среду;
проведение экономической оценки природных объектов и природно-антропогенных объектов;
проведение экономической оценки воздействия хозяйственной и иной деятельности на окружающую среду.
Также предусматривается возмещение в установленном порядке вреда окружающей среде. В Законе предусмотрена плата за негативное воздействие на окружающую среду, т.е. оно является платным. В этом законе предусмотрены и виды негативного воздействия на среду (выбросы в атмосферу, сбросы в водные объекты, загрязнение почв, недр и др.). Порядок начисления и взимания платы за негативное воздействие на окружающую среду устанавливается законодательством РФ.
Вторгаясь в природные процессы человек нередко нарушает закономерности их протекания своей деятельностью, вызывает нежелательные для него самого изменения в природе. В результате таких изменений значительно сократились площади лесов, исчезли многие виды животных, увеличились площади эрозированных земель, начался процесс антропогенного загрязнения воды и воздуха, стало резко сокращаться количество многих видов природных ресурсов.
Сельскохозяйственное производство, представляющее собой механизм устойчивого культивирования природных богатств, отличается от других отраслей более тесным соединением общественных и природных факторов. По существу, возделывание с.-х. растений и разведение животных – наиболее активные формы взаимодействия человека и природы. Достижения науки и техники вызывают существенные материально-технические изменения в отрасли. Параллельно интенсифицируется и обратный процесс, в результате которого проявляется эрозия, засоление и заболачивание почв, уменьшение содержания в них гумуса, гибель полезной микрофлоры, загрязнение почв тяжелыми металлами, остаточными количествами пестицидов, обеднение видового состава растений и животных и т.д.
При переводе животноводства на промышленную основу возникла проблема утилизации навозных стоков и бесподстилочного навоза. Вблизи животноводческих комплексов и ферм промышленного типа особую угрозу окружающей среде представляет скопление навоза, а также нитратное и микробное загрязнение почв, поверхностных и грунтовых вод. Загрязнение почв, снежного покрова и вод местного стока биогенными элементами влечет за собой соответствующие изменения показателей качества фитомассы культур на с.-х. угодьях, примыкающих к животноводческим фермам и комплексам.
Угрозу окружающей среде представляют также стоки силосных ям.
Животноводческая отрасль является источником биогенного загрязнения вод. Степень ее воздействия на водные объекты в каждом конкретном регионе определяется общим поголовьем скота, особенностями расположения животноводческих ферм и комплексов на водосборах, а также принятой в хозяйствах технологией содержания животных.
В отрасли растениеводства при использовании современных интенсивных технологий также оказывается негативное воздействие на окружающую среду:
применение гербицидов и пестицидов, минеральных удобрений;
воздействие техники на почву;
влияние мелиорации и осушения на окружающую среду;
ветровая эрозия почвы;
выбросы в атмосферу, производимые тракторами и с.-х. машинами.
В качестве основного направления, которое в наибольшей степени предотвратило бы загрязнение окружающей среды при стойловом содержании скота на животноводческих фермах и комплексах, является очистка и утилизация навозных стоков. При этом используются следующие технологические схемы утилизации навоза: очистка с разделением на твердую и жидкую фракции; использование стоков для производства торфокомпостных смесей, которые вывозят на поля биотермического обеззараживания.
Отделение санитарно-защитными зонами животноводческих ферм и комплексов от жилых застроек с.-х. населенных пунктов также является направлением, которое предотвращает загрязнение окружающей среды.
В растениеводстве в целях охраны окружающей среды на современном этапе целесообразно проведение следующих мероприятий:
оптимальное использование гербицидов и пестицидов по строго определенным нормам;
применение техники с широкозахватными агрегатами и минимальным воздействием на почву;
применение технологий воздействия на почву, исключающих ветровую эрозию.
Охрана окружающей среды и рациональное использование природных ресурсов в процессе с.-х. производства пока еще ориентировано на поиск сравнительно частных решений. Между тем, необходимо последовательно рассматривать целостную систему природоохранных задач. Важно анализировать направленность, характер и последствия взаимодействия АПК с окружающей средой, влияние техногенных факторов на сельское хозяйство. Необходимы прогнозы развития процессов в будущем, что даст возможность предусмотреть решения с учетом интересов общества и природы. Необходимо эффективно использовать природный базис с.-х. производства, обеспечивая при этом последовательное его восстановление и воспроизводство, устойчивую сбалансированность элементов.
В соответствии с Законом РФ «об охране окружающей среды» СПК «Изюмовский» производит отчисления в федеральный бюджет в размере 10 % от прибыли за загрязнение среды.
ВЫВОДЫ И ПРЕДЛОЖЕНИЯ
Система внутрихозяйственных экономических отношений охватывает: вопросы собственности; порядок формирования производственных программ хозяйства и его подразделений; порядок использования произведенной продукции, получаемых доходов и прибыли; формирование фондов развития и потребления; формирование внутрихозяйственных расчетных цен на продукцию и услуги; материальную ответственность за утрату капитала и невыполнение производственных программ.
На основе проделанной работы можно сделать следующие выводы:
СПК «Изюмовский» является юридическим лицом, имеет самостоятельный баланс, расчетный и бюджетный счета в учреждениях банка, печать с изображением государственного герба РФ, штамп со своим наименованием. Имущество хозяйства находится в собственности владельцев земельных и имущественных паев, арендуется у них;
Производственное направление СПК «Изюмовский» - зерновое с развитым молочным скотоводством. Коэффициент специализации, равный 0,36, свидетельствует о среднем уровне специализации. Предприятие не останавливается на производстве одного вида продукции;
Слабые и сильны стороны, а также угроз и возможности:
Сильные стороны:
- относительно близкое расположение к г. Омску;
- наличие постоянных каналов сбыта продукции;
- достаточное количество трудовых ресурсов;
б) Слабые стороны:
отсутствие необходимого оборудования для налаживания переработки молока;
эксплуатация зернотоков и мельницы не в полную мощность;
недостаточное количество квалифицированных работников, занятых в с.х производстве;
в) угрозы:
сложная экономическая обстановка в стране и регионе, низкий уровень господдержки сальхозпроизводителей;
В 2007г. в хозяйстве получен убыток в размере 7400 тыс. руб. в результате убыточной реализации продукции. Убыток в размере 2442 тыс. руб. получен от реализации зерновых, 2280 тыс. руб. – от реализации продукции животноводства. От реализации работ и услуг была получена прибыль – 67 тыс. руб.;
Себестоимость производства зерна на единицу продукции увеличилась на 21 % за счет увеличения расходов на материальные ресурсы. Себестоимость молока увеличилась на 78 %. Основной причиной послужило увеличение расходов на корма и увеличение затрат труда (снижение производительности труда). Объем реализации зерна уменьшился на 10 % за счет уменьшения урожайности и посевных площадей. Объем реализации молока увеличился на 25 %, при том что поголовье КРС уменьшилось на 13%. Объем реализации молока повысился за счет увеличения продуктивности коров;
СПК «Изюмовский» является убыточным хозяйством с высокими издержками производства. В целях обеспечения эффективной работы хозяйства, снижения издержек производства, повышения качества и количества производимой продукции, выгодной ее реализации на предприятии следует:
применить внутрихозяйственный расчет, основой которого является материальная и моральная заинтересованность работников в конечных результатах труда. В СПК «Изюмовский» имеются необходимые предпосылки для развития хозрасчетных отношений в растениеводстве и внедрении его в животноводстве. Процесс внедрения необходимо проводить поэтапно. На первом этапе необходимо выделить основные статьи издержек, на которые можно влиять посредством материального стимулирования. В растениеводстве к их числу относятся затраты на ГСМ и ремонт тракторов, составляющие 41 % в себестоимости продукции. В животноводстве – затраты на корма, составляющие 58 % всех затрат на продукцию животноводства. При этом предполагаем платить за экономию прямых затрат в растениеводстве 30, а в животноводстве 40 % экономии;
ввести специализацию в животноводстве: молочное стадо содержать в Изюмовском отделении, а молодняк КРС – на Северном. Данные мероприятия позволят хозяйству сократить издержки производства на 1ц молока по кормам – на 42 руб., издержки на ГСМ в растениеводстве – на 45,3 руб. на 1 га. В денежном выражении сумма экономии составит 1060,8 тыс. руб.;
В целях улучшения работы по охране труда рекомендуется: принять меры к повышению трудовой дисциплины, наладить работу по проведению повторных инструктажей, обучение специалистов среднего звена по вопросам охраны труда;
В целях соблюдения условий охраны окружающей среды рекомендуется: применять технологии по безотвальной обработке почвы, удаление навоза с территории животноводческих ферм на поля.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Агроклиматический справочник по Омской области. Гидрометеоиздат. – Ленинград, 1959. – с.7 –9, 12 – 15.
Баландина Н.Е. Практикум по экономике сельского хозяйства / Баландина Н.Е., Памит А.Р. – М.: Колос, 1983. – с.164 – 169.
Власов Н.С. Практикум по организации производства в сельскохозяйственных предприятиях. – М.: Колос, 1989. – 250с.
Гирусов Э.В. Экология и экономика природопользования / Учебник. Э.В.Гирусов, С.Н.Бобылев, А.И.Новоселов, Н.В.Чепурных / Под ред. Э.В.Гирусова. – М.: ЮНИТИ, 2005. – 455с.
Горбач В. Ориентируемся на внутрихозяйственные арендные отношения // Экономика с.х. России. – 2001. - №1. – с.12 – 15.
Денин Н Внутрихозяйственный расчет на предприятии // Экономика с.х. России. – 2001. - №5. – с.8.
Денисенко Г.Ф. Охрана труда. – М.: Агропромиздат, 1988. – 326с.
Курдюмов В.И. Безопасность жизнедеятельности на производстве / В.И.Курдюмов, Б.И.Зотов. – М.: Колос, 2006. – 424с.
Курсовое и дипломное проектирование по организации сельскохозяйственного производства: Учебник / Шакиров Ф.К., Яковлев Б.И. и др.; под ред. Шакирова Ф.К. – М.: Агропромиздат, 1990. – с.117 – 150.
Михелев А. Совершенствование внутрихозяйственных производственно-финансовых отношений в сельскохозяйственных предприятиях // АПК: Экономика и управление. – 2007. - №2. – с.47 – 50.
Начитов Ф.Я. Основные направления реформирования сельскохозяйственных организаций Омской области / Ф.Я.Начитов, В.С.Коротаев, В.С.Пецевич, С.В.Водолазский. – Омск: ОмГАУ, 2002. – 36с.
Организация производства на предприятиях АПК // Ф.К.Шакиров, С.И.Грядов, А.К.Пастухов и др.; Под ред. Ф.К.Шакирова. – М.: Колос С, 2003. – с. 93 – 103.
Организация сельскохозяйственного производства / Ф.К.Шакиров, С.И.Грядов, В.А.Удалов и др.; Под ред. Ф.К.Шакирова. – М.: Колос, 2004. –с.256 – 278.
Развитие хозяйственного расчета на современном этапе // В.В.Радаев, В.Р.Прауде и др. – М.: Наука, 1990. – 210с.
Развитие экономических отношений в сельском хозяйстве Омской области в условиях перехода к рынку: Сборник трудов. – Омск: ОмГАУ, 1998. – 180с.
Ратгауз М.Г. Совершенствование внутрихозяйственного расчета. – М.: Россельхозиздат, 1988. – с.6 – 7.
Рунков В. Развитие хозрасчетных отношений в агропредприятиях // АПК: Экономика и управление. – 2003. - №1. – с.14 – 17.
Федеральный закон «Об охране окружающей среды»// российская газета. – 2002.
Хозяйственный расчет на сельскохозяйственных предприятиях в условиях перехода к рыночной экономике / Б.И.Яковлев, В.М.Балясников, М.П.Дермидонтов и др.; Под ред. Б.И.Яковлева. – М.: Всероссийский с.х. институт заочного обучения, 1993. – 246с.
Хозяйственный расчет на сельскохозяйственных предприятиях в уловиях перехода к рыночной экономике / Б.И.Яковлев, Ф.К.Шакиров и др.; Под ред. Б.И.Яковлева. – М.: Колос, 1993. – 271с.
Хозяйственный расчет и подряд в сельском хозяйстве / М.П.Тушканов, Ф.К.Шакиров, В.Г.Кучкин и др.; Под ред. М.П.Тушканова. – М.: Агропромиздат, 1991. – с.10 – 18.
Чапек В.Н. Экономика природопользования / Учебник. – М.: Из-во «ПРИОР», 2005. – 208с.
ПРИЛОЖЕНИЕ А
Наличие и структура товарной продукции СПК «Изюмовский»
В тыс. рублей
| Вид продукции, отрасль | 2005г. | 2006г. | 2007г. | Сумма за 3 года | |
| Тыс. руб. | В % к итогу | ||||
| Зерновые и зернобобовые | 10458 | 10614 | 3952 | 25024 | 51,96 |
| Прочая продукция растениеводства | 151 | 429 | 266 | 846 | 1,76 |
| Продукция растениеводства собственного производства | 347 | 418 | 549 | 1314 | 2,73 |
| Итого продукция растениеводства | 10956 | 11461 | 4767 | 27184 | 56,45 |
| Молоко | 3425 | 4920 | 4826 | 13171 | 27,35 |
| Крупный рогатый скот | 712 | 1161 | 1153 | 3026 | 6,28 |
| Свиньи | 46 | 43 | 31 | 120 | 0,25 |
| лошади | 24 | 23 | 10 | 57 | 0,12 |
| Продукция животноводства собственного производства | 928 | 1168 | 646 | 2742 | 5,69 |
| Всего продукция животноводства | 5135 | 7315 | 6666 | 19116 | 39,7 |
| Продукция подсобных производств | 785 | 523 | 549 | 1857 | 3,85 |
| Всего по хозяйству | 16876 | 19299 | 11982 | 48157 | 100 |
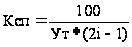 ,
где Ут – удельный вес продукции;
i - порядковый номер продукта в ранжированном ряду.
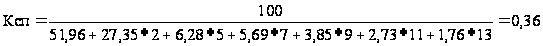
Вывод: СПК «Изюмовский» имеет средний уровень специализации хозяйство зерновое с развитым молочным скотоводством.
ПРИЛОЖЕНИЕ Б
Состав и структура земельного фонда и сельхозугодий СПК «Изюмовский»
| Показатель | Площадь по отчету, га | Структура, % | 2007г. в % к 2005г. | |||||||
| Земельного фонда | С.-х. угодий | |||||||||
| 2005г. | 2006г. | 2007г. | 2005г. | 2006г. | 2007г. | 2005г. | 2006г. | 2007г. | ||
| Общая земельная площадь | 19785 | 18310 | 18194 | 100 | 100 | 100 | - | - | - | 91,96 |
| в т.ч. с.-х. угодий | 14582 | 13087 | 12971 | 73,7 | 71,47 | 71,29 | 100 | 100 | 100 | 88,95 |
| из них пашня | 13064 | 11568 | 11452 | 66,03 | 63,28 | 62,94 | 89,59 | 88,39 | 88,29 | 87,66 |
| сенокосы | 923 | 923 | 923 | 4,67 | 5,04 | 5,07 | 6,33 | 7,05 | 7,11 | 100,0 |
| пастбища | 514 | 514 | 514 | 2,6 | 2,81 | 2,83 | 3,52 | 3,93 | 3,96 | 100 |
| Залежи | - | 82 | 82 | - | 0,45 | 0,45 | - | 3,93 | 0,63 | - |
| Лесные массивы | 3729 | 3873 | 3873 | 18,84 | 21,15 | 21,29 | - | - | - | 103,86 |
| Водоемы | 8 | 8 | 8 | 0,04 | 0,04 | 0,04 | - | - | - | 100,0 |
| Болота | 962 | 962 | 962 | 4,86 | 5,25 | 5,29 | - | - | - | 100,0 |
| Площадь под строениями и сооружениями | - | 133 | 133 | - | 0,73 | 0,73 | - | - | - | - |
ПРИЛОЖЕНИЕ В
Анализ показателей растениеводства
Таблица В.1 - Определение эффективности производства зерна
| Показатель | 2005г. | 2006г. | 2007г. | 2007г. в % к 2005г. |
| Валовое производство зерна после доработки, ц | 83809 | 93931 | 71280 | 85,0 |
| Площадь посева зерновых, га | 6133 | 6359 | 5950 | 97,0 |
| Урожайность с 1га, ц | 13,66 | 14,77 | 11,98 | 87,7 |
| Прямые затраты труда на продукцию, тыс. чел.-ч | 68 | 110 | 87 | 127,9 |
| В т.ч. на 1ц, чел.-ч | 0,81 | 1,17 | 1,22 | 150,6 |
| Себестоимость 1ц зерна, руб. | 128,82 | 119,64 | 143,91 | 111,7 |
| Продано зерна – всего, ц | 53102 | 65535 | 47917 | 90,2 |
| Полная себестоимость реализованного зерна, тыс. руб. | 6060 | 8468 | 6131 | 101,2 |
| В т.ч. на 1ц, руб. | 114,12 | 129,21 | 86,03 | 75,4 |
| Выручка от реализации, тыс. руб. | 10458 | 10614 | 3952 | 37,8 |
| Цена 1ц зерна, руб. | 196,92 | 161,96 | 127,95 | 65,0 |
| Прибыль (+), убыток(-) от реализации зерна – всего, тыс. руб. | 4398 | 2146 | -2179 | - |
| В т.ч. на 1ц, руб. | 82,82 | 32,75 | -45,50 | - |
| Рентабельность, % | 72 | 25 | - | - |
| Окупаемость, руб. | 1,72 | 1,25 | 0,64 | |
| Товарность, % | 63,4 | 69,8 | 67,2 | 110,1 |
ПРИЛОЖЕНИЯ В
Таблица В.2 – Анализ работы отделений по растениеводству в 2007г.
| Показатель, культура | Отд. 1 | Отд. 3 | Отд. 4 | Отд. 5 | СПК |
| Зерновые – всего, га | 1909 | 1574 | 1072 | 1995 | 6550 |
| Валовой сбор, ц | 22537,4 | 13700,8 | 13854,85 | 16968,15 | 77061,9 |
| Урожайность, ц/га | 11,8 | 15,06 | 12,92 | 8,5 | 11,76 |
| Всего затрат, руб. | 2803977 | 2800262 | 1955478 | 2627265 | 10186982 |
| Себестоимость 1ц, руб. | 124,41 | 118,15 | 141,14 | 154,89 | 132,15 |
| В весе после доработки | |||||
| Валовой сбор, ц | 20977,2 | 21825 | 12879 | 15598,2 | 71280 |
| Урожайность, ц/га | 10,99 | 13,86 | 12,01 | 7,82 | 10,87 |
| Всего затрат, руб. | 2803977 | 2820262 | 1955478 | 2027265 | 10186982 |
| Себестоимость 1ц, руб. | 133,68 | 128,30 | 151,83 | 168,43 | 142,92 |
| Кукуруза з/м, га | 200 | 170 | 370 | ||
| Валовой сбор, ц | 1281 | 14562 | 27381 | ||
| Урожайность, ц/га | 64 | 85,66 | 74 | ||
| Всего затрат, руб. | 186157 | 157843 | 344000 | ||
| Себестоимость 1ц, руб. | 14,52 | 10,84 | 12,56 | ||
| Многолетние на сено, га | 540 | 396 | 950 | 639 | 2642 |
| Валовой сбор, ц | 586,6 | 8,6 | 859,2 | 814,9 | 2271,9 |
| Пашня, га | 3853 | 2541 | 2895 | 3564 | 12837 |
| Всего условное зерно, ц | 32027 | 24993,9 | 24138,9 | 29188,6 | 116340,5 |
| Всего затрат, руб. | 3861758 | 3313185 | 2914091 | 3913690 | 1400272 |
| Стоимость 1ц условного зерна, руб. | 120,58 | 132,56 | 120,72 | 134,12 | 126,90 |
| Стоимость 1га | 1002,27 | 1303,89 | 1006,59 | 1098,12 | 1089,45 |
| Условное зерно на 1га | 8,31 | 9,84 | 8,34 | 8,19 | 8,58 |
| Результат работы хозрасчетных бригад | Долг 9250 | Долг 27180 | Долг 587427 | ||
ОКОНЧАНИЕ ПРИЛОЖЕНИЯ В
Таблица В.3 – Анализ работы отделений по растениеводству в 2006г.
| Показатель | Отд. 1 | Отд. 3 | Отд. 4 | Отд. 5 | СПК |
| Зерновые, га | 1788 | 1302 | 1099 | 1853 | 6042 |
| Валовый сбор, т | 2821,4 | 2431,6 | 2205,3 | 2518,8 | 9977,1 |
| Урожайность, ц/га | 15,8 | 18,7 | 20,0 | 13,6 | 16,5 |
| Всего затрат, тыс. руб. | 3036,6 | 2735,1 | 2245,6 | 2879,7 | 10897,0 |
| Себестоимость 1т, руб. | 1076,27 | 1124,84 | 1018,26 | 1143,28 | 1092,2 |
| Рожь озимая, га | 100 | 100 | |||
| Валовый сбор, т | 265,3 | 265,3 | |||
| Урожайность, ц/га | 26,5 | 26,5 | |||
| Всего затрат, тыс. руб. | 181,0 | 181,0 | |||
| Себестоимость 1т, руб. | 682,2 | 682,2 | |||
| Лен, га | 40 | 40 | |||
| Валовый сбор, т | 17,8 | 17,8 | |||
| Урожайность, ц/га | 4,5 | 4,5 | |||
| Всего затрат, тыс. руб. | 42 | 42 | |||
| Себестоимость 1т, руб. | 2355,58 | 2355,58 | |||
| Кукуруза сил., га | 205 | 200 | 200 | 605 | |
| Валовый сбор, т | 1871 | 5026,6 | 2806 | 9703,6 | |
| Урожайность, ц/га | 91,3 | 104 | 140,3 | 109 | |
| Всего затрат, тыс. руб. | 352,5 | 907,6 | 290,8 | 1551 | |
| Себестоимость 1т, руб. | 188,4 | 180,5 | 103,6 | 159,8 | |
| % к итогу | 118 | 113 | 65 | ||
| Однолетние травы, га | 70 | 140 | 180 | 390 | |
| Валовый сбор, т | 1927 | 841 | 1587 | 4359 | |
| Урожайность, ц/га | 275 | 60 | 88 | 112 | |
| Всего затрат, тыс. руб. | 737,2 | 240,4 | 138,3 | 1116,0 | |
| Себестоимость 1т, руб. | 382,6 | 285,9 | 87,2 | 256,0 | |
| Многолетние травы, га | 840 | 490 | 950 | 502 | 2946 |
| Валовый сбор, т | 475 | 202 | 340 | 245,3 | 262,3 |
| Урожайность, ц/га | 7 | 5,7 | 3,5 | 4,9 | 4,2 |
| Всего затрат, тыс. руб. | 158 | 78,6 | 174,3 | 70,1 | 481,0 |
| Себестоимость 1т, руб. | 332,6 | 388,9 | 512,8 | 285,7 | 391 |
| % к итогу | 87 | 102 | 134 | 75 |
ПРИЛОЖЕНИЕ Г
Эффективность молочного скотоводства
Таблица Г.1 – Исходные данные для определения эффективности молочного скотоводства
| Показатель | 2005г. | 2006г. | 2007г. | 2007г. в % к 2005г. |
| Среднегодовое поголовье коров | 761 | 704 | 665 | 87,4 |
| Затраты на молочное стадо – всего, тыс. руб. | 4453 | 6216 | 7630 | 171,3 |
| в т.ч. на корм | 2613 | 3143 | 3953 | 152,4 |
| Прямые затраты труда, тыс. чел.-ч | 120 | 134 | 140 | 117,0 |
| Расход кормов на молоко, ц к.ед. | 29401 | 29687 | 32945 | 113,2 |
|
Получено: - молока, ц |
14919 | 15226 | 17998 | 120,6 |
| - приплода, гол. | 830 | 818 | 799 | 96,2 |
| - прироста, ц | 1044 | 912 | 1027 | 98,4 |
| - молока, руб. | 4008 | 5594 | 6867 | 171,3 |
|
Закупочная цена 1ц, руб.: - молока |
284 | 383 | 320 | 112,6 |
| - мяса КРС | 1063 | 1700 | 1918 | 180,5 |
|
Реализовано молока: - центнеров |
12046 | 12833 | 15095 | 125,3 |
| - тыс. руб. | 3425 | 4920 | 4826 | 140,9 |
| Себестоимость реализованного молока, тыс. руб. | 3297 | 4820 | 5882 | 178,4 |
| Получено от реализации молока прибыли (+), убытка(-), тыс. руб. | +128 | +1523 | -1056 | - |
| Себестоимость молока, тыс. руб. | 4008 | 5594 | 6867 | 171,3 |
ПРОДОЛЖЕНИЕ ПРИЛОЖЕНИЯ Г
Таблица Г.2 – Анализ работы бригад, обслуживающих дойное стадо, за 2007 год
| Отделение, год | Сред. поголовье, гол. | Приплод, гол. | Вал. надой, ц | Надой на 1фур. корову | Жир, % | Товарность, % | Сдано в натуре | Сдано в зачете | I сорт | % | Всего затрат, тыс. руб. | В т.ч. зар. плата | Расход кормов всего к.ед. | На 1ц молока | Себест. 1кг молока | Ср. цена реализации, руб. | Выручка, тыс. руб. | Результат (+-), тыс. руб. |
| Отделение 1 | ||||||||||||||||||
| 2006г | 232 | 257 | 5038 | 2172 | 3,82 | 81 | 4104 | 4351 | 3963 | 91 | 1863 | 207 | 11263 | 2,24 | 3,68 | 3,6 | 1587 | -286 |
| 2007г | 235 | 230 | 5577 | 2373 | 3,7 | 87 | 4837 | 5974 | 4414 | 87 | 2955 | 448 | 10904 | 1,96 | 4,77 | 3,2 | 1623 | -1328 |
| +(-) | +3 | -2 | +539 | +201 | -0,12 | +6 | -4 | +1,09 | ||||||||||
| Отделение 4 | ||||||||||||||||||
| 2006г | 192 | 261 | 4334 | 2257 | 3,8 | 86 | 3753 | 3985 | 3690 | 92 | 2033 | 132 | 7396 | 1,78 | 4,63 | 3,6 | 1935 | -598 |
| 2007г | 189 | 259 | 5497 | 2908 | 3,7 | 83 | 4530 | 4659 | 4379 | 94 | 2210 | 335 | 11362 | 2,07 | 3,62 | 6,2 | 191 | -498 |
| +(-) | -3 | -2 | +1163 | +651 | -0,1 | -3 | +2 | -1,07 | ||||||||||
| Отделение 5 | ||||||||||||||||||
| 2006г | 257 | 300 | 5854 | 2278 | 3,85 | 85 | 7967 | 5311 | 5773 | 97 | 1707 | 233 | 10723 | 1,83 | 2,92 | 3,6 | 1913 | +206 |
| 2007г | 291 | 310 | 6926 | 2874 | 3,79 | 82 | 5688 | 6026 | 5393 | 92 | 2466 | 337 | 10659 | 1,54 | 3,2 | 3,2 | 1928 | -291 |
| +(-) | -16 | +10 | +1072 | +597 | -0,06 | -3 | -5 | +0,28 | ||||||||||
| СПК | ||||||||||||||||||
| 2006г | 681 | 818 | 15225 | 3226 | 3,83 | 84 | 12824 | 13647 | 12821 | 94 | 5594 | 622 | 29687 | 1,95 | 3,67 | 3,6 | 4916 | -678 |
| 2007г | 665 | 799 | 17988 | 2875 | 3,7 | 84 | 15075 | 15739 | 14346 | 91 | 7631 | 1120 | 32945 | 1,83 | 3,81 | 3,2 | 5042 | -2118 |
| +(-) | -16 | -19 | +2772 | +649 | -0,03 | +0,14 | ||||||||||||
ОКОНЧАНИЕ ПРИЛОЖЕНИЯ Г
Таблица Г.3 – Анализ работы брига, обслуживающих молодняк КРС, за 2007 год
| № | Показатель | Ед. изм. | Отделение 1 | Отделение 4 | Отделение 5 | СПК | ||||||||
| 2006г. | 2007г. | +,- | 2006г. | 2007г. | +,- | 2006г. | 2007г. | +,- | 2006г. | 2007г. | +,- | |||
| 1 | Количество кормодней | 93014 | 98963 | 117599 | 75340 | 106601 | 113309 | 317214 | 287812 | |||||
| 2 | Среднее поголовье | Гол. | 255 | 271 | 322 | 204 | 292 | 310 | 869 | 785 | ||||
| 3 | Валовой привес | ц | 292,6 | 179,6 | 321,4 | 382,11 | 323,7 | 489,9 | 937,67 | 1057,7 | ||||
| 4 | Среднесуточный привес | г | 315 | 181 | 273 | 513 | 304 | 432 | 295 | 365 | ||||
| 5 | Средний вес 1 головы | кг | 114,7 | 66,3 | 99,8 | 187,31 | 110,8 | 158,05 | 107,9 | 133,97 | ||||
| 6 | Падеж | Гол. | 23 | 12 | -11 | 4 | 1 | -3 | 12 | 13 | +1 | 39 | 26 | -13 |
| % | 9 | 4,4 | 1,2 | 0,5 | 4,1 | 4,2 | 4,5 | 3,3 | ||||||
| 7 | Затраты труда всего | Ч/ч | 20797 | 16589 | 11735 | 9756 | 29470 | 28668 | 62002 | 55013 | ||||
| 8 | Оплата труда – всего | Руб. | 81089 | 63737 | 59084 | 73180 | 64050 | 169915 | 196223 | 306832 | ||||
| 9 | Стоимость 1 чел.- ч | Руб. | 3,9 | 3,8 | 4,4 | 7,50 | 2,17 | 5,93 | 3,16 | 5,58 | ||||
| 10 | Затрачено к.ед. всего | ц | 3729 | 3087 | 3748 | 5073 | 4907 | 4664 | 12384 | 12824 | ||||
| 11 | Расход кормов на 1ц привеса | Ц к.ед. | 12,74 | 17,2 | 11,66 | 13,27 | 15,16 | 9,52 | 13,21 | 12,19 | ||||
| 12 | Затраты труда на 1ц привеса | Ч/ч | 71,1 | 92,34 | 36,5 | 25,53 | 31,00 | 58,51 | 66,12 | 52,31 | ||||
| 13 | Зарплата на 1ц привеса | Руб. | 277,2 | 354,8 | 159,0 | 191,52 | 197,8 | 346,8 | 209,27 | 291,75 | ||||
| 14 | Себестоимость 1ц привеса | Руб. | 3589,2 | 5678,8 | 2955,0 | 2908,2 | 3510,0 | 3143 | 3344,6 | 3490,72 | ||||
| 15 | Сдано | ц | 217,5 | 75,03 | 133,9 | 451,38 | 426,42 | |||||||
| 16 | Средняя цена реализации | Руб. | 1741,7 | 2704 | 2704,0 | 2704 | 2703,97 | |||||||
ПРИЛОЖЕНИЕ Д
Исходные данные для расчета производительности труда
| Показатель | 2005г. | 2006г. | 2007г. | Динамика, % |
|
Среднесписочная численность работников, чел. - в хозяйстве |
362 | 344 | 326 | 90 |
| - в растениеводстве | 85 | 83 | 78 | 92 |
| - в животноводстве | 98 | 92 | 92 | 94 |
|
Затраты труда, тыс. чел.-ч - в хозяйстве |
606 | 655 | 618 | 102 |
| - в растениеводстве | 94 | 127 | 118 | 126 |
| - в животноводстве | 184 | 203 | 203 | 110 |
|
Стоимость валовой продукции, тыс. руб. - в хозяйстве |
27562 | 27578 | 27363 | 98,8 |
| - в растениеводстве | 18555 | 16654 | 14003 | 75,5 |
| - в животноводстве | 7337 | 9099 | 11727 | 160 |
|
Заработная плата, тыс. руб. - в хозяйстве |
3416 | 3736 | 4207 | 123 |
| -в растениеводстве | 1812 | 1840 | 1542 | 85 |
| - в животноводстве | 1503 | 1676 | 2665 | 177 |
ПРИЛОЖЕНИЕ Е
Наличие и эффективность использования средств производства в СПК
«Изюмовский» в 2005 – 2007гг.
| Показатель | 2005г. | 2006г. | 2007г. | Динамика, % |
| Среднегодовая стоимость основных средств, млн. руб. | 79128 | 78589 | 67436 | 85,2 |
| -в т.ч. основных производственных фондов | 75242 | 75049 | 64401 | 85,6 |
| Среднегодовая стоимость оборотных средств, тыс. руб. | 14378 | 16483 | 16994 | 118,2 |
| Обеспеченность ОПФ оборотными средствами, руб./на 100 руб. | 19,1 | 22 | 26,4 | 138 |
| Фондообеспеченность на 100 га с.-х. угодий, тыс. руб. | 516 | 573,5 | 496,5 | 96,2 |
| Фондовооруженность, тыс. руб./чел. | 207,9 | 218,2 | 197,5 | 95 |
| Фондоотдача на 100 руб. ОПФ, руб. | 36,63 | 36,74 | 42,49 | 116 |
| Фондоемкость на 1 руб. валовой продукции, руб. | 2,7 | 2,7 | 2,4 | 88,9 |
| Прибыль, тыс. руб. | 2535 | -1035 | -7250 | Х |
| Рентабельность, % | 2,82 | - | - | Х |
ПРИЛОЖЕНИЕ Ж
Уровень производительность труда по основным отраслям в
СПК «Изюмовский» за 2005– 2007гг.
| Показатель | 2005г. | 2006г. | 2007г. | Динамика, % |
| Произведено валовой продукции на 1чел.-ч, руб. | 45,5 | 42,1 | 44,3 | 97,3 |
| - в растениеводстве | 197,4 | 131,13 | 118,7 | 60,1 |
| - в животноводстве | 39,9 | 44,8 | 57,8 | 144,9 |
| Оплата 1чел.-ч, руб. | 5,63 | 5,7 | 6,81 | 121,0 |
| - в растениеводстве | 19,3 | 14,5 | 13,06 | 67,7 |
| - в животноводстве | 8,16 | 8,26 | 13,13 | 160,9 |
|
Произведено продукции, т - зерна |
8381 | 9393 | 7128 | 85 |
| - молока | 1492 | 1523 | 1800 | 120,6 |
| - мяса | 74 | 68 | 65 | 87,8 |
|
Численность работников, чел.: - в растениеводстве |
85 | 83 | 78 | 92 |
| - в животноводстве | 98 | 92 | 92 | 94 |
|
Затраты труда, тыс. чел.-ч - в хозяйстве |
606 | 655 | 618 | 102 |
| - в растениеводстве | 94 | 127 | 118 | 126 |
| - в животноводстве | 184 | 203 | 203 | 110 |
| Отработано 1 человеком, дн. | 239 | 272 | 270 | 113 |
| Коэффициент использования рабочей силы | 0,92 | 1,05 | 1,04 | 0,12 |
ПРИЛОЖЕНИЕ И
Расчет финансового состояния СПК «Изюмовский»
| Коэффициент текущей ликвидности | = | Оборотные активы | – |
Расходы будущих периодов |
||
| Краткосрочные обязательства | – | Доходы будущих периодов | – | Резервы предстоящих расходов и платежей |
а)
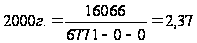 б)
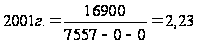
в)
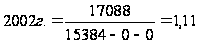
| Коэффициент срочной ликвидности | = | Денежные средства | – | Краткосрочные финансовые вложения | – | Дебиторская задолженность |
|
Σ краткосрочных финансовых обязательств |
||||||
а)
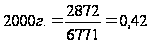
б)
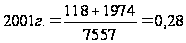
в)
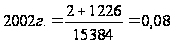
|
Коэффициент абсолютной ликвидности |
= |
Денежные средства |
+ | Краткосрочные финансовые вложения |
|
Σ краткосрочных обязательств |
||||
а)
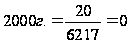
б)
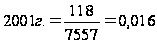
в)
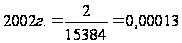
|
Коэффициент финансовой автономии |
= | Собственный капитал |
| Σ Капитала |
а)
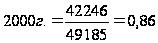
б)
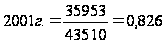
в)
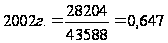
| Коэффициент финансовой зависимости | = | Заемный капитал |
| Σ Капитала |
а)
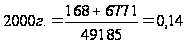
б)
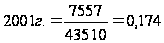
в)
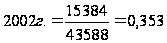
Рентабельность (окупаемость) капитала
а)
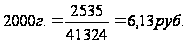
б)
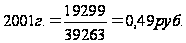
в)
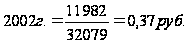
ПРИЛОЖЕНИЕ К
Структура посевных площадей
| Культура | По оптимальному плану | |||
| По факт. данным | На перспективу | |||
| га | % | га | % | |
| Пшеница | 5517 | 48,2 | 4898 | 42,8 |
| Ячмень | 360 | 3,1 | ||
| Овес | 300 | 2,6 | ||
| Горох | 394 | 3,9 | 527 | 4,6 |
| Итого зерновых | 5911 | 52,1 | 6085 | 53,1 |
| Однолетние травы на зеленый корм | 532 | 5,2 | 778 | 6,8 |
| Многолетние травы на сено | 756 | 7,4 | 1100 | 9,6 |
| Многолетние травы на зеленый корм | 575 | 5,7 | 845 | 7,4 |
| Кукуруза | 647 | 6,7 | 986 | 8,6 |
| Сенокосы | 514 | 4,45 | 514 | 4,5 |
| Пастбища | 514 | 4,45 | 514 | 4,5 |
| Всего посевов | 8935 | 81,5 | 10359 | 90 |
| пар | 1985 | 17 | 1093 | 10 |
| Площадь пашни | 11452 | 100 | 11452 | 100 |
ПРИЛОЖЕНИЕ Л
Поголовье животных по оптимальному решению
| Вид скота | Фактически | По оптимальному решению | Отклонение (+-) | |
|
По факт. данным |
На перспективу | |||
| Коровы, гол. | 665 | 771 | 920 | 209 |
| Молодняк КРС | 898 | 1109 | 1435 | 326 |
| Всего | 1563 | 1820 | 2355 | 535 |
ПРИЛОЖЕНИЕ М
Определение финансового результата от реализации с.-х. продукции по
оптимальному плану
| Показатель | Прибыль, тыс.руб. | ||
| По решению | Отклонение (+-) | ||
| По фактическим данным | На перспективу | ||
|
Реализация: - пшеницы |
-3911 | +1248 | +5159 |
| - молока | -732 | -32 | +700 |
| - мяса | -1486 | -33 | +1453 |
| Всего по с.х. производству | -6129 | +1183 | +7312 |
ПРИЛОЖЕНИЕ Н
Эффективность мероприятий по начальному этапу внедрения
внутрихозяйственного расчета в СПК «Изюмовский»
| Показатель | На 1ц молока | На весь объем молока |
| Норматив расхода корма на 1ц молока, ц к. ед. | 1,25 | 22498 |
| Фактический расход корма на 1ц молока, ц к.ед. | 1,83 | 32945 |
| Всего перерасход, ц к.ед. | 0,58 | 10447 |
| Экономия, руб. | 10,18 | 1263099 |
| Максимально возможный размер выплат за экономию кормов, % | 40 | 40 |
| Сумма выплат, причитающаяся работникам, руб. | 28,07 | 505239 |
| Фактическая себестоимость молока, руб. | 381,0 | 7630733 |
| Возможная себестоимость молока, руб. | 338,89 | 6099342 |
| Фактическая прибыль, руб. | -140,46 | -2117282 |
| Добавочная прибыль за счет экономии, руб. | 42,11 | +634808 |
| Возможная прибыль за счет экономии, руб. | -98,35 | -1482626 |
| Окупаемость по молоку фактическая, % | 60 | 70 |
| Окупаемость по молоку возможная, % | 71 | 78 |