Інженерний менеджмент на ринку сільськогосподарської техніки
Лізингова компанія оплачує вартість обладнання.
Протягом встановленого строку орендар виплачує лізинговій компанії орендну плату, яка включає фінансові витрати на оплату покупки, інші різні витрати, а також відсоток прибутку (рис. 3)
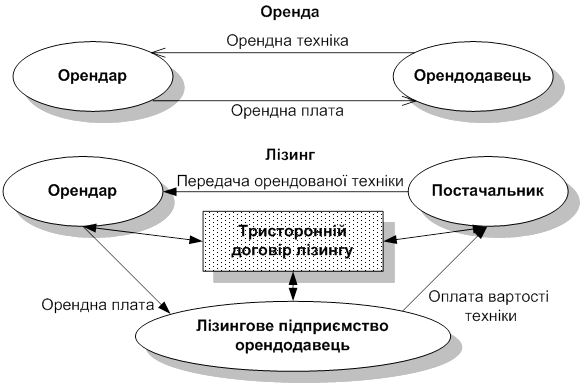
Рис. 3. Відмінність традиційної аренди і лізингу техніки
По закінченні строку контракту орендоване обладнання або продається орендареві за залишковою вартістю, або лізингова фірма шукає нового орендаря. На практиці найчастіше застосовується перший варіант.
У розвинутих країнах лізингові операції здійснюються спеціалізованими лізинговими компаніями та великими комерційними банками (більшість лізингових компаній є дочірніми товариствами комерційних банків.
За функціональним призначенням лізингові компанії можуть:
виступати у ролі посередника між виробником обладнання і орендарем, не стаючи власником майна, а виконуючи лише посередницькі функції і одержуючи при цьому комісійну винагороду;
купувати за дорученням клієнта необхідні матеріальні активи і передавати їх в оренду на певний строк відповідно до укладеної лізингової угоди. При цьому право власності зберігається за лізинговою компанією.
У міжнародній практиці використовуються різноманітні форми лізингових операцій. Залежно від їхнього змісту розрізняють фінансовий та оперативний лізинг.
При фінансовому лізингу спеціалізовані компанії передають в оренду машини та обладнання на період їх повної амортизації (як правило, від 2 до 6 років). При цьому лізингова угода не може бути розірвана раніше встановленого у договорі терміну. Основний зміст фінансового лізингу у тому, що за час дії угоди про лізинг орендар виплачує орендодавцю повну вартість орендованого майна і надалі може стати його власником.
При оперативному лізингу строк оренди, як правило, значно менший строку фізичного спрацювання обладнання; передача машин здійснюється на визначений строк або на один виробничий цикл на заздалегідь передбачених в угоді умовах. Так, технічне обслуговування і ремонт може здійснювати лізингова компанія, а лізингова угода в разі її неналежного виконання орендарем може у будь-який час розірвана.
3. Становлення та перспективи лізингу в АПК України
Спад виробництва, диспаритет цін на сільськогосподарську та промислову продукцію, що спостерігався протягом 1990-2005рр., позбавили сільськогосподарські підприємства економічної основи своєчасно поновлювати власні технічні засоби виробництва. Різко скоротилося надання сільськогосподарським підприємствам довгострокових банківських позичок, які відігравали важливу роль в оновленні їх машинно-тракторного парку.
В 2004 р. парк зернозбиральних комбайнів в Україні налічував 50 тис. одиниць, парк тракторів різних класів – 230,5 тис. штук. За останні шість років сільськогосподарські виробники придбали лише 9…17% техніки від потреби.
Одним із шляхів забезпечення сільськогосподарських підприємств технікою, обладнанням та іншими необхідними ресурсами є проведення лізингових операцій, тим паче, що це не є нововведенням у світовій практиці господарювання.
В даний період в країнах з розвинутою ринковою економікою лізингові операції для багатьох суб’єктів господарювання стали переважаючими при технічному переозброєнні матеріально-технічної бази виробництва.
Так, в загальній сумі капітальних вкладень в машини і обладнання на долю лізингу приходиться:
США— 25…30%;
Англії, Франції, Швеції— 13…17%;
Австралії— 33%;
Україні— 10% у 2003 році.
Світовий досвід засвідчує всезростаючу популярність лізингу в сільськогосподарських та переробних галузях. Тому необхідно визначатись, яку техніку чи обладнання треба брати в лізинг.
Безумовно, орієнтир необхідно робити на передову техніку як для виробників сільськогосподарської продукції, так і для її переробників.
Лізинг має бути привабливим також і для підприємств та підприємців України з багатьох міркувань.
По-перше, лізинг дає можливість товаровиробнику отримати додаткові інвестиції, причому не у грошовому виразі, що викликає певні труднощі, а безпосередньо в машинах та устаткуванні, які необхідні для виробничої діяльності.
По-друге, до лізингових операцій залучаються значні кошти банківських установ, страхових, інших фінансових організацій, що знаходяться як безпосередньо в Україні, так і за її межами.
По-третє, лізинг привабливий для українських споживачів і можливістю, яка надається підприємствам, господарським товариствам, що не мають достатнього капіталу для купівлі обладнання, отримати його шляхом оренди. До того ж на вигідніших умовах, ніж за контрактами купівлі-продажу.
Лізинг вигідний і лізингодавцю, бо передбачає 100%–ве покриття всіх витрат і отримання прибутку не меншого, ніж від інших операцій. При укладанні контрактів лізингу в міжнародному масштабі можна отримати також додаткову економію коштів компаній — лізингодавців внаслідок різниці між податковими ставками, які діють у різних країнах.
Лізинг вигідний і державі, оскільки заборгованість підприємств іноземним лізингодавцям не зараховується до загальної фінансової заборгованості країн-імпортерів, на території яких знаходяться лізингоодержувачі.
З точки зору лізингоодержувача, економічні переваги лізингових угод проявляються в 4 групах факторів. Це:
поява зручного джерела фінансування;
економія коштів;
зменшення ступеня ризику;
стимулювання оновлення виробництва.
Однак, для ефективного й ширшого розвитку лізингових відносин, як відмічає В.В. Іванишин, в умовах низької платоспроможності більшості сільськогосподарських підприємств, які мають зношений машинно-тракторний парк, потрібне удосконалення законодавчо-правових положень застосування лізингу.
Як показали дослідження, з метою збільшення обсягів техніки за лізингом необхідно продовжити розстрочку виплати за отримані засоби з 5 до 9…10 років (терміну повної її амортизації).
Здійснити здешевлення виробництва технічних засобів промисловими підприємствами, в яких лізингодавець купує техніку, за рахунок цінових важелів (зміна існуючої системи калькуляції витрат не за фактичними, а нормативними затратами, загальновизнаними як усереднені по галузях).
Усунути ланцюгову систему збільшення ПДВ за умов участі багатьох підприємств-суміжників при виробництві складної техніки, а загальний податок на додану вартість у кінцевому виробі не повинен перевищувати встановлену 20%-ну його величину.
Лізинг, виходячи із зарубіжного досвіду розвинутих країн та країн «третього світу», в змозі допомогти у вирішенні багатьох проблем українських підприємств, які потребують переоснащення своїх виробництв, придбання «ноу‑хау», високотехнологічного та дорогого устаткування.
Отже, лізинг можна розглядати як одну з найцікавіших та найперспективніших форм інвестування, здатної значно пожвавити процес оновлення виробництва та входження економіки України в структуру світового ринку.
Серед проблем, які перешкоджають розвитку лізингу в Україні, можна виділити найважливіші:
недостатній ступінь готовності лізингового законодавства;
великий термін амортизації більшої частини техніки;
низька платоспроможність існуючих і потенційних лізингоодержувачів, економічна та соціальна нестабільність, які призводять до високих ризиків для лізингу в Україні.
Таким чином, дефіцит технічних засобів, незадовільний економічний стан багатьох сільськогосподарських підприємств та зниження купівельної спроможності сільськогосподарської продукції з точки зору придбання технічних засобів зумовлюють необхідність, тобто є передумовами застосування агролізингових операцій.
Перелічені передумови мають негативну природу, вони небажані й тимчасові. Проте навіть якщо ситуація достатньою мірою стабілізується, то об’єктивна необхідність агролізингу залишиться. Він стане важелем модернізації виробництва на інноваційній основі.
Використана література
1. Кохно В.А. Менеджмент.— М.: "Ф. и С.", 1993.— С. 8—36.
2. ГОСТ 2.601-95 “Єдина система конструкторської документації. Експлуатаційні документи”
3. Лизинг– новые возможности предпринимателей //Экономический ежегодник.–М.: 1991.,Вып.1, с.144-180.
4. Варнаков В.. Дежаткин М. Лизинг и его технические аспекты // Механизация и електрофикация сел. хоз-ва.–1996, №1, с.7-9.
5. Горемыкин В. Лизинговые сделки // Достижения науки и техники АПК.–1995., №4.–С. 11-15.
6. Кормановский Л. Основные направления научно-технической политики в сельскохозяйственном производстве // Техника в сельском хозяйстве., 1995.–№2.–С.9-12
7. Хміль Ф.І. Менеджмент: підручник. – К.: Вища школа, 1995. – 351 с.
8. Завадський Й.С. Менеджмент. – Т.1. – Вид. 2-е. – К.: Українсько-фінський інститут менеджменту і бізнесу, 1998. – 542 с.
9. Гудзинський О.Д. Менеджмент у системі агро бізнесу. – К.: Урожай, 1994. – 240 с.