Разработка бизнес-плана на производство и использование концентрированного органического удобрения
Проект осуществляется по инициативе Хозяйства, заинтересованных государственных органов не имеется.
Потребность в инвестициях
(В результате предварительных технико-экономических расчетов устанавливается потребность в инвестициях, то есть общая сумма стоимости проекта. Срок привлечения инвестиций означает расчетный срок выплат средств, получаемых в кредит. Цифровые данные, приведенные ниже определены лично автором данной дипломной работы в соответствии с рекомендациями, ограничениями и требованиями, определенными дипломным руководителем. Для определения более точных значений некоторых количественных показателей потребовалось бы осуществить полный пересчет технологических карт производства продукции растениеводства, а также провести оптимизацию технических средств линии по производству КОУ «Агровит Кор» и составить подробную смету расходов, что не входило в задачи данной дипломной работы. В последующих пунктах еще будут встречаться подобные цифры, однако комментарии об источнике их получения мы опустим.)
1. Общая сумма
необходимых
инвестиций
по проекту
составляет
10 000 000 (десять
млн.) руб.
2. По результатам
оценки финансового
состояния
Хозяйства на
момент начала
осуществления
проекта собственные
свободные
средства составят
450 000 (четыреста
пятьдесят тыс.)
руб.
3. Требуемая
сумма привлеченных
финансовых
средств составляет
9 550 000 (девять
млн. пятьсот
пятьдесят тыс.)
руб.
4. По результатам предварительных экономических расчетов обоснования эффективности инвестиций срок их привлечения (срок кредита) составляет не более 5-ти лет.
5. Предполагаемая (расчетная) ставка кредитования — 16% годовых.
6. Предполагаемая форма инвестирования — открытая кредитная линия или долгосрочный кредит.
5. Предполагаемые сторонние источники финансирования — банки, страховые компании, инвестиционные фонды, частные инвесторы.
График реализации проекта
Основные стадии реализации проекта описаны в инвестиционном плане настоящего бизнес-плана.
Использование капитала
(В данном пункте указывается каким образом или на что используются необходимые для инвестирования средства.)
Инвестиционный капитал используется следующим образом.
1. Стоимость оборудования .......................................8 000 000 (80,0%).
2. Строительно-монтажные работы ......................... 1 500 000 (15,0%).
3. Наличность кассы ..................................................... 150 000 (1,5%).
4. Проектирование, согласования, сметы ................... 100 000 (1,0%).
5. Шеф-монтаж оборудования и запуск...................... 250 000 (5,0%).
Всего: 10 000 000 (100%).
Финансовое обеспечение
(Здесь необходимо указать то, чем рискует предприятие в случае неудачи. В настоящее время многие банки, выдающие кредиты, требуют залог имущества, чаще всего – движимого. Как только наша кредитная система начнет выдавать кредиты под обоснованный бизнес-план, необходимость в залогах снизится. Весьма положительным моментом для инициаторов бизнес-проектов могут являться поручительства и гарантии третьих лиц.)
В качестве обеспечения проекта рассматриваются:
1) залог основных фондов и средств, оборудования;
2) поручительства третьих лиц.
По предложениям инвесторов могут рассматриваться дополнительные варианты финансового обеспечения проекта.
Финансовая оценка проекта
(В данном пункте указываются основные финансовые показатели, характеризующие эффективность инвестиций. Ниже приведены основные, с нашей точки зрения, показатели. При этом 2-й, 3-й и 5-й показатели являются уже общепризнанными у нас в стране и поэтому их величины указывать обязательно. Расчеты указанных показателей осуществлены с использованием общеизвестных методик, поэтому формулы расчетов во избежание загромождения текста не приводятся.)
Прогнозируемые показатели эффективности проекта, полагаемые при его реализации в соответствии с программами, следующие:
1) PI — индекс прибыльности — 1,92;
2) РВ — период окупаемости — 36 месяцев;
3) NPV — чистый приведенный доход — 2 590 138 руб.;
4) MIRR — дисконтная норма рентабельности — 13,39%;
5) IRR — норма рентабельности — 43,32%.
Анализируя полученные в результате расчетов по настоящему проекту индексы и интегральные показатели, можно сделать вывод о целесообразности принятия решения финансирования данного проекта, его финансовой устойчивости в течение длительного периода времени в процессе эксплуатации объекта.
Риски
(В данном пункте необходимо кратко охарактеризовать возможные риски, то есть ситуации, процессы или явления, возникновение которых может снизить доходность проекта. В случае наличия рисков нужно указать мероприятия по их снижению. В данном бизнес-плане нами предлагается группировка рисков по стадия проекта, хотя это не является обязательным, но позволяет лучше ориентироваться в общем перечне рисков.)
Оценка возможных рисков проводится по стадиям проекта:
А) Подготовительная стадия
1. Отношение властей — риск отсутствует. Проект проводится с целью сохранения почвенного плодородия, улучшения качества и увеличения количества производимой продукции растениеводства, что согласуется с некоторыми областными и федеральными программами развития сельскохозяйственного производства.
2. Доступность подрядчиков на месте — риск незначителен. На местном районном рынке строительных работ наблюдается превышение предложения над спросом и существует возможность выбора подрядной и субподрядной организации в результате тендера.
3. Удаленность от инженерных сетей — риск незначителен. Хозяйство обладает необходимыми инженерными сетями и коммуникациями. Электроснабжение производственных объектов при отсутствии долгов за электроэнергию осуществляется практически без отключений, за исключением аварийных, вероятность которых в среднем за последние три года незначительна и составляет 4%.
Длительность аварийных отключений позволит осуществить плановый монтаж оборудования и практически не повлияет в дальнейшем на процесс производства КОУ.
Б) Строительная стадия
1. Недобросовестность подрядчика — риск присутствует. При проведении строительно-монтажных работ необходимо привлечение нескольких подрядчиков к разным видам работ. Это дает возможность перепоручения работ при возникновении рисков и диверсификации ответственности за возможные риски.
2. Недостатки проектно-изыскательских работ — риск отсутствует. У поставщика оборудования ООО «Нооэкосфера XXI века» имеются опробованные проекты возведения подобных производственных линий.
3. Непредвиденные затраты, в том числе из-за инфляции, — риск присутствует. Проведение долгосрочного прогноза экономической и политической ситуации. Страхование от этого вида риска.
В) Стадия эксплуатации
в.1) Финансово-экономические риски.
1. Неустойчивость спроса на произведенную сельхозпродукцию — риск присутствует. Грамотное предложение ценовой политики, реализация продукции (прежде всего – зерновых) после хранения в хозяйстве в зимнее-весенний период.
2. Рост налогов — риск незначителен. Цель проводимой налоговой реформы - положительно влиять на сельскохозяйственное производство.
в.2) Социальные риски
1. Трудности с набором квалифицированного персонала — риск незначителен. Подбор персонала из числа работников Хозяйства, двухнедельное обучение сотрудниками ООО «Нооэкосфера XXI века» в процессе запуска производственной линии.
2. Недостаточный уровень зарплаты — риск присутствует. Применение системы поощрений персоналу по результатам работы за период. Поощрение работников растениеводства за соблюдение агротехнических требования возделывания культур.
в.3) Технологические риски
1. Изношенность инженерных сетей — риск незначителен. Основная требуемая коммуникация – линия электроснабжения имеет достаточную надежность. В случае нарушения энергоснабжения по причине аварийных отключений технологический процесс практически не нарушается, поскольку средний период отключений не превышает максимально допустимый.
2. Пожары — страхование.
в.4) Экологические риски
1. Вредность производства — риск присутствует. Строительство объекта рядом с животноводческими объектами, которые уже имеют требуемую удаленность от жилого сектора и являются поставщиками основного сырья для производства КОУ – навоза сельскохозяйственных животных.
2. Природно-климатические условия – риск значителен (в засушливые годы прибавка урожая незначительна). Страхование посевов, урожая. Расчеты эффективности для сложившейся структуры чередования влажных и засушливых годов: из пяти лет в среднем – 1 засушливый, 1 влажный и 3 умеренных.
в.5) Криминальные риски – отсутствуют.
(На этом краткое описание проекта заканчивается. Данному пункту следует уделять особое внимание, поскольку большинство потенциальных инвесторов, даже в случае возникновения заинтересованности, изучают именно его. Этот пункт составляется в самом конце, после детальной проработки бизнес-плана, выявления его сильных и слабых сторон. Не следует приукрашивать в нем сведения, поскольку в случае возникновения заинтересованности инвесторов, они будут изучать бизнес-план дальше очень внимательным образом.)
КОМПАНИЯ
Общая информация
Наименование
Открытое акционерное общество «Сеятель» Сальского района Ростовской области.
Первоначальные или настоящие цели компании
Производство, частичная переработка и реализация сельскохозяйственной продукции, осуществление иных видов деятельности в рамках Устава Хозяйства.
Область деятельности
Сельское хозяйство, переработка, маркетинг, менеджмент.
Продукты и услуги
Перечень продукции или услуг
Среди всех производимых товаров и услуг Хозяйством в рамках данного бизнес-плана необходимо проследить производство, изменение количества и качества следующих видов продукции:
Таблица 15
Состав компонентов КОУ суперудобрение «Агровит Кор»
| Наименование компонента | Удельный вес по массе, % | Требуемое количество, тонн/год | Наличие в хозяйстве, тонн/год |
| Полуперепревший навоз | 70,0 | 210 | 950 |
| Торф | 10,0 | 30 | нет |
| Лигнин | 10,0 | 30 | нет |
| Почва (верхний слой) | 5,0 | 15 | имеется |
| альфа-добавка | 5,0 | 15 | нет |
| Объем производства КОУ | 100,0 | 300 | – |
Таблица 16
Список продуктов
| Наименование | Ед. изм. | Урожайность текущая, ц/га | Урожайность в течение последействия, в сред., ц/га |
| Озимая пшеница | тонн | 25,0 | 32,5 |
| Озимый ячмень | тонн | 18,0 | 23,0 |
| Яровая пшеница | тонн | 15,0 | 19,5 |
| Яровой ячмень | тонн | 12,0 | 15,5 |
| Кукуруза на зерно | тонн | 35,0 | 45,0 |
| Горох | тонн | 20,0 | 26,0 |
| Кукуруза на з/к | тонн | 200,0 | 240,0 |
| Подсолнечник | тонн | 14,0 | 18,0 |
Согласно установленному составу компонентов КОУ нами было рассчитано их необходимое количество, исходя из требования 10-типольного севооборота, применяемого в Хозяйстве, размера пашни 4000 га и нормы внесения на одно поле севооборота 0,75 тонн/га. Хозяйство обладает необходимым количеством наиболее весомого в структуре компонента - полуперепревшим навозом. Почва, входящая в состав удобрения, берется с любого поля, не обязательно чернозем, но и не глина. Остальные компоненты Хозяйство должно будет приобрести.
В таблице 16 отражены не все культуры, возделываемые в Хозяйстве. Однако именно по этим культурам будет ожидаться эффект, выражающийся в увеличении урожайности культур и качества продукции. Качество следует оценивать в первую очередь по озимой и яровой пшенице, выражающееся в увеличении содержания клейковины, что может несколько увеличить цену реализации зерна.
В результате проведения опытов независимыми исследовательскими организациями, среди которых Сев.-Кав.МИС, ВНИИСЗК (институт сорго и зерновых культур), было установлено, что применение КОУ в дозе 0,75 тонн/га равноценно внесению традиционного полуперепревшего коровьего навоза в дозе 20 т/га. Эта эквивалентность выражается в получении одинаковой прибавки урожая в течение последующих 3 лет в среднем. При этом последействие КОУ сохраняется и в дальнейшем на протяжении еще 7 лет, то есть общее последействие равно 10 годам. Качество продукции растениеводства, выраженное в цене реализации при внесении КОУ будет на 20-40% выше, в среднем на 30%.
Если хозяйство получает кредит на 3 года, то вероятным источником дополнительного дохода будет именно увеличение качества, то есть увеличение общей стоимости реализуемого зерна на 30%. С учетом того, что существующее поголовье животных не позволяет получать в достаточных количествах для внесения полуперепревший навоз, но позволит произвести требуемое количество КОУ, возрастает не только качество, но и количество производимой продукции.
Резервом для снижения затрат может стать внесение КОУ с дозой, значительно меньшей, чем у полуперепревшего навоза. Внесение КОУ осуществляется зерновыми сеялками, которые имеются в достаточном количестве в Хозяйстве и не требуют переделок для внесения КОУ. Их необходимо будет только настроить на требуемую норму высева КОУ.
Таким образом, несмотря на дополнительные затраты на приобретение линии и дополнительных компонентов, а также производство КОУ, имеются ресурсы для снижения текущих затрат и увеличения получаемого дохода.
Стадия развития проекта
Проект находится на стадии поиска инвестора для финансирования.
Цена
Для обеспечения наиболее полной отдачи инвестиций, следует использовать производственную мощность линии полностью. Теоретический объем производства КОУ может составить 1000 тонн/год. Объем наличного навоза КРС (950 тонн/год) позволяет обойтись собственным сырьем, так как для выхода на полную мощность производства КОУ требуется 700 тонн/год.
Производимое сверх собственных нужд КОУ может быть реализовано близлежащим хозяйствам, с которыми уже идут согласования, по цене ниже рыночной стоимости данного вида удобрения (4500 руб./тонну) на 22,2% - 3500 руб./тонну.
Таблица 17
Стартовый баланс
| Строка | Сумма, руб. |
| Денежные средства | 15 000,00 |
| Счета к получению | 36 000,00 |
| Сырье, материалы и комплектующие | 23 000,00 |
| Незавершенное производство | 145 000,00 |
| Запасы готовой продукции | 40 000,00 |
| Банковские вклады и ценные бумаги | 0,00 |
| Краткосрочные предоплаченные расходы | 69 000,00 |
| Суммарные текущие активы | 328 000,00 |
| Основные средства | 23 601 000,00 |
| Накопленная амортизация | 18 143 000,00 |
| Остаточная стоимость основных средств | 5 458 000,00 |
| Земля | 0,00 |
| Здания и сооружения | 3 200 000,00 |
| Оборудование | 350 000,00 |
| Предоплаченные расходы | 0,00 |
| Другие активы | 51 000,00 |
| Инвестиции в основные фонды | 0,00 |
| Инвестиции в ценные бумаги | 0,00 |
| Имущество в лизинге | 0,00 |
| Суммарный актив | 9 387 000,00 |
| Отсроченные налоговые платежи | 45 000,00 |
| Краткосрочные займы | 2 560 000,00 |
| Счета к оплате | 0,00 |
| Полученные авансы | 0,00 |
| Суммарные краткосрочные обязательства | 1 437 000,00 |
| Долгосрочные займы | 5 680 000,00 |
| Обыкновенные акции | 500 000,00 |
| Привилегированные акции | 0,00 |
| Капитал, внесенный сверх номинала | 0,00 |
| Резервные фонды | 2 540 000,00 |
| Добавочный капитал | 0,00 |
| Нераспределенная прибыль | -3 450 000,00 |
| Суммарный собственный капитал | 75 000,00 |
| Суммарный пассив | 9 387 000,00 |
Банк, система учета
Финансовый год начинается в январе. Принцип учета запасов: FIFO
(FIFO и LIFO – способы оценки себестоимости запасов, которая складывается из цены покупки и затрат на доставку. Это особенности бухучета.)
Анализ рынка
(Анализ рынка является следующим, немаловажным пунктом бизнес-плана. Начинается он с анализа потребителей, затем идет анализ каналов сбыта, и замыкает данный пункт – внутренний анализ.)
Анализ потребителей
(Анализ потребителей является одной из задач маркетинговой деятельности. В настоящее время имеются различные печатные издания о маркетинге, в которых можно подробнее ознакомиться с тем, каким образом осуществляются маркетинговые исследования.)
За время разработки настоящего бизнес-плана специалистами разработчика проведен анализ потенциальных потребителей производимого сверх собственных нужд КОУ.
Опрос проводился в виде беседы с руководителями 10 хозяйств Сальского и Целинского районов с целью получения достоверной информации об использовании ими органических удобрений на полях своих хозяйств.
Данные были систематизированы.
• в 1 хозяйстве имеется большое поголовье животных, поставляющих сырье для органического удобрения, поэтому в нем обходятся своими силами и средствами, поэтому заинтересованности в КОУ не проявили.
• в 2 хозяйствах органические удобрения не вносят, так как нет сырьевой базы, покупка и транспортировка требуемого количества навоза обходится слишком дорого. Выразили большую заинтересованность в КОУ и согласны приобретать ежегодно до 200 тонн КОУ каждое.
• в 5 хозяйствах вносят недостаточное количество органики. В целом данные хозяйства заинтересовались предложением, но еще колеблются в решении о будущем заключении договоров на покупку КОУ. Нерешительность в принятии решения объясняют недостаточной информацией о новом удобрении и временным отсутствием свободных денежных средств.
• в 2 хозяйствах, расположенных в непосредственной близости, заинтересовались предложением покупки КОУ в объеме до 300 тонн каждое, но предложили поставку своего навоза в качестве компонента для КОУ и цену реализации КОУ не более 2500 руб./тонну. В данном случае, по предварительной оценке при полной загрузке производственной линии себестоимость составит не более 700 руб./тонну, поэтому их предложения можно принять.
На основании анализа предпочтений потенциальных покупателей, можно сделать вывод о целесообразности приобретения и монтажа данной производственной линии.
Анализ каналов сбыта
(В данном пункте проводится анализ вероятных каналов реализации как оптовых, так и розничных и их потенциальных объемов. Для крупных предприятий анализ каналов сбыта также является одним из чрезвычайно важных моментов прединвестиционной фазы, поскольку может во многом определять размеры будущих производственных мощностей. В нашем случае, при производстве КОУ основной объем потребления обеспечивается внутрихозяйственно, некоторая часть может быть реализована на сторону, однако специальной организации каналов сбыта не потребуется.)
Посредников в реализации КОУ на сторону не намечается. Удобрение будет реализовано собственными силами участников проекта непосредственно потребителям.
Корпоративный или внутренний анализ
Для достижения поставленных целей и задач предприятие принимает к сведению опыт монтажа и эксплуатации подобных производственных линий, учитывает анализ рынка органических удобрений и вырабатывает собственную ценовую стратегию, тактику операционной работы и управления.
Конкуренция
Основные конкуренты
Нашими главными конкурентами при реализации части производимого КОУ на сторону являются специализированные предприятия по производству КОУ. Следует учесть, что согласно проведенному исследованию наши цены реализации будут меньше чем у конкурентов на 22% и более. Производители КОУ удалены от предполагаемых наших потребителей более чем в 5-10 раз, что значительно увеличивает их расходы на доставку удобрений.
Кроме того, следует учесть результаты предварительных согласований с потенциальными покупателями, результатами которых является предконтрактное состояние их большинства.
Конкурирующая продукция или услуги
Продукция, предлагаемая конкурентами, имеет аналогичное качество, что будет достигнуто применением аналогичной производственной линии, компонентов, обучения собственного персонала технологическим процессам специалистами ООО «Нооэкосфера XXI века».
Конкурирующей продукцией является используемое в хозяйствах традиционное органическое удобрение – полуперепревший навоз. Однако предлагаемое для производства КОУ превосходит по многих показателям данный вид удобрения. Сравнительную характеристику КОУ и полуперепревшего навоза см. в приложении бизнес-плана. Следует убеждать потенциальных покупателей этими данными и сделать доступной для них результаты собственного использования КОУ: проведение сравнительных опытов, замеров урожайности, качества продукции и последействия КОУ.
Характер конкуренции
Конкуренции как таковой на рынке органических удобрений в Сальском и Целинском районах нет. Появление подобной производственной линии никак не повлияет на уровень продаж и интересы специализированных производителей КОУ. Это реакция пассивного наблюдателя.
Конкурентные цены
Предлагаемые цены на наше КОУ в целом ниже, чем у конкурентов. Используя превышение спроса над предложением, можно предположить, что весь объем КОУ будет востребован потребителями с начала его производства.
Валюта проекта
(В данном пункте указываются предполагаемые изменения в курсе валюты, инфляции, ставке рефинансирования и налогах. Указываются расчетные значения налоговых выплат.)
Основная валюта проекта — российский рубль (руб.).
Расчетов на внешнем рынке не предполагается.
Таблица 18
Ставка рефинансирования, %
|
Валюта |
1-й год | 2-й год | 3-й год | 4-й год | 5-й год |
| Рубль | 12,00 | 12,00 | 12,00 | 12,00 | 12,00 |
(Знание ставки рефинансирования, динамики ее изменения позволяет прогнозировать изменение ставки процента в банке, выплачиваемого за кредит. Если ставка рефинансирования неизменна, то вероятность изменения ставки процента в банке невелика.)
Таблица 19
Инфляция $ US, %
|
Объект |
1-йгод |
2-й год |
3-й год |
4-й год |
5-й год |
| Сбыт | 10,00 | 10,20 | 10,40 | 10,61 | 10,82 |
| Прямые издержки | 10,00 | 10,20 | 10,40 | 10,61 | 10,82 |
| Общие издержки | 10,00 | 10,20 | 10.40 | 10,61 | 10,82 |
| Зарплата | 10,00 | 10,20 | 10,40 | 10,61 | 10,82 |
| Недвижимость | 10,00 | 10,20 | 10,40 | 10,61 | 10,82 |
Таблица 20
Ставки налогов
|
Название налога |
База |
Период |
Ставка |
| Налог на прибыль (от продаж) | Прибыль | Месяц | 24% |
| НДС | Добав. стоим. | Месяц | 20% |
| Выплаты в пенс. фонд | Зарплата | Месяц | 28% |
| Выплаты в ФОМС | Зарплата | Месяц | 3,6% |
| Выплаты в ФСС | Зарплата | Месяц | 5,4% |
| Выплаты в ФЗ | Зарплата | Месяц | 1,5% |
| Транспортный налог | Зарплата | Месяц | 1% |
| Налог на образование | Зарплата | Месяц | 1% |
| Налог на польз. автодорог | Объем продаж | Месяц | 2,5% |
| Отчисления в жилфонд | Объем продаж | Месяц | 1,5% |
Таблица 21
Налоговые выплаты, тыс. руб.
| Виды налоговых выплат |
8-9. 2008 |
9-10. 2008 |
10-12. 2008 |
1-2. 2009 |
3-4. 2009 |
5-6. 2009 |
7-8. 2009 |
9-10. 2009 |
11-12. 2009 |
| Налог на польз. автодорог | - | - | - | 3,1 | 3,1 | 12,5 | 12,5 | 18,8 | 3,1 |
| Отчисления в жилфонд | - | - | - | 1,9 | 1,9 | 7,5 | 7,5 | 11,3 | 1,9 |
| Налог на прибыль | - | - | - | 18,0 | 18,0 | 72,0 | 72,0 | 108,0 | 18,0 |
| НДС | - | - | - | 35,0 | 35,0 | 140,0 | 140,0 | 210,0 | 35,0 |
| Выплаты в пенс. фонд | 2,8 | 2,8 | 2,8 | 5,6 | 5,6 | 22,4 | 22,4 | 33,6 | 5,6 |
| Выплаты в ФОМС | 0,4 | 0,4 | 0,4 | 0,7 | 0,7 | 2,9 | 2,9 | 4,3 | 0,7 |
| Выплаты в ФСС | 0,5 | 0,5 | 0,5 | 1,1 | 1,1 | 4,3 | 4,3 | 6,5 | 1,1 |
| Выплаты в ФЗ | 0,2 | 0,2 | 0,2 | 0,3 | 0,3 | 1,2 | 1,2 | 1,8 | 0,3 |
| Транспортный налог | 0,1 | 0,1 | 0,1 | 0,2 | 0,2 | 0,8 | 0,8 | 1,2 | 0,2 |
| Налог на образование | 0,1 | 0,1 | 0,1 | 0,2 | 0,2 | 0,8 | 0,8 | 1,2 | 0,2 |
| Итого | 4,1 | 4,1 | 4,1 | 66,1 | 66,1 | 264,4 | 264,4 | 396,6 | 66,1 |
(Данные таблицы заполняются в соответствии с реальными расчетами налогов.)
Таблица 22
Налоговые выплаты, руб. (продолжение)
| Строка |
1-е полуг. 2010г. |
2-е полуг. 2010г. |
1-е полуг. 2011г. |
2-е полуг. 2011г. |
2012 год |
| Налог на польз.автодорог. | 44,7 | 53,6 | 61,7 | 64,8 | 129,5 |
| Отчисления в жилфонд | 26,8 | 32,2 | 37,0 | 38,9 | 77,7 |
| Налог на прибыль | 257,4 | 308,9 | 355,2 | 373,0 | 745,9 |
| НДС | 500,5 | 600,6 | 690,7 | 725,2 | 1450,4 |
| Выплаты в пенс. фонд | 80,1 | 96,1 | 110,5 | 116,0 | 232,1 |
| Выплаты в ФОМС | 10,3 | 12,4 | 14,2 | 14,9 | 29,8 |
| Выплаты в ФСС | 15,4 | 18,5 | 21,3 | 22,4 | 44,8 |
| Выплаты в ФЗ | 4,3 | 5,1 | 5,9 | 6,2 | 12,4 |
| Транспортный налог | 2,9 | 3,4 | 3,9 | 4,1 | 8,3 |
| Налог на образование | 2,9 | 3,4 | 3,9 | 4,1 | 8,3 |
| Итого | 945,2 | 1134,3 | 1304,4 | 1369,6 | 2739,3 |
(По итоговым данным таблицы 22 автором проекта для наглядности был построен график, отражающий суммарные налоговые выплаты по периодам. Графическое представление информации – более наглядное, иногда заменяет скучные таблицы с множеством данных. Применение графиков в бизнес-планах приветствуется, но не следует всякую цифровую информацию представлять в виде графиков, так как обилие графической информации также может раздражать потенциальных пользователей.)
(После описания рынка, конкуренции и валюты проекта с налогами и налоговыми выплатами переходим к следующему пункту: инвестиционному плану, в котором указываются более подробные сведения об объекте инвестирования, его взаимодействии с окружающей средой, календарном плане выполнения строительно-монтажных работ.)
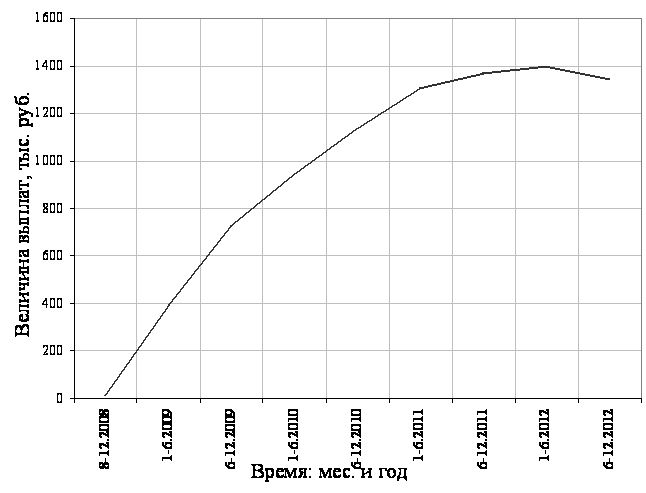 Рис.
3. Налоговые
выплаты, тыс.
руб.
Инвестиционный план
Месторасположение
Участок
Участок для предлагаемого расположения производственной линии расположен непосредственно рядом с молочно-товарной фермой, где в настоящее время имеется 200 голов КРС. С одном стороны участка – территория МТФ, которая будет поставлять один из компонентов КОУ – навоз, с другой – одно из полей хозяйства, с грунтовой дорогой, по которой предполагается транспортировать КОУ как на поля Хозяйства, так и сторонним покупателям.
Требуемая для размещения производственной линии и помещений под хранение компонентов и готового удобрения площадь в размере 5 га имеется и свободна от построек и насаждений. Характер поверхности - горизонтальный.
В непосредственной близости имеется линия электропередач мощностью 50 кВт, которой будет достаточно для энергоснабжения фермы и производственной линии. Потребуется соорудить 40 метров электролинии.
Сооружения других коммуникаций и инженерных сетей не требуется.
Естественная окружающая среда
Климатические условия, сложившиеся в среднем за последние 15-20 лет должны позволить провести и закончить все строительно-монтажные работы до 1.01.2009 г.
При этом в первую очередь необходимо построить помещения для производственной линии и хранения компонентов и готового КОУ. Помещения можно соорудить из дерева, шифера и металлических балок. Стоимость при этом – минимальна, а надежность и долговечность – достаточные.
Во вторую очередь, 10-12.2008 следует произвести монтажные и пуско-наладочные работы в уже построенном помещении.
Воздействие на окружающую среду
При строительстве и дальнейшей эксплуатации производственной линии факторы, воздействующие на окружающую среду, ничтожны и предусмотрены в технических характеристиках закупаемого оборудования. Эксплуатация этого оборудования предотвращает возможное загрязнение окружающей среды. Кроме этого, решается вопрос утилизации навоза животных, который до сих пор не имеет должного решения, поэтому в целом экологическая ситуация с появлением и эксплуатацией объекта – улучшится.
Социально-экономическая политика
Данный проект не затрагивает никаких социальных аспектов деятельности Хозяйства. Требуемый для эксплуатации производственной линии персонал приобретает возможность получения повышенной зарплаты, а производственные подразделения, откуда будет взяты работники не пострадают от нехватки рабочих.
Фискальные и правовые аспекты
При инвестировании в данный проект Хозяйство пользуется налоговыми льготами, как при строительстве, так и при эксплуатации объекта.
Зависимость от инфраструктуры
Настоящий проект не имеет никаких инфраструктурных ограничений. Предлагаемый проект зависит только от энергообеспечения, которое, как было указано выше, имеется в непосредственной близости.
Близость потребителей
С одной стороны – участок для размещения объекта расположен рядом с полями Хозяйства, с другой – в районе выезда из Хозяйства на асфальтированную трассу «Ростов-Сальск», что делает удобным и доступным покупку КОУ другими, близлежащими хозяйствами.
Производственные мощности
Здания и сооружения
По проекту необходимо одно здание для размещения производственного оборудования общей полезной площадью 5 000 м2; одно помещение для складирования готового КОУ общей площадью 10 000 м2 и сооружения типа «навес» для предохранения хранимых компонентов КОУ от атмосферных осадков общей площадью 10 000 м2.
Конструкция зданий и навесов – железные каркасы с деревянными поперечными брусьями, с закрепленными на них шиферными листами. Здание, где будет располагаться производственное оборудование должно утепляться изнутри фанерными или гипсокартонными листами, для создания нормальных условий работы персонала в зимний период. Кроме того, это здание должно иметь надежную систему принудительной и естественной вентиляции. Более подробное описание размещено в приложении настоящего бизнес-плана.
По плану срок СМР составляет 4 месяца от момента устройства фундамента. Ввод объекта в эксплуатацию определен 01.01.2009 г.
Сетевой график СМР описан в проектно-сметной документации.
Подрядные и субподрядные организации выбираются на основе тендера с учетом факторов риска. Планируется несколько подрядчиков на разные виды работ для того, чтобы снизить риски.
Капиталовложения в строительство
1. Подготовка земельного участка.
2. Строительство объекта.
3. Благоустройство территории.
4. Отделочные работы.
Общий объем капиталовложений в строительство двух очередей объекта составляет 1 500 000 рублей.
Подготовка производства
1. Разработка бизнес-плана. Срок — 25 дней.
2. Составление проектно-сметной документации. Срок — 45 дней.
3. Подготовка архитектурного решения. Срок — 5 дней.
4. Подготовка плана благоустройства. Срок — 5 дней.
5. Получение разрешений, согласование. Срок — 30 дней.
6. Подготовка тендера среди подрядчиков. Срок — 10 дней.
Календарный план проекта
Разработка детального финансового плана
Таблица 23
Список этапов на 2008-2009 год
| Название | Длительность, дн. |
Дата
|
Дата
|
| Переговоры с подрядчиками | 15 | 1.08.2008 | 15.08.2008 |
| Получение кредита | 15 | 15.08.2008 | 1.09.2008 |
| Доставка материалов и комплектующих | 15 | 15.08.2008 | 1.09.2008 |
| Строительство основного здания | 120 | 1.09.2008 | 31.12.2008 |
| Производство КОУ | 365 | 1.01.2008 | 1.01.2009 |
| Реализация КОУ сторонним покупателям | 350 | 15.01.2008 | 31.12.2008 |
|
Использование КОУ для собств. нужд. (внесение) |
90 | 15.08.2008 | 15.11.2008 |
Инвестиционный процесс, осуществляемый поэтапно, характеризуется следующими стадиями.
1. Стадия разработки концепции инвестиционного проекта. — Первоначальный этап, на котором изучена необходимость предлагаемого проекта. Осуществлен анализ рынка органических удобрений, определен экономический эффект от внутрихозяйственного использования КОУ, уточнены требуемые технические характеристики объекта и оборудования, выявлены необходимые ресурсы и механизмы регулирования инвестиций.
2. Стадия изучения проекта. — На этой стадии оценены первоначальные издержки, изучены особенности конструкторского проекта объекта, специфика строительной площадки.
3. Стадия проектирования. — Выбрана проектная мастерская для выполнения всех видов проектных работ в рамках строительства объекта.
4. Стадия подготовки строительных чертежей и спецификаций. — Включает разработку и подготовку детальных чертежей для выбора генерального подрядчика и строительного управляющего объекта строительства.
5. Стадия процедуры торгов и выбора генерального подрядчика.
6. Стадия процесса строительства.
7. Стадия заключительной инспекции.
8. Стадия эксплуатации объекта.
Набор персонала
Необходимый персонал для работы на объекте набирается с момента начала строительства. Создается база потенциальных работников с помощью Отдела кадров Хозяйства. Затраты на подбор персонала составят не более 5000 рублей.
Приобретение оборудования и технологий
Переговоры с поставщиками оборудования для объекта ведутся. Оговариваются сроки и способы поставки, цена оборудования известна и включена в стоимость объек
Операционный план
Стратегия маркетинга
В особой, тщательно разработанной стратегии маркетинга данный инвестиционный проект не нуждается. Однако необходимо уточнение объемов производства, путем определения объема потребления для собственных нужд и реализации потенциальным покупателям. Нужно провести дополнительные согласования с потенциальными покупателями и заключить договоры о поставке КОУ.
План персонала
Административный персонал
Административный персонал комплекса состоит из двух человек.
Главный технолог — ведет технические вопросы эксплуатации и обслуживания объекта, а также вопросы приемки компонентов КОУ и отгрузки потребителям готового КОУ. Планируемая заработная плата – 8000 рублей в месяц.
Учетчик – ведет вопросы учета доставки компонентов на склад, их отгрузки, доставки готового КОУ на хранение, его отгрузки в период внесения на поля Хозяйства и сторонним покупателям. Для учета веса компонентов и КОУ предполагается использовать имеющуюся на МТФ весовую. Планируемая заработная плата – 5000 рублей в месяц. Периодический и внезапный контроль работы учетчика возлагается на главного бухгалтера и главного экономиста Хозяйства.
Производственный персонал
Производственный персонал объекта состоит из технологов, вспомогательных работников и охранников.
1. Технолог. Количество – 2 человека. 5000 рублей в месяц. Оклад + премии.
Обучение технологов из числа работников Хозяйства возможно в течение первых двух недель эксплуатации объекта специалистами ООО «Нооэкосфера XXI века». Руководство данной фирмы предоставляет данную услугу бесплатно покупателям оборудования для производства КОУ. Возможные дальнейшие вопросы, возникающие в процессе производства КОУ, решаются в процессе сотрудничества.
2. Вспомогательные работники – 2 человека. 3500 рублей в месяц. Оклад + премии.
В обязанности вспомогательных работников будет входить доставка к линии из склада компонентов КОУ тракторным погрузчиком, а также транспортировка готового КОУ на хранение.
Охранники. Лица от 25 до 45 лет с хорошей физической подготовкой. Режим работы оговаривается при заключении контрактов. Количество – 4 человека. 3000 рублей в месяц.
Накладные расходы
Общие производственные издержки
Для нормального функционирования объекта необходимы ежемесячные и регулярные общепроизводственные издержки, связанные с рабочим процессом производственной линии.
Распределение производственных издержек:
• оплата электроэнергии, газа, тепла;
• оплата затрат на поддержание чистоты участка;
• оплата спецодежды и спецсредств работникам;
• оплата инструмента и расходных материалов;
• оплата технического обслуживания оборудования.
Часть затрат появляется с момента строительства и имеет статус постоянных в течение всего процесса строительства и эксплуатации объекта. Весь объем этих затрат переносится в стоимость готового КОУ.
Общие административные издержки
Распределение административных издержек:
• оплата канцелярских товаров и принадлежностей;
• оплата консультационных услуг.
Эти издержки являются переменными и обоснованно применяются при необходимости в каждом конкретном случае, для осуществления бесперебойной работы объекта в целом.
Данные расходы входят в стоимость готового КОУ.
Общие издержки на маркетинг
Издержки на маркетинг предусматриваются в размере затрат на заключение и продление договоров купли-продажи КОУ: командировочные расходы, оплата транспортных услуг Хозяйства. Поскольку возможно заключение долгосрочных договоров, данные затраты могут являться единовременными.
Управление
Организационно-управленческая структура
Эффективное управление и эксплуатация объекта, поддержание объекта в технически исправном состоянии ложится на главного технолога; своевременное получение средств за реализованное КОУ ложится на администрацию Хозяйства, в лице руководителя Хозяйства и главного бухгалтера.
Руководители
В качестве руководителя (главного технолога), учетчика объекта рассматриваются кандидатуры из числа сотрудников Хозяйства, прошедшие предварительный отбор в результате проводимого конкурса управляющих объекта, который будет проводиться в течение месяца с момента начала финансирования проекта.
Финансирование
Общая потребность в капитале
Инвестиционные затраты
В настоящем проекте прогнозируются общие инвестиционные затраты в размере 10 млн. рублей, которые в соответствии с планом финансирования будут направлены на строительно-монтажные работы, закупку необходимого оборудования для установки производственной линии и операционные расходы в период проектирования и строительства объекта.
Планируется отсрочка платежа по процентам на 12 месяцев. Возврат основного долга кредита по проекту производится в соответствии с графиком выплат.
Оборотный капитал
Оборотные финансовые ресурсы направляются на проектно-сметные работы, разработку бизнес-плана проекта и другие операционные расходы.
Источники финансирования
Планируемые займы
В качестве источников финансирования предполагается использовать возможности инвестиционных фондов, банков и частных инвесторов. Переговоры по этому вопросу ведутся с потенциальными кредиторами.
Сумма кредита – 9 550 000 (девять миллионов пятьсот пятьдесят тысяч) рублей.
Ставка кредитования – 16% годовых. Выплата процентов – равномерно с отсрочкой первой выплаты на 12 месяцев.
Возврат основного долга кредита – в соответствии с графиком выплат.
Финансовое обеспечение или имущественный залог
В качестве обеспечения кредитных ресурсов, привлекаемых под настоящий проект, могут рассматриваться:
• залог основных фондов (здания, оборудование, сооружения);
• поручительства третьих лиц.
(После описания инвестиционного, операционного планов и финансирования проекта помещают расчетную информацию об объемах продаж, денежных поступлений и выплат, которую чаще всего сводят в таблицы. Группировка данных по таблицам позволяет быстро найти необходимую детальную информацию.)
Таблица 24
Планируемый объем производства, тонн
| Производственный период | Количество |
| январь 2006, пробный запуск линии | 10,0 |
| февраль-июнь 2006 | 300,0 |
| Июль-декабрь, 2006 | 400 |
(Далее в рассматриваемом бизнес-плане должна идти обширная цифровая информация, конкретизирующая технологические и