Государственная кадастровая оценка сельскохозяйственных угодий. Учет и оценка земель
Расстояния полей до хозяйственного центра (Рi) рассчитывается как сумма этих эквивалентных расстояний.
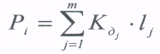
где j - классы дорог
Кдj - - коэффициент дорожных условий j - ого класса дорог
lj - расстояние определяемое курвиметром по j - му классу дорог
Для учета влияния расстояний от земельных участков до хозяйственного центра на интегральный показатель технологических свойств используется следующий поправочный коэффициент (1 + Кpac • Рj), показывающий, во сколько раз увеличиваются затраты при расстоянии Рj.
На основе информации по паспортизации полей можно определить, что К рас =0,005.
Индекс технологических свойств сельскохозяйственных угодий земельных участков (муниципальных образований, административного района, земельно-оценочного района, субъекта РФ) определяется взвешиванием индексов технологических свойств объектов кадастровой оценки (рабочих участков, земельных участков, муниципальных образований, административных районов, земельно-оценочных районов) на их площади (в балл гектарах). (табл. 18)
Итi = (Дзэ Бэ + (Дзт – Дзэ) 100 Крi Ккi / Дзт Бкi) (1 + Краст Рi)
5.3 Определение эквивалентного расстояния внехозяйственных грузоперевозок
Местоположение объекта государственной кадастровой оценки характеризуется показателем эквивалентного расстояния по удаленности от пунктов реализации сельскохозяйственной продукции и баз снабжения материально-техническими ресурсами, объемов и классов грузов и качества (групп) дорог.
Объемы разнородных грузов переводятся в эквивалентные по коэффициентам: зерно, картофель, овощи - 1,00 (I класс груза - принимается за эквивалент); молоко, скот в живом весе - 1,25 (II класс); шерсть - 1,67 (III класс). Объемы перевозимых грузов (в тоннах) в расчете на 1 га с.х. угодий определяются по фактическим данным субъекта РФ (земельно-оценочного района) за последние 3 года
Дороги различного качества переводятся в эквивалентные по коэффициентам: первая группа (эквивалент) - 1,0; вторая группа - 1,5; третья группа - 2,5. Коэффициенты перевода отражают соотношение затрат на перевозку продукции по различным группам дорог.
Группировка дорог следующая: 1 группа дорог - асфальтированные и с твердым покрытием; 2 группа - щебенчатые; 3 группа - грунтовые дороги.
Эквивалентное расстояние от объекта кадастровой оценки до пунктов реализации продукции вычисляется как средневзвешенная величина из объемов грузов, их класса и расстояний перевозки по разным группам дорог по формуле (табл. 19)
ЭРi= ГjКj (P1+P2Д2+Р3Д3) : ГjКj
J=1 j=1
Где ЭРi – средневзвешенная эквивалентная удаленность –го объекта кадастровой оценки, км;
Гj – объем –го вида реализованной продукции в общем объеме товарной продукции субъекта РФ (земельно-оценочного района), %;
Р1, Р2, Р3 – расстояние перевозки j-го вида продукции (груза) соответственно по 1-ой, 2-ой, 3-ей группам дорог, км;
Д2, Д3- коэффициенты перевода соответственно 2-ой и 3-ей групп дорог эквивалентные;
Кj- коэффициент пересчета j-го вида продукции в эквивалентные грузы первого класса;
m – количество реализованной продукции.
Средневзвешанное эквивалентное расстояние Эро определяется по формуле:
Эро= Эрi*Бi*Si
I=1 --
Бi*Si
I=1
аналогично к индексу технологических свойств по земельному участку, муниципальному образованию, административному району, земельно-оценочному району и по субъекту РФ
5.4 Определение внехозяйственной грузоемкости на 1 га сельскохозяйственных угодий
Нормативная грузоемкость 1 га сельскохозяйственных угодий по субъекту РФ (земельно-оценочному району) - Го определяется делением общего веса в тоннах реализованной сельскохозяйственной продукции, веса приобретенных материально-технических и строительных грузов в среднем за последние 3 года на общую площадь сельскохозяйственных угодий. При отсутствии информации об объемах перевозимых грузов объем рекомендуется взять в определении пропорции от объема реализованной сельскохозяйственной продукции. Эти пропорции варьируются в зависимости от природных зон: в таежной и южно-таежной - лесных зонах на уровне 60 % от объема сельскохозяйственной продукции, в лесостепной - 50 %, в степной и сухостепной зоне - 40 %.
Затраты на перевозку одной тонны груза на 1 км (Зт) берутся в органах госстатистики субъекта Нормативная грузоемкость i-ro объекта Гi государственной кадастровой оценки рассчитывается путем дифференциации нормативной грузоемкости 1 га сельскохозяйственных угодий по субъекту РФ пропорционально соотношению балла бонитета сельскохозяйственных угодий в среднем по субъекту РФ (земельно-оценочному) району (табл. 20):
Лi=Го*Бi*Бо
Глава VI Определение базовых показателей на уровне субъекта Российской Федерации
При проведении кадастровой оценки сельскохозяйственных угодий на уровне субъектов РФ определяются оценочная продуктивность (валовая продукция в рублях и центнерах кормовых единиц); оценочные затраты, которые служат базовыми нормативами для кадастровой оценки внутри субъекта РФ.
6.1 Определение оценочной продуктивности 1 гектара сельскохозяйственных угодий.
Рассчитывается средняя фактическая урожайность основных сельскохозяйственных культур (групп культур) и сенокосов в субъектах РФ а 1966-1998 г.
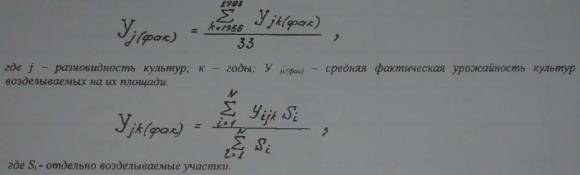
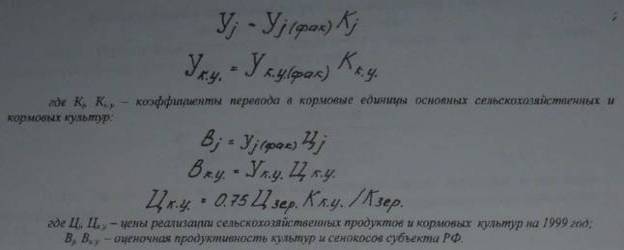
Определяется оценочная продуктивность 1 га посевов основных сельскохозяйственных культур и сенокосов субъекта РФ: в стоимостном выражении (таблица 23) (в средних ценах реализации 1999 года, сложившихся в соответствующем природно- экономическом районе).
Определяется оценочная продуктивность 1 га посевов основных сельскохозяйственных культур и сенокосов субъекта РФ в переводе в кормовые единицы (табл. 24).
Продукция кормовых культур в стоимостном выражении оценивается по цене одного центнера кормовых единиц фуражного зерна. Цена фуражного зерна принимается на уровне 75 % от средней реализационной цены всего объема товарного зерна по России
Рассчитывается средняя оценочная продуктивность 1 га посевов путем взвешивания оценочной продуктивности культур на структуру посевных площадей по субъекту РФ, сложившуюся в средней за последние 3 года. Оценочная продуктивность 1 га пашни определяется умножением средней оценочной продуктивности 1 га посевов на долю всех посевов и площади пашни.
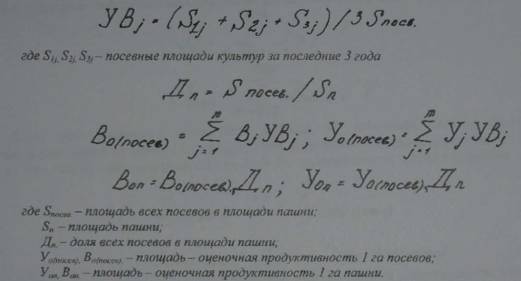
Определяется средняя оценочная продуктивность 1 га посевов путем взвешиванием оценочной продуктивности 1 га пашни, сенокосов, пастбищ на их долю в площади сельскохозяйственных угодий субъекта РФ. В долю пашни включаются доли многолетних насаждений и залежи, т.к. их оценочная продуктивность условно принимается на уровне оценочной продуктивности пашни.
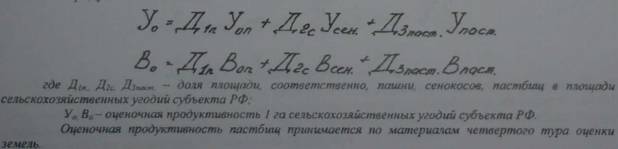
6.2 Определение оценочных затрат на использование 1 гектара сельскохозяйственных угодий
Определяется ежегодные фактические затраты на 1 га посевов сельскохозяйственных культур и сенокосов за 1992-1998 гг.
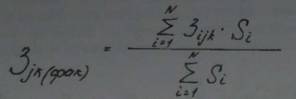
Рассчитывается по основным сельскохозяйственным культурам и сенокосам ежегодные индексы затрат субъекта РФ по отношению к соответствующим средним показателям по РФ.
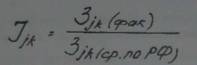
Определяются средние за рассматриваемый период индексы затрат по основным сельскохозяйственным культурам и сенокосам по субъекту РФ путем суммирования ежегодных индексов и делением этой суммы на количество лет за рассматриваемый период.
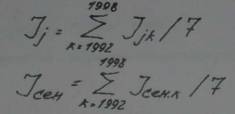
Рассчитываются оценочные затраты по основным сельскохозяйственным культурам и сенокосам за 1998 г. по субъекту РФ умножением средних фактических затрат по России за этот год по соответствующей культуре на средний индекс затрат по данному субъекту РФ.
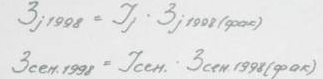
Рассчитывается средние оценочные затраты на 1 га посевов путем взвешивания оценочных затрат по культурам на структуру посевных площадей по субъекту РФ, сложившуюся в среднем за последние 3 года.
Оценочные затраты на 1 га пашни определяется умножением средних фактических затрат на 1 га посевов на долю всех посевов площади пашни.
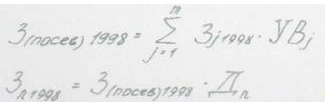
Определяются оценочные затраты на 1 га сельскохозяйственных угодий субъекта РФ взвешиванием оценочных затрат на 1 га пашни, сенокосов, пастбищ на их долю в площади сельскохозяйственных угодий субъекта РФ. Оценочные затраты на 1 га пастбищ условно принимаются на уровне 20% от оценочных затрат на 1 га сенокосов.
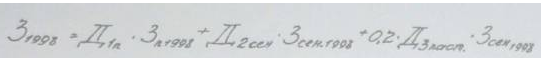
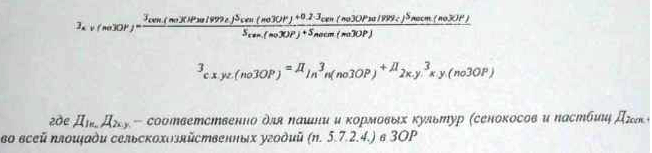
Оценочные затраты на 1 га сельскохозяйственных угодий субъекта РФ корректируются на разницу в урожайности основных сельскохозяйственных культур и сенокосов за периоды 1966-1998 гг. и 1992-1998 гг. При этом корректируется только часть затрат, функционально связанных с уровнем урожайности сельскохозяйственных культур и сенокосов.
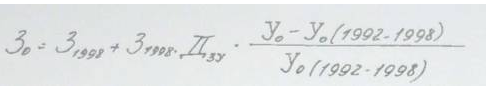
где Дзу - соответствующая к уровню урожайности с/х культур, сенокосов и пастбищ за периоды (Уо(1992-1998) гг. долю прямо пропорциональных продуктивности затрат (таблица 6).
Определяются оценочные затраты на 1 га сельскохозяйственных угодий за 1999 год по субъекту РФ умножением оценочных затрат за 1998 год на индекс удорожания цен на материально-технические ресурсы, необходимые для использования сельскохозяйственных угодий.
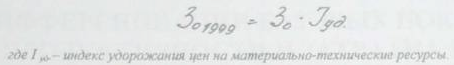
Глава VII Дифференциации базовых показателей продуктивности и затрат на 1 га сельскохозяйственных угодий субъекта Российской Федерации
7.1 Дифференциация базовых показателей продуктивности субъекта Российской Федерации по земельно-оценочным районам
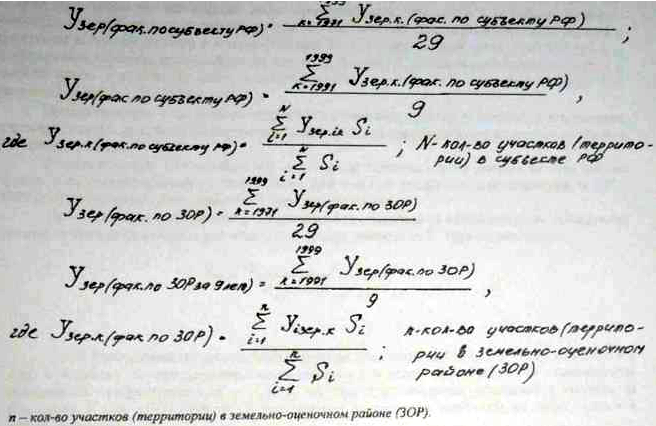
Определяется фактическая урожайность остальных культур и сенокосов в среднем за 1 oo1 1 ооогг (г,а о лет4) по земельно-оценочным районам и в целом по субъекту РФ.
Рассчитывается среднегодовой за 1991-1999 гг. фактический выход продукции с 1 га посевов сельскохозяйственных культур и сенокосов, (зерновые и зернобобовые, соя, сахарная свекла, подсолнечник на зерно, картофель, многолетние трапы, однолетние травы, кукуруза на силос, силосные культуры и сенокосы) в рублях и в центнерах кормовых единиц по земельно- оценочным районам и в целом по субъекту РФ. Удельный вес чистых паров принимается нормативным в соответствии с зональными рекомендациями.
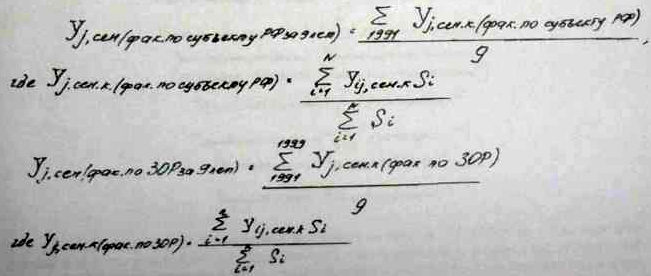
Стоимость валовой продукции определяется умножением показателей фактической урожайности соответствующих культур и сенокосов(фактическая урожайность сенокосов повышается на 25 % за счет использования отавы) на средние реализационные цены таблицы 23, сложившиеся по экономическому району РФ за 1999 год. Цены на нетоварные виды продукции (на продукции") кормовых культур, сенокосов и пастбищ) определяется, исходя из соотношений содержания кормовых единиц в продукции кормовых культур и в зерне(таблица 24) и реализационной цены зерна 130 руб./ц и коэффициенте перевода зерна в кормовые единицы, равном 1,1, условная реализационная цена 1 ц зеленой массы кукурузы на силос, с коэффициентом перевода ее в кормовые единицы 0,18 равняется 16 рубУц(130*(0,18:1,1)*0,75).
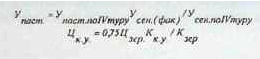
Продуктивность 1 га посевов сельскохозяйственных культур и сенокосов в центнерах кормовых единиц определяется переводом их фактической урожайности по принятым в субъекте РФ коэффициентам.Продуктивность 1 га пастбищ в ц к.ед. определяется на основе данных IV тура оценки земель с их корректировкой на соотношение фактической продуктивности сенокосов за 1991- 1999 гг. и продуктивности по данным DC тура оценки земель.
При отсутствии информации о продуктивности сенокосов за отдельные годы исследуются данные за имеющийся период или показатели продуктивности из IV тура оценки земель.
Рассчитывается среднегодовая валовая продукция за 1991-1999 гг. с 1 га пашни в ц к.ед. и в рублях по земельно-оценочным районам и в целом по субъекту РФ взвешиванием показателей продуктивности в п. 5.7.1.3. на структуру посевных площадей в среднем за последние 3 года (1997-1999 гг.) и умножением полученного результата на долю посевов в площади пашни.
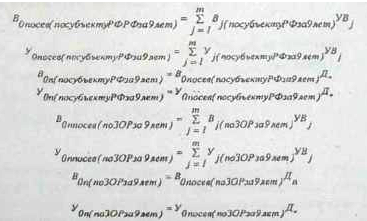
Определяется среднегодовая валовая продукция за 1991-19999 гг. с 1 га кормовых угодий в ц к.ед. и в рублях по земельно-оценочным районам и в целом по субъекту РФ взвешиванием соответствующих показателей сенокосов и пастбищ (п. 3) на площади сенокосов и пастбищ на начало 1998 года (когда еще приводились эти данные в статистических сборниках)
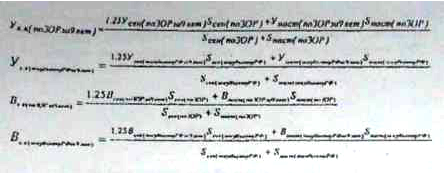
Определяется среднегодовая валовая продукция за 1991-1999 гг. с 1 га сельскохозяйственных угодий в ц к.сд. и в рублях по земельно-оценочным районам и в целом по субъекту РФ взвешиванием соответствующих продуктивности пашни кормовых угодий на их площади по состоянию па 01.01.2000 г.
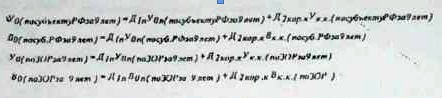
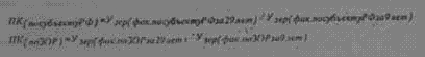
Определяется
соотношение
фактической
урожайности
зерновых культур
за 1971- 1999 гт. и за
1991-1999 гг. по земельно-оценочным
районам и в
целом по субъекту
РФ.
Определяется расчетная валовая продукция с 1 га сельскохозяйственных угодий в рублях и в ц. к.ед. в среднем за 1971-1999 гг. по земельно-оценочным районам и в целом по субъекту РФ умножением соответствующих показателей п. 5.7.6. на поправочные коэффициенты, полученные в соответствии с п. 7.1.7.
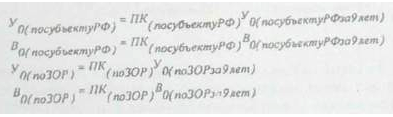
Определяются коэффициенты дифференциации базовых показателей продуктивности субъекта РФ в руб. и в ц. к.ед. по земельно-оценочным районам путем деления соответствующих показателей земельно-оценочных районов на аналогичные показатели в целом по субъекту РФ, определенные в соответствии с п. 7.1.8.
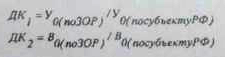
Базовые показатели продуктивности в рублях и ц. к.ед. по земельно-оценочным районам рассчитываются умножением аналогичных базовых показателей продуктивности, определенных на первом этапе оценки земли (на уровне субъектов РФ), на коэффициенты Дифференциации п. 7.1.9.
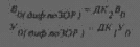
7.2. Дифференциация базовых показателей затрат субъекта Российской Федерации по земельно-оценочным районам
Определяются ежегодные фактические затраты на 1 га посевов сельскохозяйственных культур и сенокосов за 1991-1999 гг. деление показателя «всего затрат» по сельскохозяйственным культурам и сенокосам на их площади за соответствующие годы по земельно-оценочным районам и в целом по субъекту РФ
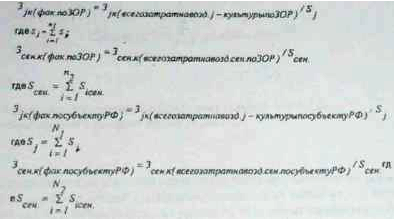
Определяются ежегодные коэффициенты затрат в земельно-оценочных районах по сельскохозяйственным культурам и сенокосам делением фактических затрат за соответствующий год по земельно-оценочным районам на фактические затраты в целом по субъекту РФ.
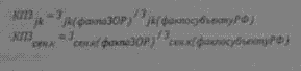
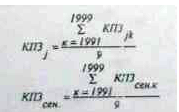
Определяются среднегодовые коэффициенты затрат в земельно-оценочных районах по сельскохозяйственным культурам и сенокосам путем суммирования ежегодных коэффициентов за 1991-1999 гг. и делением полученной суммы на количество лет, т.е. на 9.
Определяются расчетные затраты в земельно-оценочных районах по сельскохозяйственным культурам и сенокосам путем умножения соответствующих фактических затрат по субъекту РФ за 1999 гг. на среднегодовые коэффициенты затрат, сложившиеся в земельно-оценочных районах п. 7.2.3.
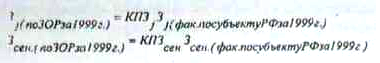
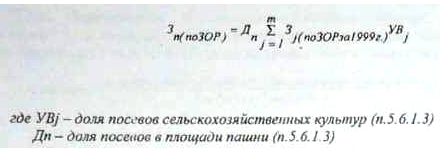
Определяются по земельно-оценочным районам расчетные затраты на использование 1 га пашни взвешиванием расчетных затрат на 1 га посевов сельскохозяйственных культур на их посевные площади и корректировкой полученного результата на долю всех посевов в площади пашни.
Определяются по земельно-оценочным районам расчетные затраты на использование 1 га кормовых угодий взвешиванием оценочных затрат на 1 га сенокосов и пастбищ (затраты на 1 га пастбищ берутся на уровне 20 % от затрат на сенокосы) на их площади.
ГЛАВА VIII Определение кадастровой стоимости единицы площади объекта
Расчет кадастровой стоимости единицы площади (1 га) объекта кадастровой оценки включает (таблицы 25,26): дифференциацию базовых по субъекту РФ нормативов продуктивности сельскохозяйственных угодий и затрат на их использование по объектам кадастровой оценки согласно их индивидуальным рентообразующим факторам - плодородию почв, технологическим свойствам и местоположению; определение по объектам кадастровой оценки, на основе полученных индивидуальных нормативов продуктивности и затрат, расчетного дохода и кадастровой стоимости 1 га сельскохозяйственных угодий.
Определение расчетного рентного дохода.
Расчетный рентный доход складывается из дифференциального и абсолютного рентных доходов. Дифференциальный рентный доход объектов государственной кадастровой оценки определяется по формуле:
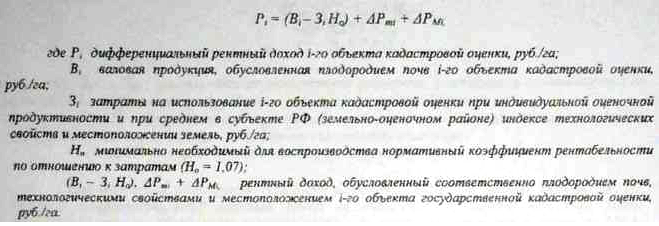
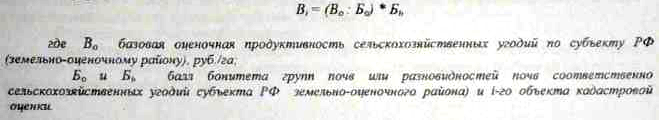
Валовая продукция объекта государственной кадастровой оценки (В1) определяется путем дифференциации базовой оценочной продуктивности сельскохозяйственных угодий по субъекту РФ (земельно-оценочному району) пропорционально баллам бонитета почв объекта кадастровой оценки по формуле:
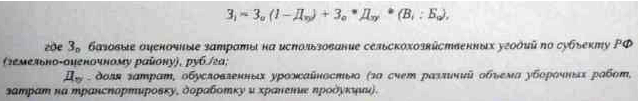
Затраты на использование 1-го объекта кадастровой оценки (31) определяется дифференциацией части базовых затрат пропорционально баллу бонитета почв по формуле:
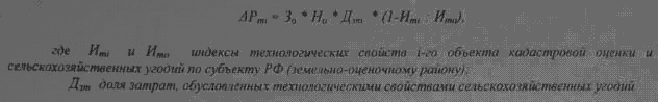
Рентный
доход, обусловленный
технологическими
свойствами
объекта кадастровой
оценки
(АРmi)
определяется
путем дифференциации
части базовых
затрат на
использование
1 га сельскохозяйственных
угодий в субъекте
РФ (земельно-оценочном
районе) (Зо)
пропорционально
индексу технологических
свойств z-го
объекта кадастровой
оценки:
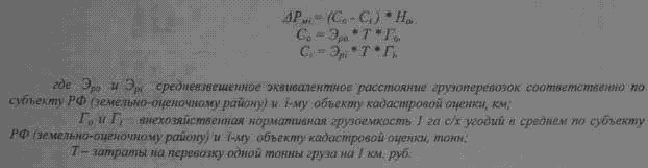
Рентный доход, обусловленный местоположением объекта кадастровой оценки (АРmi) определяется как разность между стоимостью грузоперевозок при средних по субъекту РФ (земельно-оценочному району) значениях грузоемкости и удаленности земель (Со, руб./га) и их стоимостью на оцениваемых объектах (Ci, руб./га):
Для получения кадастровой стоимости объектов кадастровой оценки, включая те, на которых дифференциальный рентный доход не образуется, установлен (на 1 -ом этапе кадастровой оценки) абсолютный рентный доход. Его величина определена в целом по РФ в размере 1 % стоимости валовой продукции растениеводства и принята единой для всех объектов кадастровой оценки в расчете на 1 га сельскохозяйственных угодий.
Расчетный рентный доход с 1 га сельскохозяйственных угодий определяется сложением дифференциального и абсолютного рентных доходов. В случае если дифференциальный рентный доход отрицателен, то он принимает нулевое значение
Определение кадастровой стоимости.
Кадастровая стоимость единицы площади (1 га) объекта кадастровой оценки определяется умножение расчетного рентного дохода с 1 га оцениваемого объекта на срок его капитализации, равным 33 годам.
ГЛАВА IX ЭКОНОМИЧЕСКАЯ ЭФФЕКТИВНОСТЬ ПРОВЕДЕНИЯ КАДАСТРОВОЙ ОЦЕНКИ СЕЛЬСКОХОЗЯЙСТВЕННЫХ ЗЕМЕЛЬ
Эффективность проведения кадастровой оценки сельскохозяйственных земель находит свое отражение в следующих показателях кадастровой оценки земель:
- оптимизируя размещения посевов сельскохозяйственных культур и ведения севооборотов муниципальных образованиях;
обоснование мероприятий по повышению плодородия почв, улучшения технологически свойств земельных участков и внутрихозяйственных дорог;
планирования урожайности сельскохозяйственных культур и нормативных затрат на производство на производство продукции;
дифференциация по рабочим участкам и полям сменных норм выработки агрегатов формирование транспортно-технологических подразделений на уборочных работах;
изъятие и отводов земель;
исчисление ставок земельного налога;
создание нормативной базы для компьютеризации земельного кадастра;
разработка проектов землеустройства, мелиорации и других, связанных с использованием земель;
управление и охраны земель.
Реформирование налоговой системы в РФ предусматривает изменение подходов к налогообложению земли.
В связи с этим намечается переход к налогообложению земельных участков в зависимости от их кадастровой стоимости. Принцип определения ставок земельного налога в строгом соответствии с кадастровой стоимостью земельных участков исключительно важен. Этот принцип дает возможность полного и наиболее точного учета всех факторов и свойств земельного участка как объект предмета и объекта человеческой деятельности.
В целом, систематическое проведение кадастровой оценки земель позволит своевременно получать информацию о действительной стоимости земель, что в свою очередь, позволит создать механизмы, обеспечивающие проведение более рациональной налоговой и инвестиционной политики, повысить эффективность управления земельными ресурсами, что в итоге приведет к увеличению доходной части бюджетов всех уровней и будет способствовать качественному решению социально-экономических проблем.
Разработан проект федерального закона «О внесении дополнения в часть первую Налогового Кодекса РФ (глава «Земельный налог»)». В отличие от действующего земельного налога, при котором устанавливаются фиксированные размеры ставок в рублях или копейках за 1 га или 1 кв. м., ставка нового налога, скорее всего, будут устанавливаться в процентах от налоговой базы в размере от 0,1 до 2 %, т.е. максимальный размер налоговой ставки не будет превышать 2 % от налоговой базы.
Применение и установление налоговых ставок в процентах от кадастровой стоимости сельскохозяйственных земель, рассчитываемых с помощью дифференциального рентного дохода по исключительно важным факторам, которые придают каждому земельному участку уникальность и неповторимость и обеспечивают в отличие от экономической оценки, дающей сравнительную оценку только внутри отдельного региона, их объективность и сопоставимость по Российской Федерации.
Прямая эффективность определения кадастровой стоимости сельскохозяйственных земель рассчитывается сравнением земельного налога по фиксированным ставкам налога и по налоговым ставкам в процентах от налоговой базы.
Заключение
В ходе земельной реформы земля приобрела особые правовые черты: стала «имуществом» и предметом гражданского права. Использование земли в Российской Федерации платное. На землю, как и на недвижимость, с 1991 года распространяется земельный налог. Однако существовавшее налогообложение не учитывало качества земель, не отражало действительной ценности земельных участков.
Вопрос налогообложения с учетом природно-экономических условий каждого конкретной субъекта земельных отношений приобретает в настоящий момент особую значимость в связи с резко изменившимися аграрными отношениями и появлением новых форм собственности Следовательно, точное и объективное определение величины размера кадастровой стоимости в настоящее время выходит на ведущие позиции.
Методика Государственной кадастровой оценки сельскохозяйственных угодий по сравнению с другими существующими в настоящее время методиками более приемлема для практического применения в связи с отсутствием ряда экономических показателей, получение которых в настоящий момент представляет определенные трудности.
При производстве вычислительных работ в процессе оценки земель возникает настоящая необходимость применения современных технологий и технических средств вычисления, и е первую очередь программного обеспечения и ПЭВМ. При этом достигается значительная экономия материальных средств, рабочего времени, повышается точность вычислительных работ, сокращается объем промежуточных материалов, повышается качество выходных материалов, появляется возможность создания широкого банка данных по субъектам земельных отношений с характеристиками природного и экономического характера.
Учитывая разнокачественность земель сельскохозяйственных предприятий, в районе целесообразна разработка программы оптимизации землепользования: эффективного использования земель лучшего качества, возделывания наиболее важных в сельскохозяйственном отношении культур, перемещения на эти земли ресурсов удобрений.
Применение земельно-оценочных данных органами местного самоуправления позволит эффективно управлять земельными ресурсами, проводить рациональную земельную и налоговую политики.
Государственная кадастровая оценка земель проводится по единой методике с использованием единого программного обеспечения, поэтому результаты этой оценки, а именно кадастровые стоимости земельных участков, являются сопоставимыми для всей территории Российской Федерации. Это позволяет использовать результаты государственной кадастровой оценки не только для целей налогообложения, но и для целей формирования государственной политики в области земельных отношений. Без наличия информации о стоимости объекта (как фактической, так и потенциальной) эффективное развитие земельных отношений невозможно, так как информация о стоимости объекта является ключевым фактором принятия социально- значимых решений. Моделирование последствий, связанных с развитием территорий по результатам кадастровой оценки земель, позволяет прогнозировать их эффективность управления земельными ресурсами и регулировать изменение налоговой базы.
Кадастровая стоимость земельных участков, имея рентную основу, позволяет сделать вывод о потенциальном доходе, который может быть получен от реализации прав владения, пользования и распоряжения этими участками, и, соответственно, степени эффективности их использования.
Таким образом, результаты государственной кадастровой оценки земель должны быть использованы в качестве критерия оценки эффективности использования земельного участка и какой-либо территории, что должно являться предметом государственного контроля за использованием земель, прежде всего, с экономической точки зрения.
Работы по государственной кадастровой оценке земель сельскохозяйственных угодий не закончены. Более того, постановлением Правительства Российской Федерации от 13 сентября 2005 года № 560 перечнем мероприятий подпрограммы «Создание системы кадастра недвижимости (2006-2011 годы)» федеральной целевой программы «Создание автоматизированной системы ведения государственного земельного кадастра» предусмотрено проведение работ по актуализации государственной кадастровой оценки земель. И уже в 2006
году в рамках реализации мероприятий подпрограммы проводились работы по актуализации государственной кадастровой оценки земель сельскохозяйственного назначения.
Государственная кадастровая оценка земель проводится с учетом данных земельного градостроительного, лесного, водного и других кадастров. Результаты государственной кадастровой оценки земель вносятся в государственный земельный кадастр.
Дифференциальный рентный доход дополнительный (сверхнормативный) доход, образующийся на землях относительно лучшего качества и местоположения.
Абсолютный рентный доход - минимальный доход, устанавливаемый в едином размере на га сельскохозяйственных угодий, независимо от их качества и местоположения для всех субъектов РФ.
Расчетный рентный доход - сумма дифференциального и абсолютного рентных доходов.
В данном курсовом проекте мы определяли интегральные значения показателей объектов кадастровой оценки по плодородию почв, технологическим свойствам и местоположению.
Расчет кадастровой стоимости единицы площади (1 га) объекта кадастровой оценки включает (табл. 25,26):
дифференциацию базовых по субъекту РФ нормативов продуктивность сельскохозяйственных угодий и затрат на их использование по объектам кадастровой оценю согласно их индивидуальным рентообразующим факторам - плодородию почв, технологически свойствам и местоположению;
- определение по объектам кадастровой оценки, на основе полученных индивидуальных нормативов продуктивности и затрат, расчетного рентного дохода и кадастровой стоимости 1 га сельскохозяйственных угодий.
В таблице 25 и 26 мы рассчитали кадастровую стоимость сельскохозяйственных угодий по I