Экономико–статистический анализ себестоимости производства прироста КРС
3 Анализ себестоимости производства прироста КРС в ООО «УПХ Брюховецкое»
3.1 Структура себестоимости производства прироста КРС
Под структурой себестоимости понимаются ее состав по элементам или статьям и их доля в полной себестоимости.
Определение структуры затрат и их анализ на предприятии имеют очень важное значение, т.к. именно с этого этапа начинается поиск путей снижения себестоимости в разрезе по каждой её составляющей статье [3].
Структура себестоимости постоянно изменяется, на нее влияет ряд факторов.
Специфика (особенности) производства продукции. Различают трудоемкие отрасли (в себестоимости продукции большая доля затрат на оплату труда); материалоемкие (большая доля материальных затрат); фондоемкие (большая доля амортизации); энергоемкие (большая доля топлива и энергии).
Научно-технический прогресс. Этот фактор влияет на структуру себестоимости многопланово. Главное, что под воздействием этого фактора доля живого труда уменьшается, а доля овеществленного в себестоимости продукции увеличивается.
3. Уровень концентрации, специализации, кооперирования производства.
Географическое положение предприятия.
Инфляция, изменение процентной ставки банковского кредита [4].
В структуре производства прироста КРС в ООО «УПХ Брюховецкое» выделяются такие элементы затрат, как:
Оплата труда с отчислениями
Корма
Содержание основных средств
Ветеринарное обслуживание
Электроэнергия
Текущий ремонт
Прочие затраты
Структуру себестоимости продукции характеризуют следующие показатели:
соотношение живого и овеществленного труда;
доля отдельных элементов или статей в сумме затрат;
соотношение между постоянными и переменными затратами, основными и накладными расходами, прямыми и косвенными, производственными и коммерческими (непроизводственными) расходами в полной себестоимости и т. д.
Структура затрат позволяет выявить основные резервы по их снижению и разработать конкретные мероприятия по их реализации на предприятии.
Динамика и структура себестоимости 1ц. прироста КРС приведена в таблице 4.
По данным приведенным в таблице 4 можно сделать вывод, что наибольший удельный вес в затратах на производство прироста КРС приходится на корма. В отношении 2006 года к 2004 затраты на оплату труда значительно снизились (на 69,27 %) – вследствие снижения заработной платы. А затраты на корма возросли почти в 5 раз. Затраты на содержание основных средств в 2006 году снизились по сравнению с 2004 на 20,43 %. В итоге себестоимость производства 1 ц. прироста КРС в 2006 году составляет 3450,32 руб. – что ниже чем в 2004 году на 6,7 %.Это произошло за счет снижения затрат по всем статьям, кроме статьи «корма».
Таблица 4 - Динамика и структура себестоимости производства 1 ц прироста КРС в ООО УПХ «Брюховецкое»
| Статья затрат | Год |
2006 г. 2004г. |
|||||
| 2004 | 2005 | 2006 | |||||
| руб. /ц | в%к итогу | руб./ц | в%к итогу | руб./ц | в%к итогу | ||
| Оплата труда с отчислениями | 590,5 | 15,97 | 37,1 | 1,02 | 181,44 | 5,26 | 30,73 |
| Корма | 405,7 | 10,97 | 2143,4 | 58,96 | 2399,6 | 69,55 | 591,47 |
| Содержание основных средств | 9,4 | 0,25 | 3,9 | 0,11 | 7,48 | 0,22 | 79,57 |
| Ветеринарное обслуживание | 754,7 | 20,41 | 475,1 | 13,07 | 248,7 | 7,21 | 32,95 |
| Электроэнергия | 472,7 | 12,78 | 195,12 | 5,37 | 245,7 | 7,12 | 51,98 |
| Текущий ремонт | 132,11 | 3,57 | 97,6 | 2,68 | 103,5 | 3,00 | 78,34 |
| Прочие затраты | 1332 | 36,05 | 682,9 | 18,79 | 263,9 | 7,64 | 19,81 |
| Итого себестоимость производства 1 ц прироста КРС, руб. | 3698,11 | 100,0 | 3635,12 | 100,0 | 3450,32 | 100,0 | 93,3 |
3.2 Динамика себестоимости производства прироста КРС в ООО «УПХ Брюховецкое»
В себестоимость продукции входят затраты на сырье, удобрения, корма, топливо, энергию и другие затраты, в зависимости от вида выпускаемой продукции. Динамика материальных затрат зависит от двух факторов: удельного расхода материалов и уровня цен, по которым предприятие оплачивает эти материалы.
Важное значение приобретает выявление влияния каждого из этих факторов на размеры материальных затрат. [1]
Динамика основных показателей прироста КРС в отрасли отображается в таблице 5
Таблица 5 – Динамика основных показателей прироста КРС в ООО «УПХ Брюховецкое»
| Показатель | Год |
2006
г. |
||||
| 2002 | 2003 | 2004 | 2005 | 2006 | ||
| Среднегодовое поголовье скота на откорме, гол. | 203 | 269 | 284 | 611 | 734 | 361,6 |
| Прирост живой массы КРС на 1 голову, ц. | 1,80 | 1,73 | 1,87 | 1,68 | 1,26 | 70,0 |
| Валовой прирост КРС, ц. | 365,40 | 465,37 | 530 | 1025 | 926 | 253,4 |
| Объем реализации прироста КРС, ц | 70 | 86 | 93 | 428 | 2649 | 3784,3 |
| Себестоимость производства 1 ц прироста КРС, руб. | 3716,53 | 3709,16 | 3698,11 | 3635,12 | 3450,32 | 92,8 |
| Полная себестоимость 1 ц. прироста КРС, руб. | 3835,14 | 3715,42 | 2967,7 | 4193,9 | 3451,11 | 90,0 |
| Цена реализации 1 ц. живой массы КРС, руб. | 3840,03 | 3801,68 | 3559,1 | 4081,8 | 3456,02 | 90,0 |
| Прибыль от реализации 1 ц. живой массы КРС, руб. | 4,89 | 86,26 | 591,4 | -112,1 | 4,91 | 100,4 |
Исследуя данную таблицу 5, можно прийти к выводу, что в связи с приобретением новых голов скота, в хозяйстве в 2006 году по сравнению с 2002 годом, увеличилось среднегодовое поголовье скота на откорме на 261,6 %. Вследствие этого увеличился валовой прирост КРС и объем реализации прироста КРС. Себестоимость производства 1 ц. прироста КРС и полная себестоимость снизилась за счет уменьшения затрат на производство данного вида продукции. Результатом приведенной выше динамики основных показателей является рост прибыли от реализации 1 ц. живой массы КРС на 0,4 %.
Расчет текущих показателей ряда динамики себестоимости производства 1 ц. прироста КРС в исследуемом хозяйстве приведен в таблице 6.
Таблица 6 – Расчет текущих показателей ряда динамики себестоимости производства 1 ц. прироста КРС в ООО УПХ «Брюховецкое»
| Годы | Себесто-имость производ-ства 1 ц. прироста КРС, руб. | Абсолютный прирост, руб. | Коэффициент роста, % | Темп роста, | Темп прироста, % | Значение 1 % прирос-та, руб. | ||||
| У | Аб | Ац | Крб | Крц | Трб | Трц | Тпрб | Тпрц | Зн.1 % | |
| 2002 | 3716,53 | |||||||||
| 2003 | 3709,16 | -7,37 | -7,37 | 0,998 | 0,998 | 99,8 | 99,8 | -0,2 | -0,2 | 37,17 |
| 2004 | 3698,11 | -18,42 | -11,05 | 0,995 | 0,997 | 99,5 | 99,7 | -0,5 | -0,3 | 37,09 |
| 2005 | 3635,12 | -81,41 | -62,99 | 0,978 | 0,983 | 97,8 | 98,3 | -2,2 | -1,7 | 36,98 |
| 2006 | 3450,32 | -266,21 | -184,8 | 0,928 | 0,949 | 92,8 | 94,9 | -7,2 | -5,1 | 36,35 |
| В среднем | 3641,85 | -66,55 | 0,982 | 98,2 | -1,8 | 36,97 | ||||
Из таблицы 6 видно, что средний уровень себестоимости производства 1 ц. прироста КРС в среднем составил 3641,85 руб. при этом наблюдается её снижение на 66,55 руб. или на 1,8 %, 1 % прироста соответствует 36,97 руб.
 Нами
проведено
аналитического
выравнивание
ряда динамики
себестоимости
производства
1ц. прироста
КРС. Необходимая
информация
приведена в
таблице 7.
∑ y = а * n + в∑ t
∑ yt = а∑ t + в∑ t2
 ∑ y
= а * n
∑ yt = в∑ t2
 а
=

в =


Таблица 7 – Вспомогательная таблица для аналитического выравнивания ряда динамики себестоимости производства 1 ц прироста КРС в ООО УПХ «Брюховецкое».
| Годы | Себестоимость производства 1 ц. прироста КРС, руб. | Порядковый номер года | Произведение вариант | Квадрат порядкового номера года | Выровненные значения себестоимости 1 ц. прироста КРС |
| У | t | У*t | t2 | Уt=a+b*t | |
| 2002 | 3716,53 | -2 | -7433,06 | 4 | 3763,25 |
| 2003 | 3709,16 | -1 | -3709,16 | 1 | 3702,35 |
| 2004 | 3698,11 | 0 | 0 | 0 | 3641,85 |
| 2005 | 3635,12 | 1 | 3635,12 | 1 | 3581,15 |
| 2006 | 3450,32 | 2 | 6900,64 | 4 | 3520,44 |
| ИТОГО | 18209,24 | 0 | -606,46 | 10 | 18209,24 |
а
=
в =

 a
= 3641,85
в = - 60,7
Тогда уравнение прямой имеет вид:
Уt = 3641,85-60,7t
Подставляя вместо t соответствующие порядковые номера исследуемых лет, получим выровненные значения себестоимости.
Таким образом, средний уровень себестоимости производства 1 ц. прироста КРС за период 2002-2006гг. составил 3641,85 руб. (параметр а) и он ежегодно уменьшался на 60,7 руб. (параметр в).
Тенденцию изменения себестоимости изобразим графически:
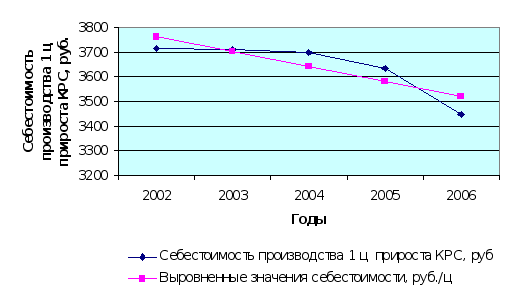
Рисунок 2 – Динамика себестоимости производства 1 ц. прироста КРС в ООО «УПХ Брюховецкое».
3.3 Индексный анализ себестоимости прироста КРС в ООО «УПХ Брюховецкое»
Слово индекс (index) означает указатель. В статистике индексом называется относительная величина, которая характеризует изменение во времени, состояние в пространстве уровня изучаемого явления или степень выполнения плана [1].
По степени охвата явлений и процессов индексы делятся на индивидуальные и общие. В зависимости от методологии расчета общие индексы подразделяются на агрегатные индексы, средние из индивидуальных индексов и индексы средних величин, исчисление которых и составляет особый прием исследования, именуемый индексным методом.
Нами проведен индексный анализ затрат на производство прироста КРС. Необходимая информация приведена в таблице 8.
Таблица 8 – Вспомогательная таблица для расчета индексов, характеризующих изменение издержек производства прироста КРС в ООО «УПХ Брюховецкое»
| Вид продук-ции | Объем производства, ц. | Себестоимость производства 1 ц., руб. | Производственные затраты (издержки) – всего, тыс.руб. | Абсолютное изменение производственных затрат (+,-), тыс.руб. | ||||||||
| 2002 г. | 2006 г. | 2002 г. | 2006 г. | 2002 г. | 2006 г. | услов-ные | всего | в т.ч. за счет изменения | ||||
| q0 | q1 | z0 | z1 | q0z0 | q1z1 | q1z0 | q1z1-q0z0 | объема произ-водства |
себе-стои-мости |
|||
| q1z0-q0z0 | q1z1-q1z0 | |||||||||||
| Сахарная свекла | 29531 | 29640 | 106,90 | 102,06 | 3156,9 | 3025,1 | 3168,5 | -131,8 | 11,6 | -143,4 | ||
| Прирост КРС | 918 | 926 | 3716,53 | 3450,32 | 3411,77 | 3195,00 | 3441,51 | -216,77 | 29,74 | -246,51 | ||
| Зерно | 190361 | 193235 | 143,2 | 140,0 | 27258,7 | 27073 | 27671,3 | -185,7 | 412,6 | -598,3 | ||
| Итого | х | х | х | х | 33827,37 | 33827,37 | 33827,37 | 33827,37 | 33827,37 | 33827,37 | ||
Изменение затрат на производство прироста КРС в 2006 г. по сравнению с 2002 г. характеризует общий индекс затрат:
Iqz =

Iqz =
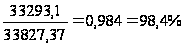
Абсолютное изменение затрат на производство прироста КРС составит:
∆qz = 33293,1 – 33827,37 = -534,27 (тыс. руб.)
Значит, в 2006 г. по сравнению с 2002 г. затраты на производство прироста КРС снизились на 534,27 тыс. рублей.
Изменение себестоимости производства прироста КРС характеризует индекс себестоимости:
Iz =

Iz =
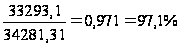
Следовательно, себестоимость производства прироста КРС в 2006 году по сравнению с 2002 годом снизилась на 2,9 %. Таким образом изменение производственных затрат за счет роста себестоимости:
∆z = 33827,37– 33827,37= -988,21 (тыс. руб.)
Следовательно, за счет снижения себестоимости затраты на производство прироста КРС за исследуемый период снизились на 988,21 тыс. рублей.
Изменение физического объема производства прироста КРС характеризует общий индекс физического объема:
Iq =

Iq =
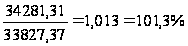
Следовательно, объем производства прироста КРС в 2006 г. по сравнению с 2002 г. вырос на 1,3%.
Абсолютное изменение затрат за счет снижения объема производства:
∆q =33827,37– 33827,37= 453,94 (тыс. руб.)
Следовательно, за счет повышения объема производства прироста КРС, за исследуемый период выросла на 453,94 тыс. рублей.
ПРОВЕРКА:
Iqz = Iz * Iq
0,984 = 0,971 * 1,013
0,984 = 0,984
∆qz = ∆z + ∆q
-534,27=-988,21+453,94
-534,27 = -534,27
Выводы и предложения
Курсовая работа разработана на основании годовых отчетов ООО «УПХ Брюховецкое» за 2002 – 2006 гг.
Центральное хозяйство расположено в ст. Брюховецкой. Общая площадь земель хозяйства на момент составления курсовой работы 6347 га, в том числе пашни – 6033 га. Землепользование представлено участком непрерывной конфигурации, протяженностью с севера на юг 10 км, с запада на восток до 18,6 га. Землепользование расположено в южной части района и граничит на севере с землями Брюховецкого откормочного комплекса по выращиванию нетелей, на юге с землями Тимашевского района, на востоке с землями колхоза им. Суворова, на западе с землями колхоза «Нива – Кубани».
Основные направления хозяйства: зерновые, с развитым животноводством. В 2006 г. реализация прироста КРС принесла прибыль в размере 13 тыс. рублей. Себестоимость производства 1ц. прироста КРС составляет в 2006 году 3450,32 руб./ц. - наибольшую долю в затратах занимает статья «корма». Среднегодовое поголовье скота на откорме в отчетном году составляет 734 головы. Средний уровень себестоимости производства 1 ц. прироста КРС в среднем составил 3641,85 руб. при этом наблюдается её снижение на 66,55 руб. или на 1,8 %, 1 % прироста соответствует 36,97 руб.
В условиях рынка важность проблемы снижения себестоимости продукции резко возрастает. С экономических и социальных позиций снижение себестоимости позволяет:
увеличить прибыль, остающуюся в распоряжении предприятия, а следовательно, возможность не только простого, но и расширенного воспроизводства;
улучшить материальное стимулирование работников и решение социальных проблем;
улучшить финансовое состояние предприятия;
снизить цены на свою продукцию, тем самым повысить ее конкурентоспособность и увеличить объем реализации.
Как известно, себестоимость единицы продукции — это результат соотношения производственных затрат и количества продукции, поэтому важнейшими факторами снижения себестоимости прироста КРС является повышение и продуктивности животных и экономия всех видов ресурсов. В связи с этим возможна следующая схема изыскания резервов снижения себестоимости.
Производственные затраты по отношению к продуктивности животных можно подразделить на три группы.
К первой группе относят затраты, которые при повышении продуктивности животных в расчете на одну голову скота увеличиваются. Это затраты на корма, топливо, электроэнергию. Идеального соотношения достигают тогда, когда продуктивность повышается быстрее, чем растут расходы по этой группе затрат.
Вторую группу составляют затраты, которые при повышении продуктивности животных в расчете на одну голову скота остаются почти неизменными. Это затраты на корма, амортизация основных средств производства, административно-управленческие расходы. В расчете на единицу продукции они уменьшаются пропорционально росту продуктивности.
Третья группа состоит из затрат, которые при повышении продуктивности животных в расчете на одну голову скота могут сокращаться. Это главным образом затраты труда. В результате совершенствования организации труда, его материального стимулирования затраты живого труда в расчете одну голову скота сокращаются и становятся активным резервом снижения себестоимости прироста КРС.
Снижения трудоемкости продукции, роста производительности труда можно достичь различными способами. Наиболее важные - механизация и автоматизация производства, применение прогрессивных технологий.
Большую роль в снижении себестоимости прироста КРС играют социально – экономические факторы, в частности материальная заинтересованность работников в результатах своего труда.
Список использованных источников
1. Гришин А. Ф. «Статистика» - Москва «Финансы и статистика» 2003 г.
2. Грибов В. Д., Грузинов В. П. «Экономика предприятия» - Москва «Финансы и статистика» 2004 г.
3. Гусаров В.М. Статистика: Учебное пособие для вузов. – М.: ЮНИТИ-ДАНА, 2003 г.
4. «Экономика сельского хозяйства» под редакцией доктора экономических наук, профессора И. А. Минакова – Москва «КолосС» 2004 г.
5. Сергеев И. В. «Экономика предприятия» - Москва «Финансы и статистика» 2003 г.
6. Брызгалин А. В., Берник В. Р., Головкин А. Н. “Профессиональный комментарий к Положению о составе затрат. 2-е издание” Москва 1998 г.
7. Шнайдерман Т. А. “Состав и учет затрат, включаемых в себестоимость” Москва 1998 г.
8. Статистика. Под ред. В. С. Мхитаряна. — М.: Издательский центр «Академия», 2003 г.