Анализ эффективности производства молока в ОАО "Правда"
Изменение
+/-
Оплата труда
Корма
Содержание ОС
184
4629
1897
634
5234
3978
+450
+605
+2081
2,6
66
27
6,4
52,9
40,2
+3,8
-13,1
+13,2
+6,4
+8,6
+29,7
в т.ч.
постоянные
переменные
411
6603
422
9466
+11
+2863
5,9
94,1
4,3
95,7
-1,6
+1,6
0,2
40,8
Анализируя данные 2006 и 2007 года можно также отметить, что происходит увеличение себестоимости молока на 2874 тыс.руб. или на 41%, в том числе за счет увеличения затрат по всем статьям. Можно также отметить, что наибольшую долю затрат занимают затраты на корма в среднем 60% за три года, а наименьшую затраты на оплату труда – 6,9%
3.3 Факторный анализ себестоимости молока
Себестоимость складывается из постоянных и переменных затрат. Изменение этих расходов приводит к изменению себестоимости. Поэтому следующим шагом будет факторный анализ себестоимости молока в зависимости от изменения величины постоянных, переменных расходов и объема производства.
Таблица 25
Постоянные, переменные расходы и объем производства молока
| Показатель | 2005 | 2006 | 2007 |
| Объем производства | 18421 | 18530 | 18395 |
| Итого затрат | 6011 | 7014 | 9888 |
|
в т.ч. постоянные переменные |
1138 4873 |
411 6603 |
422 9466 |
Проанализируем 2005 и 2006 гг.
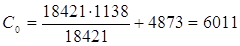
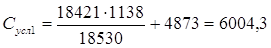
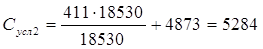
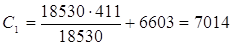
Изменение себестоимости молока в 2006 году по сравнению с 2005годом:
∆С = С1 – С0 = 7014 – 6011 = 1003 тыс. руб.
За счет изменения постоянных расходов:
∆Спост.расх.= Сусл1 – С0 = 6004,3 – 6011 = -6,7 тыс.руб.
За счет изменения объема производства:
∆Соб.пр.= Сусл2 - Сусл1 = 5284 – 6004,3 = -720,3 тыс.руб.
За счет изменения переменных расходов:
∆Сперем.расх.= С1 – Сусл1 = 7014 – 5284 = 1730 тыс.руб.
Итак, мы видим, что себестоимость в 2006 году по сравнению с 2005 повысилась на 1003 тыс. руб. в том числе за счет уменьшения постоянных расходов на 727 тыс.руб. себестоимость снизилась на 6,7 тыс.руб., но за счет увеличения переменных расходов на 1730 тыс.руб. себестоимость увеличилась на 1730 тыс. руб., а за счет увеличения объема производства на 109 ц. себестоимость уменьшилась на 720,3 тыс.руб.
Проанализируем 2006 и 2007 гг.
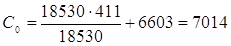
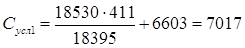
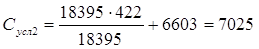
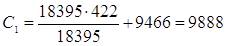
Изменение себестоимости молока в 2006 году по сравнению с 2005годом:
∆С = С1 – С0 = 9888 – 7014 = 2874 тыс. руб.
За счет изменения постоянных расходов:
∆Спост.расх.= Сусл1 – С0 = 7017 – 7014 = 3 тыс.руб.
За счет изменения объема производства:
∆Соб.пр.= Сусл2 - Сусл1 = 7025 – 7017 = 8 тыс.руб.
За счет изменения переменных расходов:
∆Сперем.расх.= С1 – Сусл1 = 9888 – 7025 = 2863 тыс.руб
Анализируя полученные данные мы видим, что себестоимость увеличилась на 2874 тыс.руб. в 2007 году по сравнению с 2006, в том числе за счет снижения объема производства на 135 ц себестоимость повысилась на 8 тыс.руб., за счет увеличения постоянных затрат на 11 тыс.руб. себестоимость увеличилась на 3 тыс.руб., за счет увеличения переменных расходов на 2863 тыс.руб. себестоимость повысилась на 2863 тыс.руб.
3.4 Анализ финансовых результатов от реализации молока
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат. Они более полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или потребленными ресурсами.
Таблица 26
Анализ динамики финансовых результатов
| Показатель | 2005 | 2006 | 2007 |
Тр, % |
| Выручка от продаж, тыс.руб. | 4626 | 5133 | 7414 | 160,3 |
| Себестоимость молока, тыс.руб. | 3425 | 3968 | 6638 | 194 |
| Прибыль от продажи, тыс.руб. | 1201 | 1165 | 776 | 64,6 |
| Рентабельность продукции, % | 35 | 23 | 12 | 34 |
| Рентабельность продаж, % | 26 | 29 | 10,5 | 40,4 |
Из данных таблицы 26 мы видим, что выручка от продажи увеличилась в 2007 году на 60,3%, но прибыль при этом снизилась на 35,4% вследствие резкого повышения себестоимости на 94%. Рост себестоимости реализованной продукции на 3213 тыс.руб. вызвал снижение уровня рентабельности 66%, а снижение прибыли на 35,4% повлекло за собой снижение уровня рентабельности продаж на 59,6%.
Далее рассмотрим динамику финансовых результатов по каналам реализации и выявим наиболее рентабельный.
Важнейшей частью предпринимательской деятельности с.х. предприятий должны стать поиск и выбор наиболее эффективных каналов реализации продукции. Суть в том, чтобы не только произвести нужные потребителю продукты, но и выгодно их продать, а взамен приобрести необходимые средства производства и материальные ресурсы.
Преобладают такие каналы реализации товарной продукции с.х. товаропроизводителями: продажа государству, предприятиям и организациям, потребительской кооперации, на колхозном рынке, работникам хозяйства и населению, проживающему на его территории.
При выборе перспективных каналов реализации с.х. продукции должны быть учтены следующие организационные факторы: возможный объем реализации, качество продукции, складывающаяся на рынке цена, затраты на реализацию, спрос на продукцию и степень его удовлетворения.
Рассмотрим каналы реализации молока в нашей организации.
Таблица 27
Анализ динамики финансовых результатов по каналам реализации
| Показатель | 2005 | 2006 | 2007 | |||
|
ЗАО «Родная Любава» |
ОАО «Удмуртский хладокомбинат» |
ЗАО «Родная Любава» |
ОАО «Удмуртский хладокомбинат» |
ЗАО «Родная Любава» |
ОАО «Удмуртский хладокомбинат» |
|
| Объем продаж, ц | 2885 | 9350 | 3009 | 9000 | 4535 | 9500 |
| Цена реализации, руб. | 404,3 | 370 | 449 | 420 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |