Совершенствование организации производства молока в СПК
Проанализируем эффективность использования кормов для дойного стада в СПК «Красная Звезда». Показатели приведены в таблице 3.3.8.
Таблица 3.3.8 – Эффективность использования кормов для молочного стада
| Показатели | Годы | Отклонение | |||||
| 2001 | 2002 | 2003 | 2004 | 2005 | +/- | % | |
| Среднегодовое поголовье коров, гол | 280 | 280 | 280 | 280 | 281 | 1 | 100,4 |
| Среднегодовой удой от 1 коровы, ц. | 35,92 | 36,78 | 38,27 | 38,27 | 35,59 | -0,33 | 99,08 |
| Валовое производство молока, ц | 9913 | 10297 | 10715 | 10715 | 10000 | 87 | 100,9 |
| Расход кормов на 1 корову, ц. корм. ед. | |||||||
| фактический | 35,0 | 36,4 | 34,0 | 31,0 | 35,6 | 0,6 | 101,7 |
| норматив | 42,9 | 43,7 | 44,5 | 44,5 | 44,5 | 1,6 | 103,7 |
| Расход кормов на 1 ц. молока, ц. корм. ед. | |||||||
| фактический | 0,99 | 0,99 | 0,89 | 0,81 | 1,00 | 0,01 | 101,0 |
| норматив | 1,19 | 1,18 | 1,17 | 1,17 | 1,17 | -0,02 | 98,3 |
| Себестоимость 1 ц. корм. ед., руб. | 136,9 | 141,5 | 117,3 | 145,6 | 209,4 | 72,5 | 153,0 |
| Окупаемость кормов экономическая, руб. | 2,13 | 3,08 | 3,86 | 4,33 | 3,19 | 1,06 | 149,8 |
| Окупаемость кормов технологическая, ц. | 0,78 | 0,97 | 1,08 | 1,23 | 1,07 | 0,29 | 137,2 |
Данные таблицы показывают, что эффективность использования кормов на дойное стадо в 2005 году по сравнению с 2001 годом увеличилась. Об этом свидетельствует рост валового производства молока на 0,9%. Кроме этого, несмотря на рост себестоимости 1 ц. корм. ед. на 53,0%, на 49,8% увеличилась экономическая окупаемость кормов, на 37,2% – технологическая.
4. Пути повышения экономической эффективности производства и реализации молока
4.1 Обоснование повышения продуктивности коров за счет оптимизации структуры кормопроизводства
Первостепенная роль в увеличении производства продукции животноводства отводится созданию прочной кормовой базы. Под кормовой базой обычно понимают объём и структуру заготовки кормов, а также источники их получения. Кормопроизводство – это отрасль, включающая производство, заготовку и хранение кормов. [3]
Осуществляемое в условиях хозяйства кормопроизводство должно отвечать следующим требованиям: обеспечение в необходимом объёме потребностей имеющегося поголовья животных в разнообразных видах кормов и элементах питания, нести минимально возможные затраты производственных ресурсов, а также сбалансировать кормовую базу с учётом продуктивности скота.
С целью оптимизации структуры кормопроизводства в СПК «Красная Звезда» нами была решена задача на ЭВМ с помощью программы Simplex. Разработанная нами числовая экономико-математическая модель составлена с учётом перечисленных выше требований.
Рассмотрим составление числовой экономико-математической модели по оптимизации суточного кормового рациона для дойных коров живой массой 400 кг с суточным удоем 14 кг молока. Для получения заданной продуктивности необходимо чтобы в рационе содержалось кормовых единиц не менее 11 кг, перевариваемого протеина 1220 кг (таблица 4.1.1.).
Исходные данные по содержанию питательных веществ в кормах и их стоимость представлены в таблице 4.1.2.
Таблица 4.1.1 – Норма кормления дойных коров
| Живая масса | Суточный удой, кг | Рацион должен содержать не менее | |
| кормовых единиц, кг | переваримого потеина, г | ||
| 400 | 14 | 11 | 1220 |
Таблица 4.1.2 – Содержание питательных веществ и стоимость 1 кг корма
| Корма | Содержится в 1 кг корма | Стоимость 1 кг корма, руб. | |
| кормовых единиц, кг | переваримого протеина, г | ||
|
Концентрированные корма: комбикорм отруби ржаные |
0,9 0,76 |
160 112 |
4,72 3,02 |
|
Грубые корма: сено разнотравное сено клеверо-тимофеечное солома овсяная |
0,46 0,50 0,31 |
41 52 14 |
0,34 0,36 0,17 |
|
Силос: силос клеверо-тимофеечный силос разнотравный |
0,2 0,13 |
20 15 |
0,32 0,18 |
|
Корнеклубнеплоды: кормовая свекла картофель |
0,12 0,3 |
9 16 |
3,00 6,00 |
Согласно зоотехническим допустимым нормам кормления животных, границы содержания кормов в рационе следующие: концентрированные – не менее 2 и не более 3 кг, грубые – не менее 3 и не более 5 кг, силос – не менее 20 и не более 30 кг, корнеклубнеплоды – не менее 3 и не более 5 кг. Удельный вес отрубей ржаных в концентратах (по массе) может составлять не более 20%, соломы в грубых кормах – не более 8%, кормовой свеклы в корнеклубнеплодах – не менее 40%.
Для разработки экономико-математической модели определим перечень переменных и ограничений (таблица 4.1.3.).
Основные переменные обозначим символами:
Х1 – комбикорм;
Х2 – отруби ржаные;
Х3 – сено разнотравное;
Х4 – сено клеверо-тимофеечное;
Х5 – солома овсяная;
Х6 – силос клеверо-тимофеечный;
Х7 – силос разнотравный;
Х8 – кормовая свекла;
Х9 – картофель.
Размерность переменных – кг физической массы корма.
Далее проанализируем полученное оптимальное решение. Целью анализа является изучение состава оптимального кормового рациона по видам и группам кормов, выявление эффективности кормов с позиций заданного критерия оптимальности и определение типа кормления животных.
В таблице 4.1.4. представлен оптимальный кормовой рацион. Минимальная его стоимость 31,149 рублей получается при следующем составе рациона (таблица 4.1.4.).
Таблица 4.1.3 – Числовая экономико-математическая модель
| № | переменные | Х1 | Х2 | Х3 | Х4 | Х5 | Х6 | Х7 | Х8 | Х9 | Тип ограничения | Вi |
| ограничения | ||||||||||||
| Y1 | Баланс кормовых ед. | 0,90 | 0,76 | 0,46 | 0,50 | 0,31 | 0,20 | 0,13 | 0,12 | 0,30 | ≥ | 11 |
| Y2 | Баланс переваримого протеина | 160 | 112 | 41 | 52 | 14 | 20 | 15 | 9 | 16 | ≥ | 1220 |
| Y3 | Концентрированные корма в рационе не менее 2 кг | 1 | 1 | ≥ | 2 | |||||||
| Y4 | Концентрированные корма в рационе не более 3 кг | 1 | 1 | ≤ | 3 | |||||||
| Y5 | Грубые в рационе не менее 3 кг | 1 | 1 | 1 | ≥ | 3 | ||||||
| Y6 | Грубые в рационе не более 5 кг | 1 | 1 | 1 | ≤ | 5 | ||||||
| Y7 | Силос в рационе не менее 20 кг | 1 | 1 | ≥ | 20 | |||||||
| Y8 | Силос в рационе не более 30 кг | 1 | 1 | ≤ | 30 | |||||||
| Y9 | Корнеклубнеплоды в рационе не менее 3 кг | 1 | 1 | ≥ | 3 | |||||||
| Y10 | Корнеклубнеплоды в рационе не более 5 кг | 1 | 1 | ≤ | 5 | |||||||
| Y11 | Удельный вес отрубей ржаных в концентратах не более 20% | -0,2 |
0,8 |
≤ |
0 |
|||||||
| Y12 | Удельный вес соломы в грубых не более 8% | -0,08 | -0,08 | 0,92 | ≤ | 0 | ||||||
| Y13 | Удельный вес кормовой свеклы в корнеклубнеплодах не менее 40% | 0,6 |
-0,4 |
≥ |
0 |
|||||||
| Стоимость, руб. | 4,72 | 3,02 | 0,34 | 0,36 | 0,17 | 0,32 | 0,18 | 3,00 | 6,00 | |||
Таблица 4.1.4 – Состав оптимального кормового рациона
| № переменных величин | Виды кормов | Количество корма, кг | Содержание питательных веществ | Стоимость, руб. | |
| Кормовых единиц, кг | Перевариваемого протеина, г | ||||
| Х1 | Комбикорм | 1,963 | 1,767 | 314,128 | 9,267 |
| Х2 | Отруби ржаные | 0,491 | 0,373 | 54,973 | 1,482 |
| Х4 | Сено клеверо-тимофеечное | 5,0 |
2,5 |
260,0 |
1,8 |
| Х6 | Силос клеверо-тимофеечный | 30,0 |
6,0 |
600,0 |
9,6 |
| Х8 | Кормовая свекла | 3,0 | 0,36 | 27,0 | 9,0 |
| Итого | х | 11 | 1256,101 | 31,149 | |
| Задаваемая потреб-ность в питательных веществах | - |
11 |
1220 |
- |
|
| Превышение потребности | - |
- |
36,101 |
- |
|
Из таблицы следует, что в оптимальный рацион вошли не все корма, предусмотренные условием задачи. Так как задача решалась на минимум стоимости рациона, то в оптимальный план вошли наиболее дешевые корма, которые обеспечивают задаваемую потребность в питательных веществах. Такими кормами оказались: комбикорм, отруби ржаные, сено клеверо-тимофеечное, силос клеверо-тимофеечный, кормовая свекла. Потребность в кормовых единицах выполнена строго по условию, а по переваримому протеину получилось превышение потребности на 36,101 г.
Теперь рассмотрим состав кормового рациона по группам кормов (таблица 4.1.5.).
Таблица 4.1.5 – Состав суточного рациона по группам кормов
| Группы кормов | По условию | По решению | Возможное увеличение по условию | ||
| не менее | не более | всего | в т.ч. сверх минимума | ||
| концентраты | 2 | 3 | 2,454 | 0,454 | 0,546 |
| грубые | 3 | 5 | 5 | 2 | - |
| силос | 20 | 30 | 30 | 10 | - |
| корнеклубнеплоды | 3 | 5 | 3 | - | 2 |
Из таблицы следует, что содержание силоса и грубых кормов в рационе достигло максимальной границы, корнеклубнеплоды вошли в рацион по нижней границе, а содержание концентрированных кормов выше минимума, но не достигло верхней границы на 0,546 кг.
Для анализа полученного состава рациона необходимо рассмотреть экономическую эффективность кормов, т.е. стоимость единицы питательного вещества каждого вида корма (таблица 4.1.6.).
Данные таблицы 4.1.6. свидетельствуют, что по стоимости единицы питательных веществ (к. ед. переваримого протеина) более эффективными являются грубые корма и силос, что и определило их включение в рацион по верхней границе. Из грубых кормов в рацион не вошла солома овсяная, а из силоса – силос разнотравный, хотя по стоимости 1 кг. к. ед. и 1 г. переваримого протеина они эффективнее чем сено клеверо-тимофеечное и силос клеверо-тимофеечный. Определяющим фактором в данном случае является более высокое содержание питательных веществ в единице корма сена клеверо-тимофеечного и силоса клеверо-тимофеечного (таблица 4.1.2.). Таким образом при анализе состава оптимального рациона необходимо учитывать не только стоимость, но и содержание питательных веществ в единице корма.
Таблица 4.1.6 – Стоимость единицы питательного вещества
| Виды корма | 1 кг кормовых единиц | 1 г переваримого протеина |
|
Концентрированные: комбикорм отруби ржаные |
5,2444 3,9737 |
0,0295 0,0269 |
|
Грубые: сено клеверо-тимофеечное |
0,72 |
0,0069 |
|
Силос: силос клеверо тимофеечный |
1,6 |
0,016 |
|
Корнеклубнеплоды: кормовая свекла |
25,0 |
0,3333 |
Для определения типа кормления животных необходимо рассмотреть структуру кормового рациона (таблица 4.1.7.).
Данные таблицы 4.1.7. свидетельствуют о том, что оптимальный рацион предусматривает силосо-сено-концетратный тип кормления. Потребность в переваримом протеине большей частью покрывается за счет грубых и концентрированных кормов.
Таблица 4.1.7 – Состав и структура кормового рациона
| Группы кормов | Кормовые единицы | Переваримый протеин | Стоимость | |||
| кг. | в% к итогу | г. | в% к итогу | руб. | в% к итогу | |
| Концентраты | 2,14 | 19,45 | 369,101 | 29,38 | 10,749 | 34,51 |
| Грубые | 2,50 | 22,73 | 260,000 | 20,70 | 1,800 | 5,78 |
| Силос | 6,00 | 54,55 | 600,000 | 47,77 | 9,600 | 30,82 |
| Корнеклубнеплоды | 0,36 | 3,27 | 27,000 | 2,15 | 9,000 | 28,89 |
| Итого | 11,00 | 100,00 | 1256,101 | 100,00 | 31,149 | 100,00 |
Анализ двойственных оценок ограничений показывает эффективность ресурсов при заданном критерии оптимальности (таблица 4.1.8.).
Таблица 4.1.8 – Анализ двойственных оценок
| № ограничения |
Наименование ограничения |
Значения дополнительных переменных в неравенстве | Значе – ние Вi | Значение двойс – твенных оценок | |
| Типа ≥ | Типа ≤ | ||||
| Y1 | Баланс кормовых единиц | 0 |
11 |
5,02294 |
|
| Y2 | Баланс переваримого протеина | 36.10091 |
1220 |
0 |
|
| Y3 | Концентраты в рационе не менее | 0,45413 |
2 |
0 |
|
| Y4 | Концентраты в рационе не более | 0,54587 |
3 |
0 |
|
| Y5 | Грубые в рационе не менее | 2,0 |
3 |
0 |
|
| Y6 | Грубые в рационе не более | 0 |
5 |
2,15147 |
|
| Y7 | Силос в рационе не менее | 10,0 |
20 |
0 |
|
| Y8 | Силос в рационе не более | 0 |
30 |
0,68459 |
|
| Y9 | ККП в рационе не менее | 0 |
3 |
2,39725 |
|
| Y10 | ККП в рационе не более | 0 | 5 | 0 | |
| Y11 | Удельный вес отрубей в концентратах не более 20% | 0 |
0 |
0,99679 |
|
| Y12 | Удельный вес соломы в грубых не более 8% | 0,4 |
0 |
0 |
|
| Y13 | Удельный вес кормовой свеклы в ККП не менее 40% | 1,8 |
0 |
0 |
|
Данные таблицы 4.1.8. показывают, что значение дополнительной переменной по первому ограничению равно нулю. Следовательно, рацион содержит кормовых единиц в заданном количестве. Увеличение содержания в рационе одной кормовой единицы приведет к удорожанию стоимости рациона на 5,02294 руб.
Значение дополнительной переменной по 9 ограничению, равно 0, указывает на минимальное содержание корнеклубнеплодов в рационе. Увеличение содержания в рационе корнеклубнеплодов на 1 кг. приведет к удорожанию рациона на 2,39725 руб.
Значение дополнительной переменной по 10 ограничению указывает на возможное увеличение корнеклубнеплодов в рационе на 2 кг. до верхней границы.
Значения двойственных оценок по 11, 12, 13 ограничениям указывают на то, что данные ограничения не оказывают влияния на стоимость рациона.
Далее рассмотрим состав суточного кормового рациона 1 коровы.
Таблица 4.1.9 – Состав суточного кормового рациона 1 коровы
| Виды кормов | Количество корма, кг. | Стоимость рациона, руб. | Проект в% к 2005 г. | |||
| 2005 г. | проект | 2005 г. | проект | количество корма | стоимость рациона | |
| Комбикорм | 3,12 | 1,963 | 14,73 | 9,267 | 62,92 | 62,91 |
| Отруби ржаны | 0,82 | 0,491 | 2,48 | 1.482 | 59,88 | 59,76 |
| Сено | 3,45 | 5,0 | 1,24 | 1,8 | 144,93 | 145,16 |
| Силос | 15,96 | 30,0 | 5,11 | 9,6 | 187,97 | 187,87 |
| Крмовая свекла | - | 3,0 | - | 9,0 | - | - |
| Итого | - | - | 23,56 | 31,15 | - | 132,22 |
Как видно из таблицы, по проекту мы увеличили количество некоторых видов кормов в суточном рационе коров, однако с учетом оптимизации рациона, его стоимость по проекту увеличилась до 31,15 рублей (на 32,22%).
Таким образом можно сделать вывод о том, что при планируемом кормовом рационе коров, СПК «Красная Звезда» будет полностью обеспечено сеном и силосом собственного производства. При указанных условиях необходимо закупать комбикорм, отруби ржанные и кормовую свеклу.
В хозяйстве затраты на корма по основному стаду молочного скотоводства составляют 2579 тыс. руб., а по проекту они составят 3194,9 тыс. руб., т.е. они увеличатся на 613,9 тыс. руб. В связи с этим увеличится производственная себестоимость молока и она составит 6192,9 тыс. руб., а единицы продукции уменьшится и составит 512,5 руб. и хозяйство сможет получить прибыль в размере 1961 тыс. руб., что на 556 тыс. больше фактической. Уровень рентабельности продаж составит 31,7%.
4.2 Обоснование повышения эффективности производства молока за счет организации его переработки в условиях хозяйства
Исследования показали, что в Пошехонском МО ни одно хозяйство не имеет линий по промышленной переработке молока, кроме того, в 2000 году обанкротился Пошехонский сырмаслозавод. Таким образом, в округе нет собственного производства молочных продуктов. В магазинах г. Пошехонье в основном представлена продукция ОАО «Рамоз», ЯМЖК и Вологодского молокоперерабатывающего завода. Из этого следует, что резервом для увеличения прибыли от производства молока будет переработка его в условиях СПК «Красная Звезда».
Стратегией внедрения на рынок нашей продукции будет уровень цен относительно других переработчиков молока при одинаковом уровне качества. В Ярославской области имеются такие крупные переработчики молока, как ОАО «Рамоз», ОАО «Русьхлеб», ЯМЖК, которые сегодня имеют твёрдые позиции на рынке. Для проникновения на рынок наша продукция должна иметь качество не ниже, чем у конкурентов и довольно низкие цены.
Изучив предложения научно-производственных предприятий и разработчиков оборудования для переработки сельскохозяйственной продукции, мы остановились на НПП «Эльф 4М» г. Рязань, предлагающем мини-линии и мини-заводы по переработке молока в различных комплектациях под планируемый объём переработки и ассортимент.
Предлагаемый НПП «Эльф 4М» под условия СПК «Красная Звезда» мини-завод по переработке молока может перерабатывать 2000 л. молока в сутки, выпускать молоко пастеризованное в пакетах (0,5–1 л), сметану и творог.
СПК «Красная Звезда» предлагается приобрести линию по производству пакетированного молока, которое состоит из следующего оборудования:
ванна охлаждения ИПКС-024;
насос центробежный ИПКС-017;
комплекты оборудования для пастеризации ИПКС-013 (Р-1300);
автомат розлива ИПКС-042;
компрессор воздушный К-11;
камера холодильная среднетемпературная КХС-3;
набор лабораторной посуды и приборов для контроля качества молока.
К данному оборудованию прилагается моечное оборудование. Цена вместе с моечным оборудованием составляет 700 тыс. руб. Доставка включена в стоимость оборудования. Затраты на монтаж – 15 тыс. руб.
Исследуемое хозяйство является прибыльным. За 2005 год от производственно-хозяйственной деятельности в целом по хозяйству прибыль составила 1275 тыс. руб., в т. ч. от производства и реализации молока было получено 1405 тыс. руб. Но, несмотря на это, хозяйство не может приобрести мини-линию по переработке молока за наличный расчёт, не используя заёмные средства.
Практика многих сельхозтоваропроизводителей показывает, что приобретение основных средств обходится дешевле, если использовать лизинг, а не банковский кредит.
Сущность лизинга составляет долгосрочная аренда машин и оборудования, купленных арендодателем для арендатора с целью их производственного использования, при сохранении права собственности на них за арендодателем на весь срок договора. Порядок и условия перехода права собственности к лизингополучателю определяются лизинговым договором, который устанавливает права и обязанности сторон в отношении лизингового имущества. Лизинговые платежи включают следующее:
Первоначальный взнос устанавливается лизингодателем в размере 20% от установленной договором стоимости оборудования менее 50 тыс. руб. и 10% – свыше 50 тыс. руб.
Аренда по лизингу – уплата, которая осуществляется 1 раз в год за исключением последнего года использования объекта. Ставка для сельскохозяйственных предприятий – 5% от стоимости объекта лизинга.
Страховой взнос уплачивается на весь срок действия договора в размере 2,5% от стоимости объекта лизинга.
Снабженческо-сбытовая наценка устанавливается в размере не более 12% (в зависимости от договора по лизингу).
Проведём исследования эффективности приобретения мини-линии по переработке молока на лизинговой основе для СПК «Красная Звезда».
Стоимость оборудования линии составляет 700 тыс. руб. (с НДС). Срок лизинга – 5 лет. Период платежей распределяется равномерно по кварталам:
1. Первоначальные платежи:
а) первоначальный взнос 10% – 70 тыс. руб.
б) страховой взнос 2,5% – 17,5 тыс. руб.
Ставка арендной платы за лизинг – 5% в год.
2. Последующее возмещение объекта лизинга представлено в таблице 4.2.1.
а) стоимость объекта 700 тыс. руб.
б) первоначальный взнос в погашении стоимости объекта лизинга
Вп=10%*Сл=10%*700=70 тыс. руб.
в) невозмещённая (остаточная) стоимость объекта определяется на каждый год действия лизингового договора по формуле:
1-й год: СН=СЛ–ВП=700–70=630 тыс. руб.
2-й год: СН2=СН–СВ
3-й год: СН3=СН2–СВ
4-й год: СН3=СН2–СВ, где СВ – стоимость возмещения объекта.
Таблица 4.2.1 – Размер и сроки оплаты последующих лизинговых платежей
| Период времени, за который производится оплата | Сумма лизингового платежа | ||
| возмещение стоимости объекта лизинга, руб. | арендная плата, руб. | в т.ч. НДС за арендную плату, руб. | |
| 20.08.06–20.08.07 | 31500 | 7875 | 1312,5 |
| 31500 | 7875 | 1312,5 | |
| 31500 | 7875 | 1312,5 | |
| 31500 | 7875 | 1312,5 | |
| 20.08.07–20.08.08 | 31500 | 6300 | 1050,0 |
| 31500 | 6300 | 1050,0 | |
| 31500 | 6300 | 1050,0 | |
| 31500 | 6300 | 1050,0 | |
| 20.08.08–20.08.09 | 31500 | 4725 | 787,5 |
| 31500 | 4725 | 787,5 | |
| 31500 | 4725 | 787,5 | |
| 31500 | 4725 | 787,5 | |
| 20.08.09–20.08.10 | 31500 | 3150 | 525,0 |
| 31500 | 3150 | 525,0 | |
| 31500 | 3150 | 525,0 | |
| 31500 | 3150 | 525,0 | |
| 20.08.10–20.08.11 | 31500 | – | – |
| 31500 | |||
| 31500 | |||
| 31500 | |||
| Итого | 630000 | 88200 | 14700 |
г) расчёт арендной платы за 1-й год:
– стоимость возмещения за 1-й год:
СВ=СН/ТП=630/5=126 тыс. руб.
– арендная плата в размере 5%:
ПАФ1=0,05*СН=0,05*630=31,5 тыс. руб.
в т. ч НДС= ПАФ1*16,67/100=31,5*16,67/100=5,25 тыс. руб.
д) расчёт арендной платы за 2-й год:
– стоимость возмещения за 2-й год – 126 тыс. руб.
– невозмещённая стоимость объекта за 2-й год:
СН2=СН–СВ=630–126=504 тыс. руб.
– арендная плата за 2-й год:
ПАФ2=0,05*СН2=0,05*504=25,2 тыс. руб.
в т. ч НДС= ПАФ2*16,67/100=25,2*16,67/100=4,20 тыс. руб.
е) расчёт арендной платы за 3-й год:
– стоимость возмещения за 3-й год – 126 тыс. руб.
– невозмещённая стоимость объекта за 3-й год:
СН3=СН2–СВ=504–126=378 тыс. руб.
– арендная плата за 3-й год:
ПАФ3=0,05*СН3=0,05*378=18,9 тыс. руб.
в т. ч НДС= ПАФ3*16,67/100=18,9*16,67/100=3,15 тыс. руб.
ж) расчёт арендной платы за 4-й год:
– стоимость возмещения за 4-й год – 126 тыс. руб.
– невозмещённая стоимость объекта за 4-й год:
СН3=СН2–СВ=378–126=252 тыс. руб.
– арендная плата за 4-й год:
ПАФ4=0,05*СН4=0,05*252=12,60 тыс. руб.
в т. ч НДС= ПАФ4*16,67/100=12,60*16,67/100=2,10 тыс. руб.
з) за 5-й год лизингового платежа арендная плата не взимается. Возмещение стоимости объекта лизинга, указанное в таблице 4.2.1, рассчитывается по формуле:
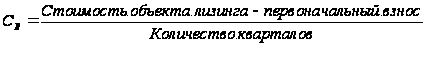 (4.2.1)
СВ=(700–70)/20=31,50 тыс. руб.
Определим годовую стоимость амортизации оборудования, исходя из его балансовой стоимости. Срок службы оборудования 10 лет:
700*10/100=70 тыс. руб. – годовая сумма амортизационных отчислений.
Для размещения цеха будем использовать часть здания столовой, так как она соответствует санитарным нормам и оборудована системой водоснабжения и канализацией и имеет свободную площадь для размещения оборудования. Нам потребуются услуги работников для перепланировки. Будем привлекать рабочих хозяйства, потребуется 4 человека, оплата – почасовая, расценка – 25 руб./ч вместе с налогами. Работу по перепланировке столовой можно выполнить за 3 рабочие недели при 7-ми часовом рабочем дне. Рассчитаем заработную плату:
на 1 работника 25*7*18=3150 руб.
на всех работников 3150*4=12 600 руб.
Затраты на материалы для переоборудования столовой составят 30 тыс. руб. Следовательно, общие затраты на переоборудование столовой составят:
12,6+30=42,6 тыс. руб.
Балансовая стоимость столовой – 406 тыс. руб., площадь – 90 м2. Стоимость 1 м2 составляет 4511 руб. (406 тыс. руб./ 90 м2). Для установки оборудования понадобится 30 м2, стоимость этой площади составит 135 330 руб. Амортизационные отчисления по зданию составят:
135 330*5/100=6767 руб.
Затраты на текущий ремонт оборудования – 3% от балансовой стоимости, то есть 21 тыс. руб. Затраты на текущий ремонт здания – 5% от балансовой стоимости, то есть 6767 руб./год.
Суммарная производственная мощность оборудования – 48,1 кВт/ч. За смену оборудование будет потреблять 336,7 кВт/ч. При стоимости 1 кВт/ч 2,05 руб. годовые затраты на электроэнергию составят 251935,77 руб.
На производственные цели требуется 10 м3 воды за рабочий день. При ставке 7 руб./м3 затраты на воду в год составят 25 550 руб. (7 руб./м3*10 м3*365 дн.).
Обслуживать мини-завод будут два работника. Работа будет осуществляться по скользящему графику: 2 рабочих дня, 2 выходных. Заработная плата одного работника – 3000 руб. в месяц. За год фонд заработной платы составит:
2*3000*12+2*3000*12*0,124=80 928 руб.
Производственная себестоимость 1 ц молока по проекту изложенному в пункте 4.1. составляет 512,5 руб./ц. Следовательно, стоимость сырья за год составит:
512,5*20*365=3741250 руб.
Молоко разливается в полиэтиленовые пакеты по 1 л. Стоимость 1 пакета – 0,3 руб. Затраты на упаковку в год составят:
2000*0,3*365=219 000 руб.
Рассчитаем транспортные расходы на реализацию пастеризованного молока. Молоко будет реализовываться в торговую сеть г. Пошехонье. Расстояние от хозяйства до г. Пошехонье – 15 км, следовательно, пробег за год составит:
15*2*365=10950 км
Расход топлива на 100 км – 25 л, т.е. на 1 км требуется 0,25 л. На 10950 км необходимо 2737,5 л бензина. Стоимость 1 л бензина – 14,5 руб. Затраты на бензин за год составят 39693,75 руб.
Расход масла на 100 км – 200 г. Цена за 1 л масла – 36 руб. Годовые затраты на масло составят:
109500*0,002*36=7884 руб.
Общие затраты на ГСМ составят:
39693,75+7884=47577,75 руб.
Заработная плата водителя с учётом налогов составляет 3500 руб./мес. Годовой фонд заработной платы будет равен 42 тыс. руб.
Годовая амортизация на автомобиль составляет 18 тыс. руб. Таким образом, общие затраты на транспортировку будут равны:
47577,75+42 000+18 000=107577,75 руб.
Затраты на лицензирование производства установлены в размере 500 МРОТ, следовательно, общие затраты на лицензирование составят 300 тыс. руб.
Отразим все затраты на производство пастеризованного молока в таблице 4.2.2.
Таблица 4.2.2 – Годовые затраты на переработку молока, тыс. руб.
| № | Показатели | Значение показателей |
| 1 | Затраты на монтаж | 15,000 |
| 2 | Выплаты по лизингу в 1-й год | 250,250 |
| 3 | Переоборудование здания столовой | 42,600 |
| 4 | Эксплуатационные издержки: | |
| –амортизация: | ||
| а) оборудования | 70,000 | |
| б) здания | 6,767 | |
| –текущий ремонт: | ||
| а) оборудования | 21,000 | |
| б) здания | 6,767 | |
| 5 | Затраты на электроэнергию | 251,936 |
| 6 | Затраты на воду | 25,550 |
| 7 | Фонд заработной платы | 80,928 |
| 8 | Стоимость сырья | 3741,250 |
| 9 | Стоимость упаковки | 219,000 |
| 10 | Транспортные расходы | 107,578 |
| 11 | Затраты на лицензирование | 300,000 |
| Итого затрат | 5138,626 |
На переработку будет направляться 20 ц молока ежедневно, следовательно, за год будет переработано 7300 ц молока. Объём товарного молока по проекту составит 11245 ц, то есть будет реализовываться 3945 ц цельного молока. Пастеризованное молоко будет реализовываться в торговую сеть г. Пошехонье. Для завоевания рынка нами будет установлена оптовая цена в размере 10,00 руб. за 1 пакет, что гораздо ниже цен конкурентов.
Исходя из этого, рассчитаем экономическую эффективность от внедрения оборудования и сравним её с фактическими данными по предприятию за 2005 год. Результаты отразим в таблице 4.2.3.
Таблица 4.2.3 – Экономическая эффективность от внедрения оборудования для пастеризации молока
| № | Показатели | Значение показателей | Отклонение, +/- | |
| факт | проект | |||
| 1 | Реализация цельного молока, ц | 9162 | 3945 | -5217 |
| 2 | Коммерческая себестоимость 1 ц цельного молока, руб. | 558 | 512,5 | -45,5 |
| 3 | Полная себестоимость реализации цельного молока, тыс. руб. | 5112 | 2022 | -3090 |
| 4 | Средняя цена реализации 1 ц цельного молока, руб. | 711,3 | 711,3 | – |
| 5 | Выручка от реализации цельного молока, тыс. руб. | 6517 | 2806 | -3711 |
| 6 | Прибыль от реализации цельного молока, тыс. руб. | 1405 | 784 | -621 |
| 7 | Уровень рентабельности продаж цельного молока, % | 27,5 | 38.8 | +11,3 |
| 8 | Производство пастеризованного молока, пакетов 1 л. | – | 730000 | – |
| 9 | Затраты на переработку, тыс. руб. | – | 5138 | – |
| 10 | Коммерческая себестоимость 1 пакета молока, руб. | – | 5,95 | – |
| 11 | Оптовая цена реализации 1 пакета, руб. | – | 10,00 | – |
| 12 | Выручка от реализации пастеризованного молока, тыс. руб. | – | 7300 | – |
| 13 | Прибыль от реализации пастеризованного молока, тыс. руб. | – | 2162 | – |
| 14 | Уровень рентабельности пастеризованного молока, % | – | 42,1 | – |
| 15 | Прибыль от реализации молока всех видов, тыс. руб. | 1405 | 2946 | +1541 |
| 16 | Полная себестоимость реализованного молока всех видов, тыс. руб. | 5112 | 7160 | +2048 |
| 17 | Уровень рентабельности продаж молока всех видов, % | 27,5 | 41,4 | +13,6 |
Данные таблицы свидетельствуют о том, что от производства и реализации пастеризованного молока хозяйство может получить прибыль в размере 2162 тыс. руб. Реализация цельного молока по проекту позволит также получить 784 тыс. руб. прибыли. Общая прибыль от реализации молока всех видов составит 2946 тыс. руб., что на 1541 тыс. руб. выше фактической. Уровень рентабельности продаж молока всех видов по проекту составляет 41,4% и превышает показатель 2005 года на 13,6%.
4.3 Повышение экономической эффективности реализации молока за счет совершенствования каналов реализации
Для повышения эффективности реализации молока СПК «Красная Звезда» предлагается сменить канал сбыта цельного молока. В 2005 г. ОАО «Рамоз» организовало закупку молока у хозяйств Пошехонского МО. В с. Белом был открыт заготовительный пункт. Цена закупки молока установлена на том же уровне, что и на Даниловском маслосырзаводе, следовательно, средняя цена реализуемого СПК «Красная Звезда» молока останется на прежнем уровне. До с. Белое молоко доставляется автотранспортом хозяйства, а далее – автотранспортом ОАО «Рамоз».
Сравним фактические затраты на реализацию молока с возможными. Для этого рассчитаем возможные затраты на транспортировку.
Расстояние от хозяйства до с. Белое составляет 10 км. Исходя из этого, определим годовой пробег автомобиля:
10*2*365=7300 км.
Затраты на ГСМ в этом случае будут равны:
бензин: 7300*0,25*14,5=26462,5 руб.
масло: 7300*0,002*36=525,6 руб.
итого: 26462,5+525,6=26988,1 руб.
Амортизация автомобиля – 18 тыс. руб.
Годовой фонд заработной платы водителя с отчислениями на социальное страхование в этом случае составит 36000 руб.
Таким образом, затраты на транспортировку молока составят:
26988,1+18 000+36 000=80988,1 руб.
Предполагается реализовывать молоко, которое не идёт на переработку. Его объём составляет 3945 ц, следовательно, коммерческие расходы на 1 ц составят:
80988,1/3945=20,53 руб./ц.
Фактические коммерческие расходы составляют 23,6 руб./ц, производственная себестоимость 1 ц молока по проекту – 512,5 руб. Таким образом, проектируемая коммерческая себестоимость 1 ц молока составит:
512,5 – 20,53=491,9 руб.
Исходя из этого, рассчитаем экономическую эффективность совершенствования каналов реализации цельного молока. Данные оформим в таблицу 4.3.1.
Таблица 4.3.1 – Экономическая эффективность совершенствования каналов реализации цельного молока
| Показатели | Значение показателей | Отклонение, +/- | |
| Факт | Проект | ||
| Количество реализуемого молока, ц | 9162 | 3945 | -5217 |
| Коммерческая себестоимость 1 ц молока, руб. | 558 | 492 | – 66 |
| Полная себестоимость реализованного молока, тыс. руб. | 5112 | 1941 | -3171 |
| Средняя цена реализации 1 ц молока, руб. | 711,3 | 711,3 | – |
| Выручка от реализации молока, тыс. руб. | 6 517 | 2806 | -3711 |
| Прибыль от реализации, тыс. руб. | 1405 | 865 | -540 |
| Уровень рентабельности продаж цельного молока, % | 27,5 | 44,6 | +17,1 |
Из данных таблицы видно, что снижение коммерческих расходов и увеличение среднереализационной цены за счёт изменения каналов реализации цельного молока позволит хозяйству увеличить рентабельность его продаж до 44,6%, что на 17,1% выше фактического.
Экономический эффект от изученных мероприятий
В заключении сравним все данные, полученные нами в проектной части, и сравним их с фактическими, определив тем самым общий эффект от внедрения предложенных мероприятий (таблица 4.3.2).
Из данных таблицы видно, что оптимизация структуры кормопроизводства позволит хозяйству повысить продуктивность коров на 4741 кг и довести уровень рентабельности продаж молока до 31,7%.
Организация переработки молока в условиях хозяйства даст ему прибыль в размере 2162 тыс. руб., уровень рентабельности продаж пастеризованного молока составит 42,1%, от реализации цельного молока при этом хозяйство сможет получить 784 тыс. руб. прибыли. Таким образом, общая прибыль от реализации молока всех видов может составить 2946 тыс. руб., общий уровень рентабельности продаж при этом составит 41,4%, что на 13,9% выше фактического показателя.
Совершенствование каналов реализации цельного молока позволит хозяйству увеличить уровень рентабельности его продаж до 44,6%, что на 17,1% выше фактического.
Таким образом, внедрение всех предложенных мероприятий позволит хозяйству получить дополнительно 1622 тыс. руб. прибыли (по проекту она составляет 3027 тыс. руб.) и увеличить общий уровень рентабельности продаж молока всех видов с 27,5% до 42,8%.
Таблица 4.3.2. Экономическая эффективность мероприятий по совершенствованию производства и реализации молока в СПК «Красная Звезда»
| Показатели | Факт | Проект | Факт к проекту 3, +/- | ||
| оптимизация структуры кормопроизводства | организация переработки молока | совершенствование каналов реализации | |||
| 1. Среднегодовое поголовье коров, гол | 281 | 281 | 281 | 281 | – |
| 2. Среднегодовой удой от 1 коровы, кг | 3559 | 4300 | 4300 | 4300 | +741 |
| 3. Валовой надой, ц | 10000 | 12083 | 12083 | 12083 | +2083 |
| 1. Реализация цельного молока, ц | 9162 | 11463 | 3945 | 3945 | –5217 |
| 2. Коммерческая себестоимость 1 ц цельного молока, руб. | 558 | 512,5 | 512,5 | 492 | –66 |
| 3. Полная себестоимость реализации цельного молока, тыс. руб. | 5112 | 6193 | 2022 | 1941 | –3171 |
| 4. Средняя цена реализации 1 ц цельного молока, руб. | 711,3 | 711,3 | 711,3 | 711,3 | – |
| 5. Выручка от реализации цельного молока, тыс. руб. | 6516 | 8154 | 2806 | 2806 | –3710 |
| 6. Прибыль от реализации цельного молока, тыс. руб. | 1405 | 1961 | 784 | 865 | –540 |
| 7. Уровень рентабельности продаж цельного молока, % | 27,5 | 31,7 | 38,8 | 44,6 | +17,1 |
| 8. Производство пастеризованного молока, пакетов | – | – | 730000 | 730000 | – |
| 9. Затраты на переработку, тыс. руб. | – | – | 5138 | 5138 | – |
| 10. Коммерческая себестоимость 1 пакета молока, руб. | – | – | 5,95 | 5,95 | – |
| 11. Оптовая цена реализации 1 пакета, руб. | – | – | 10,00 | 10,00 | – |
| 12. Выручка от реализации пастеризованного молока, тыс. руб. | – | – | 7300 | 7300 | – |
| 13. Прибыль от реализации пастеризованного молока, тыс. руб. | – | – | 2162 | 2162 | – |
| 14. Уровень рентабельности пастеризованного молока, % | – | – | 42,1 | 42,1 | – |
| 15. Прибыль от реализации молока всех видов, тыс. руб. | 1405 | 1961 | 2946 | 3027 | +1622 |
| 16. Полная себестоимость реализованного молока всех видов, тыс. руб. | 5112 | 6193 | 7160 | 7079 | +1967 |
| 17. Уровень рентабельности продаж молока всех видов, % | 27,5 | 31,7 | 41,4 | 42,8 | +15,3 |
5. Безопасность и экологичность проекта
В настоящее время нестабильная экологическая ситуация негативно сказывается на деятельности всех отраслей народного хозяйства, особенно на отрасли агропромышленного комплекса и, как следствие, недостаточное внимание уделяется такому вопросу, как охрана труда.
Охрана труда на предприятии охватывает мероприятия по дальнейшему облегчению и оздоровлению условий труда на основе механизации и автоматизации тяжёлых