Проблемы инновационной деятельности в сельском хозяйстве
Таким образом, стратегия представляет собой детальный всесторонний комплексный план. Он должен разрабатываться с точки зрения перспективы всей фирмы, а не конкретного индивида. Редко когда основатель фирмы может себе позволить сочетать личные планы со стратегий организации. Стратегия предполагает разработку обоснованных мер и планов достижения намеченных целей, в которых должны быть учтены научно-технический потенциал фирмы и ее производственно-сбытовые нужды. Стратегический план должен обосновываться обширными исследованиями и фактическими данными. Поэтому необходимо постоянно заниматься сбором и анализом огромного количества информации об отраслях народного хозяйства, рынке, конкуренции и т.п.
2. Стратегический анализ колхоза «Дружба»
2.1 Анализ внешней среды организации
Значительное воздействие на предприятие оказывают факторы внешней среды, под влиянием которых изменениям могут подвергнуться эффективность функционирования предприятия и устойчивость его финансово-хозяйственной деятельности. В целях предотвращения каких-либо негативных последствий для конкретного предприятия, необходимо выявить и определить внешние факторы, имеющие свою классификацию. Классификация внешних факторов приведена в таблице 8
Таблица 8. Оценка отраслевой среды
| Группа факторов | Экстремальное значение | Очень неприв-лекательно |
Не очень привле- кательно |
Нейт- рально |
Некото- рая прив- лекатель- ность |
Очень привле- кательно |
Экстре- мальное значение |
|
| Рыночные факторы | ||||||||
|
Размер рынка |
малый | ___ | ___ | ___ | ____ | * | большой | |
| Темп роста рынка и потенциал | низкие | ___ | ____ | * | ____ | ____ | высокие | |
| Цикличность спроса | средняя | ___ | ___ | * | ___ | ___ | низкая | |
| Сезонность спроса | высокая | ___ | * | ___ | ___ | ___ | низкая | |
| Чувствительность цен | низкая | ____ | ___ | ___ | * | ___ | высокая | |
| Прибыльность производства | средняя | ___ | ___ | ___ | * | ___ | высокая | |
| Дифференциация продукта | низкая | ___ | ___ | ___ | * | ___ | высокая | |
| Факторы конкуренции | ||||||||
| Существование равных конкурентов | много | ___ | * | ___ | ___ | ___ | мало | |
| Интенсивность конкуренции | высокая | ___ | * | ___ | ___ | ___ | низкая | |
| Степень специализации конкурентов | высокая | ___ | ___ | ___ | * | ___ | низкая | |
| Трудности входа в отрасль новых фирм | меньше | ___ | ___ | ___ | * | ___ | больше | |
| Трудности выхода из отрасли фирмы | больше | ___ | ___ | * | ___ | ___ | меньше | |
| Изменяемость доли рынка | высокая | ___ | ___ | * | ___ | ___ | низкая | |
|
Уровень интеграции (вертикальной, горизонтальной) |
высокий | ___ | * | ___ | ___ | ___ | низкий | |
| Наличие товаро-заменителей | много | ___ | ____ | ___ | * | ___ | мало | |
| Загрузка мощностей | высокая | ___ | ___ | ___ | * | ___ | низкая | |
| Барьеры входа в отрасль | ||||||||
| Потребность в инвестициях | высокая | ___ | * | ___ | ___ | ___ | малая | |
|
Эффект масштаба (возможность экономии на постоянных расходах) |
низкий |
___ |
___ |
___ |
___ |
* |
высокий |
|
| Связанность потребителей с поставщиками | низкая |
___ | ____ | ____ | ____ | * | высокая |
|
| Наличие каналов распределения | мало | ___ | * | ___ | ___ | ___ | много | |
| Доступность каналов распределения | низкая | ___ | * | ___ | ___ | ___ | высокая | |
| Доступ к сырью | высокий | – | – | – | – | * | низкий | |
| Государственный протекционизм | слабый | * | ____ | ___ | ___ | ___ | сильный | |
| Социальные, культурные, организационные барьеры | высокие | ____ | * | ___ | ___ | ___ | низкие | |
| Барьеры выхода из отрасли | ||||||||
| Государственные и социальные ограничения | высокие | * | ___ | ___ | ___ | ___ | низкие | |
| Опасность социальных проблем | высокая | ___ | * | __ | ___ | ___ | низкая | |
| Специализация оборудования | средняя | * | ___ | ___ | ___ | ____ | высокая | |
| Зависимость от стратегических взаимоотношений | высокая | ___ | ___ | * | ___ | ___ | низкая | |
| Взаимоотношения с поставщиками | ||||||||
| Местные поставщики | много | * | ___ | ___ | ___ | ___ | мало | |
| Материалы-заменители | много | * | ___ | ___ | ___ | ___ | мало | |
| Интенсивность конкуренции среди поставщиков | высокая | * | ____ | ___ | ___ | ___ | низкая | |
| Доступ к иностранным поставщикам | низкая | ___ | * | ___ | ___ | ___ | высокая | |
| Формирование стратегических союзов | мало | * | ___ | ___ | ___ | ___ | много | |
| Уровень вертикальной интеграции с поставщиками | низкий | ___ | ___ | * | ___ | ___ | высокий | |
| Технологические факторы | ||||||||
| Уровень технических новшеств | низкий | * | ___ | ___ | ___ | ___ | высокий | |
| Сложность продукции, производства | высокая | * | ___ | ___ | ___ | ___ | низкая | |
| Патенты, интеллектуальная собственность | мало | ____ | ___ | ___ | * | ___ | много | |
| Капиталоемкость и наукоемкость продукции | низкая | * | ____ | ___ | ____ | ___ | высокая | |
| Макроэкономические факторы | ||||||||
| инфляция | высокая | – | – | * | – | – | низкая | |
| Валютная стабильность | низкая | ____ | ____ | * | ___ | ____ | высокая | |
| Уровень социальной компенсации | низкий | ____ | ___ | * | ___ | ___ | высокий | |
| Квалификация рабочей силы | средняя | * | ___ | __ | ___ | ___ | высокая | |
| Законодательные угрозы | мало | * | ____ | ___ | ___ | ___ | много | |
| Степень государственного регулирования | высокая |
___ | ____ | ___ | * | ___ | низкая |
|
| налогообложение | высокое | * | – | – | – | – | низкое | |
| Поддержка и субсидии государства | слабые |
* | ____ | ___ | ____ | ___ | сильные |
|
| Иностранные инвестиции и частная собственность | ограничены |
____ |
____ |
___ |
___ |
* |
Неогра- ничены |
|
| Социальные факторы | ||||||||
| Дисциплина работников | высокая | * | ____ | ___ | ___ | ____ | низкая | |
| Демографические изменения | мало | ___ | ____ | * | ___ | ___ | много | |
| Отношения рабочих с руководителем | хорошее |
* |
____ | ____ | ___ | ____ | плохое | |
Из вышеприведенной таблицы 8 видно, что согласно оценке рыночных факторов особую привлекательность для предприятия имеют размер рынка услуг и действующие цены. Предприятие находится в условиях очень высокой конкуренции на рынке реализуемых услуг, имеет большую потребность в заемном капитале, велика опасность социальных проблем с явно выраженными их государственными ограничениями, предприятие имеет очень низкую технологическую базу, высокий процент налогообложения создает препятствия для накопления капитала.
Конкуренты
У нашего колхоза на сегодняшний день существуют сильные конкуренты: племенные совхозы Читинской области. В приведенной ниже таблице 9 представлена сравнительная характеристика конкурентов
Приведенные данные по конкурентам показывают, что наибольшую сложность на текущий момент представляет племенной совхоз «Ушарбай», который имеет наиболее прочное положение и перспективы развития.
Таблица 9. Сравнительная характеристика конкурентов
| Исследуемые показатели | Конкуренты | Рост |
|||
| Колхоз «Дружба» | Племен.совхоз «Дагой» | Племенной совхоз «Ушарбай» | |||
| Качество предоставляемых услуг | высокое | высокое | высокое | выс | выс |
| Выручка от реализации продукции тыс. руб. | 3378 | 6789 | 8790 | 200,9 | 260,2 |
| Ассортимент товарной продукции | средний | высокий | высокий | выс | выс |
|
Доступность каналов распределения |
высокая | средняя | средняя | сред | сред |
|
Наличие каналов распределения |
высокая | средняя | средняя | сред | сред |
| Технологический уровень используемого оборудования | средний | средний | средний | сред | сред |
| Эффективность использования с/х угодий | 87 | 87 | 86 | 100% | 101,2% |
| Применение современных методов маркетинга и управления персоналом | Есть | Есть | есть | есть | есть |
Однако наш колхоз вполне может составить ему конкуренцию при условии постоянной грамотной маркетинговой политики в области развития сельского хозяйства в Могойтуйском районе.
Потребители
Так как основными видами деятельности являются:
– разведение овец и коз;
– разведение крупного рогатого скота;
– разведение свиней;
– разведение лошадей, ослов;
– выращивание зерновых и зернобобовых культур;
– выращивание кормовых культур;
– выращивание картофеля, столовых корнеплодных и клубнеплодных культур с высоким содержанием крахмала;
– оптовая торговля зерном, мясом, мясом птицы;
– оптовая торговля шкурами и кожей.
значит основными потребителями продукции сельского хозяйства являются население Читинской области и других регионов России, юридические и физические лица, которые пользуются предлагаемой продукцией.
Ценовая политика колхоза.
Под ценовой политикой понимаются общие цели, которые предприятие собирается достичь с помощью установления цен на свою продукцию, что расценивается как один из наиболее существенных элементов маркетингового комплекса. Уровень цен должен быть минимально достаточным, чтобы обеспечить предприятию запланированную прибыль, конкурентоспособность всего комплекса сельскохозяйственной продукции, достижение краткосрочных и долгосрочных целей, основной из которых является овладение основной долей рынка сельскохозяйственной продукции В Читинской области.
Таким образом, предлагается активная ценовая политика, заключающаяся в стратегии ценового прорыва, т.е. применения уровня цен несколько ниже уровня цен конкурентов и получения большей массы прибыли за счет увеличения объема продаж и захваченной доли рынка.
2.2 Оценка сильных и слабых сторон предприятия
Проводя анализ предприятия, помимо анализа внешней среды необходимо оценить сильные и слабые стороны в области его внутренней среды. Классификация сильных и слабых сторон предприятия приведены в таблице 10.
Таблица 10. Классификация внутренних факторов
| Сильные стороны | Слабые стороны |
|
1. Возможность получения экономии от объемов производства; 2. Возможность эффективного использования сельскохозяйственных угодий; 3. Улучшение племенной работы по сортам зерновых культур; 4. Улучшение племенной работы по поголовью скота; 5. Внедрение в производство новых технологий; |
1. Устаревший парк сельскохозяйственных машин и оборудования; 2. Отсутствие генерального плана развития сельского хозяйства в области; 3. Низкая заработная плата в отрасли; |
|
6. Доступность других видов транспорта для дальнейшего перемещения продукции; 7. Хороший имидж; 8. Наличие квалифицированного кадрового потенциала; 9. Федеральные и региональные программы; 10. Тенденции к возрождению экономики страны в развитии сельского хозяйства; |
4. Нестабильное финансовое положение; 5. Отсутствие специалистов по маркетингу; 6. Низкий уровень рекламной деятельности; 7. Большая текучесть рабочих специальностей; |
На основе проведенного исследования по макроокружению и выявлению сильных и слабых сторон во внутренней среде предприятия, сформируем SWOT-матрицу, отражающую возможности и угрозы предприятия при комплексном подходе к раннее описанным негативам и позитивам. В предлагаемой таблице 11 проведен свод анализ, отражающий возможности и угрозы предприятия во взаимодействии с внешней и внутренней средой колхоза «Дружба».
Таблица 11. SWOT – матрица
|
Возможности 1. Получение экономии от объемов производства; 2. Эффективное использование сельскохозяйственных угодий; 3. Улучшение племенной работы по сортам зерновых культур; 4. Улучшение племенной работы по поголовью скота; 5. Внедрение в производство новых технологий; |
Угрозы 1. Финансовая нестабильность; 2. Природно-климатические условия; 3. Большая текучесть кадров; 4. Хищение имущества; 5. Задержка сбыта готовой продукции; 6. Низкий уровень заработной платы в отрасли; 7. Низкий уровень развития сельского населения; 8. Бесперспективность развития с/х на современном этапе развития рыночной экономики |
|
|
Сильные стороны 1. Доступность других видов транспорта для дальнейшего перемещения прод-ии; 2. Хорошая репутация у покупателей; 3. Федеральные и региональные программы; 4. Тенденции к возрождению экономики страны в развитии сельского хозяйства; |
СИВ 1. Наращивание эффективного использования сельско-хозяйственных угодий; 2. Замена устаревшего оборудования; 3. Рост выручки от реализации сельско-хозяйственной продукции; |
СИУ 1. Ценовая стратегия |
|
СЛВ Использовать стратегию модернизации базы; Увеличить количество потребителей с/х продукции; Диффиренцированные цены |
СЛУ Изыскать возможность повышения заработной платы работникам колхоза |
По данным СВОТ-анализа можно сделать следующие выводы:
На мой взгляд, никакие мероприятия по совершенствованию системы управления на уровне ОАО не будут совершенны и целостны, без создания экономических условий благоприятствующих развитию отрасли в целом. Острым вопросом выживаемости предприятия является построения эффективной системы управления персоналом, которая непосредственно влияет на поведение сотрудников. Кроме того, для достижения поставленных целей колхоза необходимо учитывать организационную культуру как один из основных факторов влияющих на деятельность предприятия в процессе достижения своих целей. Кроме того, в отрасли сельского хозяйства сложился очень низкий уровень заработной платы, поэтому совершенствование системы мотивации на предприятии, также является первоочередной задачей.
В результате анализа, проведенного во второй главе можно сделать вывод, что под действием факторов внешней среды были снижены темпы роста продукции животноводства, в нашем случае овцеводства. В условиях «выживания» колхоз не наращивает свою производственную базу в части роста стоимости активной части производственных фондов, что в свою очередь повлекло за собой снижение темпов роста товарной продукции. Минимальное наличие денежных средств не позволяет предприятию вести активную ценовую политику в области приобретения новых сельскохозяйственных машин. Необходима разработки стратегии концентрированного роста продукции овцеводства за счет банковского займа на льготных условиях, что и предлагается мною в третьей главе курсовой работы.
3. Совершенствование инновационной деятельности на предприятии
3.1 Совершенствование механизма ведения отрасли овцеводства за счет внедрения инновационного проекта, путем наращивания технической оснащенности предприятия
В целях участия в Программе Приоритетный национальный проект «Развитие АПК» и совершенствования экономического механизма предприятия в целом и отрасли овцеводства, улучшения социального состояния жителей села, занимающихся производством сельскохозяйственной продукции требуется ряд мероприятий, прежде всего наращивание технической оснащенности предприятия, путем увеличения активной части фондов, которая как было выяснено в анализе имеет меньший удельный вес, чем пассивная часть. Для этого нам нужно будет произвести заем денежных средств и произвести расчет производственного, финансового, инвестиционных планов предприятия.
Определим дополнительные затраты а и сведем данные расчетов в таблицу 12
Таблица 12. Определение дополнительных затрат
| Статья | Всего |
| Платежи за аренду и лизинг, т. р. | 290 |
| Программа сервисного обслуживания, т. р. | 38 |
| Монтажные и пусконаладочные работы, т. р. | 201 |
|
Получение налоговых разрешений т. р. |
80 |
| Итого т. р. | 616 |
Исходя среднего уровня цен на произведенную продукцию, определенного на основе анализа цен конкурентов, плановый производственный план и объем денежных поступлений определяется на следующем уровне (таблица 13).
Таблица 13 Планируемые доходы предприятия, тыс. рублей
| Наименование | 2007 г | 2008 г. | 2009 г. | 2010 г. | 2011 |
| Дополнительная выручка от реализации |
3800 тыс. руб. |
4260 тыс. руб. |
4860 тыс. руб. |
5460 тыс. руб. |
6060 тыс. руб. |
Согласно приведенной таблицы 13 выручка от реализации спланирована в2008 году с ростом к 2007 году на 12,1%, 2009 года к 2008 году с ростом на 14,1%, 2010 года к 2009 году на 12,3%, 2011 года к 2010 году на 11%. Дополнительная выручка от реализации получена за счет эффективности использования сельскохозяйственных угодий, наращивания активной части фондов до 70%. Почему взята только часть этой выручки, потому что реализация инвестиционного проекта будет осуществляться за счет чистых денежных поступлений выручки за счет увеличения поголовья овец. В таблице 14, где сгруппированы основные статьи постоянных издержек предприятия, включено: погашение банковского кредита, оплаты труда работников и соответственно отчислений в фонды, коммунальные платежи и начисление амортизационных отчислений.
Таблица 14. Постоянные издержки, тыс. рублей
| Наименование | 2007 г | 2008 г | 2009 г | 2010 г | 2011 г | |
| 1. | Погашение банковского кредита | 390 | 390 | 390 | 390 | 390 |
| 3. | Оплата труда работников | 1875 | 2063 | 2269 | 2496 | 2746 |
| 4. | Отчисления из з/п | 488 | 536 | 590 | 649 | 714 |
| 5. | Коммунальные платежи | 90 | 109 | 123 | 153 | 178 |
| 6. | Амортизационные отчисления | 243 | 243 | 243 | 243 | 243 |
| Итого: | 3086 | 3341 | 3615 | 3931 | 4271 |
Одна из постоянных составляющих статей затрат в таблице 14 включает погашение банковского кредита, который рассчитан исходя из банковского процента – 19% годовых. Динамика роста заработной платы работников запланирована на основе имеющейся численности и по годам ее состав не меняется. Увеличение численности штата не планируется, будет осуществляться совмещение профессий на всех участках обслуживания. Это вызвано большими финансовыми трудностями, сложившимися на предприятии. Отчисления на социальные нужды запланированы в размере 26% отчислений от начисленного фонда заработной платы. Рост затрат, направляемых на оплату коммунальных платежей запланирован в 2007 году с ростом к соответствующему периоду 2006 года на 21,1% и в последующие периоды в среднем на 19,7% роста.
Переменные издержки отражены в таблице 15. Их состав следующий: расходы на ГСМ запланированы с учетом повышения цен на горюче-смазочные материалы по утвержденным тарифам, предлагаемым нашим статистическим управлением, рост материальных расходов включает не только приобретение материалов, но и затраты производимые организацией в части услуг, которые осуществляют сторонние организации, в части отнесения их на материальные затраты. Удельный вес переменных издержек в общих затратах составляет 11,6%.
Таблица 15. Переменные издержки
| Наименование | 2007 г | 2008 г | 2009 г | 2010 г | 2011 г | |
| 1. | ГСМ | 43 | 47 | 52 | 57 | 63 |
| 2. | Расходные материалы | 250 | 275 | 302 | 332 | 365 |
| 3. | Транспортные расходы | 36 | 39 | 43 | 47 | 52 |
| 4. | Информационные услуги сторонних организаций | 22 | 24 | 26 | 29 | 32 |
| 5. | Аренда техники у коммунальных служб | 24 | 26 | 29 | 32 | 35 |
| 6. | Непредвиденные расходы | 30 | 33 | 36 | 40 | 44 |
| Итого | 405 | 446 | 491 | 540 | 594 |
Далее составляем финансовый план, чтобы иметь представление об имеющихся денежных средствах, которые определяются уровнем чистой прибыли. Финансовый план представлен в таблице 16.
Таблица 16. Финансовый план
| N | Наименование показателей | 2007 г | 2008 г | 2009 г | 2010 г | 2011 г |
| 1 |
Выручка от реализации услуг тыс. руб. |
3800 | 4260 | 4860 | 5460 | 6060 |
| 2 | Затраты на производство | 3491 | 3787 | 4106 | 4471 | 4865 |
| 3 | Прибыль от реализации | 309 | 473 | 754 | 989 | 1195 |
| 4 | Сумма налога на прибыль 24% | 74 | 113 | 181 | 237 | 287 |
| 5 | Чистая прибыль | 235 | 360 | 573 | 752 | 908 |
Данные таблицы 16 свидетельствуют о том, что темпы роста выручки от реализации услуг (темпы роста в отношении 2011 года к 2006 году составляют 159,4%) превышают темпы роста затрат, направляемых на производство продукции (темпы роста затрат в отношении 2011 года к 2006 году составляют 139,4%). Такое соотношение темпов выручки и затрат при составлении бюджетных планов считается выдержанным и проект утверждается для дальнейшей его реализации. Сумма налога на прибыль при планировании взята в размере 24% от суммы балансовой прибыли. Размер налогообложения балансовой прибыли взят на уровне 2006 года.
3.2 Расчет эффективности за счет внедрения инновационного проекта
При оценке эффективности инвестиционных проектов обязательным условием является сопоставимость по времени капитальных вложений и потоков будущих поступлений. Эти два показателя не могут сравниваться непосредственно, так как возникают в разные моменты времени, а цена денег по мере удаленности их получения падает, что связано с инфляцией, риском неполучения вложенных средств и т.д. Поэтому и инвестиции, и поток будущих поступлений как источник их окупаемости необходимо свести к эквивалентным величинам, рассчитанным на один и тот же момент времени. Это будет текущая стоимость, которая получается путем дисконтирования.
Инвестиционные затраты (ИЗ) будущего (расчетного) периода (t) c учетом дисконтирования определяются по формуле:
ИЗt=ИЗ1 (1+Енп), где
ИЗ1 – сумма инвестиционных затрат, вкладываемых на момент расчета.
Инвестиционные затраты будущего периода больше, чем первоначальные затраты, так как из-за инфляции и других негативных процессов для создания объекта аналогичной производственной мощности через t лет потребуется больше денег, чем это необходимо в данный момент. Эти затраты должны окупаться за счет будущих поступлений – прибыли, направляемой на накопление, и амортизации, составляющих чистый поток денежных средств (ЧП). Текущая стоимость будущих поступлений вычисляется следующим образом:
ТС=(Пнак +А)*(1+Енп),
А чистая текущая стоимость проекта (ЧТС) определяется разницей между суммарной текущей стоимостью по годам расчетного периода и инвестиционными затрами:
ЧТС= ЧП1 (1+Енп)+ ЧП2 (1+Енп)+…..+ЧПt (1+Енп) – ИЗ
Для определения коэффициента дисконтирования могут применяться стандартные таблицы. Тот период времени в годах, в течение которого суммарный дисконтированный чистый поток сравняется с капитальными вложениями и другими затратами, связанными с инвестированием, является сроком окупаемости инвестиционных затрат, т.е.
Сумма ЧТi = ИЗ или ЧТС = сумма ЧПi – ИЗ=0
В таблице 17 я представлена последовательность расчета срока окупаемости инвестиций.
Таблица 17. Последовательность расчета срока окупаемости инвестиций
| Показатели | 2007 г | 2008 г | 2009 г | 2010 г | 2011 г |
| 1. Выручка реализации услуг, тыс. руб. | 3800 | 4260 | 4860 | 5460 | 6060 |
| 2. Эксплуатационные затраты | 3491 | 3787 | 4106 | 4471 | 4865 |
| 3. Налогооблагаемая прибыль (строка 1 – строка 2) | 309 | 473 | 754 | 989 | 1195 |
| 4. Чистая прибыль (строка 3 – 24% стр. 3) | 235 | 360 | 573 | 752 | 908 |
| 5. Инвестиционные затраты (ИЗ) | 390 | 390 | 390 | 390 | 390 |
| 6.ИЗ для расчета амортизации | 390 | 296 | 225 | 171 | 130 |
| 7. Амортизационные отчисления (строка 7*средняя норма амортизации) | 94 | 71 | 54 | 41 | 31 |
| 8. Чистый приток денежных средств (строка 5+ строка8) | 484 | 367 | 279 | 212 | 161 |
| 9. Инвестиции, не возмещенные за текущий год (ЧТС) | 874 | 1241 | 1520 | 1732 | 1950 |
И З (инвестиционные затраты) для расчета амортизации рассчитываются следующим образом:
1-ый год – строка 5 графа2;
2-ой год строка 6 графа 2 – строка 7 графа 2 и т.д.
Инвестиции, не возмещенные за текущий год (ЧТС):
1-ый год строка 5 графа 2 – строка 8 графа 2
2-ой год строка 9 графа 2 – строка 8 графа 3
3-ий год строка 9 графа 3 – строка 8 графа 4 и т.д.
Срок окупаемости нашего проекта составляет пять лет. Графический процесс окупаемости инвестиций, определенный по чистой текущей стоимости показан на рис. 1.
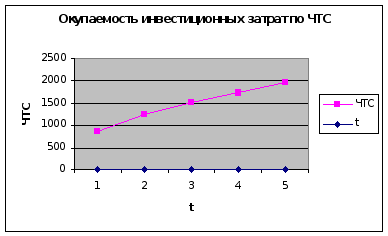
Рис. 1. Окупаемость инвестиционных затрат по ЧТС
В предпринимательской деятельности всегда существует опасность того, что цели, поставленные в плане, могут быть полностью или частично не достигнуты. Из всего перечня рисков особое внимание уделяется финансово-экономическим рискам, классификация и влияние которых отражены в табл. 18
Финансово-экономические риски
| Виды рисков | Отрицательное влияние на прибыль |
| Неустойчивость спроса | Падение спроса с ростом цен |
| Появление альтернативного продукта | Снижение спроса |
| Снижение цен конкурентов | Снижение цен |
| Увеличение производства у конкурентов | Падение продаж или снижение цен |
| Рост налогов | Уменьшение чистой прибыли |
| Платежеспособность потребителей | Падение продаж |
| Рост цен на сырье, материалы, перевозки | Снижение прибыли из-за роста цен |
| Зависимость от поставщиков, отсутствие альтернативы | Снижение прибыли из-за роста цен |
| Недостаток оборотных средств | Увеличение кредитов |
С тем, чтобы определить, насколько рискован запланированный проект, производятся расчеты в следующей последовательности:
Определяем средневзвешенную рентабельность через вероятности. Среднефирменная рентабельность составила за ряд лет – 6,7%, 9,5%, 14%, 16,8%, 18,7%. Планируемый уровень рентабельности – 20%.
Определяем средневзвешенную рентабельность:
6,7 * 1/5 + 9,5*1/5 + 14*1/5 + 16,8*1/5 + 18,7*1/5 = 13,1%
Далее определяем дисперсию, как сумму произведений всех квадратов разниц между средней и фактической их величиной на соответствующую величину вероятности данного события:
Дисперсия = (6,7–13,1)2 * 0,2 + (9,5–13,1)2* 0,2 + (14 – 13,1)2 * 0,2 + (16,8 –13,1)2 * 0,2 + (18,7 – 13,1)2 * 0,2 = 20
Находим
стандартное
отклонение
=
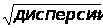 4,47
Это значит, что наиболее вероятное отклонение рентабельности продукции от ее средней величины составит ± 4,47%, т.е. по пессимистическому прогнозу можно ожидать рентабельность продукции на уровне 8,63% (13,1% – 4,47%), а по оптимистическому прогнозу 17,57% (13,1% + 4,47%). Из этого можно сделать вывод, что проект минимально рискован, т. к. планируемая рентабельность составила 20%.
Заключение
Существует множество определений организации системы инновационного развития предприятия. «Инновационная деятельность предприятия» – самостоятельный вид деятельности, главной целью которой является повышение производственной, творческой отдачи и активности организации.
Инновация призвана служить гарантией процветания предприятия. Следует отметить, что успешное функционирование всей системы хозяйствования, ее эффективность во многом зависят от деятельности хозяйственных руководителей, от их умения организовать процесс инновации. За последние годы экономическая обстановка в России значительно изменилась, что создало весомую необходимость построения нового «здания» системы управления персоналом на сельскохозяйственных предприятиях для решения проблем и пополнения функций в существующих системах управления организацией. Таким образом, совершенствование системы управления организацией на сельскохозяйственных предприятиях является неотъемлемым фактором, который определяет производственное поведение сотрудников, а следовательно и достижение организационных целей.
В отношении экономической характеристики колхоза «Дружба» следует отметить, что специализация хозяйства – животноводство, а именно овцеводство. Общая земельная площадь в колхозе по состоянию на 2006 год составляет 49666 га, из нее удельный вес сельскохозяйственных угодий равен 88,3%. Основные фонды в хозяйстве оцениваются в 48149 тыс. рублей. Среднегодовая численность работников в 2006 году снизилась на 71 человек по сравнению с 2004 годом и составляет 60 человек. Денежная выручка по сельскохозяйственному производству в 2004 году составила 3210 тыс. рублей, в 2005 году 4126 тыс. рублей, а в 2006 году 3378 тыс. рублей основу которой составляют статьи животноводства. Колхоз является прибыльным и рентабельным (в 2006 году уровень рентабельности составил 0,9%, в 2005 году – 7,2%).
В проектной части курсовой работы было предложено совершенствование механизма ведения отрасли овцеводства за счет внедрения инновационного проекта, путем наращивания технической оснащенности предприятия
Внедрение инновации предусматривает совершенствование экономического механизма предприятия в целом и отрасли овцеводства, улучшения социального состояния жителей села, занимающихся производством сельскохозяйственной продукции, прежде всего наращивания технической оснащенности предприятия, путем увеличения активной части фондов. Для этого был произведен заем денежных средств, которые были направлены на увеличение технической оснащенности колхоза, в результате которой увеличивается эффективность использования сельскохозяйственных угодий, растет поголовье овец, в результате увеличиваются денежные поступления, растет прибыль предприятия, которая направляется на погашение инвестиционного займа.
Список использованной литературы
Гражданский Кодекс РФ
Трудовой Кодекс РФ
Сельское хозяйство Республики Бурятия. Статистический сборник №10–07–13. Улан-Удэ, 2004 г.
Организация производства на предприятиях АПК: учебник / под ред. Шакирова Ф.К. – М.: КолосС, 2003 г.
Баева Е.А. Бухгалтерский управленческий учет в животноводстве. Автореферат – М., 2004 г.
Востриков Н.И. Повышение производительности труда в овцеводстве. Автореферат – Новосибирск, 2001 г.
Лумбунов С.Г. Продуктивность овец. – Улан-Удэ: изд-во БГСХА, 2001 г.
Дамдинжапов З.М. Условия и факторы повышения эффективности интенсивного скотоводства. Материалы научно-практической конференции, посвященной 70-летию БГСХА. – Улан-Удэ: изд-во БГСХА, 2001 г.
Горланов С.А., Назаренко Н.Т., Попов Ю.Ю. Основы рыночных отношений в сельском хозяйстве. Учебное пособие. – Воронеж: ВГАУ – УКЦ, 2001 – 320 с.
Ефимова М.Р., Петрова Е.В., Румянцев В.Н. Общая теория статистики. – М.: Инфра – 2004. – 416 с.
Кованов С.И., Свободин В.А. Экономические показатели деятельности сельскохозяйственных предприятий – М.; Агропромиздат, 2005 – 158 с.
Крючков В.Г., Раковецкая Л.И. Трриториальная организация и эффективность производства в сельском хозяйстве – М.; МТУ, 2004 г. – 135 с.
Назаренко Н.Т. Экономика сельского хозяйства: микроэкономика сельскохозяйственных предприятий. Учебное пособие – Воронеж: ВГАУ – УКЦ, 2001 – 216 с.
Экономика сельского хозяйства – Журнал №7, 2004
Яковлев В.Б, Корнев Г.Н. Анализ эффективности производства – М.; Росагропромиздат, 2002 – 220 с.
Верховин В.И. Мотивация труда работников в условиях современного производства. - М.: Изд-во МГУ, 2000
Виханский О.С., Наумов А.Л. Менеджмент: человек, стратегия, организация, процесс. – М.: Изд-во МГУ, 2001
Волгин А.П., Матирко В.И. и др. Управление персоналом в условиях рыночной экономики. – М.: Дело ЛТД, 2001
Гвишлави Д.М. Организация и управление. М. – :МГУ, 2002
Герчикова И.Н. Менеджмент: Учебное пособие. - М: Банки и биржи, ЮНИТИ, 2002
Горнев А.З., Удалов Ф.Е., Некоторые проблемы управления в условиях формирования рыночных отношений: Монография – Н. Новгород: Изд-во Нижегородского унив-та. 2002
Громова О.Н., Мешин В.М., Свистунов В.М. Организация управленческого труда. – М. Экономика, 2001
Зайцев Г.Г. Управление персоналом. - СПБ: Лениздат. 2001
Зайцев Г.Г., Файбуневич С.И. Управление кадрами на предприятии. – СПБ: Лениздат, 2001
Ивановская Л.В., Свистунов В.М. Обеспечение системы управления персоналом на предприятии. - М.: ЮНИТИ, 2001
Квалифицированный справочник должностей руководителей, специалистов и других служащих. – М.: Соцзащита, 2002
Кибанов А.Я., Захаров Д.К. Формирование системы управления персоналом на предприятии: Учебное пособие для студентов. - М.: Инфра. 2003.
Кодекс законов о труде Российской Федерации: Официальный текст по состоянию на 1 октября 1995. – М.: Издательская группа «Инфра-Кодекс». 2004.
1 Основы менеджмента // под ред. А.А. Радугина – М.: Центр, 2002. С. 154.