Управління ризиками
Таблиця 2
Аналіз ризику методом аналізу сценарію
| Сценарій | Ймовірність виходу (Рі) |
Обсяг продажу, од. |
Ціна продажу, тис.грн. |
ЧТВ(NPV),тис. грн. |
| Найгірший випадок | 0,20 | 825,0 | 46,9 | -539,5 |
| Базовий випадок | 0,60 | 3900,0 | 71,0 | +302,2 |
| Найкращий випадок | 0,20 | 5000,0 | 95,1 | +1660,4 |
Витрати у всіх 3 випадках на одиницю продукції (1 ц. молока) становлять 63,9грн., ставка дисконту 22%( визначаємо на основі ставки інфляції). Коефіцієнт варіації по „середньому проекту” дорівнює 1,5.Подальші розрахунки зроблені на основі додатку1.
Виручка Витрати Чистий грошовий потік
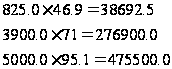
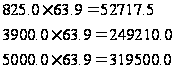
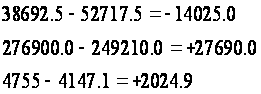
Так як визначаємо ступень ризиковості на 1 рік, то коефіцієнт дисконтування однаковим для всіх 3-ох випадків і складатиме: 0,82 (1/1,22).
Продисконтуємо чистий грошовий потік і отримаємо чисту теперішню вартість (NPV):
-539,5+302,2+1660,4=1423,1(тис.грн.)
Розраховуємо очікувану чисту теперішню вартість (NPVо):
-107,9+181,3+332,1=405,5(тис.грн.)
Визначаємо відхилення по NPV:
NTVв=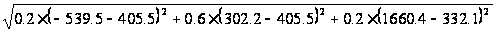
NTVв=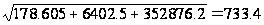 (тис.грн.)
Звідси коефіцієнт варіації:
Kв=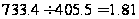 (Так
як 1,81>1, то проект
не приймаємо,
тому що існує
велика ступінь
ризиковості).
Останнім часом найбільш застосовуваним став метод статистичних випробувань (метод "Монте-Карло"). До переваг цього методу належить можливість аналізувати та оцінювати різні шляхи реалізації проекту.
Розглядаючи питання методики визначення ризику, слід звернути увагу на те, що початковим пунктом в аналізі ризику проекту є встановлення невизначеності, притаманної грошовим потокам проекту. Цей аналіз можна проводити декількома шляхами, від неформального судження до комплексних економічних та статистичних аналізів, що включають самостійні підрахунки до великомасштабних комп'ютерних моделей.
Необхідно також провести аналіз чутливості проекту. Він полягає в тому, що, крім прогнозованих фінансових результатів, розрахованих для базового варіанту, виконується розрахунок ще для декількох екстремальних випадків:
> розрахунок за найгіршим сценарієм — коли зовнішні фактори максимально заважають здійсненню проекту;
> розрахунок за найкращим сценарієм — коли зовнішні фактори максимально сприяють здійсненню проекту.
За найгіршого сценарію реалізації проекту повинна бути забезпечена прибутковість, яка гарантує виконання зобов'язань перед кредиторами або партнерами.
1. Аналіз чутливості реагування. Ми знаємо, що більшість змінних, які визначають грошові потоки проекту, базуються на ймовірності розподілу, а отже, точно не відомі. Також ми знаємо, що більшість їх змінна у ключовій вхідній змінній величині (такій, як обсяг продажу) зумовлює чисту теперішню вартість (ЧТВ) проекту змінюватися.
Метод ЧТВ базується на методології дисконтування грошових потоків. Для застосування цього підходу ми використаємо такі етапи:
1. Знаходимо теперішню вартість кожного грошового потоку, включаючи як прибутки, так і витрати, дисконтовану на вартість капіталу.
2. Сумуємо ці дисконтовані грошові потоки, і отриманий результат визначимо як чисту теперішню вартість проекту. Якщо ЧТВ>0, то проект доцільно прийняти. У протилежному випадку — від нього слід відмовитися. Якщо ми маємо два проекти, що виключають один одного, то перевага віддається проекту з більшим значенням ЧТВ (Net Present Value).
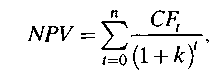
де CF, — очікувані чисті грошові потоки у період t;
k — вартість капіталу проекту;
t — порядковий номер розрахунку;
n — кількість років.
Очікувані фіксовані та змінні витрати проекту будемо називати базовими, оскільки у ході управління вони будуть змінюватися. В аналізі чутливості ми змінюємо кожну змінну величину на декілька визначених.
Коефіцієнт варіації ЧТВ проекту можна порівняти з коефіцієнтом "середнього проекту", щоб отримати уявлення про відносну ризиковість проекту. Існуючі проекти корпорації в середньому мають коефіцієнт варіації приблизно 1,0. Таким чином, на основі цього виміру ризику проекту менеджери корпорації дійдуть висновку, що даний проект більш ризикований, ніж "середній" проект корпорації.
3. Ринковий ризик (або бета-ризик). Розглянемо за допомогою прикладу.
Середніми ризиками вважаються ті, що мають тенденцію підніматися й зменшуватися синхронно з розвитком загального ринку. Визначимо рівняння ринку:
ks = krf + (km - krf) x p, де
krf — безризикова ставка прибутку;
km — потрібна ставка прибутку;
Р,- — бета-коефіцієнт по прибутку.
Якщо загальний бета-коефіцієнт корпорації знаходиться в інтервалі між 1,1 та 1,5, то його точне значення буде залежати від розміру інвестицій у проект.
Результати розрахунків можна зобразити графічно, де на осі X — ризик (Р, = 0,5; 1,1; 1,5), а на осі У — норма прибутку (відповідно до розрахунків). Якщо ймовірна норма прибутку даного проекту знаходиться вище прямої, тоді цей проект варто реалізовувати, оскільки його ймовірної норми прибутку більше, ніж достатньо для компенсації ризику, і навпаки. Отже, чим вищий бета-ризик, тим більш необхідною є норма прибутку для компенсації інвесторам за цей ризик.
4. Визначення точки беззбитковості. Даний показник характеризує обсяг продажу, при якому виручка від реалізації продукції збігається з витратами виробництва. Показник розраховується як на основі графічного методу, так і за математичною формулою. При визначенні даного показника витрати на виробництво продукції поділяються на умовно-постійні (Вп) та змінні (Вз). Відповідно, точка беззбитковості визначається за формулою:
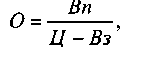
де О — точка беззбитковості, од.;
Вn — постійні витрати (не змінюються при зміні обсягу виробництва) на всю програму проекту, грн.;
Ц— ціна одиниці продукції, грн.;
Вз — витрати змінні (змінюються прямо пропорційно обсягу виробництва) на од., грн.
5. Дерево рішень. Для побудови "дерева рішень" аналітик визначає склад і тривалість фаз життєвого циклу проекту; виділяє ключові події, які можуть вплинути на подальший розвиток проекту, та можливий час їх настання; аналітик обирає всі можливі рішення, які можуть бути прийнятими в результаті настання кожної із подій, та визначає ймовірність кожного із них; останнім етапом аналізу даних для побудови "дерева рішень" є встановлення вартості кожного етапу здійснення проекту (вартості робіт між ключовими подіями) в поточних цінах. На основі даних будується "дерево рішень". Його вузли представляють ключові події, а стрілки, що їх поєднують, — перелік робіт по реалізації проекту. Крім того, наводиться інформація відносно часу, вартості робіт і ймовірності розвитку того чи іншого рішення. В результаті побудови дерева рішень визначається ймовірність кожного сценарію розвитку проекту, а також чистий приведений дохід (ЧПД) по кожному сценарію та по проекту в цілому.
Наприклад:
0-1 — передінвестиційні дослідження;
1-2 — розробка пакета технічної та економічної документації;
2-3 — проведення торгів, підписання контрактів;
3-4 — реалізація проекту;
4-5 — отримання прибутку від першого року реалізації проекту.
У даному прикладі подано лише один спрощений сценарій "дерева рішень". На практиці таких сценаріїв декілька, по кожному з яких визначається їх теперішня вартість, позитивний інтегральний показник якої вказує на можливий ступінь ризику.
6. Метод "Монте-Карло". Цей метод базується на використанні імітаційних моделей, які дозволяють створити певну кількість сценаріїв, що узгоджуються із заданими обмеженнями по конкретному проекту. На практиці даний метод можливо застосовувати лише з використанням комп'ютерних програм, які дозволяють описати прогнозні моделі і розрахувати велику кількість можливих сценаріїв. Як прогнозні моделі виступають математичні залежності, отримані при розрахунку показників економічної ефективності (як правило, ЧПД). Повинні бути якомога точно виявлені всі змінні, що впливають на кінцевий результат, з описом ступеня цих залежностей .
2. Аналіз ризиків в умовах невизначеності ринкової ситуації
2.1. Розрахунок реалізаційної ціни та ризик перевищєння оптимальної ціни
Скільки буде коштувати продукція? Відповідь на це питання може дати калькуляція реалізаційної ціни продукції. При цьому необхідно виходити з того, що ми розраховуємо прогнозну ціну за винятком знижок та сконто поставників. Іноді при покупці товару виникають ще й інші витрати, наприклад, виплата комісійних торговому посереднику.
Ці затрати повинні бути оцінені та додатково включені до інших витрат. Транспортні витрати за доставку товару можуть бути при розрахунках не зовсім визначеними. Їх необхідно включити до загальних витрат. Наявність невизначеності при даній операції приводить до ризику перевищення бажаної реалізаційної ціни.
Таблиця 3
Прогнозна калькуляція реалізаційної ціни молока
| Показники |
Значення за 2003 р., грн. |
| 1. Ціна продукції по собівартості за 1 ц., грн. | 46,9 |
| 2. Послуги посередника (40%) | 18,8 |
| 3. Транспортні витрати | 37,0 |
|
4. Очікуваний прибуток від реалізації 1 ц. про- дукції (5%) |
2,35 |
| 5. Повна реалізаційна ціна 1ц. продукції, грн. | 95,1 |
| 6. Вироблено, ц.* | 1760,0 |
| 7. Вартість продукції (7=5х6), грн.** | 167 376,0 |
* - згідно додатку 1.
** - в додатку 1 виручка від реалізації молока складає 38,7 тис. грн. що на 167337,0 грн. менше за прораховану вартість. Можливо, в 167 тис. грн. не були включені деякі позапланові витрати та ціна реалізації була занижена за пропозицією посередника.
Отже, можливі значення відхилень реалізаційної ціни 1 ц. продукції при різних рівнях впевненості приведені нижче.
Таблиця 4
Можливі значення відхилень реалізаційної ціни 1ц.молока
|
a Показники |
0.2 | 0.4 | 0.6 | 0.8 | 1.0 |
| Min | 46.9* | 52.93 | 58.96 | 64.99 | 71.0 |
| Max | 95.1* | 89.07 | 83.04 | 77.01 | 71.0 |
* - дані взято з попередньої таблиці 3.
Таким чином, найбільш бажана ціна 1ц. молока складає 95,1 грн. При цьому з впевненістю 80% можна сказати, що ціна 1 ц. продукції буде лежати в діапазоні 64,99 - 77,01 гривень.
2.2. Прогноз оптимального розміру замовлення кормів та оцінка ризику додаткових витрат
Зміст проблеми управління запасами зводиться до знаходження такого об’єму закупівель (або поповнення запасів), який би був найвигіднішим. Планування закупівель повинно враховувати тенденції в зміні розмірів витрат. Якщо витрати при покупці великої кількості товару знижуються, то витрати по його зберіганню, навпаки, збільшаться. Загальні витрати повині бути мінімізіровані. Так, потрібно спрогнозувати оптимальний розмір замовлення за звітній період, при якому витрати будуть мінімальними. Заплануємо купити 198 ц. меляси для підкріплення кормового раціону сочними кормами на зимовий період.
Таблиця 5
Прогноз оптимального об’єму замовлення
| Показники | Значення |
| µ - необхідна кількість продукції, ц. | 198,0 |
| b - ціна на одне замовлення, грн. | 400,0 |
| r - закупівельна ціна 1 ц. продукції, грн. | 40,0 |
| g – Норма витрат зберігання (5%) | 9,9 |
|
Оптимальний розмір замовлення
|
20,0 |
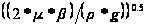
Таблиця 6
Прогноз загальних витрат
| Показники | Значення |
| 1) b - ціна на одне замовлення, грн. | 400,0 |
| 2) µ - необхідна кількість товару, ц. | 198,0 |
| 3) Х – попит на запас у звітній період, ц. | 20,0 |
|
4)
Річна вартість
замовлення |
3960,0 |
| 5) r - закупівельна ціна 1 кг. товару, грн. | 40,0 |
| 6) g – норма витрат зберігання (5%) | 9,9 |
|
7)
Річна вартість
зберігання
запасів |
3960,0 |
| 8) “+” Загальна вартість витрат (8=7+4), грн. | 7920,0 |
 ,
грн.
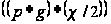 ,
грн.
Як показують розрахунки, найбільш оптимальним варіантом управління запасами являється такий: розмір замовлення складає близько 20 ц., при цьому прогнозні витрати будуть 7920,0 грн.. При підвищенні чи зменшенні числа замовлень відносно оптимального відбувається ріст ризику перевищення витрат. Оптимальний об’єм закупівель досягається тоді, коли витрати, пов’язані із замовленнями, будуть виправдані із складськими витратами.
2.3. Оцінка інфляційного ризику на основі індексу цін
Спрогнозуємо індекси цін Лашперўє та Пааше по трьом видам продукції на п’ять років вперед, оцінимо ризик перевищення інфляції 22%. Вихідні дані приведено в наступній таблиці.
Таблиця 7
Вихідні дані
|
Види продукції |
Базисний рік (2002 рік.) | Звітній рік (2003 рік) | ||
| Ціна1 ц., грн. |
Вироблено продукції, ц. |
Ціна 1 ц., грн. |
Вироблено продукції, ц. |
|
| Ц 0 | В 0 | Ц 1 | В 1 | |
| а) молоко, ц. | 46,9 | 3905,0 | 47,0 | 1760,0 |
|
б) вирощення ВРХ (в ж. в.), ц. |
210,4 | 534,0 | 210,0 | 240,0 |
|
в) вирощення свиней (в ж. в.), ц. |
522,8 | 358,0 | 339,0 | 28,0 |
Дані взято з додатку 1 (Ф. №50 по ПП „Ареал”)
Розрахунок індексів проводимо по простим залежностям. Індекс цін являється середньозваженою ціною визначеної кількості продукції базисного року. Для індексу Пааше в якості вихідної величини візьмемо кількість продукції звітного року, тобто 2003 р.. Визначення індексу Лашперўє приведено нижче:
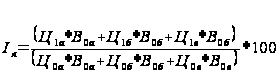
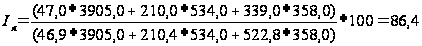
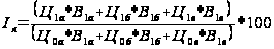
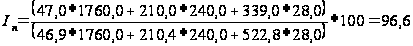
Індекс цін Лашперўє означає, що для кількості продукції базисного року в звітному році затрат повинно бути приблизно на 13,6 % менше (100-86,4).
Індекс цін Пааше може відображати деякі структурні зміни „споживчого кошика”. Для індексу Пааше в даному випадку очікуване значення буде не точним, що пояснюється великою невизначеністю прогнозних значень кількості реалізованої продукції.
Індекси – це інтегральні показники, які відображають стан конкретного ринку. Вони дозволяють враховувати деякі макроекономічні ризики комерційних проектів.
3. Прогнозні розрахунки та аналіз ризиків в умовах невизначеності майбутніх відсоткових ставок та адміністративно-податкової ситуації
3.1. Прогноз ануїтету та ризик підвищення терміну окупності
За допомогою методу ануїтетів можна спрогнозувати очікуваний розмір річних нетто-платежів, пов’язаних з інвестиційним проектом на весь термін його дії. В основі цього підходу лежать оцінки прогнозних щорічних доходів та витрат. В результаті їх наявності створюється постійна різниця, умовна середня величина.
Ануїтет інвестиційного проекту розраховується шляхом множення вартості капіталу на коефіцієнт окупності капіталу, який включає в себе суму амортизаційних відрахувань та відсотків при капіталовкладенні в розмірі адміністрації капіталу на n- кількість років.
Ануїтет – очікуваний щорічний протилежний потік вкладеного капіталу. Невизначеність розміру ануїтету визначається невизначеністю прогнозної суми норми відрахувань. При прогнозі ефективності інвестицій (наприклад по терміну окупності) ануїтет розраховується шляхом множення вартості капіталу на прогнозний коефіцієнт окупності капіталу.
Таблиця 8
Прогнозна оцінка терміну окупності
| Показники | Значення |
| Вихідні дані | |
| Термін дії проекту | 3 |
| Норма відрахувань N | 30 |
| Сума капіталовкладень М* | 87 000 |
| Розрахунок | |
|
Коефіцієнт
окупності
|
0,3 |
|
Ануїтет
|
26 100 |
|
Термін
окупності
|
3,33 |
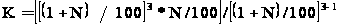


М* - взято з додатку 3.
Найбільш очікуване значення терміну окупності проекту складає 3,3 роки. В результаті дії різних факторів невизначеності, які приводять до відхилення величини норми відрахувань, термін окупності капіталу, вкладеного в інвестиційний проект, може коливатись.
3.2. Прогноз фактичної вартості проекту та ризик інвестицій невигідного проекту
При прогнозному розрахунку фактичної вартості проекту, доходи та витрати, шляхом приросту або дисконтуванням на основі розрахунку складних відсотків, приводяться до одного моменту часу, як правило, до теперішнього.
Даний прогноз відноситься до динамічних розрахунків інвестицій. Фактична вартість майбутньої суми розраховується дисконтунуванням. Всі надходження платежів, які пов’язані інвестиційним проектом, повині бути враховані. Загальна сума капіталовкладень, до початку інвестиційної діяльності, знаходиться у витратах. В той час як початкова вартість враховується у витратах, очікувана, cпрогнозована виручка від ліквідації включається в доходи.
Дисконтування потоків платежів розраховується на основі відсоткової ставки. Вона, як правило, перевищує ринкову ставку, так як повинна включати в себе ще й деяку премію за ризик. Виходячи з цього при прогнозі фактичної вартості проекту має місце невизначеність відсоткової ставки проекту, яка сприяє виникненню ризику невигідності проекту по фактичній вартості.
4. Управління ризиками в підрозділах галузі підприємства.
4.1. Організація управління ризиками
Найбільш поширений метод страхування ризику - заключення страхового договору (страхового полісу) з однією із страхових компаній (державною чи комерційною).Страховик за встановлену в договорі суму (страхова премія ) зобов’язується заплатити страхователю на умовах, обговорених в страховому полісі, договірну грошову суму, якщо страхователь (підприємство) матиме збитки або якісь притиснення в своїй господарській діяльності в результаті настання несприятливих умов. Розглянемо найбільш поширені види страхування:
- страхування майна підприємства. Найчастіше майно підприємства страхується від стихійних лих (пожежі, землетрусу і т.д.).
Проаналізуємо погоду за 2003 р., що суттєво вплинула на врожаї сільськогосподарських культур по Знам’янському району Кіровоградської області. У другій декаді січня спостерігалась погода, тепліша за звичайну з опадами в межах норми. За декаду випалу 10,3 мм. опадів, що становить 86% декадної норми. Глибина промерзання ґрунту 75-64 см.. Середня висота снігового покриву становила 16-18 см..
У першій декаді березня була погода, холодніша за звичайну з невеликою кількістю опадів.
У другій декаді квітня спостерігалась суха, без опадів погода. Погодні умови сприяли висиханню верхнього шару ґрунту та зменшенню запасів корисної вологи. В першій декаді травня спостерігалась погода без істотних опадів. В цей час у озимої пшениці повинен формуватися колос, в середньому 15-16 колосків у колосі.
Отже, несприятливі погодні умови призвели у 2003 році до форс-мажорних обставин майже по всій Україні. В цьому разі сума страхування повинна була складати 70-80% залишкової вартості майна.
- страхування продукції підприємства на період її транспортування. В залежності від базисних умов договору, використаних транспортних засобів та ризиків загального або часткового псування проданих і доставленої покупцям продукції підприємство, або за проханням покупця, страхує продукцію на період її перевезення. Це може бути молокопродукти, м’ясо від забою худоби, яйця і т.д.. Взагалі сума страхування відповідає номінальній вартості продукції, а при деяких підвищених ризиках може і перевищувати її на 10%-30%;
-страхування транспортних засобів. Підприємство страхує всі наявні транспортні засоби, трактори, автомобілі на випадок пожежі , крадіжки , зіткнення з іншими транспортними засобами та нерухомими предметами. При цьому страховий поліс покриває не тільки збитки самого підприємства у зв’язку з повною або частковою втратою транспортного засобу, а й притиснення інтересів третіх осіб;
-компенсаційне страхування, при якому розглядаються конкретно визначені суми для компенсації робітникам галузі тваринництва на підприємстві і його службовцям у випадку часткової або повної втрати працездатності в результаті нещасного випадку на виробництві , хворобі чи смерті;
-медичне страхування. Частина коштів страхового фонду направляється на основі медичного страхового полісу в різного роду лікувальних закладів , які забезпечують медичне обслуговування робітників підприємства;
-страхування вимушеної зупинки роботи підприємства. В результаті стихійних лих (пожеж і т.д.) або інших обставин нездоланної сили підприємство, окрім страхування майна , може застрахувати й втрату вигоди, яка визначається різницею між сумами доходів та витрат підприємства , що очікувалась в період вимушеної зупинки. Розглянемо яскравий приклад страхування цього виду ризику. Галузь тваринництва характеризується взаємодією працівників з живими істотами, постійним доглядом за ними, бо потрібно подавати корми, напоювати, прибирати, своєчасно отримувати додаткову продукцію від їх утримання. Так як, працівники також люди, то існує велика ймовірність хвороби (особливо в зимовий період). Постає питання, якщо на підприємстві працюють тільки 2 скотарі на 110 голів ВРХ, що подають корми худобі, то при хворобі одного з них – що може статися? – Безповоротна ситуація.
Управлінець по ризикам дає склад підлягаючих страхуванню предметів, рівень страхового покриття можливих притиснень і розміри відповідної страхової премії. В його задачі входить оцінка всіх можливих ризиків та вибір компенсаційних протидій або шляхом притягнення страхових компаній або шляхом самострахування, в тому числі за рахунок покращення управлінської діяльності.
При управлінні важливо вчасно звернути увагу на визначення ризику в процесі оцінки доцільності прийняття тих чи інших рішень. Метою аналізу ризику є надання потенційним партнерам необхідної інформації та даних для прийняття рішень про доцільність участі в проекті та розробки заходів по захисту від можливих фінансових втрат.
4.2. Можливі напрямки диверсифікації операційної діяльності підприємства та страхування ризиків
Таким чином, вміння прогнозувати дозволяє оцінити природу, можливість появи, розміри ризиків, знайти правильне рішення по їх мінімізації і тим самим забезпечити максимальну ефективність майбутнього проекту.
Зниження ризиків без допомоги страхових компаній та їх послуг можна, створюючи на підприємствах резервні та ризикові фонди, що забезпечують покриття частини збитків, виникаючих в результаті підприємницького господарювання.
Розглянемо більш типові ризики, супроводжуючі нормальну комерційну діяльність, та способи зменшення негативно наслідків від появи таких не страхових ризикових ситуаціях.
Оцінка та зниження ризиків у великій мірі залежать від характеру діяльності підприємства, особливості товарів, стану відібраних цільових ринків, сегментів споживачів, прийнятої схеми товарообігу, товарної та транспортної логістики, методів позиціонування товарів в ринковому просторі.
Управління ризиком — це процес реагування на події та зміни ризиків у процесі діяльності, або виконання проекту.
Існують такі групи методів зниження ризиків:
> технічні методи, засновані на впровадженні різних технічних заходів, наприклад, система протипожежного контролю, банківських електронних розрахунків та ін.
> правові методи: страхування, застава, неустойка (штраф,пеня), гарантія, завдаток тощо.
> організаційно-економічні методи включають комплекс заходів, направлених на попередження втрат від ризику у випадках виникнення несприятливих обставин, а також на їх компенсацію у випадках виникнення втрат.
Найбільш розповсюдженими методами зниження ризику є:
> розподіл ризику між учасниками проекту;
> страхування;
> резервування коштів на покриття непередбачених витрат;
> нейтралізація часткових ризиків;
> зниження ризику в плані фінансування.
Розподіл ризику здійснюється в процесі підготовки плану проекту та контрактних документів. Для кількісного розподілу ризику в проектах можна використовувати модель, засновану на "дереві рішень". При цьому кожний учасник виконує запланований проектом обсяг робіт та несе відповідну частку ризику у випадку невиконання проекту. Але найбільше ризикує інвестор. Тому потрібно враховувати, що труднощі в пошуку інвестора, як правило, збільшуються із збільшенням ступеня ризику, що покладається на інвестора.
Страхування ризику являє собою систему відшкодування втрат страхувальниками при виникненні страхових випадків із спеціальних страхових фондів, які формуються за рахунок страхових внесків, що виплачуються страхувальниками. Як правило, це здійснюється за допомогою майнового страхування та страхування від нещасних випадків.
Крім страхування, може застосовуватись перестрахування та співстрахування. Перестрахування — це страхування, відповідно до якого страховик передає частину відповідальності за ризики іншим страховикам. Ціллю такої операції е створення стійкого та збалансованого "страхового портфеля" для забезпечення стабільної та рентабельної роботи страхових компаній. Співстрахування — це метод вирівнювання та розподілу великих ризиків між кількома страховиками. При цьому кожен із них укладає із страхувальником окрему угоду. Однак може виділятися і страховик-лідер, який бере на себе функції організатора.
Створення резервів ресурсів на покриття непередбачених витрат дозволяє компенсувати ризик, який виникає в процесі реалізації проекту, і тим самим компенсувати збої у виконанні проекту. Це спосіб боротьби з ризиком, який передбачає встановлення співвідношення між потенційними ризиками, які впливають на вартість проекту, та розміром витрат, необхідних для подолання збоїв у виконанні проектів. Частина резерву завжди повинна знаходитися у руках менеджера, а іншою частиною повинні розпоряджатися інші учасники відповідно до контракту.
Першим етапом при використанні даного методу є оцінка наслідків ризиків, тобто сум на покриття непередбачених витрат. При цьому можна використовувати всі методи аналізу ризиків. Далі визначається структура резерву на покриття непередбачених витрат та для яких цілей слід використовувати встановлений резерв.
Часткові ризики — це ризики, пов'язані з реалізацією окремих етапів (робіт) по проекту, але які напряму не впливають на проект у цілому. Нейтралізацію часткових методів проводять за допомогою методу, який передбачає проведення таких етапів:
1. Розглядається ризик, найбільш важливий для проекту.
2. Визначаються перевитрати коштів із врахуванням ймовірності настання несприятливих подій.
3. Визначаються можливі заходи, направлені на зменшення ризику.
4. Визначаються додаткові витрати на реалізацію запропонованих заходів.
5. Порівнюються витрати на реалізацію заходів та величина втрат при виникненні ризику.
6. Приймається рішення щодо застосування запропонованих заходів.
7. Процес аналізу повторюється для наступного по важливості ризику. У плані фінансування проекту обов'язково повинні враховуватись такі ризики, як ризик нежиттєздатності проекту, податковий ризик, ризик несплати заборгованості та ризик не завершення будівництва. Захистити проект від таких ризиків можна шляхом отримання відповідних гарантій, які включаються в договори та контракти.
Управління ризиком здійснюється на всіх стадіях життєвого циклу проекту за допомогою моніторингу, контролю та необхідних коригуючих дій. Здійснює це проект-менеджер у тісній взаємодії з усіма учасниками проекту.
Висновки та пропозиції
При аналізі ризиків в умовах невизначеності ризикової ситуації можна зробити такій висновок:
при оцінювані ризику перевищення оптимальної ціни найбільш, бажана ціна 1 ц. молока склала 95,1 грн.. Таким чином з впевненістю 80% можна сказати, що ціна 1 ц. продукції буде лежати в діапазоні 64,99-77,01 гривень;
при оцінювані ризику додаткових витрат прогноз оптимального розміру замовлення кормів показав, що оптимальний об’єм закупівель досягається тоді, коли витрати, пов’язані із замовленням, будуть виправдані складськими витратами;
при оцінювані інфляційного ризику на основі індексу цін виявляється, що індекс цін Лашпер’є означає, що для кількості продукції базисного року в звітному році затрат повинно бути приблизно на 13,6% менше;
при оцінці інвестиційного проекту, на основі методу ануїтетів, ключовим являється визначення та обґрунтування норм відрахувань, які, в силу ряда причин, обумовлених як зовнішніми умовами (зміна податкової та адміністративної ситуації, інфляція, макроекономічні процеси), так і умовами, характерними для реалізуємого проекту, можуть при прогнозних розрахунках бути близькими або найближчими величинами. Це обумовлює не чіткість прогнозної оцінки терміну окупності, який у даному випадку склав 3,3 років. Врахування невизначеності відсоткової ставки норм відрахувань при прогнозуванні дозволяє оцінити не тільки очікувану ефективність інвестиційного проекту, а й визначити комерційний ризик невиконання проекту, в окремому випадку збільшення терміну окупності;
при прогнозі індексу цін Лашпер’є спираються на незмінну кількість товарів базисного періоду. В цьому індексі не враховується, що більшим попитом користується продукція, ціна на яку підвищується не на багато або в загалі залишається незміною, а не дуже підвищені в ціні товари. В свою чергу, індекс Пааше може відобразити структуру і його зміну, дає можливість перепровірки індексу цін Лашпер’є. Якщо між обома індексами, в їх значеннях, є велика різниця, то це може означати, що:
існує велика невизначеність в прогнозних значеннях цін та кількості реалізованої продукції, які враховуються в розглянутому індексі;
необхідно поновити структуру існуючої продукції.
прогноз фактичної вартості майна (капіталу), вкладеного в проект, дозволяє по-різному оцінити ефективність даних інвестицій.
Якщо вартість капіталу дорівнює капіталовкладенню, то отримуваний наведений прибуток відповідає початковій інвестиції, а в результаті бажане нарахування відсотків буде досягнуто. Якщо вартість перевищує початкові капіталовкладення, то відрахований в проекті прибуток більший, ніж взята в калькуляційна відсоткова ставка й тоді проект вигідний. Інвестиція приносить прибуток. В іншому випадку, коли фактична вартість капіталу нижча за капіталовкладення, проект звісно збитковий і не підлягає реалізації.
підвищення відсоткової ставки приводить до зниження фактичної вартості проекту, а тому збільшує термін окупності вкладеного капіталу, що робить менш цікавим сам проект.
Бібліографічний список
1) Про підприємницво в Україні. Закон України від 7 лютого1991р. - Голос України 6.05.1991р;
2) Бочарников В.П., Свешников С.В., Возняк С.Н. Прогнозные коммер-ческие расчёты и анализ рисков на Fuzzy for Excel.-К.: 2000. - 159с.;
3) Гаркавенко С.С. Маркетинг. Підручник. -Київ: Лібра, 2002. -712с.;
4) Герасимчук В.Г. Маркетинг: теорія і практика: Навч.