Обоснование экономической эффективности производства и использования биогумуса в садоводстве (на примере ЗАО АФ "Сальский сад" Сальского района Ростовской области)
Структура производства и управления обследованного предприятия в виде схемы отражена на рис. 1.
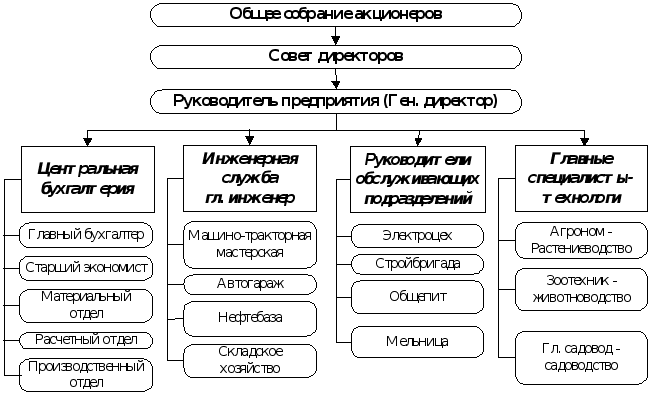
Рис.1. Структура производства и управления в ЗАО АФ «Сальский сад» Сальского района Ростовской области
Из схемы на рис. 1 видно, что в обследованном предприятии развитая вертикаль власти. Согласно Уставу деятельности предприятия высшим органом власти является общее собрание акционеров, которому подотчетен Совет директоров и высший орган исполнительной власти – Генеральный директор общества.
В ЗАО АФ «Сальский сад» имеется растениеводство, животноводство и садоводство. Наибольший удельный вес, как будет показано далее, имеет растениеводство, а площадь, занятая под многолетними насаждениями не столь значительна (175 га – около 10% от площади пашни).
В хозяйстве имеется свой машинно-тракторный парк. Основной объем работ, выполняемый МТП, приходится на отрасль растениеводства, возделывание и уборку сельскохозяйственных культур. Главные специалисты-технологи бригады (агроном, зоотехник, ветврач) оказывают бригадам помощь в разработке и осуществлении технологических процессов, от лица собрания акционеров контролируют качество их выполнения. Из-за ликвидации поголовья свиней и КРС к 2007 г. производство животноводческой продукции приостановилось, а необходимость в зоотехнике отпала. На схеме должность зоотехника еще отражена, потому что на протяжении большей доли изученного периода животноводство существовало. Возможно, оно будет возрождено через год-два в связи с изменяющимися условиями хозяйствования или в случае принятие руководством предлагаемого нами предложения по производству и внутрихозяйственному использованию биогумуса.
В составе предприятия имеются обслуживающие производства: электроцех, стройбригада, общепит, мельница. Во главе каждого производства находится руководитель, имеющий специальную подготовку.
Кроме того, все производства обеспечивает инженерная служба во главе с главным инженером. В составе инженерной службы имеются следующие участки: машинно-тракторная мастерская, автогараж, нефтебаза и складское хозяйство, служащее для временного хранения запасных частей к машинам и оборудованию.
Перечень специализированных форм годовой отчетности хозяйства, с указанием их основного содержания, направляемой в управление сельского хозяйства района и ревизионной комиссии хозяйства, приведен в табл. 1.
Таблица 1-
Перечень и
краткое содержание
специализированных
форм
годовой
отчетности
ЗАО АФ «Сальский
сад»
| № п/п | № формы | Наименование формы отчетности | Краткое содержание формы |
| 1. | 5-АПК | Численность и заработная плата работников | Среднесписочная численность и годовой фонд заработной платы по категориям работников, распределение затрат труда |
| 2. | 6-АПК | Основные показатели | Производство валовой продукции, стоимость основных фондов, наличие энергетических мощностей, наличие лизингового имущества |
| 3. | 7-АПК | Реализация продукции | Объемы и себестоимость проданной продукции и выручка |
| 4. | 8-АПК | Затраты на основное производство | Элементы и статьи затрат, в том числе по растениеводству и животноводству |
| 5. | 9-АПК | Производство и себестоимость продукции растениеводства | Площади посевов, общие и удельные затраты, урожайность культур валовая и после доработки, затраты на оплату труда, ГСМ, удобрения, средства защиты растений, затраты под будущие урожаи, состав землепользования |
| 6. | 10-АПК | Средства целевого финансирования | Субсидии на возмещение части затрат на уплату процентов по видам: краткосрочные, инвестиционные, федеральные целевые программы |
| 7. | 13-АПК | Производство и себестоимость продукции животноводства | Среднегодовое поголовье животных по видам, затраты по основным статьям, выход продукции, расчетная себестоимость, учет затрат труда и материалов, себестоимость живого веса скота |
| 8. | 15-АПК | Наличие животных | Поголовье скота на начало и конец года, его балансовая стоимость, оборот стада |
| 9. | 16-АПК | Баланс продукции | Наличие продукции на начало и на конец года, ее поступление и расход по направлениям и видам |
| 10. | 17-АПК | Сельскохозяйственная техника и энергетика | Номенклатурный и количественный состав машин на начало и на конец года, их поступление и выбытие |
Действующие подразделения обслуживаются центральной бухгалтерией, в составе которой, кроме главного бухгалтера, имеются старший экономист (по анализу и планированию), бухгалтеры материального отдела, расчетного отдела, производственного отдела.
Первоочередная задача работников бухгалтерии заключается в ведении своевременного достоверного учета всех осуществляемых операций и движения имущества, позволяющего своевременно и без ошибок составлять бухгалтерскую отчетность - как общепринятую (формы №№ 1, 2, 3, 4, 5), так и специализированную.
1.2. Обзор структуры товарного производства и уровня обеспеченности предприятия производственными ресурсами
В первом пункте данной главы мы показали, что обследованное предприятие, согласно своему Уставу организации имеет право на осуществление различных видов деятельности. Их перечень является довольно длинным, поэтому можно предположить, что некоторые из направлений деятельности только зарезервированы, но не используются. Другие направления производственно-коммерческой деятельности могут использоваться, но с различной и непостоянной интенсивностью.
Для того, чтобы разобраться в направлениях производственной деятельности хозяйства, необходимо было составить и проанализировать таблицу, отражающую динамику структуры товарной продукции за изученные годы (2004-2007 гг.).
Для этого используют показатели, содержащиеся в Отчете хозяйства о реализации продукции (форма № 7-АПК), а также данные форм Сведения о производстве, затратах, себестоимости и реализации продукции растениеводства (форма № 9-АПК) и животноводства (форма № 13-АПК). Удельный вес каждого вида продукции в общей величине ее стоимости был рассчитан нами самостоятельно.
 Таблица
2- Структура
товарной продукции
(по себестоимости)
ЗАО
АФ «Сальский
сад» в 2004-2007 гг.
| Виды продукции | 2004 г. | 2005 г. | 2006 г. | 2007 г. | В среднем за 4 года | |||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Зерновые культуры | 6661 | 36,2 | 4996 | 29,2 | 6400 | 38,7 | 830 | 15,1 | 4722 | 32,8 |
| Подсолнечник | 1825 | 9,9 | 1767 | 10,3 | 1537 | 9,3 | 111 | 2,0 | 1310 | 9,1 |
| Плоды семечковые и косточковые | 6772 | 36,8 | 8356 | 48,8 | 3983 | 24,1 | 1354 | 24,6 | 5116 | 35,6 |
| Переработанная и прочая продукция растениеводства | 2500 | 13,6 | 858 | 5,0 | 2892 | 17,5 | 3210 | 58,3 | 2365 | 16,4 |
| Всего продукции растениеводства | 17820 | 97,0 | 16042 | 93,7 | 14912 | 90,3 | 5505 | 100,0 | 13570 | 94,4 |
| КРС | 9 | 0,0 | 28 | 0,2 | 206 | 1,2 | - | 0,0 | 61 | 0,4 |
| Свиньи | 422 | 2,3 | 889 | 5,2 | 1305 | 7,9 | - | 0,0 | 654 | 4,5 |
| Овцы и козы | - | - | - | - | 0,0 | 0 | 0,0 | |||
| Переработанная и прочая продукция животноводства | 128 | 0,7 | 159 | 0,9 | 99 | 0,6 | - | 0,0 | 97 | 0,7 |
| Всего продукции животноводства | 559 | 3,0 | 1076 | 6,3 | 1610 | 9,7 | - | 0,0 | 811 | 5,6 |
| Итого товарной продукции | 18379 | 100,0 | 17118 | 100,0 | 16522 | 100,0 | 5505 | 100,0 | 14381 | 100,0 |
Данные табл.2 указывают, что основным видом товарной продукции в хозяйстве является продукция растениеводства, составляющая в среднем около 94% всей товарной продукции за четыре последних рассмотренных года.
При этом в самом растениеводстве наибольшая доля приходится на реализацию семечковых и косточковых плодов. В среднем за 2004-2007 гг. на этот вид продукции пришлось более 35% общего объема реализации. Другая, значимая доля товарной продукции принадлежит зерновым культурам – почти 33%, из которых наибольший вклад приходится на зерно пшеницы и незначительный – на ячмень и прочие зерновые.
Значимый вклад вносит также реализация зерна подсолнечника – 9%. Следует отметить, что предприятие занимается переработкой продукции растениеводства и ее реализацией. В числе такой продукции основную роль играет подсолнечное масло, которое изготавливают на маслобойне хозяйства. Доля переработанной продукции в среднем составила 16%.
Доля животноводческой продукции в течение всего рассмотренного периода составляла незначительную величину – 5,6%. Из различных видов производимой продукции животноводства наибольший вклад внесло производство мяса свиней - 4,5% или 80% от всей животноводческой продукции. Оставшаяся доля распределяется между производством мяса КРС и прочей или переработанной продукцией животноводства.
Если анализировать динамику изменения абсолютных и относительных показателей, то можно отметить сокращение объемов реализации. Так, если в 2004 г. общий объем реализации составлял более 18 млн. руб., то в 2005-2006 гг. ежегодное снижение составило около 1 млн. руб. Наиболее резкое снижение объемов реализации пришлось на последний 2007 г. – 5,5 млн. руб. Таким образом, сокращение товарной продукции составило 12,5 млн. руб. или почти 70%.
Описанные изменения произошли вследствие значительного сокращения объемов реализации зерновых культур. Доля товарной продукции, приходящаяся на зерновые культуры в 2007 г. составила всего 15% при среднем четырехлетнем значении 32%. Объем реализации зерновых за рассматриваемый период снизился на 5,8 млн. руб. или на 87%, что вызывает серьезные опасения о дальнейшем существовании не только отрасли растениеводства, но и предприятия в целом, поскольку именно растениеводство обеспечивало основную долю реализации, а животноводство было вовсе ликвидировано.
Наибольший удельный вес реализации в 2007 г. приходится на переработанную и прочую продукцию растениеводства – 58% или 3,2 млн. руб. Обследованное предприятие предположительно увеличило объем производства подсолнечного масла в ущерб прочим отраслям. Или же именно в реализации масла руководство видит выход из создавшегося критического положения.
В чем же причина произошедших изменений в объеме реализации? Часто изменение эффективности производства во многом можно объяснить изменениями фондообеспеченности предприятия (наличия основных фондов) в стоимостной оценке на 1 га сельхозугодий), от его фондовооруженности (наличия основных фондов на одного среднего работника), общего наличия энергетических мощностей в хозяйстве. Большое значение имеют размер используемых земельных угодий и численность работников. Анализ данных показал, что размер земельных угодий остался неизменным, а остальные ресурсы подверглись некоторому уменьшению.
Таблица 3 –
Показатели
обеспеченности
основными
видами ресурсов
ЗАО АФ «Сальский
сад» в 2004-2007 гг.
| Показатели | Годы | 2007 г. в % к 2004 г. | |||
| 2004 | 2005 | 2006 | 2007 | ||
| Общая земельная площадь, га | 1837 | 1837 | 1837 | 1837 | 100,0 |
| из них сельхозугодий | 1459 | 1464 | 1335 | 1335 | 91,5 |
| Среднегодовая численность работников, чел. | 175 | 164 | 129 | 115 | 65,7 |
| Стоимость основных фондов, тыс. руб. | 54309 | 56605 | 54222 | 52345 | 96,4 |
| Всего энергетических мощностей, л.с. | 6671 | 6541 | 5930 | 5848 | 87,7 |
| Фондообеспеченность, руб./га | 37223 | 38665 | 40616 | 39210 | 105,3 |
| Фондовооруженность, тыс.руб./чел. | 310 | 345 | 420 | 455 | 146,7 |
| Энергообеспеченность, л.с./га | 4,572 | 4,468 | 4,442 | 4,381 | 95,8 |
| Поголовье животных, усл. гол. | 190 | 185 | 184 | 0 | 0,0 |
В большей степени, согласно данных таблицы 3, уменьшилась численность работников. Если в 2004 г. количество работающих составляло 175 чел., то в 2007 г. – 115 чел, то есть 65% от имевшегося количества.
Площадь сельхозугодий изменилась незначительно – уменьшение за 4 года составило 8,5%. Стоимость основных средств достигла своего максимума в 2005 г. и в 2007 г. снизилась, превысив минимум 2004 г. Относительное изменение невелико – 3,6%.
Из-за относительно более быстрого темпа уменьшения сельхозугодий, чем основных фондов, показатель фондообеспеченности несколько увеличился. Если в 2004 г. он составлял 37,2 тыс. руб./га, то в 2007 г. на 5,3% больше – 39,2 тыс. руб. Аналогично, из-за сокращения численности работников предприятия произошло увеличение фондовооруженности на 46,7%.
Количество энергетических мощностей сократилось относительно больше, чем площадь пашни. Это выразилось в уменьшении энергообеспеченности почти на 5%.
Поголовье животных к 2007 г. было ликвидировано полностью. В основном ликвидация поголовья произошла по каналу реализации на мясо. Небольшая часть поголовья была забита на мясо непосредственно в хозяйстве, и весьма незначительную часть составил падеж животных.
Подводя итого выводам по таблице 3 можно сказать, что негативная ситуация, наблюдаемая по показателям реализации произведенной продукции, подтверждается ухудшением большинства показателей ресурсообеспеченности.
Наряду с показателями ресурсообеспеченности, для обследования экономической эффективности деятельности следует проанализировать результаты производственной деятельности сельхозпредприятия, измеряемые стоимостью валовой, т.е. всей произведенной продукции (оцениваемой по себестоимости); выручки от продажи продукции; себестоимостью проданной продукции; прибылью или убытком от продаж; рентабельностью затрат и другими.
Необходимые данные можно получить из бухгалтерской отчетности хозяйства, из форм №№ 9-АПК, 13-АПК, 7-АПК. Прибыль и рентабельность нужно рассчитать дополнительно, потому что в отчетах данных показателей нет. Результаты производственной и реализационной деятельности хозяйства в 2004-2007 гг. приведены в табл. 4.
Из табл. 4 видно, что состояние обследованного хозяйства является неустойчивым. В течение рассматриваемого периода рентабельность затрат изменилась с положительной на отрицательную, при этом достигнув максимума в 2006 г.
Таблица 4 -
Результаты
производственно-хозяйственной
деятельности
ЗАО АФ «Сальский
сад» в 2004-2007 гг.
| Показатели | Годы | 2007 г. в % к2004 г. | |||
| 2004 | 2005 | 2006 | 2007 | ||
| Стоимость валовой продукции, тыс. руб. (по себестоимости) – всего | 21572 | 21565 | 12447 | 12760 | 59,2 |
| в том числе: | |||||
| растениеводства | 20751 | 19961 | 11009 | 11288 | 54,4 |
| животноводства | 821 | 996 | 936 | - | 0,0 |
| Выручка от реализации (без НДС), тыс. руб. – всего | 18379 | 18666 | 17386 | 5505 | 30,0 |
| растениеводства | 15735 | 16042 | 14912 | 3935 | 25,0 |
| животноводства | 2644 | 1076 | 1610 | - | 0,0 |
| Себестоимость реализованной продукции, тыс. руб. | 14224 | 16624 | 13847 | 6745 | 47,4 |
| растениеводства | 13038 | 14342 | 11263 | 6476 | 49,7 |
| животноводства | 1186 | 1022 | 1742 | - | 0,0 |
| Прибыль от продажи продукции, тыс. руб. | 4155 | 2042 | 3539 | -1240 | – |
| растениеводства | 4030 | 1700 | 3649 | -2541 | |
| животноводства | 125 | 54 | -132 | 0 | |
| Рентабельность реализации всего, % | 29,2 | 12,3 | 25,6 | -18,4 | – |
| Рентабельность продукции растениеводства, % | 30,9 | 11,9 | 32,4 | -39,2 | – |
| Рентабельность продукции животноводства, % | 10,5 | 5,3 | -7,6 | – | |
| Окупаемость валовых затрат, тыс. руб. | -3193 | -2899 | 4939 | -7255 | – |
Анализируя составные элементы прибыли можно отметить, что выручка от реализации продукции сократилась относительно больше, чем себестоимость этой продукции. То есть, если величина выручки в 2007 году составила всего 30% от соответствующего показателя 2004 г., то себестоимость сократилась меньше и аналогичный относительный показатель равен 47%. Опережающее сокращение выручки по сравнению с уменьшением себестоимости привело к превышению себестоимости над выручкой, то есть привело к убыткам.
Как результат – изменение показателя рентабельности с положительной на отрицательную величину. Показатель общей рентабельности предприятия, уменьшившись в 2005 г., в 2006 г. практически достиг уровня 2004 г., однако в следующем 2007 году резко сократился, выйдя на отрицательный уровень
Анализируя рентабельность продукции по отраслям можно отметить, что производство продукции растениеводства на протяжении 2004-2006 гг. значительно превышало уровень рентабельности животноводства, который неуклонно сокращался и уже в 2006 г. стал отрицательным. Рентабельность растениеводства в 2007 г. также стала отрицательной. Это произошло во многом из-за того, что на сокращающееся производство, в том числе и на садоводство, были списаны нераспределенные затраты предыдущего года, которые, по неизвестным нам причинам, были слишком высокими, даже по сравнению с предшествующими годами.
Убыточность животноводства во многом объясняется низкой продуктивностью животных, низким качеством получаемого молока и мяса, значительной недогрузкой производственных мощностей (животноводческих ферм), рассчитанных на содержание поголовья в 2,5-3 раза выше имеющегося. Указанное приводит к возникновению больших удельных производственных затрат, чрезмерно высокой себестоимости продукции, что, при сравнительно низком ее качестве не позволяет реализовывать ее по ценам, превышающим себестоимость. Отрицательная рентабельность затрат подтверждается также проведенным анализом и оценкой финансового состояния предприятия, выполненными в следующем пункте.
1.3. Результаты производственно-финансовой деятельности предприятия.
Производственно-финансовая деятельность и устойчивость предприятия могут осуществляться с помощью различных показателей, среди которых выделяют абсолютные, измеряемые в рублях и различных натуральных показателях, и относительные, измеряемые в удельных величинах, полученных путем отношения отдельных показателей и выраженных в единицах отношения или в процентах. Удельные показатели лучше выражают силу изменения, а абсолютные – объем и значение.
По мнению различных современных экономистов, вполне приемлемым методом оценки финансового состояния предприятия может являться проведение горизонтального анализа, в процессе которого сравниваются значения отдельных показателей или их отношений в течение некоторого периода, как правило – для сельскохозяйственного года нескольких лет и выявляют тенденцию их изменения и скорость прироста или сокращения. В табл. 5 отражены результаты выполненного трендового анализа отчета о прибылях и убытках ЗАО АФ «Сальский сад» за два последних отчетных года - 2006-й и 2007-й.
Таблица 5 - Горизонтальный (трендовый) анализ отчета о прибылях и убытках ЗАО АФ «Сальский сад» за 2006-2007 гг.
| Показатели | 2006 г. | 2007 г. | |||
| тыс. руб. | % | тыс.руб. | % | ||
| 1. | Выручка от продажи | 17386 | 100 | 5505 | -68,3 |
| 2. | Себестоимость проданных товаров, работ, услуг | 13847 | 100 | 6476 | -53,2 |
| 3. | Коммерческие расходы | - | - | ||
| 4. | Управленческие расходы | - | - | ||
| 5. | Проценты к получению | - | - | ||
| 6. | Проценты к уплате | 1405 | - | 993 | -29,3 |
| 7. | Доходы от участия в других организациях | - | - | ||
| 8. | Прочие операционные доходы | 6751 | 100 | 1337 | -80,2 |
| 9. | Прочие операционные расходы | 9022 | 100 | 156 | -98,3 |
| 10. | Прибыль до налогообложения | -137 | 100 | -783 | +471,5 |
| 11. | Налог на прибыль | - | - | ||
| 12. | Чрезвычайные доходы | 178 | 100 | 0 | -100,0 |
| 13. | Чистая прибыль | 41 | 100 | -783 | -1909,7 |
Для осуществления горизонтального анализа используются показатели из форм годовой отчетности, характеризующих объемы производства, величину себестоимости и выручки, удельные показатели этих и других величин. Данный анализ позволяет увидеть и проанализировать динамику показателей, вскрыть причины складывающихся тенденций /40, 41/. Показатели извлечены из формы № 2 за указанные годы. Данные 2006 г. приняты за 100 %. В крайней правой колонке приведены отклонения в процентах от величины 2006 г., которые были рассчитаны дополнительно.
Из табл. 5 видно, что выручка от продажи продукции в 2007 г. уменьшилась на 68%. по сравнению с 2006 г. При этом себестоимость проданной продукции сократилась на меньшую величину - 53%, вследствие чего обследованное предприятие в 2007 г. получило убытки от реализационной деятельности.
Анализируя прочие показатели можно отметить, что за рассматриваемые два года их величины заметно различаются. Так, проценты к уплате в 2006 г. составляли 1405 тыс. руб., а в 2007 г. уже 993 тыс. руб. или на 29% меньше. Гораздо большему относительному изменению подверглись прочие операционные доходы, которые за год сократились более чем на 80% и составили 1,3 млн. руб., а также прочие операционные расходы, которые сократились практически полностью.
В результате подобных резких перепадов и изменений величина убытка до налогообложения увеличилась с 137 тыс. руб. до 783 тыс. руб. или на 471%.
Благодаря наличию чрезвычайных доходов в 2006 г. удалось получить чистую прибыль, хотя ее величина по сравнению с себестоимостью и выручкой является ничтожной – всего 41 тыс. руб. В 2007 году из-за показанных изменений составляющих прибыли, был получен убыток, составивший почти 800 тыс. руб.
В дополнение к табл. 5 в следующей таблице отражен осуществленный анализ структуры и силы изменения, составляющих прибыли. То есть, применительно к данным отчета о прибылях и убытках мы также определили абсолютные изменения по соответствующим строкам таблицы, но в отличие от предыдущей таблицы, в таблице 6 рассчитано не относительное изменение показателей, а удельный вес изменений показателей в общей сумме изменения чистой прибыли. То есть, мы попытались вычислить, какие факторы в наибольшей степени повлияли на изменение с прибыльной деятельности на убыточную.
Таблица 6 – Анализ структуры прибыли и силы влияния, отдельных ее составляющих на основе отчета о прибылях и убытках ЗАО АФ «Сальский сад» за 2006-2007 гг.
| Показатели | Величина, тыс.руб. | Абс. изменение, тыс. руб. | Относительный вклад в чистую прибыль, % | ||
| 2006 г. | 2007 г. | ||||
| 1. | Выручка от продажи | 17386 | 5505 | -11881 | 1441,9 |
| 2. | Себестоимость проданных товаров, работ, услуг | -13847 | -6476 | 7371 | -894,5 |
| 3. | Коммерческие расходы | ||||
| 4. | Управленческие расходы | ||||
| 5. | Проценты к получению | ||||
| 6. | Проценты к уплате | -1405 | -993 | 412 | -50,0 |
| 7. | Доходы от участия в других организациях | ||||
| 8. | Прочие операционные доходы | 6751 | 1337 | -5414 | 657,0 |
| 9. | Прочие операционные расходы | -9022 | -156 | 8866 | -1076,0 |
| 10. | Прибыль до налогообложения | -137 | -783 | -646 | 78,4 |
| 11. | Налог на прибыль | ||||
| 12. | Чрезвычайные доходы | 178 | 0 | -178 | 21,6 |
| 13. | Чистая прибыль | 41 | -783 | -824 | 100,0 |
В качестве главной базовой величины, по сравнению к которой оцениваются все остальные показатели, принято изменение величины чистой прибыли. То есть абсолютное изменение в размере 824 тыс. руб., которое привело к изменению с 41 тыс. руб. прибыли на 783 тыс. руб. убытка. Кроме того, следует отметить, что показатели, увеличивающие прибыль (снижающие убыток), такие как выручка, прочие доходы отражены как положительные величины. Показатели, увеличивающие убыток (снижающие прибыль), отражены как отрицательные величины. Это сделано для алгебраически правильной суммы, чтобы все приведенные с 1-й по 9-ю строки в алгебраической сумме давали прибыль до налогообложения, а в сумме с 12-й строкой – чистую прибыль.
Объяснение полученных показателей на первый взгляд вызывает некоторые трудности. Это связано со сравнением данных двух лет, в один из которых получен убыток, а в другом небольшая прибыль. С другой стороны, большие величины относительных вкладов объясняются значительным размером составляющих при небольшой базовой величине. Однако анализ полученных данных позволяет сделать следующие выводы.
В 2007 г. был получен убыток в размере 783 тыс. руб. за счет следующих факторов: резкое снижение выручки способствовало вкладу в увеличение убытка в размере 1440% от величины прироста убытка. Однако сокращение затрат (себестоимости) проданных товаров (работ, услуг) способствовало снижению этого вклада на 894%. Таким образом, итоговый вклад изменений этих двух показателей составил 547%.
Уменьшение процентов к уплате способствовало снижению общего вклада на 50%. Однако уменьшение прочих операционных доходов на 5,4 млн. руб. поспособствовало увеличению суммарного вклада в получение убытка на 657% от базовой величины в таблице. Уменьшению убытка сильно помогло снижение прочих операционных расходов. Относительный вклад сокращения данных видов затрат составил 1076% в сторону сокращения убытка. В итоге, все описанные изменения привели к формированию увеличения убытка до налогообложения (строка 10) в размере 78% от изменения чистой прибыли. Оставшиеся 21% в приросте убытка получены за счет уменьшения чрезвычайных доходов на 178 тыс. руб.
Анализ показал, что наиболее значимыми изменениями для формирования большей величины убытка стало резкое сокращение выручки и прочих операционных доходов. Только эти два показателя в сумме дают сокращение доходов на 17,3 млн. руб. Сокращение себестоимости, прочих операционных расходов стали основными сдерживающими факторами для роста убытка. В сумме благодаря только этим показателям возможный рост убытка был снижен на 16,2 млн. руб. Остальные изменения не имели заметной значимости при формировании изменения финансового результата.
К сожалению, руководство предприятия не предоставило информации о формировании дебиторской и кредиторской задолженности на начало и конец 2007 г. Анализ данных показателей мог бы помочь сформировать более полную характеристику финансовой устойчивости предприятия. К примеру, рост дебиторской задолженности при одновременном росте объемов продаж может свидетельствовать либо об интенсификации усилий в сфере реализации и маркетинга, либо о том, что покупателями продукции предприятия все чаще становятся недобросовестные или неплатежеспособные клиенты. В подобной ситуации руководству следует уделять большее вниманию анализу реализационной деятельности.
В случае сокращения дебиторской задолженности ситуация может быть положительной только при условии сохранения достигнутых объемов продаж, поскольку очень частой причиной сокращения долгов покупателей перед предприятием может становиться сокращение самих покупателей или объемов продаж. Поскольку именно через выручку предприятие получает финансовые ресурсы для покрытия своих затрат, поддержания и развития своей деятельности, увеличению объемов выручки следует постоянно уделять особое внимание. Однако, как было показано в предыдущих таблицах, объем выручки за 2007 г. сократился более чем на 11 млн. руб.
Изменение кредиторской задолженности также может свидетельствовать как о положительно намечающихся тенденциях, так и об обратно направленных явлениях. Так, рост кредиторской задолженности может быть связан с приобретением основных средств и развитием производства. В этом случае рост данного вида задолженности можно считать положительным моментом, при условии роста выручки, платежеспособности предприятия, возможности погашения кредитов без штрафов и пени.
Другим возможным случаем может являться снижение кредиторской задолженности, что говорит об уменьшении долгов предприятия перед сторонними организациями. Только по данному явлению нельзя утверждать однозначно, что это положительное явление. Если предприятие из года в год получает все меньший объем готовой продукции, величина выручки падает, происходит рост накладных расходов в удельном соотношении, то все это свидетельствует о «затухании» производства и часто, для того чтобы «оживить» предприятие по всем или некоторым главным функциям, необходимы финансовые вливания.
Когда предприятие не обладает достаточным количеством свободных денежных средств, то использование кредитов часто способствует возрождению предприятия и его деятельности.
Поводя итог проведенному анализу, можно сделать вывод о неустойчивом финансовом положении обследованного предприятия. В ситуации, когда выручка падает опережающими темпами по сравнению с себестоимостью, а финансовый результат деятельности сменяется на отрицательный, следует предпринять все усилия для вывода предприятия из уже сформировавшегося кризиса.
В последующих главах мы попытаемся дать рекомендации ЗАО АФ «Сальский сад» по увеличению общего уровня рентабельности производства за счет внедрения производства и применения органического удобрения нового поколения. В следующей главе будет показана сравнительная характеристика некоторых традиционных и предлагаемого перспективного видов органических удобрений.
2. ОБЗОР ТЕОРЕТИЧЕСКИХ И ПРАКТИЧЕСКИХ ПРЕДПОСЫЛОК СОЗДАНИЯ И ПОДДЕРЖАНИЯ ЭФФЕКТИВНОГО ПОЧВЕННОГО ПЛОДОРОДИЯ
2.1. Органические
удобрения как
основной фактор
создания
эффективного
почвенного
плодородия
Сельскохозяйственное производство базируется на использовании земли и ее основных свойств. В отличие от промышленного производства, без учета ресурсодобывающих отраслей, в котором земля также используется, но только как место размещения производства, в сельском хозяйстве используется такое качество земли как плодородие. Среди других особенностей земли, отличающих ее от других средств производства – ограниченность, неперемещаемость, протяженность, разнообразие свойств и качеств в зависимости от месторасположения.
Из всего многообразия свойств для сельхозпроизводства наиболее значимо почвенное плодородие /15/. Только благодаря возникновению почвенного слоя, созданного природой за миллионы лет и обладающего плодородием, возможно получение продукции растениеводства и животноводства.
Изучение почвы и ее плодородия осуществлялось и осуществляется в настоящее время российскими и зарубежными учеными /2, 4, 9, 10, 13, 16, /. Интерес к почве и ее свойствам объясняется стремлением повышения плодородия почв, урожайности сельхозкультур и, в конечном итоге, эффективности сельхозпроизводства /1, 3, 11/.
По определению основоположника научного почвоведения В.В. Докучаева, почва – плодородный верхний слой земли, представляющий самостоятельное природное тело, образовавшееся из поверхностных слоев горных пород под совместным действием воды, воздуха и различных организмов. Одним из важнейших факторов почвообразования при хозяйственном использовании почвы становится деятельность человека, в результате которой осуществляется целый комплекс агротехнических и организационных мероприятий.
Плодородие почвы – это способность почвы давать урожай возделываемых культур и прочих растений. По мнению многих ученых, это комплексный показатель, в который, кроме естественного плодородия, включаются наличие севооборотов, их освоенность, механизированные технологии возделывания культур и применяемые технические, химические и биологические средства.
Естественное плодородие играет немаловажную роль в формировании количества и качества продукции растениеводства. По мнению Шапошникова И.М. /44/ и др. ученых оно представляется тремя основными показателями: агрохимическими, агрофизическими и биологическими. На почвах, не обладающих достаточным уровнем естественного плодородия, даже при высокой культуре возделывания невозможно получать высокие урожаи сельхозкультур и вести рентабельное производство.
Существуют различные показатели, характеризующие уровень плодородия почвы. Плодородие можно оценивать прямыми и косвенными способами. Например, плодородие можно оценить по величине полученного урожая. Сравнительно с другими почвами разная величина урожая будет указывать на более или менее плодородную почву. При этом возникает сложность объективной оценки, так как все прочие факторы должны быть