Характеристика организационно-правовой и хозяйственной деятельности ОАО "Липецкое" в животноводческой отрасли
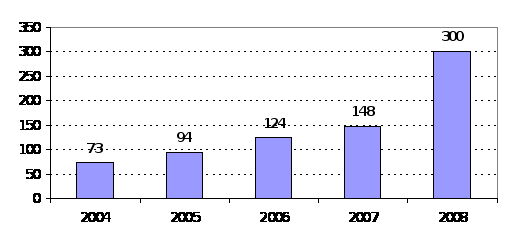
Рис.6 Показатели затрат по текущему ремонту при производстве молока
Среди затрат на текущий ремонт особое внимание привлекают затраты на поддержание оборудования ферм в рабочем состоянии. Для анализа этих затрат нами проведены исследования состояния технических средств и оборудования, которое ежедневно контактирует с животными в животноводческом помещении на 200 голов (табл.10). всего таких помещений в анализируемом хозяйстве 10.
Каждое животноводческое помещение оборудовано автопоилками ПА-1, в количестве 200 шт.; навозоуборочным транспортером КСН-100, в количестве 2 шт.; кормораздатчиком, который обслуживает 10 коровников. Так как данное хозяйство на летний период осуществляет перевод животных на летние лагеря, то в процессе производства молока используются 2 вида доильных установок: летом АДМ-8, зимой АДУ-100, в количестве 2 шт.; 2 вида охладителя молока: летом ОМ-1500, зимой ОМ-5000; 2 вида водонагревателя: летом УАП400, зимой ВЭТ-1500.
Таблица 10
Краткая характеристика состояния технических средств в животноводческом помещении №3 на 200 голов ОАО»Липецкое»
| Наименование тех. средства | Марка | Кол-во в пом., шт. | Месяц, год уста-новки | Месяц, год после кап. рем. | Число вкл. раз/сут | Продол-жительность работы час/сут | Вид эксплуат. (круглый год, сезонный) |
| Автопоилки | ПА-1 | 200 | 08.05 | - | - | 24 | сезонно |
| Кормораздатч. | КТУ-10 | 1 | 05.03 | 06.08 | 2 | 2 | круглый год |
| Доильная установка |
АДМ-8 АДУ-100 |
1 2 |
06.96 07.96 |
ежегод. ежегод. |
2 2 |
5 5 |
сезонно сезонно |
| Охладитель молока |
ОМ-5000 ОМ-1500 |
0,5 0,5 |
07.96 10.96 |
ежегод. ежегод. |
2 2 |
5 5 |
сезонно сезонно |
| Навозоубор. транспортер | КСН-100 | 2 | 10.96 | 05.06 | 2 | 2 | сезонно |
| Водо-нагреватель |
УАП-400 ВЭТ-1500 |
1 1 |
07.96 07.96 |
ежегод. ежегод. |
авт. авт. |
авт. авт. |
сезонно сезонно |
Из таблицы 10 видно, что установка оборудования проводилась в период с 1996 года до 2005 года. Шесть единиц оборудования эксплуатировались более 12 лет. Таким образом, чтобы поддержать это оборудование в рабочем состоянии необходимы значительные затраты на капитальный ремонт этих средств и профилактические работы. Поэтому важнейшими условиями являются тщательный учет, анализ и планирование этих затрат. Но, кроме этого в животноводческих помещениях происходят отказы в работе оборудования, требующие вложения дополнительных средств.
Чтобы подтвердить вышесказанное фактическими материалами были проведены исследования изменения затрат на содержание оборудования непосредственно контактирующего с животными в животноводческих помещениях на 200 голов за период с 5 февраля по 15 апреля. Результаты исследования приведены в таблице 11.
Таблица 11
Расходы на устранение отказов технических средств в животноводческом помещении №3 на 200 голов в период с 5.02.08 по 15.04.08 г.
| Марка технич. средства | Число, месяц отказа в работе | Краткая характеристика неисправности | Время ремонта, час | Трудо-затраты чел-ч | Расходы, руб. | ||
| Матер. затраты | Зарплата | всего | |||||
| КСН-100 | 20.02 | Вышел из строя подшипник №308 | 2 | 4 | 85 | 14,8 | 99,8 |
| АДУ-100 | 1.03 | Разбита стеклянная труба молокопровода | 1 | 1 | 40 | 3,7 | 43,7 |
| КТУ-10 | 2.03 | Прокол колеса | 4 | 4 | 180 | 14,8 | 194,8 |
| ВЭТ-1500 | 5.03 |
Вышел из строя электротен |
2 | 4 | 70 | 16,9 | 86,9 |
| АДУ-100 | 26.03 | Разбита стеклянная труба молокопровода | 1 | 1 | 40 | 3,7 | 43,7 |
| КТУ-10 | 10.04 | Поломка транспортерной ленты | 7 | 14 | 150 | 50,8 | 200,8 |
В результате хронометража определено время на устранение отказов технических средств, затрат труда в чел-ч, материальные затраты на устранение этих отказов и заработную плату. Наибольшие расходы данное предприятие понесло в результате поломки: кормораздатчика – 200,8 руб., из них затраты на материалы и запасные части составляют 75 % и на заработную плату 25 %; прокола колеса кормораздатчика 194,8 руб., из них материалы и запасные части 92 % и 8 % заработная плата; навозоуборочного транспортера – 99,8 руб., из них материалы и запчасти 85 % и заработная плата 15 %; поломка водонагревателя – 86,9 руб., из них материальные затраты 80 % и заработная плата 20 %. В результате этого можно сделать вывод – наибольшая доля затрат на устранение поломок технических средств приходится на расходы материалов и запчасти, которые составляют в среднем 80 % от общих затрат.
Таким образом, анализ затрат на содержание основных средств показывает, что с увеличением срока службы помещений и технических средств расходы растут. Использование основных средств в эксплуатации сверх нормативных сроков приводит к тому, что расходы на текущий ремонт составляют в настоящее время около 40 % от общей суммы затрат на содержание основных средств, используемых в процессе производства молока, в то время как 5 лет назад они составляли около 16 %.
2.4 Анализ затрат по организации производства и управлению в ОАО»Липецкое»
В себестоимость сельскохозяйственной продукции наряду с основными затратами входят затраты по организации производства и управлению, которые подразделяются на общепроизводственные и общехозяйственные. При исчислении себестоимости продукции их включают в затраты конкретного вида продукции одной комплексной статьей. Но их анализ необходимо проводить раздельно. При этом необходимо определить их структуру, установить причины изменений и наметить пути сокращения этих затрат.
В процессе анализа изменения в общественных и общехозяйственных расходах можно выявить только в целом, без конкретизации каждой составной части, которая была распределена и отнесена на отдельные объекты калькуляции сельскохозяйственной продукции. Это обстоятельство обуславливает особенности методики анализа расходов по управлению производством и его обслуживанию. Поэтому предметом анализа в данном случае будет животноводство в целом.
Затраты по организации производства и управления по способу включения в себестоимость конкретного вида продукции являются распределяемыми. Поэтому отклонение фактической суммы этих затрат от плановой может быть вызвано не только изменением абсолютной величины данных расходов, но и изменением тех величин, которые лежат в основе их распределения. В данном случае это все затраты на производство сельскохозяйственной продукции животноводства, за исключением стоимости кормов.
Анализ этих затрат начнем с определения отклонений от плана общепроизводственных расходов в животноводстве. Используя данные Книги учета общехозяйственных и общепроизводственных расходов в ОАО»Липецкое» за 2009 год, форму №13-АПК годового отчета за 2009 год сопоставим общепроизводственные расходы по животноводству по плану и фактически в 2009 году в таблице 12.
Как видно из таблицы 12, в отчетном году общепроизводственные расходы животноводства были ниже плановых по всем видам расходов на 332 901 руб. или на 28,16 %, что является следствием экономии средств. Так оплата труда аппарата управления и прочего персонала животноводства снизилась по сравнению с планом на 68 603 руб. или на 24,33 %, затраты по охране труда и техники безопасности также не достигли планового уровня, экономия составила 76 793 руб. или 38,4 %. Расходы на содержание основных средств животноводства аналогично снизились на 103 612 руб. или на 28 % по сравнению с планом.
Таблица 12
Выполнение плана по общепроизводственным расходам в 2009 году в ОАО»Липецкое»
| Вид расходов | Животноводство | ||
| По плану | Фактически | Отклонение (+, - ) | |
| Общепроизводственные расходы, всего: | 1 182 000 | 849 099 | -332 901 |
| В том числе: | |||
| Оплата труда с отчислениями на социальное страхование аппарата управления | 282 000 | 213 397 | -68 603 |
| Охрана труда и техники безопасности | 200 000 | 123 207 | -76 793 |
| Содержание основных средств общеотраслевого назначения | 370 000 | 266 388 | -103 612 |
| Износ МБП | 100 000 | 86 169 | -13 813 |
| Транспортное обслуживание работ | 160 000 | 100 705 | -59 295 |
| Прочие расходы | 70 000 | 59 233 | -10 767 |
Затраты по износу малоценных быстроизнашивающихся предметов, используемых в животноводческой отрасли фактически по сравнению с планом также снизились на 13 831 руб. или 13,83 %. Расходы на транспортное обслуживание работ общепроизводственного назначения по сравнению с планом также снизились на 59 295 руб. или 37,1 %, в тоже время снизились прочие расходы. Все это свидетельствует об экономном использовании средств данным хозяйством в животноводческой отрасли в области затрат на производство и управление.
Представляет интерес анализ структуры общепроизводственных расходов данного хозяйства в животноводческой отрасли (табл. 13).
Таблица 13
Структура общепроизводственных расходов животноводства в ОАО»Липецкое» в 2009 году, %
| Вид расходов | Животноводство | ||
| По плану | Фактически | Отклонение (+, - ) | |
| Оплата труда аппарата управления и прочего персонала | 23,86 | 25,13 | +1,27 |
| Охрана труда и техники безопасности | 16,92 | 14,5 | -2,42 |
| Содержание основных средств общеотраслевого назначения | 31,35 | 31,37 | +0,02 |
| Износ МБП | 8,41 | 10,15 | +1,74 |
| Транспортное обслуживание работ | 13,54 | 11,86 | -1,68 |
| Прочие расходы | 5,92 | 6,9 | +0,98 |
| Всего общепроизводственных расходов | 100 | 100 | - |
Из таблицы видно, что структура общепроизводственных затрат животноводства в ОАО»Липецкое» в отчетном году изменилась по сравнению с планом не значительно. Наибольший удельный вес в общем объеме общепроизводственных затрат животноводства занимают такие статьи, как содержание основных средств – около 31 % и оплата труда аппарата управления – около 25 %, а также охрана труда и техники безопасности.
Все это говорит о том, что ОАО»Липецкое» планирует свои расходы в данной отрасли, перестраховываясь от непредвиденных обстоятельств и проводит политику экономии затрат животноводства общепроизводственного назначения.
В процессе дальнейшего анализа необходимо изучить изменение общехозяйственных расходов в отрасли животноводства анализируемого хозяйства и их структуру, определить экономию или перерасход по сравнению с планом.
По данным Книги учета общехозяйственных и общепроизводственных расходов в ОАО»Липецкое» за 2009 год, плана производственно финансовой деятельности ОАО»Липецкое» в 2009 году , формы №13-АПК годового отчета за 2009 год составим таблицу (табл. 14), в которой проследим выполнение плана по общехозяйственным расходам анализируемым предприятием в животноводческой отрасли и их структуру.
Таблица 14
Анализ выполнения плана по общехозяйственным расходам и их структуры в ОАО»Липецкое» в 2009 году
| Вид расходов | Животноводство | |||||
| По плану | Фактически | Отклонение | ||||
| руб. | % | руб. | % | руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Оплата труда работников управления с отчислениями на социальное страхование | 335000 | 26,8 | 70825 | 13,57 | -264175 | 21,14 |
| Расходы на командировки и служебные разъезды | 100000 | 8 | 43300 | 8,3 | -56700 | 43,3 |
| Содержание легкового транспорта | 150000 | 12 | 76329 | 14,63 | -73671 | 50,89 |
| Конторские, типографские, почтовые, телефонные расходы | 100000 | 8 | 43100 | 8,26 | -56900 | 43,1 |
| Амортизация, содержание и ремонт зданий, сооружений и инвентаря общехозяйственного назначения | 390000 | 31,2 | 192038 | 36,8 | -197962 | 49,24 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Расходы на науку и охрану труда | 75000 | 6 | 39458 | 7,57 | -35542 | 52,6 |
| Прочие затраты | 100000 | 8 | 56029 | 10,74 | -43971 | 56,03 |
| Непроизводительные расходы | - | - | 701 | 0,13 | +701 | - |
| Всего общехозяйственных расходов | 1250000 | 100 | 521780 | 100 | -728220 | - |
Анализ выполнения плана по общехозяйственным расходам животноводства в ОАО»Липецкое» выявил экономию по сравнению с планом на сумму 728 220 руб. Наибольшее снижение достигнуто по хозяйственным расходам, относящимся к животноводческой отрасли, в статьях «Оплата труда работников управления с отчислениями» на 265 175 руб., «Амортизация, содержание, ремонт зданий и оборудования общехозяйственного назначения» - на 197962 руб. и «Содержание легкового транспорта» на 73 671 руб. Эти статьи занимают наибольший удельный вес в общем объеме общехозяйственных затрат, относящихся к животноводству. Но по ним, как отмечалось ранее, произошла значительная экономия средств.
Отрицательным моментом в работе предприятия является возникновение непроизводительных расходов, появившихся в результате порчи молочной продукции из-за несвоевременной реализации.
Анализ изменения и структуры общепроизводственных и общехозяйственных расходов выявил экономию средств на затраты по управлению и организации производства в животноводстве на общую сумму:
728 220 + 332 901 = 1 061 121 руб.
Далее необходимо дать оценку изменения размера расходов по организации производства и управления на 1 ц молочной продукции в ОАО»Липецкое». Для этого необходимо выделить из общей суммы затрат по организации производства и управлению животноводством часть этих затрат, которые будут относиться на себестоимость молока. Эти расходы распределяются пропорционально основным затратам без стоимости кормов. Результаты расчета расходов по организации производства и управлению на 1 ц молока обозначим в таблице 15.
Таблица 15
Расходы по организации производства и управлению в расчете на 1 ц молока в ОАО»Липецкое» за 2009 год
| Показатели | Отчетный год | Отклонение от плана (+, - ) | |
| по плану | фактически | ||
| 1 | 2 | 3 | 4 |
|
1. Основные затраты животноводства, всего: в руб. в % |
8 718 000 100 |
6 483 466 100 |
-2 234 534 - |
|
В том числе основные затраты на основное стадо молочного направления: в руб. в % |
4 706 000 54 |
3 733 448 59 |
-972 552 +5 |
|
Основные затраты на молодняк: в руб. в % |
4 012 000 46 |
2 750 018 41 |
-1 261 962 -7 |
| 2. Общепроизводственные и общехозяйственные расходы животноводства всего: | 2 432 000 | 1 370 879 | -1 061 121 |
| В том числе: | |||
| На основное стадо молочного направления всего: | 1 300 000 | 810 343 | -489 657 |
|
Из них: - общепроизводственные расходы |
632 000 |
509 913 |
-122 087 |
| в том числе на молоко 90 % | 568 800 | 458 922 | -109 878 |
| - общехозяйственные расходы | 668 000 | 300 430 | -367 570 |
| 1 | 2 | 3 | 4 |
| в том числе на молоко 90 % | 601 200 | 270 387 | -330 813 |
| 3. Объем производства молока, ц | 31 920 | 33 835 | +1 915 |
| 4. Расходы по организации производства и управлению на 1 ц молока, руб. | 36,64 | 21,55 | -15,09 |
| В том числе: | |||
| - общехозяйственные расходы на 1 ц молока, руб. | 18,83 | 7,99 | -10,84 |
| - общепроизводственные расходы на 1 ц молока, руб. | 17,81 | 13,56 | -4,25 |
Из таблицы 15 видно, что общепроизводственные расходы в совокупности с общехозяйственными расходами на производство молока составили по плану 1 170 000 руб., а фактически в отчетном году – 729 309 руб., что ниже плана на 440 691 руб. В расчете на 1 ц молока эти расходы составили по плану 36,64 руб. (1 170 000 руб. / 31 920 ц), фактически – 21,55 руб. (729 309 руб. / 33 835 ц), что ниже плана на 15,09 руб. На величину этих изменений общепроизводственных и общехозяйственных расходов на производство 1 ц молока повлияли два фактора: абсолютна величина расходов и объем производства молока. Определим степень влияния этих факторов, используя способ цепных подстановок. Рассчитаем условный показатель – размер затрат по организации производства и управления в расчете на 1 ц молока при плановой величине этих затрат и фактическом объеме производства молока, используя данные таблицы 15:
1 170 000 / 33 835 = 34,58 руб.
Тогда степень влияния факторов составит:
за счет изменения объема производства молока:
34,58 – 36,64 = - 2,06 руб/ц ;
за счет изменения величины расходов по организации и управлению:
21,55 – 34,58 = - 13,03 руб/ц .
Таким образом, можно сделать вывод, что снижение расходов по организации производства и управлению против плана в расчете на 1 ц молока на сумму 15,09 руб. произошло за счет роста продуктивности на 2,06 руб/ц и за счет снижения этих расходов на 13,03 руб/ц, что оказалось решающим фактором экономии этих средств.
ГЛАВА 3. РЕЗЕРВЫ СНИЖЕНИЯ СЕБЕСТОИМОСТИ МОЛОКА И ПУТИ ПОВЫШЕНИЯ ЭФФЕКТИВНОСТИ РАБОТЫ МОЛОЧНОЙ ФЕРМЫ
3.1 Влияние полной себестоимости молока на цену реализации в условиях рыночных отношений
Полная себестоимость реализованной продукции состоит из производственной себестоимости и расходов на ее реализацию, затрат связанных со сбытом продукции: упаковка, хранение, транспортировка до станции отправления, погрузка в транспортное средство, реклама и т.д., включая участие в выставках, ярмарках и др. аналогичные затраты.
Производственная себестоимость – это затраты, понесенные предприятием непосредственно в процессе производства продукции: природные ресурсы, сырье, материалы, топливо, энергия, основные фонды, трудовые затраты и другие расходы.
В процессе анализа полной себестоимости необходимо установить долю производственной себестоимости молока и долю расходов не его реализацию, с целью установления влияния полной себестоимости на цену реализации молока, т.к. разница между этими величинами представляет собой финансовый результат от производства и реализации молока.
Производственную себестоимость молока на данном предприятии определим по формуле:

 , (3)
где Спр – производственная себестоимость молока;
Сiпр – себестоимость вида затрат на производство молока (СПР1 – СПР7);
i – вид затрат;
n – число затрат, включаемых в себестоимость.
Производственная себестоимость включает следующие виды затрат:
СПР1 – корма;
СПР2 – заработная плата;
СПР3 – содержание основных средств;
СПР4 – организация производства и управления;
СПР5 – работы и услуги;
СПР6 – прочие затраты;
СПР7 – средства защиты животных.
Отсюда, производственная себестоимость молока составляет:
СПР = 103,49 + 31,93 + 24,34 + 21,55 + 13,92 + 5,86 + 4,8 = 205,89 руб/ц .
Расходы на реализацию молока в ОАО»Липецкое» включают в себя: транспортные расходы (ГСМ, амортизация, ремонт), зарплату водителям-продавцам. Данное предприятие реализует свое молоко по договорам, заключенными с покупателями оптом и в розницу. Основным покупателем молока является ОАО «Мичуринскмолоко». В этом случае ОАО"Липецкое» не имеет затрат по реализации молока, т.к. ОАО «Мичуринскмолоко» вывозит молочную продукцию своим транспортом.
Кроме этого анализируемое хозяйство реализует свое молоко детским садам и столовым учреждений и организаций, неся при этом транспортные расходы.
При розничной торговле данное хозяйство несет затраты на обслуживание транспортных средств и зарплату водителей-продавцов. ОАО»Липецкое» имеет две торговые точки для продажи молока в розницу. Плату за торговые места предприятие не производит, т.к. сельскохозяйственные предприятия освобождены от оплаты торговых точек.
Отсюда определим себестоимость реализации молока по формуле:
 , (4)
где Ср – себестоимость реализации молока;
Сiр – себестоимость вида затрат по реализации молока;
i – вид затрат по реализации продукции;
n – число затрат по реализации продукции.
Себестоимость реализации состоит из следующих затрат:
СР1 – заработная плата водителю-продавцу;
СР2 – транспортные расходы.
Других расходов по реализации хозяйство не несет. Отсюда, себестоимость реализации молока составляет:
1,06 + 0,45 = 1,51 руб/ц .
Таким образом, расходы на каждый литр молока при реализации через рынок составляют 1,5 коп. за литр, из них 70 % расходы на зарплату водителя-продавца и 30 % транспортные расходы по реализации.
С учетом себестоимости производства молока, полная себестоимость молока составляет 207,4 руб/ц или 2,07 руб/л. Из этого следует, что цена реализации молока должна быть выше указанной суммы, тогда предприятие будет иметь прибыль и вести расширенное воспроизводство.
Если учесть, что полная себестоимость складывается из затрат на производство и реализацию молока, то для данного хозяйства ее можно представить в виде графика (рис.7).

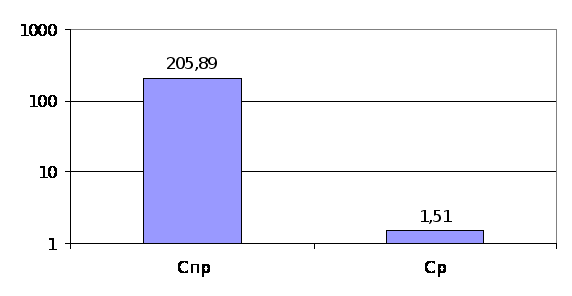
Рис.7 Показатели полной себестоимости молока
Из рис.7 видно, что в полной себестоимости удельный вес производственной себестоимости молока составляет 99,27 %, себестоимость реализации 0,73 %.
Это объясняется тем, что анализируемое хозяйство расположено в пригородной зоне и затраты на транспортные расходы низкие.
Полученная себестоимость дает возможность установить цену реализации молока и выбрать покупателя в конкурентной борьбе с другими товаропроизводителями. Если учесть, что средняя цена реализации составляет 4,02 руб/л, то становится очевидной возможность хозяйства иметь доход от реализации молока в размере 1,95 руб/л.
Кроме сказанного, можно сделать вывод, что сравнительно низкая себестоимость производства и реализации продукции позволяет данному хозяйству производить конкурентоспособное молоко и реализовывать его не только на рынке, но и на молокозаводы. Это подтверждается тем, что Мичуринский молокозавод, покупая молоко, вывозит его собственным транспортом.
Из сказанного следует, что полная себестоимость молока позволяет данному предприятию сделать прогноз на реализацию в условиях рыночной конкуренции, определить выгодные условия сбыта цельного молока и получения оптимальной прибыли в условиях развивающихся рыночных отношений.
3.2 Резервы снижения себестоимости молока и пути повышения эффективности работы молочной фермы
В заключении работы по анализу себестоимости молока в ОАО»Липецкое» необходимо подсчитать и обобщить все выявленные в процессе анализа, не используемые хозяйством внутренние резервы снижения себестоимости продукции и разработать конкретные предложения по вовлечению их в производственную деятельность.
Основными резервами снижения себестоимости молока являются: экономное расходование средств и труда, внедрение в производство передовых организационно-экономических и технологических мероприятий, способствующих росту выхода продукции темпами, опережающими рост издержек производства. Эти резервы могут быть выявлены в основном за счет следующих источников:
недопущения перерасхода по отдельным статьям затрат на производство молока;
снижения себестоимости оказанных основному производству услуг вспомогательного и обслуживающего производства;
приведение в действие резервов увеличения производства молочной продукции;
недопущения перерасхода по отдельным статьям общехозяйственных и общепроизводственных расходов.
Для выявления резервов снижения затрат на производство молока будем использовать данные анализа себестоимости, рассмотренные во второй главе дипломной работы, сравнивая показатели отчетного 2009 года с планом.
К резервам снижения себестоимости молока за счет недопущения перерасхода по отдельным статьям прямых затрат следует относить перерасход, допущенный по причинам, зависящим только от самого хозяйства или его производственных подразделений. К ним относят перерасходы по зарплате, кормам, амортизации основных средств, текущему ремонту. По результатам проведенных исследований (таблица 4), в анализируемом хозяйстве фактически в отчетном году по сравнению с планом по данным статьям затрат выявлена экономия средств в процессе производства молока, что говорит об эффективном ведении деятельности. В составе прочих прямых затрат значительный удельный вес имеют услуги вспомогательных и обслуживающих производств: автотранспорт, транспортные работы тракторов, живая тяговая сила, электро- и водоснабжение. Так как себестоимость тонно-километра, коне-дня, киловатт-часа электроэнергии, кубометра воды при производстве молока, а также потребление этих услуг фактически в отчетном году оказались ниже плановых, то по данной статье также перерасхода нет.
Увеличение производства молочной продукции за счет повышения продуктивности животных в отчетном году по сравнению с плановым привело к снижению себестоимости молока в ОАО»Липецкое» (таблица 3), что говорит о том, что хозяйство уже использовало этот резерв снижения себестоимости молока.
При подсчете резервов снижения себестоимости следует учесть все суммы перерасхода и возможностей экономии по общепроизводственным и общехозяйственным затратам. По данным таблицы 15 в анализируемом хозяйстве по всем статьям накладных расходов в отчетном году достигнута экономия.
Из вышесказанного следует, что ОАО Липецкое» проводит тщательное планирование и анализ затрат на производство молока, использует все резервы снижения себестоимости продукции. Об этом говорит сокращение затрат по статьям на производство молока в отчетном году фактически в сравнении с планом на 2 367 тыс. руб. (9 333 тыс. руб. – 6 966 тыс. руб.), и увеличения выхода молочной продукции на 1 915 ц (31 920 ц – 33 835 ц), хотя среднегодовое поголовье молочного стада фактически составило в отчетном году 735 голов, а по плану – 760 голов, что свидетельствует о повышении продуктивности животных.
Уровень себестоимости молока отражает эффективность производственной деятельности молочной фермы, использования материальных, финансовых и трудовых ресурсов. Снижение себестоимости молока за счет рационального использования производственных ресурсов представляет собой основной путь увеличения прибыли от реализации молока и повышения эффективности работы фермы.
При анализе экономической эффективности работы молочной фермы большое значение имеют финансовые результаты деятельности предприятия, которые характеризуются суммой неизменной прибыли от реализации молока и уровнем рентабельности. Прибыль от реализации молока (Пр) представляет собой разность между чистой выручкой от реализации (Вр) и полной себестоимостью реализованного молока (Сп).
Определим прибыль от реализации молока в ОАО Липецкое» в отчетном году фактическую и плановую, используя данные годового отчета (форма №7-АПК «Реализация продукции») и данные производственно-финансового плана (форма №26 «Расчет поступления средств и результатов от реализации продукции»).
Фактическая прибыль от реализации молока в отчетном году составила:
Прфакт = Врфакт – Спфакт = 12 602 000 – 6 495 000 = 6 107 тыс. руб.
При этом реализовано 31 317 ц молока или 93 % полученной молочной продукции по средней цене реализации 4,02 руб/литр.
Плановая прибыль от реализации молока составила:
Прфакт = Врплан – Спплан = 10 576 000 – 8 510 000 = 2 066 тыс. руб.
При этом планировалось реализовать 28 190 ц молока или 88 % ожидаемого выхода молока по средней цене реализации 3,75 руб/литр.
Из этих расчетов видно, что анализируемое предприятие не только произвело больше молока, чем планировалось, и затратило на его производство средств меньше, чем планировалось, но ему также удалось продать большее количество молока по более высокой цене и получить большую прибыль, которая составляет более 26 % всей валовой прибыли от реализации продукции в ОАО»Липецкое».
Рентабельность – важнейший обобщающий показатель оценки экономической эффективности ведения хозяйства, характеризующий уровень доходности предприятия за определенный период времени. Рентабельность более, чем любой другой показатель отражает конечный результат деятельности предприятия.
Рентабельность производственной деятельности (окупаемость издержек) – это отношение валовой прибыли к сумме затрат по производству и реализации продукции:
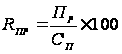 , ( 5)
где RПР – рентабельность производственной деятельности;
Пр – прибыль от реализации;
Сп – полная себестоимость продукции.
Этот показатель говорит о том, сколько предприятие имеет прибыли с каждого рубля затраченного на производство и реализацию продукции.
Рассчитаем рентабельность производства молока в ОАО»Липецкое» фактически в отчетном году и по плану по формуле 5.
Фактическая рентабельность производства молока составляет:
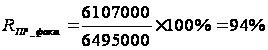 .
Это говорит о том, что фактически в отчетном году на 1 рубль вложенных в производство молока средств приходится 94 копейки прибыли.
Рентабельность производства молока по плану равна:
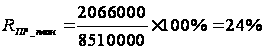 .
Это говорит о том, что по плану в отчетном году на 1 рубль вложенных в производство молока средств приходится 24 копейки прибыли.
Из этого следует вывод, что в ОАО»Липецкое» рентабельность производства молока фактически в отчетном году выше плановой, что свидетельствует о повышении эффективности работы молочной фермы по сравнению с планом.
Кроме этого существует в системе показателей экономической эффективности и такой показатель, как рентабельность продаж. Это отношение прибыли от реализации продукции к сумме полученной выручки:
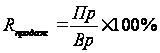 . (6)
Определим фактическую и плановую рентабельность продажи молока в отчетном году по анализируемому хозяйству.
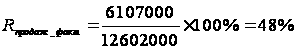 .
Полученный показатель говорит о том, что данное предприятие имеет 48 копеек прибыли с каждого рубля реализации молока в отчетном году.
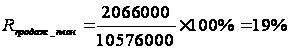 .
Этот коэффициент показывает, что по плану ОАО»Липецкое» с каждого рубля реализации молока должно было получать 19 копеек прибыли.
В результате, рентабельность продажи молока фактически в отчетном году значительно выше, чем по плану.
Подводя итог, можно сказать, что ОАО»Липецкое» ведет эффективную деятельность в сфере производства молока, о чем свидетельствуют показатели низкой себестоимости, высокой прибыли и уровня рентабельности производства и продажи молока в отчетном году. Но значения этих показателей не предел, поэтому данному предприятию необходимо изыскивать возможности и резервы повышения эффективности работы молочной фермы.
Для этого необходимо проводить тщательный анализ финансово-хозяйственной деятельности и проводить мероприятия по повышению эффективности производства. К ним можно отнести следующие:
Необходимость интенсивного воспроизводства молочного стада и выращивание молодняка, т.е. необходимо возобновлять молочное стадо с целью