Методика загальної оцінки стану підприємств на ринку за даними фінанансової звітності
У статті "Поточні зобов'язання із внутрішніх розрахунків" відображається заборгованість підприємства пов'язаним сторонам та кредиторська заборгованість з внутрішньовідомчих розрахунків.
У статті "Інші поточні зобов'язання" відображаються суми зобов'язань, які не можуть бути включеними до інших статей, наведених у розділі "Поточні зобов'язання".
Доходи майбутніх періодів.
До складу цього розділу балансу включаються суми доходів, нарахованих протягом поточного або попередніх звітних періодів, які будуть визнані у наступних звітних періодах.
3. Звіт про фінансові результати
Форма і зміст звіту про фінансові результати визначені Положенням (стандартом) бухгалтерського обліку 3 (далі — П(С)БО 3) "Звіт про фінансові результати". Його форма наведена у додатку 2.
Звіт про фінансові результати — це звіт про доходи, витрати і фінансові результати підприємства. Форма звіту складається з трьох розділів.
Структура І розділу звіту про фінансові результати надає інформацію про доходи і витрати з точки зору власника підприємства і розглядає прибуток в основному як джерело розподілу власникам (нарахування і сплати дивідендів тощо); усі витрати, пов'язані з отриманням доходу звітного періоду, включаючи і податок на прибуток, вважає витратами звітного періоду.
Дохід повинен відображатись у звіті про фінансові результати, коли внаслідок господарської операції збільшуються економічні вигоди у вигляді надходження активів або зменшуються зобов'язання, що призводить до зростання власного капіталу (за винятком збільшення капіталу за рахунок внесків власників).
Витрати визнаються у звіті про фінансові результати:
- на момент зменшення активу або збільшення зобов'язання, які призводять до зменшення власного капіталу підприємства (за винятком зменшення капіталу за рахунок його вилучення або розподілу власникам) за умови, що оцінка витрат може бути достовірно визначена;
- на основі систематичного та раціонального їх розподілу (наприклад у вигляді амортизації) протягом тих звітних періодів, коли надходять відповідні економічні вигоди, пов'язані з використанням відповідного активу;
- негайно, якщо економічні вигоди не відповідають або перестають відповідати визнанню їх як активу балансу.
Доходи і витрати включаються до складу звіту про фінансові результати на підставі принципів нарахування та відповідності.
Доходи, витрати, прибутки і збитки у звіті про фінансові результати поділяються за видами діяльності, функціями (розділ І) та елементами операційних витрат (розділ II).
Перш за все фінансові результати поділяють за видами діяльності, внаслідок якої вони виникають, на прибутки (збитки) від звичайної та надзвичайної діяльності. Звичайна діяльність, в свою чергу, поділяється на операційну та іншу (фінансову та інвестиційну).
Інвестиційною діяльністю вважають придбання та реалізацію тих необоротних активів, а також тих фінансових інвестицій, які не є складовою частиною еквівалентів грошових коштів.
Під фінансовою діяльністю розуміють діяльність, яка призводить до змін розміру і складу власного та позикового капіталу підприємства.
У звіті про фінансові результати статті, пов'язані з цими видами діяльності, надані в статтях:
• дохід від участі в капіталі;
• інші фінансові доходи (прибутки);
• інші доходи (прибутки);
• фінансові витрати;
• втрати від участі в капіталі;
• інші витрати.
Призначення звіту про фінансові результати полягає у визначенні чистого прибутку (збитку) звітного періоду. З цією метою у формі звіту передбачається послідовне зіставлення його статей. Таким чином, процес розрахунку прибутку (збитку) звітного періоду може бути поділений на такі кроки:
1. Визначення чистого доходу (виручки) від реалізації продукції (товарів, послуг).
Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) - рядок 035 визначається шляхом вирахування з доходу (виручки) від реалізації продукції (товарів, робіт, послуг) – рядок 010 податку на додану вартість – рядок 015, акцизного збору – рядок 020, інших зборів та податків з обороту – рядок 025, інших вирахувань з доходу – рядок 030.
У статті "Дохід (виручка) від реалізації продукції (товарів, робіт, послуг)" відображається загальний дохід (виручка) від реалізації продукції, товарів або послуг, тобто без вирахування наданих знижок, повернення проданих товарів та податків з продажу (податку на додану вартість, акцизного збору тощо), який відповідає критеріям визнання доходу.
У статті "Податок на додану вартість" вказується сума податку на додану вартість, яка була включена до складу доходу (виручки) від реалізації продукції (товарів, робіт, послуг).
У статті "Акцизний збір" підприємства — платники акцизного збору відображають суму, яка врахована у складі доходу (виручки) від реалізації продукції (товарів, робіт, послуг).
Підприємства, які сплачують інші збори або податки з обороту, показують їх суму у вільному рядку звіту про фінансові результати.
Надані знижки, повернення товарів та інші суми, що підлягають вирахуванню з доходу (виручки) від реалізації продукції (товарів, робіт, послуг), відображаються у статті "Інші вирахування з доходу".
2. Розрахунок валового прибутку (збитку). Валовий прибуток (збиток) розраховується як різниця між чистим доходом від реалізації продукції (товарів, робіт, послуг) та собівартістю реалізованої продукції (товарів, робіт, послуг). Рядки 050-055 = рядок 035 – рядок 040.
У статті "Собівартість реалізованої продукції (товарів, робіт, послуг)" показується виробнича собівартість реалізованої продукції (робіт, послуг) або собівартість реалізованих товарів, нерозподілених виробничих накладних витрат та наднормативних виробничих витрат.
3. Визначення фінансового результату—прибутку (збитку) — від операційної діяльності. Фінансовий результат — прибуток (збиток) — від операційної діяльності визначається як алгебраїчна сума валового прибутку (збитку), іншого операційного доходу, адміністративних витрат, витрат на збут та інших операційних витрат. Тобто, прибуток – 100 (збиток - рядок 105) = рядок 050 (055) + рядок 060 – рядки 070, 080, 090.
У статті "Інші операційні доходи" відображаються суми інших доходів від операційної діяльності підприємства, крім доходу (виручки) від реалізації продукції (товарів, робіт, послуг).
У статті "Адміністративні витрати" відображаються загальногосподарські витрати, пов'язані з управлінням та обслуговуванням підприємства.
До статті "Витрати на збут" відносяться витрати підприємства, пов'язані з реалізацією продукції (товарів).
У статті "Інші операційні витрати" відображаються усі витрати, що виникають в процесі операційної діяльності підприємства (крім витрат, що включаються до собівартості продукції, товарів, робіт, послуг).
4. Розрахунок прибутку (збитку) від звичайної діяльності до оподаткування проілюстрований на малюнку 3.
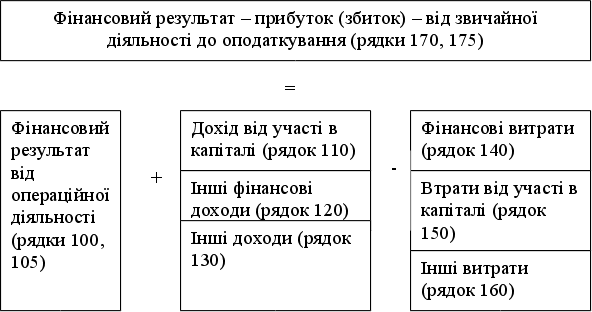
Рис. 3. Розрахунок прибутку (збитку) від звичайної діяльності до оподаткування.
Прибуток (збиток) від звичайної діяльності до оподаткування визначається як алгебраїчна сума прибутку (збитку) від операційної діяльності, фінансових та інших доходів (прибутків), фінансових та інших витрат (збитків).
У статті "Дохід від участі в капіталі" відображається дохід, отриманий від інвестицій в асоційовані, дочірні або спільні підприємства, облік яких ведеться методом участі в капіталі.
Стаття "Інші фінансові доходи" включає: дивіденди одержані; відсотки одержані та інші доходи, отримані від фінансових операцій (крім доходів, які обліковуються методом участі в капіталі).
У статті "Інші доходи" показується дохід від реалізації фінансових інвестицій, необоротних активів і майнових комплексів; дохід від неопераційних курсових різниць та інші доходи, які виникають у процесі звичайної діяльності, але не пов'язані з операційною діяльністю підприємства.
До статті "Фінансові витрати" включаються витрати на проценти та інші витрати підприємства, пов'язані із залученням позикового капіталу.
У статті "Втрати від участі в капіталі" відображається збиток, спричинений інвестиціями в асоційовані, дочірні або спільні підприємства, облік яких провадиться методом участі в капіталі.
У статті "Інші витрати" відображаються інші витрати, які виникають у процесі звичайної діяльності (крім фінансових витрат), але не пов'язані з операційною діяльністю підприємства.
5. Визначення прибутку (збитку) від звичайної діяльності (рис.4). Прибуток від звичайної діяльності визначається як різниця між прибутком від звичайної діяльності до оподаткування та сумою податків з прибутку. Збиток від звичайної діяльності дорівнює збитку від звичайної діяльності до оподаткування та сумі податків на прибуток.
У статті "Податки на прибуток" показується сума податків на прибуток від звичайної діяльності, визначена на підставі суми прибутку до оподаткування та чинної ставки податку на прибуток.
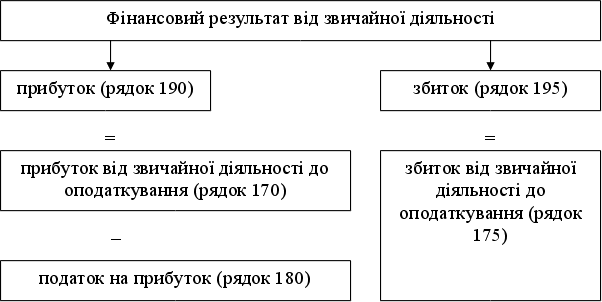
Рис.4. Визначення фінансового результату від звичайної діяльності.
6. Визначення чистого прибутку (збитку) звітного періоду. Чистий прибуток (збиток) розраховується як алгебраїчна сума прибутку (збитку) від звичайної діяльності та надзвичайного доходу, надзвичайних витрат і податків з надзвичайного прибутку.
У статтях "Надзвичайні доходи" і "Надзвичайні витрати" відображаються відповідно:
- невідшкодовані збитки від надзвичайних подій, включаючи затрати на запобігання виникненню втрат від стихійного лиха, техногенних аварій, які визначені за вирахуванням суми страхового відшкодування та покриття втрат від надзвичайних ситуацій за рахунок інших джерел;
- прибутки або збитки від інших подій та операцій, які відповідають визначенню надзвичайних подій, наведеному у 4.3. Збитки від надзвичайних подій відображаються за вирахуванням суми, на яку зменшується податок на прибуток від звичайної діяльності внаслідок цих збитків.
У статті "Податки з надзвичайного прибутку" відображається сума податків, що підлягає сплаті з прибутку від надзвичайних подій.
У розділі II Звіту про фінансові результати наводяться відповідні елементи операційних витрат (на виробництво і збут, управління та інші операційні витрати), яких зазнало підприємство в процесі своєї діяльності протягом звітного періоду. Цей розділ надає змогу провести необхідний аналіз структури витрат на виробництво, управління, збут та інших операційних витрат за економічними елементами та використовується для складання звіту про рух грошових коштів (під час коригування суми нерозподіленого прибутку на негрошові статті, зокрема на суму амортизації).
Операційні витрати надаються в розрізі економічних елементів (рис. 5).
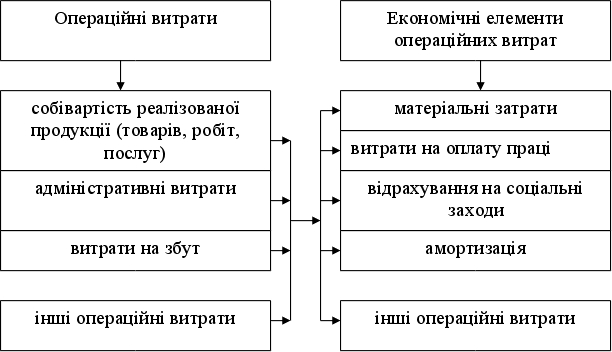
Рис. 5. Взаємозв'язок класифікації операційних витрат за функціями та економічними елементами
Розділ III Звіту про фінансові результати заповнюють акціонерні товариства, прості акції або потенційні прості акції яких відкрито продаються та купуються на фондових біржах, включаючи товариства, які перебувають у процесі випуску таких акцій.
У статті "Середньорічна кількість простих акцій" наводиться середньозважена кількість простих акцій, які перебували в обігу протягом звітного періоду.
У статті "Скоригована середньорічна кількість простих акцій" показується середньорічна кількість простих акцій в обігу, скоригована на кількість простих акцій, що можуть бути випущені в обіг згідно з укладеними угодами (опціон, ф'ючерсний контракт тощо).
По статті "Чистий прибуток, що припадає на одну просту акцію" наводиться показник, який розраховується шляхом ділення суми чистого прибутку або збитку, який належить власникам простих акцій, на середньорічну кількість простих акцій.
По статті "Скоригований чистий прибуток, що припадає на одну просту акцію" відображається показник, який розраховується діленням скоригованої суми чистого прибутку, який належить власникам простих акцій, на скориговану середньорічну кількість простих акцій.
Розрахунок середньорічної кількості акцій, чистого прибутку, який належить власникам простих акцій, та їх коригування здійснюється згідно з П(С)БО 24 "Прибуток на акцію".
У статті "Дивіденди на одну просту акцію" відображається показник, який розраховується шляхом ділення суми оголошених дивідендів на кількість простих акцій, за якими сплачуються дивіденди.
Прибуток на акції використовується для оцінки минулих результатів операційної діяльності підприємства з метою формування висновку щодо його потенціалу і прийняття рішень про інвестиції. Його економічний зміст полягає в розкритті ефективності (прибутковості) використання підприємством ресурсів, наданих власниками його звичайних акцій.
4. Звіт про рух грошових коштів
Звіт про рух
грошових коштів
затверджений
П(С)БО 4
"Звіт
про рух грошових
коштів" 21 червня
1999 року. Форма
звіту наведена
у додатку 3.
Звіт про рух грошових коштів містить інформацію про грошові потоки підприємства за звітний період.
Метою складання звіту про рух грошових коштів є надання користувачам фінансової звітності повної, правдивої та неупередженої інформації про зміни, що відбулися у грошових коштах підприємства та їх еквівалентах (далі - грошові кошти) за звітний період.
Грошові кошти включають кошти в касі та на рахунках у банках, які можуть бути використані для поточних операцій.
Еквівалентами грошових коштів є короткострокові фінансові інвестиції, які можуть бути вільно конвертовані у відому суму коштів і мають незначний ризик щодо зміни вартості. Звичайно такими еквівалентами є високоліквідні інвестиції в цінні папери на строк, що не перевищує 3 місяці (казначейські векселі, депозитні сертифікати тощо).
Під грошовими потоками розуміють надходження та вибуття грошових коштів. Внутрішні зміни у складі грошових коштів до звіту про рух грошових коштів не включаються.
Підприємство розгорнуто наводить суми надходжень та видатків, що виникають в результаті операційної, інвестиційної та фінансової діяльності.
Рух коштів відображається в звіті про рух грошових коштів в розрізі трьох видів діяльності: операційної (надходження коштів від реалізації продукції (товарів, послуг); надходження коштів за надання права користування активами (оренда, ліцензії тощо); платежі постачальникам тощо), інвестиційної (платежі, пов'язані з придбанням основних засобів і нематеріальних активів; надходження коштів від продажу необоротних активів; надання позик іншим підприємствам; надходження коштів від фінансових інвестицій (дивіденди, відсотки) та фінансової (випуск власного капіталу (акцій); отримання позик та їх погашення; викуп акцій власної емісії; виплата дивідендів).
Негрошові операції - це операції, які не потребують використання грошових коштів або їхніх еквівалентів. Вони не включаються до звіту про рух грошових коштів і розкриваються у примітках до фінансових звітів.
Для складання звіту про рух грошових коштів звичайно використовують показники балансу, звіту про фінансові результати та дані аналітичного бухгалтерського обліку.
Звіт про рух грошових коштів має три розділи. Процес складання звіту про рух грошових коштів включає п'ять основних етапів.
І. Визначення зміни залишків грошових коштів.
Для визначення зміни залишків грошових коштів необхідно зіставити суми статті балансу "Грошові кошти та їх еквіваленти" на початок і кінець року та відобразити їх у відповідних статтях звіту про рух грошових коштів.
ІІ. Подання інформації про рух грошових коштів в результаті операційної діяльності. Форма звіту про рух грошових коштів, встановлена П(С)БО 4, передбачає використання непрямого методу подання інформації про рух коштів в результаті операційної діяльності. Метод передбачає визначення суми чистого надходження (видатку) в результаті операційної діяльності шляхом послідовного коригування показника прибутку (збитку) від звичайної діяльності до оподаткування, наведеного в звіті про фінансові результати.
Коригування здійснюється з метою врахування впливу змін у складі запасів, операційної дебіторської та кредиторської заборгованості; негрошових операцій; доходів і витрат пов'язаних з інвестиційною та фінансовою діяльністю.
Процес заповнення розділу 1 "Рух коштів в результаті операційної діяльності" включає п'ять кроків:
1) Перенесення показника фінансового результату (прибутку або збитку) від звичайної діяльності до оподаткування, відображеного в звіті про фінансові результати до звіту про рух грошових коштів. Отже у статті " Прибуток (збиток) від звичайної діяльності до оподаткування " в графах "Надходження" і "Видаток" показується відповідно прибуток чи збиток від звичайної діяльності до оподаткування за звітний період, наведений у звіті про фінансові результати
2) Визначення прибутку (збитку) від операційної діяльності до зміни в чистих оборотних активах.
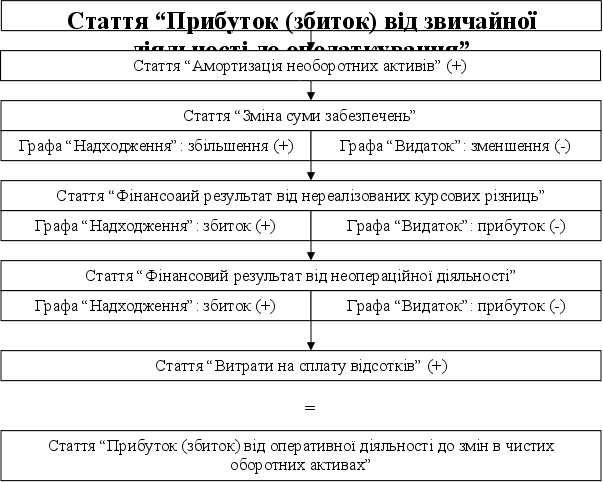
Рис. 6. Алгоритм визначення прибутку (збитку) від операційної діяльності до зміни в чистих оборотних активах.
Цей крок має за мету врахувати вплив на прибуток негрошових витрат та фінансових результатів, не пов'язаних з операційною діяльністю.
Алгоритм визначення прибутку (збитку) від операційної діяльності до зміни в чистих оборотних активах наведений на рис. 6.
3) Визначення грошових коштів від операційної діяльності. Цей крок дає можливість визначити суму грошових коштів отриманих підприємством від операційної діяльності шляхом коригування прибутку (збитку) від операційної діяльності на зміни у складі оборотних активів, поточних зобов'язань, витрат і доходів майбутніх періодів (рис. 7).
4) Визначення чистого руху коштів до надзвичайних статей. Чистий рух коштів до надзвичайних статей визначається шляхом вирахування з суми грошових коштів від операційної діяльності сплачених відсотків та сплачених податків на прибуток.
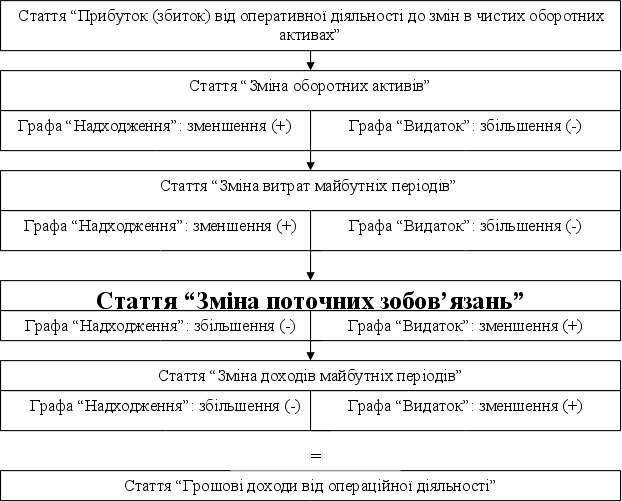
Рис. 7. Алгоритм розрахунку грошових коштів від операційної діяльності.
У статті "Сплачені податки на прибуток" показується використання грошових коштів, для сплати податків на прибуток, за умови що вони конкретно не ототожнюються з фінансовою або інвестиційною діяльністю.
У статті "Сплачені відсотки" відображаються суми грошових коштів, використаних на сплату відсотків за позиками та іншими фінансовими зобов'язаннями (випущеними облігаціями, фінансовій оренді тощо).
5) Визначення чистого руху коштів від операційної діяльності.
Для визначення чистого руху коштів від операційної діяльності необхідно врахувати рух коштів внаслідок надзвичайних подій, які не пов'язані з інвестиційною або фінансовою діяльністю
У статті "Рух коштів від надзвичайних подій" відображаються відповідно надходження або видаток коштів, пов'язані з надзвичайними подіями в процесі операційної діяльності.
ІІІ. Визначення руху коштів внаслідок інвестиційної діяльності.
Надходження або видаток коштів від інвестиційної діяльності визначаються на основі аналізу змін у статтях необоротних активів, зміни поточних фінансових інвестицій, статей звіту про фінансові результати.
Результати такого аналізу відображаються у відповідних статтях розділу II звіту про рух грошових коштів.
У статті "Реалізація фінансових інвестицій" знаходять відображення суми грошових надходжень від продажу акцій або боргових зобов'язань інших підприємств (інші ніж надходження за такими інструментами, що визнаються як еквіваленти грошових коштів, або за такими, що утримуються для дилерських або торгівельних цілей).
У статті "Реалізація необоротних активів" відображається надходження грошових коштів від продажу основних засобів, нематеріальних активів, а також інших довгострокових необоротних активів (крім фінансових інвестицій).
У статті "Реалізація майнових комплексів" показується надходження грошових коштів від продажу дочірніх підприємств та інших господарських одиниць (за вирахуванням грошових коштів і еквівалентів, які були реалізовані у складі майнового комплексу).
У статті "Отримані відсотки" відображаються надходження грошових коштів у вигляді відсотків за аванси грошовими коштами та позик, наданих іншим сторонам (інші, ніж аванси і позики, здійснені фінансовою установою).
У статті "Отримані дивіденди" відображаються суми грошових надходжень у вигляді дивідендів, як результат придбання акцій або боргових зобов'язань інших підприємств, а також часток участі у спільних підприємствах (інші ніж виплати за такими інструментами, що визнаються як еквіваленти грошових коштів, або за такими, що утримаються для дилерських або торгівельних цілей).
У статті "Інші надходження" показуються надходження грошових коштів від повернення авансів (крім авансів, пов'язаних з операційною діяльністю) та позик, наданих іншим сторонам (інші ніж аванси та позики фінансової установи), надходження грошових коштів від ф'ючерсних контрактів, форвардних контрактів, опціонів та контрактів "своп" (за виключенням випадків, коли такі контракти є основною діяльністю підприємства, або надходження класифікуються як фінансова діяльність), та інші надходження, які не передбачені в наведених вище статтях.
У статті "Придбання фінансових інвестицій" відображаються виплати грошових коштів для придбання акцій або боргових зобов'язань інших підприємств, а також часток участі у спільних підприємствах (інші ніж виплати за такими інструментами, що визнаються як еквіваленти грошових коштів, або за такими, що утримуються для дилерських або торгівельних цілей).
У статті "Придбання необоротних активів" показуються виплати грошових коштів для придбання основних засобів, нематеріальних активів, та інших необоротних активів (крім фінансових інвестицій).
По статті "Придбання майнових комплексів" відображаються грошові кошти та їх еквіваленти, сплачені за придбані дочірні підприємства та інші господарські одиниці (за вирахуванням грошових коштів і еквівалентів, придбаних у складі майнового комплексу).
По статті "Інші платежі" показуються аванси (крім авансів, пов'язаних з операційною діяльністю) та позики грошовими коштами, надані іншим сторонам (інші ніж аванси і позики, здійснені фінансовою установою); виплати грошових коштів за ф'ючерскими контрактами, форвардними контрактами, опціонами та контрактами "своп" (за виключенням випадків, коли такі контракти є основною діяльністю підприємства, або виплати класифікуються як фінансова діяльність) та інші платежі, що не передбачені в наведених вище статтях.
У статті "Чистий рух коштів до надзвичайних подій" показується різниця між сумою грошових надходжень та видатків, пов'язаних із звичайною інвестиційною діяльністю.
У статті "Рух коштів від надзвичайних подій" відображаються відповідно надходження або видаток коштів, пов'язані з надзвичайними подіями в процесі інвестиційної діяльності.
У статті "Чисті надходження (видаток) від інвестиційної діяльності" відображається результат руху коштів від інвестиційної діяльності з урахуванням руху коштів від надзвичайних подій.
ІV. Визначення руху коштів внаслідок фінансової діяльності
Для визначення надходження та видатку коштів у результаті фінансової діяльності слід проаналізувати зміни у статтях балансу за розділом "Власний капітал" та статтях, пов'язаних з фінансовою діяльністю, наведених у розділах балансу "Забезпечення наступних витрат і платежів", "Довгострокові зобов'язання" і "Поточні зобов'язання" ("Короткострокові кредити банків" і "Поточна заборгованість по довгострокових зобов'язаннях", "Поточні зобов'язання по розрахунках з учасниками" тощо).
У статті "Надходження власного капіталу" відображаються надходження грошових коштів від розміщення акцій та інших операцій, що призводять до збільшення власного капіталу.
У статті "Отримані позики" відображаються надходження грошових коштів у результаті утворення боргових зобов'язань (позик, векселів, облігацій, а також інших видів короткострокових і довгострокових зобов'язань не пов'язаних з операційною діяльністю).
У статті "Інші надходження" показуються інші надходження грошових коштів, пов'язаних з фінансовою діяльністю.
У статті "Погашення позик" відображаються виплати грошових коштів для погашення отриманих позик.
У статті "Сплачені дивіденди" показуються суми дивідендів сплачених грошовими коштами.
У статті "Інші платежі" показується використання грошових коштів для викупу раніше випущених акцій підприємства, виплата грошових коштів орендарю для погашення заборгованості за фінансовою орендою та інші платежі, що пов'язані з фінансовою діяльністю.
У статті "Чистий рух коштів до надзвичайних подій" показується різниця між сумою грошових надходжень та видатків від звичайної фінансової діяльності.
У статті "Рух грошових коштів від надзвичайних подій" відображаються відповідно надходження або видаток коштів, пов'язані з надзвичайними подіями в процесі фінансової діяльності.
У статті "Чисті надходження (видаток) від фінансової діяльності" відображається результат руху коштів від фінансової діяльності з урахуванням руху коштів від надзвичайних подій.
V. Результат зміни коштів.
У статті "Чистий рух коштів за звітний період" показується різниця між сумою грошових надходжень та видатків, відображених у статтях "Чистий рух коштів від операційної діяльності", "Чистий рух коштів від інвестиційної діяльності" та "Чистий рух коштів від фінансової діяльності".
У статті "Залишок коштів на початок року" показується залишок грошових коштів та їх еквівалентів на початок року, наведений у балансі.
У статті "Вплив змін валютних курсів на залишок коштів" показується сума збільшення або зменшення залишку грошових коштів та їх еквівалентів в іноземній валюті внаслідок коливань валютного курсу протягом звітного періоду.
Ця сума раніше виключається зі складу прибутку (збитку) від операційної діяльності за статтею "Збиток (прибуток) від нереалізованих курсових різниць". Це дає можливість узгодити залишки коштів, наведені в балансі, та чисту зміну коштів внаслідок їх руху протягом звітного періоду.
У статті "Залишок коштів на кінець року" наводиться різниця між сумою грошових надходжень та видатків, відображених у статтях "Залишок коштів на початок року", "Чистий рух коштів за звітний період" та "Вплив зміни валютних курсів на залишок коштів". Розрахований таким чином показник повинен дорівнювати залишку грошових коштів та грошових еквівалентів на кінець звітного періоду, наведеному в балансі.
5. Звіт про власний капітал
Майно підприємства складається із різноманітних матеріальних, нематеріальних та фінансових ресурсів — носіїв прав власності окремих суб'єктів. Права кожного власника на майно підприємства і на участь у його прибутках визначаються часткою і формою інвестованих коштів. Вони мають бути чітко відображені у бухгалтерському обліку на підставі відповідних документів. Розкриття цих прав є одним із найважливіших завдань фінансової звітності.
Зміст і форма звіту про власний капітал і загальні вимоги до розкриття його статей визначаються Положенням (стандартом) бухгалтерського обліку 5. Форма звіту наводиться у додатку 4. Норми цього П(С)БО стосуються підприємств, організацій та інших юридичних осіб (далі — підприємства) усіх форм власності крім банків і бюджетних установ.
Особливості складання консолідованого звіту про власний капітал визначаються окремим Положенням (стандартом).
Метою складання звіту про власний капітал є розкриття інформації про зміни у складі власного капіталу підприємства протягом звітного періоду.
Для забезпечення порівняльного аналізу інформації підприємства повинні додавати до річного звіту звіт про власний капітал за попередній рік.
Зміст статей звіту про власний капітал наведений у таблиці 3.
Таблиця 3
Зміст статей звіту про власний капітал.
| Стаття | Зміст |
| 1 | 2 |
| Залишок на початок року Залишок на кінець року | Суми власного капіталу, наведені в балансі підприємства відповідно на початок і кінець звітного періоду |
|
Зміна облікової політики Виправлення суттєвих помилок Інші зміни |
Суми коригувань, передбачених Положенням (стандартом) бухгалтерського обліку 6 "Виправлення помилок і зміни у фінансових звітах". Як правило, показана у звітності сума прибутку за звітний період та сума нерозподіленого прибутку не змінюється, за винятком деяких ситуацій, коли, наприклад: 1) виявлені суттєві помилки, що призвели до необхідності змінити показники попередніх років, у зв'язку з тим, що наведені раніше дані не можуть вважатися достовірними; 2) відбулась зміна облікової політики. Суму коригування суттєвої помилки, що належить до попередніх періодів, чи таких, що виникли через зміни облікової політики, слід відображати у звіті за статтею "Нерозподілений прибуток ("Непокритий збиток"). |
| Скоригований залишок | Залишок власного капіталу на початок звітного періоду після внесення відповідних коригувань |
| Переоцінка активів | Наводяться дані, які відображають збільшення або зменшення власного капіталу в результаті переоцінки основних засобів та інших активів у порядку, передбаченому відповідними Положеннями (стандартами). |
| Чистий прибуток (збиток) за звітний період | Сума чистого прибутку (збитку) зі звіту про фінансові результати |
| Розподіл прибутку | Наводяться дані, які відображають розподіл прибутку між учасниками (власниками) підприємства або спрямування прибутку до статутного капіталу, резервного капіталу тощо. |
| Внески учасників | Наводяться дані про збільшення статутного капіталу підприємства та зміни неоплаченого капіталу в результаті збільшення або зменшення дебіторської заборгованості учасників за внесками до статутного капіталу підприємства. |
| Вилучення капіталу | Наводяться дані про зменшення власного капіталу підприємства внаслідок виходу учасника, викупу чи анулювання викуплених акцій акціонерним товариством, зменшення номінальної вартості акцій або з інших причин. |
| Інші зміни в капіталі | Дані про всі інші зміни у власному капіталі підприємства, що не були включені до вищезазначених статей, зокрема, списання невідшкодованих збитків, та інші зміни. |
| Разом зміни в капіталі | Підсумок змін у складі власного капіталу за звітний період, що визначається як сума всіх змін протягом звітного року внаслідок переоцінки активів, використання чистого прибутку, вилучення капіталу та інших змін. |
Дані звіту в графах 3-11 наводяться зі знаком "+" або "-", що означає збільшення або зменшення залишку відповідного елементу власного капіталу.
6. Примітки до фінансових звітів
За принципом повного висвітлення фінансова звітність повинна містити всю інформацію про фактичні та потенційні наслідки операцій та подій, яка може вплинути на рішення, що приймаються на її основі. Інформація, що підлягає розкриттю, наводиться безпосередньо у фінансових звітах або у примітках до них.
Примітки до фінансових звітів — це сукупність показників і пояснень, яка забезпечує деталізацію і обгрунтованість статей фінансових звітів, а також інша інформація, розкриття якої передбачене відповідними положеннями (стандартами).
Відповідно до П(С)БО 1, за складом примітки до фінансових звітів поділяються на три компоненти: 1) примітки, що стосуються облікової політики, 2) інформація, яка не наведена безпосередньо у фінансових звітах, але є обов’язковою за відповідними положеннями (стандартами), 3) інформація, що містить додатковий аналіз статей звітності, потрібний для забезпечення її зрозумілості та доречності.
Для того, щоб фінансова звітність була зрозумілою користувачам, вона повинна містити також дані про:
- консолідацію фінансових звітів;
- припинення (ліквідацію) окремих видів діяльності;
- обмеження щодо володіння активами;
- участь у спільних підприємствах;
- виявлені помилки минулих років та пов'язані з ними коригування;
- переоцінку статей фінансових звітів;
- іншу інформацію, розкриття якої передбачено відповідними положеннями (стандартами).
Інформація про підприємство, яка підлягає розкриттю у примітках до фінансової звітності, включає:
- назву, організаційно-правову форму та місцезнаходження підприємства (країну, де зареєстроване підприємство, адресу його офісу);
- короткий опис основної діяльності підприємства;
- назву органу управління, у віданні якого перебуває підприємство, або назву його материнської (холдингової) компанії;
- середню чисельність персоналу підприємства протягом звітного періоду.
Керівництву підприємства під час підготовки приміток до фінансових звітів необхідно пам'ятати таке:
- якщо до фінансової звітності включаються показники діяльності філій, представництв, відділень та інших відособлених підрозділів підприємства, то це повинно бути розкрите у примітках;
- якщо період, за який складено фінансовий звіт, відрізняється від звітного періоду, передбаченого П(С)БО 1, то причини і наслідки цього повинні бути розкриті у примітках до фінансової звітності;
- якщо валюта звітності відрізняється від валюти, в якій ведеться бухгалтерський облік, то підприємство повинно розкривати причини цього та методи, що були використані для переведення фінансових звітів з однієї валюти в іншу;
- якщо необхідна інформація подається в основній частині звітів, немає потреби повторювати її в примітках до фінансових звітів. Інформація в примітках є основним засобом розкриття невизнаних елементів фінансових звітів;
- розкриття інформації може поєднувати коментарі та конкретні кількісно визначені дані, які відповідають характеру елементів фінансових звітів і їх відносному значенню для підприємства;
- визначення рівня докладності розкриття інформації про конкретні елементи фінансових звітів є питанням професійного судження керівництва підприємства з урахуванням їх відносної суттєвості.
Головна мета перелічених рекомендацій — забезпечити якість приміток до фінансових звітів. Головне призначення приміток – встановити рівновагу між перевантаженням фінансових звітів надмірно докладними даними та неясністю інформації внаслідок її надмірного узагальнення.
Примітки щодо облікової політики
Облікова політика — сукупність принципів, методів і процедур, які використовуються підприємством для складання та подання фінансової звітності.
За П(С)БО 1 підприємство повинне висвітлювати обрану облікову політику шляхом опису:
- принципів оцінки статей звітності;
- методів обліку щодо окремих статей звітності.
Спочатку підприємство повинне описати загальну основу підготовки фінансових звітів (наприклад, МСБО або П(С)БО) а також перераховані конкретні аспекти облікової політики, які необхідні для вірного розуміння фінансових звітів, а саме:
- визнання доходів;
- принципи консолідації, включаючи дочірні підприємства та асоційовані компанії;
- об'єднання компаній;
- спільні підприємства;
- визнання та амортизація матеріальних і нематеріальних активів;
- капіталізація витрат на позики та інших витрат;
- будівельні контракти;
- інвестиційна власність;
- оренда;
- витрати на наукові дослідження та розробки;
- запаси;
- податки, включаючи відкладені;
- резерви;
-