Учет расчетов с персоналом по оплате труда
– суммы платежей (взносов) работодателей по договорам обязательного страхования, а также суммы платежей (взносов) работодателей по договорам добровольного страхования (договорам негосударственного пенсионного обеспечения), заключенным в пользу работников со страховыми организациями (негосударственными пенсионными фондами), имеющими лицензии, выданные в соответствии с законодательством Российской Федерации, на ведение соответствующих видов деятельности в Российской Федерации. В том случае, когда между организацией и работником заключается не трудовой договор, а договор гражданско-правового характера, особенности оплаты труда и расчетов с работником регулируются нормами гражданского, а не трудового характера. К таким договорам относятся, в частности, договоры подряда, найма, аренды. Выплаты, производимые в рамках таких договоров, также относятся (для целей бухгалтерского учета и для целей налогообложения) к расходам на оплату труда. Данное положение относится только к гражданам, не являющимся индивидуальными предпринимателями – в этом случае в бухгалтерском и налоговом учете суммы расходов отражаются так же, как расчеты с юридическими лицами – в составе работ или услуг, выполняемых сторонними организациями. Виды выплат, производимых по договорам гражданско-правового характера, в коллективный трудовой договор не включаются, а оговариваются между сторонами при заключении договора. В связи с этим состав выплат, производимых работникам по таким договорам и штатным работникам организации, может существенно различаться. В частности, формы и системы оплаты труда, используемые в организации при оплате труда штатных работников, при расчетах с указанными работниками не применяются. Не производятся таким работникам стимулирующие и компенсационные выплаты.
1.6 Особенности выплаты заработной платы
Трудовое законодательство предполагает два основных вида расчетов с работниками по заработной плате, осуществляемых в денежной форме, – посредством выдачи наличных денежных средств через кассу организации или путем перечисления на банковский счет.
Выдача наличных денег из касс предприятий производится по расходным кассовым ордерам (форма N КО-2) или надлежаще оформленным другим документам (платежным ведомостям (расчетно-платежным), заявлениям на выдачу денег, счетам и др.) с наложением на этих документах штампа с реквизитами расходного кассового ордера. Документы на выдачу денег должны быть подписаны руководителем, главным бухгалтером предприятия или лицами на это уполномоченными.
В тех случаях, когда на прилагаемых к расходным кассовым ордерам документах, заявлениях, счетах и др. имеется разрешительная надпись руководителя предприятия, подпись его на расходных кассовых ордерах не обязательна. То есть в общем случае указанный реквизит документа (расходного кассового ордера) не является обязательным к заполнению.
Составление и регистрация расходного кассового ордера в журнале регистрации приходных и расходных кассовых ордеров производится в бухгалтерии работником, ответственным за ведение соответствующей группы операций (а не бухгалтером-кассиром). После составления и регистрации расходный кассовый ордер передается непосредственно кассиру для исполнения. Выдача расходных ордеров на руки лицам, получающим деньги, не допускается. Объяснение этому требованию представляется очевидным – передача ордера непосредственно кассиру исключает возможность внесения в него неоговоренных исправлений. Из этого, в частности, вытекает, что кассир формально не имеет права принимать к исполнению ордер, представляемый получателем тех или иных сумм наличных денежных средств. На практике, если подобная ошибка допущена работником бухгалтерии (ордер передан получателю), наиболее рациональным является уточнение правильности и обоснованности выплаты сумм, указанных в документе. Осуществляется проверка посредством личного общения с бухгалтером, оформившим расходный кассовый ордер, и уточнения внесения соответствующей записи в журнал регистрации приходных и расходных кассовых ордеров. В противном случае любое недоразумение (по поводу размера или обоснованности выплачиваемых сумм) может быть расценено как ошибка кассира, а выплаченная сумма – как недостача денежных средств со всеми вытекающими последствиями.
При выдаче денег по расходному кассовому ордеру или заменяющему его документу отдельному лицу кассир требует предъявления документа (паспорта или другого документа), удостоверяющего личность получателя, записывает наименование и номер документа, кем и когда он выдан и отбирает расписку получателя. Требование об обязательном представлении документа, удостоверяющего личность, в некоторых случаях может показаться излишним – например, тогда, когда личность получателя заведомо известна кассиру. Однако данный реквизит расходного кассового ордера обязателен к заполнению (в случае, когда получатель является единственным), а при отсутствии подобного документа заполнить его не представляется возможным. Если заменяющий расходный кассовый ордер документ составлен на выдачу денег нескольким лицам, то получатели также предъявляют указанные документы, удостоверяющие их личность, и расписываются в соответствующей графе платежных документов. Однако в последнем случае запись о данных документа, удостоверяющего личность, на денежном документе, заменяющем кассовый расходный ордер, не производится. Порядок ведения кассовых операций допускает выдачу денег по удостоверению, выданному данным предприятием, при наличии на нем фотографии и личной подписи владельца.
Расписка в получении денег может быть сделана получателем только собственноручно чернилами или шариковой ручкой с указанием полученной суммы: рублей – прописью, копеек – цифрами. При получении денег по платежной (расчетно-платежной) ведомости сумма прописью не указывается.
Выдача денег лицам, не состоящим в списочном составе предприятия, производится по расходным кассовым ордерам, выписываемым отдельно на каждое лицо, или по отдельной ведомости на основании заключенных договоров. Обращаем внимание на то, что последнее требование является не рекомендательным, а обязательным. Хотя его рациональность представляется очевидной – сроки выплат по договорам гражданско-правового характера могут не совпадать с выплатой заработной платы в организации и, кроме того, корреспонденция счетов при оформлении котировок также может отличаться от обычной.
Выдачу денег кассир производит только лицу, указанному в расходном кассовом ордере или заменяющем его документе. Если выдача денег производится по доверенности, оформленной в установленном порядке, в тексте ордера после фамилии, имени и отчества получателя денег бухгалтерией указывается фамилия, имя и отчество лица, которому доверено получение денег. Если выдача денег производится по ведомости, перед распиской в получении денег кассир делает надпись: «По доверенности». Выдача денег по доверенности производится в соответствии с требованиями, предусмотренными в п. 15 Порядка ведения кассовых операций (с обязательным требованием предъявления документа, удостоверяющего личность, и перенесения данных из этого документа в соответствующий реквизит расходного кассового ордера). Доверенность остается в документах дня как приложение к расходному кассовому ордеру или ведомости.
Разовые выдачи денег на оплату труда отдельным лицам производятся, как правило, по расходным кассовым ордерам.
По истечении установленных сроков оплаты труда, выплаты пособий по социальному страхованию и стипендий кассир должен:
– в платежной (расчетно-платежной) ведомости против фамилий лиц, которым не произведены указанные выплаты, поставить штамп или сделать отметку от руки: «Депонировано»;
– составить реестр депонированных сумм;
– в конце платежной (расчетно-платежной) ведомости сделать надпись о фактически выплаченных и подлежащих депонированию суммах, сверить их с общим итогом по платежной ведомости и скрепить надпись своей подписью. Если деньги выдавались не кассиром, а другим лицом, то на ведомости дополнительно делается надпись: «Деньги по ведомости выдавал (подпись)». Выдача денег кассиром и раздатчиком по одной ведомости запрещается;
– записать в кассовую книгу фактически выплаченную сумму и поставить на ведомости штамп: «Расходный кассовый ордер N___».
При расчетах с работниками наличными деньгами следует учитывать требования п. 2.6 Положения о правилах организации наличного денежного обращения на территории Российской Федерации, утвержденного Советом директоров Банка России (протокол от 19 декабря 1997 г. №47), в соответствии с которым предприятия могут хранить в своих кассах наличные деньги сверх установленных лимитов только для выдачи на заработную плату, выплаты социального характера и стипендии не свыше трех рабочих дней (для предприятий, расположенных в районах Крайнего Севера и приравненных к ним местностях, – до пяти дней), включая день получения денег в учреждении банка.
Если по истечении указанного периода не все суммы начисленных выплат выданы получателям, они должны быть установленным порядком депонированы (раздаточные ведомости закрыты, а невыданные суммы выведены) и сданы по объявлению в учреждение банка.
В настоящее время данная форма расчетов по-прежнему продолжает оставаться наиболее распространенной – особенно в организациях малого и среднего бизнеса, а также в организациях, расположенных в сельской местности.
При использовании такой формы расчетов выплата начисленных сумм отражается по дебету счета 70 «Расчеты с персоналом по оплате труда» и кредиту счета 50 «Касса». Депонированные суммы списываются с дебета счета 70 в кредит счета 76 «Расчеты с разными дебиторами и кредиторами» субсчет «Расчеты по депонированным суммам», а впоследствии – при осуществлении фактических выплат – с дебета счета 76 в кредит счета 50.
Например, работникам организации за вторую половину мая месяца начислена заработная плата на общую сумму 300 000 руб. В течение выплатного периода (5–7 июня) через кассу организации выдано 275 000 руб. Невыданные суммы депонированы и выданы 15 июня.
В бухгалтерском учете будут сделаны проводки:
5 мая:
Дебет 50 Кредит 51 «Расчетные счета» – 300 000 руб. – на сумму денежных средств, полученных в банке для выплаты заработной платы.
7 мая:
Дебет 70 Кредит 50 – 275 000 руб. – на сумму произведенных выплат. Дебет 70 Кредит 76 – 25 000 руб. – на сумму депонированной заработной платы.
Дебет 51 Кредит 50 – 25 000 руб. – на сумму наличных денег, сданных в банк по объявлению.
15 мая:
Дебет 50 Кредит 51 – 25 000 руб. – на сумму наличных денег, полученных для выплаты депонированных сумм.
Дебет 76 Кредит 50 – 25 000 руб. – на сумму произведенных выплат.
В некоторых организациях (как правило, имеющих большое число структурных подразделений, расположенных в различных зданиях или помещениях) практикуется выплата заработной платы через подотчетных лиц (так называемых раздатчиков). В этом случае суммы, выданные под отчет, отражаются по дебету счета 71 «Расчеты с подотчетными лицами», а сумма кассового расхода и задолженность по начисленным выплатам списывается после представления авансового отчета.
Например, за первую половину июня начислен аванс работникам организации на общую сумму 550 000 руб. Из них 19 июня (начало выплатного периода, указанное в правилах внутреннего трудового распорядка) 220 000 руб. выдано через кассу организации. 330 000 руб. выдано четырем раздатчикам для выдачи заработной платы работникам подразделений. По окончании выплатного периода (21 июня) раздатчиками сдано 35 000 руб., которые зачислены на депонент.
В бухгалтерском учете будут оформлены следующие проводки (проводки, связанные с получением наличных денег в банке, сдачей сверхлимитных сумм в банк, а также с выплатой депонированных сумм, опущены):
19 июня:
Дебет 71 Кредит 50 – 330 000 руб. – на сумму наличных денег, выданных раздатчикам.
21 июня:
Дебет 70 Кредит 50 – 220 000 руб. – на сумму оплаты, произведенной непосредственно через кассу организации.
Дебет 70 Кредит 71 – 295 000 руб. – на сумму оплаты, произведенной через подотчетных лиц.
Дебет 50 Кредит 71 – 35 000 руб. – на сумму наличных денег, сданных раздатчиками в кассу по окончании выплатного периода.
Дебет 70 Кредит 76, субсчет «Расчеты по депонированным суммам» – 35 000 руб. – на сумму депонированной заработной платы.
При осуществлении расчетов по оплате труда работников в натуральной форме следует учитывать следующие особенности:
– трудовое законодательство не запрещает производить расчеты с работниками в натуральной форме, но ограничивает размер таких расчетов – не более 20% от начисленных сумм;
– при передаче работникам продукции собственного производства ее цена определяется в соответствии с требованиями ст. 40 НК РФ, т.е. в общем случае – на уровне рыночных цен;
– стоимость продукции, выданной работникам в счет задолженности по оплате труда, облагается налогом на доходы с физических лиц и страховыми взносами на общих основаниях.
Собственно на суммы начисленной оплаты труда факт расчетов в неденежной форме не влияет:
– впоследствии необходимо провести (при наличии соответствующих обстоятельств) корректировку сумм начисленного НДФЛ. Однако в данном случае НДФЛ рассчитывается с сумм материальной выгоды и, следовательно, отражается в других регистрах налогового учета (на других листах налоговой декларации).
1.7 Ответственность за невыплату заработной платы и другие нарушения трудового законодательства
За невыплату заработной платы (а также за несвоевременную ее выплату и прочие нарушения норм трудового законодательства, регулирующих расчеты с работниками) могут наступать:
– дисциплинарная ответственность;
– материальная ответственность;
– административная ответственность;
– уголовная ответственность.
Привлечение к дисциплинарной ответственности возможно только при совершении работником дисциплинарного проступка, под которым ТК РФ (ст. 192) понимается неисполнение или ненадлежащее исполнение работником по его вине возложенных на него трудовых обязанностей.
К работнику могут быть применены следующие дисциплинарные взыскания:
– замечание;
– выговор;
– увольнение по соответствующим основаниям.
Увольнение как мера дисциплинарного воздействия применяется сравнительно редко. Особенности применения (работодателем) дисциплинарных взысканий к руководителю организации, его заместителям и руководителям структурных подразделений организации установлены ст. 195 ТК РФ. В случае, когда факт нарушения подтвердился, работодатель обязан применить к руководителю организации, руководителю структурного подразделения организации, их заместителям дисциплинарное взыскание вплоть до увольнения.
При применении мер дисциплинарного взыскания следует иметь в виду, что ст. 193 ТК РФ установлен порядок их применения. В частности, установлено, что до применения дисциплинарного взыскания работодатель должен затребовать от работника письменное объяснение. Если по истечении двух рабочих дней указанное объяснение работником не предоставлено, то составляется соответствующий акт.
Впрочем, непредоставление работником объяснения не является препятствием для применения дисциплинарного взыскания.
За каждый дисциплинарный проступок может быть применено только одно дисциплинарное взыскание.
Дисциплинарное взыскание может быть обжаловано работником в государственную инспекцию труда и (или) органы по рассмотрению индивидуальных трудовых споров.
Работодатель до истечения года со дня применения дисциплинарного взыскания имеет право снять его с работника по собственной инициативе, просьбе самого работника, ходатайству его непосредственного руководителя или представительного органа работников.
Материальная ответственность при расчетах с работниками по оплате труда чаще всего возникает в связи с ошибками при определении размера выплат. То есть наиболее распространенной является ситуация, при которой материальная ответственность применяется к работнику, непосредственно осуществляющему начисления заработной платы и других выплат.
При этом применяются общие правила применения мер материальной ответственности. В частности, вина работника должна быть безусловно доказана, а размер переплаты, подлежащей взысканию, не должен превышать средней заработной платы виновного работника.
Удержание излишне начисленных сумм с их получателя возможно, если переплата явилась следствием счетной ошибки расчетчика. В условиях применения для расчетов средств вычислительной техники подобная ситуация вряд ли возможна. Таким образом, чаще всего переплаты заработной платы и иных выплат связаны с неправильным толкованием или применением действующего законодательства или иными аналогичными ошибками.
По общему правилу сумма материального ущерба, невозможная ко взысканию, может быть списана на увеличение прочих расходов организации. Однако нередко практикуются такие меры, как удержание переплаченных сумм по согласию (письменному) работника, а также распределение сумм нанесенного (переплатой) материального ущерба на других работников – например, на руководителя группы расчетов, главного бухгалтера и т.п.
В отличие от рядовых работников бухгалтерии главный бухгалтер может быть привлечен к материальной ответственности в полном размере при соблюдении двух обязательных условий – доказанной вины главного бухгалтера в нанесении материального ущерба и включении в трудовой договор, заключаемый главным бухгалтером с работодателем, условия о полной материальной ответственности (в порядке, установленном ч. 2 ст. 243 ТК РФ).
Трудовое законодательство также устанавливает возможность наступления материальной ответственности работодателя – за задержку выплаты заработной платы и других выплат, причитающихся работнику (ст. 236 ТК РФ).
Материальная ответственность в данном случае заключается в том, что работодатель обязан выплатить причитающиеся работнику суммы с уплатой процентов (денежной компенсации) в размере не ниже 1/300 действующей в это время ставки рефинансирования Центрального банка Российской Федерации от не выплаченных в срок сумм за каждый день задержки начиная со следующего дня после установленного срока выплаты по день фактического расчета включительно. Размер выплачиваемой работнику денежной компенсации может быть повышен коллективным договором или трудовым договором.
Кодекс об административных нарушениях РФ предусматривает наступление административной ответственности за любое нарушение законодательства о труде и об охране труда. При этом на должностных лиц может быть наложен штраф в размере от 500 до 5000 рублей, на юридических лиц – от 30 000 до 50 000 рублей, на лиц, осуществляющих предпринимательскую деятельность без образования юридического лица, – от 1000 до 5000 рублей.
Кроме того, в качестве меры административного воздействия может быть применено приостановление деятельности (организации или индивидуального предпринимателя) на срок до 90 суток.
В случае повторного нарушения виновное должностное лицо может быть дисквалифицировано на срок от одного года до трех лет.
Как уже отмечалось, административная ответственность может наступить при любом нарушении трудового законодательства. Письмом Роструда от 1 марта 2007 г. №472–6–0 разъяснено, что под данную статью КоАП РФ подпадает, в частности, случай, когда в нарушение ст. 136 ТК РФ заработная плата выплачивается реже чем каждые полмесяца. День выплаты заработной платы устанавливается правилами внутреннего трудового распорядка, коллективным договором или трудовым договором. При этом особо оговорено, что заявление работника о согласии получать заработную плату один раз в месяц не освобождает работодателя от ответственности.
В том случае, когда задержка выплаты заработной платы превышает два месяца, в отношении руководителя организации или работодателя может быть возбуждено уголовное дело по ст. 145.1 УК РФ. Указанной статьей предусмотрены довольно жесткие санкции – от штрафа до 120 тыс. рублей до лишения свободы до семи лет с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до трех лет. Уточним, что обязательным условием для привлечения руководителя или работодателя к уголовной ответственности является совершение преступления из корыстной или иной личной заинтересованности.
2. Учет расчетов с персоналом по оплате труда на примере ООО «КамаПак»
2.1 Характеристика предприятия ООО «КамаПак»
Предпиятие ООО «КамаПак» создано 18 декабря 2003 года. Месторасположение город Березники, улица Короленко 10.
Вид деятельности: оптовая торговля и оказание автотранспортных услуг. Предмет торговли калийные удобрения.
Предприятие работает с такими поставщиками, как ООО «Агро-Трейд» г. Березники, ООО «Химпромторг» г. Березники, ООО «Кросс» г. Березники, ОАО «Азот» г. Березники.
Покупателями, заказчиками являются ЗАО «Минресурс» г. Москва (калийные удобрения), ЗАО «Хим-пэк» г. Москва (калийные удобрения), ЗАО «Реактив» г. Сургут (аммиачная селитра), ООО «Башнефть-Геострой» республика Башкортостан (калий хлор), ООО «Стройкомплекс» г. Березники (транспортные услуги); ООО СМТ «БШСУ» (транспортные услуги), ОАО «Корпорация ВСМПО АВИСМА» (транспортные услуги).
Бухгалтерский учет организации ведет отдел бухгалтерии, возглавляемый главным бухгалтером (Федеральный закон от 21.11.1996 г. №129-ФЗ «О бухгалтерском учете»)
Организация, формы и способы ведения бухгалтерского учета ведутся на основании действующего плана счетов и нормативных документов. Форма бухгалтерского учета: журнально-ордерная, автоматизированная. Ведение бухгалтерского учета отражается на счетах бухгалтерского учета с ведением регистров бухгалтерского учета с использованием программного обеспечения «1С-Предприятие». (Положении по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации от 29 июля 1998 года №34 н.; План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкция по его применению, утвержденные приказом Минфина РФ от 31 октября 2000 г. №94н (в редкции от 18.09.2006 №115н).
Начисление заработной платы осуществляется в программе «Автоматизированная система управления». Начисление заработной платы водителей (с отнесением на сч. 20), управленческого персонала (с отнесением на сч. 26) и производственного, технического персонала (с отнесением на сч. 44). Применяется общий режим налогообложения, так как организация имеет 25 транспортных средств, предназначенных для оказания автотранспортных услуг.
Правила документооборота и технология обработки учетной информации разрабатывается, и в случае необходимости пересматриваются и дополняются главным бухгалтером или работниками бухгалтерии под контролем главного бухгалтера; указанные правила подлежат обязательному утверждению руководителем организации. Факты хозяйственной деятельности отражаются в том отчетном периоде, в котором они возникли, независимо от времени фактического поступления (выплаты) денежных средств, связанных с этими фактами.
2.2 Учет расчетов с персоналом по оплате труда
Для учета расчетов с работниками организации Инструкцией по применению Плана счетов предусмотрено открытие и ведение синтетического счета 70 «Расчеты с персоналом по оплате труда» К счету 70 могут быть открыты, например, следующие субсчета: 70–1 «Расчеты с сотрудниками, состоящими в штате организации»; 70–2 «Расчеты с совместителями»; 70–3 «Расчеты по договорам гражданско-правового характера». На счете 70 учитываются расчеты по всем видам выплат, причитающихся работникам, в том числе:
– по оплате труда – в корреспонденции со счетами учета затрат на производство (расходов на продажу) и других источников (в том числе прочих доходов и расходов). – по выплате пособий – в корреспонденции со счетом учета расчетов с внебюджетными фондами;
– по оплате отпускных и вознаграждения за выслугу лет – в корреспонденции со счетом 96 «Резервы предстоящих расходов» и т.п.
Дебетуется счет 70 в корреспонденции со счетами учета денежных средств – наличных и безналичных, в зависимости от того, в какой форме производятся расчеты с работниками.
Начисленные, но не выплаченные в установленный срок (из-за неявки получателей) суммы отражаются по дебету счета 70 «Расчеты с персоналом по оплате труда» и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами» (субсчет «Расчеты по депонированным суммам»).
Аналитический учет по счету 70 «Расчеты с персоналом по оплате труда» ведется по каждому работнику организации с использованием лицевых счетов рабочих и служащих (формы N Т-54 и N Т-54а). Лицевые счета открываются на каждого работника организации в момент его принятия на работу. В течение года в лицевые счета заносят данные о начисленной заработной плате, премиях, выплатах по итогам года и пособий по листам нетрудоспособности, о произведенных удержаниях с указанием сумм к выдаче. По окончании календарного года лицевой счет работника закрывается и открывается новый лицевой счет на следующий год.
Срок хранения лицевых счетов – 75 лет.
Таким образом, основными бухгалтерскими проводками по учету сумм оплаты труда являются следующие.
Дебет счетов 20 «Основное производство», 26 «Общехозяйственные расходы» Кредит счета 70 – на сумму основной и дополнительной заработной платы соответственно: водителей основного производства; работников аппарата управления организацией.
Дебет счета 44 «Расходы на продажу» Кредит счета 70 – на сумму заработной платы работников, занятых на работах, связанных с продажей продукции и продвижением ее на рыноке.
Дебет счета 69 «Расчеты по социальному страхованию и обеспечению» Кредит счета 70 – на сумму начисленных пособий по социальному страхованию пенсий и других аналогичных сумм.
Дебет счета 91 «Прочие доходы и расходы» Кредит счета 70 – на сумму заработной платы работников, занятых в деятельности, не связанной с обычными видами деятельности (например, занятых обслуживанием объектов основных средств, переданных в аренду).
Дебет счета 97 «Расходы будущих периодов» Кредит счета 70 – на сумму заработной платы работников, занятых при осуществлении расходов будущих периодов (например, ремонтом объектов основных средств).
Дебет счета 70 Кредит счета 50 «Касса» – на сумму произведенных выплат.
Дебет счета 70 Кредит счета 68 «Расчеты по налогам и сборам» – на сумму налога с доходов физических лиц, удержанного с работника.
Дебет счета 70 Кредит счета 73 «Расчеты с персоналом по прочим операциям», субсчет «Расчеты по возмещению материального ущерба» – на сумму произведенных удержаний в возмещение материального ущерба или в счет задолженности по выданному займу.
2.3 Исчисление средней заработной платы
Исчисления средней заработной платы (среднего заработка) для оплаты отпусков, предоставляемых в календарных днях, и выплаты компенсации за неиспользованные отпуска, ученических отпусков на основании справки-вызова определяется Трудовым кодексом Российской Федерации и положением об особенностях порядка исчисления средней заработной платы (утв. постановлением Правительства РФ от 24 декабря 2007 г. №922) (с изменениями от 11 ноября 2009 г.)
Для расчета среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат. Расчет среднего заработка работника независимо от режима его работы производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата.
Средний дневной заработок для оплаты командировки исчисляется путем деления суммы заработной платы, фактически начисленной за отработанные дни в расчетном периоде, включая премии и вознаграждения, учитываемые в соответствии на количество фактически отработанных в этот период дней.
Средний дневной заработок для оплаты отпусков, предоставляемых в календарных днях, и выплаты компенсации за неиспользованные отпуска исчисляется путем деления суммы заработной платы, фактически начисленной за расчетный период, на 12 и на среднемесячное число календарных дней (29,4).
В случае если один или несколько месяцев расчетного периода отработаны не полностью или из него исключалось время в соответствии с пунктом 5 настоящего Положения, средний дневной заработок исчисляется путем деления суммы фактически начисленной заработной платы за расчетный период на сумму среднемесячного числа календарных дней (29,4), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах.
Например, менеджер Смирнов В.Л. в очередном отпуске с 03.02.2010 года по 04.03.2010 года продолжительностью 32 дня. Произвести расчет средней заработной платы за 12 предшествующих месяцев, если в сентябре 2009 года отработано 16 календарных дней и заработная плата по месяцам равна:
| период | сумма | коэффициент |
| Февраль 2009 г | 24578,21 | 29,4 |
| Март 2009 г | 23547,25 | 29,4 |
| Апрель 2009 г | 24516,34 | 29,4 |
| Май 2009 г | 25548,79 | 29,4 |
| Июнь 2009 г | 30210,20 | 29,4 |
| Июль 2009 г | 31250,36 | 29,4 |
| Август 2009 г | 25478,80 | 29,4 |
| Сентябрь 2009 г | 15160,15 | 15,68 (29,4:30*16) |
| Октябрь 2009 г | 30100,00 | 29,4 |
| Ноябрь 2009 г | 21560,43 | 29,4 |
| Декабрь 2009 г | 21589,30 | 29,4 |
| Январь 2010 г | 25549,07 | 29,4 |
| Итого: | 299088,90 | 339,08 |
Фактически
начисленная
заработная
плата за 12 месяцев
составила
299088,90 рублей, коэффициент
равен 339,08 дня.
Среднедневной
заработок
равен:
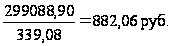 Отпускные за
32 дня составят
32*882,06=28225,92 рубля
Для начисления листов временной нетрудоспособности, а также других пособий из ФСС применяем следующие нормативные документы: Федеральный закон от 24 июля 2009 г. №213-ФЗ, Федеральный закон от 24 июля 2009 г. №212-ФЗ, Федеральный закон от 29 декабря 2006 г. №255-ФЗ (с изменениями от 9 февраля, 24 июля 2009 г.), постановление Правительства Российской Федерации от 15 июня 2007 г. №375 (в ред. Постановления Правительства от 19.10.2009 года №839)
Пособие за первые два дня временной нетрудоспособности выплачивается за счет средств страхователя, а за остальной период, начиная с 3-го дня временной нетрудоспособности за счет средств ФСС РФ.
Больничный оплачивается за счет средств ФСС с его первого дня в случае:
- утраты трудоспособности вследствие заболевания или травмы, в том числе в связи с операцией по искусственному прерыванию беременности или осуществлением экстракорпорального оплодотворения;
- необходимости осуществления ухода за больным членом семьи;
- карантина застрахованного лица, а также карантина ребенка в возрасте до 7 лет, посещающего дошкольное образовательное учреждение;
– осуществления протезирования по медицинским показаниям в стационарном специализированном учреждении;
- долечивания в установленном порядке в санаторно-курортных учреждениях, расположенных на территории Российской Федерации, непосредственно после стационарного лечения.
В зависимости от продолжительности страхового стажа пособие выплачивается:
- страховой стаж 8 лет и более – 100%
- страховой стаж от 5 до 8 лет – 80%
- страховой стаж от полугода до 5 лет – 60%
- страховой стаж менее полугода – пособие, выплачивается в размере, не превышающем МРОТ за полный календарный месяц. В районах и местностях, в которых в установленном порядке применяются районные коэффициенты к заработной плате, в размере, не превышающем минимального размера оплаты труда с учетом этих коэффициентов.
Пособие рассчитывается исходя из среднего заработка, рассчитанного за последние 12 календарных месяцев работы, предшествующих месяцу наступления предыдущего страхового случая.
Нововведением Федерального закона 213-ФЗ является то, что при исчислении среднего дневного заработка в расчет включаются все виды выплат и иных вознаграждений в пользу работника, которые включаются в базу для начисления страховых взносов в ФСС РФ. Соответственно в расчет будут включены и суммы начислений, выплачиваемых из прибыли организаций оставшейся после уплаты налога на прибыль. [23]
В соответствии с пунктом 7 Федерального закона 255-ФЗ от 26.12.2006 (в ред. 24.07.2009) и постановлением Правительства РФ от 15 июня 2007 г. №375 из расчета среднего заработка по-прежнему исключаются все начисления, рассчитанные исходя из среднего заработка.
Средний дневной заработок для исчисления пособий по временной нетрудоспособности, определяется путем деления суммы начисленного заработка за период на число календарных дней, приходящихся на период, за который учитывается заработная плата.
Максимальный размер пособия по временной нетрудоспособности, по беременности и родам, не может превышать средний дневной заработок, определяемый путем деления предельной величины базы для начисления страховых взносов в Фонд социального страхования Российской Федерации на день наступления страхового случая, на 365.
В 2010 году это 415 000 / 365,